
Analyse du marché du jeans par Mordor Intelligence
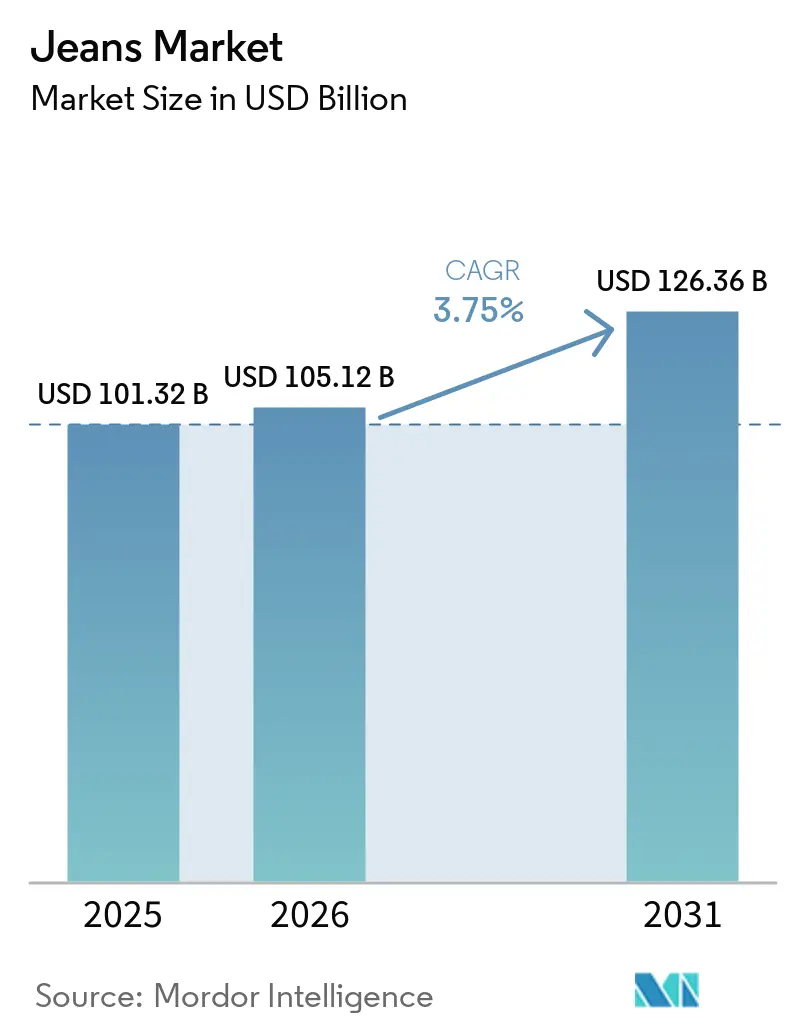
La taille du marché du jean devrait augmenter de 105,1 milliards USD en 2026 à 109,1 milliards USD en 2027 et atteindre 133,3 milliards USD d'ici 2032, avec un CAGR de 4,1 % sur 2027-2032.
La coupe et le confort soutiennent l'usage quotidien du jean, favorisant un positionnement premium et des choix de matières identifiables. Aux États-Unis, la croissance de la catégorie denim chez les détaillants offre aux fournisseurs un accès aux consommateurs via des assortiments de prêt-à-porter plus larges. La concentration du portefeuille et l'exécution en magasin comme en ligne peuvent aider les marques à étendre ces offres produits. Les vêtements alternatifs se disputent les dépenses discrétionnaires, et les contrefaçons dans les vêtements d'occasion au Royaume-Uni dissuadent certains acheteurs de la revente. Les marques combinant une offre jean cohérente avec un accès au commerce de détail et une préparation aux règles de responsabilité élargie des producteurs (REP) pour les textiles de l'UE en vigueur depuis octobre 2025 sont mieux placées pour se développer.
Principaux enseignements du rapport
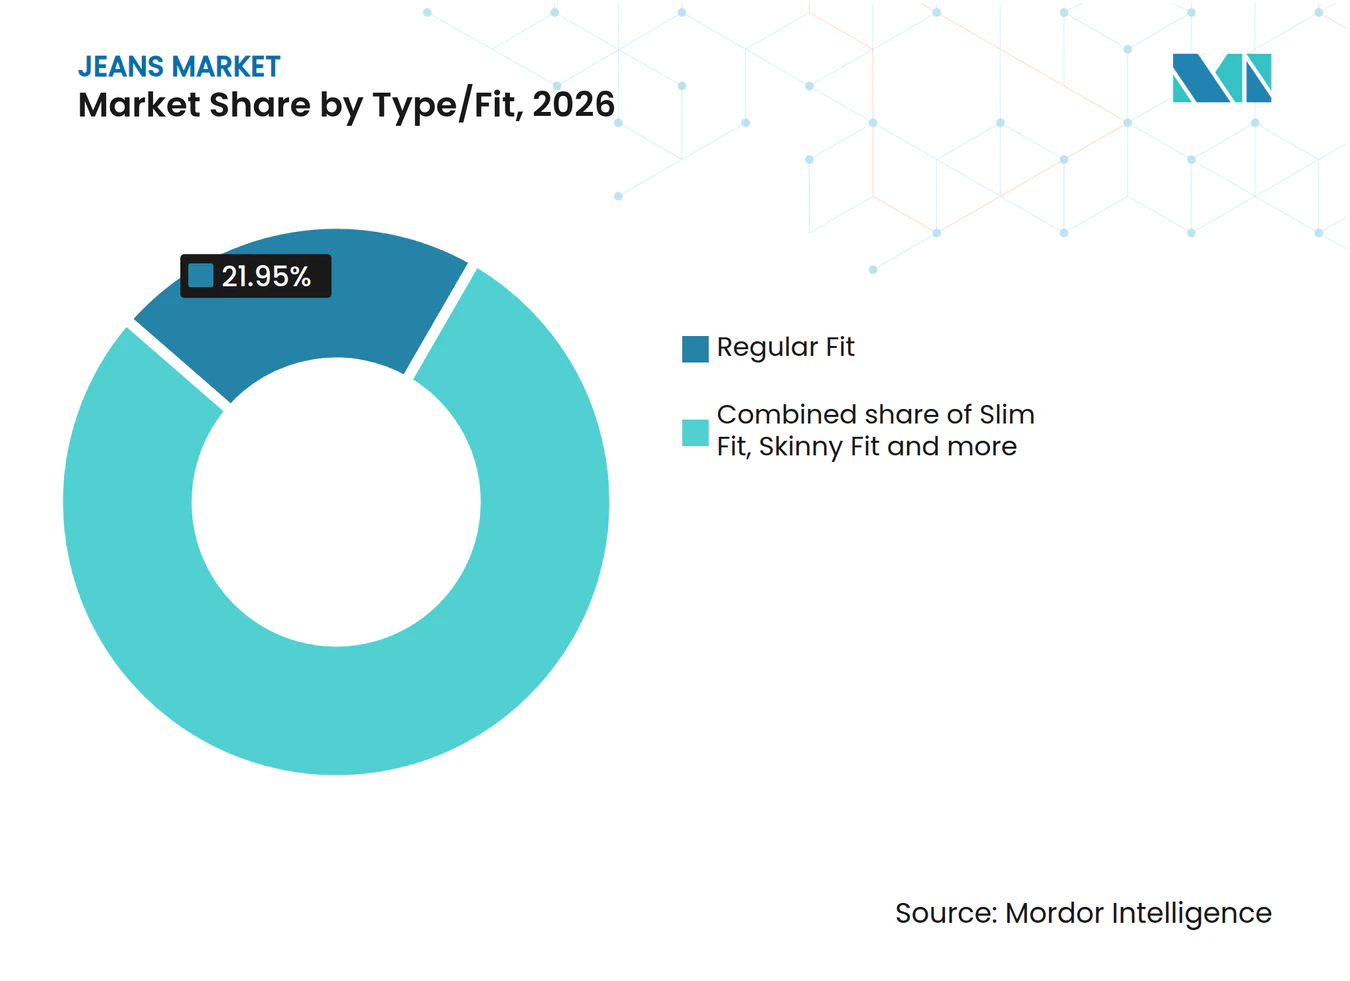
- Par type/coupe, la coupe régulière détenait une part de marché du jean de 21,95 % en 2026, tandis que la coupe slim devrait croître à un CAGR de 4,85 % sur 2027-2032.
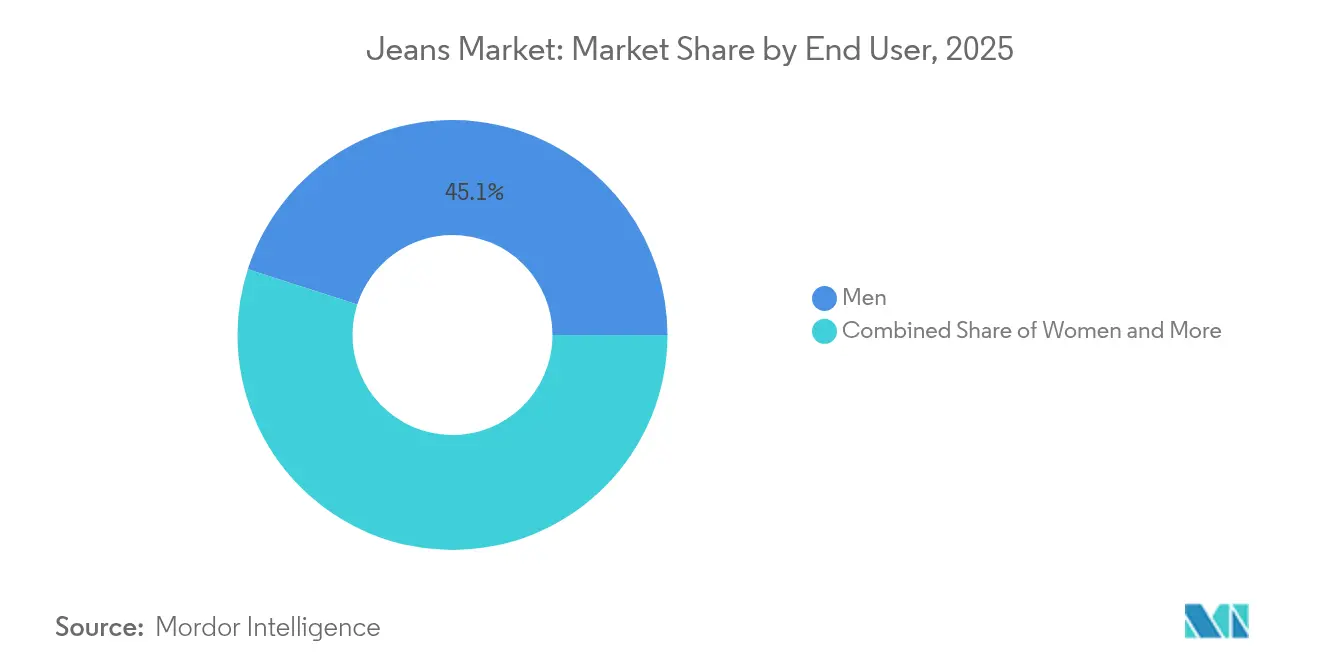
- Les hommes ont dominé les catégories d'utilisateurs finaux avec une part de 44,59 % de la taille du marché du jean en 2026, tandis que les femmes devraient croître à un CAGR de 5,5 % sur 2027-2032.
- Par catégorie de prix, les jeans grande consommation représentaient 66,46 % du chiffre d'affaires du marché en 2026, et les jeans premium devraient croître à un CAGR de 5,25 % sur 2027-2032.
- Parmi les canaux de distribution, les supermarchés et hypermarchés représentaient 28,54 % du chiffre d'affaires du marché en 2026, tandis que les magasins de vente au détail en ligne devraient croître à un CAGR de 6,85 % sur 2027-2032.
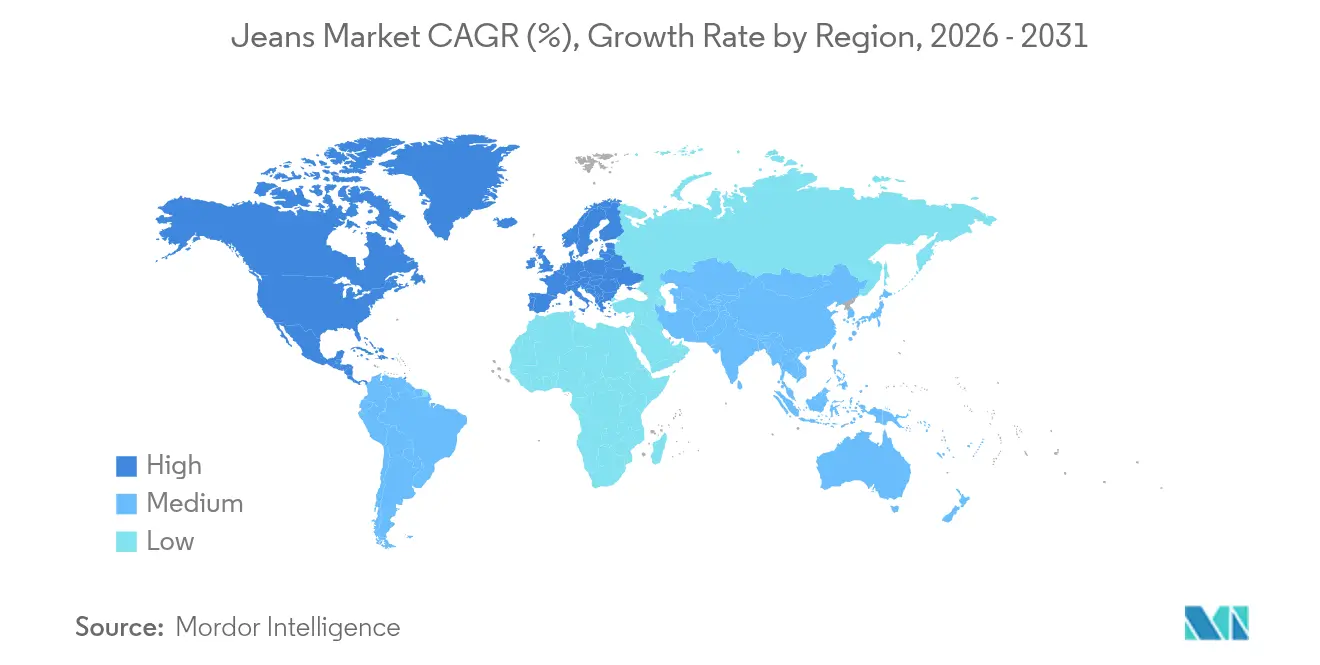
- Par géographie, l'Asie-Pacifique représentait 32,42 % du chiffre d'affaires du marché en 2026, et l'Amérique du Nord devrait croître à un CAGR de 4,55 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Tendances de la mode et préférences des consommateurs | +1.8% | Les États-Unis | Court terme (≤ 2 ans) |
| Préférence croissante pour le denim premium et de marque | +1.4% | États-Unis, Canada et Japon | Moyen terme (2-4 ans) |
| Avancées technologiques dans les tissus et les finitions | +1.1% | Japon et Inde | Long terme (≥ 4 ans) |
| Durabilité et innovations écologiques | +0.9% | Europe, Amérique du Nord et Moyen-Orient | Moyen terme (2-4 ans) |
| Personnalisation et customisation | +0.5% | Ville de Milan | Moyen terme (2-4 ans) |
| Collaborations avec des célébrités et des influenceurs | +0.4% | Amérique du Nord, Royaume-Uni, Chine et Japon | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Tendances de la mode et préférences des consommateurs
La demande de jeans dépend de la capacité à rendre un vêtement porté fréquemment suffisamment confortable pour conserver sa place dans la garde-robe quotidienne. De mars à septembre 2025, près de 40 % des 3 899 consommateurs américains interrogés dans les vagues 1 à 4 ont déclaré que le jean était le bas qu'ils portaient le plus souvent. Dans la même enquête, 93 % ont jugé le confort et 92 % la coupe extrêmement importants lors du choix d'un jean. Cette combinaison donne aux marques de denim une raison de renouveler les silhouettes sans traiter la nouveauté visuelle comme une différenciation suffisante. Une coupe tendance qui compromettrait ces attributs irait à l'encontre des priorités identifiées par les répondants. Les changements de silhouette qui préservent le confort et la coupe protègent l'attrait d'usage fréquent qui maintient le jean dans la rotation hebdomadaire.
Préférence croissante pour le denim premium et de marque
Le denim premium offre à une marque un moyen d'approfondir sa relation avec les consommateurs à travers des produits à prix plus élevés. Levi Strauss & Co. a indiqué que Blue Tab a été lancé au Japon en 2025 et a atteint les États-Unis et le Canada en mai de la même année via des magasins sélectionnés et Levi.com. Au troisième trimestre 2026, la société a signalé une forte croissance à deux chiffres de l'activité Blue Tab, qui comprend le denim, le cachemire et la maille premium, avec une solidité dans les produits pour hommes et femmes. La société a également signalé des gains de parts de marché aux États-Unis dans son segment Blue Tab à partir de 100 USD au cours de ce trimestre. Ces résultats associent une proposition denim distincte à un assortiment premium plus large. Le positionnement premium de Blue Tab s'étend du denim au cachemire et à la maille, offrant à la marque un assortiment à prix plus élevé au-delà du jean.
Avancées technologiques dans les tissus et les finitions
L'innovation dans les tissus peut stimuler la demande de jeans lorsqu'une nouvelle fibre devient une spécification que les filatures peuvent reproduire. En 2026, le producteur de fibres Lenzing s'est associé au fabricant japonais de denim Kaihara pour lancer une collection de denim intégrant 3 types de fibres TENCEL Lyocell pour les applications denim. Le réseau de partenaires de filature TENCEL Lyocell HV100 de Lenzing est passé de 17 filatures dans 5 pays lors de son lancement en octobre 2025 à près de 50 dans 13 pays en octobre 2026, incluant pour la première fois des filatures indiennes. Pour une marque, un réseau de partenaires plus large offre davantage de filatures à solliciter lors du développement d'une spécification de jean à base de fibres. Ce choix d'approvisionnement peut rendre le renouvellement d'un assortiment moins dépendant d'une seule filature partenaire de programme.
Durabilité et innovations écologiques
La durabilité peut soutenir la demande de denim lorsque les changements de matières font partie d'un assortiment commercialement significatif. Mavi Jeans a indiqué que ses produits All Blue ont généré 68 % de son chiffre d'affaires total en denim en 2025.[1] En juillet 2026, H&M a ajouté 2 styles de denim pour hommes à son assortiment standard dans des marchés européens, turcs, nord-américains et moyen-orientaux sélectionnés, en utilisant des fibres lyocell contenant 30 % de pâte Circ recyclée. Le premier résultat établit une base de ventes substantielle au niveau de la marque, tandis que le second démontre l'entrée de matières recyclées dans la distribution commerciale ordinaire. Ensemble, ils soutiennent la compétition à travers des choix de produits identifiables plutôt que de traiter la durabilité uniquement comme un message d'entreprise. Le placement en assortiment standard donne aux fournisseurs de matières un rôle dans la gamme denim principale d'un détaillant au-delà d'un lancement de collection unique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Concurrence intense des vêtements alternatifs | -0.7% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Produits contrefaits et de mauvaise qualité | -0.6% | Le Royaume-Uni | Court terme (≤ 2 ans) |
| Coûts de production élevés | -0.4% | Bangladesh | Moyen terme (2-4 ans) |
| Incertitudes tarifaires et de politique commerciale | -0.3% | États-Unis et Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Concurrence intense de l'habillement alternatif
Les vêtements alternatifs élargissent l'obstacle concurrentiel d'un fournisseur de jeans au-delà des autres marques de denim. Dans son rapport annuel de l'exercice 2025, Levi Strauss & Co. a identifié parmi ses concurrents pour les dépenses discrétionnaires les entreprises de vêtements de sport et d'activité, les marques de pantalons chino, les marques distributeurs des détaillants et les sites de commerce électronique. Cette diversité fait de la rivalité au sein du jean seulement une partie de la contrainte commerciale à laquelle la société est confrontée. Un fournisseur peut améliorer sa position face à une autre marque de denim sans sécuriser un achat qui irait plutôt vers des vêtements alternatifs. Pour les marques de jean, cela crée une pression pour justifier le rôle du vêtement dans la garde-robe ainsi que sa distinction par rapport aux autres jeans. La différenciation denim seule ne peut pas résoudre la concurrence pour l'occasion vestimentaire elle-même.
Produits contrefaits et de mauvaise qualité
Les contrefaçons transforment un achat de vêtement d'occasion en un litige coûteux pour l'acheteur. L'Office de la propriété intellectuelle du Royaume-Uni a décrit des surpaiements et des litiges de remboursement prolongés parmi les acheteurs britanniques de vêtements d'occasion ayant rencontré des contrefaçons. Il a rapporté que 14 % de ces acheteurs ont été dissuadés de faire des achats d'occasion de manière générale. Pour un vendeur de vêtements d'occasion au Royaume-Uni, ce schéma implique un risque s'étendant au-delà de la valeur de l'article contesté à la volonté de revenir sur le canal. La perte financière et les efforts nécessaires pour obtenir un remboursement donnent aux acheteurs concernés une raison de quitter la revente de vêtements même après la fin de la transaction initiale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type/coupe :
la continuité de la coupe et le renouvellement de la garde-robe façonnent la demandeLa coupe régulière représentait une part de 21,95 % de la taille du marché du jean en 2026. En tant que silhouette polyvalente du quotidien, elle sert les acheteurs qui remplacent des paires usées et souhaitent conserver une coupe familière dans leur garde-robe. Ce rôle de remplacement lie la demande au renouvellement d'une garde-robe de jeans établie, donnant au segment une base de volume au-delà des changements saisonniers de silhouette. Les marques défendant ce cœur de métier se différencient par le tissu, la finition et le prix, l'achat de remplacement suivant ayant plus de poids commercial que de convaincre un propriétaire de changer de coupe.
La coupe slim est le segment à la croissance la plus rapide, avec un CAGR prévu de 4,85 % sur 2027-2032. Une analyse denim d'Old Navy a révélé que les jeans slim étaient 43 % plus populaires d'un mois à l'autre dans les recherches Google et les publications en ligne, bien qu'elle n'ait pas mesuré les achats. Les détaillants de prêt-à-porter masculin américains ont rapporté en août 2025 que les clients masculins possédaient déjà de nombreux jeans slim et n'étaient pas pressés d'en acheter davantage. Les ventes de jeans bootcut chez Stitch Fix ont augmenté de plus de 200 % sur les 6 mois débutant en septembre 2024, les styles taille haute stimulant la croissance parmi ses clientes âgées de 50 ans et plus. Convertir l'intérêt renouvelé pour la coupe slim en achats de remplacement est l'opportunité pour les marques qui servent ces propriétaires existants.



Par utilisateur final :
la présence en commerce de détail masculin rencontre la demande de silhouettes fémininesLes jeans pour hommes détenaient une part de 44,59 % du chiffre d'affaires du marché en 2026. Mavi Jeans a rapporté que les hommes représentaient 62 % de son mix de ventes au détail global en Turquie au cours du premier semestre de son exercice fiscal 2026, du 1er février au 31 juillet. Ce mix au niveau de l'entreprise illustre la prédominance d'un commerce de détail masculin au sein d'un opérateur de prêt-à-porter axé sur le jean. Pour les fournisseurs de denim, un commerce masculin établi peut constituer un accès à l'acheteur via une offre vestimentaire plus large.
Les femmes sont le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR prévu de 5,5 % sur 2027-2032. Levi Strauss & Co. a signalé une forte demande pour les silhouettes à jambe large dans son activité de bas pour femmes au troisième trimestre 2026, tandis que la pression directe aux consommateurs était la plus prononcée dans cette même activité. Cela sépare la demande pour une silhouette particulière de la performance du canal de vente. Pour les fournisseurs de jeans pour femmes, une coupe attrayante ne résout pas en elle-même l'exécution de la catégorie plus large. L'ouverture la plus solide consiste à aligner une nouvelle offre de coupe avec un canal capable de convertir cette demande de produit en ventes.

Par catégorie :
le volume au détail et la participation premium façonnent des offres distinctesLes jeans grande consommation représentaient une part de marché du jean de 66,46 % en 2026. Penneys, un détaillant de mode à petit prix, a rapporté que ses clients en Irlande achetaient en moyenne plus de 2 000 paires de jeans par jour en 2025. Ce débit quotidien fournit un exemple concret de l'échelle qu'un détaillant de vêtements orienté vers la valeur peut apporter au jean, faisant de la demande unitaire un élément central du dossier commercial d'un fournisseur.
Les jeans premium sont le segment à la croissance la plus rapide, avec un CAGR prévu de 5,25 % sur 2027-2032. Dans son rapport de l'exercice 2025, Levi Strauss & Co. a signalé une forte réponse des consommateurs à Blue Tab, son expression de marque la plus premium, tout en qualifiant l'opportunité de précoce. La société a également décrit le segment du denim premium comme largement sous-pénétré par sa propre marque. Cette position crée une voie commerciale pour élargir la participation d'une marque via une offre jean de niveau supérieur, la réponse des acheteurs guidant l'ampleur de son extension.
Par canal de distribution :
la présence physique rencontre la croissance du commerce électroniqueLes supermarchés et hypermarchés représentaient 28,54 % du chiffre d'affaires du marché en 2026. Le 31 janvier 2026, Walmart États-Unis exploitait 3 566 supercenters d'une superficie moyenne de 178 000 pieds carrés. En avril 2025, Walmart a rapporté que son outil de mode permettait de faire passer des collections vestimentaires du concept aux rayons et en ligne en 6 à 8 semaines, raccourcissant le processus de lancement d'environ 18 semaines. Pour un opérateur tel que Walmart, la présence physique et un cycle de développement de prêt-à-porter plus court constituent des moyens complémentaires de soutenir son offre vestimentaire. Un fournisseur vendant dans des supercenters est en concurrence sur la rapidité avec laquelle une tendance devient un produit référencé ainsi que sur l'accès aux rayons.
Les magasins de vente au détail en ligne sont le segment à la croissance la plus rapide, avec un CAGR prévu de 6,85 % sur 2027-2032. Les revenus nets du commerce électronique à l'échelle de l'entreprise de Levi Strauss & Co. ont augmenté de 10 % sur les bases déclarées et organiques au troisième trimestre clos le 30 août 2026, par rapport au trimestre de l'année précédente. Les revenus totaux en vente directe aux consommateurs, qui incluent les magasins physiques, ont augmenté de 2 % sur les deux bases au cours de la même période. Ce contraste identifie la vente en ligne comme une source de croissance distincte au sein du canal direct plus large de cette entreprise. Distinguer le commerce électronique du réseau de vente directe plus large donne aux marques de jean une base plus claire pour l'investissement dans les canaux.
Analyse géographique
Marché du jean en Asie-Pacifique
L'Asie-Pacifique représentait une part de marché du jean de 32,42 % en 2026. Fast Retailing a rapporté une croissance des revenus des vêtements décontractés UNIQLO d'une année sur l'autre de 11,3 % en Grande Chine et de 30,7 % combinés en Corée du Sud et dans la région Asie du Sud-Est, Inde et Australie d'UNIQLO au cours de l'exercice 2026, qui s'est terminé le 31 août. La croissance dans ces régions opérationnelles distinctes indique une plateforme de vente au détail de prêt-à-porter en expansion à travers laquelle les fournisseurs de denim peuvent approcher plusieurs marchés d'acheteurs asiatiques. Se concentrer uniquement sur la Grande Chine passerait à côté de la croissance combinée plus forte d'UNIQLO en Corée du Sud et dans sa région Asie du Sud-Est, Inde et Australie.
Marché du jean en Amérique du Nord
L'Amérique du Nord est la région à la croissance la plus rapide, avec un CAGR prévu de 4,55 % sur 2027-2032. Target a signalé une croissance de sa catégorie denim aux États-Unis en 2025. Levi Strauss & Co. a rapporté un chiffre d'affaires américain à l'échelle de l'entreprise inférieur de 1 % au niveau de l'année précédente au troisième trimestre clos le 30 août 2026. Ces exemples indiquent que le développement de catégorie par les détaillants constitue une voie de croissance commerciale même lorsque le chiffre d'affaires américain global d'un propriétaire de marque individuel est globalement stable. Les gains de catégorie de Target en 2025 montrent une voie de croissance nord-américaine menée par les détaillants qui ne dépend pas du chiffre d'affaires américain d'une seule marque.
L'enquête 2025 de Doha Festival City au Qatar a révélé que ses acheteurs Millennials et Génération Z manifestaient un intérêt pour la mode streetwear et la mode modeste. En France, la valeur des ventes de prêt-à-porter et de textiles a augmenté de 2,5 % en ligne et a diminué de 2,4 % dans les magasins physiques en juillet 2026 par rapport à juillet 2025. Riachuelo a rapporté que ses ventes de jeans au Brésil ont augmenté de 9,6 % de janvier à août 2026 par rapport à la même période en 2025.[2] Les ventes au détail réelles en Afrique du Sud dans les commerces de textiles, vêtements, chaussures et articles en cuir ont augmenté de 2,9 % d'une année sur l'autre en juillet 2026 aux prix constants de 2019. Le gain en ligne de la France face au recul des magasins favorise les assortiments prêts pour le commerce en ligne, tandis que la croissance des ventes de jeans de Riachuelo au Brésil et la croissance du commerce de détail vestimentaire en Afrique du Sud favorisent les fournisseurs vendant via des détaillants établis.
Éditions régionales
Cadre réglementaire et perspectives
Ces juridictions sélectionnées sont comparées du point de vue des fabricants et importateurs préparant des jeans couverts pour la vente au détail. La comparaison porte sur les informations produit, la sécurité des textiles et les responsabilités associées à la mise sur le marché. En Allemagne, l'Office d'État du Brandebourg pour la sécurité au travail, la protection des consommateurs et la santé (LAVG) contrôle les étiquettes textiles dans le commerce physique et en ligne.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Arabie saoudite |
|---|---|---|---|---|---|
| Autorité principale | Commission fédérale du commerce | Inmetro | LAVG du Brandebourg, exemple d'un État fédéré | Ministère de l'Industrie et des Technologies de l'Information | Organisation saoudienne des normes, de la métrologie et de la qualité |
| Instruments clés ou orientation | 16 CFR Partie 423 étiquetage d'entretien, avec exemptions et alternatives applicables | Portaria 118/2021 étiquetage textile | Règlement (UE) n° 1007/2011 et loi sur l'étiquetage des textiles (Textilkennzeichnungsgesetz) | Code de sécurité textile obligatoire GB 18401-2010 | Règlement technique sur les produits textiles, édition 2 |
| Effet commercial | Informations d'entretien accessibles, également sur l'emballage ou une étiquette volante lorsqu'elles sont dissimulées | Informations permanentes et visibles en portugais, y compris la taille le cas échéant | Étiquetage ou marquage de la composition en fibres en langue allemande pour les produits de vente au détail couverts | Conformité au code de sécurité textile obligatoire applicable | Conformité aux exigences textiles applicables de l'édition 2 |
| Attractivité actuelle de la politique | Moyen | Élevé | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement | Durcissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Les États-Unis et la Chine sont notés Moyen avec Sans changement car ils maintiennent des bases établies en matière d'informations d'entretien et de sécurité, la pétition sur l'étiquette numérique aux États-Unis laissant les obligations opérationnelles intactes. Les notes Élevé et Sans changement du Brésil reflètent une voie d'étiquetage en portugais établie sans enregistrement Inmetro ni autorisation d'importation Inmetro, suite à ses délais d'adaptation antérieurs. Les notes Moyen et Durcissement de l'Allemagne reflètent l'étiquetage des fibres en langue allemande et les coûts de fin de vie prescrits pour les producteurs mettant pour la première fois des textiles couverts sur les marchés nationaux, avec une mise en œuvre prévue en 2028. Les notes Moyen et Sans changement de l'Arabie saoudite reflètent l'édition 2 obligatoire et ses fenêtres de mise en œuvre et de correction écoulées.
Étapes de la chaîne de valeur
La chaîne de valeur compare la façon dont les fournisseurs de fibres, les filatures de denim, les fabricants de vêtements et les vendeurs de marque captent les revenus d'une paire finie. UNIQLO travaille avec Kaihara sur du denim approvisionné selon des normes de filature et des spécifications de teinture spécifiques. Levi Strauss & Co. a approvisionné la quasi-totalité de ses produits auprès de fabricants sous contrat indépendants au cours de l'exercice 2025, ces fabricants achetant le tissu et fabriquant les produits. Ces relations placent le contrôle des spécifications et les achats de tissu à des points différents, rendant la coordination entre la marque, la filature et le fabricant commercialement importante.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en fibres | Producteurs de fibres à base de bois tels que Lenzing | Ventes de fibres | Adéquation des propriétés des fibres à la construction du denim | Qualifier des options de fibres alternatives appropriées |
| Production de tissu denim | Filatures de denim telles que Kaihara et Saitex | Ventes de tissu denim | Reproduction des exigences de filature et de teinture spécifiées | Approuver le tissu selon des spécifications partagées |
| Fabrication de jeans | Fabricants de jeans tels que Saitex | Ventes de vêtements finis | Risque de concentration d'usines identifié dans le dépôt de l'exercice 2025 de Levi Strauss & Co. | Qualifier des usines alternatives avec des capacités de production équivalentes |
| Distribution de marque et vente au détail | Propriétaires de marques et détaillants tels que Levi Strauss & Co. | Ventes en gros et ventes directes au détail | Coordination des formats de vente au détail tiers et en propre | Définir des rôles complémentaires pour la vente en gros et la vente directe |
| Source: Mordor Intelligence | ||||
Levi Strauss & Co. a averti dans son dépôt de l'exercice 2025 qu'une plus grande concentration au niveau des usines pourrait exposer le volume de produits contractés à des perturbations. Lorsqu'une marque fixe des exigences matérielles détaillées, une usine alternative doit avoir accès à la même spécification de production. Une usine de secours est la plus utile lorsque la marque et la filature de denim peuvent transférer ces exigences produit avec l'ordre de fabrication.
Paysage concurrentiel
Concentration du Marché
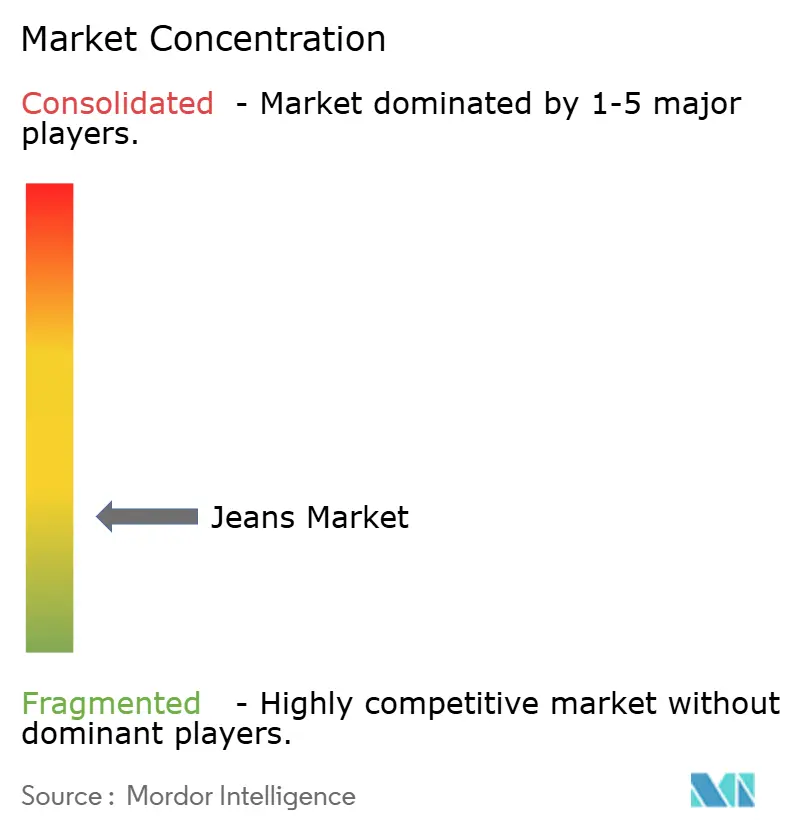
La concurrence est dispersée entre les propriétaires de marques de denim et les groupes de vente au détail de prêt-à-porter plus larges, plusieurs grandes entreprises partageant l'accès aux consommateurs. Kontoor Brands Inc. (Wrangler, Lee), Levi Strauss & Co., Gap Inc., Hennes & Mauritz AB et PVH Corp. se font concurrence à travers des marques de denim et des activités de prêt-à-porter plus larges. La marque H&M de Hennes & Mauritz AB comptait 3 579 magasins au 31 août 2026.[3] Cette empreinte illustre comment un grand détaillant de mode peut apporter un accès physique à la même décision d'achat du consommateur qu'une marque de denim spécialisée.
En mai 2026, Kontoor Brands a accepté de vendre son activité Lee mondiale à Authentic Brands Group, sous réserve des approbations réglementaires et des conditions de clôture habituelles, indiquant que cela renforcerait sa concentration sur Wrangler et Helly Hansen. Au cours de 2026, H&M Group a continué à mettre à jour les agencements de magasins, la présentation et la technologie pour améliorer l'expérience client et l'interaction entre les canaux. Ces mouvements placent la concentration du portefeuille et l'exécution au détail aux côtés de la conception de produits comme choix concurrentiels, une entreprise acceptant de vendre une marque et une autre travaillant sur son environnement d'achat. Si la vente de Lee se conclut, la concentration déclarée de Kontoor sur Wrangler et Helly Hansen renforcerait son contraste avec la stratégie d'exécution au détail plus large de H&M Group.
PVH Corp. a rapporté que le chiffre d'affaires mondial de la marque Calvin Klein a augmenté de 3 % au cours de l'exercice 2025 par rapport à l'exercice 2024, soit moins de 1 % sur une base à taux de change constant. Dans son rapport de l'exercice 2025, H&M Group a rapporté avoir fourni des contributions au développement des critères obligatoires d'écoconception pour le prêt-à-porter textile dans le cadre du règlement de l'UE sur l'écoconception pour des produits durables. Ses objectifs déclarés pour cet engagement comprenaient des produits textiles plus durables et plus recyclables. Un détaillant engagé dans le développement des critères que le prêt-à-porter textile doit respecter dans l'UE est bien positionné pour anticiper les exigences de durabilité et de recyclabilité dans ses propres gammes de jeans.
Leaders du secteur du jean
-
Kontoor Brands Inc. (Wrangler, Lee)
-
Levi Strauss & Co.
-
Gap Inc.
-
Hennes & Mauritz AB
-
PVH Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Jeans Entreprises couvertes dans ce rapport
- Levi Strauss & Co.
- Kontoor Brands Inc. (Wrangler, Lee)
- PVH Corp.
- Gap Inc.
- Hennes & Mauritz AB
- Inditex (Zara)
- Diesel S.p.A.
- American Eagle Outfitters
- Fast Retailing Co. (Uniqlo)
- G-Star RAW
- AG Adriano Goldschmied
- Mavi Jeans
- Nudie Jeans
- Fashion Box S.p.A. (Replay)
- Iconix International
- Marks & Spencer Group plc
- ACON Investments (True Religion)
- Big John Co.
- Pepe Jeans London
- VF Corp. (Timberland, The North Face)
Opportunités clés pour les acteurs du marché
Les opportunités comparent les façons de vendre des jeans à mesure que les informations produit et la responsabilité élargie des producteurs (REP) deviennent plus pertinentes pour l'accès au marché de l'UE. La Commission européenne prévoit indicativement un acte délégué sur l'écoconception des vêtements textiles et le Passeport numérique de produit pour le quatrième trimestre 2027, le calendrier étant soumis à d'autres travaux législatifs et techniques. La directive (UE) 2025/1892 est entrée en vigueur le 16 octobre 2025, exigeant des États membres qu'ils établissent des régimes de REP d'ici le 17 avril 2028 pour les produits listés mis pour la première fois sur leurs marchés, y compris les vêtements couverts. Ces jalons font de la préparation des produits et de la mise sur le marché national des décisions liées pour un vendeur de jeans.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Assortiments de jeans avec dossiers produits | Exigences prévues en matière d'écoconception textile et de passeport numérique | Marques de jean et acheteurs au détail de l'UE | Constituer des dossiers produits adaptables autour de styles de jeans individuels | Les exigences textiles définitives dépendent de l'acte délégué | Marques de jean disposant de dossiers produits utilisables |
| Lancements de jeans dans des pays de l'UE supplémentaires | Régimes de REP nationaux obligatoires pour les premières mises sur le marché couvertes | Marques mettant pour la première fois des jeans couverts sur le marché d'un État membre | Planifier la participation nationale à la REP parallèlement au lancement au détail | Exigences de participation nationale et de responsabilité des producteurs | Marques de jean capables de gérer les obligations nationales |
| Revente au détail de jeans d'occasion triés | La politique de REP textile favorise la collecte et le tri pour la réutilisation | Détaillants et acheteurs de jeans d'occasion | Sélectionner des jeans collectés portables pour une offre de revente aux consommateurs | Exigences de condition et de tri pour les jeans commercialisables | Détaillants de jeans d'occasion |
| Source: Mordor Intelligence | |||||
Préparer un assortiment autour d'un dossier produit clair et d'un rôle de producteur défini donne à une marque une base plus solide pour chaque lancement dans l'UE. Les informations produit peuvent être affinées au fur et à mesure que les règles déléguées se développent, tandis que la première mise sur le marché du produit couvert détermine la responsabilité nationale du producteur concerné. L'ouverture la plus ferme est la mise sur le marché national, car les États membres doivent avoir des régimes de REP en place d'ici le 17 avril 2028, tandis que la date indicative de la Commission pour le quatrième trimestre 2027 concernant les règles sur les dossiers produits est indicative et peut évoluer.
Développements industriels récents dans Marché du Jeans
- Juillet 2026 : H&M a introduit 2 styles de denim pour hommes utilisant des fibres lyocell contenant 30 % de pâte Circ recyclée dans son assortiment standard, avec une disponibilité en ligne et dans des magasins sélectionnés sur les marchés européens, turcs, nord-américains et moyen-orientaux.
- Juillet 2026 : Gap a lancé The Hailey Jean, une capsule denim en édition limitée réalisée avec Hailey Bieber, sur Gap.com avec des styles sélectionnés dans les magasins Gap en Amérique du Nord le 16 juillet, et au Japon le 17 juillet.
- Mai 2026 : Kontoor Brands a signé un accord définitif pour vendre son activité Lee mondiale à Authentic Brands Group, sous réserve des approbations réglementaires requises et des conditions de clôture habituelles.
Marché du Jeans Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché mondial du jean mesure les dépenses annuelles des consommateurs en jeans, c'est-à-dire les pantalons ou trousers en denim, dans le monde entier. La valeur est comptabilisée au moment de la vente au détail au consommateur et classée par coupe, utilisateur final, catégorie, canal de distribution et région.
Exclusions du périmètre : le tissu denim vendu par les fournisseurs textiles, les vestes en denim, les jupes et autres vêtements non-jean, les pantalons ou trousers non-denim, et les retouches de jeans vendues séparément sont exclus.
Aperçu de la segmentation
- Par type/coupe
- Coupe régulière
- Coupe slim
- Coupe skinny
- Bootcut
- Évasé
- Autres
- Par utilisateur final
- Hommes
- Femmes
- Enfants
- Par catégorie
- Grande diffusion
- Premium
- Par canal de distribution
- Supermarchés / Hypermarchés
- Magasins spécialisés
- Magasins de vente au détail en ligne
- Autres canaux
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Suède
- Belgique
- Pologne
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Thaïlande
- Singapour
- Indonésie
- Corée du Sud
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Afrique du Sud
- Arabie saoudite
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources statistiques publiques telles que les enquêtes sur les budgets des ménages d'Eurostat et les statistiques de consommation des ménages aident à évaluer les dépenses vestimentaires, les mouvements de prix et les changements dans les dépenses des ménages sur les marchés européens. Les indicateurs du développement mondial de la Banque mondiale fournissent un contexte comparable de consommation des ménages et de revenus, tandis que le cadre des statistiques du commerce international des marchandises de la Division des statistiques des Nations Unies et UN Comtrade informent les vérifications croisées des flux commerciaux de prêt-à-porter et de la couverture par pays.
Les rapports annuels des entreprises, les dépôts 10-K, les présentations aux investisseurs, les publications statistiques nationales, les publications spécialisées dans le commerce du prêt-à-porter et la couverture de presse réputée fournissent des preuves complémentaires sur les ventes de denim, les empreintes au détail, les prix, l'approvisionnement, les lancements de produits, l'activité des canaux, le mix produit et les conditions au détail. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées avec des dirigeants de marques de denim et de détaillants, des responsables du merchandising et des catégories, des spécialistes de l'approvisionnement et des analystes régionaux du prêt-à-porter peuvent tester les preuves secondaires sur la demande des consommateurs, les prix au détail, le mix produit et les évolutions des canaux. Les analystes peuvent utiliser les répondants pour clarifier les lacunes dans les données par pays ou par segment, comparer les conditions opérationnelles déclarées dans les régions mondiales et trianguler tout désaccord matériel par rapport aux données publiques indépendantes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs de plus petite taille : 20 % | Managers : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
L'analyste estime la valeur au détail mondiale à partir de la demande des consommateurs de haut en bas, en utilisant les dépenses vestimentaires des ménages, les tendances démographiques et de revenus, les mouvements de prix du prêt-à-porter et l'activité au détail comme indicateurs de la capacité d'achat et de la croissance de la valeur. Les données commerciales publiques et les dépôts d'entreprises fournissent des vérifications indépendantes de la demande régionale et de l'orientation des canaux, tandis que les preuves des consommateurs et des détaillants soutiennent la répartition de la valeur entre les coupes, les utilisateurs finaux, les catégories grande consommation et premium, les canaux de vente au détail et les régions. Les parts de segments historiques sont construites à partir des ventes de catégories déclarées et des preuves de canaux, puis ajustées uniquement lorsque les tendances de produits ou d'achats observées soutiennent un changement.
L'analyse de scénarios porte le marché vers l'avenir en utilisant des trajectoires alternatives pour les dépenses des ménages, les prix du prêt-à-porter, le mix premium et l'expansion du commerce de détail en ligne. Lorsque les séries par pays utilisent des calendriers ou des bases de prix différents, l'analyste aligne les périodes et vérifie les variations de prix avant que le signal de demande n'entre dans les prévisions. Des vérifications ascendantes sélectives multiplient les prix de vente au détail échantillonnés par des volumes de paires plausibles ou agrègent les preuves des fournisseurs et des canaux, puis comparent ces résultats avec le total descendant. Lorsque ces vérifications laissent des lacunes, des indicateurs publics comparables et des preuves de répondants aident à délimiter l'estimation. Lorsqu'une source ne peut pas séparer les jeans du prêt-à-porter plus large, l'analyste l'utilise uniquement comme vérification de vraisemblance et recherche un signal de vente au détail spécifique aux jeans. Les répondants peuvent examiner la direction et la pertinence des entrées de prévisions individuelles, tandis que les analystes testent leurs retours par rapport aux données publiées avant de modifier une variable.
Cycle de validation des données et de mise à jour
Les analystes triangulent les signaux de dépenses des consommateurs, de prix du prêt-à-porter, de commerce et de vente au détail des entreprises, enquêtent sur les valeurs aberrantes et les écarts matériels, et les résolvent par des vérifications de sources, une révision des calculs et la révision d'un second analyste avant la validation. Ils recontactent les répondants lorsque de nouvelles preuves contredisent une entrée déclarée ou laissent une lacune conséquente, actualisent le modèle annuellement, le mettent à jour plus tôt après des événements de marché matériels, et effectuent une nouvelle révision avant chaque livraison.
Taille du marché du jean selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial du jean mesure les dépenses annuelles des consommateurs en jeans, c'est-à-dire les pantalons ou trousers en denim, dans le monde entier.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. L'analyste estime la valeur au détail mondiale à partir de la demande des consommateurs de haut en bas, en utilisant les dépenses vestimentaires des ménages, les tendances démographiques et de revenus, les mouvements de prix du prêt-à-porter et l'activité au détail comme indicateurs de la capacité d'achat et de la croissance de la valeur.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 109,1 milliards USD (2027) | |
| Cabinet de conseil mondial A | 91,2 milliards USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 16,4 % à la valeur 2027 de ce rapport de 109,1 milliards USD, 2 ans plus tard. La page indique une année de base antérieure et projette une croissance continue, de sorte que son estimation précède la mesure de l'année en cours du rapport. |
| Cabinet de conseil mondial B | 92,82 milliards USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 14,9 % à la valeur 2027 de ce rapport de 109,1 milliards USD, 2 ans plus tard. La page indique une année de base antérieure et projette une croissance continue, de sorte que son estimation précède la mesure de l'année en cours du rapport. |
Les analystes de Mordor Intelligence triangulent les signaux de dépenses des consommateurs, de prix du prêt-à-porter, de commerce et de vente au détail des entreprises, enquêtent sur les valeurs aberrantes et les écarts matériels, et les résolvent par des vérifications de sources, une révision des calculs et la révision d'un second analyste avant la validation.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du jean et ses prévisions de croissance ?
La taille est projetée à 109,1 milliards USD en 2027 et à 133,3 milliards USD d'ici 2032, avec un CAGR de 4,1 % sur 2027-2032.
Qu'est-ce qui soutient la demande de jeans ?
Les priorités accordées au confort et à la coupe par les consommateurs américains soutiennent la demande, aux côtés du positionnement premium de Levi Strauss & Co. et des 2 styles de denim pour hommes en fibres recyclées de H&M.
Quelle coupe de jean détient la plus grande part ?
La coupe régulière était en tête avec 21,95 % du chiffre d'affaires des ventes de jeans en 2026, tandis que la coupe slim devrait croître à un CAGR de 4,85 % sur 2027-2032.
Quelles entreprises se font concurrence dans le secteur du jean ?
Kontoor Brands Inc. (Wrangler, Lee), Levi Strauss & Co., Gap Inc., Hennes & Mauritz AB et PVH Corp. sont les principaux concurrents.
Qu'est-ce qui pourrait freiner la demande de jeans ?
Levi Strauss & Co. identifie les entreprises de vêtements de sport et d'activité parmi ses concurrents. Les rencontres avec des contrefaçons ont également dissuadé certains acheteurs britanniques de vêtements d'occasion de la revente.
Quelle région affiche les meilleures perspectives de croissance pour le jean ?
L'Amérique du Nord devrait croître à un CAGR de 4,55 % sur 2027-2032. L'Asie-Pacifique détenait 32,42 % du chiffre d'affaires du secteur en 2026.