
Taille et part du marché des équipements de traitement des minéraux au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
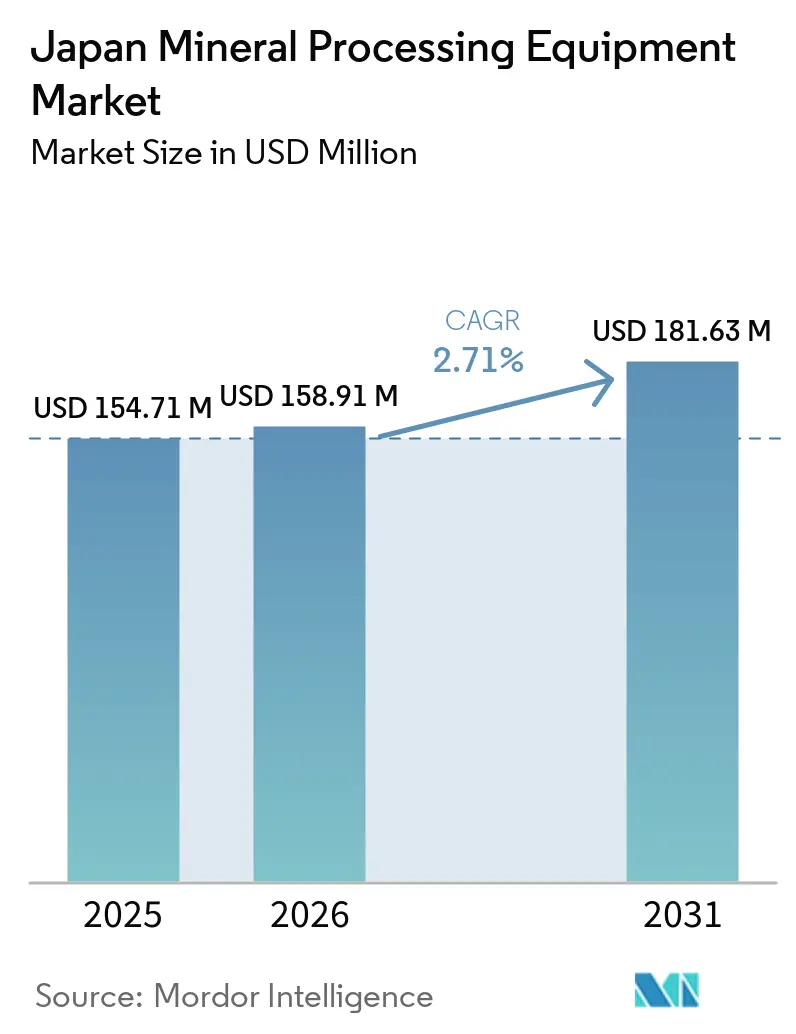
| Taille du Marché (2026) | 158.91 Millions de dollars américains |
| Taille du Marché (2031) | 181.63 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 2.71 % |
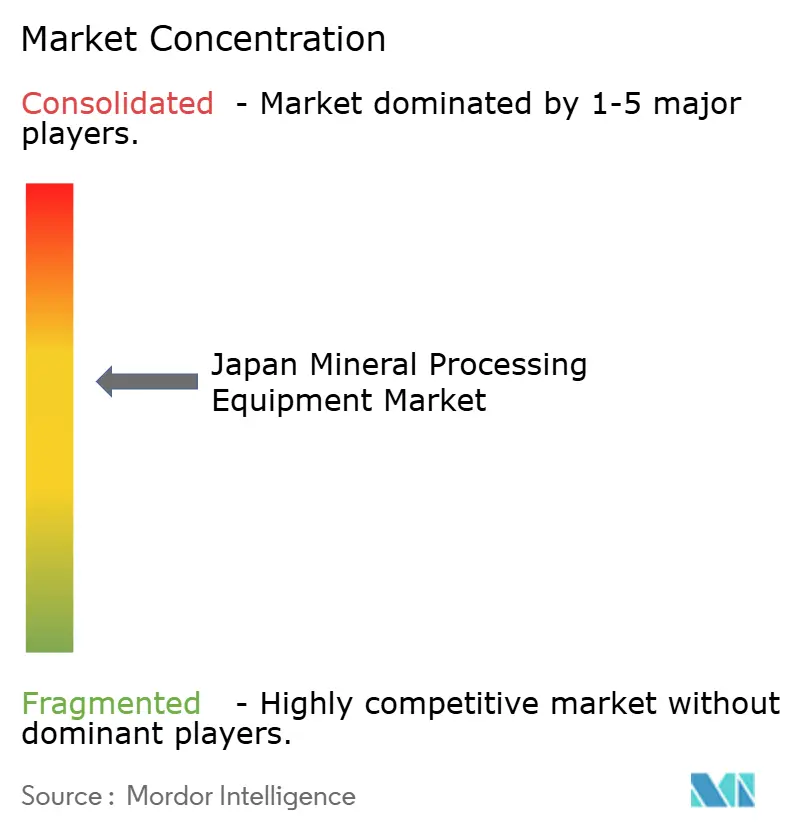
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de traitement des minéraux au Japon par Mordor Intelligence
La taille du marché japonais des équipements de traitement des minéraux était évaluée à 154,71 millions USD en 2025 et devrait atteindre 158,91 millions USD en 2026, avec une prévision de 181,63 millions USD d'ici 2031, progressant à un CAGR de 2,71 % sur la période 2026-2031. La demande croissante de matériaux pour batteries, les mesures de relance gouvernementales en faveur de l'autosuffisance en terres rares et le remplacement accéléré des broyeurs et concasseurs des années 1980-1990 élargissent le marché japonais des équipements de traitement des minéraux malgré une production globale de minerai stable. Les exigences de conception parasismique et les tarifs élevés de l'électricité incitent les opérateurs à privilégier des machines modulaires et économes en énergie, tandis que le Système d'échange de quotas d'émissions GX (GX-ETS) favorise l'adoption précoce de concasseurs à variateurs de fréquence, de broyeurs verticaux à rouleaux et de trieurs à capteurs. Les essais de nodules en eaux profondes autour de Minamitorishima et du Creux d'Okinawa créent une ouverture modeste mais stratégique pour les équipements conçus pour les environnements corrosifs en eau salée. Par ailleurs, les plateformes de transport entièrement automatisées et de maintenance prédictive gagnent du terrain auprès des mineurs de taille intermédiaire qui ne peuvent pas constituer de grandes équipes de maintenance tout en devant éviter les arrêts imprévus.
Principaux enseignements du rapport
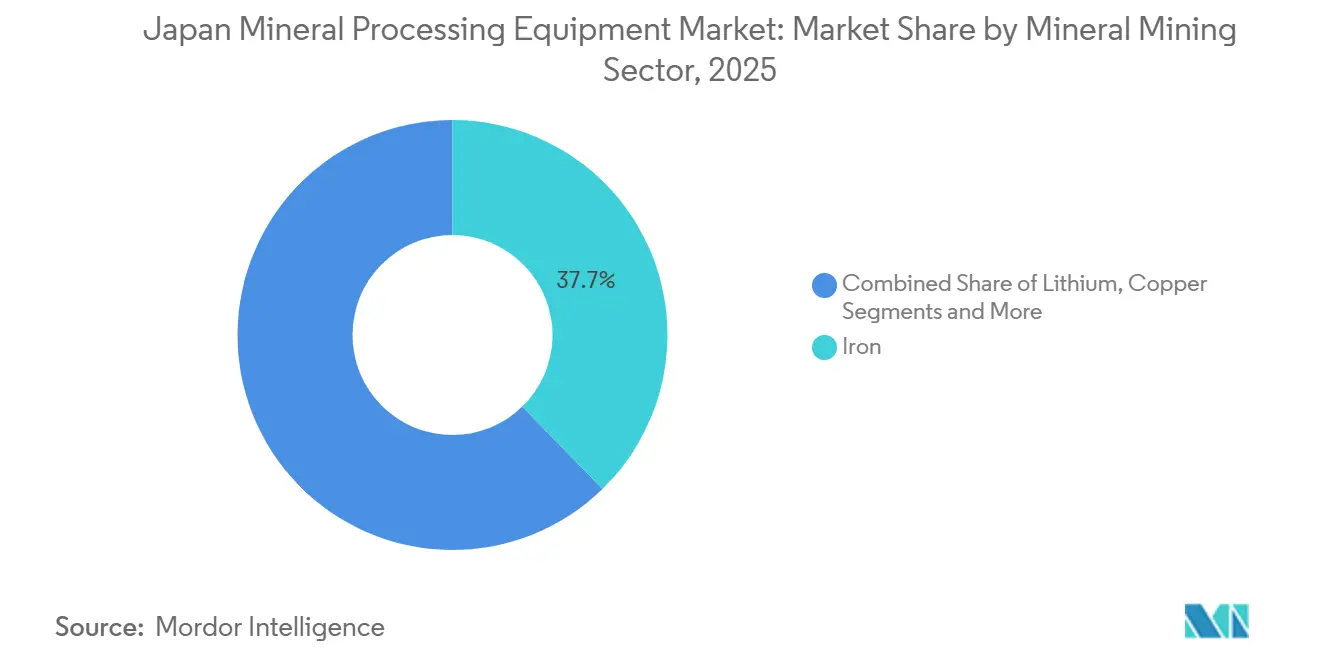
- Par secteur minier, le traitement du minerai de fer a dominé avec 37,71 % de la part du marché japonais des équipements de traitement des minéraux en 2025, tandis que les équipements pour le lithium devraient progresser à un CAGR de 2,73 % jusqu'en 2031.
- Par type d'équipement, les concasseurs ont représenté 26,17 % du chiffre d'affaires 2025 et devraient croître à un CAGR de 2,75 % sur la période 2026-2031.
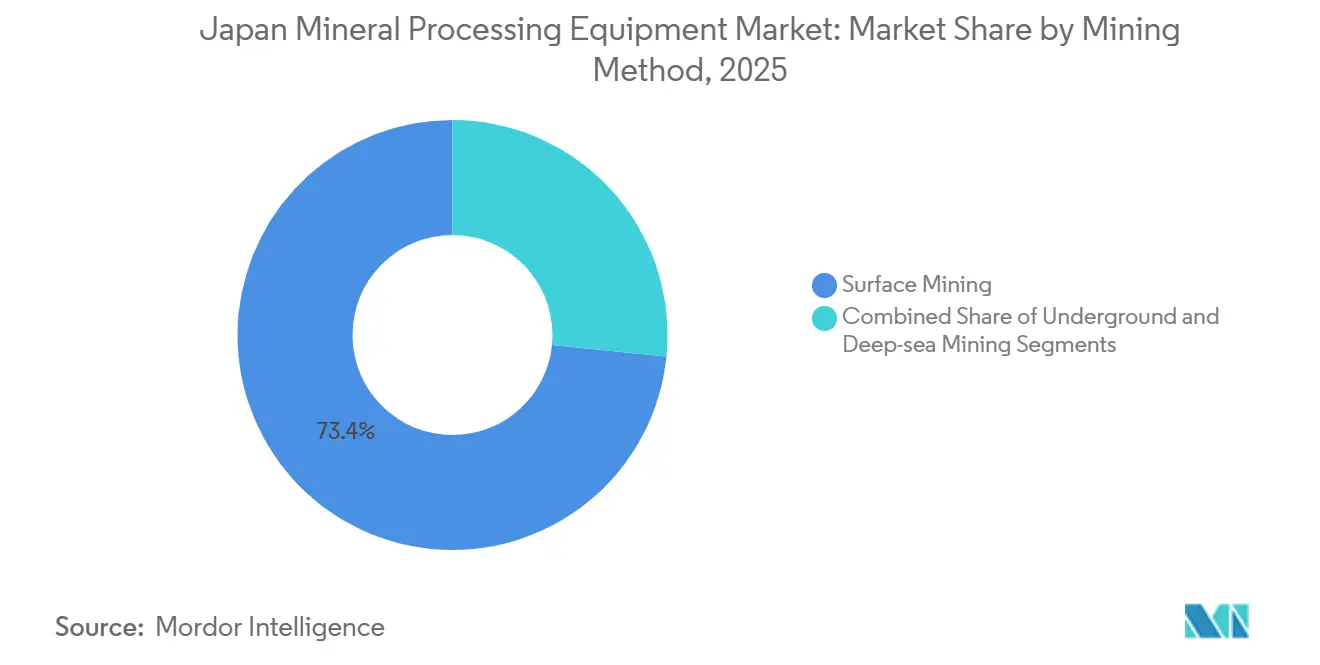
- Par méthode d'exploitation, les opérations à ciel ouvert ont conservé une part de 73,37 % en 2025, mais les méthodes en eaux profondes affichent le CAGR le plus rapide à 2,78 % jusqu'en 2031, à mesure que la JOGMEC développe ses pilotes de nodules polymétalliques.
- Par niveau d'automatisation, les systèmes semi-automatisés ont capté 55,46 % du chiffre d'affaires 2025, tandis que les équipements entièrement automatisés progressent à un CAGR de 2,81 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements de traitement des minéraux au Japon
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dynamique d'exploration nationale des terres rares | +0.6% | National, avec concentration dans la zone offshore de Minamitorishima et les sites terrestres de Kirishima | Moyen terme (2 à 4 ans) |
| Reprise des projets cuivre-or | +0.5% | National, gains précoces dans les régions de Kagoshima (Yamagano), Hokkaido et Kyushu | Moyen terme (2 à 4 ans) |
| Dépenses publiques d'investissement et incitations fiscales pour les installations économes en énergie | +0.4% | National, avec priorité aux installations conformes au GX-ETS | Court terme (≤ 2 ans) |
| Accélération du cycle de remplacement des broyeurs et concasseurs vieillissants | +0.4% | National, axé sur les usines de traitement du minerai de fer et de la bauxite dans les préfectures côtières | Court terme (≤ 2 ans) |
| Adoption de la maintenance prédictive basée sur les données par les mineurs de taille intermédiaire | +0.3% | National, premiers adoptants dans les mines souterraines de Hokkaido et du Tohoku | Moyen terme (2 à 4 ans) |
| Essais de nodules polymétalliques en mer dans le Creux d'Okinawa | +0.3% | Zone économique exclusive offshore, Minamitorishima et Creux d'Okinawa | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dynamique nationale d'exploration des terres rares
Le Japon concentre sa stratégie en matière de terres rares sur les gisements en eaux profondes situés à Minamitorishima. À court terme, la JOGMEC a alloué un budget significatif pour faire avancer un projet pilote ciblant une production journalière substantielle de boue, avec un objectif d'achèvement dans quelques années. Parallèlement, le plan de transformation verte GX accorde des subventions pour les concasseurs et les cellules de flottation répondant aux normes internationales de gestion de l'énergie [1]"Détails du budget de l'exercice 2025," JOGMEC, jogmec.go.jp . Bien que les projets offshore contournent les litiges fonciers, ils nécessitent des unités de traitement conteneurisées et résistantes à la corrosion. Ce créneau spécialisé est actuellement dominé par des équipementiers européens, qui ont commencé à concéder sous licence leurs modules à des chantiers navals japonais. Soulignant l'alignement du secteur privé sur les objectifs de sécurité nationale, Sumitomo Metal Mining vise un objectif de rentabilité à moyen terme incluant une nouvelle capacité de raffinage des terres rares.
Regain d'activité des projets cuivre-or
Des intersections à haute teneur sur le prospect de Yamagano, indiquant une forte minéralisation aurifère sur un intervalle étroit, ont relancé l'exploration cuivre-or après des décennies de dormance. La mine Alceros de Nippon Steel Mining, dont l'ouverture est prévue à court terme, traitera un volume annuel modeste à l'aide de concasseurs conçus pour les minerais sulfurés riches en arsenic, soutenant la gestion de matériaux minéralisés complexes. Par ailleurs, un pilote d'exploitation à distance dans la ceinture cuprifère du Chili sert de banc d'essai pour des flottes autonomes susceptibles d'être rapatriées au Japon, renforçant les capacités du pays en matière d'automatisation minière avancée et de gestion d'actifs à distance.
Dépenses publiques d'investissement et incitations fiscales pour les installations économes en énergie
La loi sur le renforcement de la compétitivité industrielle accorde des crédits d'impôt sur 10 ans aux transformateurs de minéraux qui réduisent leur consommation d'énergie de 15 %. Les quotas carbone du GX-ETS se resserrent de 3 % par an à partir de l'exercice 2026, accélérant le remplacement des broyeurs des années 1990 par des modèles à variateurs de fréquence réduisant la consommation électrique de 20 à 30 % [2]"Cadre GX-ETS," Ministère de l'Économie, du Commerce et de l'Industrie, meti.go.jp . L'usine de sulfure de lithium d'Idemitsu Kosan a bénéficié de 7,1 milliards JPY (47 millions USD) de subventions, illustrant comment les lignes de matériaux pour batteries peuvent cumuler les aides et accélérer le retour sur investissement.
Accélération du cycle de remplacement des broyeurs et concasseurs vieillissants
De nombreuses installations, mises en service il y a plusieurs décennies, constatent désormais que les coûts de maintenance et les pénalités du GX-ETS dépassent les avantages d'un report des dépenses. Le camion de transport HM460-6 de Komatsu démontre une amélioration significative de l'efficacité énergétique. Par ailleurs, ces dernières années, Metso a décroché de nombreux contrats de services sur le cycle de vie, transformant les dépenses d'investissement (capex) en dépenses d'exploitation (opex) et garantissant une disponibilité constante. Cette dynamique de remplacement, principalement motivée par la conformité réglementaire plutôt que par une augmentation des capacités, souligne la perspective de tonnage stagnant au Japon.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des plafonds d'émissions de carbone pour les transformateurs de minéraux | -0.4% | National, avec une application plus stricte dans les zones industrielles de Tokyo, Osaka et Nagoya | Court terme (≤ 2 ans) |
| Tarifs d'électricité élevés par rapport aux concurrents régionaux | -0.3% | National, plus aigu dans les préfectures de Kyushu et de Shikoku disposant d'une capacité nucléaire limitée | Court terme (≤ 2 ans) |
| Pénurie de techniciens spécialisés en automatisation | -0.2% | National, concentré dans les régions minières rurales à population vieillissante | Moyen terme (2 à 4 ans) |
| Coûts de conception parasismique pour les installations fixes lourdes | -0.2% | National, plus élevé dans les zones sismiques du Tohoku, du Kanto et du Tokai | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Durcissement des plafonds d'émissions de carbone pour les transformateurs de minéraux
Le GX-ETS fixe les quotas sur la base de références récentes et les réduit progressivement chaque année afin d'encourager des réductions d'émissions durables. Les crédits étaient initialement fixés à un niveau modéré et devraient s'apprécier au cours des prochaines années à mesure que les exigences de conformité se renforcent et que les acteurs du marché s'adaptent à une disponibilité de quotas plus restreinte. La modernisation d'une ligne de bauxite à haute capacité vers des fours électriques nécessite un investissement substantiel, car la transition implique des changements majeurs dans l'infrastructure énergétique, les processus de production et les pratiques d'exploitation. Toutefois, les retours ne se matérialiseront probablement que lorsque le prix du carbone atteindra un niveau suffisamment élevé pour compenser les dépenses d'investissement initiales et soutenir la viabilité économique à long terme d'une production à moindres émissions.
Tarifs élevés de l'électricité par rapport aux concurrents régionaux
Les coûts de l'électricité industrielle au Japon devraient rester significativement plus élevés qu'en Corée, créant des pressions sur les coûts plus importantes pour les exploitants de carrières et renforçant l'importance de l'efficacité énergétique dans les opérations de concassage et de transport. Bien que les concasseurs économes en énergie puissent contribuer à réduire la consommation électrique et à améliorer l'efficacité opérationnelle à long terme, leur adoption reste limitée en raison d'une dépense d'investissement nettement plus élevée. La suite Smart Quarry de Komatsu, qui vise à améliorer l'efficacité énergétique du transport par une meilleure surveillance et optimisation opérationnelle, n'a rencontré qu'un succès limité auprès des carrières japonaises, de nombreux exploitants continuant à privilégier la maîtrise des coûts à court terme plutôt que les gains d'efficacité portés par la technologie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur minier : le lithium stimule l'innovation en matière d'équipements
Le traitement du minerai de fer a généré 37,71 % du chiffre d'affaires 2025, ancrant la demande à court terme pour les convoyeurs et les séparateurs magnétiques. Cependant, les équipements pour le lithium devraient dépasser tous les autres minéraux avec un CAGR de 2,73 %, stimulant le marché japonais des équipements de traitement des minéraux en orientant les subventions GX vers les usines de matériaux pour batteries. La ligne de sulfure de lithium de Chiba d'Idemitsu Kosan, d'une valeur de 142 millions USD, dont la mise en service est prévue en juin 2027, illustre le pivot du minerai ferreux en vrac vers les produits chimiques pour batteries à haute valeur ajoutée. La taille du marché japonais des équipements de traitement des minéraux pour le lithium devrait atteindre 21,6 millions USD d'ici 2031, contre 18,3 millions USD en 2025.
La boue de terres rares extraite par le pilote de Minamitorishima de la JOGMEC oriente les dépenses de R&D vers des séparateurs tolérants à l'eau salée. La demande d'équipements pour le cuivre est soutenue par le projet Alceros de 15 000 t/an de Nippon Steel Mining, tandis que l'activité aurifère sur le prospect de Yamagano d'Irving Resources attire des foreuses d'exploration. La bauxite, le calcaire et la silice restent des piliers en volume mais font face à une croissance stable. Les minéraux pour batteries et les métaux critiques exercent donc une influence disproportionnée sur les nouvelles spécifications de construction, poussant les fournisseurs à privilégier les alliages résistants à la corrosion, les modules sur patins et les circuits de lixiviation haute pureté qui élèvent l'ensemble du marché japonais des équipements de traitement des minéraux.


Par type d'équipement : les concasseurs en tête grâce aux cycles de remplacement
Les concasseurs ont représenté 26,17 % du chiffre d'affaires en 2025 et devraient progresser à un CAGR de 2,75 %, le plus élevé parmi les groupes d'équipements, ajoutant 7,2 millions USD à la taille du marché japonais des équipements de traitement des minéraux d'ici 2031. Le remplacement des unités à mâchoires et à cône sans variateur de fréquence installées avant 2000 est obligatoire pour la conformité au GX-ETS, et la nouvelle installation mobile de Komatsu associée à son camion de transport HM460-6 réduit la consommation de carburant de transport de 20 à 30 %.
Les broyeurs constituent le deuxième poste le plus important. La technologie de broyeur vertical à rouleaux Metso-Loesche réduit la consommation électrique de 25 %, positionnant les broyeurs comme levier de décarbonation pour les transformateurs de ciment et de calcaire. Les convoyeurs, alimentateurs, cribles et foreuses représentent ensemble moins de 40 % de la part, mais intègrent le tri de minerai par capteurs et la surveillance de l'état des équipements. La commande du Pit Viper 275 E autonome d'Epiroc indique que l'électrification s'étend au forage, une tendance susceptible de remodeler le secteur japonais des équipements de traitement des minéraux au cours du prochain cycle.
Par méthode d'exploitation : les essais en eaux profondes redéfinissent les perspectives à long terme
L'exploitation à ciel ouvert a généré 73,37 % du chiffre d'affaires 2025, ancrée dans les carrières de calcaire et de silice en fosse ouverte. Pourtant, les méthodes en eaux profondes, bien que contribuant de manière minimale, devraient progresser à un CAGR de 2,78 % jusqu'en 2031, le plus rapide au sein du marché japonais des équipements de traitement des minéraux. Le pilote de Minamitorishima à 1 200 m de la JOGMEC nécessite des découpeurs sous-marins, des colonnes montantes et des concasseurs embarqués, créant une nouvelle catégorie pour les équipementiers.
Les mines souterraines — l'or de Hishikari et le nouveau cuivre d'Alceros — constituent le solde. Les essais de chargeur-transporteur souterrain autonome de Sumitomo Heavy Industries ont montré une amélioration de 17 % du temps de cycle, mais le déploiement commercial dépend de réseaux sans fil robustes. L'exploitation à ciel ouvert reste dominante mais inspire les futures conceptions en eaux profondes qui devront résister à la corrosion par l'eau salée et aux vibrations à bord des navires.
Par niveau d'automatisation : les systèmes entièrement automatisés progressent malgré les lacunes en compétences
Les équipements semi-automatisés ont représenté 55,46 % du chiffre d'affaires 2025. Les systèmes entièrement automatisés devraient toutefois afficher un CAGR de 2,81 %, faisant passer leur part du marché japonais des équipements de traitement des minéraux de 28 % en 2025 à 32 % d'ici 2031. Le système ConSite Mine de Hitachi Construction Machinery a fourni des prévisions de pannes à 72 heures pour 15 sites souterrains, réduisant les coûts d'arrêt jusqu'à 100 000 USD par événement.
Les configurations manuelles persistent dans les petites carrières produisant moins de 10 000 t/an, mais font face à des pénuries de main-d'œuvre et à un vieillissement de la main-d'œuvre. Les équipementiers intègrent donc des diagnostics par intelligence artificielle pour élargir l'utilisation sans ajouter de techniciens, comblant ainsi le déficit de compétences qui freine l'adoption dans le secteur japonais des équipements de traitement des minéraux.
Analyse géographique
La zone économique exclusive du Japon, qui s'étend sur une vaste superficie, dessine un paysage minéral maritime distinct. Dans les régions septentrionales de Hokkaido et du Tohoku, les mines d'or et de calcaire adoptent rapidement le transport automatisé. Cette évolution est largement due aux conditions météorologiques extrêmes de la région, qui bénéficie d'opérations à distance fonctionnant vingt-quatre heures sur vingt-quatre. Alors que les essais de Sumitomo soulignent les gains de productivité, le marché japonais des équipements miniers dans ces préfectures devrait connaître une croissance régulière.
Dans le centre de Honshu, les corridors de Tokyo, Nagoya et Osaka abritent des usines vieillissantes d'agglomération de minerai de fer. Ces usines sont en cours de modernisation avec des concasseurs à variateurs de fréquence, une démarche motivée par des réglementations locales strictes en matière d'émissions. Les investissements sont massivement orientés vers cette région, tirant parti des allègements tarifaires et du commerce du carbone pour optimiser les rendements. Parallèlement, la demande en équipements pour les grands fonds marins est concentrée à Okinawa et dans l'atoll isolé de Minamitorishima, avec des navires de soutien appareillant depuis les chantiers navals de Yokohama et de Sasebo.
Tandis que Kyushu et Shikoku font face à une flambée des coûts de l'électricité, freinant les investissements dans l'automatisation non essentielle, la résurgence du cuivre et de l'or à Kyushu attire des appareils de forage d'exploration et des installations de traitement à l'échelle laboratoire à Kagoshima, laissant présager une croissance modeste. La répartition géographique des activités s'aligne sur les types de ressources : les carrières côtières dominent en tonnage, les sites insulaires frontaliers retiennent l'attention des politiques, et les pôles souterrains du nord sont à la pointe des avancées numériques.
Paysage concurrentiel
Sur le marché japonais des équipements de traitement des minéraux, une concentration modérée prévaut. Komatsu et Hitachi Construction Machinery, s'appuyant sur des dépôts de service à l'échelle nationale et des gammes de conception certifiées parasismiques, détiennent conjointement une part significative. Si leurs opérations nationales bénéficient de la logistique des pièces détachées et d'une connaissance approfondie des réglementations, les concurrents européens tels que Metso, Sandvik, FLSmidth et Weir se taillent des niches lucratives, notamment dans le broyage économe en énergie et les systèmes de colonnes montantes pour eaux profondes. La stratégie de Metso consistant à multiplier les contrats sur le cycle de vie transforme les ventes traditionnelles d'équipements en un flux de revenus régulier de type rente.
La commande substantielle de Komatsu pour Reko Diq la positionne pour affiner ses flottes autonomes en vue d'un déploiement futur au Japon. Pendant ce temps, le camion-benne EH4000AC-5 de Hitachi, doté de techniques de freinage régénératif éprouvées dans les mines de minerai de fer australiennes, vise désormais les carrières de silice nationales. Par ailleurs, les géants du logiciel Hexagon et Trimble introduisent des solutions de gestion de flotte indépendantes des équipementiers, réduisant le verrouillage traditionnel des fournisseurs d'équipements et contraignant les équipementiers japonais à adopter des interfaces de programmation applicative ouvertes.
Les opportunités abondent dans le dragage sous-marin, la flottation de qualité lithium et le transport à l'hydrogène. Ni Komatsu ni Hitachi n'offrant de découpeurs sous-marins, FLSmidth et Weir s'associent proactivement avec des chantiers navals japonais, visant à localiser la production avant la démonstration de Minamitorishima. À l'approche de la vague de remplacement, accompagnée de pénalités carbone accrues, les chargeurs électriques à batterie de Sandvik et Epiroc sont prêts à défier la domination de longue date du diesel.
Leaders du secteur des équipements de traitement des minéraux au Japon
Komatsu Ltd.
Hitachi Construction Machinery Co. Ltd.
Metso
Sandvik AB
FLSmidth
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Février 2026 : l'Agence japonaise pour les sciences et technologies marines et terrestres (JAMSTEC) a mené à bien un projet d'exploration sous-marine historique, récupérant d'importants échantillons de boue de terres rares à une profondeur de 5 700 mètres près de l'île Minamitori à bord du navire de forage Chikyu.
- Juin 2025 : Japan Gold Corp. a lancé son deuxième programme de forage 2025 dans le cadre de l'Alliance Barrick sur le projet Ebino à Kyushu, ciblant des systèmes de veines épithermales dissimulées près de la mine à haute teneur de Hishikari avec trois trous de forage totalisant environ 1 300 mètres.


Périmètre du rapport sur le marché des équipements de traitement des minéraux au Japon
Le périmètre du rapport couvre le secteur minier (bauxite, fer, lithium, cuivre, métaux des terres rares et autres), le type d'équipement (concasseurs, broyeurs, convoyeurs, foreuses et brise-roches, cribles et séparateurs, alimentateurs et autres), la méthode d'exploitation (exploitation à ciel ouvert, exploitation souterraine et exploitation en eaux profondes) et le niveau d'automatisation (manuel, semi-automatisé et entièrement automatisé). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Bauxite |
| Fer |
| Lithium |
| Cuivre |
| Métaux des terres rares |
| Autres |
| Concasseurs |
| Broyeurs |
| Convoyeurs |
| Foreuses et brise-roches |
| Cribles et séparateurs |
| Alimentateurs |
| Autres |
| Exploitation à ciel ouvert |
| Exploitation souterraine |
| Exploitation en eaux profondes |
| Manuel |
| Semi-automatisé |
| Entièrement automatisé |
| Par secteur minier | Bauxite |
| Fer | |
| Lithium | |
| Cuivre | |
| Métaux des terres rares | |
| Autres | |
| Par type d'équipement | Concasseurs |
| Broyeurs | |
| Convoyeurs | |
| Foreuses et brise-roches | |
| Cribles et séparateurs | |
| Alimentateurs | |
| Autres | |
| Par méthode d'exploitation minière | Exploitation à ciel ouvert |
| Exploitation souterraine | |
| Exploitation en eaux profondes | |
| Par niveau d'automatisation | Manuel |
| Semi-automatisé | |
| Entièrement automatisé |


Questions clés auxquelles le rapport répond
À quel rythme la demande d'équipements liée aux usines de lithium devrait-elle croître au Japon ?
La demande d'équipements pour le lithium devrait augmenter à un CAGR de 2,73 % jusqu'en 2031, à mesure que la capacité de production de matériaux pour batteries se développe à Chiba et dans d'autres préfectures côtières.
Quelle catégorie d'équipements connaît le remplacement le plus rapide ?
Les concasseurs sont en tête avec un CAGR de 2,75 %, car les anciennes unités à mâchoires et à cône doivent être remplacées pour satisfaire aux règles d'efficacité du GX-ETS à partir de l'exercice 2026.
Quelle part les systèmes semi-automatisés détiennent-ils actuellement ?
Les machines semi-automatisées ont capté 55,46 % du chiffre d'affaires 2025, mais la part des équipements entièrement automatisés progresse rapidement.
Où sont situés les pilotes d'exploitation minière en eaux profondes ?
Les essais sont centrés sur les fonds marins de Minamitorishima et le Creux d'Okinawa, au sein de la zone économique exclusive du Japon.
Dans quelle mesure les règles parasismiques japonaises sont-elles strictes pour les installations fixes ?
L'isolation sismique, le contreventement redondant et les inspections obligatoires de 72 heures après séisme ajoutent 15 à 25 % aux coûts d'installation des concasseurs et broyeurs dans les zones à risque élevé.
Quel rôle joue l'automatisation dans la croissance du marché japonais ?
Les équipements entièrement automatisés progressent à un TCAC de 14,07 % alors que les pénuries de main-d'œuvre et les nouvelles réglementations sur les heures supplémentaires poussent les opérateurs vers le transport autonome et les diagnostics à distance.
Dernière mise à jour de la page le:



