
Taille et Part du Marché des Fournitures Hospitalières en Italie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
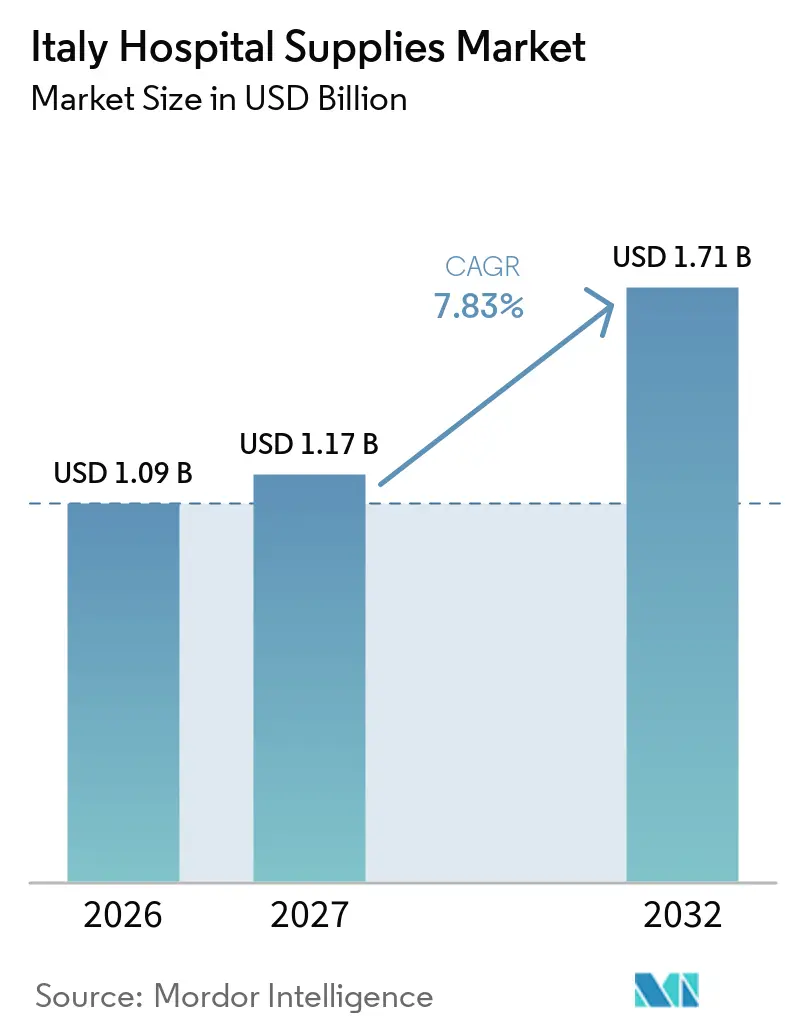
| Taille du marché de l'année de base (2026) | 1.09 Milliards de dollars |
| Taille du Marché (2027) | 1.17 Milliards de dollars |
| Taille du Marché (2032) | 1.71 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.83 % |
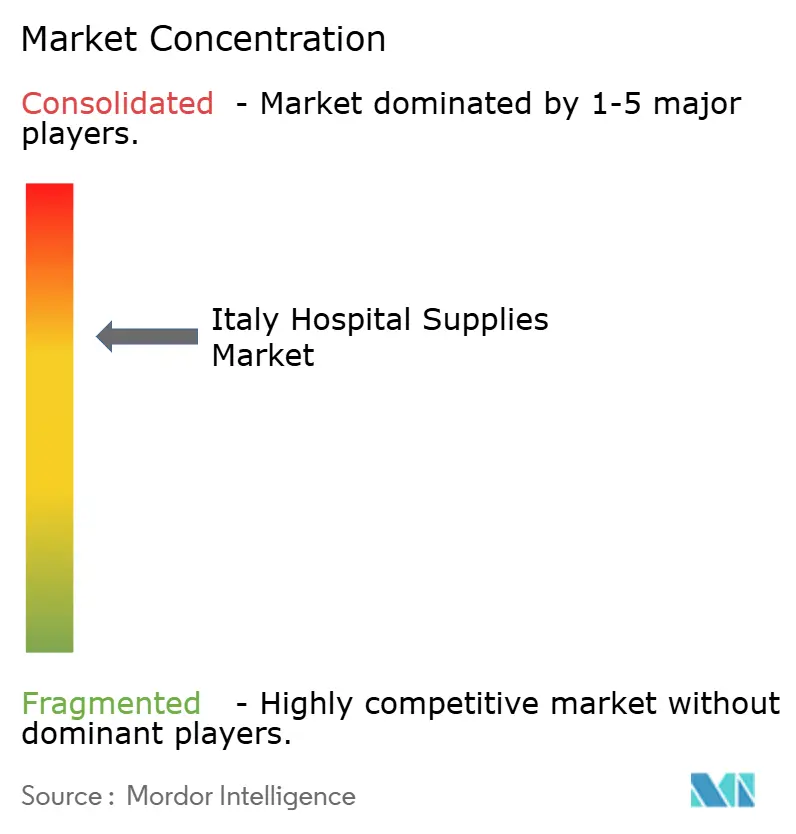
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Fournitures Hospitalières en Italie par Mordor Intelligence
La taille du marché des fournitures hospitalières en Italie devrait passer de 1,09 milliard USD en 2026 à 1,17 milliard USD en 2027 et devrait atteindre 1,71 milliard USD d'ici 2032, avec un CAGR de 7,83 % sur la période 2027-2032.
Le marché italien des fournitures hospitalières connaît une transformation significative, portée par une demande croissante de consommables à usage unique visant à réduire les infections nosocomiales, ainsi que par une allocation substantielle de 15,63 milliards EUR dans le cadre de la Mission 6 du PNRR. La numérisation rapide des flux de travail cliniques influence davantage les stratégies d'approvisionnement. Les hôpitaux accordent une priorité croissante aux grands systèmes d'imagerie et de chirurgie robotique dotés de fonctionnalités d'automatisation des flux de travail pour faire face aux défis opérationnels, notamment une pénurie projetée de 63 000 infirmiers. Cependant, la croissance est freinée par des délais de paiement régionaux pouvant atteindre 120 jours, les coûts de certification liés au Règlement sur les Dispositifs Médicaux et la fragmentation des processus d'appels d'offres dans les régions du Sud. Les fournisseurs proposant des portefeuilles qualifiés CONSIP et des capacités efficaces de traitement des commandes en ligne sont bien positionnés pour tirer parti de la demande croissante sur ce marché.
Principaux Enseignements du Rapport
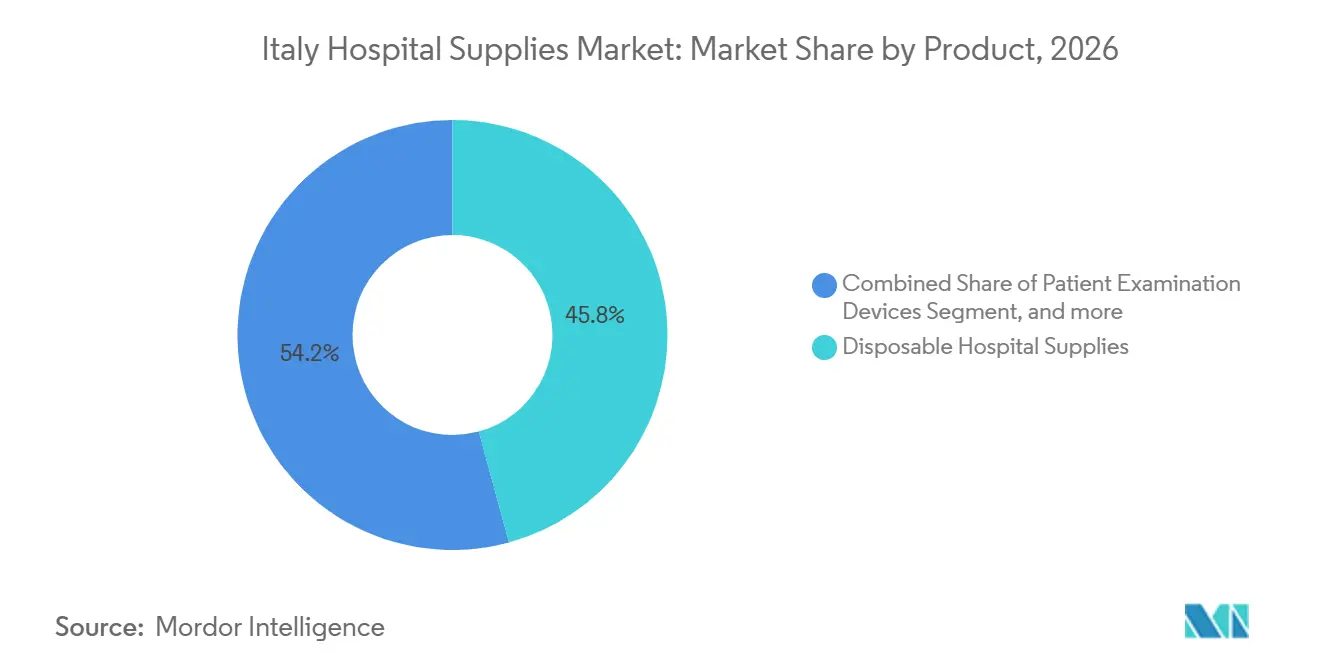
- Par catégorie de produit, les fournitures hospitalières à usage unique ont dominé avec 45,76 % de la part du marché des fournitures hospitalières en Italie en 2026. Les équipements de salle d'opération devraient se développer à un CAGR de 8,43 % jusqu'en 2032.
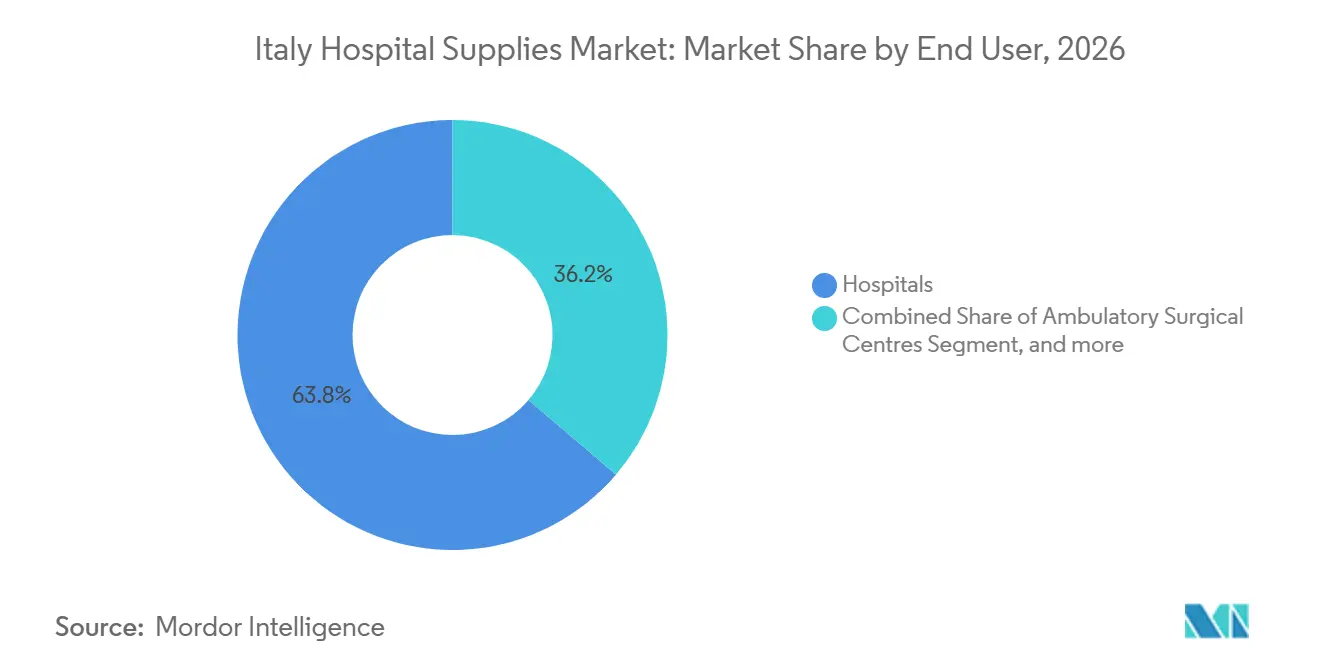
- Par utilisateur final, les hôpitaux représentaient 63,76 % du marché des fournitures hospitalières en Italie en 2026. Les centres de chirurgie ambulatoire progressent à un CAGR de 8,67 % jusqu'en 2032.
- Par canal de distribution, les appels d'offres directs et les achats en gros représentaient 72,74 % des commandes de 2026 sur le marché des fournitures hospitalières en Italie. Les plateformes de commerce électronique et de groupements d'achats progressent à un CAGR de 7,54 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché des Fournitures Hospitalières en Italie
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Investissements en Capital du Plan de Relance Gouvernemental | +2.1% | National, plus élevé en Campanie, Sicile, Calabre | Moyen terme (2-4 ans) |
| Augmentation du Fardeau des Maladies Chroniques | +1.8% | National, plus marqué en Lombardie, Vénétie, Émilie-Romagne | Long terme (≥ 4 ans) |
| Numérisation Rapide des Infrastructures Hospitalières | +1.3% | National, adoption précoce en Lombardie, Latium, Piémont | Moyen terme (2-4 ans) |
| Sensibilisation Accrue aux Infections Nosocomiales | +1.0% | National, hôpitaux de soins aigus et centres de chirurgie ambulatoire | Court terme (≤ 2 ans) |
| Transition vers les Modèles de Soins Ambulatoires et à Domicile | +0.9% | National, accéléré à Milan, Rome, Turin, Naples | Court terme (≤ 2 ans) |
| Émergence de Pratiques d'Achats Basées sur la Valeur | +0.7% | National, appels d'offres pilotes dans les régions du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du Fardeau des Maladies Chroniques
En 2022, 23,8 % de la population italienne était âgée de 65 ans et plus, un chiffre qui devrait atteindre 34 % d'ici 2050. Cette tendance démographique garantit une demande stable de fournitures médicales telles que les seringues, les glucomètres et les pansements pour plaies[1]. Les maladies cardiovasculaires, responsables de 31 % des décès, ainsi que 40,9 % de la population déclarant au moins une maladie chronique, ont conduit les hôpitaux à adopter des cadres CONSIP pluriannuels pour les achats en gros de dispositifs d'examen des patients. La prévalence croissante du diabète stimule les achats répétés de moniteurs de glycémie en continu, notamment ceux intégrés aux dossiers de santé électroniques. Entre 2019 et 2021, les diagnostics de santé mentale pour l'anxiété et la dépression ont augmenté respectivement de 19,8 % et 17,3 %, alimentant la demande de kits de télé-psychiatrie reliant les établissements communautaires aux centres de soins tertiaires. Les fournisseurs proposant des kits de soins chroniques groupés, qui réduisent efficacement les réadmissions hospitalières, gagnent des avantages concurrentiels dans les appels d'offres basés sur la valeur sur le marché des fournitures hospitalières en Italie.
Investissements en Capital du Plan de Relance Gouvernemental
Le PNRR a alloué 15,63 milliards EUR (17,19 milliards USD) aux dépenses de santé, dont 4,05 milliards EUR pour la modernisation des technologies hospitalières et 1,67 milliard EUR pour les infrastructures numériques[2]. Les objectifs d'approvisionnement comprennent 3 100 systèmes de tomodensitométrie, d'IRM et d'angiographie ainsi que 84 rénovations parasismiques d'hôpitaux. Les retards d'exécution en 2024 nécessitent une accélération septuple pour atteindre les jalons de 2026, comprimant les fenêtres d'appels d'offres et favorisant les titulaires disposant de références CONSIP. Les régions du Sud reçoivent des allocations disproportionnées, mais la capacité administrative limitée retarde les approbations, intensifiant une dynamique à deux vitesses au sein du marché des fournitures hospitalières en Italie.
Numérisation Rapide des Infrastructures Hospitalières
Le FSE 2.0 compte 25,4 millions de consentements de patients, 6,5 millions d'utilisateurs actifs et 139 000 médecins enregistrés, mais seulement 28 % des citoyens ont accédé à leurs dossiers en 2024, soulignant des lacunes en matière d'interopérabilité. Le financement du PNRR canalise 1,67 milliard EUR vers l'échange de données en nuage, la télémédecine et les dispositifs connectés à l'Internet des Objets. Les hôpitaux de Lombardie, du Latium et du Piémont contractent Philips, Siemens Healthineers et GE Healthcare pour des suites d'imagerie connectées qui transmettent les diagnostics vers des tableaux de bord en nuage. Les mandats ISO 27001 et RGPD élèvent les barrières à l'entrée, orientant la préférence vers les fournisseurs disposant de portefeuilles cybersécurisés sur le marché des fournitures hospitalières en Italie.
Transition vers les Modèles de Soins Ambulatoires et à Domicile
Le Décret 77/2022 prescrit une maison de santé communautaire pour 40 000 à 50 000 habitants et transfère les procédures programmées vers les centres ambulatoires. Les centres de chirurgie ambulatoire, en expansion à un TCAC de 8,67 %, prennent désormais en charge les opérations de la cataracte et des hernies en modèles de chirurgie ambulatoire. Les programmes de soins à domicile absorbent les concentrateurs d'oxygène, les pompes à perfusion et les kits de surveillance à distance remboursés dans le cadre des tarifs de télémédecine, stimulant les achats en ligne. Les entrepôts centralisés doivent désormais approvisionner des centaines de micro-sites, un réalignement logistique qui s'appuie sur les groupements d'achats et les solutions de gestion des stocks en flux tendu sur le marché des fournitures hospitalières en Italie.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Conformité Réglementaire et aux Appels d'Offres Stricte | −0.7% | National, plus lourd dans le Latium et la Campanie | Moyen terme (2-4 ans) |
| Pénuries de Personnel de Santé | −0.6% | National, plus aiguë dans les régions du Sud | Court terme (≤ 2 ans) |
| Contraintes Budgétaires Régionales | −0.5% | Calabre, Sicile, Molise, Basilicate | Long terme (≥ 4 ans) |
| Vulnérabilités de la Chaîne d'Approvisionnement Mondiale | −0.4% | National, risque le plus élevé pour les consommables dépendants des importations | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Conformité Réglementaire et aux Appels d'Offres Stricte
CONSIP a géré 28,3 milliards EUR d'achats centralisés en 2024, mais les contrats-cadres de 24 à 36 mois bloquent les prix, comprimant les marges lorsque les coûts des matières premières augmentent[3]. Le Règlement européen sur les Dispositifs Médicaux impose des obligations rigoureuses d'évaluation clinique et d'étiquetage par identifiant unique de dispositif, augmentant les coûts de conformité de 20 à 30 % pour les producteurs de taille intermédiaire. La fragmentation des appels d'offres dans le Latium et la Campanie prolonge les cycles d'attribution jusqu'à neuf mois, pesant sur la trésorerie des fournisseurs. Les multinationales absorbent ces obstacles grâce à des équipes réglementaires spécialisées, tandis que les petits fabricants italiens quittent des segments tels que la stérilisation et les aides à la mobilité, consolidant subtilement le marché des fournitures hospitalières en Italie.
Contraintes Budgétaires Régionales
Les dépenses de santé par habitant s'élèvent à 2 300 EUR en Lombardie, mais à 1 800-1 900 EUR en Calabre et en Sicile, reflétant un sous-financement chronique. Les hôpitaux du Sud reportent les paiements de 90 à 120 jours, dissuadant les fournisseurs de soumissionner pour des contrats à haute valeur et limitant les achats aux consommables de base. Le PNRR vise à combler cet écart, mais les régions du Sud n'avaient absorbé que 40 % des fonds de santé alloués à mi-2025, contre 65 % dans le Nord. La rigidité budgétaire limite également l'adoption de la chirurgie robotique et du diagnostic par intelligence artificielle, maintenant une structure à deux niveaux au sein du marché des fournitures hospitalières en Italie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit : Les Consommables Ancrent les Protocoles de Contrôle des Infections
Les fournitures hospitalières à usage unique ont capté 45,76 % de la demande de 2026, car 530 000 infections nosocomiales et une prévalence de 34 % du SARM ont imposé des flux de travail à usage unique. Le marché des fournitures hospitalières à usage unique en Italie devrait atteindre 21,7 milliards USD d'ici 2031, soutenu par des souches résistantes aux antimicrobiens, dont 27 % des souches de Klebsiella pneumoniae résistantes aux carbapénèmes. Les équipements de salle d'opération afficheront un CAGR de 8,43 %, portés par 4,05 milliards EUR de fonds PNRR destinés à 3 100 grands équipements et par la préférence des chirurgiens pour les plateformes d'assistance robotique. Les appels d'offres fondés sur la valeur attribuent des points pour les services de cycle de vie et la maintenance prédictive, valorisant les portefeuilles de B. Braun, Stryker et Medtronic.
Les dispositifs d'examen des patients répondent aux besoins de 40,9 % des citoyens souffrant de maladies chroniques et intègrent des liaisons Bluetooth vers les tableaux de bord FSE 2.0. Les aides à la mobilité gagnent du terrain auprès des personnes âgées, tandis que les mises à niveau des équipements de stérilisation se concentrent sur la journalisation automatisée des cycles pour satisfaire aux audits post-commercialisation du RDM. La demande en seringues et aiguilles reste stable, mais les modèles rétractables à sécurité intégrée connaissent une adoption plus rapide, encouragée par la Directive UE 2010/32/UE.

Par Utilisateur Final : Les Hôpitaux Dominent, les Centres de Chirurgie Ambulatoire Progressent Rapidement
Les hôpitaux détenaient 63,76 % des achats de 2026, soutenus par 210 000 lits répartis dans 1 050 établissements. La part du marché des fournitures hospitalières en Italie détenue par les hôpitaux devrait diminuer marginalement, le Décret 77/2022 orientant les cas de faible complexité vers les centres de chirurgie ambulatoire, qui se développent désormais à un CAGR de 8,67 %. Les pénuries d'infirmiers retardent les procédures électives, poussant les hôpitaux à automatiser les dossiers d'anesthésie et le suivi des instruments. Les maisons de santé communautaires et les centres de diagnostic se développent dans le cadre de la même réforme, nécessitant des unités portables d'échographie, d'ECG et de tests au point de soins.
Les soins à domicile absorbent les concentrateurs d'oxygène et les fournitures de soins des plaies dans le cadre des remboursements de télémédecine. Les cliniques spécialisées, notamment les centres d'orthopédie et d'oncologie, se tournent vers des plateformes robotiques pour différencier leurs services privés. Les distributeurs doivent désormais desservir un ensemble hétérogène de micro-sites, faisant évoluer la logistique par camion complet vers une exécution au niveau du colis — un pivot opérationnel qui définit la concurrence sur le marché des fournitures hospitalières en Italie.
Par Canal de Distribution : Les Appels d'Offres Persistent, les Plateformes Numériques Émergent
Les appels d'offres directs et les achats en gros représentaient 72,74 % des volumes de 2026, les cadres annuels de CONSIP d'une valeur de 28,3 milliards EUR couvrant tout, des gants aux scanners CT. La taille du marché des fournitures hospitalières en Italie traitée par appels d'offres dépassera encore 30 milliards USD d'ici 2031, mais la croissance s'oriente vers les plateformes numériques. Les ventes des distributeurs couvrent les cliniques privées et les services après-vente, protégeant les fournisseurs des plafonds de prix imposés par les appels d'offres. Les plateformes de commerce électronique et de groupements d'achats progressent à un CAGR de 7,54 %, les acheteurs se connectant à MePA pour les petites commandes ou rejoignant des groupements d'achats privés qui agrègent la demande des centres de chirurgie ambulatoire. Cependant, les accords-cadres à durée déterminée limitent la pénétration en ligne aux références non soumises à appel d'offres sur le marché des fournitures hospitalières en Italie.
Paysage réglementaire
L'Italie réglemente les fournitures hospitalières classées comme dispositifs médicaux en vertu du règlement européen (UE) 2017/745 (MDR), le Ministero della Salute étant l'autorité compétente, avec un enregistrement national obligatoire via la base de données BD/RDM pour les dispositifs mis sur le marché italien. Cette supervision est liée aux obligations de traçabilité et d'UDI, et elle recoupe les voies de marchés publics, y compris les achats basés sur des accords-cadres via CONSIP, ce qui influence la manière dont les fournisseurs organisent leur conformité et leur documentation d'appel d'offres.
Une mise à jour notable en 2026 est l'introduction de la Classificazione Italiana dei Dispositivi Medici (CID), entrée en vigueur en janvier 2026 et remplaçant l'approche de classification nationale précédente. Cela exige des fabricants et distributeurs qu'ils fassent correspondre leurs portefeuilles à la nouvelle nomenclature. Fin 2025, le Conseil des ministres a approuvé un projet de loi visant à établir un registre national unique pour les dispositifs médicaux implantables, ce qui devrait renforcer la surveillance post-commercialisation et les exigences de traçabilité pour les implants une fois que les mesures d'application auront défini le champ d'application et les règles opérationnelles.
Analyse de la chaîne de valeur
La chaîne de valeur des fournitures hospitalières en Italie va des matières premières et composants (souvent importés pour de nombreux dispositifs jetables et systèmes de haute technologie) à la fabrication et l'assemblage (avec une large base de PME aux côtés d'usines multinationales), puis à l'enregistrement réglementaire et la gestion de la conformité, avant de passer à la distribution et à la livraison hospitalière. Une étape clé est la conformité et l'inscription au registre, y compris la documentation alignée sur le MDR et l'enregistrement BD/RDM, ce qui peut ajouter du temps et des coûts pour les mises à jour de portefeuille. Cela est particulièrement pertinent lorsque les appels d'offres exigent un codage précis, une préparation à l'UDI et à la traçabilité, ainsi qu'une capacité de service validée pour les équipements d'investissement.
En aval, la chaîne est façonnée par la prédominance des marchés publics. Le système public représente l'essentiel des achats et est soutenu par plusieurs centrales régionales d'achat, ainsi qu'une agrégation nationale via CONSIP, tandis que MePA permet des commandes plus petites et plus fréquentes. La logistique et l'exécution des commandes sont largement externalisées, avec des prestataires spécialisés en logistique de santé agissant comme des relais entre l'industrie et les hôpitaux. Les goulots d'étranglement incluent également des données fragmentées entre les pharmacies hospitalières et un suivi des stocks incohérent, ce qui augmente la valeur de la visibilité au niveau des unités (RFID/sérialisation) et des modèles de gestion des stocks par le fournisseur, particulièrement dans les régions ayant des cycles de paiement plus longs.
Paysage Concurrentiel
Le marché des fournitures hospitalières en Italie se caractérise par une fragmentation modérée. Les grands acteurs mondiaux tels que B. Braun, Baxter, Cardinal Health, Medtronic, Johnson & Johnson et Stryker utilisent des offres groupées basées sur la valeur et la télémétrie par Internet des Objets pour sécuriser des lots CONSIP. Des entreprises comme Philips, Siemens Healthineers et GE Healthcare établissent des écosystèmes propriétaires au sein des hôpitaux grâce à l'analyse en nuage et aux accords de service à long terme. Les entreprises locales, notamment DE LAMA et Favero Health Projects, tirent parti de délais de livraison plus courts et des subventions du PNRR pour remporter des appels d'offres en stérilisation et mobilier, bien que l'expansion au-delà des marchés régionaux reste un défi significatif.
Les multinationales font face aux délais de paiement de 90 jours prévalant dans les marchés du Sud en proposant des solutions de gestion des stocks par le fournisseur et des solutions de financement. Des marques plus petites comme ConvaTec et Smith & Nephew se concentrent sur les soins des plaies et l'orthopédie ambulatoire, déployant des formateurs cliniques pour améliorer les scores d'appels d'offres en répondant aux critères de formation. De plus, la conformité au Règlement européen sur les Dispositifs Médicaux a accru les opportunités d'acquisition, car les fabricants locaux sous-capitalisés attirent les acteurs mondiaux cherchant une entrée accélérée sur le marché.
Leaders du Secteur des Fournitures Hospitalières en Italie
-
General Electric Company (GE Healthcare)
-
Invacare Corporation
-
DE LAMA S.P.A.
-
Althena Medical
-
Baxter International (Hill-Rom Services)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Une opportunité importante soutenue par des programmes est liée à l'exécution de la Mission 6 du PNRR, incluant la modernisation de l'infrastructure technologique et numérique hospitalière et l'acquisition prévue d'environ 3 100 grands équipements (scanners, IRM, angiographie) ainsi que des ensembles de flux de travail et de services associés. Cela favorise les fournisseurs qui associent l'équipement à une connectivité alignée sur la cybersécurité (pratiques RGPD et ISO 27001), une interopérabilité avec les parcours FSE 2.0, et des services de cycle de vie pouvant se démarquer dans les appels d'offres basés sur la valeur. Cela crée également de la place pour les distributeurs et prestataires de services tiers afin de soutenir l'installation, la disponibilité et la logistique des pièces à travers plusieurs régions et nouveaux sites de soins.
Une autre opportunité est la formalisation des voies d'adoption fondées sur des preuves via le Programme National HTA pour les Dispositifs Médicaux (PNHTA-DM) 2026-2028, entré dans sa phase opérationnelle en janvier 2026 sous l'égide d'Agenas. Le programme a pour objectif déclaré de produire entre 50 et 100 évaluations HTA en 2026 sur des dispositifs à fort impact clinique, organisationnel et économique. Agenas et CONSIP ont également fait progresser les marchés publics habilitants via un appel d'offres ouvert de 130 millions d'EUR pour un soutien stratégique au programme. Agenas a ouvert un appel d'offres de 69,47 millions d'EUR en avril 2026 pour soutenir les services régionaux de télémédecine, signalant une demande pour des logiciels de surveillance à distance et des dispositifs de diagnostic connectés pouvant être achetés et déployés à grande échelle à travers l'Italie.
Développements récents du secteur
- Juin 2026 : Invacare a lancé la gamme Aquatec Pure de solutions de douche et d'hygiène pour les soins à domicile en Italie. Ce déploiement élargit son portefeuille de soins post-aigus et à domicile proposé via les canaux italiens, s'alignant sur le déplacement de la prestation de soins des hôpitaux vers les milieux communautaires et domestiques.
- Mars 2026 : GE HealthCare a annoncé un rôle industriel de premier plan dans le consortium COMPASS de cinq ans, cofinancé dans le cadre d'Horizon Europe avec un budget annoncé de 50,5 millions d'EUR pour faire progresser les soins de cardio-oncologie de précision à travers l'Europe. Cette participation renforce l'empreinte de R&D et de collaboration clinique de GE HealthCare et peut soutenir la demande en imagerie connectée, diagnostics et flux de travail numériques en Italie à mesure que les hôpitaux se modernisent dans le cadre de programmes nationaux.
- Octobre 2025 : L'Italie, en partenariat avec l'UE et l'Espagne, a livré des équipements médicaux avancés à six hôpitaux en Éthiopie pour soutenir le renforcement des capacités de santé. Cette initiative met en lumière l'activité de déploiement d'équipements médicaux liée aux pouvoirs publics et souligne le rôle de la coordination du secteur public dans l'approvisionnement et la distribution à grande échelle d'équipements.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Dans cette méthodologie, le marché des fournitures hospitalières en Italie couvre la valeur des fournitures et équipements médicaux et chirurgicaux couramment utilisés dans les hôpitaux et les établissements de soins pour le diagnostic, le traitement et les opérations cliniques quotidiennes, où les articles sont achetés dans le cadre des flux de travail normaux de prise en charge des patients.
Exclusions du périmètre : les grands projets de construction hospitalière en capital et les services non médicaux aux établissements sont exclus de cette évaluation du marché.
Aperçu de la Segmentation
- Par Produit
- Dispositifs d'Examen des Patients
- Équipements de Salle d'Opération
- Aides à la Mobilité et Équipements de Transport
- Équipements de Stérilisation et de Désinfection
- Fournitures Hospitalières Jetables
- Seringues et Aiguilles
- Autres Produits
- Par Utilisateur Final
- Centres de Chirurgie Ambulatoire
- Centres de Diagnostic
- Structures de Soins à Domicile
- Hôpitaux
- Cliniques Spécialisées
- Autres Utilisateurs Finaux
- Par Canal de Distribution
- Appel d'Offres Direct / Achats en Gros
- Ventes par Distributeurs et Revendeurs
- Plateformes de Commerce Électronique et GPO
Sources de Données, Évaluation du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la base de faits fondamentale sur la prestation de soins de santé en Italie, les schémas d'approvisionnement et la dépendance aux importations pour les fournitures couramment utilisées. Nous commençons généralement par les publications du système de santé public, puis nous effectuons des vérifications directionnelles avec des sources telles que le Ministère de la Santé italien, l'ISTAT, les comptes de santé d'Eurostat et les statistiques de santé de l'OCDE pour ancrer le contexte de l'activité hospitalière et des dépenses.
Pour convertir ce contexte en signaux de demande d'approvisionnement, nous nous référons également à des sources commerciales et réglementaires telles que UN Comtrade et les statistiques commerciales de l'UE. Pour les catégories réglementées, nous faisons référence à l'Agence européenne des médicaments le cas échéant, et nous utilisons la littérature clinique et de contrôle des infections évaluée par des pairs pour indiquer l'intensité d'utilisation des fournitures usage unique. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse de confiance sont ensuite utilisés pour valider les changements de composition des produits et les commentaires sur les prix, soutenus par des abonnements payants pour les données financières et le renseignement des entreprises, les actualités et les données financières, ainsi que les vérifications des importations et exportations au niveau des expéditions si nécessaire. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire nous a aidés à tester ce que les sources documentaires ne peuvent pas montrer clairement, notamment le comportement des prix dans les appels d'offres, les cycles de remplacement et les groupes de produits qui gagnent des parts au sein des hôpitaux italiens. Nous avons échangé avec un ensemble de fabricants, de distributeurs, de professionnels des groupements d'achats et de l'approvisionnement, ainsi que de responsables de départements hospitaliers à travers l'Italie, afin que les hypothèses sur les volumes, les prix de vente moyens et les parts de canaux puissent être vérifiées et ajustées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs généraux : 17 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 37 % |
| Acteurs plus petits : 19 % | Managers : 46 % |
Évaluation du Marché et Prévisions
L'évaluation commence par une reconstruction descendante, où l'activité hospitalière et les signaux d'approvisionnement sont traduits en bassins de demande pour les fournitures fréquemment utilisées (par exemple, les volumes de procédures, l'activité en hospitalisation et en ambulatoire, et l'intensité d'approvisionnement typique par cas). Une fois cette structure en place, les résultats sont corroborés par des approximations ascendantes sélectives, notamment des répartitions de revenus de fournisseurs échantillonnés en Italie, des vérifications de canaux avec des distributeurs, et une construction pratique volume fois prix de vente moyen pour quelques catégories à forte utilisation qui est utilisée pour affiner les totaux.
Les données utilisées dans le modèle comprennent les schémas d'appels d'offres et d'achats en gros, la dépendance aux importations pour les consommables clés, les tendances d'utilisation dans les salles d'opération et les parcours diagnostiques, les protocoles de prévention des infections qui augmentent l'utilisation des fournitures à usage unique, et les mouvements de prix observables dans les articles fréquemment réapprovisionnés. Lorsque les données sont fragmentaires pour les catégories plus petites, nous comblons les lacunes à l'aide d'indicateurs de substitution tels que la capacité en lits hospitaliers et l'utilisation au niveau des départements, puis nous validons les dépenses implicites par établissement avec les retours des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée afin que la croissance ne soit pas déterminée par une seule hypothèse. Les scénarios sont liés à la reprise attendue des procédures, à l'orientation des dépenses publiques et au calendrier des cycles d'approvisionnement. Lorsque les données évoluent ensemble, nous les maintenons cohérentes en appliquant des plages confirmées par des experts plutôt qu'en imposant une précision que le marché ne soutient pas.
Validation des Données et Cycle de Mise à Jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que l'orientation des dépenses de santé, les tendances des importations pour les principaux groupes de fournitures, et les dépenses annuelles implicites par hôpital et par unité d'activité. Lorsqu'une valeur aberrante apparaît, elle est examinée pour détecter des erreurs d'unité, des décalages de change et un éventuel double comptage entre les canaux, suivie d'une deuxième révision par un analyste avant validation.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants peuvent modifier les schémas de prix ou de demande, tels que des changements de règles d'approvisionnement ou des variations soudaines d'utilisation. Avant la livraison, une vérification finale est effectuée afin que les chiffres reflètent les dernières publications publiques et les retours les plus récents recueillis auprès des contacts primaires.
Estimation du Marché des Fournitures Hospitalières en Italie par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés pour les fournitures hospitalières en Italie peuvent sembler très éloignés les uns des autres, car le terme est utilisé de manière imprécise et chaque éditeur sélectionne différents groupes de produits et différents contextes de soins. Des différences apparaissent également lorsqu'une étude s'appuie principalement sur des totaux généraux de dépenses de santé, tandis qu'une autre se construit à partir des schémas d'utilisation hospitalière et les associe à la demande de fournitures rapprovisionnées.
Les produits pharmaceutiques et les médicaments thérapeutiques sont exclus du périmètre de Mordor Intelligence ici, ce qui explique en partie pourquoi certains chiffres publiés plus élevés semblent gonflés par rapport à une vue portant uniquement sur les fournitures hospitalières. Les écarts proviennent également de la manière dont les prix des appels d'offres sont traités, de la prise en compte complète ou non des soins à domicile et de la consommation hors hôpital, et de l'escalade des prix moyens avec l'inflation générale plutôt qu'avec les retours au niveau des catégories et le calendrier des changes.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,01 milliard USD (2025) | |
| Cabinet de Conseil Mondial A | 30,50 milliards USD (2024) | Utilise un panier beaucoup plus large qui mélange les fournitures hospitalières avec des équipements et consommables de santé plus larges dans les hôpitaux, les cliniques et d'autres sites de soins, ce qui élargit le bassin de valeur adressable au-delà de la demande de réapprovisionnement liée aux hôpitaux. |
| Revue Professionnelle B | 1,82 milliard USD (2024) | Limité aux seules fournitures hospitalières à usage unique, ce qui exclut les équipements durables et plusieurs catégories de dispositifs récurrents, et peut également appliquer une base de prix différente en se concentrant sur les expéditions unitaires et les prix catalogue plutôt que sur les résultats des appels d'offres. |
L'écart dans le tableau reflète principalement la largeur du périmètre et ce qui est traité comme réapprovisionnement lié aux hôpitaux, plutôt qu'un simple désaccord sur la croissance. En maintenant des limites de catégories claires et en validant les hypothèses clés de prix et d'utilisation avec les données d'approvisionnement et de canaux, l'estimation reste traçable jusqu'aux facteurs pratiques qui peuvent être vérifiés et mis à jour d'année en année.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des fournitures hospitalières en Italie en 2026 ?
La taille du marché des fournitures hospitalières en Italie a atteint 1,09 milliard USD en 2026.
Quel est le CAGR prévu pour les ventes de fournitures hospitalières en Italie jusqu'en 2032 ?
Les ventes devraient croître à un CAGR de 6,53 % entre 2027 et 2032.
Quel segment de produits représente les dépenses les plus élevées ?
Les fournitures hospitalières à usage unique ont dominé avec 45,76 % des ventes en 2026.
Pourquoi les Centres de Chirurgie Ambulatoire connaissent-ils une croissance rapide ?
Le Décret 77/2022 transfère les chirurgies programmées vers des structures ambulatoires, entraînant un TCAC de 8,67 % pour la demande des centres de chirurgie ambulatoire.
Comment la santé numérique influence-t-elle les achats ?
Le FSE 2.0 et 1,67 milliard EUR de fonds numériques du PNRR stimulent la demande de dispositifs connectés à l'Internet des Objets qui s'intègrent aux dossiers de santé électroniques.
Quels défis affectent les petits fabricants italiens ?
Les coûts de conformité au Règlement européen sur les Dispositifs Médicaux et les cadres CONSIP à prix fixes compriment les marges et allongent les cycles d'appels d'offres.