
Taille et Part du Marché des Dispositifs d'Échographie Intravasculaire [IVUS]
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.27 Milliards de dollars |
| Taille du Marché (2032) | 1.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dispositifs d'Échographie Intravasculaire [IVUS] par Mordor Intelligence
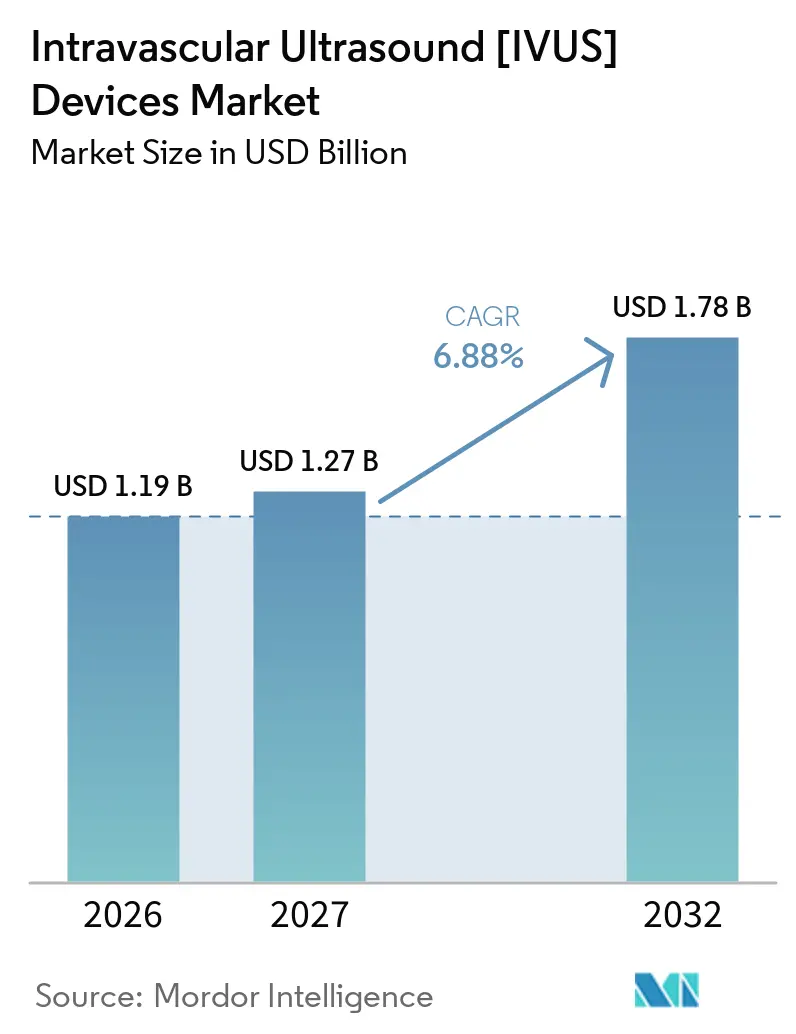
La taille du marché des dispositifs d'échographie intravasculaire (IVUS) était évaluée à 1,19 milliard USD en 2026 et devrait croître de 1,27 milliard USD en 2027 pour atteindre 1,78 milliard USD d'ici 2032, à un CAGR de 6,88 % durant la période de prévision (2027-2032).
L'Amérique du Nord domine les revenus actuels, tandis que l'Asie-Pacifique connaît la croissance la plus rapide, la charge de morbidité cardiovasculaire régionale augmentant plus vite que dans toute autre zone géographique. Les cathéters constituent l'épine dorsale en volume des procédures IVUS, mais les accessoires les dépassent avec une croissance à deux chiffres, témoignant du développement des infrastructures et des mises à niveau des flux de travail. Les interventions vasculaires périphériques enregistrent désormais le CAGR le plus élevé au niveau des applications, soulignant le passage d'une imagerie exclusivement coronarienne vers une prise en charge vasculaire plus large. Enfin, les recommandations de classe 1A des directives américaines ont fermement validé la modalité IVUS, accélérant les décisions d'achat en capital malgré des préoccupations persistantes liées aux coûts.
Points Clés du Rapport
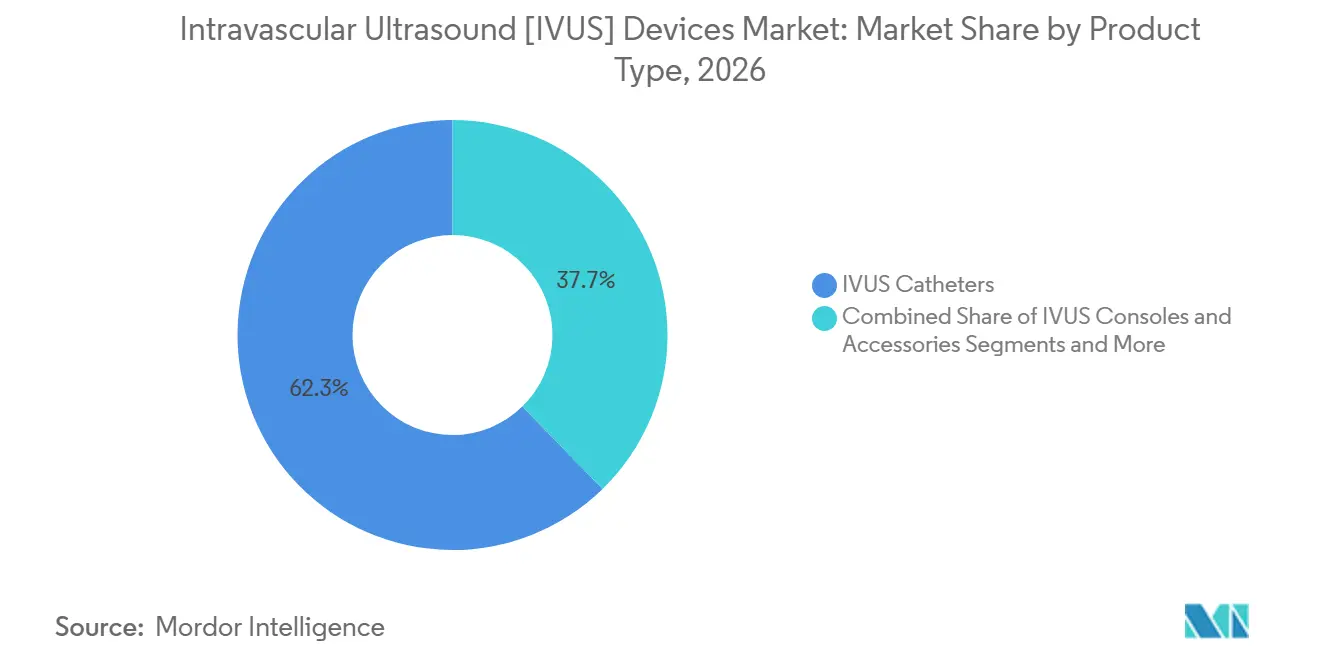
- Par catégorie de produit, les cathéters détenaient une part de marché de 62,3 % sur le marché des dispositifs d'échographie intravasculaire [IVUS] en 2026, tandis que les accessoires devraient afficher un CAGR de 11,8 % jusqu'en 2032.
- Par application, les interventions coronariennes représentaient 48,2 % de la taille du marché des dispositifs d'échographie intravasculaire [IVUS] en 2026, tandis que les interventions périphériques progressent à un CAGR de 12,9 % jusqu'en 2032.
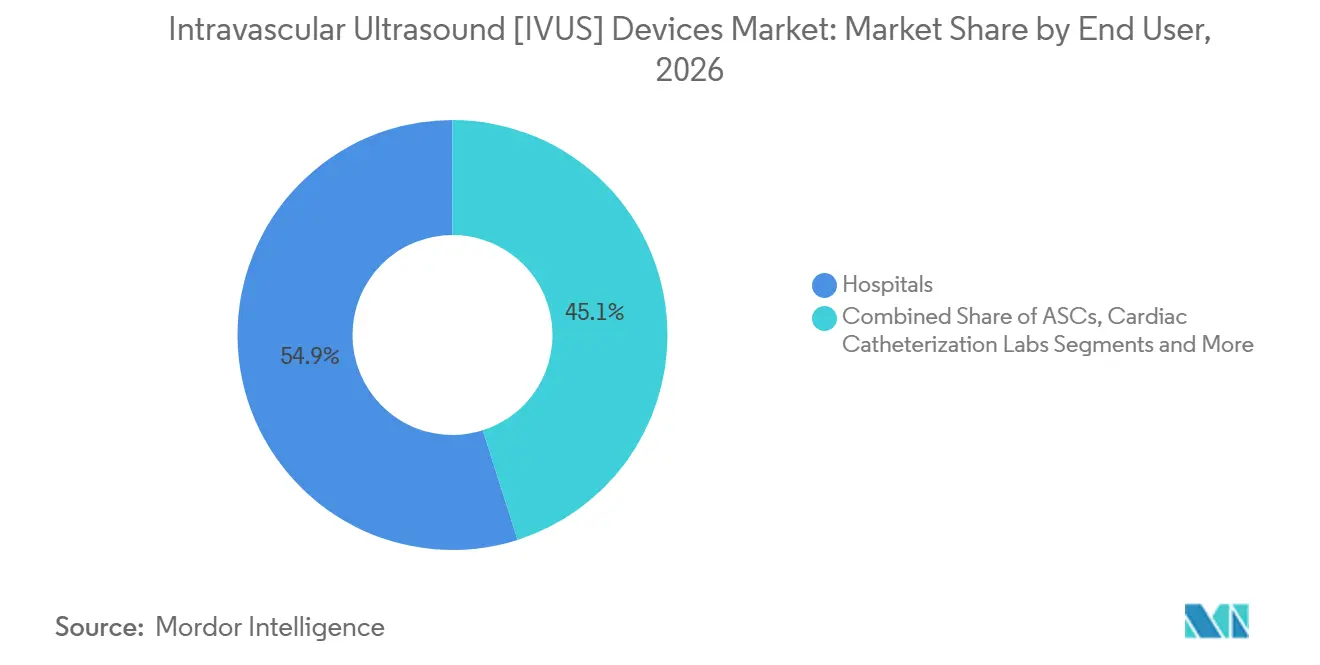
- Par utilisateur final, les hôpitaux captaient 54,9 % de la part des revenus du marché des dispositifs d'échographie intravasculaire [IVUS] en 2026, tandis que les centres de chirurgie ambulatoire connaissent la croissance la plus rapide avec un CAGR de 10,6 % jusqu'en 2032.
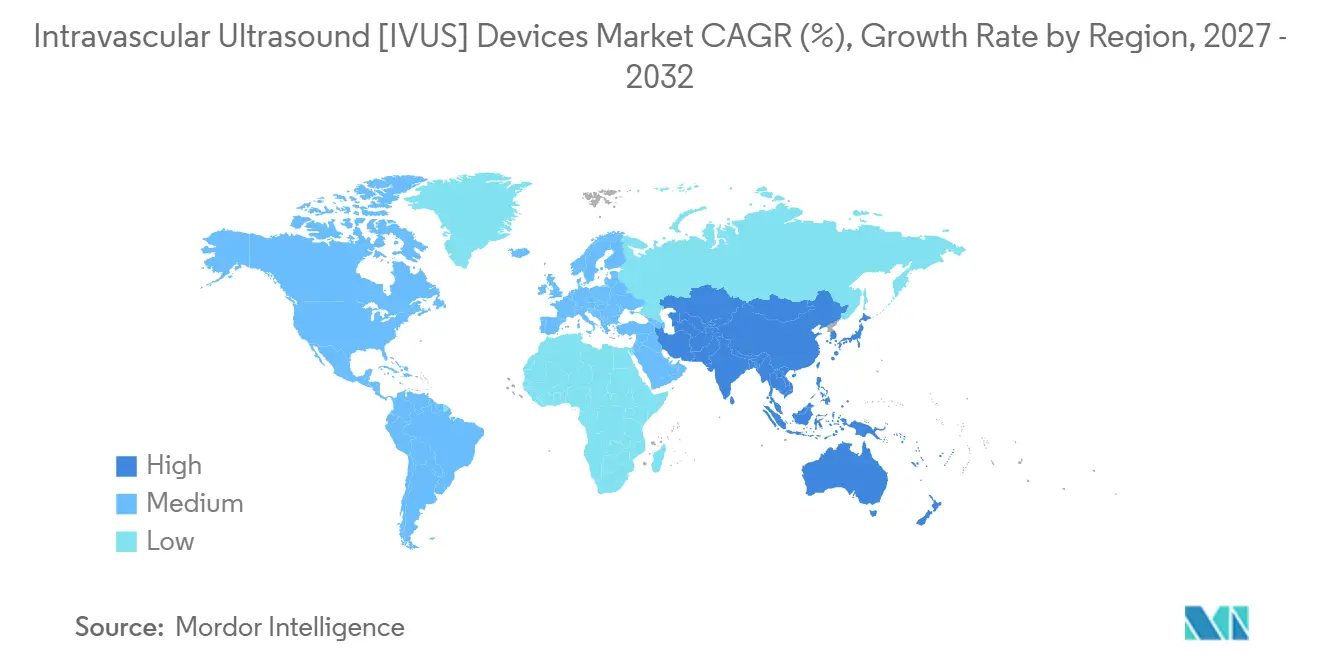
- Par zone géographique, l'Amérique du Nord représentait 45,8 % de la taille du marché en 2026, et la région Asie-Pacifique devrait enregistrer le CAGR le plus rapide, soit 8,7 %, jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation de la charge mondiale des maladies cardiovasculaires | +1.80% | Mondial, Asie-Pacifique en tête | Long terme (≥ 4 ans) |
| Évolution vers une ICP mini-invasive guidée par l'image | +1.20% | Amérique du Nord et UE en tête | Moyen terme (2-4 ans) |
| Miniaturisation des cathéters et transducteurs à plus haute fréquence | +0.90% | États-Unis, Japon, Chine | Court terme (≤ 2 ans) |
| Élargissement du remboursement pour la pose de stents guidée par IVUS | +0.80% | Marchés de l'OCDE | Moyen terme (2-4 ans) |
| Analyse de plaque en temps réel assistée par IA | +0.70% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Déploiement commercial des consoles hybrides IVUS-OCT | +0.60% | Marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la Charge Mondiale des Maladies Cardiovasculaires
La prévalence des cardiopathies ischémiques a atteint 367,21 cas pour 100 000 habitants dans le monde en 2024 et continue d'augmenter, la mortalité en Asie-Pacifique devant bondir de 91,2 % d'ici 2050.[1] Les systèmes de santé accordent donc la priorité à l'imagerie de précision qui réduit l'échec du vaisseau cible de 46 % par rapport à l'angiographie seule. Le vieillissement des populations en Amérique du Nord et en Europe occidentale amplifie davantage la demande de procédures complexes multivaisseaux guidées par IVUS, soutenant la croissance à long terme du Marché des Dispositifs d'Échographie Intravasculaire [IVUS].
Évolution Croissante vers une ICP Mini-Invasive et Guidée par l'Image
Des études randomisées montrent que l'ICP guidée par IVUS atteint 83,8 % de perméabilité primaire contre 70,1 % sous guidage angiographique pour la maladie artérielle périphérique.[2] Les systèmes alimentés par IA tels qu'AVVIGO raccourcissent les flux de travail et améliorent la précision, institutionnalisant davantage les normes guidées par l'image. Les autorisations de la FDA pour les consoles de nouvelle génération renforcent la confiance des prestataires et des payeurs.
Miniaturisation Rapide des Cathéters et Transducteurs à Plus Haute Fréquence
Les transducteurs à soixante mégahertz résolvent la morphologie des plaques invisible aux systèmes à 40 MHz, tandis que les sondes à double fréquence poussent la résolution axiale à 17 µm. Les cathéters miniaturisés compatibles 4 Fr réduisent les complications d'accès et ouvrent des vaisseaux plus petits, élargissant le bassin adressable du Marché des Dispositifs d'Échographie Intravasculaire [IVUS].
Élargissement du Remboursement pour la Pose de Stents Guidée par IVUS dans les Marchés de l'OCDE
Le nouvel article Medicare 38325 australien rembourse l'insertion de stents coronariens guidée par IVUS, supprimant les obstacles financiers historiques.[3] Les analyses d'économies de coûts montrent des économies de 18 173 USD par patient dans les interventions périphériques lorsque l'IVUS est utilisé. L'élargissement de la couverture dans d'autres pays de l'OCDE stimule les volumes de procédures et la demande de consoles.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût en capital des consoles et cathéters à usage unique | -1.40% | Mondial, marchés émergents les plus touchés | Moyen terme (2-4 ans) |
| Pénurie de cardiologues interventionnels formés à l'IVUS | -0.90% | Mondial, Asie-Pacifique en situation critique | Long terme (≥ 4 ans) |
| Systèmes d'imagerie intravasculaire photo-acoustiques remportant les premières subventions | -0.60% | Centres de recherche aux États-Unis et dans l'UE | Long terme (≥ 4 ans) |
| Données limitées sur les résultats à long terme dans les interventions périphériques | -0.50% | Marchés axés sur les preuves | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût en Capital des Consoles et Tarification des Cathéters à Usage Unique
L'acquisition d'une console dépasse souvent 200 000 USD, tandis que les cathéters jetables coûtent entre 800 et 1 500 USD chacun, créant des dépenses initiales et récurrentes élevées pour les établissements à ressources limitées. Les cathéters retraités offrent un soulagement partiel mais comportent des obstacles réglementaires.
Pénurie de Cardiologues Interventionnels Formés à l'IVUS
Seulement 15 % des stagiaires se sentent compétents dans l'interprétation de l'IVUS, ralentissant l'adoption. Bien que les fabricants parrainent des programmes de fellowship, la montée en puissance à l'échelle mondiale reste progressive.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Cathéters Portent le Volume, les Accessoires Accélèrent la CroissanceLes cathéters ont conservé une part de marché dominante de 62,3 % sur le marché des dispositifs d'échographie intravasculaire [IVUS] en 2026, ancrée par leur rôle indispensable lors de chaque procédure. Les accessoires enregistrent un CAGR de 11,8 % en 2032, reflétant les investissements dans les guides, les introducteurs et les modules d'intégration de données qui rationalisent les flux de travail. Les conceptions de nouvelle génération, telles que le cathéter Visions PV.035 de Philips capable d'imager des vaisseaux jusqu'à 60 mm, illustrent la manière dont les fabricants créent de la valeur supplémentaire tout en maintenant les cathéters au cœur du dispositif.
Les ventes de consoles progressent régulièrement à mesure que les cycles de remplacement et les mises à niveau logicielles renouvellent les bases installées. La reconnaissance par la FDA des cathéters retraités suggère que les établissements soucieux des coûts pourraient rééquilibrer leurs décisions d'achat, mais les centres de référence continuent de privilégier les dispositifs à usage unique à haute fréquence. Collectivement, ces dynamiques renforcent le marché des dispositifs d'échographie intravasculaire [IVUS], même si la concurrence par les prix modère les prix de vente moyens des références de cathéters arrivées à maturité.

Par Application :
Dominance Coronarienne Face à l'Accélération PériphériqueLes interventions coronariennes ont représenté 48,2 % de la taille du marché des dispositifs d'échographie intravasculaire [IVUS] en 2026, bénéficiant de trois décennies de données cliniques et d'un remboursement bien établi. Les interventions périphériques, quant à elles, progressent à un CAGR de 12,9 % à mesure que les sociétés multidisciplinaires recommandent l'IVUS pour naviguer dans les lésions calcifiées à long segment.
Les nouveaux cas d'usage diagnostique exploitent l'analyse de la composition des plaques pilotée par l'intelligence artificielle pour la stratification du risque. Les laboratoires de recherche utilisent l'IVUS pour valider l'efficacité des dispositifs, intégrant davantage la modalité dans les protocoles d'essais cliniques. Dans l'ensemble, l'élargissement des applications renforce la diversité des sources de revenus qui sous-tendent le marché des dispositifs d'échographie intravasculaire [IVUS].
Par Utilisateur Final :
Stabilité Hospitalière Face au Dynamisme des Centres de Chirurgie AmbulatoireLes hôpitaux détenaient 54,9 % des revenus du marché des dispositifs d'échographie intravasculaire [IVUS] en 2026 et demeurent le lieu de référence pour les cas à haute complexité. Les centres de chirurgie ambulatoire progressent à un CAGR de 10,6 % à mesure que le remboursement s'harmonise et que les procédures mini-invasives migrent vers les soins ambulatoires.
Les centres d'imagerie spécialisés et les unités mobiles de cathétérisme entrent dans la catégorie « Autres », ciblant les régions sous-desservies et la demande excédentaire. Leur essor souligne comment la diversification des environnements de soins élargit collectivement l'empreinte du marché des dispositifs d'échographie intravasculaire [IVUS].
Analyse Géographique
Marché des Dispositifs d'Échographie Intravasculaire [IVUS] en Amérique du Nord
L'Amérique du Nord a généré 45,8 % des revenus du marché des dispositifs d'échographie intravasculaire [IVUS] en 2026, portée par la certitude des remboursements Medicare, une forte pénétration des laboratoires de cathétérisme et un rythme soutenu d'autorisations FDA pour les systèmes hybrides et dotés d'intelligence artificielle. Les réseaux universitaires aux États-Unis défendent l'adoption précoce des cathéters à haute fréquence, tandis que les provinces canadiennes investissent dans des initiatives cardiovasculaires provinciales. Le Mexique, bien que plus modeste, intègre l'IVUS dans ses plans de modernisation parallèlement à la hausse des volumes d'interventions coronariennes percutanées.
Marché des Dispositifs d'Échographie Intravasculaire [IVUS] en Europe
L'Europe affiche une croissance solide, les recommandations de la Société Européenne de Cardiologie renforçant le recours à l'imagerie intracoronaire pour les lésions complexes. L'Allemagne et le Royaume-Uni sont en tête des installations de consoles, soutenus par des hôpitaux universitaires bien financés. Les voies harmonisées de marquage CE accélèrent la mise sur le marché des nouveaux cathéters, entretenant un renouvellement concurrentiel et maintenant la dynamique du Marché des Dispositifs d'Échographie Intravasculaire [IVUS] à travers le continent.
Marché des Dispositifs d'Échographie Intravasculaire [IVUS] en Asie-Pacifique
L'Asie-Pacifique est la zone géographique à la croissance la plus rapide, avec un CAGR prévisionnel de 8,7 %. La forte augmentation de la mortalité cardiovasculaire en Chine pousse les hôpitaux publics à acquérir des consoles IVUS, faisant du pays le principal contributeur incrémental aux revenus au sein du Marché des Dispositifs d'Échographie Intravasculaire [IVUS]. Le Japon fait progresser l'innovation en matière de transducteurs, tandis que l'élargissement de la couverture assurantielle et le tourisme médical en Inde orientent les procédures vers des centres privés à fort volume. Le nouveau poste de remboursement en Australie facilite davantage l'adoption, et la région dans son ensemble bénéficie de l'urbanisation et de la hausse des revenus disponibles.
Paysage Concurrentiel
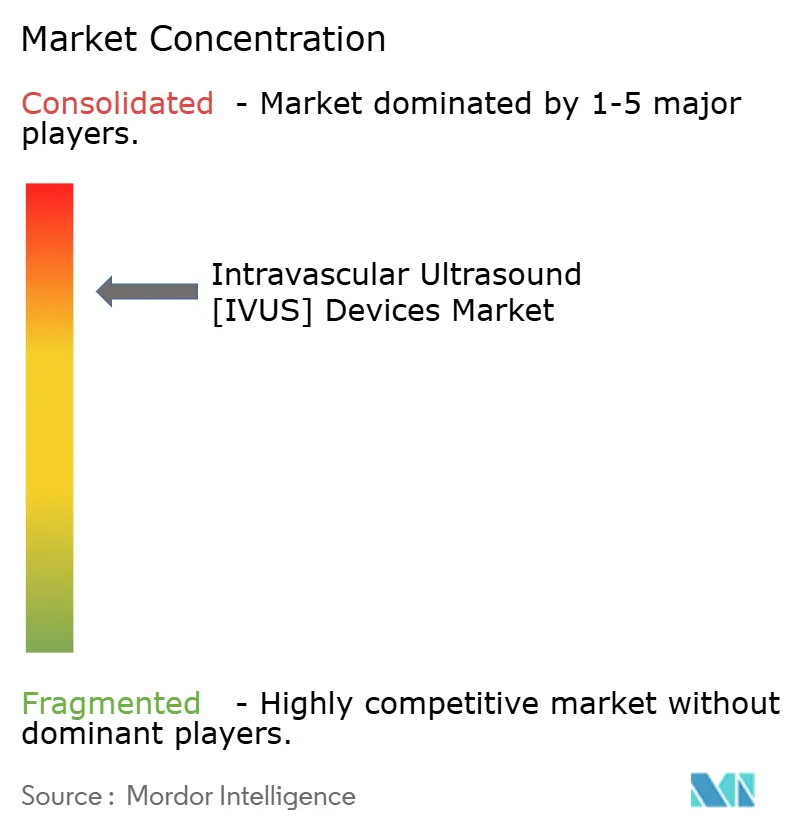
Le Marché des Dispositifs d'Échographie Intravasculaire [IVUS] présente une concentration modérée, Boston Scientific, Abbott et Philips contrôlant collectivement une part de revenus significative, chacun associant le matériel à des logiciels IA propriétaires. L'AVVIGO de Boston Scientific et les outils de physiologie complémentaires d'Abbott illustrent des stratégies d'intégration verticale, fidélisant les clients dans des écosystèmes de bout en bout.
Les innovateurs de niveau intermédiaire poursuivent la différenciation par l'imagerie hybride. Le cathéter IVUS-OCT Novasight de Conavi Medical a gagné en dynamique après l'obtention du statut de recommandation de classe 1A aux États-Unis, signalant que la multi-modalité n'est plus expérimentale mais courante. Siemens Healthineers et Vivolight Medical adoptent une approche similaire en intégrant des suites DSA-OCT dans l'architecture des laboratoires de cathétérisme, soulignant comment l'imagerie multiplateforme remodèle les vecteurs concurrentiels.
Les systèmes photo-acoustiques émergents ont obtenu de premières subventions de recherche qui pourraient éventuellement perturber les plateformes d'échographie existantes en offrant des informations supérieures sur la composition des plaques. Pourtant, la commercialisation reste à plusieurs années, donnant aux acteurs IVUS actuels le temps d'itérer. Les programmes de formation parrainés par les fabricants visent à combler le déficit de compétences des opérateurs, à cimenter les relations fournisseur-prestataire et à renforcer les positions à long terme au sein du secteur IVUS.
Leaders du Secteur des Dispositifs d'Échographie Intravasculaire [IVUS]
-
Koninklijke Philips N.V.
-
Boston Scientific Corporation
-
Terumo Corporation
-
Canon Medical Systems Corporation
-
Conavi Medical Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dispositifs d'Échographie Intravasculaire [IVUS] Entreprises couvertes dans ce rapport
- Koninklijke Philips N.V. (Volcano)
- Boston Scientific
- Terumo
- Canon
- Conavi Medical Inc.
- Infraredx, Inc.
- Siemens Healthineers
- Abbott Laboratories
- GE HealthCare Technologies Inc.
- Acist Medical Systems, Inc.
- Avinger, Inc.
- Medtronic
- Merit Medical Systems
- Asahi Intecc Co., Ltd.
- Opsens Medical
- Grinm Advanced Materials Co., Ltd.
- Mindray
- Provisio Medical
- Lepu Medical
Développements industriels récents dans Marché des Dispositifs d'Échographie Intravasculaire [IVUS]
- Février 2025 : Canon Healthcare USA a acquis un établissement dans le quartier de l'Innovation de Cleveland qui servira à la fois de siège social américain et de centre de R&D en imagerie. Le site est destiné à accélérer les travaux sur les systèmes d'échographie de nouvelle génération, y compris les plateformes intravasculaires, et à favoriser des projets communs avec la Cleveland Clinic et d'autres partenaires régionaux.
- Janvier 2025 : Conavi Medical a élargi la portée commerciale de son système hybride IVUS-OCT Novasight en s'associant à Minnetronix et en clôturant un nouveau tour de financement. Avec les approbations de la FDA et de la NMPA chinoise en main et l'essai PANOVISION en cours, la société vise à déployer sa plateforme multi-modalité sur les principaux marchés mondiaux.
- Septembre 2024 : SpectraWAVE a obtenu 50 millions USD en financement de série B, dirigé par Johnson & Johnson Innovation, pour accélérer HyperVue — une plateforme d'échographie intravasculaire qui superpose un logiciel d'analyse de plaque assisté par IA à son cathéter d'imagerie. Ce nouveau capital souligne la confiance des investisseurs dans les outils d'aide à la décision en temps réel qui associent le matériel IVUS à des analyses avancées.
Portée du Rapport Mondial sur le Marché des Dispositifs d'Échographie Intravasculaire [IVUS]
Aperçu de la segmentation
| Consoles IVUS |
| Cathéters IVUS |
| Accessoires IVUS (Fils-Guides, Gaines, Autres) |
| Diagnostic Coronarien |
| Interventions Coronariennes |
| Diagnostic Vasculaire Périphérique |
| Interventions Périphériques |
| Recherche et Essais Cliniques |
| Hôpitaux |
| Centres de Chirurgie Ambulatoire |
| Laboratoires de Cathétérisme Cardiaque |
| Centres d'Imagerie Diagnostique |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Consoles IVUS | |
| Cathéters IVUS | ||
| Accessoires IVUS (Fils-Guides, Gaines, Autres) | ||
| Par Application | Diagnostic Coronarien | |
| Interventions Coronariennes | ||
| Diagnostic Vasculaire Périphérique | ||
| Interventions Périphériques | ||
| Recherche et Essais Cliniques | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres de Chirurgie Ambulatoire | ||
| Laboratoires de Cathétérisme Cardiaque | ||
| Centres d'Imagerie Diagnostique | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur mondiale actuelle du Marché des Dispositifs d'Échographie Intravasculaire [IVUS] ?
La taille du marché des dispositifs d'échographie intravasculaire [IVUS] a atteint 1,27 milliard USD en 2027 et devrait atteindre 1,78 milliard USD d'ici 2032.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2030 ?
L'Asie-Pacifique devrait croître à un CAGR de 8,7 % en raison de la prévalence croissante des maladies cardiovasculaires et de l'amélioration du remboursement.
Quelle catégorie de produit domine les revenus des procédures IVUS ?
Les cathéters représentent 62,3 % de la part du Marché des Dispositifs d'Échographie Intravasculaire [IVUS] et continueront de générer la majeure partie des revenus procéduraux.
Pourquoi les centres de chirurgie ambulatoire sont-ils importants pour l'adoption de l'IVUS ?
Les centres de chirurgie ambulatoire constituent le groupe d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 10,6 %, bénéficiant de la migration des procédures ambulatoires et de modèles de soins rentables.
Comment les changements de remboursement influencent-ils l'adoption de l'IVUS ?
Les codes de paiement directs, tels que l'article Medicare 38325 australien, suppriment les obstacles financiers et stimulent significativement les volumes de procédures.
Quelle tendance technologique différencie le plus les nouveaux systèmes IVUS ?
Les consoles hybrides IVUS-OCT et l'analyse de plaque assistée par IA offrent aux cliniciens une vision multi-modalité simultanée et des mesures automatisées, améliorant la qualité des décisions et l'efficacité.