
Marktgröße und Marktanteil für intravaskuläre Ultraschall [IVUS] Geräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.27 Milliarden US-Dollar |
| Marktgröße (2032) | 1.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.88 % |
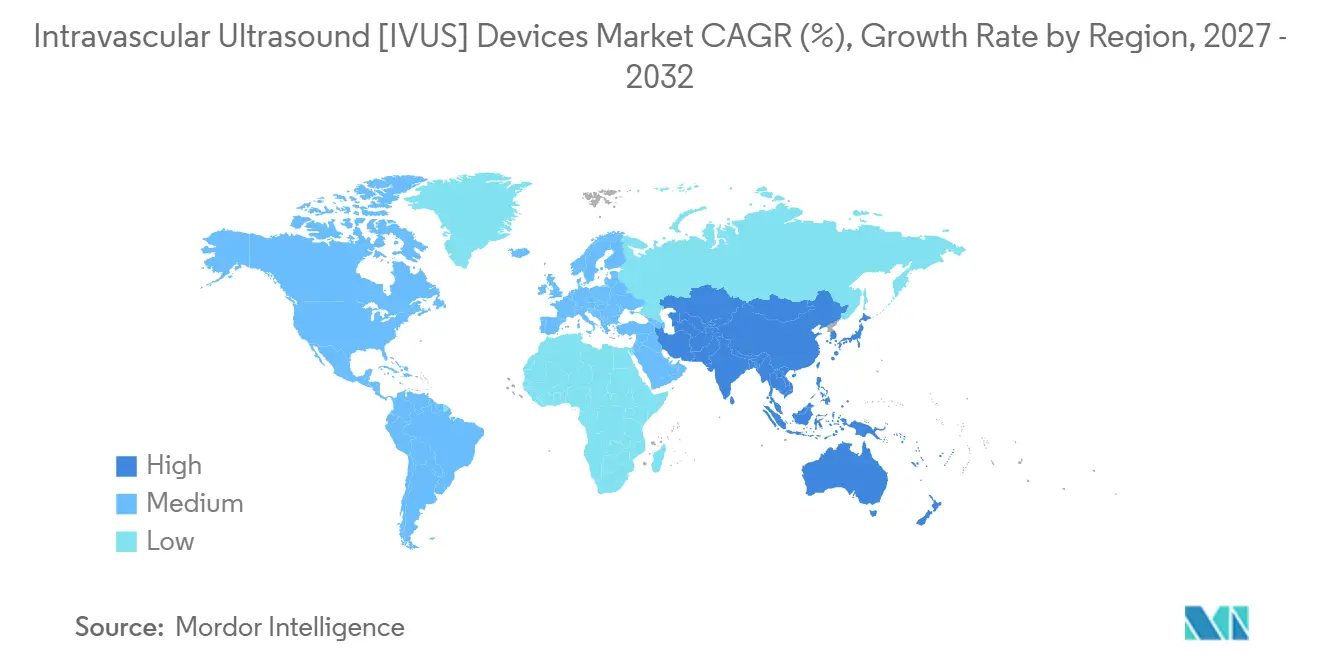
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
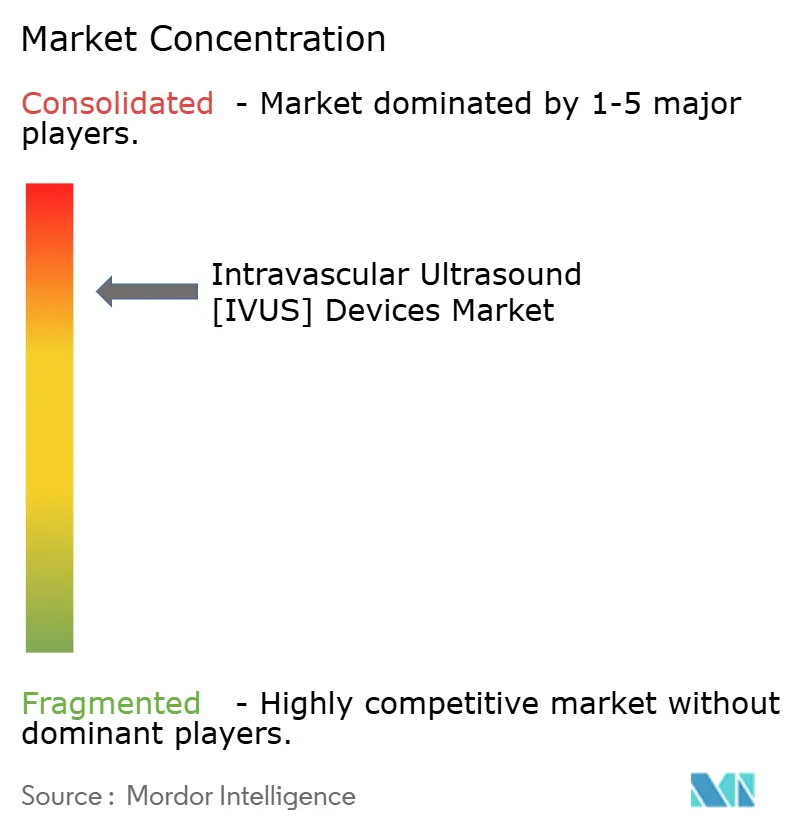
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für intravaskuläre Ultraschall [IVUS] Geräte von Mordor Intelligence
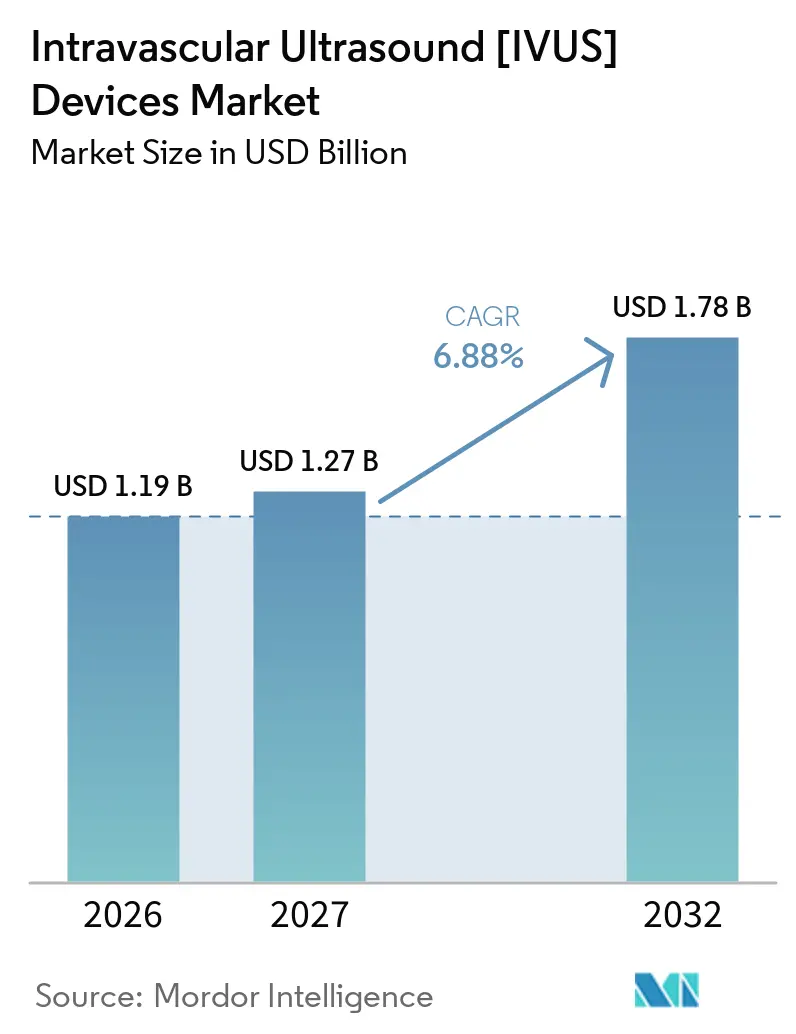
Die Marktgröße für intravaskuläre Ultraschall-[IVUS]-Geräte wurde im Jahr 2026 auf 1,19 Milliarden USD geschätzt und soll von 1,27 Milliarden USD im Jahr 2027 auf 1,78 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,88 % während des Prognosezeitraums (2027–2032).
Nordamerika dominiert die aktuellen Umsätze, doch der asiatisch-pazifische Raum expandiert am schnellsten, da die regionale Belastung durch Herz-Kreislauf-Erkrankungen schneller steigt als in jeder anderen Region. Katheter bleiben das volumenmäßige Rückgrat der IVUS-Verfahren, doch Zubehör wächst mit zweistelligen Raten schneller, was auf den Aufbau von Infrastruktur und Workflow-Verbesserungen hindeutet. Periphere Gefäßinterventionen verzeichnen nun die höchste CAGR auf Anwendungsebene, was den Wandel von der rein koronaren Bildgebung hin zu einer umfassenderen Gefäßversorgung unterstreicht. Schließlich haben Empfehlungen der US-amerikanischen Klasse-1A-Leitlinien für IVUS die Modalität fest validiert und Investitionsentscheidungen beschleunigt, trotz anhaltender Kostenbedenken.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie hielten Katheter im Jahr 2026 einen Marktanteil von 62,3 % im Markt für intravaskuläre Ultraschall-[IVUS]-Geräte, während Zubehör bis 2032 voraussichtlich eine CAGR von 11,8 % erzielen wird.
- Nach Anwendung entfielen 48,2 % der Marktgröße für intravaskuläre Ultraschall-[IVUS]-Geräte im Jahr 2026 auf koronare Interventionen, während periphere Interventionen bis 2032 mit einer CAGR von 12,9 % wachsen.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 54,9 % im Markt für intravaskuläre Ultraschall-[IVUS]-Geräte, während ambulante chirurgische Zentren mit einer CAGR von 10,6 % bis 2032 am schnellsten wachsen.
- Nach Region entfiel auf Nordamerika im Jahr 2026 ein Anteil von 45,8 % an der Marktgröße, und der asiatisch-pazifische Raum soll bis 2032 die schnellste CAGR von 8,7 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende globale Belastung durch Herz-Kreislauf-Erkrankungen | +1.80% | Weltweit, asiatisch-pazifischer Raum am stärksten betroffen | Langfristig (≥ 4 Jahre) |
| Wandel hin zu minimal-invasiven, bildgesteuerten perkutanen Koronarinterventionen | +1.20% | Nordamerika und EU führend | Mittelfristig (2–4 Jahre) |
| Katheterminiaturisierung und Hochfrequenz-Transducer | +0.90% | USA, Japan, China | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Erstattung für IVUS-gestützte Stentimplantation | +0.80% | OECD-Märkte | Mittelfristig (2–4 Jahre) |
| KI-gestützte Echtzeit-Plaqueanalyse | +0.70% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Kommerzielle Einführung von hybriden IVUS-OCT-Konsolen | +0.60% | Entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende globale Belastung durch Herz-Kreislauf-Erkrankungen
Die Prävalenz der ischämischen Herzerkrankung erreichte im Jahr 2024 weltweit 367,21 Fälle pro 100.000 Einwohner und steigt weiter an, wobei die Sterblichkeit im asiatisch-pazifischen Raum bis 2050 voraussichtlich um 91,2 % ansteigen wird.[1] Gesundheitssysteme priorisieren daher Präzisionsbildgebung, die das Versagen des Zielgefäßes im Vergleich zur alleinigen Angiografie um 46 % senkt. Alternde Bevölkerungen in Nordamerika und Westeuropa verstärken die Nachfrage nach IVUS-gestützten komplexen Mehrgefäßeingriffen zusätzlich und stützen das langfristige Wachstum des Marktes für intravaskuläre Ultraschall [IVUS] Geräte.
Wachsender Wandel hin zu minimal-invasiven und bildgesteuerten perkutanen Koronarinterventionen
Randomisierte Studien zeigen, dass IVUS-gestützte perkutane Koronarinterventionen bei peripherer Arterienerkrankung eine primäre Offenheitsrate von 83,8 % gegenüber 70,1 % unter angiografischer Führung erzielen.[2] KI-gestützte Systeme wie AVVIGO verkürzen den Workflow und erhöhen die Genauigkeit, was bildgesteuerte Standards weiter institutionalisiert. FDA-Zulassungen für Konsolen der nächsten Generation stärken das Vertrauen bei Leistungserbringern und Kostenträgern gleichermaßen.
Rasche Katheterminiaturisierung und Hochfrequenz-Transducer
Sechzig-Megahertz-Transducer lösen Plaquemorphologien auf, die für 40-MHz-Systeme unsichtbar sind, während Doppelfrequenz-Sonden die axiale Auflösung auf 17 µm steigern. Miniaturisierte, mit 4 Fr kompatible Katheter reduzieren Zugangskomplikationen und erschließen kleinere Gefäße, was den adressierbaren Markt für intravaskuläre Ultraschall [IVUS] Geräte erweitert.
Ausweitung der Erstattung für IVUS-gestützte Stentimplantation in OECD-Märkten
Australiens neuer Medicare-Leistungsposten 38325 erstattet die IVUS-gestützte Koronarstentimplantation und beseitigt damit historische finanzielle Hürden.[3] Kostenanalysen zeigen Einsparungen von 18.173 USD pro Patient bei peripheren Interventionen, wenn IVUS eingesetzt wird. Die zunehmende Kostenübernahme in anderen OECD-Ländern fördert das Verfahrensvolumen und die Nachfrage nach Konsolen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitalkosten für Konsolen und Einmalkatheter | -1.40% | Global, Schwellenmärkte am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Mangel an IVUS-geschulten interventionellen Kardiologen | -0.90% | Weltweit, asiatisch-pazifischer Raum akut betroffen | Langfristig (≥ 4 Jahre) |
| Photoakustische intravaskuläre Bildgebungssysteme gewinnen frühe Fördermittel | -0.60% | Forschungszentren in den USA und der EU | Langfristig (≥ 4 Jahre) |
| Begrenzte Langzeitdaten zu Ergebnissen bei peripheren Interventionen | -0.50% | Evidenzbasierte Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalkosten für Konsolen und Preisgestaltung von Einmalkathetern
Die Anschaffung einer Konsole übersteigt häufig 200.000 USD, während Einmalkatheter jeweils 800–1.500 USD kosten, was für kostenorientierte Einrichtungen erhebliche Anfangs- und laufende Ausgaben verursacht. Wiederaufbereitete Katheter bieten eine teilweise Entlastung, sind jedoch mit regulatorischen Hürden verbunden.
Mangel an IVUS-geschulten interventionellen Kardiologen
Nur 15 % der Auszubildenden fühlen sich in der IVUS-Interpretation kompetent, was die Akzeptanz verlangsamt. Obwohl Hersteller Stipendienprogramme fördern, bleibt die globale Skalierung schrittweise.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
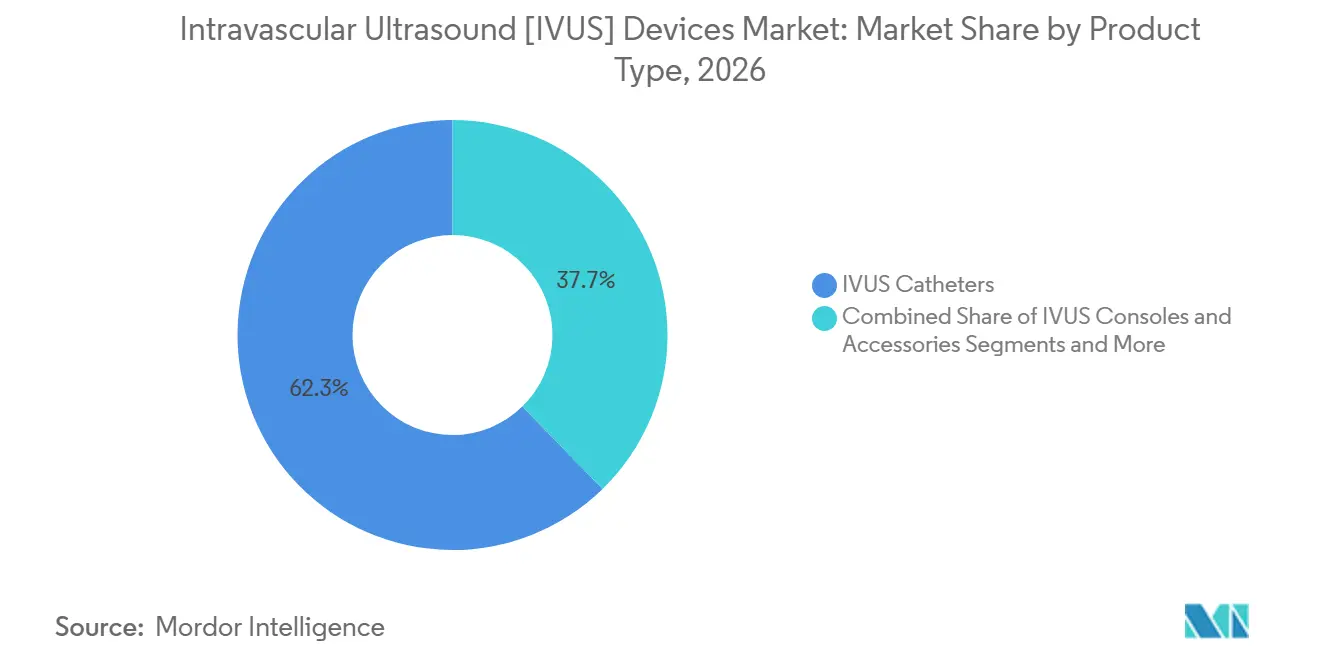
Katheter treiben das Volumen, Zubehör beschleunigt das WachstumKatheter hielten im Jahr 2026 mit 62,3 % einen dominierenden Marktanteil im Markt für intravaskuläre Ultraschall-[IVUS]-Geräte, gestützt durch ihre unverzichtbare Rolle bei jedem Eingriff. Zubehör verzeichnet bis 2032 eine CAGR von 11,8 %, was Investitionen in Führungsdrähte, Schleusen und Datenintegrations-Module widerspiegelt, die Arbeitsabläufe optimieren. Designs der nächsten Generation, wie Philips' Visions PV.035-Katheter, der in der Lage ist, Gefäße bis zu 60 mm abzubilden, veranschaulichen, wie Hersteller zusätzlichen Mehrwert schaffen und dabei Katheter im Mittelpunkt behalten.
Der Konsolenabsatz wächst stetig, da Ersatzzyklen und Software-Upgrades die installierten Basen erneuern. Die FDA-Anerkennung von aufbereiteten Kathetern deutet darauf hin, dass kostenorientierte Einrichtungen ihre Kaufentscheidungen neu ausrichten könnten, doch Premiumzentren bevorzugen weiterhin Einweggeräte mit höherer Frequenz. Insgesamt stärken diese Dynamiken den Markt für intravaskuläre Ultraschall-[IVUS]-Geräte, auch wenn der Preiswettbewerb die durchschnittlichen Verkaufspreise für ausgereifte Katheter-SKUs dämpft.

Nach Anwendung:
Koronare Dominanz trifft auf periphere BeschleunigungKoronare Interventionen machten im Jahr 2026 48,2 % der Marktgröße für intravaskuläre Ultraschall-[IVUS]-Geräte aus und profitierten von drei Jahrzehnten klinischer Evidenz und etablierter Erstattung. Periphere Interventionen expandieren jedoch mit einer CAGR von 12,9 %, da multidisziplinäre Fachgesellschaften IVUS zur Navigation bei verkalkten, langstreckigen Läsionen empfehlen.
Aufkommende diagnostische Anwendungsfälle nutzen KI-gestützte Plaquekompositions-Analysen zur Risikostratifizierung. Forschungslabore setzen IVUS ein, um die Wirksamkeit von Geräten zu validieren, und integrieren die Modalität weiter in Studienprotokolle. Insgesamt stärken die sich weitenden Anwendungsgebiete die Vielfalt der Einnahmequellen, die den Markt für intravaskuläre Ultraschall-[IVUS]-Geräte untermauern.
Nach Endnutzer:
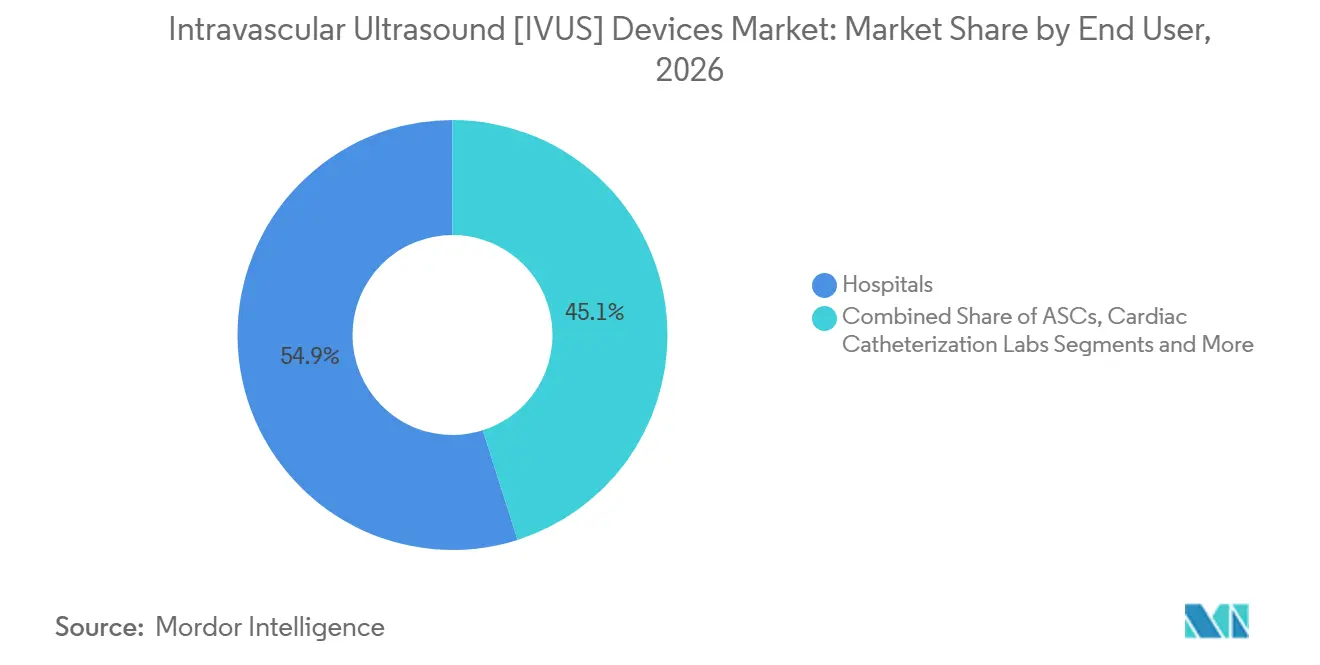
Krankenhausstabilität im Kontrast zur Dynamik ambulanter chirurgischer ZentrenKrankenhäuser hielten im Jahr 2026 54,9 % des Umsatzes im Markt für intravaskuläre Ultraschall-[IVUS]-Geräte und bleiben der Standardort für hochkomplexe Fälle. Ambulante chirurgische Zentren wachsen mit einer CAGR von 10,6 %, da sich die Erstattung angleicht und minimal-invasive Eingriffe in den ambulanten Bereich verlagern.
Spezialisierte Bildgebungszentren und mobile Katheterisierungseinheiten fallen in die Kategorie „Sonstige” und bedienen unterversorgte Regionen sowie Überlaufnachfrage. Ihr Aufstieg verdeutlicht, wie diversifizierte Versorgungsumgebungen gemeinsam den Markt für intravaskuläre Ultraschall-[IVUS]-Geräte ausweiten.
Geografische Analyse
Nordamerika Markt für intravaskuläre Ultraschall [IVUS] Geräte
Nordamerika erzielte im Jahr 2026 45,8 % des Umsatzes im Markt für intravaskuläre Ultraschall-[IVUS]-Geräte, gestützt durch Medicare-gesicherte Zahlungssicherheit, eine hohe Durchdringung von Herzkatheterlaboren und eine stetige Abfolge von FDA-Zulassungen für hybride und KI-gestützte Systeme. Akademische Netzwerke in den Vereinigten Staaten fördern die frühzeitige Einführung von Hochfrequenzkathetern, während kanadische Provinzen in provinzielle Herz-Kreislauf-Initiativen investieren. Mexiko, obwohl kleiner, integriert IVUS in Modernisierungspläne neben steigenden PCI-Volumina.
Europa Markt für intravaskuläre Ultraschall [IVUS] Geräte
Europa verzeichnet solides Wachstum, da ESC-Leitlinien die intrakoronare Bildgebung bei komplexen Läsionen stärken. Deutschland und das Vereinigte Königreich treiben die Installation von Konsolen voran, unterstützt durch gut finanzierte Universitätskliniken. Harmonisierte CE-Kennzeichnungsverfahren beschleunigen die Markteinführung neuer Katheter, erhalten den Wettbewerbsdruck aufrecht und halten den Markt für intravaskuläre Ultraschall [IVUS] Geräte auf dem gesamten Kontinent dynamisch.
APAC Markt für intravaskuläre Ultraschall [IVUS] Geräte
Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 8,7 %. Chinas starker Anstieg der kardiovaskulären Sterblichkeit mobilisiert öffentliche Krankenhäuser zur Anschaffung von IVUS-Konsolen und macht das Land zum größten inkrementellen Umsatzbeitrag innerhalb des Marktes für intravaskuläre Ultraschall [IVUS] Geräte. Japan treibt Innovationen bei Schallwandlern voran, während Indiens wachsende Versicherungsabdeckung und der Medizintourismus Eingriffe in hochvolumige Privatkliniken lenken. Australiens neues Erstattungselement fördert die Akzeptanz zusätzlich, und die gesamte Region profitiert von Urbanisierung und steigenden verfügbaren Einkommen.
Wettbewerbslandschaft
Der Markt für intravaskuläre Ultraschall [IVUS] Geräte weist eine moderate Konzentration auf, wobei Boston Scientific, Abbott und Philips gemeinsam einen bedeutenden Umsatzanteil kontrollieren und jeweils Hardware mit proprietärer KI-Software koppeln. Boston Scientifics AVVIGO und Abbotts ergänzende Physiologie-Tools veranschaulichen Strategien der vertikalen Integration, die Kunden in End-to-End-Ökosysteme einbinden.
Mittelständische Innovatoren verfolgen Differenzierung durch hybride Bildgebung. Conavi Medicals IVUS-OCT-Katheter auf Basis von Novasight hat nach der Einstufung als Klasse-1A-Empfehlung in US-amerikanischen Leitlinien an Dynamik gewonnen, was signalisiert, dass Multimodalität nicht mehr experimentell, sondern Mainstream ist. Siemens Healthineers und Vivolight Medical verfolgen einen ähnlichen Ansatz, indem sie DSA-OCT-Suiten in die Katheterlaborarchitektur integrieren, was unterstreicht, wie plattformübergreifende Bildgebung die Wettbewerbsvektoren neu gestaltet.
Aufkommende photoakustische Systeme haben frühe Forschungsfördermittel gesichert, die letztendlich etablierte Ultraschallplattformen durch überlegene Einblicke in die Plaquekomposition disruptieren könnten. Die Kommerzialisierung ist jedoch noch einige Jahre entfernt, was den aktuellen IVUS-Akteuren Zeit zur Weiterentwicklung gibt. Von Herstellern gesponserte Schulungsprogramme zielen darauf ab, die Lücke bei den Bedienerkompetenzen zu schließen, Anbieter-Leistungserbringer-Beziehungen zu festigen und langfristige Positionen innerhalb der IVUS-Branche zu stärken.
Marktführer der Branche für intravaskuläre Ultraschall [IVUS] Geräte
-
Koninklijke Philips N.V.
-
Boston Scientific Corporation
-
Terumo Corporation
-
Canon Medical Systems Corporation
-
Conavi Medical Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für intravaskuläre Ultraschall-[IVUS]-Geräte Unternehmen in diesem Bericht
- Koninklijke Philips N.V. (Volcano)
- Boston Scientific
- Terumo
- Canon
- Conavi Medical Inc.
- Infraredx, Inc.
- Siemens Healthineers
- Abbott Laboratories
- GE HealthCare Technologies Inc.
- Acist Medical Systems, Inc.
- Avinger, Inc.
- Medtronic
- Merit Medical Systems
- Asahi Intecc Co., Ltd.
- Opsens Medical
- Grinm Advanced Materials Co., Ltd.
- Mindray
- Provisio Medical
- Lepu Medical
Neueste Industrielle Entwicklungen in Markt für intravaskuläre Ultraschall-[IVUS]-Geräte
- Februar 2025: Canon Healthcare USA erwarb eine Einrichtung im Innovationsviertel von Cleveland, die sowohl als US-amerikanischer Hauptsitz als auch als Forschungs- und Entwicklungszentrum für Bildgebung dienen wird. Der Standort soll die Arbeit an Ultraschallsystemen der nächsten Generation, einschließlich intravaskulärer Plattformen, beschleunigen und gemeinsame Projekte mit der Cleveland Clinic und anderen regionalen Partnern fördern.
- Januar 2025: Conavi Medical erweiterte die kommerzielle Reichweite seines hybriden IVUS-OCT-Systems Novasight durch eine Partnerschaft mit Minnetronix und den Abschluss einer neuen Finanzierungsrunde. Mit FDA- und China-NMPA-Zulassungen in der Hand und der laufenden PANOVISION-Studie zielt das Unternehmen darauf ab, seine multimodale Plattform auf wichtigen globalen Märkten zu skalieren.
- September 2024: SpectraWAVE sicherte sich 50 Millionen USD in einer Serie-B-Finanzierungsrunde unter der Führung von Johnson & Johnson Innovation, um HyperVue zu beschleunigen – eine intravaskuläre Ultraschallplattform, die KI-gestützte Plaqueanalysesoftware mit ihrem Bildgebungskatheter kombiniert. Das frische Kapital unterstreicht das Vertrauen der Investoren in Echtzeit-Entscheidungsunterstützungstools, die IVUS-Hardware mit fortschrittlicher Analytik verbinden.
Umfang des globalen Berichts über den Markt für intravaskuläre Ultraschall [IVUS] Geräte
Segmentierungsübersicht
| IVUS-Konsolen |
| IVUS-Katheter |
| IVUS-Zubehör (Führungsdrähte, Schleusen, Sonstige) |
| Koronardiagnostik |
| Koronarinterventionen |
| Periphere Gefäßdiagnostik |
| Periphere Interventionen |
| Forschung und klinische Studien |
| Krankenhäuser |
| Ambulante chirurgische Zentren |
| Herzkatheterlabore |
| Diagnostische Bildgebungszentren |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | IVUS-Konsolen | |
| IVUS-Katheter | ||
| IVUS-Zubehör (Führungsdrähte, Schleusen, Sonstige) | ||
| Nach Anwendung | Koronardiagnostik | |
| Koronarinterventionen | ||
| Periphere Gefäßdiagnostik | ||
| Periphere Interventionen | ||
| Forschung und klinische Studien | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante chirurgische Zentren | ||
| Herzkatheterlabore | ||
| Diagnostische Bildgebungszentren | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle globale Wert des Marktes für intravaskuläre Ultraschall [IVUS] Geräte?
Die Marktgröße für intravaskuläre Ultraschall-[IVUS]-Geräte erreichte im Jahr 2027 1,27 Milliarden USD und soll bis 2032 auf 1,78 Milliarden USD ansteigen.
Welche Region wird bis 2030 am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 8,7 % wachsen, getrieben durch die steigende Prävalenz von Herz-Kreislauf-Erkrankungen und verbesserte Erstattungsregelungen.
Welche Produktkategorie führt die Umsätze bei IVUS-Verfahren an?
Katheter dominieren mit einem Marktanteil von 62,3 % am Markt für intravaskuläre Ultraschall [IVUS] Geräte und werden weiterhin den Großteil der Verfahrensumsätze generieren.
Warum sind ambulante chirurgische Zentren für die IVUS-Akzeptanz wichtig?
Ambulante chirurgische Zentren sind die am schnellsten wachsende Endnutzergruppe mit einer CAGR von 10,6 % und profitieren von der Verlagerung ambulanter Eingriffe und kosteneffizienten Versorgungsmodellen.
Wie beeinflussen Erstattungsänderungen die IVUS-Akzeptanz?
Direkte Vergütungscodes, wie Australiens Medicare-Leistungsposten 38325, beseitigen finanzielle Hürden und steigern das Verfahrensvolumen erheblich.
Welcher technologische Trend differenziert neue IVUS-Systeme am stärksten?
Hybride IVUS-OCT-Konsolen und KI-gestützte Plaqueanalytik bieten Klinikern gleichzeitig multimodale Einblicke und automatisierte Messungen, was die Entscheidungsqualität und Effizienz verbessert.