
Tamaño y Participación del Mercado de Dispositivos de Ultrasonido Intravascular [IVUS]
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.27 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.88 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
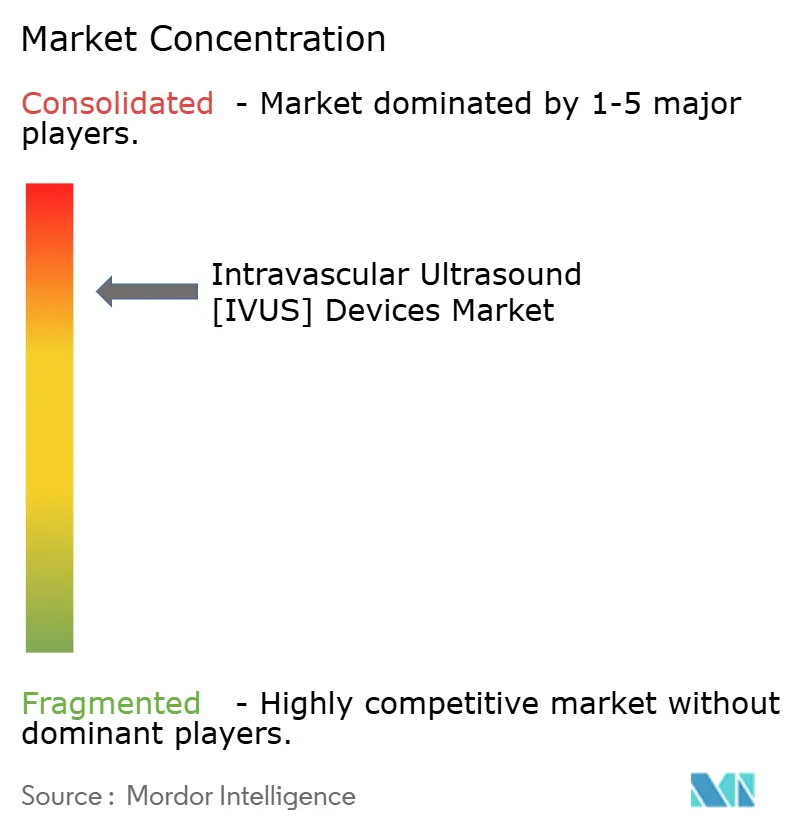
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Ultrasonido Intravascular [IVUS] por Mordor Intelligence
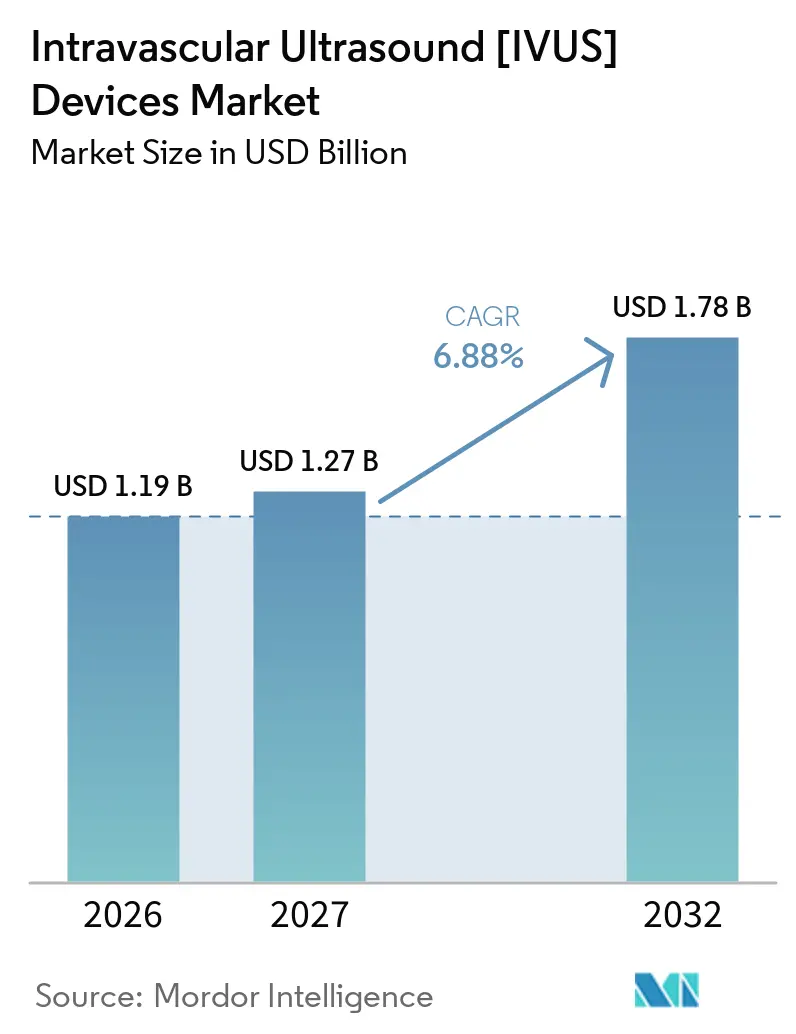
El tamaño del Mercado de Dispositivos de Ultrasonido Intravascular (IVUS) fue valorado en 1,19 mil millones de USD en 2026 y se estima que crecerá desde 1,27 mil millones de USD en 2027 hasta alcanzar 1,78 mil millones de USD en 2032, a una CAGR del 6,88% durante el período de pronóstico (2027-2032).
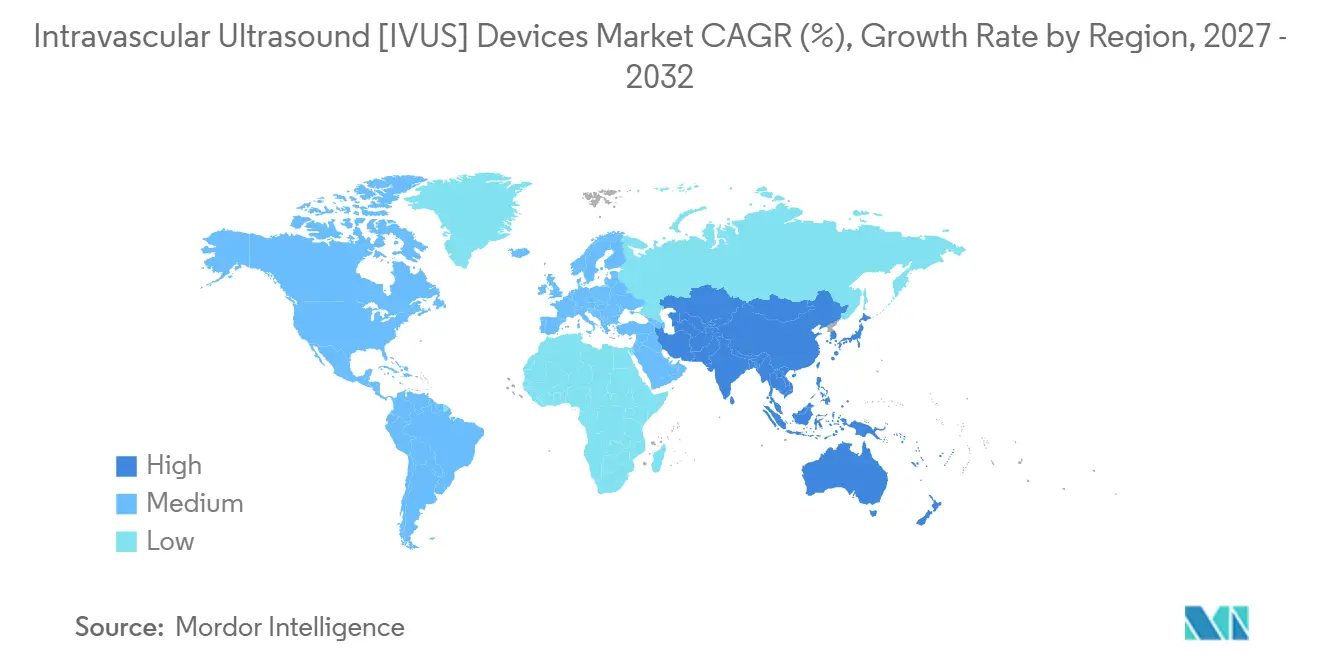
América del Norte domina los ingresos actuales, aunque Asia Pacífico se está expandiendo con mayor rapidez a medida que la carga de enfermedades cardiovasculares en la región crece más rápido que en cualquier otra geografía. Los catéteres siguen siendo la columna vertebral en volumen de los procedimientos de IVUS, pero los accesorios los superan con un crecimiento de dos dígitos, lo que apunta a la construcción de infraestructura y a mejoras en los flujos de trabajo. Las intervenciones vasculares periféricas registran ahora la CAGR más alta a nivel de aplicación, lo que subraya el cambio desde la imagen exclusivamente coronaria hacia una atención vascular más amplia. Por último, los avales de las guías clínicas de Clase 1A de los Estados Unidos para el IVUS han validado firmemente la modalidad, acelerando las decisiones de compra de capital a pesar de las persistentes preocupaciones sobre los costos.
Conclusiones Clave del Informe
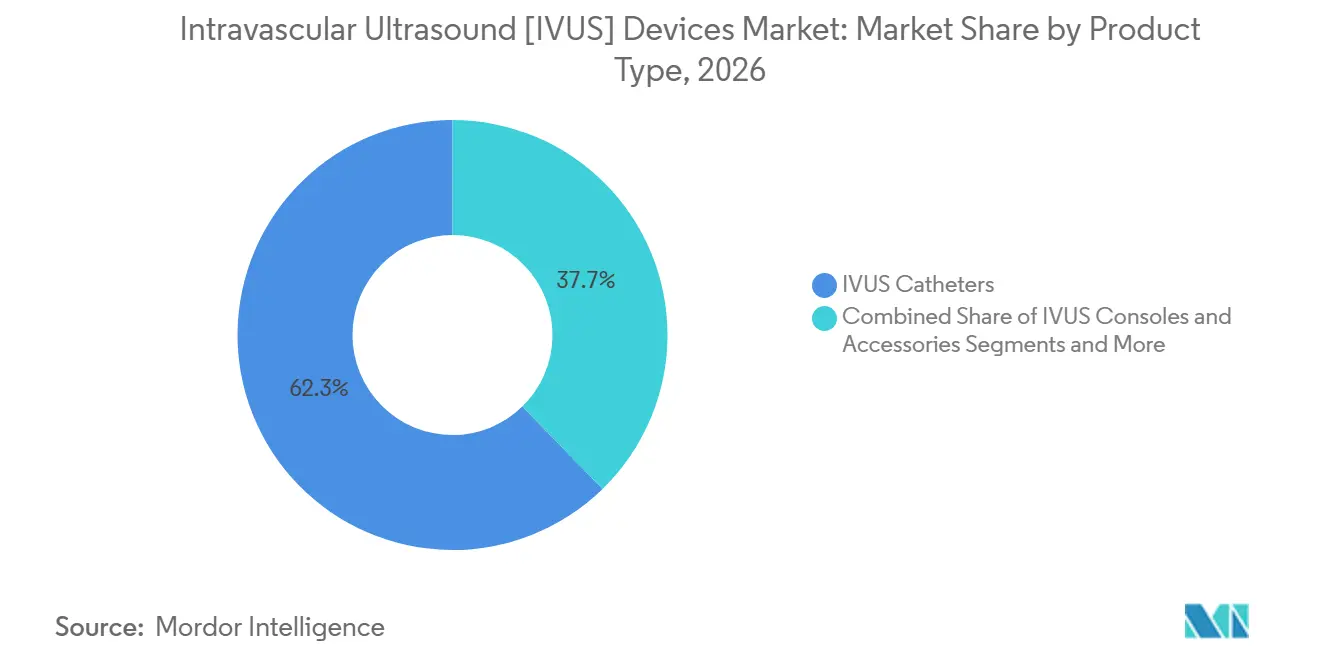
- Por categoría de producto, los catéteres representaron una participación del 62,3% en el Mercado de Dispositivos de Ultrasonido Intravascular [IVUS] en 2026, mientras que se proyecta que los accesorios registren una CAGR del 11,8% hasta 2032.
- Por aplicación, las intervenciones coronarias representaron el 48,2% del tamaño del Mercado de Dispositivos de Ultrasonido Intravascular [IVUS] en 2026, aunque las intervenciones periféricas avanzan a una CAGR del 12,9% hasta 2032.
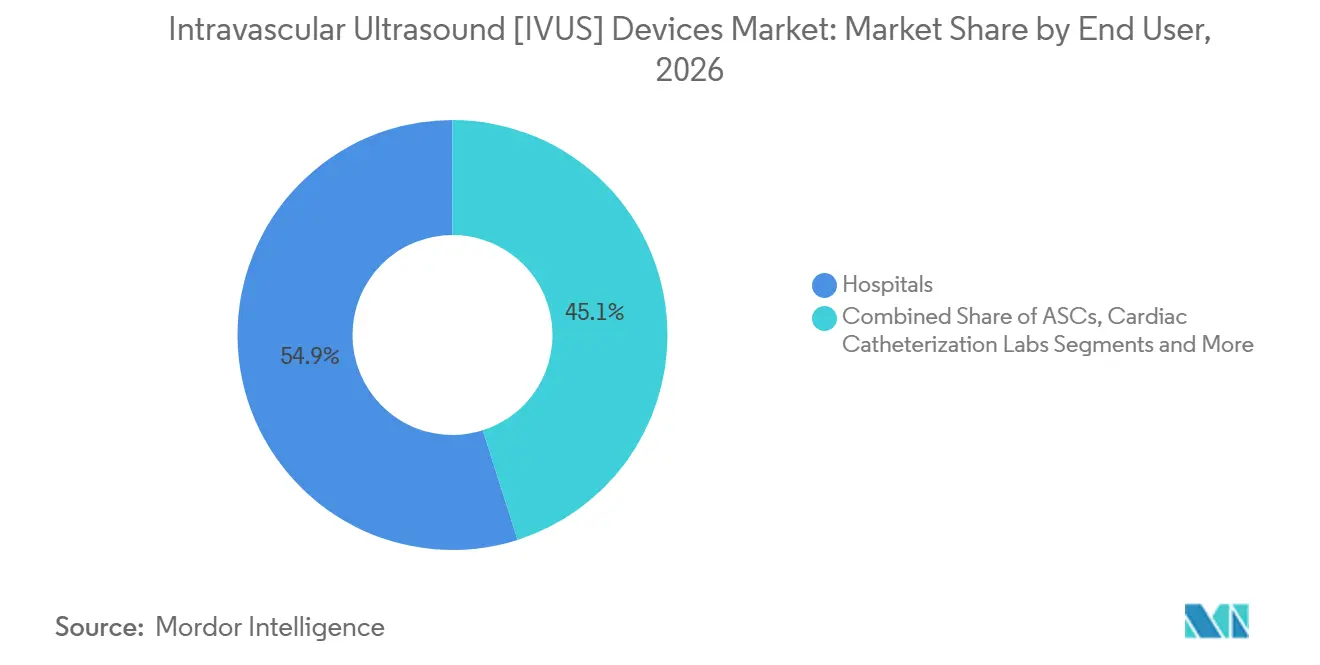
- Por usuario final, los hospitales capturaron una participación de ingresos del 54,9% en el Mercado de Dispositivos de Ultrasonido Intravascular [IVUS] en 2026, mientras que los centros quirúrgicos ambulatorios son los de mayor crecimiento con una CAGR del 10,6% hasta 2032.
- Por geografía, América del Norte representó el 45,8% del tamaño del mercado en 2026, y se anticipa que Asia Pacífico registre la CAGR más rápida del 8,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente carga mundial de enfermedades cardiovasculares | +1.80% | Mundial, Asia Pacífico con mayor incidencia | Largo plazo (≥ 4 años) |
| Cambio hacia ICP mínimamente invasiva y guiada por imagen | +1.20% | América del Norte y la UE lideran | Mediano plazo (2-4 años) |
| Miniaturización de catéteres y transductores de mayor frecuencia | +0.90% | EE. UU., Japón, China | Corto plazo (≤ 2 años) |
| Expansión del reembolso para la colocación de stents guiada por IVUS | +0.80% | Mercados de la OCDE | Mediano plazo (2-4 años) |
| Análisis de placa en tiempo real habilitado por IA | +0.70% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Lanzamiento comercial de consolas híbridas IVUS-OCT | +0.60% | Mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga Mundial de Enfermedades Cardiovasculares
La prevalencia de la cardiopatía isquémica alcanzó 367,21 casos por cada 100.000 habitantes en todo el mundo en 2024 y continúa aumentando, con una mortalidad proyectada en Asia Pacífico que se prevé que aumente un 91,2% para 2050.[1] Los sistemas de salud priorizan, por tanto, la imagen de precisión que reduce el fracaso del vaso diana en un 46% en comparación con la angiografía sola. El envejecimiento de la población en América del Norte y Europa Occidental amplifica aún más la demanda de procedimientos complejos multivaso guiados por IVUS, sustentando el crecimiento a largo plazo del Mercado de Dispositivos de Ultrasonido Intravascular [IVUS].
Creciente Cambio Hacia la ICP Mínimamente Invasiva y Guiada por Imagen
Los estudios aleatorizados muestran que la ICP guiada por IVUS logra una permeabilidad primaria del 83,8% frente al 70,1% bajo guía angiográfica para la enfermedad arterial periférica.[2] Los sistemas impulsados por IA, como AVVIGO, acortan el flujo de trabajo y elevan la precisión, institucionalizando aún más los estándares guiados por imagen. Las autorizaciones de la FDA para consolas de nueva generación refuerzan la confianza tanto de los proveedores como de los pagadores.
Rápida Miniaturización de Catéteres y Transductores de Mayor Frecuencia
Los transductores de sesenta megahercios resuelven la morfología de la placa invisible para los sistemas de 40 MHz, mientras que las sondas de doble frecuencia llevan la resolución axial a 17 µm. Los catéteres miniaturizados compatibles con 4 Fr reducen las complicaciones de acceso y abren vasos más pequeños, ampliando el conjunto de pacientes potenciales del Mercado de Dispositivos de Ultrasonido Intravascular [IVUS].
Expansión del Reembolso para la Colocación de Stents Guiada por IVUS en los Mercados de la OCDE
El nuevo ítem 38325 de Medicare de Australia reembolsa la inserción de stents coronarios guiada por IVUS, eliminando los obstáculos financieros históricos.[3] Los análisis de ahorro de costos muestran ahorros de 18.173 USD por paciente en intervenciones periféricas cuando se emplea el IVUS. La creciente cobertura en otros países de la OCDE impulsa los volúmenes de procedimientos y la demanda de consolas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo de capital de las consolas y catéteres de un solo uso | -1.40% | Global, mercados emergentes los más afectados | Mediano plazo (2-4 años) |
| Escasez de cardiólogos intervencionistas capacitados en IVUS | -0.90% | Mundial, Asia Pacífico con mayor agudeza | Largo plazo (≥ 4 años) |
| Sistemas IVI fotoacústicos que obtienen subvenciones tempranas | -0.60% | Centros de investigación de EE. UU. y la UE | Largo plazo (≥ 4 años) |
| Datos limitados de resultados a largo plazo en intervenciones periféricas | -0.50% | Mercados basados en evidencia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costo de Capital de las Consolas y Precios de los Catéteres de Un Solo Uso
La adquisición de una consola a menudo supera los 200.000 USD, mientras que los catéteres desechables cuestan entre 800 y 1.500 USD cada uno, lo que genera gastos iniciales y recurrentes elevados para las instalaciones con restricciones de costos. Los catéteres reprocesados ofrecen un alivio parcial, pero conllevan obstáculos regulatorios.
Escasez de Cardiólogos Intervencionistas Capacitados en IVUS
Solo el 15% de los médicos en formación se siente competente en la interpretación del IVUS, lo que ralentiza la adopción. Aunque los fabricantes patrocinan programas de becas, la expansión a escala global sigue siendo incremental.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Catéteres Impulsan el Volumen, los Accesorios Aceleran el CrecimientoLos catéteres mantuvieron una participación dominante del 62,3% en el Mercado de Dispositivos de Ultrasonido Intravascular [IVUS] en 2026, respaldados por su papel indispensable en cada procedimiento. Los accesorios registran una CAGR del 11,8% en 2032, lo que refleja la inversión en guías, vainas y módulos de integración de datos que optimizan los flujos de trabajo. Los diseños de próxima generación, como el catéter Visions PV.035 de Philips, capaz de obtener imágenes de vasos de hasta 60 mm, ilustran cómo los fabricantes capturan valor adicional manteniendo los catéteres en el núcleo.
Las ventas de consolas crecen de manera constante a medida que los ciclos de reemplazo y las actualizaciones de software renuevan las bases instaladas. El reconocimiento de la FDA de los catéteres reprocesados sugiere que las instituciones orientadas al costo pueden reequilibrar sus decisiones de compra, aunque los centros de alto nivel continúan favoreciendo los dispositivos de un solo uso y de mayor frecuencia. En conjunto, estas dinámicas refuerzan el Mercado de Dispositivos de Ultrasonido Intravascular [IVUS], incluso cuando la competencia de precios modera los precios de venta promedio de los SKU de catéteres maduros.

Por Aplicación:
Dominio Coronario Frente a Aceleración PeriféricaLas intervenciones coronarias generaron el 48,2% del tamaño del Mercado de Dispositivos de Ultrasonido Intravascular [IVUS] en 2026, beneficiándose de tres décadas de evidencia clínica y reembolso establecido. Las intervenciones periféricas, sin embargo, se están expandiendo a una CAGR del 12,9% a medida que las sociedades multidisciplinarias avalan el IVUS para navegar lesiones calcificadas de segmentos largos.
Los casos de uso diagnóstico emergentes aprovechan la analítica de composición de placa impulsada por inteligencia artificial para la estratificación del riesgo. Los laboratorios de investigación emplean el IVUS para validar la eficacia de los dispositivos, integrando aún más la modalidad en los protocolos de ensayos clínicos. En conjunto, la ampliación de las aplicaciones refuerza la diversidad de las fuentes de ingresos que sustentan el Mercado de Dispositivos de Ultrasonido Intravascular [IVUS].
Por Usuario Final:
La Estabilidad Hospitalaria Contrasta con el Dinamismo de los Centros de Cirugía AmbulatoriaLos hospitales representaron el 54,9% de los ingresos del Mercado de Dispositivos de Ultrasonido Intravascular [IVUS] en 2026 y siguen siendo el entorno predeterminado para los casos de alta complejidad. Los centros quirúrgicos ambulatorios están escalando a una CAGR del 10,6% a medida que el reembolso se equipara y los procedimientos mínimamente invasivos migran hacia entornos ambulatorios.
Los centros de imagen especializados y las unidades móviles de cateterización se incluyen en el segmento "Otros", orientados a regiones desatendidas y a la demanda excedente. Su auge pone de relieve cómo los entornos de atención diversificados amplían colectivamente la huella del Mercado de Dispositivos de Ultrasonido Intravascular [IVUS].
Análisis Geográfico
Mercado de Dispositivos de Ultrasonido Intravascular [IVUS] en América del Norte
América del Norte aportó el 45,8% de los ingresos del Mercado de Dispositivos de Ultrasonido Intravascular [IVUS] en 2026, impulsada por la certeza de pago respaldada por Medicare, una profunda penetración de laboratorios de cateterismo y un ritmo constante de autorizaciones de la FDA para sistemas híbridos y habilitados con inteligencia artificial. Las redes académicas de los Estados Unidos impulsan la adopción temprana de catéteres de alta frecuencia, mientras que las provincias canadienses invierten en iniciativas cardiovasculares provinciales. México, aunque más pequeño, está incorporando el IVUS en sus planes de modernización junto con el aumento de los volúmenes de intervención coronaria percutánea.
Mercado de Dispositivos de Ultrasonido Intravascular [IVUS] en Europa
Europa registra un crecimiento sólido a medida que las guías de la Sociedad Europea de Cardiología refuerzan el uso de imágenes intracoronarias para lesiones complejas. Alemania y el Reino Unido lideran la instalación de consolas, respaldados por hospitales universitarios con amplia financiación. Las vías armonizadas de marcado CE aceleran el tiempo de comercialización de nuevos catéteres, lo que sostiene la rotación competitiva y mantiene dinámico el Mercado de Dispositivos de Ultrasonido Intravascular [IVUS] en todo el continente.
Mercado de Dispositivos de Ultrasonido Intravascular [IVUS] en Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una tasa de crecimiento anual compuesto (CAGR) proyectada del 8,7%. El pronunciado aumento de la mortalidad cardiovascular en China está movilizando a los hospitales públicos para adquirir consolas de IVUS, lo que convierte al país en el mayor contribuyente incremental de ingresos dentro del Mercado de Dispositivos de Ultrasonido Intravascular [IVUS]. Japón avanza en la innovación de transductores, mientras que la expansión de la cobertura de seguros médicos y el turismo médico en India canalizan los procedimientos hacia centros privados de alto volumen. El nuevo código de reembolso de Australia impulsa aún más la adopción, y la región en su conjunto se beneficia de la urbanización y el aumento de los ingresos disponibles.
Panorama Competitivo
El Mercado de Dispositivos de Ultrasonido Intravascular [IVUS] muestra una concentración moderada, con Boston Scientific, Abbott y Philips controlando colectivamente una participación de ingresos significativa, combinando cada uno hardware con software de IA propietario. Las herramientas de fisiología complementarias de AVVIGO de Boston Scientific y de Abbott ilustran estrategias de integración vertical que fidelizan a los clientes en ecosistemas de extremo a extremo.
Los innovadores de nivel medio buscan la diferenciación a través de la imagen híbrida. El catéter IVUS-OCT con tecnología Novasight de Conavi Medical ha ganado impulso tras obtener el estatus de directriz estadounidense de Clase 1A, lo que indica que la multimodalidad ya no es experimental sino convencional. Siemens Healthineers y Vivolight Medical siguen una táctica similar al integrar suites DSA-OCT en la arquitectura del laboratorio de cateterismo, subrayando cómo la imagen multiplataforma está redefiniendo los vectores competitivos.
Los sistemas fotoacústicos emergentes han obtenido subvenciones de investigación tempranas que podrían eventualmente perturbar las plataformas de ultrasonido establecidas al ofrecer información superior sobre la composición de la placa. Sin embargo, la comercialización sigue estando a varios años de distancia, lo que da tiempo a los actores actuales de IVUS para iterar. Los programas de formación patrocinados por los fabricantes tienen como objetivo cubrir la brecha de habilidades del operador, consolidar las relaciones proveedor-prestador y fortalecer las posiciones a largo plazo dentro de la industria de IVUS.
Líderes de la Industria de Dispositivos de Ultrasonido Intravascular [IVUS]
-
Koninklijke Philips N.V.
-
Boston Scientific Corporation
-
Terumo Corporation
-
Canon Medical Systems Corporation
-
Conavi Medical Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Ultrasonido Intravascular [IVUS] Empresas cubiertas en este informe
- Koninklijke Philips N.V. (Volcano)
- Boston Scientific
- Terumo
- Canon
- Conavi Medical Inc.
- Infraredx, Inc.
- Siemens Healthineers
- Abbott Laboratories
- GE HealthCare Technologies Inc.
- Acist Medical Systems, Inc.
- Avinger, Inc.
- Medtronic
- Merit Medical Systems
- Asahi Intecc Co., Ltd.
- Opsens Medical
- Grinm Advanced Materials Co., Ltd.
- Mindray
- Provisio Medical
- Lepu Medical
Desarrollos recientes de la industria en Mercado de Dispositivos de Ultrasonido Intravascular [IVUS]
- Febrero de 2025: Canon Healthcare USA adquirió una instalación en el Distrito de Innovación de Cleveland que servirá tanto como sede central en los EE. UU. como centro de I+D en imagen. El sitio está destinado a acelerar el trabajo en sistemas de ultrasonido de nueva generación, incluidas las plataformas intravasculares, y a fomentar proyectos conjuntos con la Clínica Cleveland y otros socios regionales.
- Enero de 2025: Conavi Medical amplió el alcance comercial de su sistema híbrido IVUS-OCT Novasight mediante una asociación con Minnetronix y el cierre de una nueva ronda de financiación. Con las aprobaciones de la FDA y de la Administración Nacional de Productos Médicos de China en mano y el ensayo PANOVISION en curso, la empresa tiene como objetivo escalar su plataforma multimodalidad en los principales mercados globales.
- Septiembre de 2024: SpectraWAVE obtuvo 50 millones de USD en financiación de la Serie B, liderada por Johnson & Johnson Innovation, para acelerar HyperVue, una plataforma de ultrasonido intravascular que integra software de análisis de placa impulsado por IA en su catéter de imagen. El nuevo capital subraya la confianza de los inversores en las herramientas de apoyo a la decisión en tiempo real que combinan hardware de IVUS con análisis avanzados.
Alcance del Informe Global del Mercado de Dispositivos de Ultrasonido Intravascular [IVUS]
Resumen de la segmentación
| Consolas IVUS |
| Catéteres IVUS |
| Accesorios IVUS (Guías, Vainas y Otros) |
| Diagnóstico Coronario |
| Intervenciones Coronarias |
| Diagnóstico Vascular Periférico |
| Intervenciones Periféricas |
| Investigación y Ensayos Clínicos |
| Hospitales |
| Centros de Cirugía Ambulatoria |
| Laboratorios de Cateterismo Cardíaco |
| Centros de Diagnóstico por Imagen |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia Pacífico | |
| Oriente Medio y África | Consejo de Cooperación del Golfo |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Consolas IVUS | |
| Catéteres IVUS | ||
| Accesorios IVUS (Guías, Vainas y Otros) | ||
| Por Aplicación | Diagnóstico Coronario | |
| Intervenciones Coronarias | ||
| Diagnóstico Vascular Periférico | ||
| Intervenciones Periféricas | ||
| Investigación y Ensayos Clínicos | ||
| Por Usuario Final | Hospitales | |
| Centros de Cirugía Ambulatoria | ||
| Laboratorios de Cateterismo Cardíaco | ||
| Centros de Diagnóstico por Imagen | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia Pacífico | ||
| Oriente Medio y África | Consejo de Cooperación del Golfo | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor global actual del Mercado de Dispositivos de Ultrasonido Intravascular [IVUS]?
El tamaño del Mercado de Dispositivos de Ultrasonido Intravascular [IVUS] alcanzó 1,27 mil millones de USD en 2027 y se prevé que llegue a 1,78 mil millones de USD en 2032.
¿Qué región se expandirá más rápido hasta 2030?
Se proyecta que Asia Pacífico crezca a una CAGR del 8,7% impulsada por la creciente prevalencia de enfermedades cardiovasculares y la mejora del reembolso.
¿Qué categoría de producto lidera los ingresos por procedimientos de IVUS?
Los catéteres controlan el 62,3% de la participación del Mercado de Dispositivos de Ultrasonido Intravascular [IVUS] y continuarán generando la mayor parte de los ingresos por procedimientos.
¿Por qué son importantes los centros de cirugía ambulatoria para la adopción del IVUS?
Los centros de cirugía ambulatoria son el grupo de usuarios finales de mayor crecimiento con una CAGR del 10,6%, beneficiándose de la migración de procedimientos ambulatorios y modelos de atención rentables.
¿Cómo influyen los cambios en el reembolso en la adopción del IVUS?
Los códigos de pago directo, como el ítem 38325 de Medicare de Australia, eliminan las barreras financieras y aumentan significativamente los volúmenes de procedimientos.
¿Qué tendencia tecnológica diferencia más a los nuevos sistemas de IVUS?
Las consolas híbridas IVUS-OCT y los análisis de placa impulsados por IA proporcionan a los médicos información simultánea multimodalidad y mediciones automatizadas, mejorando la calidad de las decisiones y la eficiencia.