
血管内超音波[IVUS]デバイス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
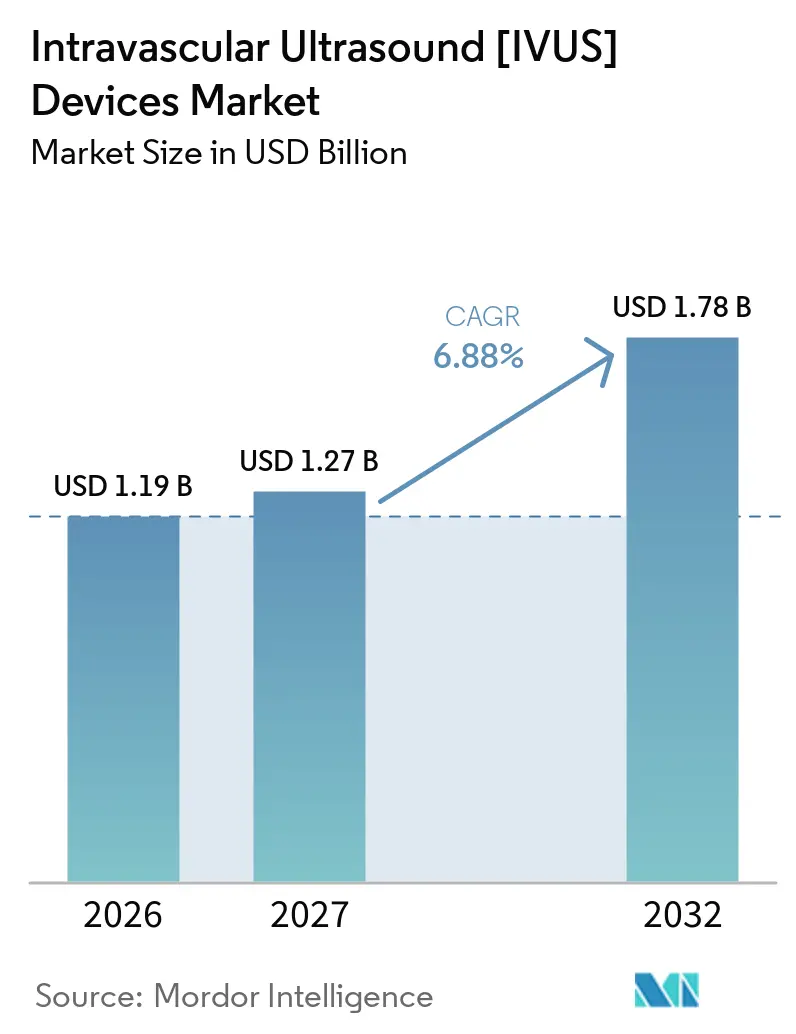
| 市場規模 (2027) | 1.27 十億米ドル |
| 市場規模 (2032) | 1.78 十億米ドル |
| 成長率 (2027 - 2032) | 6.88 % |
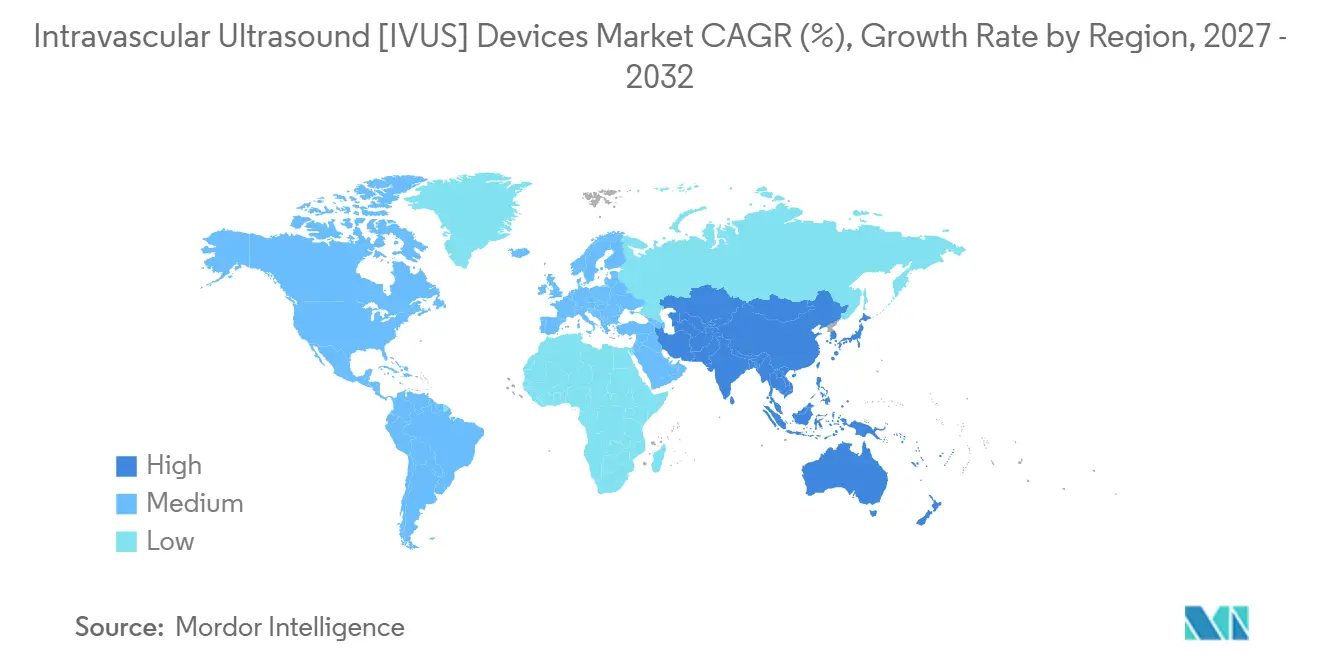
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
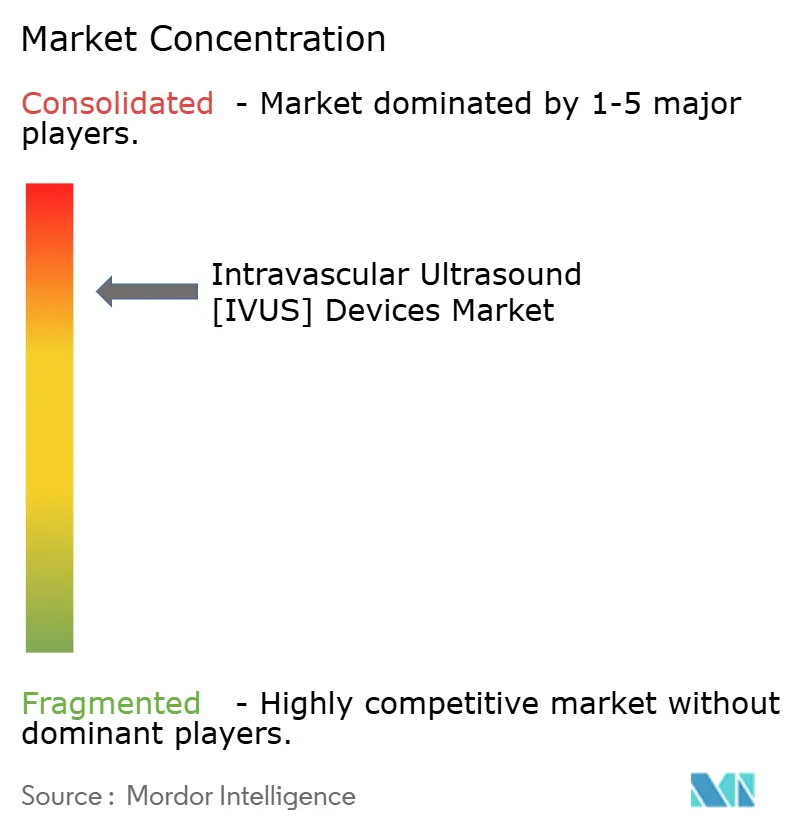
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる血管内超音波[IVUS]デバイス市場分析
血管内超音波(IVUS)デバイス市場規模は2026年に1.19 ビリオン 米ドルと評価され、2027年の1.27 ビリオン 米ドルから2032年には1.78 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.88%です。
北米が現在の収益において優位を占めていますが、アジア太平洋地域は他のどの地域よりも速いペースで心血管疾患の負担が増大しており、最も急速に拡大しています。カテーテルIVUS手術の量的な基盤であり続けていますが、アクセサリー類が二桁成長でこれを上回っており、インフラ整備とワークフローのアップグレードが進んでいることを示しています。末梢血管インターベンションは現在、アプリケーションレベルで最も高いCAGRを記録しており、冠動脈専用イメージングからより広範な血管ケアへのシフトを裏付けています。最後に、IVUSに対する米国のクラス1Aガイドライン承認が本モダリティを確固たるものとし、コストに関する懸念が残る中でも資本購入の意思決定を加速させています。
主要レポートのポイント
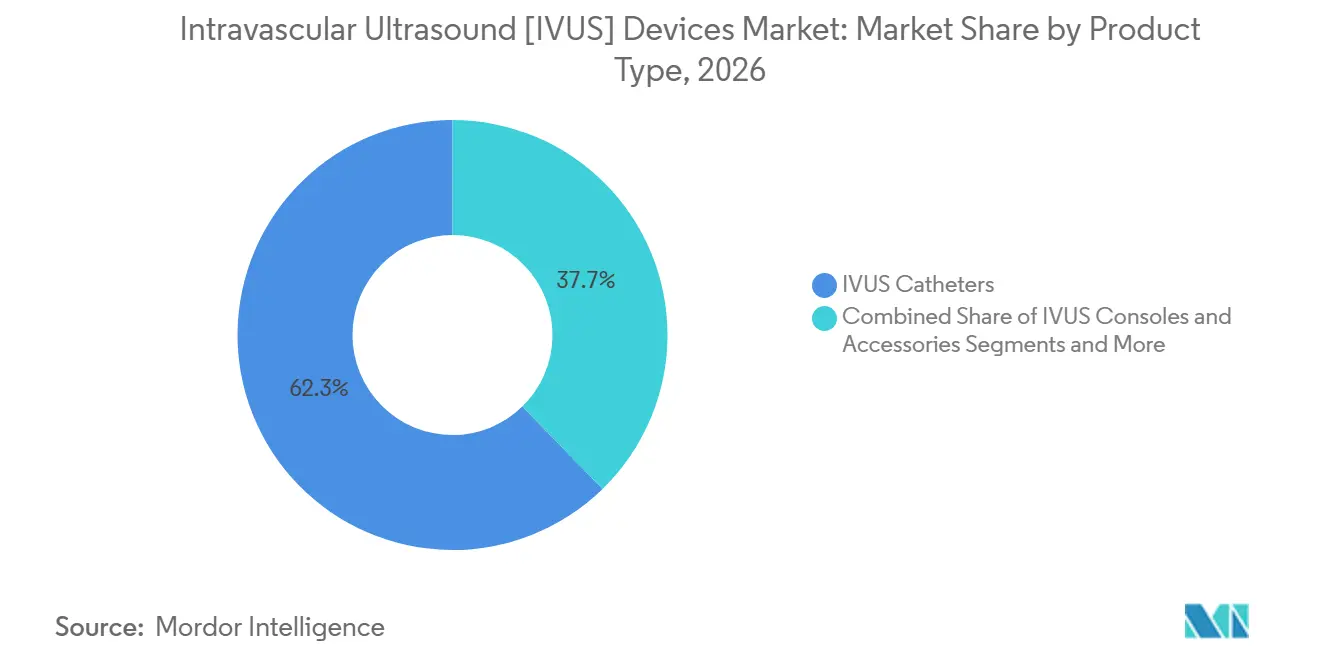
- 製品カテゴリー別では、カテーテルが2026年の血管内超音波 [IVUS] デバイス市場シェアの62.3%を占め、アクセサリー類は2032年までに11.8%のCAGRを記録すると予測されています。
- アプリケーション別では、冠動脈インターベンションが2026年の血管内超音波 [IVUS] デバイス市場規模の48.2%を占めましたが、末梢インターベンションは2032年までに12.9%のCAGRで拡大しています。
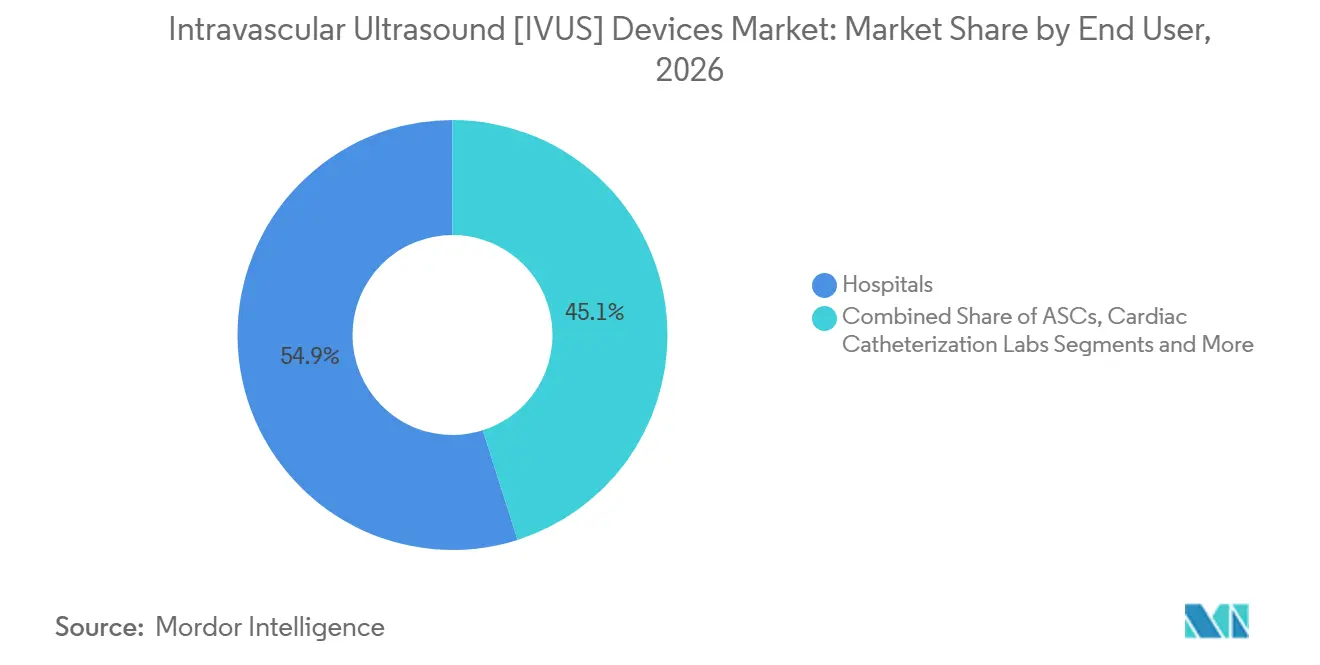
- エンドユーザー別では、病院が2026年の血管内超音波 [IVUS] デバイス市場において54.9%の収益シェアを獲得しており、外来手術センターは2032年までに10.6%のCAGRで最も急速に成長しています。
- 地域別では、北米が2026年の市場規模の45.8%を占め、アジア太平洋地域は2032年までに最速の8.7%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な心血管疾患負担の増大 | +1.80% | 世界全体、アジア太平洋地域が最高 | 長期(4年以上) |
| 低侵襲・画像ガイド下PCIへのシフト | +1.20% | 北米・EUが先行 | 中期(2〜4年) |
| カテーテルの小型化と高周波トランスデューサー | +0.90% | 米国、日本、中国 | 短期(2年以内) |
| IVUS誘導ステント留置術に対する償還の拡大 | +0.80% | OECD市場 | 中期(2〜4年) |
| AI対応リアルタイムプラーク解析 | +0.70% | 北米・EU | 短期(2年以内) |
| ハイブリッドIVUS-OCTコンソールの商業展開 | +0.60% | 先進国市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界的な心血管疾患負担の増大
虚血性心疾患の有病率は2024年に世界で10万人あたり367.21件に達し、引き続き上昇しており、アジア太平洋地域の死亡率は2050年までに91.2%増加すると予測されています。[1] そのため医療システムは、血管造影単独と比較して標的血管不全を46%低減する精密画像診断を優先しています。北米および西欧の高齢化人口は、IVUS誘導による複雑な多枝病変手技への需要をさらに増幅させており、血管内超音波[IVUS]デバイス市場の長期的な成長を支えています。
低侵襲・画像ガイド下PCIへの移行の拡大
無作為化試験では、末梢動脈疾患に対してIVUS誘導PCIが83.8%の一次開存率を達成したのに対し、血管造影ガイド下では70.1%にとどまることが示されています。[2] AVVIGOなどのAI搭載システムはワークフローを短縮し精度を向上させ、画像ガイド下標準をさらに制度化しています。次世代コンソールに対するFDA認可は、医療提供者および支払者双方の信頼を強化しています。
カテーテルの急速な小型化と高周波トランスデューサー
60メガヘルツのトランスデューサーは40MHzシステムでは見えないプラーク形態を解像し、デュアル周波数プローブは軸方向分解能を17µmまで向上させます。小型化された4Frコンパチブルカテーテルはアクセス合併症を低減し、より細い血管への適用を可能にすることで、血管内超音波[IVUS]デバイス市場のアドレサブルプールを拡大しています。
OECD市場におけるIVUS誘導ステント留置術への償還拡大
オーストラリアの新しいメディケア項目38325はIVUS誘導ステント留置術を償還対象とし、従来の財政的障壁を取り除きました。[3] コスト削減分析では、IVUSを使用した場合の末梢インターベンションにおける患者一人あたり18,173米ドルの節約が示されています。他のOECD諸国における適用範囲の拡大が手技件数とコンソール需要を促進しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンソールおよび単回使用カテーテルの資本コスト | -1.40% | 世界全体、新興市場が最も大きな打撃 | 中期(2〜4年) |
| IVUS訓練を受けたインターベンショナルカーディオロジストの不足 | -0.90% | 世界全体、アジア太平洋地域が深刻 | 長期(4年以上) |
| 光音響IVIシステムが初期助成金を獲得 | -0.60% | 米国・EU研究拠点 | 長期(4年以上) |
| 末梢インターベンションにおける長期アウトカムデータの不足 | -0.50% | エビデンス重視市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コンソールおよび単回使用カテーテルの価格における資本コスト
コンソールの取得費用はしばしば200,000米ドルを超え、使い捨てカテーテルは1本あたり800〜1,500米ドルのコストがかかり、コスト制約のある施設にとって高額な初期費用と継続的な費用が生じます。再処理カテーテルは部分的な緩和策となりますが、規制上のハードルを伴います。
IVUS訓練を受けたインターベンショナルカーディオロジストの不足
研修医のわずか15%しかIVUS判読に習熟していると感じておらず、普及が遅れています。メーカーがフェローシッププログラムを支援しているものの、グローバルな規模での拡大は依然として段階的にとどまっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
カテーテルが量を牽引し、アクセサリーが成長を加速カテーテルは2026年の血管内超音波 [IVUS] デバイス市場シェアの62.3%という圧倒的な地位を維持しており、あらゆる手術において不可欠な役割を担っていることがその基盤となっています。アクセサリー類は2032年に11.8%のCAGRを記録しており、ワークフローを効率化するガイドワイヤー、シース、データ統合モジュールへの投資を反映しています。Philipsの最大60mmの血管をイメージングできるVisions PV.035カテーテルなど、次世代設計は、カテーテルを中核に据えながらメーカーが付加価値を獲得する方法を示しています。
コンソール販売は、交換サイクルとソフトウェアアップグレードによる既存設備の更新により着実に成長しています。再処理カテーテルに対するFDAの認定は、コスト重視の医療機関が購入判断を見直す可能性を示唆していますが、プレミアムセンターは引き続き単回使用の高周波デバイスを好む傾向にあります。これらのダイナミクスは総じて血管内超音波 [IVUS] デバイス市場を強化しており、成熟したカテーテルSKUの平均販売価格に対する価格競争が緩和要因となっています。

用途別:
冠動脈の優位性と末梢の加速冠動脈インターベンションは2026年の血管内超音波 [IVUS] デバイス市場規模の48.2%を生み出し、30年にわたる臨床エビデンスと確立された償還制度の恩恵を受けています。しかし末梢インターベンションは、多分野にわたる学会が石灰化した長区間病変のナビゲーションにIVUSを推奨するにつれ、12.9%のCAGRで拡大しています。
新興の診断ユースケースでは、リスク層別化のためにAI駆動のプラーク組成分析が活用されています。研究機関はIVUSを用いてデバイスの有効性を検証し、本モダリティを試験プロトコルにさに統合しています。こうした幅広いアプリケーションの拡大は、血管内超音波 [IVUS] デバイス市場を支える収益源の多様性を強化しています。
エンドユーザー別:
病院の安定性と外来手術センターのダイナミズムの対比病院は2026年の血管内超音波 [IVUS] デバイス市場収益の54.9%を占め、高複雑度症例のデフォルトの場として引き続き機能しています。外来手術センターは、償還の均等化と低侵襲手術の外来設定への移行に伴い、10.6%のCAGRで拡大しています。
専門イメージングセンターおよびモバイル心臓カテーテル検査ユニットは「その他」のカテゴリーに分類され、医療サービスが不足している地域や需要超過への対応を目的としています。これらの台頭は、多様化した医療提供環境が血管内超音波 [IVUS] デバイス市場のフットプリントを総体的に拡大していることを示しています。
地域分析
北米血管内超音波[IVUS]デバイス市場
北米は2026年の血管内超音波 [IVUS] デバイ市場収益の45.8%を提供しており、メディケアに裏付けられた支払いの確実性、カテーテル検査室の高い普及率、ハイブリッドおよびAI対応システムに対するFDA認可の安定した継続によって支えられています。米国の学術ネットワークは高周波カテーテルの早期採用を推進しており、カナダの各州は州レベルの心血管イニシアチブに投資しています。メキシコは規模こそ小さいものの、PCI件数の増加とともにIVUSを近代化計画に組み込んでいます。
欧州血管内超音波[IVUS]デバイス市場
欧州は、ESCガイドラインが複雑病変に対する冠動脈内イメージングを強化するなか、堅調な成長を示しています。ドイツと英国が、十分な資金を持つ大学病院の支援を受けてコンソールの導入を牽引しています。統一されたCEマーク認証の経路が新しいカテーテルの市場投入までの時間を短縮し、競争の活性化を維持することで、欧州全にわたる血管内超音波[IVUS]デバイス市場のダイナミズムを持続させています。
アジア太平洋血管内超音波[IVUS]デバイス市場
アジア太平洋地域は8.7%のCAGR予測を持つ最も成長の速い地域です。中国における心血管疾患による死亡率の急激な上昇が、公立病院によるIVUSコンソールの購入を促進しており、同国は血管内超音波[IVUS]デバイス市場において単一最大の増分収益貢献国となっています。日本はトランスデューサーの革新を推進し、インドでは保険適用範囲の拡大と医療ツーリズムが高件数の民間医療センターへの処置集中を促しています。オーストラリアの新たな償還項目が導入をさらに後押しし、地域全体が都市化と可処分所得の増加という恩恵を受けています。
競合ランドスケープ
血管内超音波[IVUS]デバイス市場は中程度の集中度を示しており、Boston Scientific、Abbott、Philipsが合計で相当な収益シェアを占め、それぞれがハードウェアと独自のAIソフトウェアを組み合わせています。Boston ScientificのAVVIGOとAbbottの補完的な生理機能ツールは垂直統合戦略を示しており、顧客をエンドツーエンドのエコシステムに囲い込んでいます。
中堅のイノベーターはハイブリッド画像診断による差別化を追求しています。Conavi MedicalのNovasight搭載IVUS-OCTカテーテルは、米国ガイドラインのクラス1A地位を獲得した後に勢いを増しており、マルチモダリティがもはや実験的ではなく主流となったことを示しています。Siemens HealthineersとVivolight Medicalは、DSA-OCTスイートをカテーテル検査室アーキテクチャに統合するという同様のアプローチを取っており、クロスプラットフォーム画像診断が競争の軸を再形成していることを強調しています。
新興の光音響システムは初期研究助成金を確保しており、優れたプラーク組成インサイトを提供することで最終的に既存の超音波プラットフォームを破壊する可能性があります。しかし商業化にはまだ数年かかる見込みであり、現在のIVUSプレーヤーに反復する時間を与えています。メーカー主導のトレーニングプログラムは、オペレータースキルのギャップを埋め、ベンダーと医療提供者の関係を強化し、IVUS産業における長期的なポジションを固めることを目的としています。
血管内超音波[IVUS]デバイス産業リーダー
-
Koninklijke Philips N.V.
-
Boston Scientific Corporation
-
Terumo Corporation
-
Canon Medical Systems Corporation
-
Conavi Medical Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
血管内超音波 [IVUS] デバイス市場 このレポートでカバーされる企業
- Koninklijke Philips N.V. (Volcano)
- Boston Scientific
- Terumo
- Canon
- Conavi Medical Inc.
- Infraredx, Inc.
- Siemens Healthineers
- Abbott Laboratories
- GE HealthCare Technologies Inc.
- Acist Medical Systems, Inc.
- Avinger, Inc.
- Medtronic
- Merit Medical Systems
- Asahi Intecc Co., Ltd.
- Opsens Medical
- Grinm Advanced Materials Co., Ltd.
- Mindray
- Provisio Medical
- Lepu Medical
最近の産業開発事情 血管内超音波 [IVUS] デバイス市場
- 2025年2月:Canon Healthcare USAはクリーブランドのイノベーションディストリクトに施設を購入し、米国本社および画像診断研究開発ハブとして機能させる予定です。同施設は血管内プラットフォームを含む次世代超音波システムの開発を加速し、クリーブランドクリニックおよびその他の地域パートナーとの共同プロジェクトを促進することを目的としています。
- 2025年1月:Conavi MedicalはMinnetronixとのパートナーシップを締結し、新たな資金調達ラウンドを完了することで、NovasightハイブリッドIVUS-OCTシステムの商業的展開を拡大しました。FDAおよび中国NMPAの承認を取得し、PANOVISIONトライアルが進行中の中、同社は主要なグローバル市場全体でマルチモダリティプラットフォームの拡大を目指しています。
- 2024年9月:SpectraWAVEはJohnson & Johnson Innovationが主導するシリーズBファイナンシングで5,000万米ドルを確保し、AIによるプラーク解析ソフトウェアを画像診断カテーテルに重ね合わせた血管内超音波プラットフォームであるHyperVueの加速に充てます。この新たな資本は、IVUSハードウェアと高度な解析を組み合わせたリアルタイム意思決定支援ツールへの投資家の信頼を裏付けています。
グローバル血管内超音波[IVUS]デバイス市場レポートの範囲
セグメンテーション概要
| IVUSコンソール |
| IVUSカテーテル |
| IVUSアクセサリー(ガイドワイヤー、シース、その他) |
| 冠動脈診断 |
| 冠動脈インターベンション |
| 末梢血管診断 |
| 末梢インターベンション |
| 研究・臨床試験 |
| 病院 |
| 外来手術センター(ASC) |
| 心臓カテーテル検査室 |
| 診断画像センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | IVUSコンソール | |
| IVUSカテーテル | ||
| IVUSアクセサリー(ガイドワイヤー、シース、その他) | ||
| 用途別 | 冠動脈診断 | |
| 冠動脈インターベンション | ||
| 末梢血管診断 | ||
| 末梢インターベンション | ||
| 研究・臨床試験 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター(ASC) | ||
| 心臓カテーテル検査室 | ||
| 診断画像センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
血管内超音波[IVUS]デバイス市場の現在のグローバル価値はいくらですか?
血管内超音波 [IVUS] デバイス市場規模は2027年に1.27 ビリオン 米ドルに達し、2032年までに1.78 ビリオン 米ドルに達すると予測されています。
2030年にかけて最も速く拡大する地域はどこですか?
アジア太平洋地域は、心血管疾患の有病率の上昇と償還制度の改善を背景に、8.7%のCAGRで成長すると予測されています。
IVUS手技収益をリードする製品カテゴリーはどれですか?
カテーテルは血管内超音波[IVUS]デバイス市場シェアの62.3%を占め、引き続き手技収益の大部分を生み出し続けるでしょう。
外来手術センターがIVUS普及にとって重要な理由は何ですか?
外来手術センターは10.6%のCAGRで最も速く成長するエンドユーザーグループであり、外来手技の移行とコスト効率の高いケアモデルから恩恵を受けています。
償還の変化はIVUの普及にどのような影響を与えますか?
オーストラリアのメディケア項目38325などの直接支払いコードは財政的障壁を取り除き、手技件数を大幅に増加させます。
新しいIVUSシステムを最も差別化する技術トレンドは何ですか?
ハイブリッドIVUS-OCTコンソールとAI駆動プラーク解析は、臨床医に同時マルチモダリティインサイトと自動測定を提供し、意思決定の質と効率を向上させます。