
Taille et part du marché du marketing d'influence
Analyse du marché du marketing d'influence par Mordor Intelligence
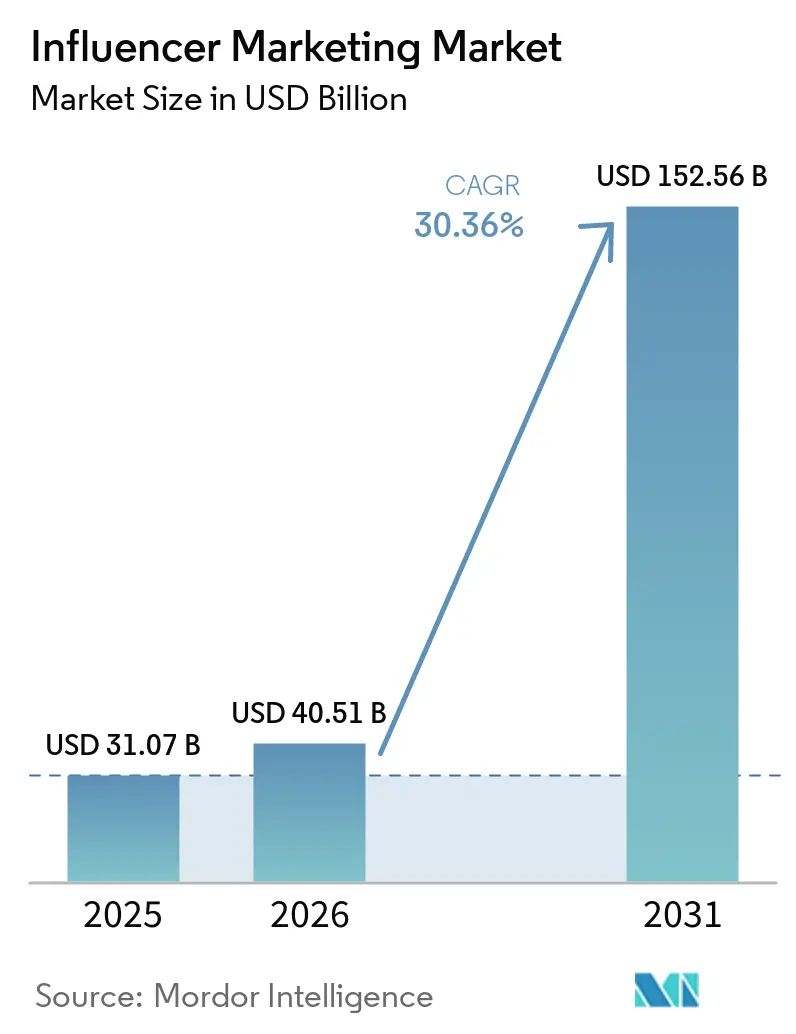
La taille du marché du marketing d'influence devrait augmenter de 40,51 milliards USD en 2026 à 52,81 milliards USD en 2027 et atteindre 193,9 milliards USD d'ici 2032, avec un CAGR de 29,71 % sur la période 2027-2032.
L'activité vidéo en format court et l'attribution des ventes donnent aux annonceurs de meilleures raisons de relier les campagnes de créateurs aux résultats commerciaux. En Inde, la demande de partenariats avec des créateurs régionaux ajoute un besoin de coordination, tandis que les préoccupations relatives à la qualité de l'audience augmentent le coût de la vérification de la valeur des campagnes. Les fournisseurs de logiciels et de services gérés peuvent répondre à ces enjeux grâce à une sélection assistée par IA, une exécution coordonnée et des rapports de performance, avec un filtrage du contenu éclairant les décisions en matière de talents. La capacité à développer ces services de manière efficace dépend de la réduction de la charge de réconciliation manuelle qu'une mesure fragmentée engendre à mesure que les programmes de créateurs prennent de l'ampleur.
Principaux enseignements du rapport
- Par type d'influenceur, les micro-influenceurs détenaient une part de marché du marketing d'influence de 39,52 % en 2026, tandis que les nano-influenceurs devraient connaître la croissance la plus rapide avec un CAGR de 34,4 % sur la période 2027-2032.
- Parmi les canaux de médias sociaux, Instagram représentait une part de 28,77 % de la taille du marché du marketing d'influence en 2026, TikTok devant connaître la croissance la plus rapide avec un CAGR de 36,2 % sur la période 2027-2032.
- Pour les applications, la gestion de campagnes était en tête avec une part de 33,82 % en 2026, tandis que le segment de la conformité et de la détection des fraudes devrait connaître la croissance la plus rapide avec un CAGR de 33,2 % sur la période 2027-2032.
- Parmi les utilisateurs finaux, le commerce de détail et l'e-commerce détenaient la plus grande part à 27,36 % en 2026, et le segment des jeux vidéo et du divertissement devrait connaître la croissance la plus rapide avec un CAGR de 32,1 % sur la période 2027-2032.
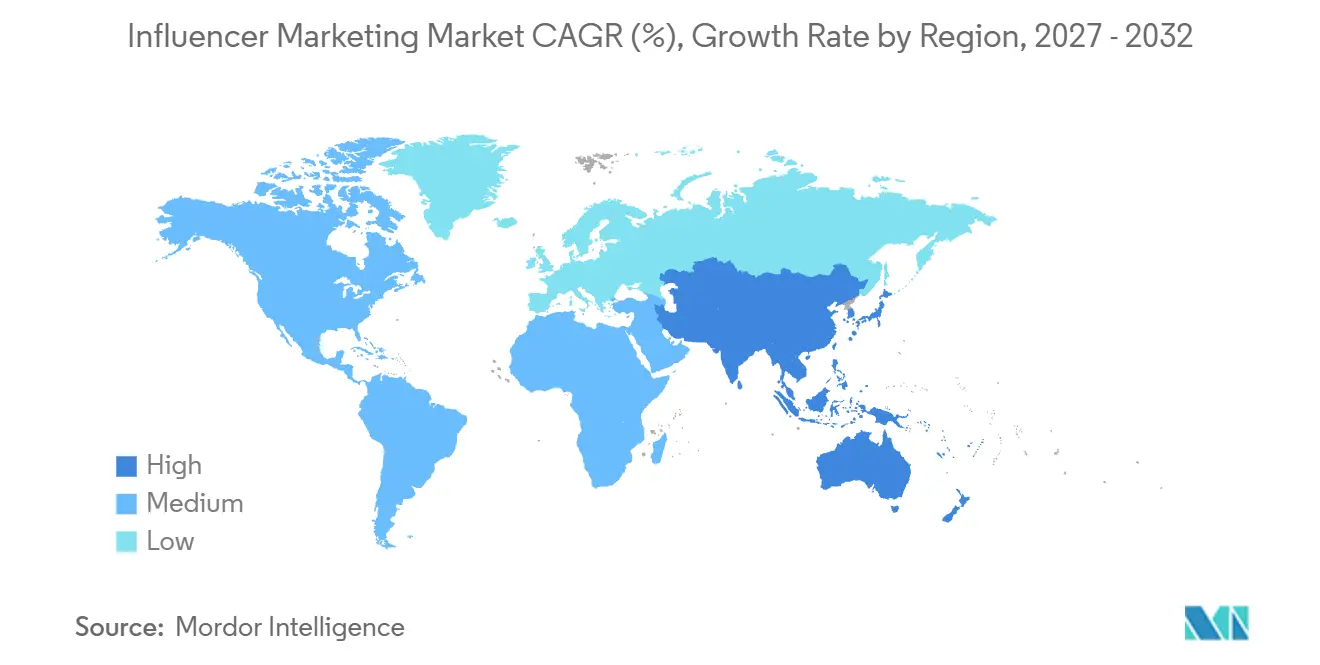
- Sur le plan géographique, l'Amérique du Nord était en tête avec une part de 34,1 % en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 33,3 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dominance Croissante des Plateformes Vidéo en Format Court (TikTok, Reels) dans les Budgets des Marques (Amérique du Nord et Asie) | +9.1% | Amérique du Nord et Asie | Court terme (≤ 2 ans) |
| Adoption de Moteurs de Mise en Correspondance de Créateurs et de Tarification Dynamique Pilotés par l'IA par les Plateformes SaaS (États-Unis, UE) | +7.4% | États-Unis et Union Européenne | Moyen terme (2-4 ans) |
| Intégration des API de Commerce Social Stimulant les Dépenses Liées à l'Attribution (Asie du Sud-Est et MENA) | +6% | Asie du Sud-Est et MENA | Moyen terme (2-4 ans) |
| Essor des Réseaux de Nano/Micro-Influenceurs pour les Campagnes Hyper-locales (Inde, Brésil, Afrique) | +6.3% | Inde, Brésil et Afrique | Court terme (≤ 2 ans) |
| Pression Réglementaire en Faveur d'Outils Transparents de Publicité et de Sécurité des Marques (UE, États-Unis) | +3.5% | Union Européenne et États-Unis | Court terme (≤ 2 ans) |
| Passage à une Tarification au Coût par Campagne Basée sur les Résultats parmi les Marques DTC | +2% | Amérique du Nord, en particulier les États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dominance Croissante des Plateformes Vidéo en Format Court (TikTok, Reels) dans les Budgets des Marques (Amérique du Nord et Asie)
La concentration des campagnes confère à l'exécution en format court un avantage commercial par rapport à une offre de services répartie uniformément entre les canaux sociaux. En 2025, TikTok représentait 61,3 % de l'utilisation des campagnes de marketing d'influence en Indonésie sur AnyTag, contre 37,6 % pour Instagram. Pour chaque campagne, le choix de plateforme d'une marque réduit le vivier de créateurs pertinents et le cadre de coordination du contenu. Ensemble, ces 2 canaux représentaient près de 99 % de l'utilisation des campagnes d'AnyTag en Indonésie en 2025, de sorte que les marques menant des campagnes locales génèrent une demande de sélection et de coordination de créateurs centrée en priorité sur TikTok et Instagram.
Adoption de Moteurs de Mise en Correspondance de Créateurs et de Tarification Dynamique Pilotés par l'IA par les Plateformes SaaS (États-Unis, UE)
La sélection des créateurs constitue un point d'entrée pour l'IA, car elle relie le brief de l'annonceur au choix du bénéficiaire du travail de campagne rémunéré. Dans l'enquête de l'IAB menée aux États-Unis en juillet-août 2025, 35 % des acheteurs de marques et d'agences ont déclaré utiliser l'IA pour la sélection des créateurs à la date de l'enquête. La recommandation précédant la commande, le logiciel de sélection peut influencer quel créateur reçoit la mission et comment le brief est adapté. Pour les fournisseurs de logiciels, expliquer l'adéquation entre chaque recommandation et les critères de l'annonceur offre un moyen de différencier les outils de mise en correspondance par IA.
Intégration des API de Commerce Social Stimulant les Dépenses Liées à l'Attribution (Asie du Sud-Est et MENA)
L'attribution des ventes renforce la demande de services de campagne en reliant l'activité des créateurs à un résultat commercialement pertinent au-delà de la portée de l'audience. À partir d'avril 2026, les rapports de ventes de TikTok Shop en Thaïlande ont ajouté une attribution des commandes entre vendeurs et créateurs affiliés dans Shop Analytics, Partner Center et Open API. Cette distinction offre un moyen d'évaluer les commandes associées aux créateurs séparément de l'activité propre du vendeur au sein de la même boutique. Pour les fournisseurs au service de campagnes de créateurs rémunérés, l'accès à l'API offre une base pour intégrer cette distinction dans les rapports destinés aux annonceurs. L'attribution par source de commande donne aux vendeurs et à leurs partenaires une mesure plus précise des commandes associées aux créateurs que le chiffre d'affaires total de la boutique, soutenant ainsi des rapports de campagnes de créateurs axés sur la performance.
Essor des Réseaux de Nano/Micro-Influenceurs pour les Campagnes Hyper-locales (Inde, Brésil, Afrique)
Le rapport 2025 de Kofluence sur l'Inde a associé la préférence pour les micro-influenceurs ayant entre 10 000 et 100 000 abonnés aux campagnes régionales et hyper-locales. En juillet 2025, PitchOnNet a rapporté que les marques indiennes utilisaient de plus en plus des influenceurs en langue vernaculaire pour renforcer la confiance sur les marchés de niveau 2 à 4. Pour les prestataires de campagnes indiens, la tranche d'abonnés et la pertinence linguistique répondent à des aspects différents du brief. Un fournisseur de réseau peut coordonner ces missions tout en maintenant la communication vernaculaire pertinente pour le public cible de chaque campagne. Un portefeuille régional nécessite donc des critères de sélection portant à la fois sur l'échelle de l'audience et l'adéquation linguistique, donnant aux prestataires une tâche plus précise que le simple assemblage de créateurs par nombre d'abonnés.
Analyse de l'Impact des Freins*
| Frein | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Fraude des Créateurs et Engagement par Bots Érodant le ROI sur les Marchés Émergents | -2% | Asie-Pacifique, en particulier l'Inde | Court terme (≤ 2 ans) |
| Restrictions sur les Cookies Tiers Retardant l'Attribution Multicanal | -1.2% | Marchés publicitaires nationaux européens | Moyen terme (2-4 ans) |
| Normes de Données Fragmentées Limitant la Comparaison Inter-plateformes | -0.9% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Concurrence Intense sur les Prix de la Part des Start-ups à Solution Unique | -0.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fraude des Créateurs et Engagement par Bots Érodant le ROI sur les Marchés Émergents
Les audiences suspectes affaiblissent le lien entre la portée apparente d'un créateur et l'attention qu'un annonceur peut exploiter commercialement. En juin 2025, Astatine.ai a signalé que des audiences suspectes ou inactives nuisaient aux performances des campagnes et compliquaient la mesure du ROI pour les marques indiennes. Pour les acheteurs de campagnes, payer sur la base du nombre d'abonnés implique donc une charge de vérification avant que ces chiffres puissent justifier un investissement supplémentaire. Dabur India Ltd a ajouté le taux d'engagement, le coût par engagement et le coût par vue à toutes ses principales campagnes d'influence, selon des informations de juin 2025. Des rapports de performance plus détaillés ne peuvent pas à eux seuls établir l'authenticité de l'audience, faisant de la vérification un coût de campagne distinct.
Restrictions sur les Cookies Tiers Retardant l'Attribution Multicanal
L'attribution multicanal devient plus difficile à utiliser comme test d'investissement de campagne lorsque les signaux permettant de relier l'exposition et la réponse sont limités. Dans l'enquête d'IAB Europe menée auprès d'organisations européennes de publicité numérique en août-septembre 2025, 53 % ont identifié l'attribution sans cookies comme un défi de mesure. Dans la même enquête, 48 % ont identifié la perte de signal liée à la dépréciation des cookies comme un défi d'adressabilité. Pour les annonceurs évaluant le travail des créateurs parallèlement à leur publicité numérique plus large, ces limitations affaiblissent la base permettant de relier l'exposition sur un canal à la réponse sur un autre. L'expansion des programmes implique par conséquent la charge supplémentaire de justifier les contributions des créateurs lorsque l'environnement de mesure publicitaire plus large offre une attribution incomplète.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type d'Influenceur :
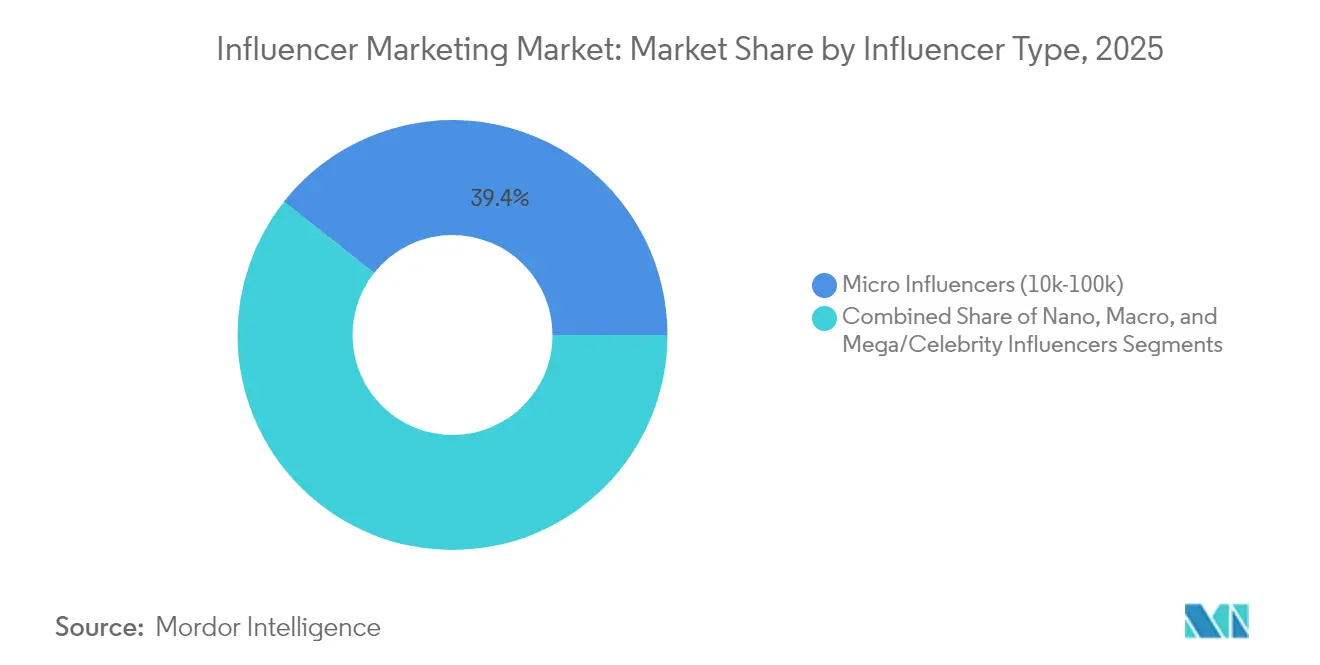
Les Arbitrages des Acheteurs Favorisent les Missions auprès de Créateurs de Taille RéduiteLes micro-influenceurs représentaient une part de 39,52 % de la taille du marché du marketing d'influence en 2026, ce qui en fait le segment le plus important. Dans l'enquête de l'IAB menée aux États-Unis en juillet-août 2025, 55 % des 453 décideurs en matière de dépenses publicitaires auprès de créateurs ont déclaré des partenariats de marque avec des créateurs ayant entre 10 000 et 50 000 abonnés. Pour cette tranche d'abonnés plus étroite, l'IAB a suggéré que l'adoption refltait probablement un équilibre entre portée, qualité du contenu et accessibilité financière. Les fournisseurs au service de ce niveau doivent donc démontrer que la portée et la qualité du contenu justifient les honoraires, compte tenu du rôle suggéré par l'IAB pour l'accessibilité financière dans l'adoption.
Les nano-influenceurs (1 000-10 000 abonnés) devraient être le segment à la croissance la plus rapide, avec un CAGR de 34,4 % sur la période 2027-2032. Dans les données de négociation de campagnes de Cheerful mesurées le 16 septembre 2026, les marques proposaient une médiane de 150 USD par livrable aux créateurs ayant entre 1 000 et 10 000 abonnés. L'ensemble de données est orienté vers les campagnes en vente directe aux consommateurs. À ce niveau de rémunération proposé, les frais généraux de coordination doivent rester proportionnels à la valeur d'une mission individuelle. Des briefs standardisés et des approbations reproductibles peuvent limiter le travail associé à chaque livrable proposé, favorisant une coordination rationalisée plutôt qu'une gestion de compte sur mesure.

Par Canal de Médias Sociaux :
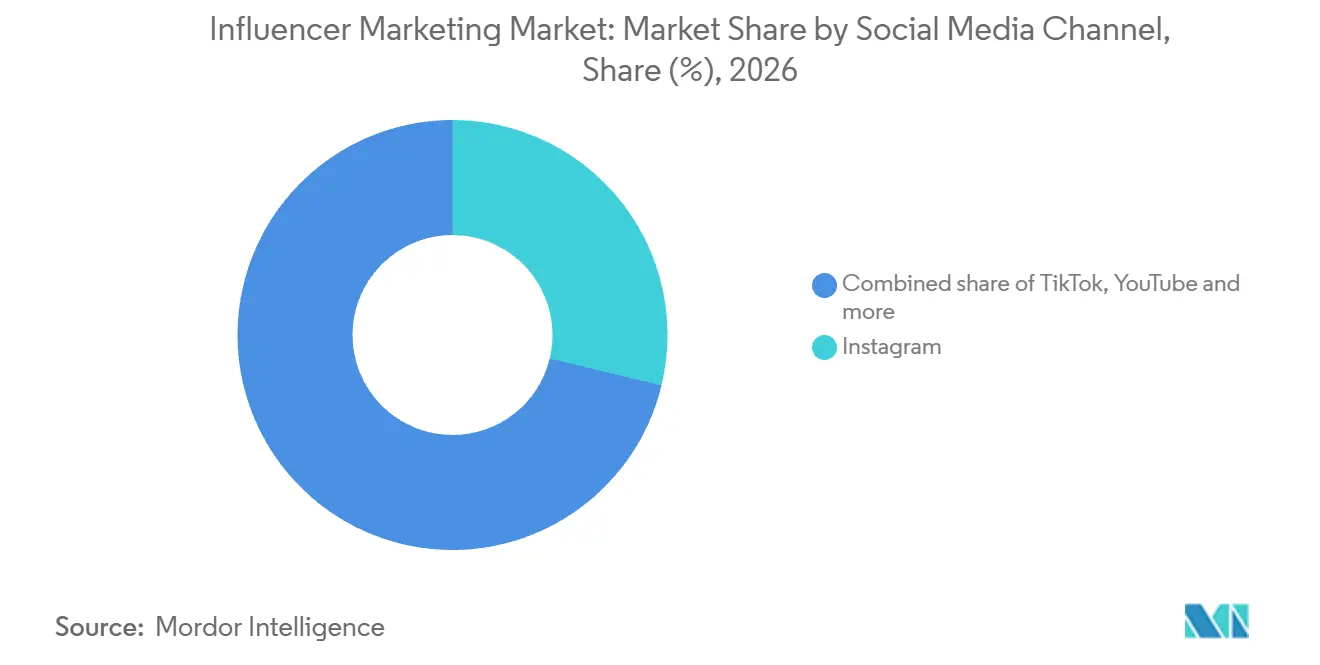
L'Échelle de l'Audience et la Participation Rémunérée Façonnent la DemandeInstagram représentait une part de marché du marketing d'influence de 28,77 % en 2026, ce qui en fait le segment le plus important. Meta a annoncé 3 milliards d'utilisateurs actifs mensuels sur Instagram en septembre 2025. Le PDG de Meta, Mark Zuckerberg, a déclaré qu'Instagram avait atteint 2 milliards d'utilisateurs actifs quotidiens au deuxième trimestre 2026. Ces mesures distinctes établissent une large participation et une utilisation fréquente, offrant aux partenariats avec des créateurs un cadre substantiel pour une exposition répétée potentielle. Les outils de découverte et d'exécution axés sur Instagram s'adressent donc au segment de canal le plus important, faisant du support à cette plateforme une priorité produit déterminante pour les fournisseurs de campagnes.
TikTok devrait être le segment à la croissance la plus rapide, avec un CAGR de 36,2 % sur la période 2027-2032. D'août 2025 à juillet 2026, 93 % des clients de CreatorIQ ont utilisé TikTok pour le marketing de créateurs. TikTok a rapporté que le nombre de créateurs recevant des récompenses TikTok One dans le monde a augmenté de 90 % entre juin 2025 et mai 2026. L'utilisation par les clients fournit un signal côté acheteur, tandis que la participation rémunérée montre une expansion du vivier participant à des collaborations rémunérées. La différenciation des fournisseurs peut se concentrer sur la mise en correspondance des créateurs TikTok rémunérés avec des briefs spécifiques, car l'accès seul ne résout pas la question du collaborateur le mieux adapté à la mission d'un annonceur.
Par Application :
L'Échelle d'Exécution Crée une Demande de Filtrage IntégréLa gestion de campagnes était le segment le plus important, avec une part de 33,82 % en 2026. CreatorIQ, un fournisseur de logiciels de marketing de créateurs, a indiqué que ses clients ont mené plus de 44 000 campagnes dans 170 pays en 2025, soit une hausse de 70 % par rapport à 2024.[1] En 2025, CreatorIQ a géré son plus grand déploiement client unique par nombre de campagnes, avec plus de 1 350 campagnes actives dans le monde, plus de 9 000 créateurs uniques et plus de 320 utilisateurs actifs mensuels. Le déploiement combine la coordination au sein de l'équipe du client avec l'activation d'un portefeuille de créateurs beaucoup plus large. Pour les annonceurs d'entreprise, le logiciel de gestion de campagnes a donc de la valeur en tant que cadre opérationnel pour les travaux simultanés, conférant à la capacité d'exécution un rôle au-delà du choix initial du créateur.
La conformité et la détection des fraudes devraient être le segment à la croissance la plus rapide, avec un CAGR de 33,2 % sur la période 2027-2032. SafeIQ, l'outil de sécurité et d'adéquation des marques de CreatorIQ, a analysé plus de 2,3 milliards de frames de vidéos de créateurs au cours de l'année précédant le 13 octobre 2026. En octobre 2026, Collab by ZDX a rapporté que SafeIQ éclairait les décisions de partenariat et aidait à présenter des talents alignés sur la marque à ses clients. Le compte d'agence place l'examen de l'adéquation avant les recommandations de talents, où l'adéquation d'un créateur avec la marque d'un client importe pour la sélection. Les agences peuvent associer le filtrage vidéo automatisé à leur propre jugement spécifique au client, en maintenant la recommandation finale de talent liée à la marque de l'annonceur.
Par Utilisateur Final :
La Portée du Commerce de Détail et les Campagnes de Lancement Menées par des Créateurs Génèrent des Briefs DifférentsLe commerce de détail et l'e-commerce constituaient le segment d'utilisateurs finaux le plus important, représentant 27,36 % en 2026. Parmi les entreprises de commerce de détail allemandes d'au moins 10 employés utilisant déjà des influenceurs, l'enquête 2025 de Bitkom a révélé qu'en moyenne 7 % des budgets publicitaires étaient alloués au marketing d'influence. Dans cette enquête, 88 % des détaillants ayant une expérience des influenceurs ont déclaré avoir atteint de nouveaux publics cibles grâce à la publicité par influenceurs.[2] Cette portée déclarée fournit une raison côté acheteur de considérer l'activité des créateurs aux côtés d'autres canaux publicitaires. La demande du commerce de détail soutient donc les services qui relient l'audience d'un créateur au groupe cible visé par un annonceur, faisant de la pertinence de l'audience un test commercial pour la mission rémunérée.
Les jeux vidéo et le divertissement devraient être le segment à la croissance la plus rapide, avec un CAGR de 32,1 % sur la période 2027-2032. En 2025, l'éditeur de jeux 2K s'est associé à l'agence QYOU pour une campagne de lancement de Borderlands 4 menée par des créateurs, pour laquelle QYOU a rapporté 32 millions de vues vidéo. QYOU a mobilisé des créateurs de cosplay, de fabrication et de comédie autour de l'humour et du style artistique du jeu. Cette approche place le choix de la communauté de créateurs et la coordination de son brief créatif au cœur de ce que l'éditeur achète. Un lancement de jeu peut donc générer des missions construites autour de l'humour et du style artistique d'un titre, étendant la demande aux créateurs de communautés telles que le cosplay, la fabrication et la comédie.
Analyse géographique
Marché du Marketing d'Influence en Amérique du Nord
L'Amérique du Nord représentait une part de marché du marketing d'influence de 34,1 % en 2026, ce qui en fait la région la plus importante. Dans l'enquête de l'IAB menée aux États-Unis en juillet-août 2025, 43 % des marques interrogées ont déclaré utiliser des plateformes de créateurs indépendantes des médias sociaux pour les travaux de contenu sponsorisé. Cette adoption donne à l'infrastructure de campagne indépendante une base d'acheteurs définie, créant de l'espace pour que les fournisseurs organisent le travail sponsorisé aux côtés des réseaux sociaux qui le distribuent. Étant donné qu'une majorité des marques américaines interrogées n'ont pas déclaré utiliser des plateformes indépendantes, les fournisseurs au service de l'Amérique du Nord font face à une tâche d'adoption en plus de la concurrence pour les acheteurs de plateformes établies.
Marché du Marketing d'Influence en Asie-Pacifique
L'Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un CAGR de 33,3 % sur la période 2027-2032. Sur les 10 marchés Asie-Pacifique d'AnyMind Group, les campagnes axées sur la performance représentaient 42,47 % de l'activité de marketing d'influence suivie en 2025, contre 30,67 % en 2024 et 28,24 % en 2023.[3] Les campagnes axées sur la notoriété représentaient néanmoins la majorité de l'activité suivie en 2025. Les fournisseurs font donc face à une double tâche : préserver une large exposition tout en rattachant davantage de campagnes à des résultats commerciaux définis tout au long du parcours décisionnel du consommateur. Les prestataires qui combinent exécution et mesure peuvent répondre aux deux objectifs au sein d'une même relation annonceur, étendant le programme de créateurs au-delà d'un simple placement de notoriété.
En Amérique du Sud, 72 % des abonnés de créateurs brésiliens interrogés en août 2026 préféraient que les marques travaillent avec plusieurs créateurs de taille réduite plutôt qu'avec une célébrité. En Europe, 84 % des annonceurs nationaux français utilisant le marketing d'influence ont accordé la priorité à la rémunération financière des créateurs en 2025. Au Moyen-Orient et en Afrique, l'enquête 2026 de Humanz en Afrique du Sud a révélé qu'environ 1 créateur sur 5 avait déjà reçu de l'argent pour un travail de marque. Les préférences des consommateurs informent la composition d'un brief de créateur, tandis que les résultats sur la rémunération influencent la façon dont les partenariats rémunérés peuvent être organisés. Les fournisseurs peuvent privilégier des portefeuilles multi-créateurs au Brésil, administrer la rémunération financière pour les annonceurs nationaux français, et établir des conditions de rémunération en espèces ou en produits avec les créateurs sud-africains.
Cadre Réglementaire et Perspectives
La comparaison évalue certaines juridictions du point de vue des annonceurs commandant des campagnes de créateurs rémunérés. Ces cadres imposent différentes tâches opérationnelles autour de l'influence commerciale, de la publicité cachée, de l'examen des diffusions en direct et de l'éligibilité des créateurs. Pour un annonceur, l'attractivité dépend de la clarté de ces tâches et de la coordination nécessaire pour commander des travaux conformes. Le cadre brésilien couvre les fournisseurs de contenu tiers proposant de la publicité ou du boosting rémunéré aux consommateurs brésiliens, y compris les fournisseurs étrangers, ainsi que les fournisseurs de contenu publicitaire.
Tableau Réglementaire
| Facteur de décision | États-Unis | Brésil | Royaume-Uni | Chine | Émirats Arabes Unis |
|---|---|---|---|---|---|
| Autorité principale | Commission Fédérale du Commerce | SENACON, SEDIGI et SPDIGI | Autorité de la Concurrence et des Marchés, Services des Normes Commerciales | Administration d'État pour la Réglementation des Marchés, Administration du Cyberespace de Chine | Autorité Nationale des Médias |
| Instruments ou orientations clés | Règle sur les avis et témoignages de consommateurs, en vigueur le 21 octobre 2024 | Arrêté conjoint n° 3 de septembre 2026, avec des phases de 30 jours et 90 jours après publication | Loi sur les marchés numériques, la concurrence et les consommateurs 2024, Partie 4, en vigueur le 6 avril 2025 | Mesures relatives au commerce en diffusion en direct, en vigueur le 1er février 2026 | Permis individuel de publicité et de contenu médiatique, rémunéré ou non |
| Effet commercial | Interdit l'achat de faux indicateurs pour fausser l'influence commerciale | Après la phase de 90 jours, les plateformes concernées fournissent des outils permettant aux fournisseurs de contenu de divulguer les liens matériels en contexte | Les responsabilités en matière de pratiques commerciales déloyales couvrent les marques, les créateurs, les intermédiaires et les plateformes | Les opérateurs de salles examinent le contenu affiché et parlé avant les diffusions et vérifient les identités des spécialistes du marketing | Les candidats satisfont aux exigences de licence commerciale, de conduite, de normes de contenu et de formation par l'autorité |
| Attractivité actuelle de la politique | Élevée | Moyenne | Moyenne | Faible | Moyenne |
| Évolution future de l'attractivité de la politique | Aucun changement | Durcissement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
L'interdiction aux États-Unis d'acheter de faux indicateurs pour fausser l'influence commerciale offre une protection ciblée, tandis que les responsabilités de la chaîne publicitaire au Royaume-Uni créent une charge de travail continue plus large. La direction de durcissement du Brésil reflète la phase générale de 30 jours et la phase d'outils de divulgation de 90 jours de son arrêté de septembre 2026 après publication, avec les places de marché, les fournisseurs à contrôle éditorial et certains contenus protégés par des droits d'auteur précédemment licenciés exclus. L'examen préalable à la diffusion et les vérifications d'identité déjà opérationnels en Chine pèsent sur l'exécution des campagnes en diffusion en direct, de sorte que sa faible attractivité reflète le travail requis dans le régime existant. La voie de permis définie aux Émirats Arabes Unis combine la licence commerciale, les normes de conduite et de contenu, et la formation, soutenant une attractivité moyenne et la continuité de cette voie administrative.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la planification de campagnes, l'intégration, la coordination du contenu et la mesure en tant qu'activités liées avec différentes responsabilités des fournisseurs. Later propose un plan de plateforme de marketing d'influence et un plan plateforme plus services. Les contrats d'Impact.com précisent les frais d'abonnement à la plateforme et aux produits et peuvent inclure des frais de service. La distinction commerciale est de savoir si un annonceur achète l'accès à des outils opérationnels ou confie le travail de coordination à un fournisseur.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Conception du programme et sélection des créateurs | Agences de stratégie de campagne et de sélection de créateurs telles que Later et IZEA Worldwide Inc. | Revenus de stratégie de campagne dans les plans de service | Aligner le brief avec la sélection des créateurs | Convenir des critères de sélection avant le recrutement |
| Intégration des créateurs et administration des contrats | Fournisseurs de logiciels de flux de travail de campagne tels que CreatorIQ et Impact.com | Frais d'abonnement à la plateforme et aux produits | Coordination des contrats, de l'intégration et des paiements | Attribuer la responsabilité et préserver les conditions de campagne convenues |
| Coordination du contenu et supervision de la publication | Coordinateurs de contenu de créateurs tels que Later et IZEA Worldwide Inc. | Frais de plan de service couvrant la coordination des campagnes | Relier les soumissions des créateurs à l'examen de la marque | Utiliser des briefs de contenu convenus et des responsables d'examen désignés |
| Mesure et examen des campagnes | Fournisseurs de services de reporting de campagnes tels que Later et IZEA Worldwide Inc. | Frais de service de campagne couvrant le reporting | Faire correspondre les résultats rapportés à l'objectif de la campagne | Convenir des mesures lors de l'établissement du brief de campagne |
| Source: Mordor Intelligence | ||||
Les prestataires de services complets peuvent couvrir ces étapes, tandis que les fournisseurs de flux de travail soutiennent les équipes effectuant les mêmes activités. Les frais groupés récompensent la responsabilité sur l'ensemble de la campagne, et les abonnements récompensent l'accès continu à ses outils opérationnels. La résilience vient de la préservation de la propriété des décisions et des enregistrements de campagne à chaque transfert, permettant à une offre combinée de plateforme et de service de rester cohérente à mesure que les participants changent.
Paysage Concurrentiel
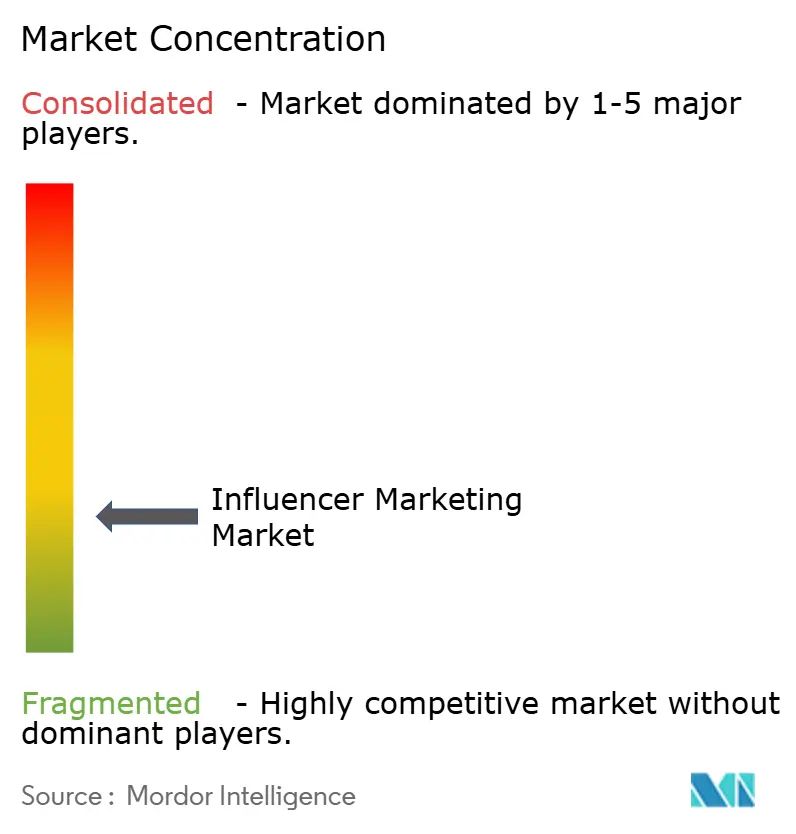
La concurrence est fragmentée entre les fournisseurs de logiciels spécialisés et de services gérés, avec Upfluence, Aspire.io, Later, NeoReach et Traackr, Inc. parmi les principaux acteurs. Aspire.io combine la découverte de créateurs, la gestion de campagnes et la mesure, tandis que NeoReach fournit à la fois des services de marketing d'influence et de la technologie. En septembre 2026, Later a intégré la plateforme d'affiliation de créateurs acquise Mavely dans son activité, donnant aux créateurs accès à des partenaires de marques d'entreprise, tandis que les applications directes de campagne étaient décrites comme planifiées. Les entreprises de logiciels spécialisés et de services gérés peuvent servir différentes étapes d'une même campagne rémunérée, créant une concurrence entre les modèles de fournisseurs ainsi qu'entre les plateformes individuelles.
Les rapports YouTube en première partie rendent la distinction entre l'exposition organique et l'amplification rémunérée une caractéristique concurrentielle concrète. Le 24 septembre 2026, Later a annoncé une intégration de l'API YouTube Creator Partnerships qu'il a déclaré déjà active sur plus de 300 campagnes et 70 marques. Elle combinait la découverte de créateurs, les informations sur les chaînes, la mise en correspondance automatisée des vidéos de campagne et le reporting organique versus rémunéré pour les campagnes YouTube. La mise en correspondance des vidéos avec les livrables peut faire des enregistrements de performance une partie de l'exécution des campagnes, réduisant la dépendance aux preuves assemblées manuellement. Avec des données de chaîne en première partie et des vues organiques et rémunérées séparées, les annonceurs peuvent évaluer la réponse organique d'une vidéo sponsorisée séparément des vues générées par l'amplification rémunérée.
En octobre 2025, Upfluence a lancé Creator Marketplace, où les marques publient des campagnes, l'IA identifie et invite des créateurs, et les marques gèrent les collaborations de manière centralisée. Les créateurs postulent directement aux campagnes. Ce modèle de candidature fait de la pertinence des invitations de l'IA un test concurrentiel, car la participation seule n'établit pas l'adéquation avec les critères de la marque. L'arrêté conjoint brésilien de septembre 2026 assigne aux plateformes de contenu tiers concernées proposant des publicités ou du boosting rémunéré une obligation de fournir des outils de divulgation des liens matériels en contexte, effective 90 jours après publication. Les prestataires de campagnes au service de ces annonceurs peuvent aligner les briefs approuvés avec les outils de divulgation des plateformes, tandis que la responsabilité légale de fournir ces outils incombe aux plateformes concernées.
Leaders du Secteur du Marketing d'Influence
-
Upfluence
-
Aspire.io
-
Later
-
NeoReach
-
Traackr, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Marketing d'Influence Entreprises couvertes dans ce rapport
- Upfluence
- Aspire.io
- Later
- NeoReach
- Traackr, Inc.
- Webfluential.com
- Hypetap
- IZEA Worldwide Inc.
- Meltwater
- CreatorIQ
- Klear
- Sprout Social
- Impact.com
- Captiv8
- HypeAuditor
- Influence.co
- Julius Influencer Marketing
- Brandwatch
- Grapevine
- Linqia
- Post for Rent
- CreatorStack
- Modash
- Lumanu
- Grin
Opportunités Clés pour les Acteurs du Marché
Les opportunités comparent l'intégration des données de créateurs, la coordination interne des campagnes et l'exécution gérée comme différentes façons de répondre aux problèmes opérationnels des annonceurs. Dans l'enquête mondiale 2026 de CreatorIQ, les répondants de marques ont identifié l'intégration et la coordination inter-équipes comme des obstacles à l'exécution. Les fournisseurs peuvent répondre à ces obstacles signalés grâce à une responsabilité clairement définie pour les enregistrements et les décisions de campagne.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment cible | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Intégration des données de créateurs | 27 % des répondants de marques dans l'enquête mondiale 2026 de CreatorIQ ont cité des difficultés d'intégration | Marques connectant les enregistrements de créateurs avec les systèmes marketing | Définir les transferts de données et connecter les enregistrements de campagne convenus | Transferts de données utilisables entre les systèmes existants | CreatorIQ |
| Coordination interne des campagnes | 26 % des répondants de marques ont cité des obstacles à la coordination inter-équipes dans l'enquête 2026 | Marques conservant des équipes internes de programme de créateurs | Établir des approbations partagées, des responsables de décision et des enregistrements de campagne | Accord entre les équipes sur les responsabilités | CreatorIQ |
| Exécution gérée du programme de créateurs | Obstacles à la coordination des marques signalés en 2026 | Marques cherchant une coordination externe des campagnes | Regrouper la sélection, l'activation et le reporting des créateurs sous un seul responsable de service | Attribuer la responsabilité d'exécution entre la marque et le prestataire | Later |
| Source: Mordor Intelligence | |||||
Le soutien à l'intégration est l'ouverture la plus claire, la difficulté à connecter les données et les flux de travail des créateurs entre les systèmes marketing étant le plus fréquemment cité de ces 2 obstacles dans l'enquête mondiale 2026 de CreatorIQ auprès des marques. Conserver l'exécution en interne laisse la coordination aux équipes de la marque, tandis que l'exécution gérée transfère ce travail à un prestataire. Le soutien à l'intégration peut s'adapter à l'une ou l'autre configuration, car sa mission concerne les enregistrements de créateurs traversant les systèmes marketing, permettant à un fournisseur de définir des transferts de données spécifiques sans assumer la responsabilité de l'ensemble de la campagne.
Développements industriels récents dans Marché du Marketing d'Influence
- Oct 2026 : CreatorIQ a rendu MeasureIQ et un SafeIQ amélioré disponibles pour le marketing de créateurs d'entreprise, incluant le premier déploiement de Q, son système d'IA agentique d'entreprise, dans MeasureIQ. Les capacités complètes de Q étaient prévues pour début 2027.
- Sep 2026 : Later a finalisé l'intégration de Mavely dans sa plateforme de marketing de créateurs et de commerce social, donnant aux créateurs accès à des partenaires de marques d'entreprise. Les candidatures directes aux opportunités de campagne étaient prévues lors de l'annonce de septembre.
Marché du Marketing d'Influence Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché du marketing d'influence mesure les dépenses annuelles mondiales des annonceurs sur les campagnes sponsorisées menées par des créateurs ainsi que les logiciels et services gérés utilisés pour les planifier, les placer, les mesurer et les gouverner. Il comprend la rémunération des créateurs et les frais de plateforme ou d'agence liés aux campagnes, avec les ventes classées par créateur, canal social, application, secteur acheteur et région.
Exclusions du périmètre : Les outils purement affiliés, les suites de défense des employés et les programmes de recommandation de bouche-à-oreille B2B sont exclus.
Vue d'Ensemble de la Segmentation
- Par type d'influenceur
- Nano-influenceurs (1 000-10 000)
- Micro-influenceurs (10 000-100 000)
- Macro-influenceurs (100 000-1 M)
- Méga-influenceurs/célébrités (> 1 M)
- Par canal de médias sociaux
- TikTok
- YouTube
- Autres (Snap, Pinterest, Twitch)
- Par application
- Gestion de campagnes
- Recherche et découverte
- Analyses et rapports
- Envoi de produits
- Conformité et détection des fraudes
- Autres
- Par utilisateur final
- Commerce de détail et e-commerce
- Mode et style de vie
- Voyage et hôtellerie
- Alimentation et boissons
- Jeux vidéo et divertissement
- Santé et remise en forme
- Autres
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les sources publiques telles que les recherches de l'Interactive Advertising Bureau sur la publicité de créateurs aident à évaluer les dépenses des annonceurs et les intentions budgétaires, tandis que les rapports numériques mondiaux de DataReportal fournissent un contexte comparable sur la portée et l'utilisation des plateformes sociales. Les orientations de la Commission Fédérale du Commerce sur les recommandations éclairent le traitement des activités de divulgation et de contrôle des fraudes, et les annonces de Meta sur la place de marché des créateurs illustrent les changements dans les flux de travail de découverte et de campagne.
Les dépôts d'entreprises, les documents destinés aux investisseurs, les annonces de plateformes et la couverture de presse réputée peuvent recouper les offres des fournisseurs, le contexte financier, les lancements de produits et les changements dans l'exécution des campagnes. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et enquêtes structurées couvriraient les annonceurs et agences commandant des campagnes de créateurs, les fournisseurs de plateformes et de logiciels, et les entreprises de services gérés, avec des responsables fonctionnels et des managers capables d'expliquer les budgets, les opérations de campagne et les structures de frais. Les répondants seraient invités à vérifier les interprétations des sources secondaires, les hypothèses variables et les limites des segments, tandis que les lacunes sans réponse seraient enregistrées et testées par rapport aux signaux indépendants des entreprises, des plateformes et de la publicité. Les preuves contradictoires seraient réconciliées en vérifiant les définitions, les périodes et la couverture des transactions avant d'informer le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs de taille réduite : 25 % | Managers : 45 % | Amériques : 32 % |
Dimensionnement du Marché et Prévisions
Une estimation descendante partirait des dépenses mondiales des annonceurs sur les campagnes de créateurs, puis n'ajouterait que les frais de logiciels de campagne et de services gérés entrant dans le périmètre du marché, en comptant les paiements de transit une seule fois au montant payé par l'annonceur. Les principaux indicateurs seraient les budgets publicitaires numériques et les allocations aux créateurs, la portée et l'utilisation des plateformes sociales, l'activité des campagnes et la rémunération des créateurs, l'adoption et les revenus des logiciels de campagne, et les frais de services gérés. Chaque indicateur aide à expliquer le bassin de dépenses adressable, son niveau d'activité ou son coût moyen. Les relations historiques entre les budgets publicitaires, l'utilisation des plateformes, l'activité des campagnes et les revenus des services informeraient une régression multivariée, avec une analyse de scénarios testant les changements dans le commerce social, les politiques des plateformes et les exigences de divulgation. Les parts de segment par niveau de créateur, canal, application, secteur acheteur et région seraient construites à partir des répartitions de dépenses publiées et des preuves de campagnes, puis vérifiées pour leur cohérence avec les dépenses totales. Des vérifications ascendantes sélectives multiplieraient les volumes de campagnes échantillonnés par la rémunération ou les frais observés et consolideraient les revenus divulgués des fournisseurs là où la couverture est claire. Lorsqu'un prix, un volume ou un chiffre de fournisseur échantillonné est manquant, l'analyste utiliserait un indicateur comparable documenté, testerait une plage et ne conserverait que les estimations cohérentes avec le total descendant. Les preuves des répondants testeraient les hypothèses au niveau des variables et expliqueraient les écarts significatifs sans se substituer aux preuves de marché enregistrées.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulariseraient le modèle par rapport aux signaux indépendants de dépenses publicitaires, d'utilisation des plateformes, de volume de campagnes et de revenus des fournisseurs, en vérifiant que chaque mesure correspond au périmètre du marché et à l'année. Les valeurs aberrantes et les écarts seraient retracés jusqu'aux définitions des sources, à la devise, au calendrier et aux possibles doubles comptages, puis examinés par un second analyste avant validation. Les répondants seraient recontactés lorsqu'une réponse est significative, ambiguë ou incohérente avec d'autres preuves. Le modèle serait actualisé annuellement, mis à jour entre les cycles pour les événements significatifs liés aux plateformes, à la réglementation ou à l'économie, et soumis à un examen frais des sources et des calculs immédiatement avant la livraison.
Comparaison de la Taille du Marché du Marketing d'Influence de Mordor Intelligence avec d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché du marketing d'influence mesure les dépenses annuelles mondiales des annonceurs sur les campagnes sponsorisées menées par des créateurs ainsi que les logiciels et services gérés utilisés pour les planifier, les placer, les mesurer et les gouverner.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les principaux indicateurs seraient les budgets publicitaires numériques et les allocations aux créateurs, la portée et l'utilisation des plateformes sociales, l'activité des campagnes et la rémunération des créateurs, l'adoption et les revenus des logiciels de campagne, et les frais de services gérés.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 52,81 milliards USD (2027) | |
| Éditeur de Données Mondial A | 33 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 37,5 % à la valeur 2027 de ce rapport de 52,81 milliards USD, 2 ans plus tard. Sa mesure déclarée se concentre sur les placements et les recommandations de créateurs, tandis que le rapport comptabilise également les frais de logiciels de campagne et de services gérés éligibles. |
| Cabinet d'Études de Marché Mondial B | 34,2 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 35,2 % à la valeur 2027 de ce rapport de 52,81 milliards USD, 2 ans plus tard. Son estimation capture les revenus des outils de plateformes de marketing d'influence, tandis que le rapport comptabilise également la rémunération des créateurs et les frais de services gérés éligibles. |
Les analystes de Mordor Intelligence triangulariseraient le modèle par rapport aux signaux indépendants de dépenses publicitaires, d'utilisation des plateformes, de volume de campagnes et de revenus des fournisseurs, en vérifiant que chaque mesure correspond au périmètre du marché et à l'année.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du marketing d'influence et ses perspectives de croissance ?
Le marché devrait atteindre 52,81 milliards USD en 2027 et 193,9 milliards USD d'ici 2032, avec un CAGR de 29,71 % sur la période 2027-2032.
Qu'est-ce qui soutient les dépenses sur les campagnes de créateurs rémunérés ?
L'activité en format court, la sélection de créateurs assistée par IA et les campagnes régionales soutiennent la demande. L'enquête 2025 de l'IAB aux États-Unis a révélé que 35 % des acheteurs de marques et d'agences ont déclaré utiliser l'IA pour la sélection des créateurs.
Quel niveau de créateurs est en tête des dépenses de campagnes d'influence ?
Les micro-influenceurs détenaient 39,52 % des dépenses en 2026. Les nano-influenceurs devraient connaître la croissance la plus rapide avec un CAGR de 34,4 % sur la période 2027-2032.
Quelles entreprises fournissent la technologie et les services de campagnes d'influence ?
Le secteur comprend Upfluence, Aspire.io, Later, NeoReach et Traackr, Inc. comme principaux fournisseurs.
Qu'est-ce qui peut limiter les retours sur les campagnes d'influence ?
Astatine.ai a rapporté en juin 2025 que des audiences suspectes ou inactives nuisaient aux performances des campagnes et compliquaient la mesure du ROI pour les marques indiennes. De meilleurs rapports de performance ne permettent pas à eux seuls de vérifier l'authenticité de l'audience.
Quelles régions sont en tête des dépenses de campagnes d'influence et des prévisions de croissance ?
L'Amérique du Nord était en tête avec 34,1 % des dépenses en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 33,3 % sur la période 2027-2032.