
- Afrique du Sud
- Allemagne
- Arabie saoudite
- Argentine
- Australie
- Bahreïn
- Bangladesh
- Brésil
- Cambodge
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- France
- Hong Kong
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Koweït
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Myanmar
- Népal
- Nigeria
- Nouvelle-Zélande
- Oman
- Pakistan
- Pologne
- Qatar
- Royaume-Uni
- Singapour
- Sri Lanka
- Thaïlande
- Turquie
- Vietnam
Analyse du marché des MNO télécom des Philippines par Mordor Intelligence
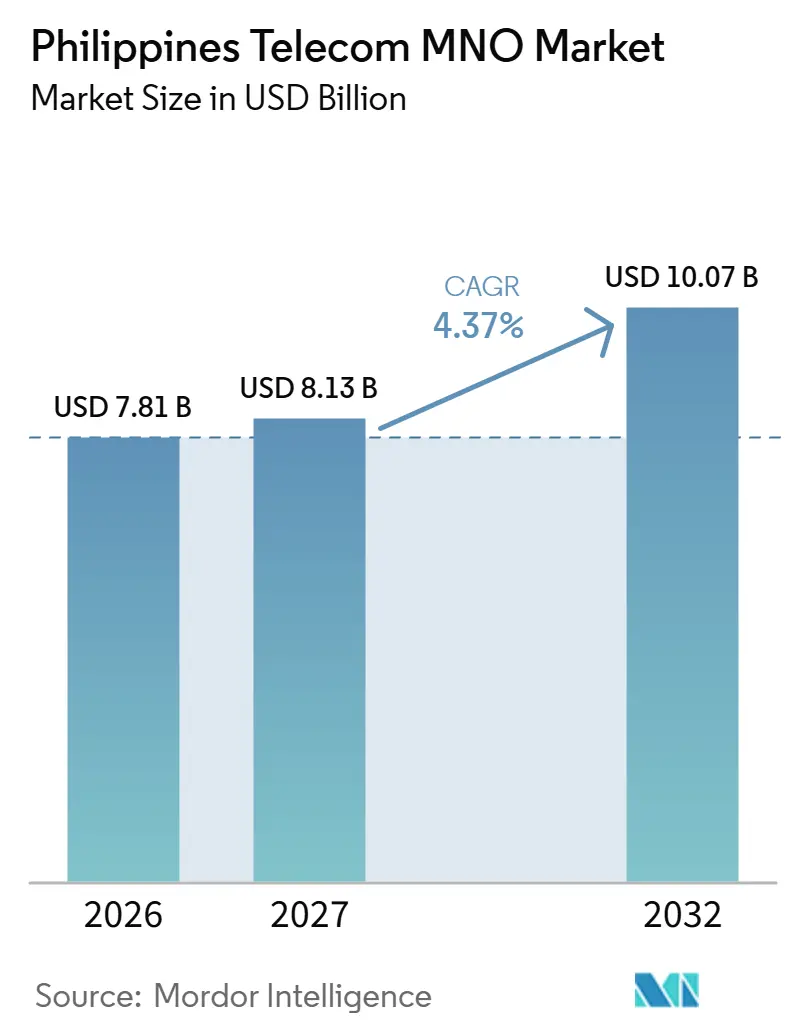
La taille du marché des opérateurs de réseau mobile des télécommunications aux Philippines devrait s'étendre de 7,81 milliards USD en 2026 et 8,13 milliards USD en 2027 à 10,07 milliards USD d'ici 2032, enregistrant un CAGR de 4,37 % entre 2027 et 2032.
La vidéo mobile, les jeux et la numérisation des entreprises accroissent l'importance de la capacité de données utilisable aux Philippines, tandis que la couverture 5G offre aux opérateurs une plateforme plus large pour répondre à la demande. Une consommation plus élevée ne se traduit pas automatiquement par une meilleure monétisation des abonnés ; l'expansion nécessite donc des offres de services pertinentes en parallèle de capacités supplémentaires. La réforme des tours peut améliorer la planification des investissements, mais l'intensité capitalistique et la faiblesse des économies unitaires en zones rurales limitent la rapidité avec laquelle la demande se transforme en couverture réseau rentable. La concurrence récompense par conséquent les opérateurs qui convertissent la capacité réseau en une exprience de service fiable à une charge capitalistique gérable.
Principaux enseignements du rapport
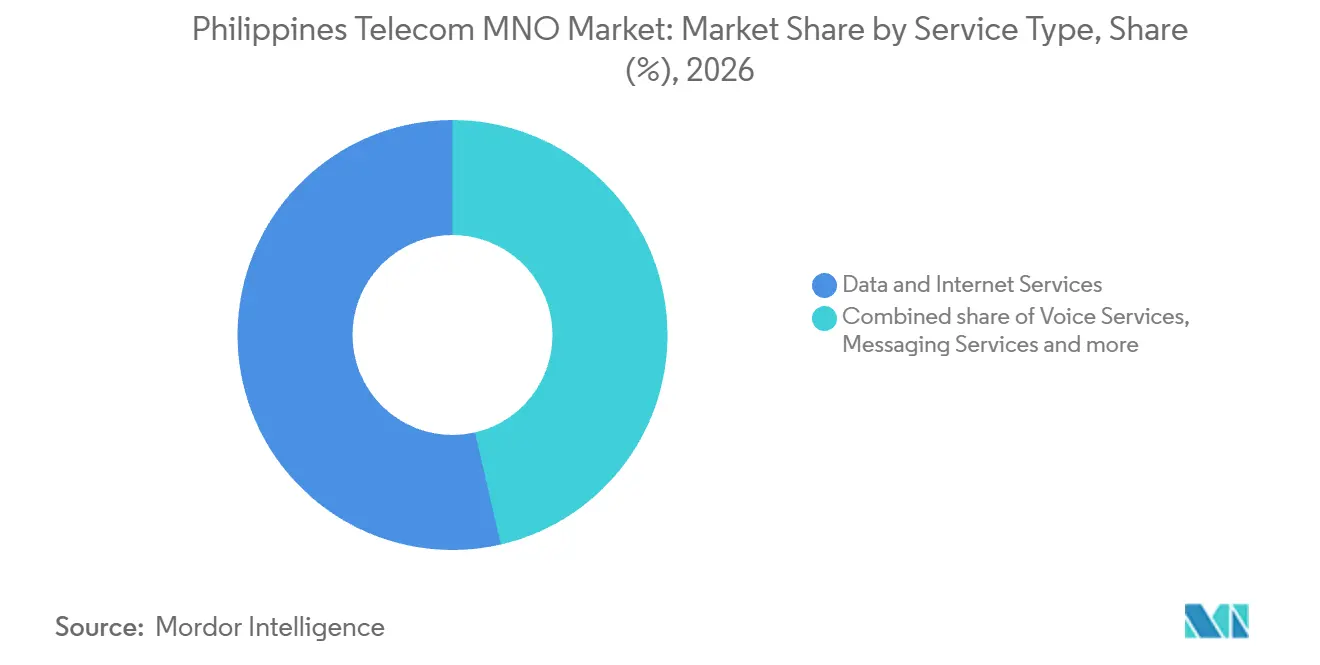
- Par type de service, les services de données et d'internet ont détenu une part de marché de 53,61 % sur le marché des opérateurs de réseau mobile des télécommunications aux Philippines en 2026, tandis que les services IoT et M2M devraient connaître la croissance la plus rapide avec un CAGR de 4,5 % entre 2027 et 2032.
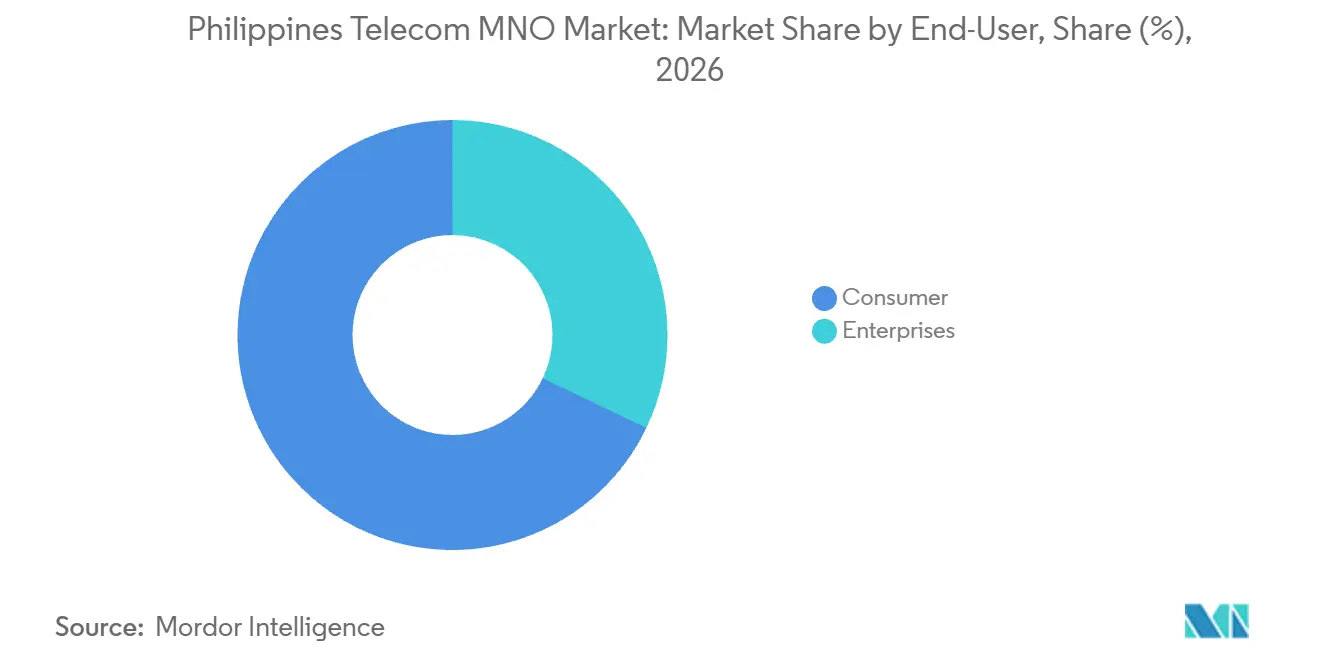
- Parmi les utilisateurs finaux, le segment des consommateurs a représenté une part de 67,89 % de la taille du marché des opérateurs de réseau mobile des télécommunications aux Philippines en 2026, et les entreprises devraient constituer le segment à la croissance la plus rapide avec un CAGR de 4,62 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Consommation croissante de données mobiles liée à l'essor de la vidéo et des jeux | +1.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Déploiement accéléré de la 5G et accessibilité des appareils | +1.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Programmes gouvernementaux de tours communes et de réforme du spectre | +1.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Demande de transformation numérique des entreprises et de connectivité IoT | +1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Super-applications fintech (ex. : GCash) renforçant la fidélisation et l'ARPU | +0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Exigences de résilience des réseaux face aux typhons stimulant la densification | +0.4% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Consommation croissante de données mobiles liée à l'essor de la vidéo et des jeux
Un public croissant qui consomme également davantage de données intensifie la capacité nécessaire pour soutenir le divertissement mobile. La base d'utilisateurs de données mobiles de Globe a augmenté de 5 % d'une année sur l'autre pour atteindre 39,6 millions au premier semestre 2026. Son trafic de données mobiles a atteint 3 723 pétaoctets, contre 3 187 pétaoctets au premier semestre 2025. L'utilisation mensuelle moyenne a également progressé de 15 Go à 17 Go par abonné sur la même période de comparaison. Globe a attribué cette hausse de la consommation à plusieurs services numériques, notamment la diffusion vidéo en continu, les jeux, les applications d'intelligence artificielle, le commerce électronique, les paiements numériques et les services de productivité. Pour l'opérateur, une participation plus large et une utilisation individuelle accrue créent une opportunité récurrente de services de données qui nécessite une capacité capable de suivre ces deux sources de demande.
Déploiement accéléré de la 5G et accessibilité des appareils
La couverture et l'accès aux terminaux doivent fonctionner conjointement pour qu'une empreinte 5G se transforme en demande payante. La feuille de route philippine de la GSMA de février 2026 a indiqué une couverture 5G commerciale d'environ 80 % de la population du pays.[1] Dans sa publication de résultats 2025, PLDT a associé la disponibilité accrue de terminaux 5G abordables et l'optimisation du réseau de Smart Communications à l'évolution vers une connectivité plus rapide et plus fiable. PLDT a déclaré 12,5 millions d'appareils individuels compatibles 5G à fin juin 2026, en hausse de 30 % d'une année sur l'autre, représentant 21 % des appareils individuels dans son activité grand public sans fil. La même feuille de route de la GSMA a rapporté une mesure Opensignal de la disponibilité 5G à 46 % du temps, une mesure distincte de la couverture de la population. La faible pénétration des appareils 5G de PLDT et la mesure de disponibilité distincte indiquent des opportunités de demande dans la migration des terminaux et l'accès réseau cohérent, en parallèle d'une couverture plus étendue.
Programmes gouvernementaux de tours communes et de réforme du spectre
Une durée d'occupation des infrastructures plus longue peut améliorer le dossier d'investissement pour les sites partagés avant toute attribution de spectre supplémentaire. En 2025, le Département des technologies de l'information et des communications (DICT) a prolongé les durées des licences de tours de télécommunications partagées de 5 ans à 15 ans.[2] Pour les opérateurs mobiles utilisant des sites partagés, une durée de licence plus longue réduit l'incertitude liée au renouvellement sur la période au cours de laquelle ils planifient leurs investissements de couverture. La loi Konektadong Pinoy est entrée en vigueur en 2025 et exige un cadre de gestion du spectre favorisant la concurrence, l'adaptabilité technologique et une utilisation efficace du spectre parmi les participants enregistrés à la transmission de données. En mars 2026, le DICT a sollicité les contributions des parties prenantes pour ce cadre, avec des soumissions attendues avant le 27 mars. La durée d'occupation des sites était le levier d'investissement le plus immédiat, car le DICT sollicitait des contributions sur le cadre spectral en mars 2026.
Demande de transformation numérique des entreprises et de connectivité IoT
La numérisation des entreprises transforme la connectivité en une exigence de service au niveau des installations qui va au-delà de la vente de connexions individuelles. En décembre 2025, PLDT Enterprise a conclu un partenariat avec l'Autorité de l'aviation civile des Philippines pour améliorer l'infrastructure numérique et la connectivité dans 16 aéroports. Dans le cadre de cet accord, la branche entreprise de PLDT devait fournir un accès internet dédié via son réseau de fibre optique, une connectivité structurée et des équipements de distribution réseau. La combinaison spécifiée lie l'accès réseau aux installations et aux équipements par lesquels une entreprise l'utilise. Pour un fournisseur de connectivité, desservir plusieurs aéroports peut étendre la demande des lignes d'accès aux équipements qui distribuent le service au sein de chaque installation. De tels accords élargissent l'opportunité de revenus par compte institutionnel, sous réserve de la livraison des connexions et équipements convenus.
Analyse de l'impact des contraintes*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Lourde charge de dépenses d'investissement 5G et fibre pour les opérateurs | -0.9% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Faible ARPU rural limitant le retour sur investissement | -0.6% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Désactivations de prépayés liées à la loi sur l'enregistrement des SIM | -0.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Pannes liées aux conditions climatiques augmentant les coûts opérationnels et le risque de résiliation | -0.2% | Metro Manila et Rizal | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Lourde charge de dépenses d'investissement 5G et fibre pour les opérateurs
L'expansion du réseau doit rivaliser pour obtenir des financements, même lorsqu'un opérateur soumet ses dépenses d'investissement à un contrôle plus strict. Les dépenses d'investissement consolidées de PLDT ont représenté 28 % de ses revenus de services en 2025.[3] Ce ratio rend les liquidités nécessaires pour maintenir et développer l'infrastructure commercialement significatives par rapport à la génération de revenus. Cela signifie également que la seule croissance de la demande ne peut pas déterminer quelles extensions de capacité peuvent être financées ni à quelle vitesse elles peuvent être réalisées. PLDT a indiqué que la discipline en matière de dépenses d'investissement et la réussite des négociations avec les fournisseurs ont contribué à la réduction de ses dépenses d'investissement en 2025. Même avec cette réponse, l'engagement de capitaux avant que les services associés ne génèrent des rendements crée une exigence de financement qui peut limiter le rythme du déploiement réseau supplémentaire.
Faible ARPU rural limitant le retour sur investissement
Lorsque la base d'abonnés potentiels d'un site cellulaire rural est faible, les coûts de construction doivent être récupérés sur un nombre réduit de connexions payantes. Une connexion peut ajouter de la demande sans contribuer suffisamment de revenus pour couvrir sa part du maintien du site. Un revenu par connexion plus faible augmenterait le nombre d'abonnés nécessaires pour soutenir cette infrastructure, liant le rendement des abonnés à l'économie du site. Pour une extension en zone éloignée, le rendement pertinent est le revenu disponible dans la zone de service du site par rapport à ses coûts de construction et récurrents. Un opérateur peut donc se retrouver face à un projet de couverture techniquement réalisable dont la charge d'investissement ne peut pas être soutenue par les recettes locales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par revenu global des télécommunications et ARPU :
la monétisation dépend de plus que du traficLe revenu global des télécommunications dépend de la valeur tirée des relations avec les abonnés ainsi que de la quantité de connectivité fournie. PLDT a indiqué que Smart Communications a maintenu un revenu moyen par utilisateur stable en 2025, soutenu par l'adoption continue de la 5G et une consommation de données plus élevée. Une monétisation stable des abonnés parallèlement à une utilisation accrue signifie que le trafic supplémentaire ne produit pas nécessairement un rendement moyen plus élevé pour chaque connexion. La croissance du trafic peut augmenter les besoins en capacité même lorsque le revenu moyen par abonné reste stable, mettant sous pression le coût de transport de l'utilisation de chaque connexion.
Dans sa publication de résultats 2025, PLDT a indiqué que le programme de modernisation du cœur de réseau de Smart, alors en cours, renforçait les capacités d'analyse réseau et de ciblage, permettant des offres plus personnalisées et une meilleure efficacité marketing. Ces capacités relient la décision d'investissement réseau à la manière dont les services sont présentés aux différents besoins des abonnés. Un ciblage plus précis peut aider un opérateur à formuler une offre pertinente sans supposer que tous les utilisateurs répondront au même forfait d'accès. Avec un ARPU stable tandis que l'adoption de la 5G et l'utilisation des données augmentaient, la croissance des revenus nécessiterait davantage de relations payantes, à moins que des offres ciblées n'augmentent également les dépenses par utilisateur.
Par type de service :
l'échelle des données soutient une transition vers la connectivité géréeLes services de données et d'internet ont représenté une part de 53,61 % de la taille du marché des opérateurs de réseau mobile des télécommunications aux Philippines en 2026, ce qui en fait le segment le plus important. Au premier semestre 2026, Globe Telecom a indiqué que les données mobiles représentaient 89 % de ses revenus mobiles. Cette composition opérationnelle place la fourniture de services de données au cœur de l'exposition aux revenus de l'opérateur, conférant à la performance réseau un rôle commercial direct au sein de son activité mobile. Un investissement qui soutient l'utilisation des données peut donc protéger une relation de service existante substantielle tout en créant de la capacité pour une consommation supplémentaire.
Les services IoT et M2M devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 4,5 % entre 2027 et 2032. En février 2026, Globe Business et Aeris ont annoncé un partenariat stratégique pour lancer une plateforme IoT Accelerator aux Philippines, avec une disponibilité commerciale ciblée pour le troisième trimestre 2026. L'annonce décrivait une plateforme conçue pour offrir aux clients entreprises un point unique de gestion de la connectivité IoT, avec les fabricants automobiles parmi les utilisateurs visés. Cette proposition déplace l'accent du service d'une connexion isolée vers la gestion de la connectivité au sein d'un programme d'entreprise coordonné. Son poids commercial repose sur l'adoption par les entreprises d'une plateforme unique pour gérer leurs programmes d'appareils IoT.


Note: Les parts de segments de l'ensemble des segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
divergence entre l'échelle des consommateurs et l'expansion des services aux entreprisesLe segment des consommateurs a représenté une part de marché de 67,89 % sur le marché des opérateurs de réseau mobile des télécommunications aux Philippines en 2026, ce qui en fait le segment le plus important. Globe Telecom a déclaré 67,7 millions d'abonnés mobiles au premier semestre 2026. À fin 2025, les clients prépayés représentaient environ 96 % des abonnés sans fil du groupe PLDT. Une base à prédominance prépayée crée des décisions d'achat de services répétées sans garantir un engagement de paiement continu lors de l'inscription. L'exposition commerciale de l'opérateur s'étend donc au-delà de l'activation d'une SIM à la fidélisation du prochain achat de service payant.
Les entreprises devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 4,62 % entre 2027 et 2032. Les revenus de données d'entreprise de Globe Business ont atteint un record semestriel, en hausse de 15 % d'une année sur l'autre au premier semestre 2026. La catégorie des données d'entreprise comprend la connectivité et les services TIC associés, offrant à un opérateur la possibilité de développer un rôle de service plus large au sein d'un compte entreprise. La réalisation de cette portée peut nécessiter une coordination entre les capacités de connectivité et TIC, faisant de l'exécution des comptes une partie de l'opportunité de revenus. Cela crée une marge pour concourir à un budget de services d'entreprise plus large grâce aux travaux TIC associés, plutôt que de s'appuyer uniquement sur des connexions d'accès supplémentaires.


Analyse géographique
Metro Manila et les principales villes des Visayas et de Mindanao offrent des environnements où les opérateurs peuvent construire des propositions de services sur des empreintes 5G étendues. Au premier semestre 2026, les dépenses d'investissement de Globe ont financé 878 nouveaux sites 5G, étendant la couverture 5G à plus de 98 % de Metro Manila et des principales zones urbaines. L'opérateur a également déclaré une couverture 5G extérieure de 98,2 % dans les principales villes des Visayas et de Mindanao au premier semestre 2025. Avec une portée urbaine aussi étendue, les investissements supplémentaires peuvent améliorer la capacité utilisable et la cohérence du service au sein de l'empreinte, ainsi qu'en étendre les limites.
À Davao City, Globe a signalé la mise en service de nouveaux sites cellulaires dans 8 zones de croissance, notamment Catalunan Grande, Talomo et Ladislawa Buhangin. Les améliorations visaient à fournir un internet plus rapide et plus fiable pour les foyers, les écoles et les petites entreprises, liant les usages résidentiels et institutionnels à la même expansion locale. L'implantation au niveau du quartier lie chaque ajout aux besoins croissants de connectivité que Globe a cités pour ces zones. Le test commercial est de savoir si l'utilisation dans ces quartiers soutient la capacité locale ajoutée.
Cebu ajoute une dimension de continuité de service à la comparaison géographique, car un tremblement de terre a perturbé les services de télécommunications en 2025. Au 6 octobre 2025, Globe et DITO Telecommunity avaient entièrement rétabli leurs services à Cebu. Smart Communications avait rétabli 98 % de ses services dans la province insulaire à cette date. Un rétablissement inégal après la même perturbation rend la capacité de restauration au niveau de l'opérateur pertinente pour l'accès des clients à un réseau fonctionnel dans un même lieu. La performance de restauration détermine quelle part d'une empreinte nominale les clients peuvent utiliser, une distinction que les seuls chiffres de couverture ne permettent pas de saisir.
Cadre réglementaire et perspectives
La comparaison de certaines juridictions couvre les Philippines et Cebu à travers les règles nationales d'entrée sur le marché des services et d'obtention des permis de construction. La perspective est celle d'un opérateur de réseau mobile investissant dans une infrastructure de transmission de données couverte, de sorte que l'autorisation d'exploitation et la construction de sites sont évaluées comme des conditions d'investissement distinctes. Le décret exécutif n° 32 lie les agences nationales concernées et les unités gouvernementales locales, maintenant les permis de construire délivrés par le Bureau officiel du bâtiment, les autorisations conditionnelles et les exigences constitutionnelles et légales existantes. La loi Konektadong Pinoy charge le DICT, en coordination avec la Commission nationale des télécommunications et la Commission philippine de la concurrence et en consultation avec les parties prenantes, d'élaborer un cadre spectral dans un délai d'un an à compter de l'entrée en vigueur des règles d'application.
Tableau réglementaire
| Facteur de décision | Philippines | Cebu |
|---|---|---|
| Autorité principale | Commission nationale des télécommunications | Bureau officiel du bâtiment pour les permis de construire en vertu du décret exécutif n° 32 |
| Instruments ou orientations clés | Exigences d'enregistrement et d'autorisation spectrale de la loi Konektadong Pinoy | Limites de permis du décret exécutif n° 32 et autorisations conditionnelles |
| Effet commercial | Enregistrer les entreprises de transmission de données couvertes et obtenir l'autorisation de la Commission nationale des télécommunications lors de l'utilisation du spectre | Permis de construire, autorisations des propriétaires et de la communauté, autorisations des agences compétentes et exigences légales maintenues |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
L'attractivité nationale est Moyenne car la participation ouverte au réseau coexiste avec des obligations d'enregistrement et d'autorisation spectrale. La date limite de contribution du 27 mars 2026 concernait les projets de conditions spectrales, laissant les obligations d'enregistrement et d'autorisation existantes comme base du jugement national d'Aucun changement. Pour Cebu, la note Moyenne équilibre les limites nationales des permis par rapport au permis de construire maintenu, aux autorisations conditionnelles et aux exigences constitutionnelles et légales existantes. L'adoption continue à l'échelle nationale du cadre national de juillet 2023 en 2026 soutient le jugement d'Aucun changement pour Cebu.
Étapes de la chaîne de valeur
La comparaison de la chaîne de valeur sépare l'acquisition de sites, le financement de l'infrastructure passive et la fourniture de services mobiles, car chaque activité capture un flux de revenus différent. Globe a finalisé des cessions d'actifs de tours en février et mars 2025 et a continué à utiliser des sites loués dans le cadre de son programme de cession-bail. Cet arrangement sépare la propriété de l'infrastructure physique de la relation de service continue de l'opérateur avec les abonnés. Pour le preneur à bail, la capacité utilisable dépend de la coordination de l'accès au site avec l'activation du service, même après le transfert de la propriété et du financement.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Acquisition de sites | Fournisseurs de services d'acquisition de sites tels que Huawei, ZTE et Nokia - Huaxin | Honoraires de services d'acquisition de sites | Coordination des travaux d'acquisition sur plusieurs territoires | Répartir les flux de travail d'acquisition par territoire et suivre l'état de préparation des sites |
| Propriété et hébergement de tours passives | Acquéreurs et bailleurs de tours tels que MIESCOR Infrastructure Development Corporation, Phil-Tower Consortium, Inc. et Unity Digital Infrastructure | Paiements de location de sites | Financement de l'infrastructure avant que les recettes locatives ne couvrent son coût | Aligner les engagements de financement et de location avec la durée de l'infrastructure |
| Fourniture de services mobiles | Opérateurs de réseau mobile tels que DITO Telecommunity | Honoraires de services de connectivité mobile | Conversion de la disponibilité des sites en capacité prête pour le service | Lier les jalons d'activation du service aux vérifications de l'état de préparation des sites |
| Source: Mordor Intelligence | ||||
La capture de valeur change à chaque transfert, de l'acquisition à la location d'infrastructure et, en fin de compte, à la fourniture de services aux abonnés. La structure de cession-bail peut libérer des capitaux pour l'opérateur tout en créant une obligation continue de coordination avec le propriétaire de l'infrastructure. Un site sécurisé par un fournisseur d'acquisition est donc un actif intermédiaire dans le processus de livraison, et sa valeur commerciale dépend de l'achèvement des étapes ultérieures. L'opportunité structurelle est de rendre ces transferts suffisamment fiables pour que les capitaux libérés de la propriété puissent soutenir l'expansion des services.
Paysage concurrentiel
Concentration du Marché
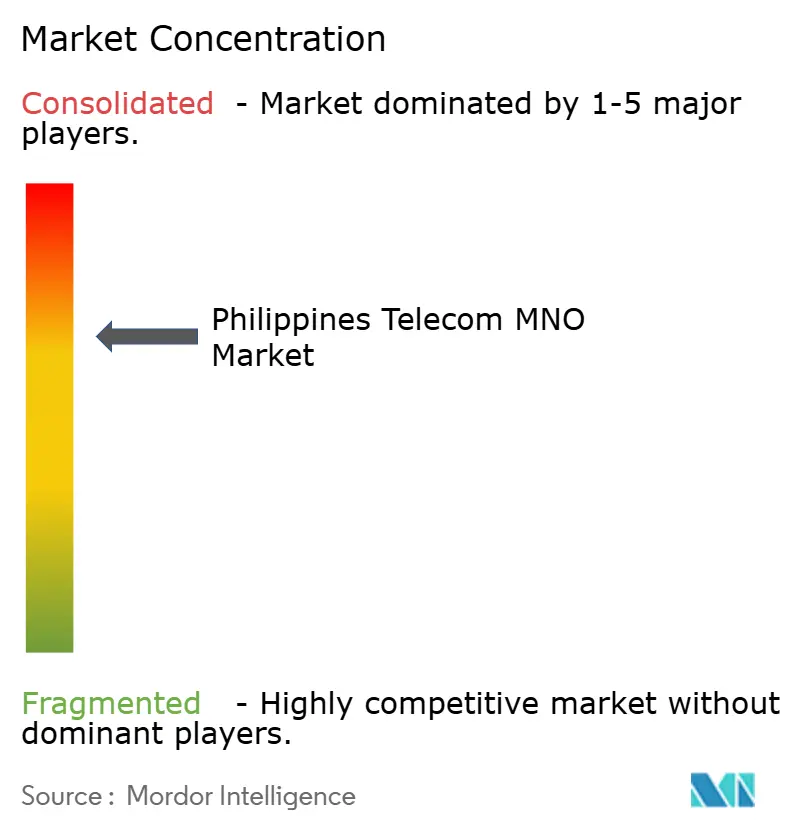
La concurrence s'articule autour d'un noyau concentré composé de Globe Telecom, Smart Communications et DITO Telecommunity, avec l'échelle des opérateurs et la fourniture de services qui façonnent la compétition. DITO Telecommunity desservait plus de 16,63 millions d'abonnés mobiles et environ 470 000 abonnés sans fil fixe aux Philippines en mars 2026. Au 30 juin 2026, PLDT, propriétaire de Smart Communications, a déclaré 60,09 millions d'abonnés mobiles, y compris les abonnés au haut débit mobile. Ses effectifs prépayés s'élevaient à 21,74 millions pour Smart Communications et 35,95 millions pour TNT. Face à cette échelle mobile établie, l'activité sans fil fixe distincte de DITO Telecommunity offre une voie supplémentaire vers les clients, tandis que sa base mobile déclarée plus petite est en concurrence pour les connexions.
Dans les récompenses Opensignal de juillet 2026, Smart Communications a été en tête pour les jeux, l'expérience vocale et la vitesse de téléchargement montant 5G, tandis que DITO Telecommunity a été en tête pour la fiabilité, la vitesse de téléchargement descendant et le temps sur le réseau. Smart Communications et DITO Telecommunity ont chacun remporté 8 catégories et partagé les récompenses vidéo et vidéo 5G, tandis que Globe Telecom a remporté 2 catégories, la qualité constante et la couverture. Au premier semestre 2026, les dépenses d'investissement de Globe Telecom ont augmenté de 39 % d'une année sur l'autre, avec 91 % alloués aux projets liés aux données. Cette allocation concentre sa réponse en matière d'investissement sur l'infrastructure de données, où les dépenses supplémentaires doivent se traduire par une expérience que les clients peuvent utiliser. Pour Globe Telecom, le test commercial consiste à convertir l'investissement dans les données en améliorations de service qui défient les points forts d'expérience mesurés des concurrents.
L'exécution des services est également soumise à un test réglementaire qui peut affecter la manière dont les opérateurs priorisent les travaux réseau. La revalidation de septembre 2026 de la Commission nationale des télécommunications (NTC) n'a trouvé aucune amélioration mesurable du service haut débit mobile de DITO Telecommunity, Globe Telecom et Smart Communications à Metro Manila par rapport aux tests du premier et du deuxième trimestre 2026. Les récompenses de fiabilité et de vitesse de téléchargement de DITO Telecommunity en juillet 2026 concernent des catégories d'expérience nationales, tandis que le régulateur a comparé les performances locales du haut débit mobile dans le temps. Un investissement justifié par une différenciation nationale nécessite donc un dossier distinct pour améliorer les sites de Metro Manila soumis à l'examen réglementaire.
Leaders du secteur des MNO télécom des Philippines
-
Globe Telecom
-
Smart Communications
-
DITO Telecommunity
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des opérateurs de réseau mobile des télécommunications aux Philippines Entreprises couvertes dans ce rapport
- Globe Telecom
- Smart Communications
- DITO Telecommunity
Opportunités clés pour les acteurs du marché
La comparaison des opportunités évalue 3 façons d'étendre les revenus des services mobiles grâce à l'accès aux infrastructures, à l'extension de la couverture et la connectivité IoT régionale pour les entreprises. Chaque voie aborde un problème de déploiement différent, de sorte que les conditions de l'acheteur et les conditions techniques doivent déterminer l'offre. L'expansion basée sur l'accès dépend de la faisabilité de l'utilisation de l'infrastructure d'un autre fournisseur, tandis que les propositions satellitaires et IoT pour les entreprises nécessitent un service adapté au déploiement prévu. L'ouverture pratique est de vendre une fonction de connectivité définie avec ses exigences de livraison intégrées dans la proposition.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Expansion du réseau mobile utilisant une infrastructure partagée | Les règles d'application de 2025 exigent un accès équitable et non discriminatoire à l'infrastructure répertoriée, sous réserve de faisabilité technique | Participants à la transmission de données cherchant un accès | Préparer des demandes d'accès techniquement spécifiées pour l'infrastructure éligible | Rendre l'intégration demandée techniquement réalisable | Opérateurs de réseau mobile cherchant un accès et fournisseurs d'infrastructure |
| Services d'extension de couverture par satellite | Globe Telecom a lancé commercialement le service Starlink direct-to-cell en juin 2026 | Consommateurs en dehors de la couverture terrestre de Globe Telecom | Proposer des extensions de connectivité pour les appareils compatibles dans des emplacements extérieurs appropriés | Appareils compatibles et vue dégagée du ciel | Globe Telecom et Starlink |
| Connectivité IoT régionale pour les entreprises | Bridge Alliance, Thales et 4 opérateurs membres, dont Globe Telecom, ont déployé un réseau eSIM d'entreprise en Asie-Pacifique pour l'IoT en juillet 2026 | Entreprises développant des programmes IoT régionaux | Proposer une connectivité philippine dans le cadre d'une proposition de service IoT régional | Intégration de la gestion des appareils et de la connectivité entre les opérateurs | Globe Telecom, Thales et les opérateurs participants |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est de monétiser les emplacements appropriés au-delà de l'empreinte terrestre de Globe Telecom grâce à un service satellitaire conçu pour les appareils compatibles. Les exigences relatives aux appareils et à la vue du ciel doivent déterminer quels déploiements se voient proposer le service, plutôt que de devenir des problèmes découverts après l'activation. Cela fait de la qualification au niveau de l'emplacement une partie de l'opportunité de revenus, avec une expansion liée aux endroits où la liaison peut réellement fonctionner.
Développements industriels récents dans Marché des opérateurs de réseau mobile des télécommunications aux Philippines
- Septembre 2026 : La revalidation de la Commission nationale des télécommunications n'a trouvé aucune amélioration mesurable du service haut débit mobile de DITO Telecommunity, Globe Telecom et Smart Communications à Metro Manila par rapport aux tests du premier et du deuxième trimestre 2026.
- Août 2026 : Globe Telecom a déclaré des dépenses d'investissement du premier semestre 2026 en hausse de 39 % d'une année sur l'autre, avec 91 % alloués aux projets liés aux données.
- Juillet 2026 : Bridge Alliance, Thales et 4 opérateurs membres, dont Globe Telecom, ont déployé un réseau eSIM d'entreprise en Asie-Pacifique pour l'IoT, prêt à soutenir les déploiements d'entreprise.
Marché des opérateurs de réseau mobile des télécommunications aux Philippines Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des opérateurs de réseau mobile des télécommunications aux Philippines mesure le revenu annuel des services perçu par les opérateurs de réseau mobile pour les services de communication, de connectivité et les services connexes fournis aux Philippines. Il couvre les services fournis aux clients consommateurs, entreprises et de gros.
Exclusions du périmètre : les terminaux et équipements réseau vendus séparément des services de télécommunications, les revenus de location de tours uniquement, et les services informatiques logiciels purs qui ne génèrent pas de revenus de services de télécommunications sont exclus.
Aperçu de la segmentation
- Chiffre d'affaires total des télécommunications et ARPU
- Type de service
- Services vocaux
- Services de données et Internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres services (services à valeur ajoutée, itinérance et services internationaux, services entreprise et de gros, etc.)
- Utilisateur final
- Entreprises
- Consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources telles que le Plan national de connectivité numérique du Département des technologies de l'information et des communications, les résultats de connectivité aux Philippines de la Banque mondiale, la feuille de route 5G philippine de la GSMA et les indicateurs TIC de l'Union internationale des télécommunications aident à cadrer les conditions d'accès, d'utilisation, d'infrastructure et de spectre. Ces sources fournissent un contexte indépendant pour interpréter les signaux d'abonnement mobile, de haut débit, de couverture, d'accessibilité et de politique aux côtés des revenus de services des opérateurs.
La publication des résultats de l'exercice 2025 de PLDT, ses dépôts annuels et ses documents destinés aux investisseurs peuvent aider à distinguer les revenus mobiles, sans fil fixe, données d'entreprise et TIC, et hors services, tandis que la presse économique philippine réputée peut recouper le calendrier et les détails des annonces d'entreprises ou de politiques. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire engage les responsables commerciaux, financiers, de planification réseau et de ventes aux entreprises des opérateurs de réseau mobile philippins, les acheteurs de connectivité d'entreprise et les spécialistes des télécommunications pour tester la manière dont les informations publiées correspondent aux catégories de services et pour vérifier les hypothèses relatives aux abonnés, à l'ARPU, à l'utilisation des données, à la 5G et à l'IoT. Une enquête structurée engage les parties prenantes des opérateurs et des entreprises philippins pour évaluer l'importance et le calendrier de ces mêmes indicateurs de demande et de composition des services. Lorsque les sources divergent ou qu'une ligne de revenus n'est pas déclarée, les analystes enregistrent la définition et la période, utilisent des hypothèses bornées uniquement lorsque les preuves publiques les soutiennent, et triangulent l'interprétation entre les dépôts, les documents réglementaires et les preuves des répondants.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 20 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
L'analyste construit d'abord une série annuelle de revenus de services des opérateurs de réseau mobile à l'échelle des Philippines à partir des informations publiées par les opérateurs et des indicateurs sectoriels, puis projette le total jusqu'en 2032 avec une régression multivariée lorsque des observations historiques alignées la soutiennent et une analyse de scénarios lorsque l'historique est limité. Les abonnements actifs et l'ARPU ancrent les revenus de détail, tandis que l'utilisation des données et la couverture 5G informent le calendrier des évolutions entre les services vocaux, de données et connexes, et la connectivité d'entreprise et la demande IoT informent la croissance des services aux entreprises et M2M. Les parts par type de service et par utilisateur final sont dérivées des ventilations de revenus des opérateurs déclarées et d'autres preuves de segments soutenues par les sources, les lignes qui se chevauchent ou non déclarées étant vérifiées par rapport à la définition du marché pour éviter les doubles comptages. Des vérifications ascendantes sélectives comparent les connexions échantillonnées multipliées par l'ARPU déclaré et les totaux de revenus de services des opérateurs avec le total descendant, conservant les détails non étayés sous forme de fourchette plutôt que de combler les lacunes avec des données inventées. Des entretiens avec des spécialistes philippins de la planification, du commerce et des finances et des acheteurs d'entreprise vérifient les directions des variables et les hypothèses de prévision au niveau des segments.
Cycle de validation des données et de mise à jour
Les analystes triangulent le total du marché et les tendances des segments entre les informations publiées par les opérateurs, les indicateurs réglementaires et statistiques, et les signaux de demande indépendants, puis vérifient les unités, la devise, l'alignement des années, l'arithmétique et les sommes des parts de segments. Ils examinent les changements inhabituels ou les écarts entre sources, documentent la résolution, effectuent une révision analytique en plusieurs étapes avant la validation, et recontactent les répondants concernés lorsqu'une révision de dépôt, un événement politique ou réseau important, ou un conflit de définition non résolu pourrait modifier une donnée d'entrée. Le modèle est actualisé annuellement, mis à jour entre les cycles pour les événements importants, et fait l'objet d'une révision fraîche des sources et des calculs avant la livraison.
Taille du marché des télécommunications aux Philippines selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des opérateurs de réseau mobile des télécommunications aux Philippines mesure le revenu annuel des services perçu par les opérateurs de réseau mobile pour les services de communication, de connectivité et les services connexes fournis aux Philippines.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Des vérifications ascendantes sélectives comparent les connexions échantillonnées multipliées par l'ARPU déclaré et les totaux de revenus de services des opérateurs avec le total descendant, conservant les détails non étayés sous forme de fourchette plutôt que de combler les lacunes avec des données inventées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,13 milliards USD (2027) | |
| Société mondiale de recherche A | 4 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 50,8 % à la valeur 2027 de ce rapport de 8,13 milliards USD, 2 ans plus tard. Son total déclaré couvre les revenus des services mobiles, un périmètre plus étroit que les catégories de services des opérateurs de réseau mobile incluses dans ce rapport. |
| Société mondiale de recherche B | 7,5 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 7,7 % à la valeur 2027 de ce rapport de 8,13 milliards USD, 1 an plus tard. Son observation de 2026 est antérieure à la valeur 2027 de ce rapport. |
Les analystes de Mordor Intelligence triangulent le total du marché et les tendances des segments entre les informations publiées par les opérateurs, les indicateurs réglementaires et statistiques, et les signaux de demande indépendants, puis vérifient les unités, la devise, l'alignement des années, l'arithmétique et les sommes des parts de segments.
Questions clés traitées dans le rapport
Quelle est la taille et les perspectives de croissance du marché des opérateurs de réseau mobile des télécommunications aux Philippines ?
La taille est projetée à 8,13 milliards USD en 2027 et à 10,07 milliards USD d'ici 2032, avec un CAGR de 4,37 % entre 2027 et 2032.
Quels facteurs soutiennent la demande de services mobiles aux Philippines ?
L'utilisation de la vidéo et des jeux, l'accès à la 5G et la numérisation des entreprises soutiennent la demande. La base d'utilisateurs de données mobiles de Globe Telecom a augmenté de 5 % d'une année sur l'autre pour atteindre 39,6 millions au premier semestre 2026.
Quelle catégorie de services mobiles génère le plus de revenus ?
Les services de données et d'internet ont été en tête avec une part de 53,61 % de la valeur totale du marché des opérateurs de réseau mobile en 2026.
Quelles sont les principales entreprises opérateurs mobiles ?
Globe Telecom, Smart Communications et DITO Telecommunity forment le noyau concurrentiel.
Quel est le principal défi d'investissement pour les opérateurs mobiles ?
Le financement du réseau est un défi central, les dépenses d'investissement consolidées de PLDT représentant 28 % de ses revenus de services en 2025.
Quelle est l'étendue de la couverture 5G de Globe Telecom dans les villes philippines ?
Globe Telecom a déclaré une couverture 5G de plus de 98 % à Metro Manila et dans les principales zones urbaines au premier semestre 2026.