
Analyse du marché des produits de luxe en Corée du Sud par Mordor Intelligence
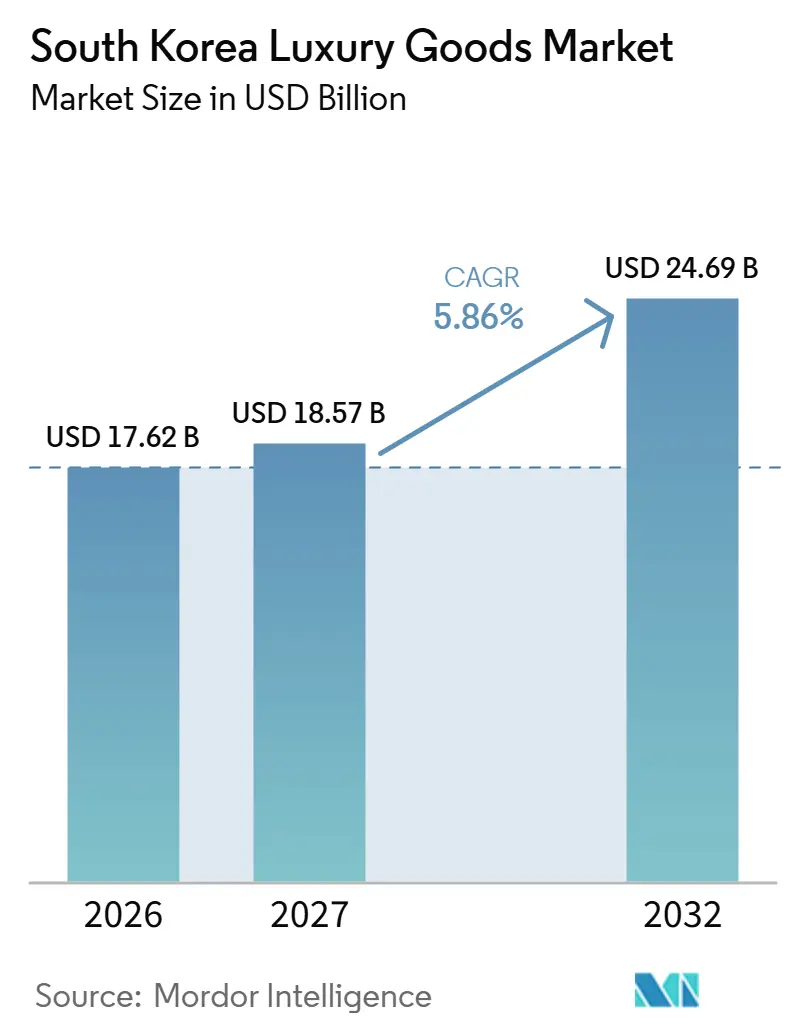
La taille du marché des produits de luxe en Corée du Sud était évaluée à 17,62 milliards USD en 2026 et devrait croître de 18,57 milliards USD en 2027 pour atteindre 24,69 milliards USD d'ici 2032, à un CAGR de 5,86 % durant la période de prévision (2027-2032).
La hausse des ressources des ménages en Corée du Sud soutient les achats discrétionnaires, tandis que la résistance aux prix et les préoccupations liées à l'authenticité font de la crédibilité du positionnement premium un élément central de la conversion. Les détaillants peuvent y répondre par des boutiques monomarques, une livraison en ligne coordonnée et des relations de service qui s'étendent au-delà de la transaction initiale. Pour les vêtements et les accessoires, ces capacités relient la distinction du produit au cadre et au soutien nécessaires pour soutenir un achat à haute valeur ajoutée. La vente à prix réduit répond à la résistance aux prix, mais laisse le risque d'authenticité non résolu ; ainsi, un ticket plus bas peut avoir moins de valeur commerciale lorsque les acheteurs ne peuvent pas vérifier l'origine du produit.
Principaux enseignements du rapport
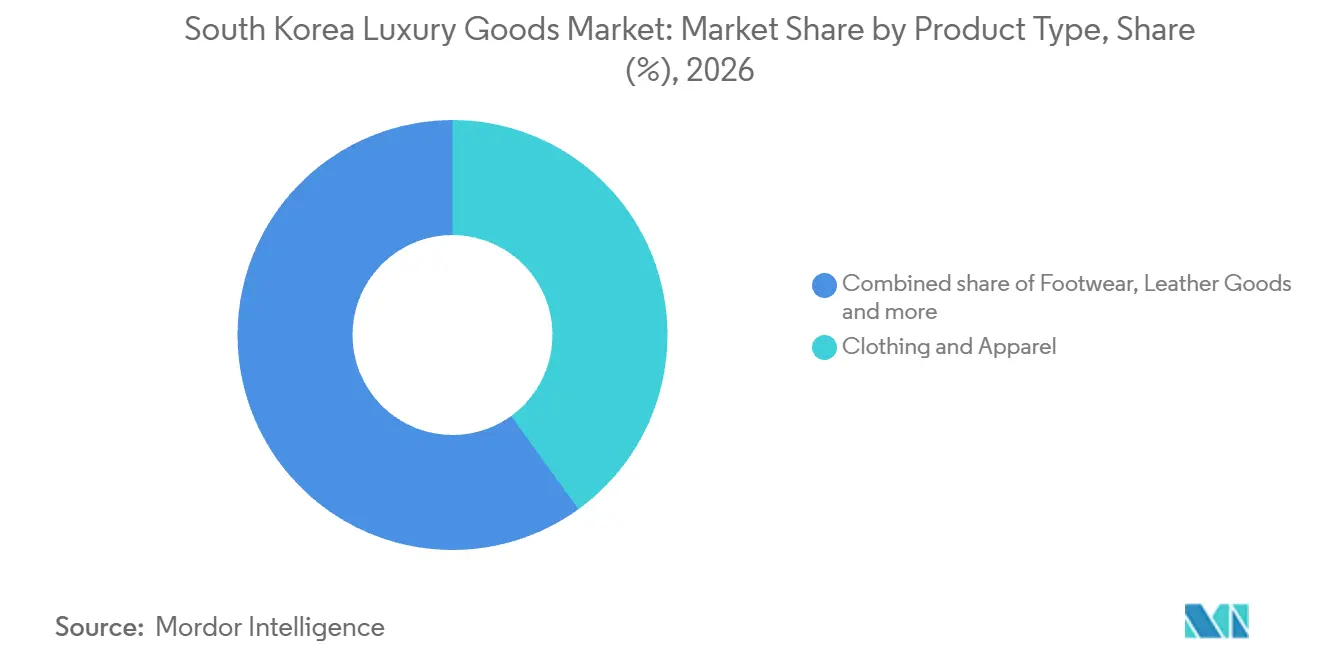
- Par type de produit, les vêtements et l'habillement ont dominé avec une part de marché de 40,03 % sur le marché des produits de luxe en Corée du Sud en 2026, tandis que les montres devraient connaître la croissance la plus rapide avec un CAGR de 6,85 % durant 2027-2032.
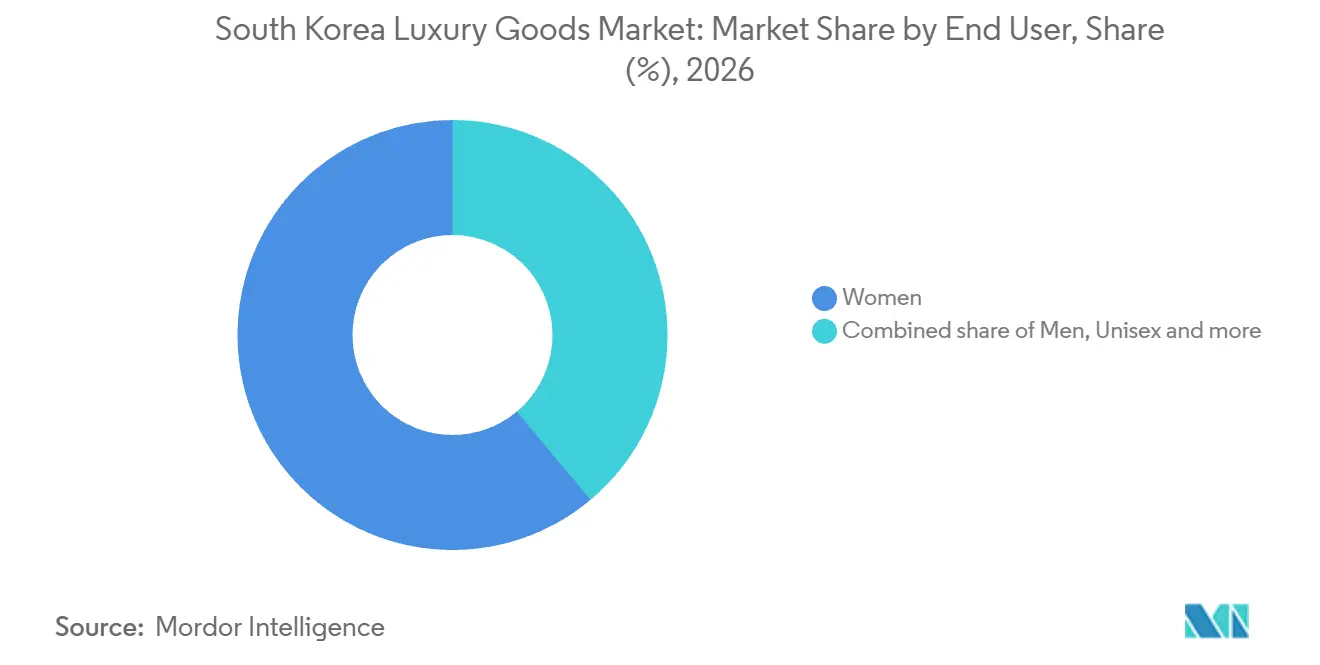
- Parmi les utilisateurs finaux, les femmes ont occupé la position la plus importante avec une part de 61,1 % de la taille du marché des produits de luxe en Corée du Sud en 2026, tandis que les hommes devraient connaître la croissance la plus rapide avec un CAGR de 6,55 % durant 2027-2032.
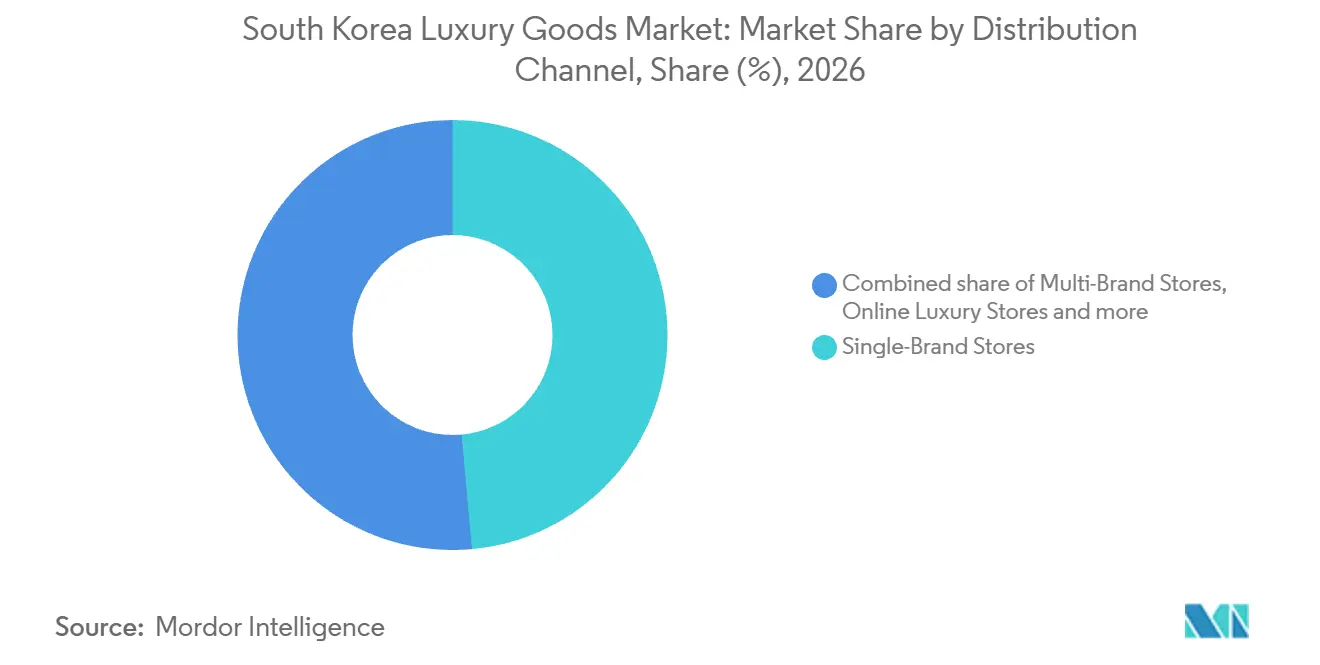
- Les canaux de distribution ont été dominés par les boutiques monomarques avec 48,55 % des revenus du marché des produits de luxe en Corée du Sud en 2026, les boutiques de luxe en ligne devant connaître la croissance la plus rapide avec un CAGR de 8,1 % durant 2027-2032.
- Sur le plan géographique, les quartiers de Cheongdam, Gangnam et Myeongdong à Séoul occupent la position de tête pour les ouvertures de flagships depuis 2024.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Évolution vers des produits de luxe durables et éco-certifiés | +1% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Impact des réseaux sociaux et des recommandations de célébrités | +2.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Croissance des revenus disponibles et accumulation de richesse | +3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Innovations dans les matières premières et la conception de produits | +1.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Préférence pour les offres en édition limitée | +0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Montée en puissance de la demande pour les marques de luxe de créateurs coréens | +0.6% | Quartier commerçant de Myeongdong à Séoul | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Évolution vers des produits de luxe durables et éco-certifiés
Des déclarations environnementales claires peuvent soutenir la demande en donnant aux acheteurs une base définie pour choisir des produits de luxe durables. Prada décrit sa capsule Re-Nylon pour SEA BEYOND 2026 en 5 pièces sur son site coréen comme étant fabriquée à partir de 100 % de matériaux recyclés. Ce calcul exclut les étiquettes et les matériaux de construction, notamment les fils à coudre et les élastiques. La note de bas de page de Prada indique ce que le chiffre de 100 % exclut, ce qui permet à un acheteur d'évaluer la déclaration de contenu recyclé par rapport à son périmètre matériel déclaré. Cette délimitation peut transformer le contenu recyclé en critère d'achat pour un article à prix premium, reliant un attribut matériel spécifique à la volonté de payer de l'acheteur.
Impact des réseaux sociaux et des recommandations de célébrités
Les réseaux sociaux peuvent introduire les produits de luxe dans l'environnement social d'un jeune acheteur ainsi que dans l'audience publicitaire d'une marque. Une étude publiée en 2025 a interrogé 26 jeunes Coréens âgés de 14 à 24 ans ayant acheté des produits de luxe. Elle a constaté que les images de luxe, les publications d'influenceurs et de pairs, les publicités de marques et les événements sur les réseaux sociaux stimulaient les achats parmi ces participants.[1] Lacoste a nommé An Yujin, leader d'IVE, comme ambassadrice de la marque en Corée le 14 avril 2025. Pour les marques de vêtements choisissant un ambassadeur, l'opportunité commerciale est d'associer un visage reconnaissable à du contenu produit que les jeunes acheteurs peuvent rencontrer aux côtés des publications d'influenceurs et de pairs.
Croissance des revenus disponibles et accumulation de richesse
Des ressources plus élevées des ménages peuvent créer de la marge pour les dépenses de luxe, même lorsque le sentiment général des consommateurs offre un signal plus faible. Le revenu disponible mensuel moyen des ménages en Corée du Sud a augmenté de 5,2 % en glissement annuel en termes nominaux au deuxième trimestre 2026, selon le ministère des Données et des Statistiques.[2] Les ventes en grands magasins de marques de luxe étrangères ont augmenté de 38,1 % en glissement annuel en avril 2026, tandis que le sentiment général des consommateurs s'affaiblissait. Cette combinaison soutient une distinction entre les ressources disponibles pour les achats discrétionnaires et un état d'esprit général qui pourrait les décourager. Pour les fournisseurs de luxe étrangers, la hausse des ventes en grands magasins soutient les engagements de vente locaux malgré un sentiment plus faible, tandis que la hausse du revenu disponible nominal des ménages indique une capacité de dépense supplémentaire.
Innovations dans les Matières Premières et la Conception des Produits
L'innovation en matière de matériaux et de conception de produits peut accroître la demande lorsqu'un accessoire de luxe fini combine une fonction utile avec une apparence distinctive. Prada propose en Corée du Sud un sac à bandoulière fabriqué avec du tissu Re-Nylon produit à partir de plastique océanique recyclé et purifié. Le produit combine un design rectangulaire compact avec une pochette amovible. Un changement de matériau peut soutenir la différenciation lorsque les acheteurs valorisent sa contribution à la construction, à la finition ou à l'usage prévu du sac. Pour une marque choisissant un tissu de remplacement, le test commercial est de savoir si cette valeur perçue par l'acheteur peut couvrir le coût de développement de l'accessoire révisé.
Analyse de l'Impact des Freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des Produits Contrefaits | -1.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Baisse de la Demande des Acheteurs Sensibles aux Prix | -1.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Réglementations Strictes et Hausse des Coûts de Conformité | -0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Volatilité Économique et Effet de l'Inflation sur les Dépenses | -0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prolifération des Produits Contrefaits
L'incertitude quant à l'authenticité peut transformer un prix bas en ligne d'une incitation en une raison de différer un achat de luxe. Dans son enquête 2025 sur les contrefaçons sur les plateformes en ligne, l'Agence coréenne de protection des consommateurs a averti que les acheteurs pourraient avoir du mal à vérifier l'authenticité et a recommandé la prudence lors de l'achat de produits à prix anormalement bas. Pour un vendeur authentique de sacs de luxe, cela crée une tâche de vérification avant qu'une remise puisse contribuer à conclure la vente. L'acheteur a besoin d'un lien crédible entre l'article proposé et la marque dont il envisage de payer la prime. Cette contrainte ajoute donc une charge de renforcement de la confiance au point de vente, précisément là où un prix bas est censé accélérer la conversion.
Baisse de la Demande des Acheteurs Sensibles aux Prix
Des hausses de prix répétées peuvent limiter l'expansion des marques de luxe auprès des clients qui résistent à payer la nouvelle prime. En 2025, des reportages sud-coréens ont décrit des consommateurs fatigués par les hausses de prix répétées des produits de luxe se tournant vers des alternatives plus abordables aux marques premium coûteuses. Un vendeur peut donc perdre la transaction même si l'acheteur conserve un intérêt pour les produits de la marque. Sur le plan commercial, un ticket plus élevé doit compenser les achats abandonnés tout en augmentant les revenus des clients qui l'acceptent. Cela laisse la croissance via les acheteurs sensibles aux prix contrainte par la prime elle-même, renforçant l'importance de fidéliser les clients dont la volonté de payer peut absorber cette prime.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Produit :
L'Habillement Fournit le Volume tandis que les Montres Progressent Plus ViteLes vêtements et l'habillement représentaient une part de 40,03 % de la taille du marché des produits de luxe en Corée du Sud en 2026. Dans la succursale Pangyo du grand magasin Hyundai, les ventes de marques d'habillement premium ont augmenté de 36,9 % en glissement annuel du 1er au 27 mai 2026. Pour les fournisseurs d'habillement, ce résultat soutient le test d'une profondeur supplémentaire là où un point de vente a déjà démontré une demande. Un essai utile au niveau de la succursale distinguerait les transactions supplémentaires des changements dans les dépenses de chaque client. Cette distinction permettrait de déterminer si les fournisseurs ont besoin de plus grandes quantités de vêtements ou d'une combinaison différente de niveaux de prix, donnant au résultat de Pangyo un test commercial spécifique.
Les montres devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,85 % durant 2027-2032. Les ventes de montres de luxe du grand magasin Shinsegae ont augmenté de 31 % en glissement annuel en juin 2026.[3] Ce signal d'achat spécifique aux montres donne aux détaillants de luxe dur une raison de distinguer l'expansion plus rapide de la catégorie de l'échelle de leur activité d'habillement. L'investissement par catégorie a donc des tâches différentes : défendre le chiffre d'affaires de l'habillement tout en développant les revenus des montres à partir d'une base plus petite.



Par Utilisateur Final :
Les Femmes Ancrent la Demande tandis que les Hommes Gagnent un Commerce de Détail DédiéLes femmes représentaient une part de marché de 61,1 % sur le marché des produits de luxe en Corée du Sud en 2026. Le PDG d'Ami Paris, Nicolas Santi-Weil, a déclaré que les femmes représentent plus de 60 % des visiteurs des boutiques de la marque en Corée du Sud. Pour le segment le plus important, ce large public en magasin rend la qualité de l'engagement en boutique commercialement pertinente aux côtés de l'étendue de la clientèle. La vente orientée vers les femmes peut relier les conseils produits à un public qui entre déjà en boutique, créant un parcours défini de la visite à la transaction. Convertir les visiteuses qui entrent déjà en boutique en acheteuses peut créer une ouverture de revenus plus directe que de dépenser pour attirer du trafic supplémentaire.
Les hommes devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,55 % durant 2027-2032. Shinsegae International, importateur et vendeur de HERNO en Corée du Sud, a rapporté que les ventes masculines de la marque ont augmenté de près de 30 % en glissement annuel en septembre 2026. HERNO a également ouvert sa première boutique exclusivement masculine dans le pays à la succursale Gangnam du grand magasin Shinsegae en octobre 2026. Un format dédié donne à l'importateur un lieu spécifique pour connecter l'offre de la marque aux clients masculins, à la suite de la hausse des ventes rapportée. Cela relie l'opportunité de croissance à un circuit commercial qui peut être développé autour de la marchandise et de l'expertise de vente masculines.

Par Canal de Distribution :
Les Flagships de Marque et la Livraison Numérique Répondent à des Besoins DifférentsLes boutiques monomarques constituaient le segment le plus important, représentant 48,55 % des revenus du marché des produits de luxe en Corée du Sud en 2026. Vacheron Constantin a ouvert Maison 1755 Séoul, un flagship de 629 mètres carrés à Cheongdam-dong, le 20 juin 2025. Pour la maison horlogère, un flagship combine la présentation des produits et l'environnement de vente physique dans une proposition de marque spécifique à l'emplacement. Son envergure exige que l'offre monomarque justifie l'espace engagé, rendant la profondeur de cette présentation commercialement pertinente.
Les boutiques de luxe en ligne devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,1 % durant 2027-2032. Les ventes de la catégorie luxe du centre commercial Lotte Department Store Mall ont augmenté de 80 % en glissement annuel de janvier à mai 2026. En juin 2025, l'application R.LUX de Coupang a intégré la sélection de luxe de FARFETCH pour les clients coréens, R.LUX assurant la livraison finale en Corée du Sud. Les produits étaient expédiés par des marques ou des boutiques partenaires directement avec FARFETCH à l'échelle mondiale. Ces rôles d'approvisionnement et de livraison placent le transfert transfrontalier au cœur de la transformation d'un accès plus large aux marchandises en une proposition de vente locale viable.
Analyse géographique
Marché des Produits de Luxe dans les Quartiers de Cheongdam, Gangnam et Myeongdong à Séoul
Les quartiers de Cheongdam, Gangnam et Myeongdong à Séoul forment le principal pôle pour les ouvertures de flagships depuis 2024. Les marques de luxe représentaient environ 49 % des locataires du quartier commercial de Cheongdam au premier semestre 2025. En décembre 2025, Brunello Cucinelli, importé et vendu localement par Shinsegae International, a ouvert un flagship de 5 étages et 1 723 mètres carrés sur la rue du luxe de Cheongdam. Une telle concentration offre à un entrant à Cheongdam un cadre de vente au détail orienté luxe, mais place également son offre parmi de nombreuses maisons concurrentes. Un flagship doit y donner aux acheteurs une raison spécifique à la marque de le visiter, car une adresse de luxe seule ne suffit pas à le distinguer au sein de ce mix de locataires.
Pangyo offre un circuit de vente de luxe en grand magasin, illustré par l'ajout de Goyard par le grand magasin Hyundai en septembre 2025. Pour une marque de luxe, entrer dans un grand magasin établi peut placer le produit dans l'environnement de vente existant d'un détaillant, avec l'opération locale organisée autour de cet emplacement. Du 1er au 27 mai 2026, les ventes de luxe à la succursale Pangyo de Hyundai ont augmenté de 46,1 % en glissement annuel, contre 32 % dans l'ensemble des magasins de l'enseigne. Une marque choisissant parmi les succursales de Hyundai a donc une raison de prioriser Pangyo pour une concession, tout en évaluant sa propre catégorie par rapport à ce contexte de ventes locales plus solide.
L'aéroport d'Incheon offre un canal de luxe orienté voyageurs dans lequel l'accès à la marque et les relations commerciales du détaillant hors taxes comptent conjointement. Shinsegae Duty Free a introduit Louis Vuitton au Terminal 2 de l'aéroport d'Incheon en février 2025 en collaboration avec la marque. Cet arrangement place la marchandise dans un cadre de vente au détail aéroportuaire, offrant à la marque un accès aux acheteurs dans le cadre de leur voyage. Pour l'opérateur hors taxes, la relation avec la marque ajoute une offre de luxe spécifique à son espace terminal et fait partie de la proposition commerciale de l'emplacement. La relation avec le détaillant peut donc être aussi importante que l'adresse aéroportuaire lorsqu'une maison de luxe envisage un espace supplémentaire orienté voyageurs.
Cadre Réglementaire et Perspectives
Certaines juridictions sont comparées du point de vue des vendeurs de marques de luxe desservant les consommateurs sud-coréens via des boutiques et des canaux en ligne transfrontaliers. La législation nationale autorise les enquêtes de sécurité sur les marchandises étrangères achetées directement par des particuliers à des fins d'usage personnel via des places de marché en ligne étrangères. Les textiles ménagers constituent un exemple limité du régime d'étiquetage spécifique aux articles administré par l'Agence coréenne pour la technologie et les normes. Le cadre municipal de protection des consommateurs de Séoul ajoute des conseils en matière de réclamations et des recommandations de règlement, donnant au recours local des consommateurs un rôle commercial distinct.
Tableau Réglementaire
| Facteur de décision | Corée du Sud | Séoul |
|---|---|---|
| Autorité principale | Agence coréenne pour la technologie et les normes et ministères centraux compétents | Gouvernement métropolitain de Séoul et le Maire |
| Instruments ou orientations clés | Règles de sécurité et d'étiquetage des produits désignés ; amendement de la Loi fondamentale sur la sécurité des produits entré en vigueur le 3 juin 2026 | Ordonnance municipale sur les droits des consommateurs |
| Effet commercial | Les fabricants et importateurs de produits désignés respectent les normes et étiquettes spécifiques aux articles sans tests de produits obligatoires ni marque KC | Conseils en matière de réclamations et recommandations de règlement ; des tests ou inspections peuvent être demandés auprès d'institutions publiques ou de l'Agence coréenne de protection des consommateurs |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Aucun changement |
| Source: Mordor Intelligence | ||
L'attractivité nationale est Moyenne car la surveillance des achats étrangers à usage personnel direct est spécifique aux produits, et les recommandations de suppression de listes dépendent d'une conclusion de risque. L'orientation Durcissement reflète l'amendement de la Loi fondamentale sur la sécurité des produits promulgué le 2 décembre 2025 et entré en vigueur le 3 juin 2026. Pour un vendeur de luxe utilisant ce canal, une conclusion de risque peut donc menacer l'accès continu aux acheteurs via une liste affectée. Les jugements Moyenne et Aucun changement de Séoul reflètent l'orientation continue de l'ordonnance sur le recours des consommateurs via les conseils en matière de réclamations, les recommandations de règlement et les demandes de tests au cas par cas.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare l'importation et l'approvisionnement en marques, la vente au détail et la réparation après-vente comme sources successives de revenus pour les fournisseurs. Shinsegae International importe et vend Brunello Cucinelli en Corée du Sud, où la marque a ouvert une boutique masculine au grand magasin Shinsegae Daegu en septembre 2026. Les détaillants en grands magasins tels que Lotte Department Store offrent un circuit vers la vente au détail locale. Ces activités captent des revenus provenant des ventes de produits, avec une opportunité distincte pour les travaux de réparation facturables lorsque le service peut être réalisé.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Importation et approvisionnement en marques | Importateurs et vendeurs de marques de luxe tels que Shinsegae International | Ventes de produits de luxe importés | Synchronisation de l'approvisionnement en marques et des lancements en boutiques locales | Définir conjointement les jalons d'approvisionnement et de lancement |
| Vente au détail | Détaillants en grands magasins tels que Lotte Department Store | Ventes de produits au détail | Convertir l'espace dédié à la marque en transactions | Coordonner les conseils produits avec les marques participantes |
| Réparation après-vente | Prestataires de réparation de marques de luxe tels que Prada | Réparations générales payées par le client en dehors du service de réparation limité, dans la mesure du possible | Établir la faisabilité de la réparation pour chaque article | Évaluer l'état avant de s'engager dans une réparation générale |
| Source: Mordor Intelligence | ||||
Les conditions de Prada, en vigueur depuis le 10 septembre 2026, distinguent les réparations générales de son Service de Réparation à Vie limité pour certains sacs éligibles, les réparations générales étant effectuées dans la mesure du possible aux frais du client. Cela place l'évaluation de l'article au cœur de l'économie de l'étape de réparation, car une offre de service ne devient un travail facturable que lorsque l'intervention est réalisable. L'opportunité structurelle est d'étendre l'expertise de la marque au-delà de la première vente tout en définissant quels travaux supplémentaires peuvent générer des revenus de réparation.
Paysage concurrentiel
Concentration du Marché
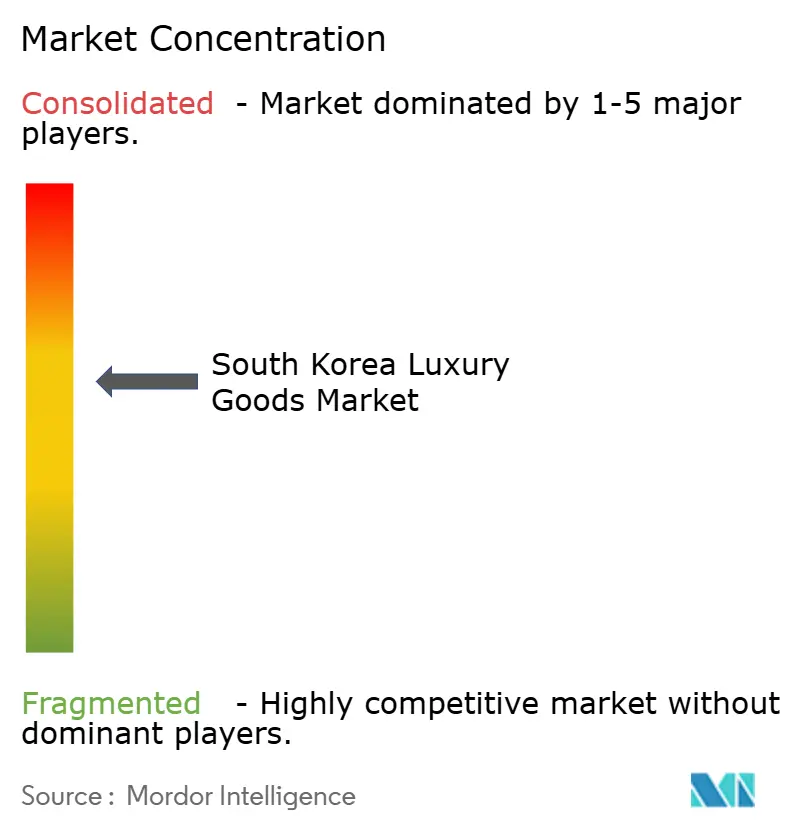
La concurrence est menée par les marques, les maisons de luxe établies formant un noyau prominent au sein d'un champ plus large de participants. Les principales entreprises comprennent Chanel SA, Hermès International SA, Rolex SA, The Swatch Group Ltd. et LVMH Moët Hennessy Louis Vuitton SE. Chanel a déclaré 19,3 milliards USD de chiffre d'affaires mondial en 2025, en hausse de 2 % par rapport à 2024 à taux de change constants et à structure comparable. En avril 2026, la succursale principale de Shinsegae abritait la plus grande boutique Chanel de Corée à The Heritage. Un challenger envisageant un espace dans cette succursale devrait décider quelles parties de son assortiment justifient une présentation dédiée aux côtés de l'offre monomarque étendue de Chanel.
Chanel a ouvert plus de 40 boutiques dans le monde en 2025, notamment au Japon, en Chine continentale, au Moyen-Orient et au Mexique, offrant à la maison des points de contact supplémentaires avec les clients dans des territoires établis et plus récents. Hermès Korea a déclaré un chiffre d'affaires record et une croissance de 15 % de son résultat opérationnel en glissement annuel en 2025, ce qui montre une opération coréenne faisant croître à la fois ses bénéfices et ses revenus. En décembre 2025, Louis Vuitton de LVMH a inauguré une destination de 6 étages combinant une boutique de vente au détail, une exposition culturelle et des espaces gastronomiques à LV The Place Seoul, Shinsegae The Reserve. Le test commercial d'une telle destination à Séoul est de savoir si les visites d'expositions et de restaurants se convertissent en achats de produits, reliant l'expérience globale du visiteur au potentiel de revenus de la boutique.
Les modèles de service offrent une autre façon de connecter les marques de luxe aux clients après la vente initiale du produit. En 2025, LVMH Maison RIMOWA a étendu son programme de reprise, restauration et revente de valises Re-Crafted à la Corée du Sud. L'offre étend le rôle commercial de la marque à l'état et à la revente d'un article existant, créant un point de concurrence basé sur le service. Concurrencer via un tel programme nécessite un accès aux travaux de restauration ainsi qu'un circuit pour revendre la valise restaurée. Avec la reprise, la restauration et la revente sous le nom RIMOWA, LVMH peut concourir pour la prochaine vente d'une valise en Corée via la même maison qui l'a fournie initialement.
Leaders du secteur des produits de luxe en Corée du Sud
-
Chanel SA
-
Hermès International SA
-
Rolex SA
-
The Swatch Group Ltd.
-
LVMH Moët Hennessy Louis Vuitton SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Produits de Luxe en Corée du Sud Entreprises couvertes dans ce rapport
- LVMH Moët Hennessy Louis Vuitton SE
- Kering SA
- Compagnie Financière Richemont SA
- Chanel SA
- Hermès International SA
- Rolex SA
- The Swatch Group Ltd.
- Burberry Group Plc
- Capri Holdings Ltd
- Breitling SA
- Tapestry Inc.
- IICOMBINED (Gentle Monster)
- Giorgio Armani SpA
- HYEIN SEO
- Dolce & Gabbana Srl
- Audemars Piguet Holding SA
- Estée Lauder Companies Inc.
- Tod's S.p.A.
- RARE Inc. (We11Done)
- Chopard & Cie S.A.
Principales Opportunités pour les Acteurs du Marché
Les opportunités comparent les circuits des détaillants de luxe vers les acheteurs étrangers, les nouveaux clients de catégorie et les acheteurs de bijoux et de montres. Au premier semestre 2026, les ventes de marques de luxe étrangères aux clients étrangers de Lotte Department Store ont augmenté de 130 % en glissement annuel. Cela crée une ouverture pour combiner la vente orientée visiteurs avec des conseils produits plus individualisés. La décision commerciale est de savoir quelle quantité de service dédier à chaque achat, car les stratégies proposées nécessitent des capacités différentes.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Convertir la demande de luxe entrante | Les ventes de luxe étranger aux clients étrangers de Lotte ont augmenté au premier semestre 2026 | Acheteurs de luxe étrangers dans les grands magasins | Associer le soutien linguistique à des rendez-vous pour des marques sélectionnées | Dotation en personnel pour les rendez-vous multilingues | Détaillants en grands magasins tels que Lotte Department Store |
| Développer les achats répétés après l'entrée | Les clients sans achat de luxe l'année précédente représentaient 62,8 % des acheteurs de luxe chez Lotte, Shinsegae et Hyundai de janvier à juin 2026 | Clients entrant ou revenant aux achats de luxe | Proposer une éducation produit et un service de suivi lié à l'article acheté | Coût de l'éducation produit individualisée | Détaillants en grands magasins tels que Lotte, Shinsegae et Hyundai |
| Approfondir la vente de bijoux et de montres | Les ventes combinées de bijoux et montres de luxe de Lotte ont augmenté de 60 % en glissement annuel en juin 2026 | Clients de bijoux et montres en grands magasins | Associer des rendez-vous par catégorie à un service après-vente clairement défini | Développement d'une expertise de service spécifique aux produits | Détaillants en grands magasins tels que Lotte Department Store |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est de transformer une transaction de luxe nouvellement enregistrée en une relation de service continue. Le large bassin de clients sans achats l'année précédente donne aux détaillants un public concret pour le suivi plutôt qu'une hypothèse d'achats répétés établis. L'éducation produit liée à l'article acheté crée une tâche de service définie, faisant de la prochaine transaction un test utile pour savoir si cet investissement génère une relation client plus longue.
Développements industriels récents dans Marché des Produits de Luxe en Corée du Sud
- Oct 2026 : HERNO, importé et vendu en Corée du Sud par Shinsegae International, a ouvert sa première boutique exclusivement masculine dans le pays à la succursale Gangnam du grand magasin Shinsegae.
- Sep 2026 : Brunello Cucinelli, importé et vendu par Shinsegae International en Corée du Sud, a ouvert une boutique masculine au grand magasin Shinsegae Daegu.
Marché des Produits de Luxe en Corée du Sud Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché des produits de luxe en Corée du Sud mesure les dépenses annuelles des consommateurs en Corée du Sud pour des produits de luxe positionnés à des niveaux de prix premium où le positionnement de la marque et l'exclusivité du produit sont au cœur des décisions d'achat. Les ventes aux clients finaux sont valorisées au détail, avec le type de produit, le groupe d'utilisateurs finaux et le canal de distribution classifiant chaque transaction.
Exclusions du périmètre : Les produits mass-premium, les services de luxe purs tels que les hôtels, les reventes informelles sur le marché gris où l'authenticité et les prix ne peuvent pas être vérifiés de manière cohérente, et les produits de luxe vendus en dehors de la Corée du Sud sont exclus.
Aperçu de la Segmentation
- Par type de produit
- Vêtements et habillement
- Chaussures
- Articles en cuir
- Montres
- Bijoux
- Lunettes
- Autres types de produits
- Par utilisateur final
- Hommes
- Femmes
- Mixte
- Par canal de distribution
- Magasins monomarque
- Magasins multimarques
- Boutiques de luxe en ligne
- Autres canaux de distribution
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire s'appuie sur des sources publiques et officielles telles que la série de vente au détail du ministère du Commerce, de l'Industrie et des Ressources pour les mouvements en grands magasins et de marques premium, les classifications du Service des douanes de Corée pour les catégories de produits de luxe, les statistiques du Laboratoire de données touristiques de Corée pour la demande entrante, et l'Index coréen des citations pour les recherches coréennes sur la consommation de luxe. Ces sources aident à délimiter les frontières des catégories, les tendances des canaux, la demande des visiteurs, les motivations des consommateurs décrites dans les recherches coréennes sur la consommation de luxe, et le contexte opérationnel des dépenses de vente au détail en Corée du Sud. Lorsque les comptoirs des grands magasins combinent des produits de luxe avec d'autres marchandises, le modèle ne comptabilise que la transaction de vente au détail de produits finis du client.
Les dépôts d'entreprises, les documents destinés aux investisseurs, les communications des détaillants et la presse sud-coréenne réputée fournissent des vérifications supplémentaires sur les ventes locales, l'activité en boutique, les développements des canaux et les changements de prix ou de produits. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens ou enquêtes peuvent inclure des responsables de marques de luxe et d'importateurs en Corée du Sud, des responsables du merchandising en grands magasins et hors taxes, des responsables de canaux de luxe en ligne et des chercheurs en comportement des consommateurs. Leurs témoignages peuvent tester les conclusions secondaires sur les frontières des catégories, les canaux de vente au détail réalisés, les prix et le comportement d'achat local, tandis que les lacunes non résolues sont documentées et recoupées avec des indicateurs indépendants d'entreprises, de détaillants et d'institutions publiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 20 % | Responsables : 45 % |
Dimensionnement du Marché et Prévisions
Le modèle estime la valeur annuelle au détail pour la Corée du Sud une seule fois, de haut en bas, en alignant les dépenses en produits de luxe avec les signaux de ventes des détaillants et des marques, puis en vérifiant certains totaux via des agrégations de fournisseurs, des vérifications de canaux et un prix de vente moyen échantillonné multiplié par le volume unitaire. Le revenu disponible des ménages, les ventes en grands magasins premium, l'activité de luxe en ligne, les volumes de visiteurs entrants et les changements de prix des marques fournissent des indicateurs pratiques, et ils informent la capacité d'achat, l'échelle des canaux, les dépenses touristiques et la séparation des mouvements de prix et de volume. Une régression multivariée peut relier ces indicateurs à la valeur historique du marché, tandis que l'analyse de scénarios teste des trajectoires alternatives pour le tourisme, les dépenses des consommateurs et les prix jusqu'en 2032. Les parts de produits, d'utilisateurs finaux et de canaux sont construites à partir des données de catégories et de vente au détail rapportées, les lacunes étant estimées à partir du mix de ventes sud-coréen observable le plus proche et réconciliées de sorte que chaque classification représente le même pool de transactions au détail. Les prévisions de valeur intègrent les prix observés et le mix de produits ainsi que l'activité transactionnelle. Les experts en marques, importateurs, détaillants et consommateurs peuvent vérifier la pertinence et la direction de chaque prévision au niveau des variables, tandis que les observations de canaux ou de catégories non disponibles sont encadrées avec des indicateurs locaux comparables et signalées pour un suivi ciblé.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les communications des détaillants et des marques avec les indicateurs officiels de vente au détail, de tourisme, de douanes et de consommateurs, puis examinent les différences de couverture, de calendrier, de devise et de traitement des canaux. Ils vérifient les valeurs aberrantes et les variations d'une année sur l'autre par rapport à des signaux indépendants, retracent les anomalies jusqu'aux définitions des sources ou aux erreurs de saisie de données, et obtiennent une révision par un second analyste avant validation. Les sources sont recontactées lorsqu'une hypothèse importante change ou qu'un signal de canal est inattendu. La série est actualisée annuellement, mise à jour entre les cycles pour les événements importants tels que les changements majeurs de prix ou de voyages, et révisée à nouveau immédiatement avant la livraison.
Taille du Marché des Produits de Luxe en Corée du Sud selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Le marché des produits de luxe en Corée du Sud mesure les dépenses annuelles des consommateurs en Corée du Sud pour des produits de luxe positionnés à des niveaux de prix premium où le positionnement de la marque et l'exclusivité du produit sont au cœur des décisions d'achat. Le revenu disponible des ménages, les ventes en grands magasins premium, l'activité de luxe en ligne, les volumes de visiteurs entrants et les changements de prix des marques fournissent des indicateurs pratiques, et ils informent la capacité d'achat, l'échelle des canaux, les dépenses touristiques et la séparation des mouvements de prix et de volume.
Les principaux facteurs d'écart sont traités par une frontière de transaction cohérente, des données d'entrée de demande spécifiques au marché et des recoupements tout au long de l'étude. Les analystes triangulent les communications des détaillants et des marques avec les indicateurs officiels de vente au détail, de tourisme, de douanes et de consommateurs, puis examinent les différences de couverture, de calendrier, de devise et de traitement des canaux.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 18,57 milliards USD (2027) | |
| Éditeur mondial A de recherche de marché | 5,71 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 69,3 % à la valeur 2027 de ce rapport de 18,6 milliards USD, 2 ans plus tard. |
| Éditeur B de recherche de marché | 7,73 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 58,4 % à la valeur 2027 de ce rapport de 18,57 milliards USD, 2 ans plus tard. L'estimation couvre les vêtements, les chaussures et les accessoires, à l'exclusion des montres et bijoux de luxe comptabilisés dans ce rapport. |
Mordor Intelligence lie l'estimation au périmètre défini de l'étude et au modèle de demande. Les analystes triangulent les communications des détaillants et des marques avec les indicateurs officiels de vente au détail, de tourisme, de douanes et de consommateurs, puis examinent les différences de couverture, de calendrier, de devise et de traitement des canaux.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des produits de luxe en Corée du Sud ?
La taille était de 17,62 milliards USD en 2026 et est estimée à 18,57 milliards USD en 2027. Elle devrait atteindre 24,69 milliards USD d'ici 2032, à un CAGR de 5,86 % durant 2027-2032.
Qu'est-ce qui soutient la demande de produits de luxe en Corée du Sud ?
Les ressources des ménages et l'exposition aux réseaux sociaux soutiennent la demande. Le revenu disponible mensuel moyen des ménages a augmenté de 5,2 % en glissement annuel en termes nominaux au deuxième trimestre 2026.
Quel segment de produits de luxe domine les revenus en Corée du Sud ?
Les vêtements et l'habillement détenaient la plus grande part à 40,03 % en 2026. Les montres devraient connaître la croissance la plus rapide avec un CAGR de 6,85 % durant 2027-2032.
Quelles entreprises sont prominentes dans l'industrie du luxe en Corée du Sud ?
Les entreprises prominentes comprennent Chanel SA, Hermès International SA, Rolex SA, The Swatch Group Ltd. et LVMH Moët Hennessy Louis Vuitton SE.
Quels défis contraignent les achats de luxe en Corée du Sud ?
La fatigue des prix a poussé certains acheteurs sud-coréens vers des alternatives abordables en 2025. Les préoccupations liées à l'authenticité en ligne créent également un travail de vérification pour les vendeurs de sacs de luxe.
Où le commerce de détail de luxe est-il concentré en Corée du Sud ?
Les quartiers de Cheongdam, Gangnam et Myeongdong à Séoul sont en tête pour les ouvertures de flagships depuis 2024. Pangyo offre un accès aux marques en grand magasin, et l'aéroport d'Incheon fournit un canal hors taxes.