
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3 Milliards de dollars |
| Taille du Marché (2026) | 3.25 Milliards de dollars |
| Taille du Marché (2031) | 4.82 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.22 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
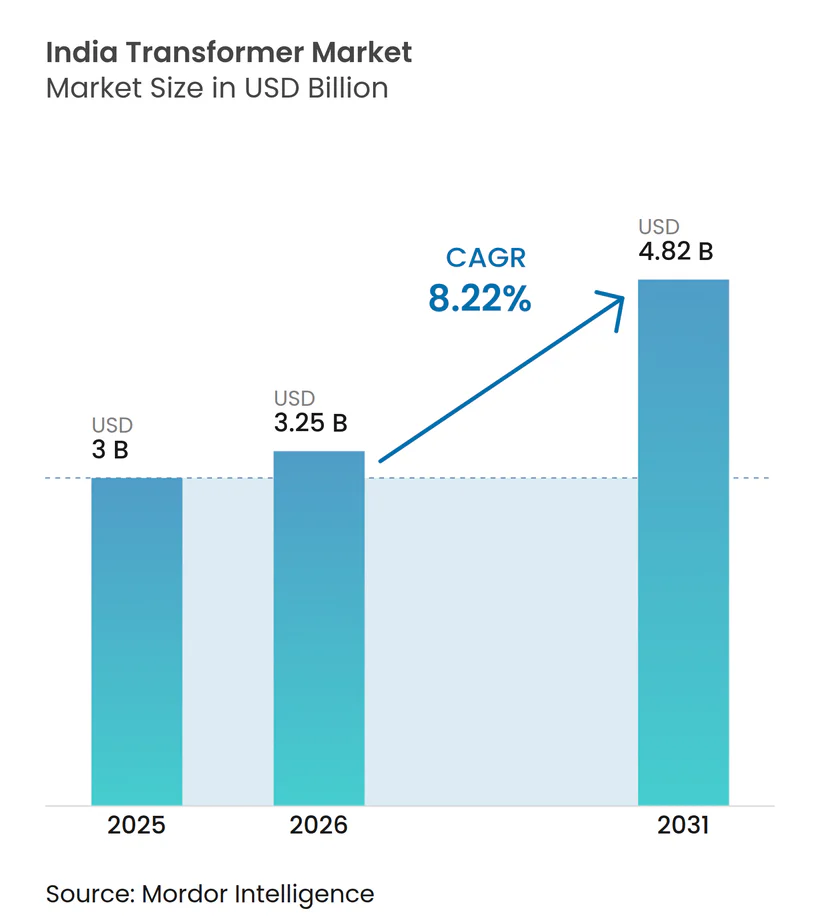
Analyse du marché indien des transformateurs par Mordor Intelligence
La taille du marché indien des transformateurs devrait passer de 3 milliards USD en 2025 à 3,25 milliards USD en 2026 et atteindre 4,82 milliards USD d'ici 2031, soit un TCAC de 8,22 % sur la période 2026-2031.
La modernisation rapide du réseau électrique, la croissance de la demande de pointe et le financement public constituent ensemble les moteurs de cette trajectoire de croissance. Des investissements d'une valeur de 17 lakh crore INR entre 2016 et 2024, et un volume similaire en cours de construction, élargissent les corridors de transport d'électricité. Parallèlement, la demande de pointe est passée de 130 GW en 2014 à 243 GW en 2024 et devrait dépasser 400 GW d'ici 2030.[1] Les modernisations côté distribution dans le cadre du RDSS, l'intégration croissante des énergies renouvelables et le déploiement des corridors HVDC poussent aussi bien les services publics que les clients commerciaux à passer des commandes record de transformateurs. La volatilité des prix de l'acier CRGO et du cuivre pèse sur les marges, mais est en partie compensée par les obligations d'efficience matérielle et les incitations à la fabrication nationale.
Principaux enseignements du rapport
- Par puissance nominale, les unités de capacité moyenne ont représenté 40,78 % de la part du marché indien des transformateurs en 2025, tandis que les grands transformateurs (supérieurs à 100 MVA) devraient enregistrer la croissance la plus rapide avec un TCAC de 9,75 % jusqu'en 2031.
- Par type de refroidissement, les modèles refroidis par huile représentaient une part de 61,95 % en 2025 ; les variantes refroidies par air devraient s'étendre à un TCAC de 8,86 % jusqu'en 2031.
- Par phase, les transformateurs triphasés dominaient le marché avec une part de 72,05 % en 2025 et devraient également enregistrer le TCAC le plus élevé, soit 8,64 %, sur la période 2026-2031.
- Par type de transformateur, les unités de distribution ont capté 58,92 % de la taille du marché indien des transformateurs en 2025 et devraient croître à un TCAC de 8,84 % au cours de la période de prévision.
- Par utilisateur final, les services publics d'électricité ont représenté 46,85 % des revenus en 2025, tandis que le segment commercial est en voie d'enregistrer le TCAC le plus élevé, soit 10,98 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (%) approximatif sur le TCAC prévisionnel | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Modernisation et expansion des infrastructures de transport et de distribution (T&D) | +2.80% | National, concentré dans le Gujarat, le Maharashtra, le Tamil Nadu | Moyen terme (2-4 ans) |
| Essor de l'intégration des énergies renouvelables au réseau | +2.10% | Rajasthan, Gujarat, Karnataka, Andhra Pradesh | Long terme (≥ 4 ans) |
| Financement public dans le cadre du RDSS, de l'IPDS et de Saubhagya | +1.90% | National, priorité aux zones rurales et mal desservies | Court terme (≤ 2 ans) |
| Croissance de la demande en électricité industrielle et commerciale | +1.20% | Corridors industriels : Delhi-Mumbai, Chennai-Bangalore | Moyen terme (2-4 ans) |
| Postes de transformation numériques et transformateurs intelligents activés par l'IoT | +0.80% | Centres urbains et nœuds de transport critiques | Long terme (≥ 4 ans) |
| Adoption croissante des transformateurs écologiques remplis d'ester | +0.50% | Zones environnementalement sensibles, installations urbaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation et expansion des infrastructures de transport et de distribution (T&D)
L'industrie des transformateurs en Inde bénéficie le plus fortement des grands déploiements de réseau autorisés dans le Plan National d'Électricité, qui prévoit 123 577 km de circuit de nouvelles lignes entre 2022 et 2027. Plus de 193 000 kilomètres de circuit avaient déjà été réalisés entre 2014 et 2024, et 3 000 nouveaux postes de transformation ont été mis en service, créant une demande constante en transformateurs de puissance et autotransformateurs dans les classes allant de 220 kV à 800 kV. Les corridors HVDC panindiens de Power Grid Corporation, tels que la liaison Raigarh–Pugalur, reposent sur des transformateurs de conversion spécialisés, consolidant les mises à niveau des capacités nationales. Le Corridor d'Énergie Verte II, destiné à évacuer 33 GW d'énergies renouvelables, oriente davantage les spécifications vers des équipements 765 kV, stimulant des commandes à forte marge pour des unités de très grande taille. Les fabricants disposant de bancs d'essai supérieurs à 800 kV sont ainsi favorisés dans les appels d'offres des services publics.
Essor de l'intégration des énergies renouvelables au réseau
La capacité renouvelable installée dans l'industrie des transformateurs en Inde est passée de 76,37 GW en 2014 à 226,79 GW en juin 2025, avec 176,70 GW supplémentaires en cours de construction.[2] Les seules installations solaires ont bondi à 110,9 GW, nécessitant des transformateurs élévateurs dans les parcs solaires, tandis que les parcs éoliens totalisant 51,3 GW requièrent des unités capables de gérer des charges réactives variables. L'Autorité centrale de l'électricité prévoit également 236,22 GWh de stockage par batteries, ce qui implique une demande à venir pour des transformateurs de conversion adaptés aux flux d'énergie bidirectionnels. Les centrales hybrides éolien-solaire, qui ont dépassé les appels d'offres solaires autonomes en 2024, nécessitent des transformateurs intégrant de l'électronique de puissance, créant ainsi de nouvelles niches de produits. Les États affichant des objectifs élevés en matière d'énergies renouvelables accélèrent donc les achats de transformateurs raccordés au réseau.
Financement public dans le cadre du RDSS, de l'IPDS et de Saubhagya
Une allocation record de 12 585 crore INR dans le cadre du RDSS pour l'exercice 2024-2025 représente 61 % du budget du Ministère de l'Énergie, directement affectée aux modernisations des transformateurs de distribution. Le programme vise à réduire les pertes AT&C à 12-15 %, imposant l'utilisation de remplacements à faibles pertes à noyau amorphe ou de qualité CRGO sur l'ensemble des alimentateurs. Seulement 0,83 lakh des 52,7 lakh de compteurs de transformateurs de distribution sanctionnés avaient été installés d'ici 2025, soulignant la demande latente en nouveaux transformateurs de distribution intelligents. L'expansion de l'approvisionnement rural en eau dans le cadre de la Mission Jal Jeevan et le déploiement d'un crore d'installations photovoltaïques en toiture dans le cadre du programme PM Surya Ghar augmentent tous deux les besoins en transformateurs basse tension. Les cycles d'acquisition sont donc concentrés sur les deux prochains exercices fiscaux.
Croissance de la demande en électricité industrielle et commerciale
La capacité de manutention des marchandises a presque doublé pour atteindre 1 630 Mtpa en 2024, et 35 parcs logistiques multimodaux d'une valeur de 46 000 crores INR sont en cours de réalisation, chacun nécessitant des actifs de sous-station dédiés. La longueur du réseau de métro a été multipliée par quatre pour atteindre 993 km dans 23 villes, générant des commandes soutenues de transformateurs de traction et de systèmes d'alimentation 25 kV. L'électrification ferroviaire a atteint 93,83 % du réseau à écartement normal, mais les corridors en Assam et dans les États du nord-est nécessitent encore des autotransformateurs, maintenant ainsi les pipelines d'appels d'offres actifs.[3] Les investissements dans les centres de données, les aéroports et l'immobilier commercial se concentrent autour des corridors industriels Delhi-Mumbai et Chennai-Bangalore, renforçant la demande de transformateurs de moyenne puissance dans l'industrie des transformateurs en Inde. Ces projets d'investissement se traduisent par une absorption prévisible à moyen terme.
Analyse de l'impact des freins*
| Frein | Impact (%) approximatif sur le TCAC prévisionnel | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité des prix de l'acier CRGO et du cuivre | -1.80% | Pôles de fabrication nationaux | Court terme (≤ 2 ans) |
| Retards dans les dépenses d'investissement des services publics et pressions sur les prix des offres | -1.20% | États dont les finances des DISCOM sont fragiles | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre qualifiée en conception et en essais | -0.70% | Centres de fabrication dépourvus d'instituts techniques | Moyen terme (2-4 ans) |
| Hausse du coût de conformité pour l'élimination des huiles en fin de vie | -0.40% | Zones urbaines et industrielles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'acier CRGO et du cuivre
L'acier CRGO et le cuivre représentent jusqu'à 70 % des coûts de production, exposant les fabricants à des fluctuations annuelles de prix de 25 à 30 % sur les marchés mondiaux. Le nombre limité de fournisseurs mondiaux de CRGO accroît le risque d'importation en période de tensions commerciales, incitant les fabricants à se couvrir ou à rechercher des contrats à long terme. Le régime PLI du Ministère de l'Acier encourage la production nationale de CRGO, mais les augmentations de capacité ne se concrétiseront pas avant au moins deux ans. Dans l'intervalle, les équipementiers recourent à des clauses de variation des prix dans les appels d'offres, bien que les services publics d'État plafonnent souvent les répercussions, comprimant ainsi les marges. Certains fournisseurs substituent des alliages amorphes ; toutefois, les coûts initiaux plus élevés limitent leur usage à certains transformateurs de distribution.
Retards dans les dépenses d'investissement des services publics et pressions sur les prix des offres
Les dettes des DISCOM contraignent les cycles de commande, entraînant des reports d'appels d'offres et des normes d'établissement des prix L1 agressives. Entre 2020 et 2024, 38,3 GW d'appels d'offres d'énergies renouvelables ont été annulés, entraînant des modifications dans les calendriers de livraison des transformateurs. Les États disposant de finances plus saines, comme le Gujarat, maintiennent des achats réguliers, mais d'autres attribuent des contrats en pics, compliquant la planification des capacités d'usine. Les fournisseurs ripostent en diversifiant vers les marchés commerciaux et à l'export, mais les marges restent minces lorsque les coûts des métaux de base augmentent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par puissance nominale :
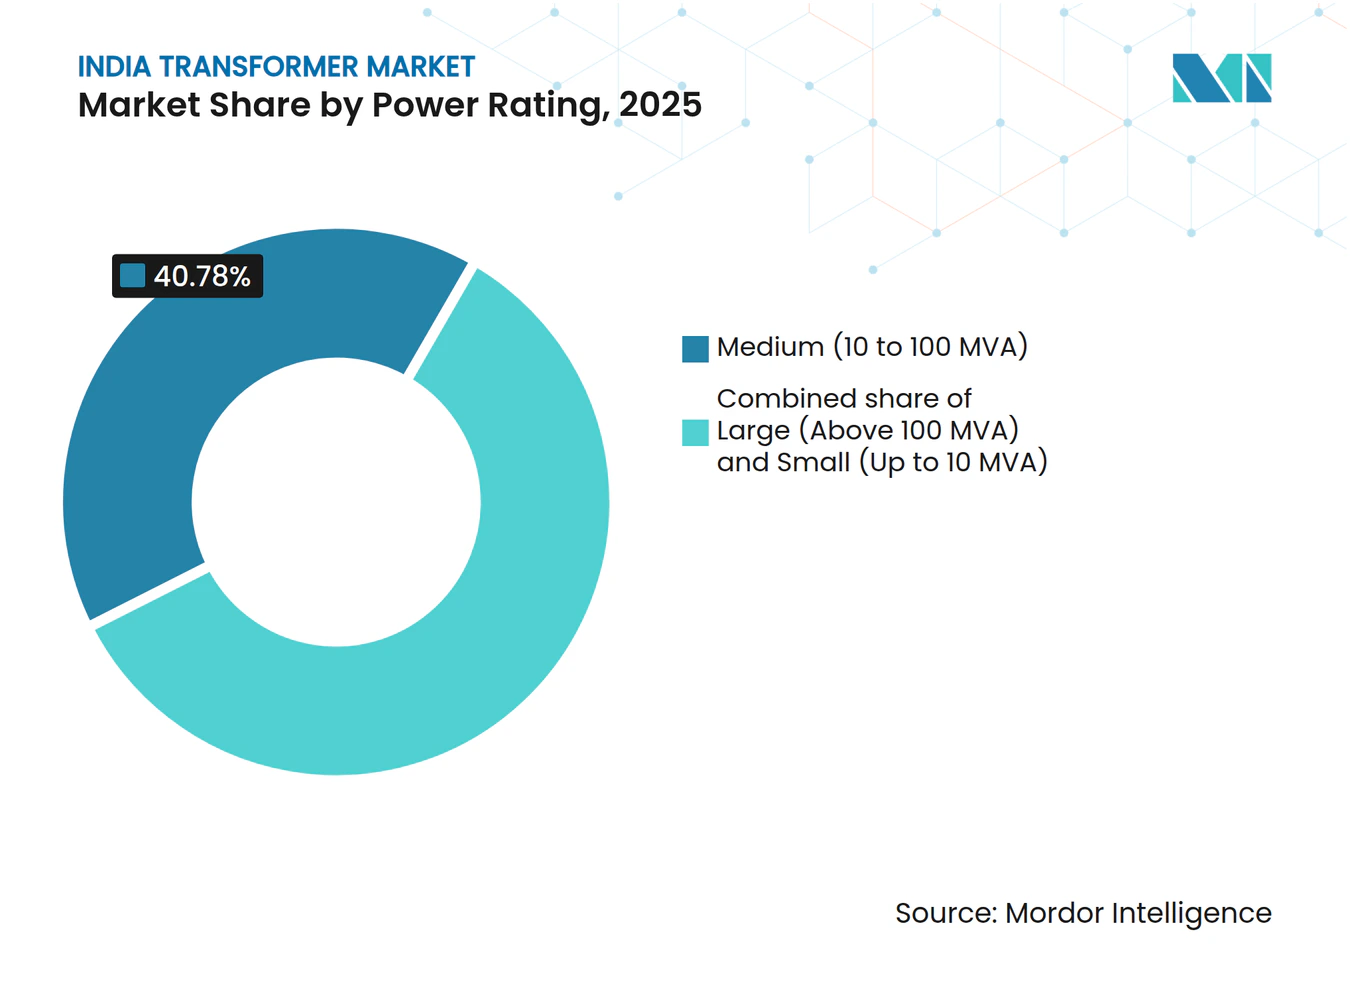
les grandes unités accélèrent la modernisation du réseauEn 2025, les transformateurs de puissance moyenne (10-100 MVA) détenaient la plus grande part du marché, soit 40,78 %. Ils soutiennent les réseaux de sous-transmission qui alimentent les zones industrielles et les agglomérations en croissance rapide. Les services publics privilégient ces tailles pour les postes 220 kV qui relient les groupes de production aux charges urbaines. La taille du marché des transformateurs en Inde pour les grandes unités supérieures à 100 MVA est prête à progresser à un CAGR de 9,75 %, grâce au déploiement des corridors HVDC et aux mandats d'évacuation des énergies renouvelables. Chaque liaison classée 800 kV remplace plusieurs circuits 400 kV, ce qui se traduit par des contrats moins nombreux mais de valeur plus élevée, faisant monter les prix de vente moyens. Les fournisseurs doivent veiller à ce que le marché continue d'évoluer, une capacité de banc d'essai de 600 tonnes offrant un avantage concurrentiel dans ce segment premium.
La demande pour les petites unités, inférieures à 10 MVA, reste stable dans les alimentateurs ruraux et pour les interconnexions solaires en toiture. Des programmes tels que PM KUSUM créent des poches de croissance en subventionnant l'électrification des pompes agricoles, mais des marges plus faibles compensent les gains de volume. Dans l'ensemble, la hausse des niveaux de tension et la longueur des corridors garantissent que l'industrie des transformateurs en Inde continue de s'orienter vers des produits de plus grande capacité sur la période de prévision.


Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Par type de refroidissement :
les réglementations environnementales façonnent l'adoptionLes transformateurs refroidis par huile détenaient une part dominante de 61,95 % en 2025, reflétant leur rapport coût-efficacité à des niveaux de puissance élevés. Ils restent indispensables pour les niveaux 220 kV et supérieurs, où les charges thermiques sont importantes. Cependant, les unités refroidies par air s'étendent à un TCAC de 8,86 %, soutenues par les normes de sécurité incendie urbaines et des cycles de maintenance réduits. Les métros urbains et les centres de données spécifient de plus en plus des modèles à sec ou à résine coulée pour atténuer le risque de fuites d'huile. Les fluides à base d'ester diversifient davantage la demande, notamment là où les autorisations environnementales imposent des liquides de refroidissement biodégradables. Compte tenu de l'accent croissant mis sur les politiques, les fournisseurs reconçoivent les géométries des cuves et les systèmes d'isolation pour accueillir plusieurs milieux de refroidissement au sein d'une même ligne de production, maximisant ainsi la flexibilité dans le secteur indien des transformateurs.
Par phase :
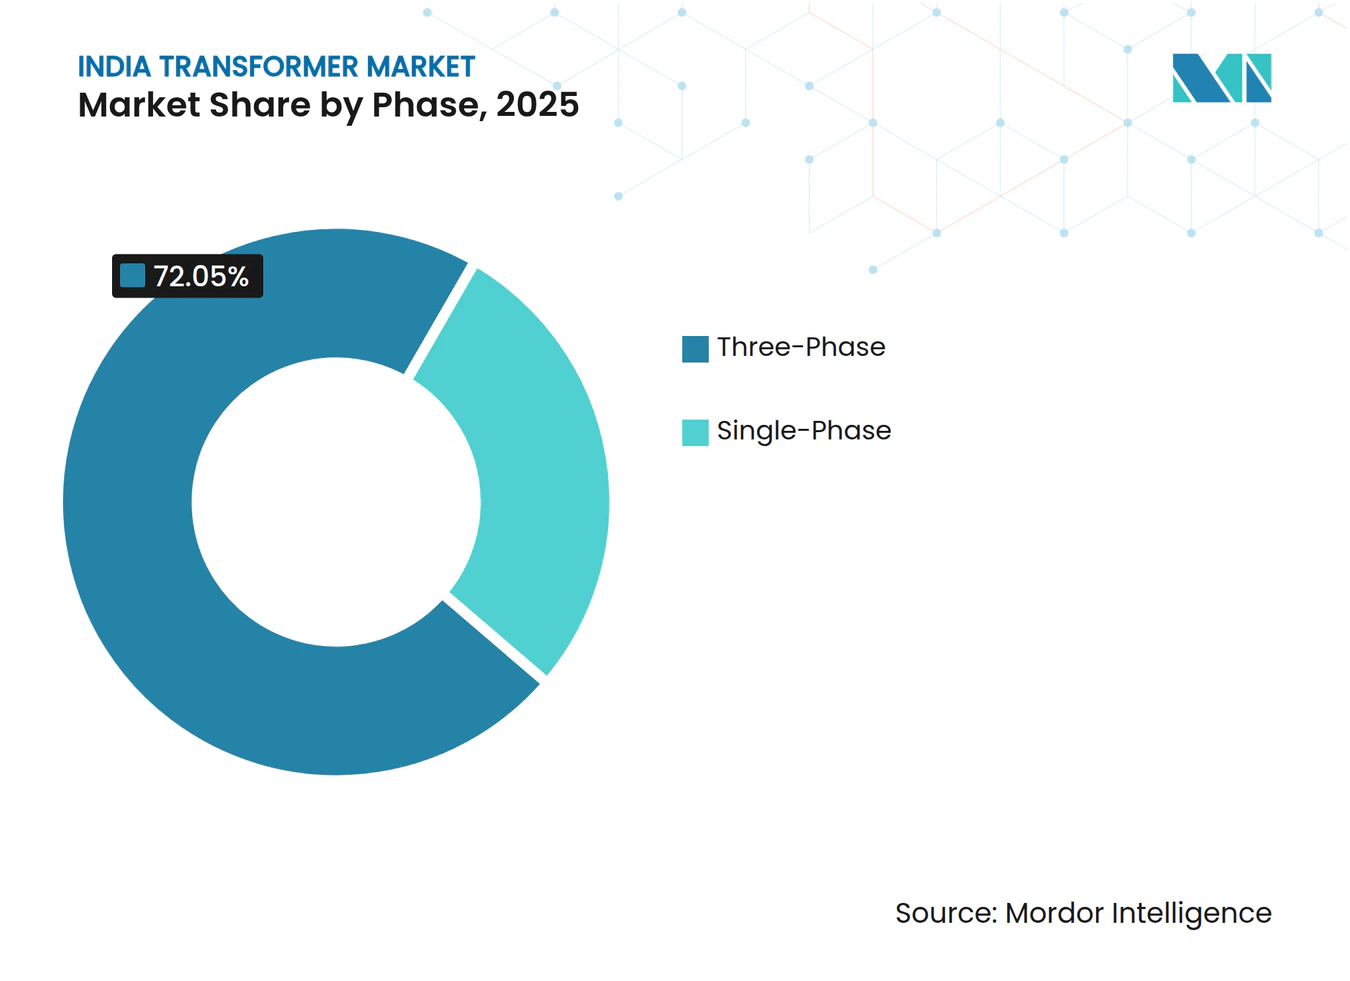
les systèmes triphasés restent la colonne vertébraleLes produits triphasés représentaient 72,05 % des expéditions en 2025 et devraient dépasser les unités monophasées à un CAGR de 8,64 %. Leur efficacité et leur capacité d'équilibrage de charge s'alignent sur le réseau CA triphasé de l'Inde, soutenant la croissance de l'industrie des transformateurs en Inde. Les équipements monophasés continueront de servir les connexions rurales en dernier kilomètre, mais la saturation progressive de l'électrification des ménages limite les volumes supplémentaires. Les projets pilotes de réseau intelligent nécessitent de plus en plus une surveillance triphasée pour l'analyse des harmoniques, orientant les futurs appels d'offres en leur faveur.

Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Par type de transformateur :
les unités de distribution restent essentiellesLes transformateurs de distribution ont capté 58,92 % de la valeur du marché et devraient également croître au taux le plus rapide, soit un TCAC de 8,84 %, car le RDSS vise à réduire les pertes AT&C. Seulement 2 % des compteurs de transformateurs de distribution sanctionnés ont été installés, garantissant des rénovations sur l'ensemble du parc installé. Les commandes de transformateurs de puissance sont parallèles aux projets de transport, tels que le plan de 123 577 km de circuit, mais leur rythme de croissance est inférieur à celui des transformateurs de distribution. La surveillance numérique et les noyaux amorphes deviennent des spécifications d'appels d'offres standard, relevant le prix de vente moyen sur le marché indien des transformateurs.
Par utilisateur final :
la demande commerciale mène la croissanceLes services publics représentaient encore 46,85 % des revenus en 2025, soutenus par des mécanismes de financement central. Pourtant, les revenus du segment commercial enregistreront un CAGR de 10,98 %, portés par les centres de données, les plateformes logistiques, les zones métropolitaines et les aéroports, créant de nouvelles opportunités de croissance dans l'industrie des transformateurs en Inde. L'expansion des ports de fret et des parcs multimodaux exige des postes compacts à haute capacité, qui bénéficient d'une tarification premium. La consommation industrielle reste stable à mesure que les usines automobiles et sidérurgiques se développent, tandis que les ajouts résidentiels se stabilisent après la saturation avec Saubhagya.
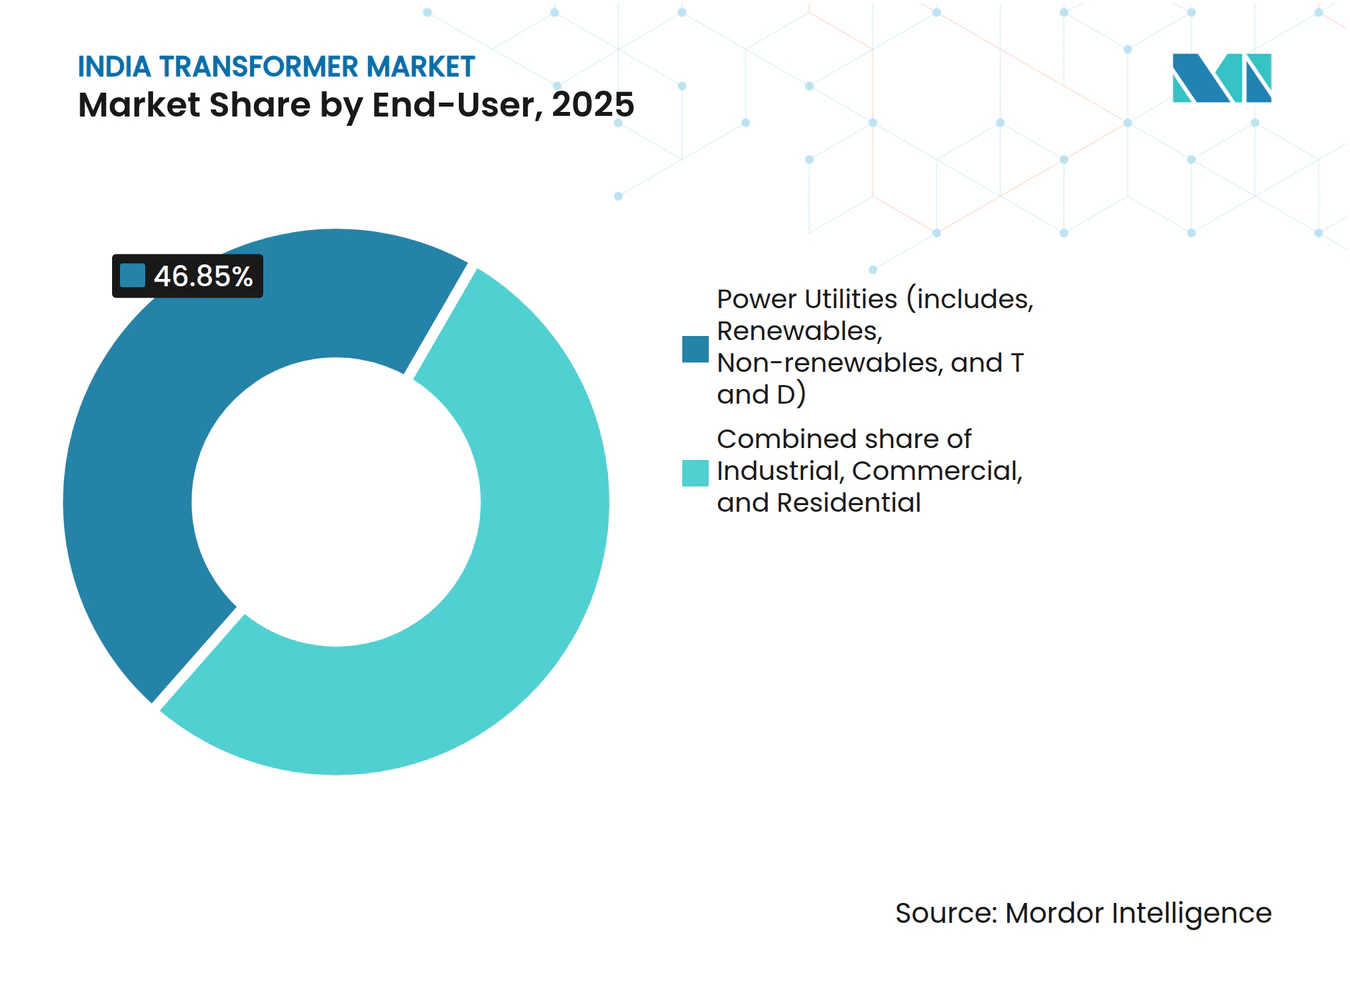
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Les États occidentaux et méridionaux très industrialisés — Maharashtra, Gujarat, Tamil Nadu et Karnataka — génèrent environ 60 % de la demande annuelle du march des transformateurs en Inde. Les ceintures automobiles et les extensions de métro du Maharashtra soutiennent les commandes de classe moyenne et de distribution, tandis que les parcs solaires et les complexes pétrochimiques du Gujarat orientent la demande vers des unités élévateurs et spécialisées. Le Tamil Nadu intègre l'évacuation des parcs éoliens avec des projets d'électrification portuaire, créant un mélange équilibré de types de refroidissement.
Les États du nord tels que l'Uttar Pradesh et l'Haryana contribuent à des volumes significatifs grâce aux alimentateurs agricoles et aux postes de transformation des corridors industriels. La base solaire de 18 GW du Rajasthan nécessite des transformateurs de postes collecteurs et des liaisons interétatiques 765 kV pour transporter l'énergie vers les centres de charge. Les pôles de l'Est — Bengale-Occidental, Odisha et Jharkhand — tirent parti de l'électrification minière et des ajouts de capacité sidérurgique, mais font face à des retards de dépenses d'investissement liés aux DISCOM qui entravent les achats.
Les États du Nord-Est restent sous-pénétrés mais stratégiques pour l'industrie des transformateurs en Inde. Le potentiel hydroélectrique et l'électrification ferroviaire incomplète créent de futures opportunités d'appels d'offres pour des conceptions robustifiées sur des terrains difficiles. L'activité d'exportation se concentre autour des bases de fabrication du Tamil Nadu, du Gujarat et du Karnataka, où le programme d'Incitation Liée à la Production encourage les expéditions sortantes d'équipements électriques, positionnant l'Inde comme un pôle émergent pour les exportations de transformateurs.
Paysage réglementaire
Les spécifications et achats de transformateurs en Inde sont de plus en plus façonnés par des exigences techniques et d'efficacité normalisées, portées par la Central Electricity Authority (CEA), le Ministry of Power (MoP), le Bureau of Indian Standards (BIS) et le Bureau of Energy Efficiency (BEE). En janvier 2026, la CEA a ordonné aux services publics d'électricité de se conformer à des spécifications normalisées pour les transformateurs et réactances pour les équipements de 66 kV et plus, en accord avec les directives de la CEA et applicables en vertu des CEA Regulations 2022. Cela réduit la marge de manœuvre pour les conceptions non normalisées dans les appels d'offres publics.
Pour les transformateurs de distribution, le MoP a modifié les normes de conservation de l'énergie en décembre 2025, en liant la conformité aux exigences de performance de la norme IS 2026 (Part 1): 2011 (incluant des paramètres tels que le court-circuit et l'impédance) et en renforçant l'acceptation des appels d'offres autour des limites de pertes. Dans tous les segments, la certification BIS et l'étiquetage BEE constituent des exigences fondamentales d'entrée sur le marché, et les services publics utilisent les limites de pertes de la norme IS 1180 (Part I) avec une tolérance positive nulle dans de nombreux programmes d'achat. En mai 2026, la CEA, en collaboration avec l'All India Discoms Association (AIDA), a publié des spécifications techniques standard pour les transformateurs de distribution à noyau CRGO afin d'harmoniser les achats et les référentiels de qualité des DISCOM à l'échelle nationale.
Paysage concurrentiel
Concentration du Marché
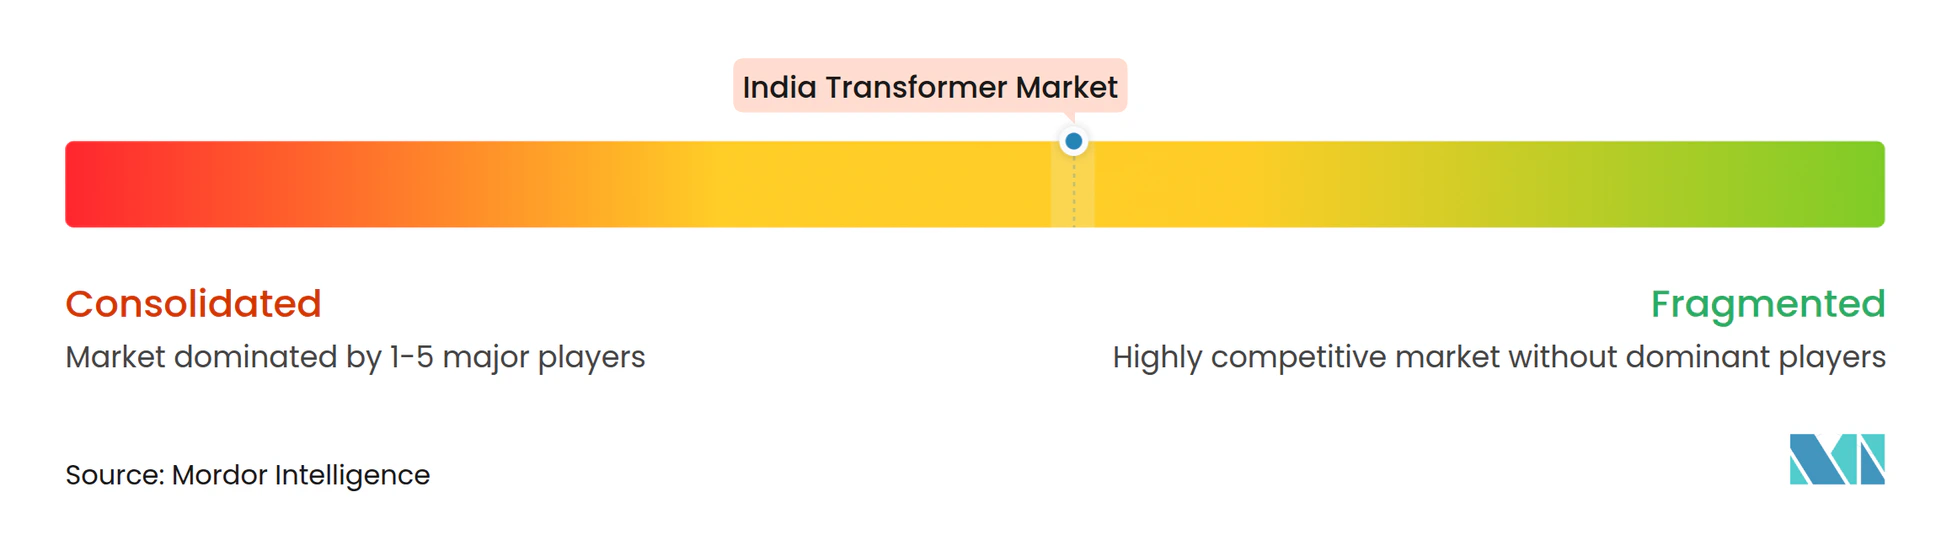
Le marché indien des transformateurs est modérément concentré en termes de concurrence. BHEL, Hitachi Energy India, Siemens, ABB et CG Power détiennent collectivement une part importante grâce à une fabrication en interne, des relations gouvernementales et de larges portefeuilles de tension. BHEL est en tête dans les attributions aux services publics centraux, tandis que Hitachi Energy se concentre sur les unités de conversion HVDC. Siemens a porté sa participation à 69 % en 2024 pour approfondir l'intégration locale et renforcer les offres numériques. ABB a enregistré des revenus record grâce aux synergies d'automatisation qui regroupent les transformateurs avec les systèmes SCADA et les variateurs.[4]
Sur le plan stratégique, les acteurs établis étendent leurs empreintes d'usine et leurs bancs d'essai pour se qualifier aux appels d'offres de classe 800 kV. Ils intègrent également des capteurs IoT et des plateformes de jumeaux numériques pour lancer des sources de revenus orientées services. Les acteurs émergents, tels que Voltamp et Indo Tech, se positionnent sur les coûts dans les segments de distribution et de puissance moyenne, capitalisant sur la proximité régionale avec les services publics. Des opportunités de marché inexploitées subsistent dans l'éolien offshore et les interfaces de stockage par batteries, où très peu de lignes nationales existent encore.
Les fluctuations des coûts des matériaux et les délais de certification BIS constituent des barrières à l'entrée, favorisant les acteurs établis disposant de ressources financières importantes. Néanmoins, les incitations PLI pour la fabrication du CRGO et l'exportation d'équipements électriques pourraient attirer de nouvelles coentreprises, réduisant légèrement la concentration à long terme.
Leaders du secteur indien des transformateurs
-
Bharat Heavy Electricals Ltd (BHEL)
-
Hitachi Energy India Ltd
-
Siemens Ltd (India)
-
CG Power & Industrial Solutions Ltd
-
GE T&D India Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Transformateurs en Inde Entreprises couvertes dans ce rapport
- Bharat Heavy Electricals Ltd (BHEL)
- Hitachi Energy India Ltd
- Siemens Ltd (India)
- CG Power & Industrial Solutions Ltd
- GE T&D India Ltd
- Kirloskar Electric Co Ltd
- Voltamp Transformers Ltd
- Transformers & Rectifiers (India) Ltd
- Toshiba Transmission & Distribution Systems (India)
- Schneider Electric SE (India operations)
- Mitsubishi Electric India Pvt Ltd
- ABB India Ltd (Traction & LV Dry Units)
- KRYFS Power Components Ltd
- Diamond Power Transformers Ltd
- Bharat Bijlee Ltd
- Marsons Electrical Industries Ltd
- Macroplast Transformers Ltd
- Panasonic Life Solutions India Pvt Ltd
- Electrotherm (India) Ltd
- Raychem RPG Pvt Ltd
Opportunités de marché et perspectives d'avenir
La standardisation du réseau et les achats pilotés par programmes créent un espace plus net pour les fabricants capables de déployer à grande échelle des portefeuilles conformes et normalisés, tant dans la distribution que dans les classes EHV. Les mandats de la CEA pour des puissances normalisées de 66 kV et plus, associés aux mises à jour du MoP sur la conservation de l'énergie liées à la norme IS 2026 et aux pratiques d'acceptation des pertes plus strictes en vertu de la norme IS 1180 (Part I), favorisent les fournisseurs disposant de solides capacités de conformité BIS/BEE, de tests internes et de conceptions reproductibles alignées sur des modèles nationaux plutôt que sur une personnalisation projet par projet.
Du côté de l'offre, les ajouts de capacité par les principaux fabricants d'équipement d'origine (OEM) traduisent un intérêt renouvelé pour les grands transformateurs de puissance et la préparation aux applications EHV, ce qui favorise des opportunités dans la localisation, la fourniture de composants et les infrastructures de test haute tension. En juin 2026, Hitachi Energy India a annoncé un investissement d'environ 2 000 crores INR pour une nouvelle usine de grands transformateurs de puissance à Karjan, Vadodara, avec un achèvement prévu pour l'exercice 2028. Siemens Energy a approuvé un investissement d'environ 2 060 crores INR (février 2026) pour une nouvelle usine de transformateurs de puissance ajoutant environ 30 000 MVA de capacité, et CG Power a indiqué (juillet 2026) un plan d'expansion de capacité visant 110 000 MVA avec des ajouts progressifs à partir de septembre 2026. La demande est renforcée par la planification du développement du réseau de transport dans le cadre du National Electricity Plan, qui prévoit 1 274 GVA d'ajouts de capacité de transformation (220 kV et plus) et 33,2 GVA de capacité de transformation HVDC d'ici 2031-32, alimentant les carnets d'appels d'offres pour les transformateurs EHV, les ensembles associés au HVDC et les conceptions prêtes pour la surveillance numérique.
Développements industriels récents dans Marché des Transformateurs en Inde
- Juin 2026 : Hitachi Energy India a annoncé un investissement d'environ 2 000 crores INR pour construire une nouvelle usine de grands transformateurs de puissance à Karjan, Vadodara, dans le Gujarat, avec un achèvement prévu pour l'exercice 2028. Cette expansion augmente la disponibilité nationale de transformateurs de classe EHV utilisés pour l'expansion du transport et l'évacuation des énergies renouvelables. Elle accroît également la pression concurrentielle pour les appels d'offres à forte valeur des services publics, à mesure que la capacité locale et la fiabilité des livraisons s'améliorent.
- Février 2026 : Siemens Energy India a approuvé un investissement de 2 060 crores INR pour établir une nouvelle usine de transformateurs de puissance, ajoutant environ 30 000 MVA de capacité de fabrication. Cette capacité greenfield prévue soutient des programmes de transformateurs plus vastes et normalisés, alignés sur la planification nationale du transport et les modèles d'achat des services publics. Elle signale également un positionnement à long terme des fournisseurs pour la demande liée à l'EHV/HVDC et des référentiels de test et de qualité plus élevés.
- Décembre 2025 : BHEL a reçu un contrat de Power Grid Corporation of India Limited (PGCIL) d'une valeur de 3 618 millions de roupies pour 17 unités de transformateurs monophasés 765/400 kV, 500 MVA. Cette attribution souligne la poursuite des dépenses des services publics dans la capacité de transformation EHV, soutenant des lignes de fabrication à forte marge et haute complexité. Elle renforce également la base de fournisseurs en place pour les appels d'offres de grande puissance, où la qualification, la capacité de test et la performance de livraison sont des facteurs clés de sélection.
Marché des Transformateurs en Inde Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour ce rapport, le marché couvre les revenus générés en Inde par les nouveaux transformateurs fournis aux services publics et aux utilisateurs finaux, y compris les unités de puissance et de distribution vendues selon les types de refroidissement, les phases et les puissances nominales en MVA courants.
Exclusions du périmètre : Nous excluons la main-d'œuvre d'installation en tant que ligne de service distincte, les travaux de réparation courants, ainsi que les valeurs de revente des transformateurs usagés ou reconditionnés.
Aperçu de la Segmentation
- Par puissance nominale
- Grande (supérieure à 100 MVA)
- Moyenne (10 à 100 MVA)
- Petite (jusqu'à 10 MVA)
- Par type de refroidissement
- Refroidissement par air
- Refroidissement par huile
- Par phase
- Monophasé
- Triphasé
- Par type de transformateur
- Puissance
- Distribution
- Par utilisateur final
- Services publics d'électricité (comprend les énergies renouvelables, les énergies non renouvelables et le T&D)
- Industrie
- Commerce
- Résidentiel
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a établi la structure de départ du modèle et nous a aidés à replacer la demande indienne dans son contexte. Nous avons consulté des statistiques publiques sur l'énergie et la planification du réseau, telles que les rapports de l'Autorité Centrale de l'Électricité (CEA), les mises à jour du Ministère de l'Énergie et les documents de politique indiquant les ajouts de capacité et les besoins de renforcement du réseau.
Pour convertir ces signaux en un modèle de revenus pratique, nous avons également examiné des normes et des références techniques indiquant les évolutions typiques de la conception des transformateurs au fil du temps, telles que les publications BIS et IEC. Nous avons combiné cela avec des données commerciales de la Direction Générale du Renseignement Commercial et des Statistiques (DGCI&S) et des publications liées aux douanes pour recouper les mouvements d'importation et d'exportation. Les rapports annuels des entreprises, les présentations aux investisseurs et les états financiers audités ont été utilisés pour comprendre le mix produit et le calendrier des grandes commandes, complétés par des bases de données de brevets et un abonnement aux actualités et données financières pour le suivi des gains d'appels d'offres et des extensions d'usines. Ces exemples sont illustratifs et non exhaustifs, et de nombreuses autres sources ont également été consultées pour collecter, valider et clarifier les hypothèses finales.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation des facteurs de demande sous-jacents aux cycles d'achat de transformateurs en Inde et sur l'affinement des hypothèses de prix et de mix selon les puissances nominales et les groupes d'utilisateurs finaux. Nous avons échangé avec des participants issus des fabricants, des fournisseurs de composants, des services publics, des acheteurs liés aux EPC et des grands utilisateurs industriels. Les retours ont été équilibrés entre les régions indiennes pour éviter un biais lié à un seul État ou à un seul programme, et les contributions ont aidé à préciser quels programmes d'approvisionnement des services publics se traduisaient par de nouvelles commandes de transformateurs par rapport aux parties du cycle de remplacement qui pourraient ne pas apparaître dans les données d'expédition en séries temporelles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 17 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 27 % |
| Petits acteurs : 19 % | Managers : 56 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une construction descendante qui reconstitue la demande annuelle en transformateurs à partir de l'expansion du réseau indien et de l'activité de remplacement, puis traduit cette demande en revenus en utilisant le mix de puissances nominales et les fourchettes de prix. Une fois le volume de demande établi, il a été rapproché de vérifications ascendantes sélectives utilisant les déclarations de ventes échantillonnées des fabricants, les valeurs d'attribution des appels d'offres et un contrôle de cohérence du prix de vente moyen multiplié par le volume pour les principaux segments de puissance nominale.
Quelques données pratiques ont été suivies car elles font évoluer le marché de manière visible, notamment les ajouts planifiés de transport et de distribution, l'intensité des achats des services publics, le glissement de la demande entre les petites, moyennes et grandes plages de MVA, la répartition entre les unités refroidies à l'huile et à l'air, et la part changeante des équipements triphasés dans les programmes à forte composante de distribution. Lorsque les volumes granulaires n'étaient pas directement observables, les lacunes ont été traitées par des hypothèses de mix conservatrices examinées lors des entretiens, suivies d'ajustements pour maintenir les totaux alignés sur les signaux de dépenses publiques.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios ancrée aux projets de réseau annoncés et aux cycles de remplacement attendus, puis nous avons ajusté la trajectoire annuelle en utilisant le consensus d'experts sur les délais de livraison, l'exécution des appels d'offres et l'évolution des prix. Dans les périodes où les coûts de l'acier et du cuivre étaient susceptibles de fluctuer, la progression du prix de vente moyen a été modélisée avec un schéma de progression prudente plutôt qu'une tendance linéaire.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été vérifiés par rapport à des indicateurs indépendants, notamment la direction des dépenses d'investissement des services publics, les tendances de l'activité des appels d'offres et la cohérence des prix implicites des transformateurs selon les plages de MVA. Si un segment présentait un saut inattendu, les données sous-jacentes étaient revérifiées et des appels de suivi étaient déclenchés pour confirmer si le changement était réel ou causé par le calendrier ou la conversion de devises.
Avant la validation finale, le modèle passe par plusieurs révisions d'analystes afin que les hypothèses, les calculs et les évolutions d'une année à l'autre restent cohérents avec les signaux de soutien. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie la visibilité de la demande, comme une révision majeure de politique ou un changement de prix brutal lié aux matières premières. Juste avant la livraison, une dernière vérification est effectuée pour s'assurer que les dernières mises à jour publiques sont reflétées.
Taille du Marché des Transformateurs en Inde selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les chiffres de marché publiés pour les transformateurs en Inde peuvent varier car chaque éditeur utilise son propre calendrier, ses propres pratiques de conversion de devises et son propre niveau de vérification des hypothèses de prix et de mix. Les différences proviennent également du fait que le décompte est ancré aux expéditions, aux prises de commandes ou uniquement aux achats des services publics, ce qui peut faire varier les totaux lors d'années avec des appels d'offres irréguliers.
L'écart s'explique souvent par la fréquence à laquelle les prix sont actualisés et par la rigueur avec laquelle les variations du prix de vente moyen sont liées au mix de puissances nominales, aux tendances du cuivre et de l'acier, et aux prix réalisés des appels d'offres, plutôt que d'utiliser un prix moyen unique pour toutes les unités. La valeur 2025 présentée ici est maintenue alignée sur la fenêtre de taux de change de la même année et est revérifiée par rapport aux signaux des appels d'offres et aux évolutions du mix avant validation. C'est là que Mordor Intelligence tend à se différencier des conversions ponctuelles ou des mises à jour de prix peu fréquentes.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,00 milliards USD (2025) | |
| Revue Spécialisée A | 5,10 milliards USD (2024) | Utilise une année antérieure et semble refléter un panier d'équipements plus large aux côtés des transformateurs, avec une clarté limitée sur le mix de puissances nominales et le calendrier de conversion en USD. |
| Magazine Sectoriel B | 3,00 milliards USD (2025) | Correspond à la valeur de l'année de base mais n'explique pas comment les prix de vente moyens sont progressés par segment de puissance nominale, de sorte que les totaux prévisionnels peuvent dériver lorsque la répercussion des matières premières et le calendrier d'exécution des appels d'offres changent. |
La comparaison montre que les plus grandes différences proviennent généralement de ce qui est comptabilisé autour des transformateurs et de la façon dont les prix sont convertis en USD pour une année spécifique. Lorsque le périmètre est limité aux ventes de transformateurs en Inde et que la logique prix-mix est actualisée par rapport aux signaux d'approvisionnement actuels, le résultat est plus facile à tracer et à reproduire d'une année à l'autre.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché indien des transformateurs en 2026 ?
Le marché est évalué à 3,25 milliards USD en 2026 et s'oriente vers 4,82 milliards USD d'ici 2031, indiquant une croissance intermédiaire saine.
Quel TCAC est attendu pour les transformateurs supérieurs à 100 MVA ?
Les grands transformateurs devraient s'étendre à un TCAC de 9,75 % sur la période 2026-2031, dépassant les catégories moyenne et petite.
Quelle technologie de refroidissement gagne du terrain dans les zones urbaines ?
Les transformateurs refroidis par air et remplis d'ester sont rapidement adoptés dans les villes en raison des avantages en matière de sécurité incendie et d'environnement.
Pourquoi les transformateurs de distribution remplacent-ils les unités existantes ?
Le RDSS impose une réduction des pertes, de sorte que les services publics remplacent les anciens modèles par des unités à noyau amorphe à faibles pertes et installent des compteurs intelligents.
Quels États contribuent le plus à la demande de transformateurs ?
Le Maharashtra, le Gujarat, le Tamil Nadu et le Karnataka représentent ensemble environ 60 % de la demande nationale grâce à l'industrialisation et au développement des énergies renouvelables.