
Taille et part du marché indien des MNO télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 153.83 Milliards de dollars |
| Taille du Marché (2026) | 159.80 Milliards de dollars |
| Taille du Marché (2031) | 193.34 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.88 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
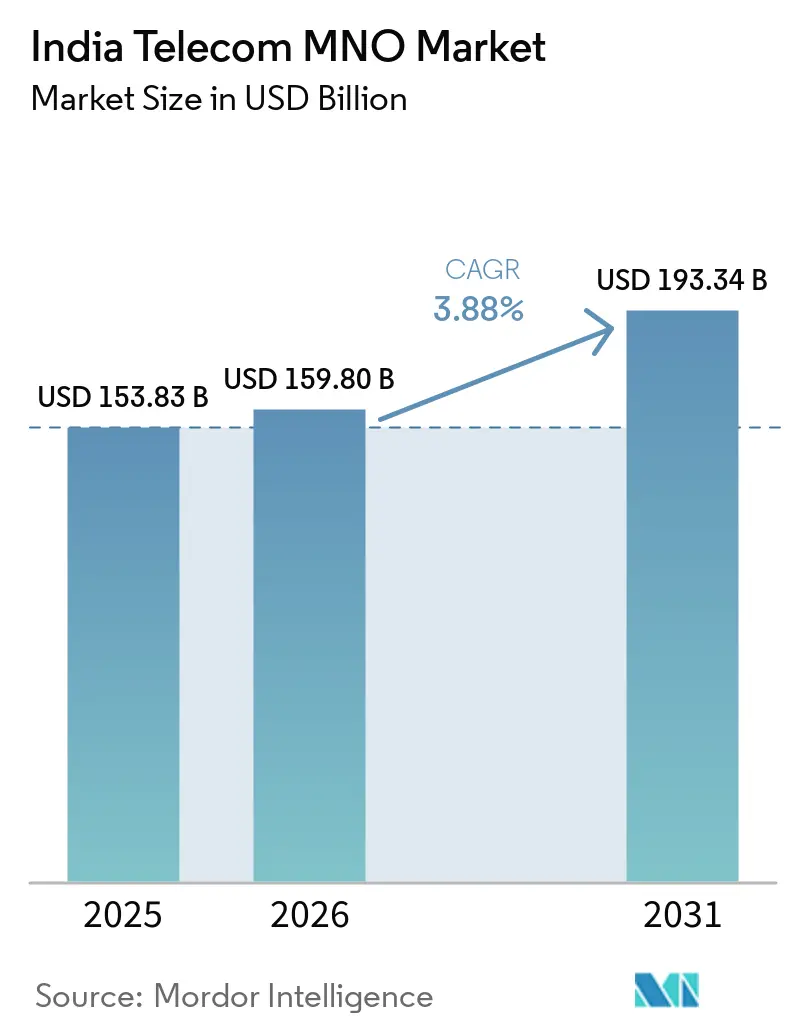
Analyse du marché indien des MNO télécom par Mordor Intelligence
La taille du marché des opérateurs de réseau mobile (MNO) des télécommunications en Inde devrait passer de 153,83 milliards USD en 2025 à 159,80 milliards USD en 2026, et est prévue pour atteindre 193,34 milliards USD d'ici 2031, à un CAGR de 3,88 % sur la période 2026-2031. En termes de volume d'abonnés, le marché était évalué à 1,20 milliard d'abonnés en 2025 et devrait passer de 1,22 milliard d'abonnés en 2026 à 1,41 milliard d'abonnés d'ici 2031, à un CAGR inférieur à 2,07 % au cours de la période de prévision (2026-2031). Cette progression est soutenue par une consommation mobile de données en hausse constante, la demande de transformation numérique des entreprises et le passage continu d'une croissance en volume à une innovation de services axée sur la valeur. Les services de données et Internet représentent déjà 60,11 % des revenus, portés par une utilisation par abonné qui atteint en moyenne 30 Go par mois sur 490 millions de connexions actives. Les services vocaux génèrent encore 16,98 % des revenus, tandis que l'extinction progressive des réseaux 2G/3G accélère l'adoption de la VoLTE, et que les offres groupées de contenus OTT et les modules complémentaires en nuage font progresser le revenu moyen par utilisateur dans les segments urbains. Les clients entreprises s'imposent comme le groupe d'acheteurs à la croissance la plus rapide, avec la 5G privée, la connectivité en périphérie de réseau et les services cloud gérés soutenant un CAGR de 4,29 % dans les revenus B2B. L'intensité concurrentielle reste élevée, trois opérateurs détenant plus de 90 % de parts de marché, mais la différenciation s'est déplacée vers la qualité du réseau, la profondeur de l'écosystème et les portefeuilles de services pilotés par l'intelligence artificielle.
Principaux enseignements du rapport
- Par type de service, les services de données et Internet ont représenté 59,62 % de la part du marché indien des MNO télécom en 2025.
- Par utilisateur final, le segment entreprises devrait se développer à un CAGR de 4,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation du trafic de données mobiles portée par les forfaits 4G/5G à faible coût | +1.2% | National ; plus marqué dans les villes de niveau 2 et de niveau 3 | Moyen terme (2-4 ans) |
| Programmes Digital India et BharatNet élargissant l'accès au haut débit | +0.8% | Districts ruraux et semi-urbains | Long terme (≥ 4 ans) |
| Baisse des prix moyens de vente des smartphones élargissant la base adressable | +0.6% | À l'échelle nationale, segments à faibles revenus | Court terme (≤ 2 ans) |
| Appétit des entreprises pour la 5G privée et la connectivité en périphérie | +0.9% | Pôles métropolitains et corridors industriels | Moyen terme (2-4 ans) |
| Adoption de l'e-SIM et du multi-IMSI dans les appareils IoT | +0.3% | Zones de villes intelligentes et d'IoT industriel | Long terme (≥ 4 ans) |
| Contenus OTT groupés stimulant la hausse de l'ARPU | +0.4% | Zones urbaines et semi-urbaines | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation du trafic de données mobiles portée par les forfaits 4G/5G à faible coût
La consommation mensuelle moyenne a atteint 30 Go par utilisateur, et Reliance Jio à elle seule achemine 8 % du trafic mobile mondial, validant la trajectoire centrée sur les données de l'Inde. Les économies d'échelle permettent désormais aux opérateurs de monétiser les gigaoctets supplémentaires via le cloud, les jeux vidéo et les services améliorés par l'IA, tout en maintenant les réinvestissements réseau. Les abonnements à l'accès sans fil fixe (FWA) devraient dépasser 10 millions d'ici fin 2025, créant une voie haut débit alternative dans les zones mal desservies. La combinaison de tarifs abordables et de déploiements 5G denses positionne le marché indien des MNO télécom pour être pionnier dans les applications grand public et industrielles intensives en données.[1]
Programmes Digital India et BharatNet élargissant l'accès au haut débit
Les dorsales fibre du secteur public réduisent le coût marginal des déploiements en zones rurales, permettant aux opérateurs privés d'étendre la 4G/5G aux villages qui n'étaient auparavant pas rentables. Le déploiement 4G de BSNL financé par l'État — visant 100 000 sites d'ici mars 2025 — illustre comment les stimulus gouvernementaux réduisent les risques pour les capitaux privés tout en ancrant la demande des initiatives e-santé, agri-tech et e-learning. La conformité aux règles de résidence des données en Inde génère une demande parallèle de cloud et de connectivité hébergés localement, ouvrant le marché indien des MNO télécom vers de nouveaux bassins de revenus.[2]
Appétit des entreprises pour la 5G privée et la connectivité en périphérie de réseau
Les pilotes d'automatisation d'usines affichent des gains d'efficacité de 40 à 60 %, ce qui encourage les déploiements à grande échelle dans les secteurs automobile, logistique et des établissements de santé. Les opérateurs proposent désormais le spectre, le MEC et la sécurité gérée comme des offres clés en main, faisant monter les ARPU B2B bien au-dessus des niveaux grand public. Le modèle réseau-en-tant-que-service de BSNL et le lancement du cloud souverain de Bharti Airtel illustrent la transition vers des portefeuilles d'entreprises à marges élevées qui valorisent l'ensemble du marché indien des MNO télécom.
Contenus OTT groupés stimulant la hausse de l'ARPU
Les alliances entre opérateurs et éditeurs de contenus ont créé des offres groupées fidélisantes qui défendent les parts de marché et justifient des primes tarifaires. La catégorie OTT et PayTV contribue déjà à hauteur de 6,91 % du chiffre d'affaires, et la facturation intégrée associée aux droits sportifs exclusifs fait augmenter l'ARPU ajusté du taux de désabonnement dans les zones métropolitaines. Une analyse plus approfondie des comportements des utilisateurs soutient davantage les stratégies de monétisation publicitaire, renforçant l'effet volant au sein du marché indien des MNO télécom.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Niveaux d'endettement élevés limitant les dépenses d'investissement des opérateurs | -0.7% | À l'échelle nationale ; critique pour Vodafone Idea | Moyen terme (2-4 ans) |
| Coûts élevés du spectre et prélèvements sectoriels spécifiques | -0.5% | National | Long terme (≥ 4 ans) |
| Retards dans l'obtention des droits de passage municipaux pour la fibre | -0.3% | Collectivités locales urbaines | Court terme (≤ 2 ans) |
| Coûts croissants de conformité à la localisation des données | -0.2% | Pôles d'entreprises | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Niveaux d'endettement élevés limitant les dépenses d'investissement des opérateurs
La dette de 27 milliards USD de Vodafone Idea et le blocage de sa levée de fonds soulignent un surplomb financier qui retarde les déploiements 5G et érode la compétitivité. Un fort endettement resserre les flux de trésorerie, donne la priorité à l'ARPU à court terme au détriment de l'innovation à long terme, et permet aux concurrents mieux capitalisés de capter les abonnés premium — contraignant ainsi l'ensemble du marché indien des MNO télécom.[3]
Coûts élevés du spectre et prélèvements sectoriels spécifiques
Les redevances de licence et les primes aux enchères absorbent une part à deux chiffres du chiffre d'affaires des opérateurs, réduisant leur capacité de réinvestissement, notamment pour la couverture 5G rurale où les délais de retour sur investissement sont plus longs. Bien que les recettes publiques augmentent, le frein à la modernisation du réseau ampute des points de CAGR potentiels sur le marché indien des MNO télécom.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la domination des données consolide la primauté du numériqueLes services de données et Internet ont généré 59,62 % du chiffre d'affaires 2025, confirmant leur primauté sur le marché indien des MNO télécom. Le segment affiche un CAGR de 3,82 % à mesure que la saturation urbaine s'équilibre avec l'intégration rurale. L'adoption du FWA 5G soutient une dynamique hors norme, tandis qu'une dorsale fibre robuste accélère les offres de classe gigabit. Les services vocaux conservent encore 16,74 % du chiffre d'affaires ; le VoLTE réduit néanmoins le coût à la minute, préservant les flux de trésorerie. Les services IoT et M2M, bien que représentant seulement 5,06 % du chiffre d'affaires, affichent un CAGR de 3,93 % et bénéficient d'une croissance annuelle de 32 % des expéditions de modules cellulaires. L'OTT et le PayTV contribuent à hauteur de 6,85 % avec un CAGR de 3,84 %, dopés par les contenus sportifs exclusifs.
Les opérateurs s'appuient sur l'analyse des données pour concevoir des offres prépayées, cibler précisément les segments ruraux et proposer des ventes additionnelles de stockage cloud. La différenciation concurrentielle repose sur la latence, le débit constant et l'ouverture de la plateforme aux applications tierces. La clarification réglementaire sur le backhaul par satellite encourage la connectivité hybride, élargissant la base des foyers adressables. Au total, ces évolutions maintiennent le marché indien des MNO télécom sur une trajectoire stable de création de valeur malgré le ralentissement des ajouts nets d'abonnés.
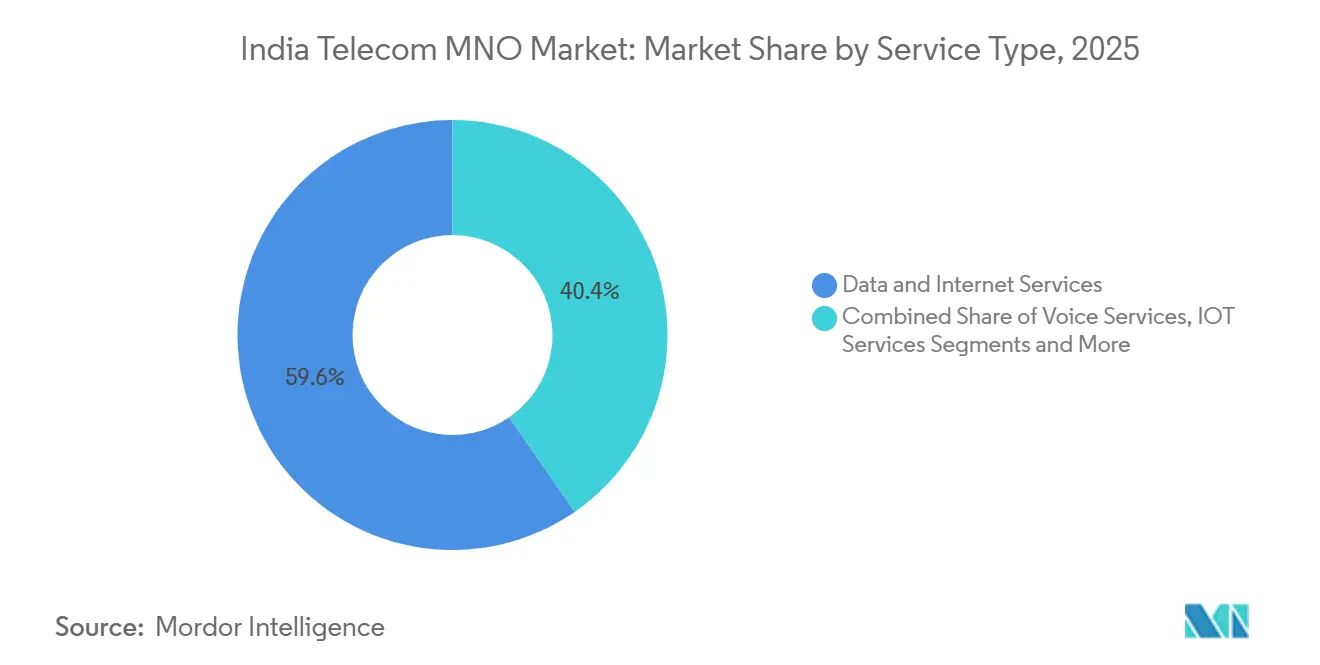
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par utilisateur final :
la croissance des entreprises dépasse la saturation du marché grand publicLes entreprises ont généré 29,28 % du chiffre d'affaires 2025 et sont sur une trajectoire de CAGR de 4,12 %, reflétant l'appétit pour la 5G privée, le MEC et les offres de cybersécurité groupées. Les API télécom pour la facturation, l'identité et la messagerie ouvrent des canaux de monétisation supplémentaires, et les réductions de prix de WhatsApp Business stimulent l'adoption des CPaaS. BSNL vise une hausse de 15 % de ses revenus entreprises l'année prochaine via le modèle réseau-en-tant-que-service.
La base grand public, représentant encore 70,72 % du chiffre d'affaires, croît à un CAGR de 3,67 %. Les utilisateurs urbains exigent des contenus fluides et des sauvegardes cloud, tandis que les segments ruraux rejoignent le marché via des smartphones à bas prix et les extensions BharatNet. La convergence des modes de vie en travail nomade brouille les frontières entre segments, permettant aux opérateurs de recomposer les tarifs, les programmes de fidélité et les extensions fintech. Cette évolution maintient la résilience du marché indien des MNO télécom même lorsque les ajouts nets ralentissent.
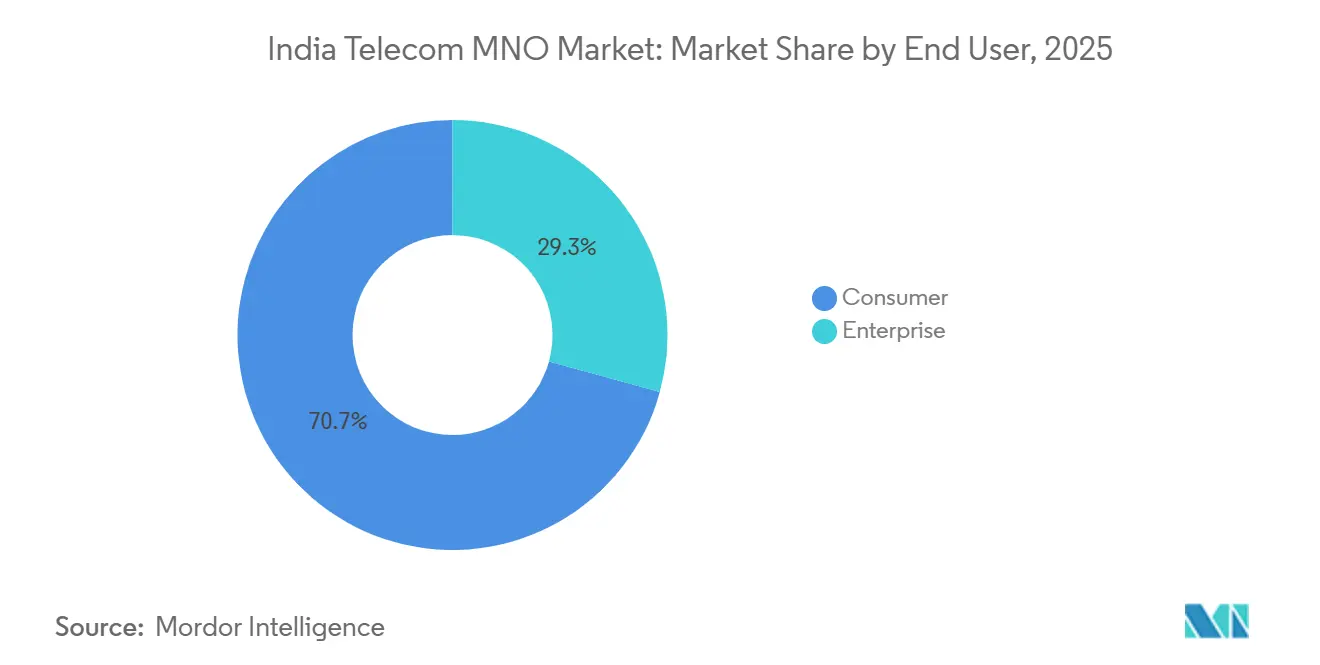
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
Les zones métropolitaines contribuent à l'essentiel de la valeur, mais la croissance marginale s'oriente vers les villes de niveau 2 et de niveau 3, où les courbes d'adoption des smartphones restent plus prononcées. Les régions du nord et de l'ouest, menées par Delhi, Mumbai et le Gujarat, représentent plus d'un tiers de la taille du marché indien des MNO télécom. Les zones du sud affichent l'ARPU de données le plus élevé en raison d'un déploiement 5G plus précoce et d'un profil d'abonnés plus aisé.
Les villages ruraux bénéficient d'une couverture grâce aux infrastructures partagées et aux subventions de l'USOF. Le nombre de kilomètres de fibre par habitant a augmenté de manière notable après la phase II de BharatNet, permettant une densification des petites cellules qui réduit les coûts de backhaul. L'est du pays, historiquement mal desservi, rattrape son retard alors que les opérateurs proposent des offres groupées FWA avec des contenus en langues bengali et odia. Le Jammu-et-Cachemire et le Nord-Est affichent des déploiements limités mais stratégiques à l'appui de la défense et du tourisme.
Les incitations réglementaires telles que la réduction des redevances de licence pour les zones reculées encouragent les déploiements, tandis que les expérimentations de backhaul par satellite promettent des gains par saut technologique pour les îles et les zones de haute altitude. Ces initiatives élargissent collectivement l'inclusivité géographique, garantissant que le marché indien des MNO télécom reste une histoire de croissance nationale plutôt qu'une opportunité centrée sur les villes.
Paysage réglementaire
La réglementation des télécommunications en Inde s'appuie sur le Department of Telecommunications (DoT) en tant qu'autorité de licence et de gestion du spectre, tandis que la Telecom Regulatory Authority of India (TRAI) émet principalement des recommandations et mène des consultations. Le Telecommunications Act, 2023 a remplacé l'Indian Telegraph Act, 1885, et a été suivi de règles subordonnées qui remodèlent la conformité des opérateurs et les mécanismes d'octroi de licences.
En juin 2026, le gouvernement central a notifié les Telecommunications (Authorisation for Provision of Principal Telecommunication Services) Rules, 2026. Ces règles introduisent un cadre d'autorisation qui permet à des opérateurs tels que Bharti Airtel, Reliance Jio et Vodafone Idea de passer des licences héritées via le portail DoT Telecom eServices. Parallèlement à la modernisation des licences, l'accent mis sur l'application des règles s'est renforcé en matière de cybersécurité, notamment les exigences relatives aux contrôles des communications commerciales non sollicitées (UCC) et aux dispositifs d'interception et de surveillance légales. En conséquence, la charge de conformité des opérateurs mobiles (MNO) a augmenté, ce qui influence la manière dont les entreprises se procurent des services de connectivité gérée et des services adjacents au cloud.
Paysage concurrentiel
Reliance Jio, Bharti Airtel et Vodafone Idea détiennent ensemble plus de 90 % des parts de marché, conférant au marché indien des MNO télécom un profil très concentré. Reliance Jio s'appuie sur des économies d'échelle pour pratiquer des prix agressifs et proposer des ventes croisées d'applications numériques, tandis que Bharti Airtel poursuit un positionnement premium via la qualité du réseau et la profondeur du cloud B2B. Vodafone Idea fait face à des contraintes de capital mais préserve des poches de fidélité grâce à des offres de contenus groupés différenciés.
Le déploiement 4G de BSNL financé par l'État et la 5G planifiée introduisent une dynamique de secteur public ; 50 000 sites 4G indigènes étaient actifs fin 2024 et 50 000 supplémentaires sont prévus pour mi-2025. Les partenariats stratégiques — Reliance Jio avec AMD/Cisco/Nokia sur une pile Télécom-IA, Bharti Airtel avec Singtel et Google Cloud sur les services souverains — soulignent la technologie comme champ de bataille. Les partenariats satellitaires avec SpaceX positionnent les opérateurs pour diversifier leur backhaul et toucher les foyers encore non connectés.
Les spéculations sur les fusions-acquisitions persistent autour des actifs fibre et des portefeuilles de tours, alors que les opérateurs monétisent des actifs pour financer la densification 5G. Le financement d'appareils, la fintech et les spin-offs d'ad-tech approfondissent les fossés écosystémiques. Ces vecteurs élèvent collectivement la concurrence d'une simple connectivité vers une rivalité de plateforme numérique intégrée, façonnant les trajectoires à long terme du marché indien des MNO télécom.
Leaders du secteur des MNO télécom en Inde
-
Reliance Jio Infocomm
-
Bharti Airtel
-
Vodafone Idea Limited
-
Bharat Sanchar Nigam Limited (BSNL)
-
Mahanagar Telephone Nigam Ltd. (MTNL)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des opérateurs de réseau mobile des télécommunications en Inde Entreprises couvertes dans ce rapport
- Reliance Jio
- Bharti Airtel
- Vodafone Idea
- BSNL
Opportunités de marché et perspectives d'avenir
La marge de monétisation se concentre sur la montée en puissance du haut débit résidentiel piloté par la 5G via l'accès sans fil fixe (FWA) et le regroupement de services à valeur ajoutée, parallèlement à l'augmentation de l'utilisation des données (30 Go par abonné par mois sur 490 millions de connexions actives). Les données d'abonnés de la TRAI pour mai 2026 montrent que les abonnements 5G FWA atteignent 12,73 millions, menés par Reliance Jio (8,97 millions) et Bharti Airtel (3,76 millions). Cette répartition indique une trajectoire de conversion active des foyers uniquement mobiles vers des comptes multiservices, où les opérateurs mobiles peuvent regrouper contenu, stockage cloud, sécurité et paiements.
Un deuxième axe d'opportunité est la connectivité de niveau entreprise soutenue par une infrastructure numérique souveraine et conforme, les opérateurs allant au-delà de l'accès pour proposer des portefeuilles cloud et edge gérés. Les évolutions des marchés de capitaux et du financement créent également des catalyseurs à court terme et un espace visible : Reliance Jio Platforms a déposé un DRHP en juin 2026 pour une cotation prévue, tandis que Vodafone Idea cherche un nouveau financement (35 000 crores INR mentionnés) pour le déploiement de la 5G, les prêteurs attendant des garanties des promoteurs. Du côté de l'offre, les programmes gouvernementaux visant la localisation des équipements de télécommunications, notamment des domaines d'intérêt tels que le packaging avancé, les semi-conducteurs GaN et la photonique sur silicium pour les infrastructures 5G, offrent aux opérateurs et aux partenaires OEM la possibilité de réduire les délais et de diversifier leurs sources d'approvisionnement pour les équipements radio, de transport et edge utilisés dans la densification urbaine et l'extension liée à BharatNet.
Développements industriels récents dans Marché des opérateurs de réseau mobile des télécommunications en Inde
- Juillet 2026 : Feu vert de l'IN-SPACe à Reliance Jio pour déployer environ 1 600 satellites LEO. Ce développement présente la connectivité spatiale comme une option de backhaul, étendant la portée du réseau indien au-delà des limites terrestres. Il soutient également l'expansion du haut débit spatial et de l'infrastructure réseau centrale en Inde.
- Juin 2026 : Engagements pris lors de l'AGM de Reliance Jio pour migrer tous les abonnés vers la 5G d'ici 2030 et développer JioAirFiber. Le plan vise une adoption plus rapide de la 5G et une pénétration plus large du haut débit dans le pays. Il renforce la trajectoire de croissance de l'entreprise portée par la 5G et les verticales d'écosystème associées.
- Mai 2026 : Données d'abonnés de la TRAI : abonnés sans fil ajoutés en mai 2026 chez l'ensemble des opérateurs. Cette donnée indique une dynamique de marché soutenue dans la connectivité sans fil. Elle fournit également une lecture à court terme du rythme de croissance des abonnés parallèlement à l'expansion du FWA 5G.
Marché des opérateurs de réseau mobile des télécommunications en Inde Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché des télécommunications en Inde est mesuré comme la valeur totale des services fournis par les opérateurs de réseau mobile en Inde. Celle-ci est captée à travers les dépenses des particuliers et des entreprises en matière de connectivité et de services connexes proposés par les opérateurs.
Exclusions du périmètre : Nous excluons les ventes de combinés et d'appareils, la fabrication et l'exportation pures d'équipements de télécommunications, ainsi que les services informatiques qui ne sont pas facturés en tant que services de télécommunications par les opérateurs.
Présentation de la segmentation
- Chiffre d'affaires global des télécommunications et ARPU
- Type de service
- Services vocaux
- Services de données et Internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres services (VAS, services d'itinérance et internationaux, services aux entreprises et de gros, etc.)
- Utilisateur final
- Entreprises
- Grand public
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la structure du marché et l'ancrer à des indicateurs opérationnels et financiers propres à l'Inde. Nous avons consulté des publications et des statistiques publiques telles que les rapports d'indicateurs de performance de la TRAI, les mises à jour du Département des télécommunications, les données du Ministère des statistiques et de la mise en œuvre des programmes, ainsi que les séries macroéconomiques de la Banque de réserve de l'Inde, afin d'aligner le modèle sur les tendances d'abonnement, les modes d'utilisation et la croissance nominale.
Pour étayer la logique de revenus et les hypothèses, nous avons également examiné les dépôts réglementaires et les présentations aux investisseurs des opérateurs cotés, les publications d'associations couvrant les opérateurs et l'infrastructure numérique, la presse réputée, ainsi que des articles évalués par des pairs sur l'économie du spectre et des réseaux. Le cas échéant, des abonnements payants ont été utilisés pour les données financières et le renseignement sur les entreprises, ainsi que pour vérifier l'activité de brevets liée aux fonctionnalités de télécommunications et à l'évolution des réseaux. Ces sources de recherche documentaire sont illustratives et non exhaustives, et de nombreuses autres références ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de la manière dont les services sont monétisés en Inde, et sur la mise à l'épreuve des hypothèses qui n'apparaissent pas clairement dans les tableaux publics, telles que l'évolution de l'ARPU mixte, les glissements de composition entre prépayé et postpayé, et les structures de contrats entreprises. Nous avons échangé avec des responsables côté opérateurs, des propriétaires de réseaux et de produits, des spécialistes des canaux et de la distribution, ainsi que des acheteurs entreprises, et avons utilisé ces retours pour affiner les moteurs de la demande et confirmer des trajectoires réalistes de tarification et d'adoption à travers les principaux cercles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs de plus petite taille : 20 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le marché a été reconstitué selon une approche descendante, dans laquelle les pools de revenus de services des opérateurs ont été alignés sur les indicateurs des télécommunications en Inde, tels que la base d'abonnés sans fil, la base d'abonnés à Internet, l'utilisation par abonné et l'orientation de l'ARPU à la suite des modifications tarifaires. Les séries publiées pouvant différer selon les définitions, les données ont été normalisées sur une année de base cohérente, puis mappées sur l'ensemble de services couvert par cette étude.
Pour maintenir des totaux réalistes, nous avons corroboré les résultats avec des approximations ascendantes sélectives, telles que des offres tarifaires échantillonnées multipliées par le mix estimé d'abonnés actifs, et des vérifications sur le terrain portant sur les valeurs de recharge courantes et la migration entre forfaits. Lorsque certaines lignes de services présentaient une divulgation directe limitée, nous avons appliqué une logique d'allocation prudente en utilisant des signaux complémentaires tels que la part de la mobilité entreprise, la croissance des connexions IoT, et l'incidence du groupage OTT et de la télévision payante, puis nous avons revérifié les répartitions grâce aux retours d'experts.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par un lissage de courtes séries temporelles sur les données d'entrée clés, le marché pouvant évoluer rapidement avec les hausses tarifaires, les déploiements de spectre et de couverture, et les changements de prix. Un scénario de base a été sélectionné après réconciliation des retours primaires avec les tendances observées en matière d'ajouts d'abonnés, de croissance du trafic de données, de rythme de migration de la 4G vers la 5G, et de demande de connectivité entreprise.
Validation des données et cycle de mise à jour
Chaque année modélisée est vérifiée par rapport à des signaux indépendants tels que l'orientation des revenus bruts déclarés par le régulateur, les variations de la base d'abonnés et d'abonnés à Internet, et l'évolution observée de l'ARPU. Les valeurs aberrantes sont signalées, puis les hypothèses sont réexaminées, et nous recontactons les sources si un changement de palier semble provenir de modifications tarifaires, de reclassifications ou d'effets de reporting.
Avant validation finale, le modèle fait l'objet d'une revue analytique en plusieurs étapes afin que l'arithmétique, les répartitions et la logique de conversion correspondent au périmètre défini. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, par exemple des révisions tarifaires majeures ou des décisions politiques modifiant la monétisation des services. Avant la livraison, une dernière passe de révision est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du marché des télécommunications en Inde par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour les télécommunications en Inde peuvent varier car le périmètre n'est pas uniforme, et parce que les revenus sont parfois regroupés avec des catégories adjacentes qui jouxtent les services de télécommunications. Les diffrences proviennent également de l'année de base utilisée, du moment de conversion des devises appliqué, et de la rapidité avec laquelle les hypothèses sont actualisées après les modifications tarifaires.
Certains chiffres externes incluent une chaîne de valeur des télécommunications plus large, telle que les appareils, les locations de tours, ou des parties de la radiodiffusion et du câble. Pour Mordor Intelligence, seuls les revenus de services des opérateurs de réseau mobile sont comptabilisés, couvrant la voix, les données, la messagerie, l'IoT et le M2M, ainsi que les services OTT et de télévision payante liés aux opérateurs, ce qui maintient le total ancré à ce que les opérateurs facturent et reconnaissent en Inde.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 153,83 milliards USD (2025) | |
| Association professionnelle du secteur A | 40,24 milliards USD (2025) | Reflète souvent les revenus bruts déclarés du secteur pour un exercice fiscal et peut exclure certaines lignes de services non essentiels, exclure des parties des revenus entreprises et de plateformes, et suivre la comptabilité de l'exercice fiscal indien plutôt qu'un modèle de marché en année civile. |
| Cabinet de conseil mondial B | 42,65 milliards USD (2026) | Applique généralement une définition de service plus étroite et une année de base différente, et les projections peuvent s'appuyer fortement sur une monétisation supposée de la 5G et des paliers tarifaires, avec une visibilité limitée sur la manière dont les répartitions d'ARPU, de churn et de mix de services ont été validées. |
Le tableau suggère que la majeure partie de l'écart s'explique par ce qui est comptabilisé comme revenu des télécommunications et par l'alignement des années, et non par une simple différence de prévision. Notre modèle reste reproductible car les totaux clés peuvent être retracés jusqu'aux nombres d'abonnés, aux indicateurs d'utilisation et à l'orientation de l'ARPU, puis vérifiés à nouveau grâce aux retours de terrain avant de finaliser les répartitions.
Questions clés auxquelles le rapport répond
Pourquoi le VoLTE est-il important pour les opérateurs ?
Le VoLTE libère le spectre hérité, réduit le coût à la minute et prend en charge la voix haute définition sans réseaux distincts à commutation de circuits.
Quels défis limitent l'expansion plus rapide de la 5G ?
Les coûts élevés du spectre et les niveaux d'endettement des opérateurs restreignent les dépenses d'investissement, en particulier pour Vodafone Idea.
Combien de stations de base 5G sont actives à l'échelle nationale ?
Les opérateurs ont déployé environ 460 000 sites 5G, couvrant 779 districts.
Qu'est-ce qui stimule la demande des entreprises ?
Les réseaux 5G privés, l'informatique en périphérie et les services cloud gérés alimentent un CAGR de 4,12 % dans les revenus entreprises.