
Taille et part du marché des communications par satellite en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.25 Milliards de dollars |
| Taille du Marché (2026) | 3.77 Milliards de dollars |
| Taille du Marché (2031) | 7.93 Milliards de dollars |
| Growth Rate (2026 - 2031) | 16.04 % |
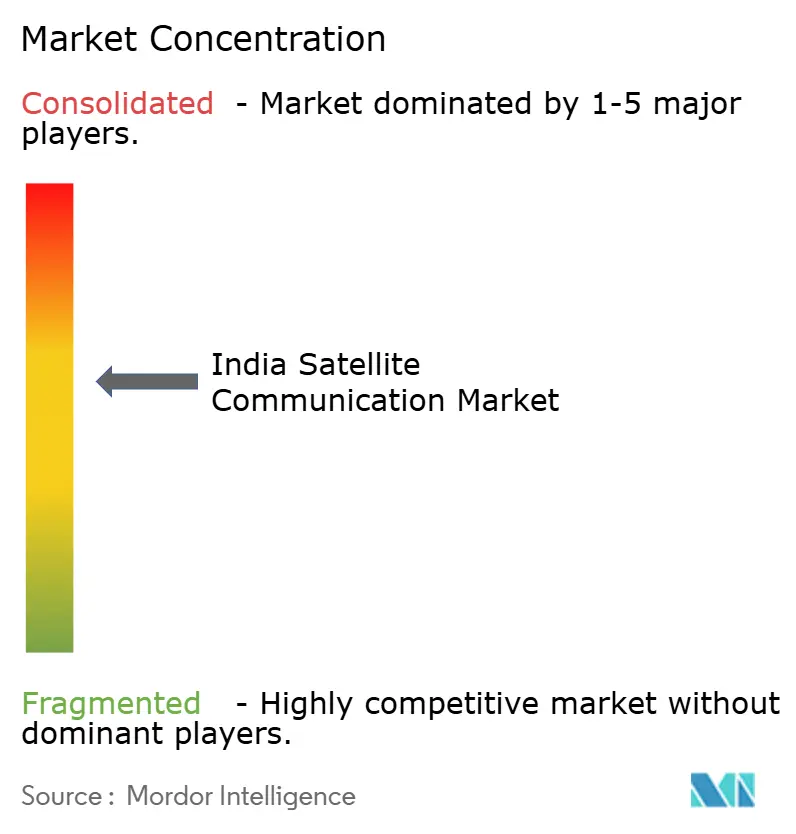
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des communications par satellite en Inde par Mordor Intelligence
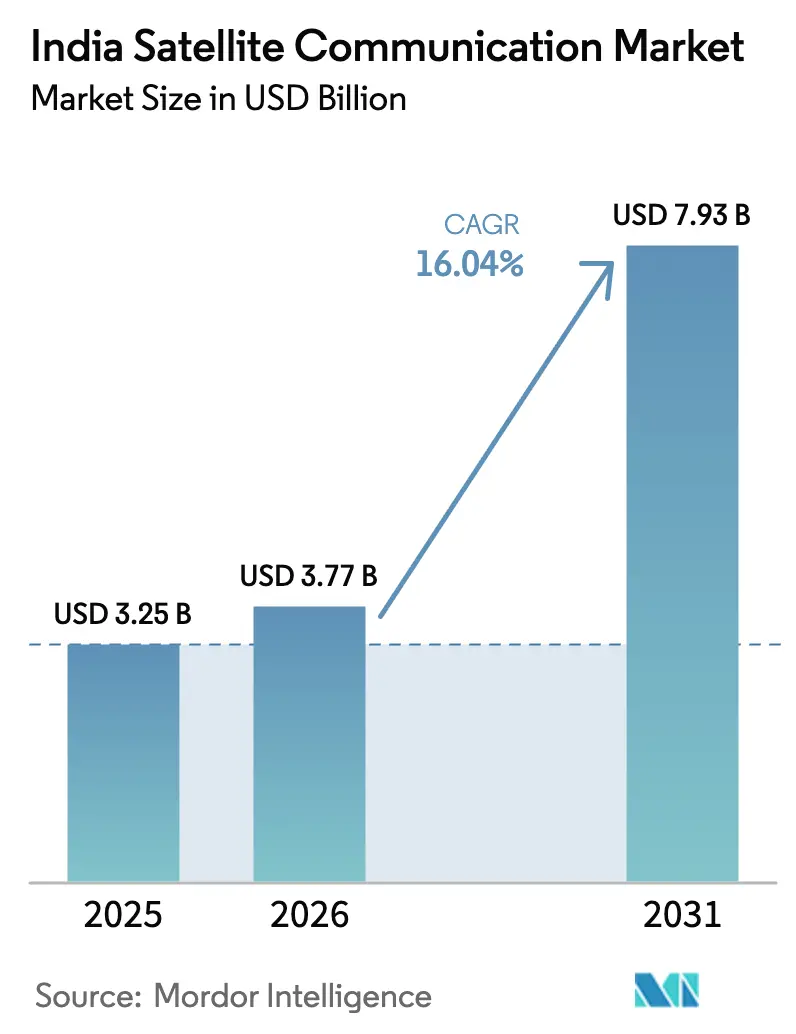
La taille du marché des communications par satellite en Inde devrait croître de 3,25 milliards USD en 2025 à 3,77 milliards USD en 2026 et devrait atteindre 7,93 milliards USD d'ici 2031, à un TCAC de 16,04 % sur la période 2026-2031. Cette croissance accélérée reflète les investissements publics soutenus dans le haut débit rural, la demande croissante en bande passante pour la défense et la demande en forte hausse en matière de résilience du streaming vidéo. Les VSAT d'entreprise soutiennent les opérations bancaires, commerciales et énergétiques, tandis que les concepts de liaison directe vers les appareils (D2D) promettent de nouveaux flux de revenus dès que les approbations de spectre seront concrétisées. L'intensification de la concurrence des constellations LEO mondiales pousse les opérateurs historiques vers la mise en réseau définie par logiciel et les offres hybrides GEO-LEO qui réduisent la latence et augmentent le débit. Dans le même temps, le renforcement des règles de sécurité et les redevances d'utilisation du spectre compriment les marges, contraignant les opérateurs à s'orienter vers des services gérés à haute valeur ajoutée et des solutions clés en main.
Principaux enseignements du rapport
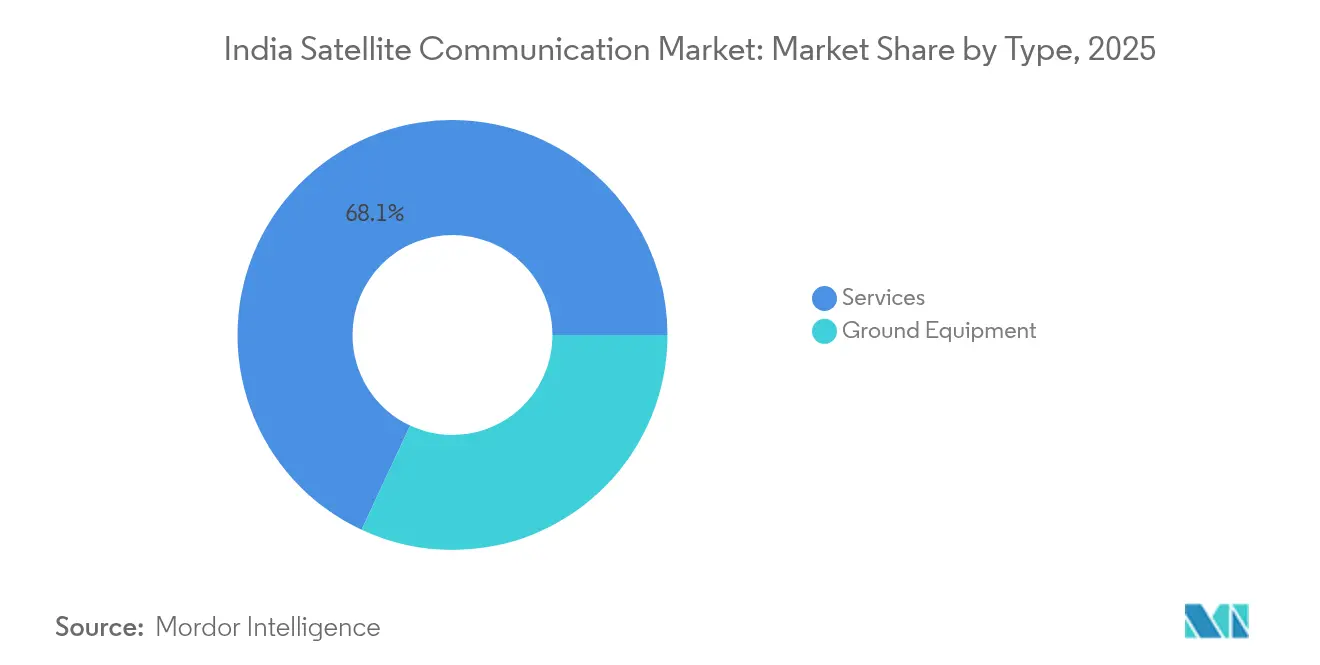
- Par type, les services ont capturé 68,05 % de la part du marché des communications par satellite en Inde en 2025 et progressent à un TCAC de 16,72 % jusqu'en 2031, dépassant toutes les autres catégories.
- Par plateforme, les plateformes aéroportées devraient afficher le TCAC le plus rapide de 17,05 % entre 2026 et 2031, tandis que les plateformes terrestres ont conservé 58,85 % de la part de revenus du marché des communications par satellite en Inde en 2025.
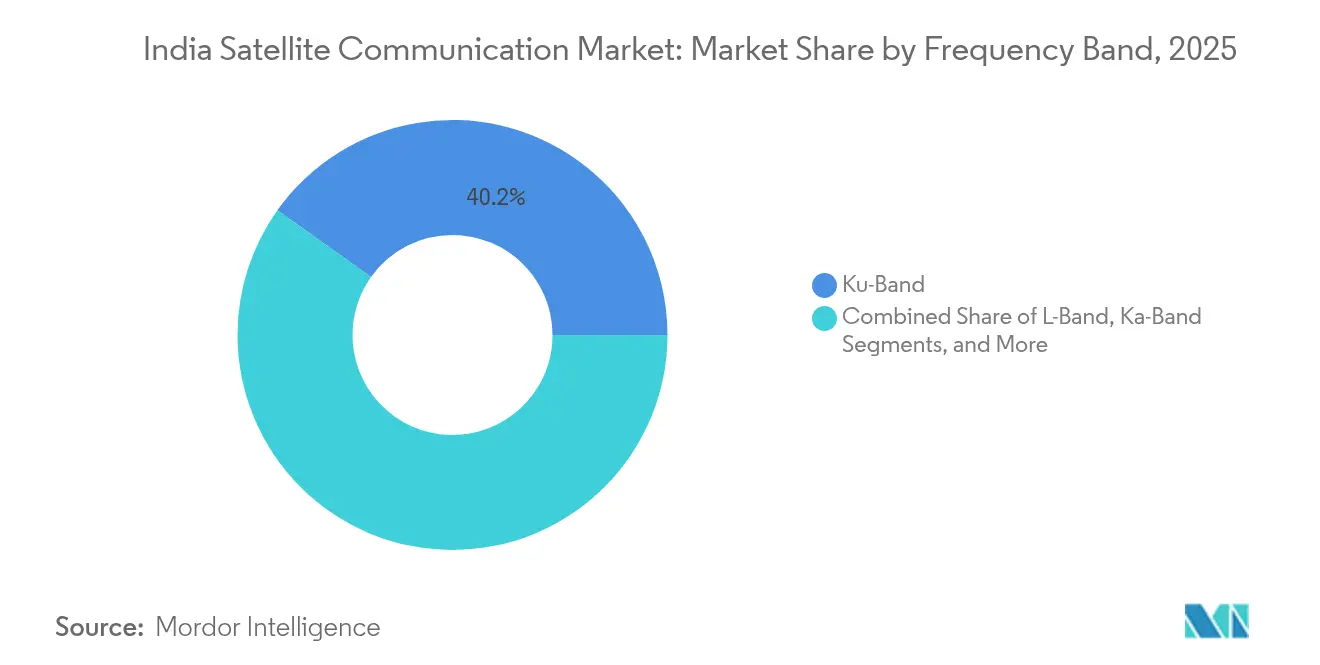
- Par bande de fréquence, la bande Ku détenait 40,15 % de la taille du marché des communications par satellite en Inde en 2025 ; la bande Ka est prête à croître à un TCAC de 17,28 % jusqu'en 2031, portée par la capacité de 48 Gbps de GSAT-20.
- Par vertical d'utilisateur final, les utilisateurs de la défense et du gouvernement représentaient 36,78 % de la part du marché des communications par satellite en Inde en 2025, tandis que les médias et le divertissement mènent la croissance future à un TCAC de 16,96 %.
- Par région, le sud de l'Inde représentait 33,85 % des revenus du marché des communications par satellite en Inde en 2025 ; l'est et le nord-est de l'Inde progresseront le plus rapidement à un TCAC de 17,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des communications par satellite en Inde
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Déploiements de haut débit BharatNet 3.0 et Inde numérique | +3.2% | National (accent sur le rural) | Long terme (≥ 4 ans) |
| Explosion du trafic OTT/vidéo | +2.8% | Villes urbaines et de niveaux 2/3 | Moyen terme (2-4 ans) |
| Programmes de modernisation de la défense | +2.4% | Zones frontalières et côtières | Long terme (≥ 4 ans) |
| Déploiements IoT/M2M à grande échelle | +2.1% | Ceintures agricoles, services publics | Moyen terme (2-4 ans) |
| Services satellite de liaison directe vers les appareils | +1.9% | Zones éloignées à faible couverture | Moyen terme (2-4 ans) |
| Lanceurs de petits satellites de l'ISRO | +1.7% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiements de haut débit BharatNet et Inde numérique pilotés par le gouvernement
Le financement massif du secteur public ancre la demande à long terme. BharatNet 3.0 alloue 1,39 lakh crore INR (16,8 milliards USD) pour connecter 250 millions de résidents ruraux, acheminant les commandes de liaisons satellitaires de retour vers des terrains où la fibre est impraticable. [1]Economic Times Bureau, "BharatNet 3.0 : Le Cabinet approuve le programme de 1,39 lakh crore Rs pour connecter 2,5 crore de la population rurale," economictimes.indiatimes.com Le projet pilote du Village Intelligent 5G dans dix États prévoit des liaisons satellitaires d'1 Gbps avec des voies évolutives de 10 Gbps, positionnant les satellites comme des partenaires égaux aux réseaux terrestres plutôt que comme des options de secours. Les passerelles sécurisées imposées par les règles de localisation des données stimulent davantage les investissements domestiques dans le segment sol. Ensemble, ces politiques offrent aux opérateurs des revenus prévisibles sur plusieurs années et soutiennent l'expansion continue du marché des communications par satellite en Inde.
Explosion du trafic OTT/vidéo stimulant la demande en bande passante satellitaire
Le streaming vidéo en heure de pointe sature régulièrement les dorsales terrestres. Lors de l'IPL 2025, le nombre de téléspectateurs simultanés a dépassé 32 millions, envoyant le trafic excédentaire vers des locations de capacité satellitaire. [2]FICCI, "Sommet FICCI WAVES 2025," ficci.in Les formats haute définition 4K et HDR multiplient les débits de données par utilisateur, incitant les diffuseurs à réserver des faisceaux en bande Ka sur GSAT-20 pour la mise en cache périphérique dans les villes de niveau 2. Les contrats à long terme signés par les grandes plateformes de streaming créent des taux d'utilisation stables qui augmentent le revenu moyen par mégahertz et améliorent la rentabilité du marché des communications par satellite en Inde.
Programmes de modernisation de la défense et de la sécurité intérieure
La feuille de route de surveillance par satellite de l'Armée indienne (SBS-3) prévoit 52 satellites d'ici 2029, assurant un commandement et contrôle sécurisé dans les théâtres d'opérations éloignés. Les postes frontières intègrent désormais des terminaux en bande L résistant aux brouillages, tandis que les unités navales exploitent des VSAT maritimes en bande Ku pour des flux de renseignement, surveillance et reconnaissance en temps réel. Les entreprises NewSpace nationales telles que Dhruva Space bénéficient des mandats d'indigénisation qui exigent la conception locale des bus et des installations d'intégration à Bengaluru et Hyderabad, élargissant la base de fournisseurs et réduisant la dépendance aux importations.
Déploiements IoT/M2M à grande échelle dans l'agriculture et les services publics
Les liaisons IoT satellitaires devraient passer de 3,6 millions à 41 millions de connexions d'ici 2030, portées par l'agriculture de précision, les réseaux intelligents et la surveillance des pipelines. Les capteurs de Heimdall Power utilisant des modems Iridium Certus augmentent déjà la capacité des lignes de transmission de 40 %, réduisant les risques de pannes. Les architectures hybrides LoRa-satellite pionnières de Tata Communications basculent de manière transparente entre les empreintes cellulaires et satellitaires, offrant une couverture ubiquitaire à coût optimisé.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vulnérabilités aux cyber-intrusions et au brouillage | -1.8% | Zones frontalières, métropoles | Court terme (≤ 2 ans) |
| CAPEX élevé pour les passerelles/VSAT et les redevances de spectre | -2.3% | National | Moyen terme (2-4 ans) |
| Retards d'attribution du spectre et ambiguïté réglementaire | -1.6% | National | Court terme (≤ 2 ans) |
| Nouvelles règles de limitation des débris augmentant les coûts | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vulnérabilités aux cyber-intrusions et au brouillage
Les audits de sécurité de NavIC ont exposé des risques d'usurpation menaçant à la fois la logistique civile et la navigation militaire. Les incidents de guerre électronique à proximité des frontières sensibles mettent en évidence les risques de pannes de service, incitant l'Autorité de régulation des télécommunications de l'Inde (TRAI) à imposer le chiffrement de bout en bout et l'authentification à deux facteurs des terminaux. La mise en conformité ajoute une latence aux cycles de déploiement et alourdit les dépenses opérationnelles, modérant l'adoption à court terme.
CAPEX élevé pour les passerelles/VSAT et les redevances de spectre
La construction de passerelles coûte entre 10 et 50 millions USD chacune, tandis que les redevances d'utilisation du spectre avoisinent 3 % du revenu brut ajusté, érodant le retour sur investissement pour les nouveaux entrants. Malgré la baisse des prix des VSAT, les délais de retour sur investissement s'étendent à sept ans pour les projets de téléenseignement rural, décourageant les petits intégrateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : Les services moteurs de l'évolution du marché
Les services représentaient 68,05 % des revenus de 2025, les entreprises ayant préféré des contrats de bande passante clés en main et de gestion de réseau plutôt que de posséder du matériel. La taille du marché des communications par satellite en Inde pour les services devrait progresser à un TCAC de 16,72 %, portée par des contrats d'externalisation VSAT à long terme dans les secteurs bancaire et énergétique. Les banques s'appuient sur plus de 70 000 VSAT Hughes pour la disponibilité des distributeurs automatiques de billets, illustrant la manière dont la capacité gérée garantit les objectifs de niveau de service réglementaires. Les plateformes OTT et les opérateurs de télécommunications louent également des faisceaux de secours en bande Ka pour garantir une disponibilité de 99,9 % lors des événements phares.
Les équipements au sol ont conservé une part de 31,95 %, mais cette catégorie évolue vers des passerelles définies par logiciel qui réorientent les faisceaux à distance et équilibrent la charge du trafic. La part du marché des communications par satellite en Inde pour les fournisseurs d'équipements pourrait diminuer à mesure que les opérateurs privilégient les modèles à faibles dépenses opérationnelles, mais les fournisseurs compensent ce glissement en regroupant des logiciels de sécurité, d'analyse et d'orchestration qui approfondissent l'intégration et la fidélisation.


Par plateforme : Domination terrestre face à l'innovation aéroportée
Les plateformes terrestres représentaient 58,85 % des revenus en 2025, soutenues par les déploiements de liaisons satellitaires de retour de BSNL sur 3 500 tours 4G dans le nord de l'Inde. La taille du marché des communications par satellite en Inde pour les liaisons terrestres continuera de croître à mesure que les agences gouvernementales numérisent la prestation de services publics à travers les Panchayats. Les terminaux portables servent les agences de secours en cas de catastrophe et les unités de collecte de nouvelles télévisées qui ont besoin d'une grande mobilité et d'une installation rapide.
Les systèmes aéroportés croîtront le plus rapidement à un TCAC de 17,05 % à mesure que les compagnies aériennes modernisent leurs flottes avec la connectivité en vol (IFC) en bande Ka pour répondre aux attentes des passagers en matière de streaming vidéo. Les mini-satellites financés par iDEX de la Force aérienne indienne permettent le contrôle au-delà de la ligne de visée des essaims de véhicules aériens sans pilote, mettant en avant de nouveaux cas d'utilisation à haut débit. Les fournisseurs d'équipements adaptent désormais des antennes à réseau phasé à direction électronique qui s'intègrent dans les petits fuselages, supprimant les obstacles à l'installation.
Par bande de fréquence : L'héritage de la bande Ku face à l'innovation de la bande Ka
La bande Ku maintient son leadership avec une part de 40,15 % grâce à la base VSAT bien établie et aux coûts de migration plus faibles. L'autorité de gestion des catastrophes NDMA maintient des équipements en bande Ku en attente en raison de leur résilience à l'atténuation par la pluie, un facteur critique pendant la saison de mousson.
Cependant, la taille du marché des communications par satellite en Inde pour la capacité en bande Ka va augmenter rapidement grâce à la charge utile de 48 Gbps et aux 32 faisceaux ponctuels de GSAT-20. La taille réduite des antennes et le débit plus élevé rendent la bande Ka attrayante pour le haut débit résidentiel et la connectivité en vol, bien que les opérateurs doivent déployer une modulation adaptative pour contrer l'atténuation des précipitations dans les zones côtières.
Par vertical d'utilisateur final : Leadership de la défense face à la montée des médias
Les agences de défense et gouvernementales ont contribué à 36,78 % des revenus de 2025, consolidant leur position de locataires d'ancrage pour les locations de bande passante sécurisée. Le Ministère de l'Intérieur a intégré des liaisons satellitaires dans les postes frontières pour maintenir des communications résilientes lors des coupures de fibre.
Pourtant, les médias et le divertissement, portés par l'expansion OTT, afficheront le TCAC le plus élevé de 16,96 % à mesure que les diffuseurs sécurisent la capacité excédentaire pour les retransmissions sportives en direct. L'IoT agricole et les services publics de réseaux intelligents suivent de près, diversifiant la demande sur l'ensemble des cycles économiques.
Analyse géographique
La part de revenus de 33,85 % du sud de l'Inde découle d'un écosystème dense de fournisseurs ancré par le siège de l'ISRO et des fabricants privés comme Dhruva Space, qui font conjointement progresser la localisation des composants. Les ports du Tamil Nadu et du Kerala utilisent des terminaux hybrides GEO et LEO pour le suivi des marchandises, tandis que les entreprises technologiques de Bengaluru exigent une connectivité redondante en bande Ka pour les charges de travail en nuage. La présence de centres de contrôle satellitaire et de talents aérospatiaux qualifiés soutient l'innovation et accélère l'adoption de nouveaux services.
L'ouest de l'Inde accueille des déploiements VSAT étendus soutenant le secteur bancaire de Mumbai, où plus de 30 000 agences et 40 000 distributeurs automatiques de billets s'appuient sur une connectivité permanente pour le règlement en temps réel. Les corridors industriels du Gujarat utilisent l'IoT satellite pour gérer les pipelines d'énergie et les parcs solaires sur de vastes étendues désertiques. Les liaisons navire-à-terre au port JNPT et au port de Kandla testent désormais des services multi-orbites pour réduire la latence des opérations de grues en temps réel.
L'est et le nord-est de l'Inde enregistreront les gains les plus rapides à un TCAC de 17,12 % à mesure que le gouvernement accélère les projets routiers, ferroviaires et de télécommunications dans les districts montagneux et frontaliers. La liaison satellitaire de retour de BSNL comble les lacunes du dernier kilomètre, tandis que l'établissement de défense équipe les postes avancés de terminaux sécurisés en bande X. Les États agraires de la plaine indo-gangétique adoptent l'irrigation de précision par satellite, en utilisant des liaisons en bande C pour atténuer les interférences de la mousson.
Paysage réglementaire
La réglementation indienne des satcoms est remaniée dans le cadre de la loi sur les télécommunications de 2023 (Telecommunications Act, 2023), faisant passer le secteur d'un régime d'octroi de licences traditionnel à un cadre fondé sur l'autorisation, administré par le Department of Telecommunications (DoT) et mis en œuvre par l'antenne Wireless Planning and Coordination (WPC) pour les autorisations liées au spectre. Le TRAI a apporté une orientation à court terme avec son document de consultation du 8 avril 2026 sur un cadre d'autorisation des réseaux de communication par satellite (SCN) et d'attribution du spectre, qui a soumis à commentaire public l'autorisation des passerelles et du segment spatial, l'approche relative au spectre, ainsi que le calendrier de mise en conformité. La politique spatiale indienne de 2023 (Indian Space Policy, 2023) et l'Indian National Space Promotion and Authorisation Centre (IN-SPACe) continuent de façonner l'entrée sur le marché des réseaux satellitaires et des infrastructures terrestres associées, en parallèle de la réglementation des télécommunications.
Une caractéristique déterminante de la conformité est la superposition des approbations de sécurité aux processus liés au spectre. Dans le projet de règles de 2026 sur le spectre des satcoms, les fournisseurs de services devraient obtenir une autorisation de sécurité explicite, même après l'attribution administrative du spectre, avant de proposer des services aux consommateurs. Les redevances d'utilisation du spectre restent également une variable clé, une proposition du DoT ayant été discutée publiquement autour d'une redevance d'utilisation de 5 % du revenu brut ajusté (AGR), qui diverge de la recommandation antérieure du TRAI fixée à 4 %. Combinées aux approbations obligatoires de la WPC, ces mesures alourdissent la charge d'exécution pour les opérateurs LEO/GEO et les revendeurs, tout en favorisant les acteurs capables de localiser leurs passerelles, de répondre aux exigences en matière de données et de sécurité, et d'exploiter des services gérés conformes à grande échelle.
Analyse de la chaîne de valeur
La chaîne de valeur des satcoms en Inde débute par l'accès à la capacité satellitaire et à la charge utile, en s'appuyant sur les actifs nationaux de l'ISRO et les constellations GEO/LEO internationales. Elle se poursuit avec l'autorisation des réseaux et les processus liés au spectre, supervisés par le DoT/WPC et l'IN-SPACe, suivis du déploiement du segment terrestre, comprenant les passerelles, l'infrastructure de télédiffusion (teleport), les centres d'exploitation de réseau et les terminaux clients tels que les VSAT, les antennes maritimes et aéroportées, et les kits portables. Les fournisseurs de plateformes et de solutions intègrent la capacité avec des modems, des antennes à réseau phasé/ESA le cas échéant, des couches de cybersécurité et un réseau défini par logiciel afin de fournir des services fixes et mobiles par satellite. Cette intégration devient centrale à mesure que les opérateurs proposent des offres combinant résilience hybride GEO-LEO et accords de niveau de service gérés pour les secteurs bancaire, de l'énergie, de la contribution médiatique et des réseaux gouvernementaux.
En aval, la distribution et la livraison des services sont assurées par des opérateurs télécoms et des spécialistes des satcoms, notamment Bharti Airtel/OneWeb India, Jio Satellite Communications, Hughes Communications India, Nelco et Tata Communications. Ces acteurs contractent de la capacité, établissent des passerelles indiennes pour satisfaire aux exigences de localisation et de sécurité, et fournissent l'installation, le support sur le terrain et l'exploitation gérée. Les achats des entreprises et des administrations publiques soutiennent l'utilisation dans les domaines de la défense, de la connectivité du secteur public et du backhaul lié à BharatNet. Les acteurs facilitateurs de l'écosystème comprennent des entreprises NewSpace nationales et des intégrateurs de systèmes fournissant terminaux, intégration et analytique. Les dépenses d'investissement élevées pour les passerelles ainsi que la conformité récurrente en matière de spectre et de sécurité déplacent la valeur vers l'infrastructure partagée, les partenariats avec les constellations mondiales et la livraison de services gérés évolutifs, plutôt que vers la vente d'équipements autonomes.
Paysage concurrentiel
Le marché est modérément concentré, les cinq premiers acteurs représentant environ 55 % des revenus de 2024. Hughes Communications India exploite son réseau VSAT de 70 000 terminaux et gère des centres d'opérations réseau centralisés que les petits concurrents peinent à égaler. Bharti Airtel a approfondi son intégration en obtenant 100 % de la propriété de OneWeb India et en signant des droits de distribution avec SpaceX Starlink, équilibrant son portefeuille avec une capacité GEO et LEO. [4]Moneycontrol News, "Bharti Airtel signe un accord avec SpaceX," moneycontrol.com Jio a conclu un accord similaire avec Starlink et teste la messagerie D2D qui pourrait élargir son empreinte rurale une fois les autorisations de spectre finalisées.
Les opérateurs étrangers établissent des passerelles locales pour satisfaire aux règles de localisation des données. Eutelsat OneWeb achève deux passerelles en bande Ka au Gujarat et au Tamil Nadu, tandis que SES recherche des accords de coentreprise pour éviter la duplication des dépenses d'investissement. Les entreprises NewSpace nationales ciblent des constellations de niche : Pixxel se concentre sur l'imagerie hyperspectrale, Astrome sur les antennes à panneau plat, et SatSure sur l'analyse, chacune visant des offres groupées de données-connectivité qui augmentent les coûts de changement pour les clients entreprises.
Les alliances stratégiques dominent les manœuvres récentes. Thales Alenia Space a signé un contrat avec NIBE pour une constellation d'observation de la Terre privée qui sera lancée sur SSLV, signalant l'engagement des fournisseurs français envers les cadres Fabriqué en Inde. Dans le même temps, des fournisseurs d'équipements de passerelles tels que ST Engineering iDirect s'associent à TCS pour l'orchestration de réseaux définis par logiciel, reflétant la demande croissante de segments sol virtualisés.
Leaders de l'industrie des communications par satellite en Inde
Jio Satellite Communications Ltd.
Hughes Communications India Ltd.
Bharti Airtel Limited
Tata Communications Limited
Nelco Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc majeur réside dans les services de haut débit et de mobilité pilotés par la LEO à grande échelle, dans un régime d'autorisation et d'attribution administrative du spectre plus clair, à condition que les opérateurs franchissent la couche supplémentaire d'approbation de sécurité prévue dans le projet de règles sur le spectre de 2026. La montée en puissance concurrentielle se traduit notamment par l'achèvement par l'IN-SPACe de l'évaluation technique de la proposition de Reliance Jio pour une constellation LEO d'environ 1 600 satellites. Parallèlement, une capacité LEO mondiale fait son entrée par le biais de partenariats et d'accords de distribution, notamment l'accord de Bharti Airtel avec Starlink et l'accord de connectivité LEO de Nelco avec l'infrastructure Eutelsat/OneWeb. Cette combinaison de planification de constellation souveraine et de partenariats multi-constellations crée un espace pour des offres différenciées dans l'accès à faible latence pour les entreprises, la connectivité maritime et aéroportée, et la sauvegarde gérée en cas de pannes terrestres, en particulier là où le déploiement de la fibre est lent ou vulnérable.
Des opportunités existent également dans la localisation du segment terrestre et les services gérés sécurisés. L'orientation réglementaire renforce les exigences en matière d'autorisation, d'approbations de sécurité et de permissions WPC, ce qui accroît la demande de passerelles conformes, d'orchestration de réseau et de surveillance de bout en bout fournies sous forme de service. L'Est et le Nord-Est de l'Inde, ainsi que des zones difficiles d'accès comme le Ladakh, représentent des lacunes adressables pour le backhaul satellitaire et la connectivité des services publics, s'alignant sur les programmes Digital India et les communications résilientes menées par la défense. Les services direct-à-l'appareil et IoT/M2M restent contraints par les mécanismes du spectre et de l'autorisation, mais la consultation du TRAI d'avril 2026 et les essais menés par les opérateurs maintiennent ouvertes les voies de commercialisation pour la messagerie et la connectivité de capteurs à faible bande passante, à mesure que les règles et les autorisations sont finalisées.
Développements récents du secteur
- Juillet 2026 : l'IN-SPACe a achevé l'évaluation technique de la proposition de Jio visant à déployer environ 1 600 satellites LEO, jugeant l'architecture techniquement solide et capable de coexister avec d'autres constellations. L'évaluation met en évidence le potentiel de Jio à faire évoluer sa capacité LEO sur le marché indien. Ce résultat renforce la position concurrentielle de Jio dans l'infrastructure spatiale souveraine et pourrait influencer la demande en aval pour les services terrestres et la coordination réglementaire.
- Août 2025 : Nelco a signé un accord stratégique avec Eutelsat pour offrir des services de connectivité LEO à travers l'Inde, en s'appuyant sur l'infrastructure d'OneWeb India Communications. Cette collaboration élargit la capacité LEO nationale et offre aux clients entreprises une capacité alternative. Cette initiative renforce le rôle de Nelco dans l'écosystème indien de connectivité satellitaire en évolution et élargit le choix pour les applications sensibles à la bande passante.
- Mars 2025 : Bharti Airtel Limited, Airtel, a annoncé un partenariat avec SpaceX pour apporter l'Internet satellitaire haut débit Starlink à ses clients en Inde, sous réserve des approbations réglementaires. Ce partenariat permet à Airtel de proposer des services Starlink à ses clients une fois les approbations obtenues. Cela accélère la portée du haut débit via satellite et élargit la stratégie multi-constellation d'Airtel.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché est défini comme les revenus générés en Inde par la fourniture de services de communication via satellites et l'infrastructure terrestre associée permettant la connectivité, la diffusion et les liaisons de données pour les utilisateurs commerciaux et gouvernementaux.
Exclusions de périmètre : cette évaluation exclut les activités satellitaires non liées aux communications, telles que la vente de données de charge utile d'observation de la Terre et les services de navigation qui ne fournissent pas principalement de connectivité satcom.
Aperçu de la segmentation
- Par type
- Équipements au sol
- Passerelle
- Terminal à très petite ouverture (VSAT)
- Centre d'opérations réseau (NOC)
- Collecte de nouvelles par satellite (SNG)
- Services
- Services mobiles par satellite (MSS)
- Services fixes par satellite (FSS)
- Services d'observation de la Terre
- Équipements au sol
- Par plateforme
- Portable
- Terrestre
- Maritime
- Aéroporté
- Par bande de fréquence
- Bande L
- Bande S
- Bande C
- Bande X
- Bande Ku
- Bande Ka
- Par vertical d'utilisateur final
- Défense et gouvernement
- Maritime
- Entreprises
- Médias et divertissement
- Agriculture et surveillance environnementale
- Autres verticals d'utilisateurs finaux
- Par région
- Nord de l'Inde
- Ouest de l'Inde
- Sud de l'Inde
- Est et Nord-Est de l'Inde
- Centre de l'Inde
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la base factuelle du marché indien des satcoms, afin que le modèle parte de signaux de demande vérifiables et de contraintes opérationnelles, plutôt que des seules aspirations déclarées des entreprises. Nous nous sommes appuyés sur des références publiques et officielles telles que les notifications de l'antenne Wireless Planning and Coordination, les publications du Telecom Regulatory Authority of India, les notes politiques du Department of Telecommunications, ainsi que les publications de l'Indian Space Research Organization et de l'IN-SPACe, pour comprendre les calendriers relatifs aux licences, au spectre et aux programmes.
Pour convertir ces signaux en données de dimensionnement exploitables, nous avons également examiné des documents tels que les rapports annuels et présentations aux investisseurs, les états financiers audités, ainsi que des articles de presse fiables sur les lancements, les ajouts de capacité et les déploiements de services. Le cas échéant, nous avons utilisé des abonnements payants pour les données financières et de renseignement d'entreprises, des bases de données de brevets, ainsi que des contrôles des importations et exportations au niveau des expéditions d'équipements satcom afin de vérifier la cohérence des tendances de volume. Ces sources documentaires ne sont pas exhaustives, et des références supplémentaires ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la robustesse des hypothèses documentaires et traduire les grandes tendances politiques et de capacité en fourchettes de prix et d'utilisation exploitables. Nous avons échangé avec un ensemble d'opérateurs satellitaires, de fournisseurs de services, d'intégrateurs et de grandes organisations utilisatrices afin de valider la manière dont la bande passante est achetée, les offres de services courantes, ainsi que les facteurs déterminant le taux d'attrition et le renouvellement des contrats.
Pour garantir que la vision de l'Inde ne soit pas biaisée en faveur d'un seul groupe d'acheteurs, la couverture a été équilibrée entre l'usage gouvernemental et de défense, les réseaux VSAT d'entreprise, les liaisons de mobilité, et les charges de travail médiatiques et de diffusion. Les données ont ensuite été réconciliées dans un modèle de marché indien unique afin que la couverture ne surpondère pas un segment en particulier.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 29 % | Dirigeants (CXO) : 12 % |
| Rang intermédiaire : 57 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs plus petits : 14 % | Managers : 47 % |
Dimensionnement et prévision du marché
Le dimensionnement débute par une approche descendante (top-down) où les bassins de demande sont reconstitués à partir de l'utilisation des services satcom spécifiques à l'Inde, des tendances de la base de terminaux actifs et de la disponibilité de la capacité, puis convertis en revenus à l'aide de fourchettes de prix réalistes par catégorie de service. Parallèlement, des contrôles ascendants (bottom-up) sélectifs sont utilisés pour valider les totaux, comme le prix de vente moyen (ASP) échantillonné multiplié par le volume pour les terminaux et équipements VSAT, ainsi que des vérifications auprès des fournisseurs et des canaux de distribution sur l'activité d'installation afin d'ajuster toute surestimation.
Les principales données ayant influencé le modèle comprennent le nombre de sites VSAT et d'entreprise actifs, l'utilisation de la bande passante louée et de la capacité des transpondeurs, l'évolution de la répartition des bandes de fréquence (C, Ku, Ka), l'adoption des services satellitaires à haut débit, et le rythme des autorisations réglementaires et des attributions de spectre susceptibles de conditionner la nouvelle demande. Comme les prix peuvent évoluer rapidement en cas de changement de capacité, nous avons suivi attentivement la progression de l'ASP et l'avons testée avec les retours des entretiens avant de finaliser le scénario de base.
Pour les prévisions, une analyse de scénarios a été utilisée autour d'un cas central, car les résultats à court terme en Inde sont sensibles au calendrier politique, à la disponibilité des constellations et à la rapidité de déploiement en entreprise. Lorsque les séries de données étaient suffisamment stables, un ajustement de tendance simple a été appliqué aux indicateurs de support, et les lacunes dans les données ascendantes ont été traitées à l'aide de taux de pénétration prudents, recoupés avec plusieurs répondants.
Validation des données et cycle de mise à jour
La validation s'effectue à travers plusieurs contrôles afin que les chiffres finaux restent alignés sur le comportement réel du marché. Nous avons comparé les résultats à des signaux indépendants tels que les programmes de connectivité rapportés, les tendances d'importation d'équipements, les ajouts de capacité annoncés et la demande observable issue des principaux cas d'usage des satcoms, puis avons examiné les valeurs aberrantes avant validation finale.
En cas d'écart important, les hypothèses sont réexaminées et les experts concernés sont recontactés, notamment pour les facteurs de tarification, d'utilisation et de conditionnement réglementaire. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, et un examen final préalable à la livraison est réalisé afin que les clients reçoivent la vision la plus récente.
Taille du marché indien des communications par satellite selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour le marché indien des satcoms diffèrent souvent, car les analystes ne comptabilisent pas toujours les mêmes flux de revenus, et parce que le calendrier des déploiements pilotés par les politiques publiques modifie rapidement l'année de référence à court terme. Des différences apparaissent également lorsqu'une estimation s'appuie fortement sur des plans de capacité annoncés, tandis qu'une autre se fonde davantage sur les revenus de services réalisés et l'utilisation contractée.
Les principaux facteurs d'écart sur ce marché résident généralement dans la question de savoir si seuls les revenus des services satcom sont comptabilisés ou si les revenus adjacents liés aux équipements et à l'intégration y sont inclus, dans la manière dont l'évolution des prix des satellites à haut débit est projetée, et dans le fait de savoir si les attentes concernant le direct-à-l'appareil sont considérées comme à court terme ou reportées. Certains chiffres utilisent également un calendrier de conversion des devises plus ancien et ne réévaluent pas les hypothèses après de nouvelles étapes en matière de licences ou de spectre, ce qui peut faire paraître l'année de référence plus petite ou plus grande que ce que le bassin de demande justifie. Cet écart est réduit lorsque l'utilisation et la tarification des services sont revalidées à proximité de la publication, selon l'approche appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,25 milliards USD (2025) | |
| Cabinet de conseil sectoriel A | 2,50 milliards USD (2024) | Utilise une année de référence antérieure et semble mettre l'accent sur les déploiements actuellement réalisés, ce qui peut sous-estimer la croissance portée par le pipeline et la hausse de prix liée aux nouvelles capacités HTS. |
| Quotidien économique B | 2,30 milliards USD (2025) | Souvent rapportée comme une valeur de marché phare liée à des récits médiatiques, avec une transparence limitée sur les lignes de revenus incluses, le calendrier de conversion des devises, et la question de savoir si les réseaux de diffusion et d'entreprise sont systématiquement pris en compte. |
Le tableau montre que l'écart s'explique principalement par le choix de l'année de référence, le périmètre des revenus inclus, et la rapidité avec laquelle la tarification et l'utilisation sont mises à jour après des changements politiques et de capacité. En maintenant le modèle lié à des bassins de demande observables et en revérifiant la tarification et l'utilisation à l'aide de données de terrain, la valeur qui en résulte reste traçable à des variables claires et peut être reproduite selon les mêmes étapes.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des communications par satellite en Inde ?
Il est valorisé à 3,77 milliards USD en 2026 avec des projections atteignant 7,93 milliards USD d'ici 2031.
Quel segment détient la plus grande part du marché des communications par satellite en Inde ?
Les services dominent avec 68,05 % des revenus en 2025, reflétant la préférence pour les solutions de connectivité gérée.
À quelle vitesse la bande Ka croît-elle dans l'espace satcom en Inde ?
La capacité en bande Ka est prévue de progresser à un TCAC de 17,28 % jusqu'en 2031, portée par des satellites à haut débit comme GSAT-20.
Quelle région se développe le plus rapidement en matière de connectivité satellitaire ?
L'est et le nord-est de l'Inde devraient croître à un TCAC de 17,12 %, bénéficiant des projets d'infrastructure frontalière et d'un terrain difficile.
Quel facteur représente le plus grand obstacle en capital pour les nouveaux entrants ?
Le CAPEX élevé pour les passerelles et les VSAT, aggravé par les redevances d'utilisation du spectre, allonge les délais de retour sur investissement et limite l'entrée des petits opérateurs.
Comment les opérateurs de télécommunications intègrent-ils les services satellitaires ?
Des entreprises comme Bharti Airtel et Jio s'associent à Starlink et OneWeb pour intégrer la capacité GEO et LEO dans leurs portefeuilles de sans-fil fixe et de fibre.
Dernière mise à jour de la page le:


