
Taille et parts du marché indien du verre plat
Analyse du marché indien du verre plat par Mordor Intelligence
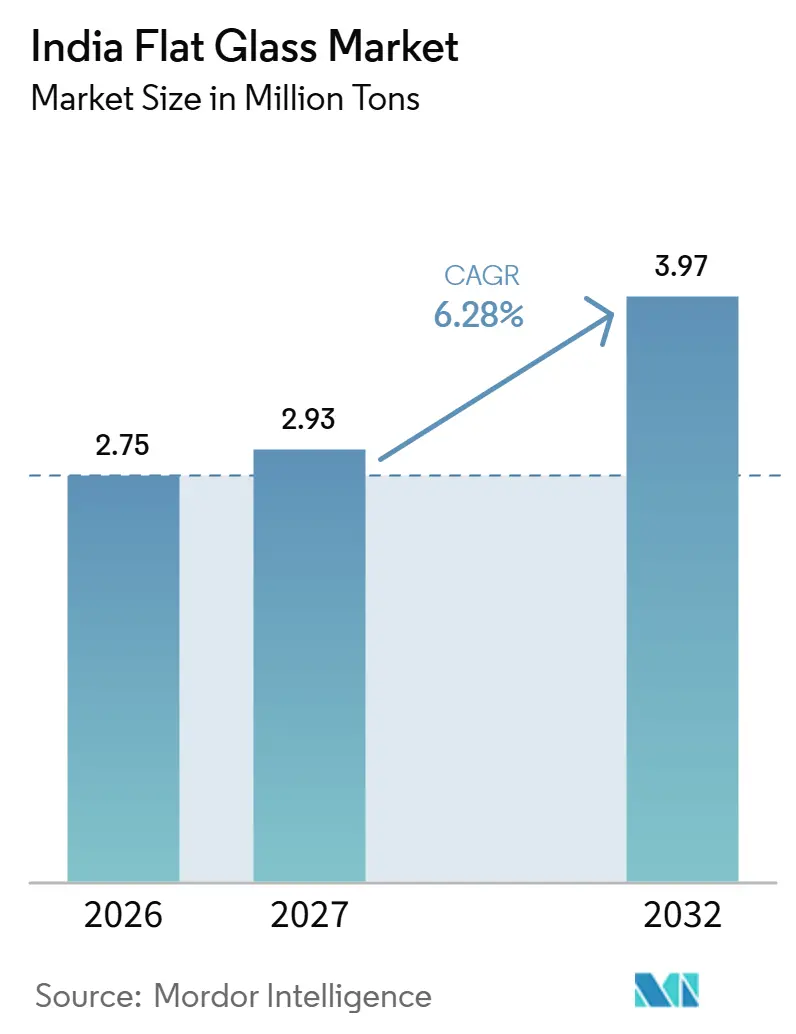
La taille du marché du verre plat en Inde devrait augmenter de 2,75 millions de tonnes en 2026 à 2,93 millions de tonnes en 2027 et atteindre 3,97 millions de tonnes d'ici 2032, avec un CAGR de 6,28 % sur la période 2027-2032.
En Inde, la construction et la production de véhicules génèrent de l'activité pour les fournisseurs de verre, tandis que les exigences de performance en matière de vitrage rendent les capacités de transformation et de livraison plus importantes sur le plan commercial. Les réponses concurrentielles combinent des ajouts planifiés de verre flotté avec des portefeuilles spécifiques aux applications. Le conflit au Moyen-Orient qui a suivi les frappes conjointes des États-Unis et d'Israël en Iran en février 2026 a perturbé les chaînes d'approvisionnement et a contribué à un retard dans le calendrier de mise en service d'une expansion annoncée de four de verre solaire. L'exposition aux coûts des intrants et les obligations de conformité contraignent également la facilité avec laquelle les investissements annoncés peuvent devenir une production rentable. Les fournisseurs capables de relier une production fiable de feuilles de verre à une transformation adaptée et à une exécution de projet sont donc mieux positionnés pour saisir la croissance sans dépendre uniquement de l'échelle des fours.
Principaux enseignements du rapport
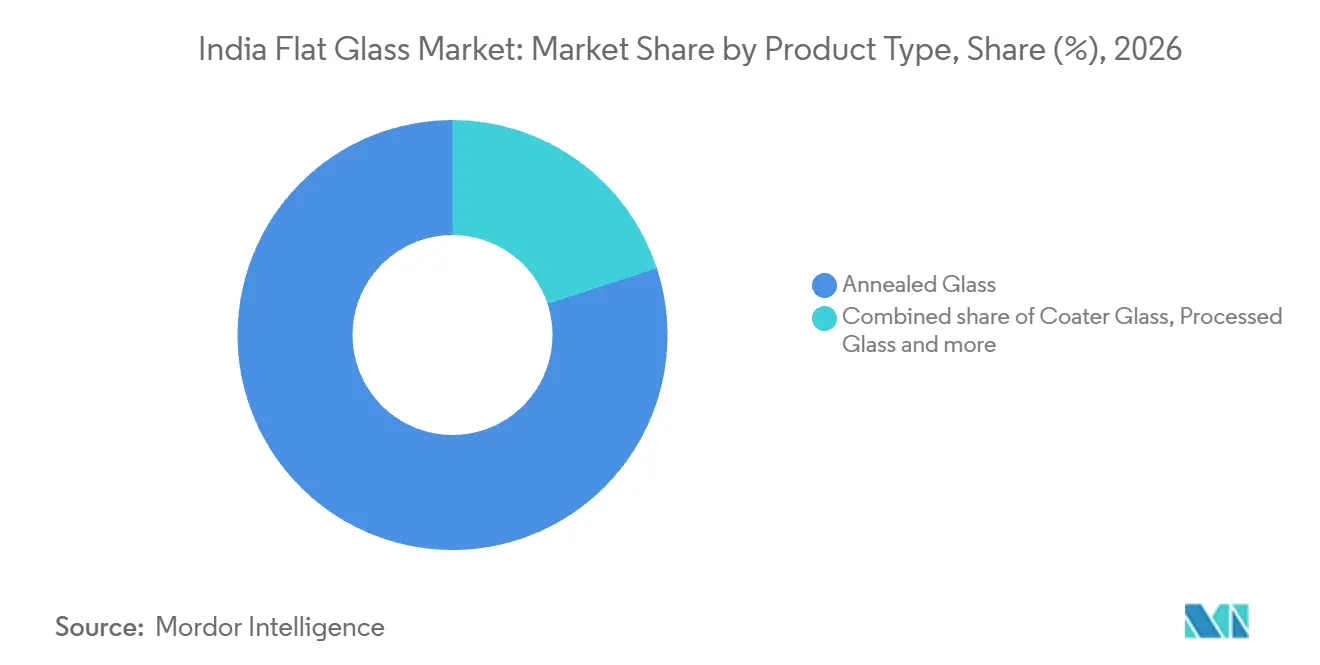
- Par type de produit, le verre recuit a dominé avec une part de marché de 80,02 % du marché du verre plat en Inde en 2026, et le verre transformé devrait être le segment à la croissance la plus rapide avec un CAGR de 6,8 % sur la période 2027-2032.
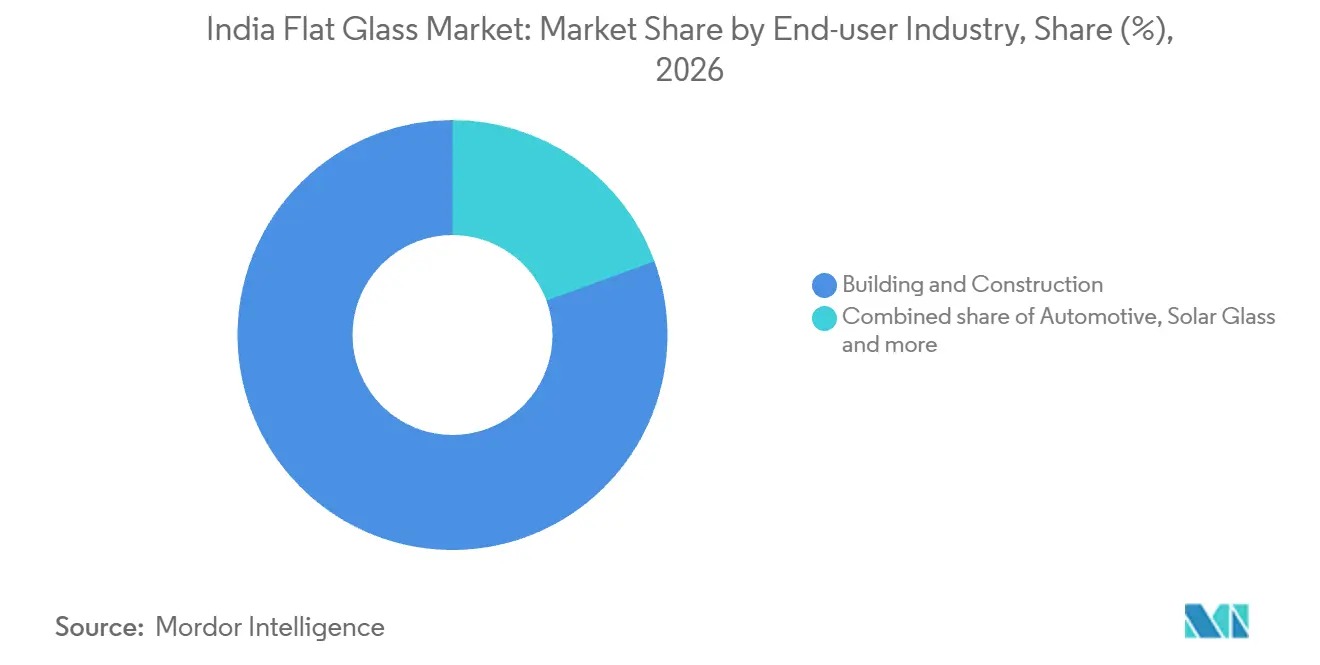
- Le bâtiment et la construction ont dominé la demande des utilisateurs finaux avec une part de 80,57 % de la taille du marché du verre plat en Inde en 2026, tandis que le verre solaire devrait connaître la croissance la plus rapide avec un CAGR de 8,3 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des infrastructures urbaines et dynamique des villes intelligentes | +5% | Gujarat, Maharashtra, Tamil Nadu, Rajasthan et Uttar Pradesh | Moyen terme (2 à 4 ans) |
| Demande de vitrage automobile liée à la hausse de la production de véhicules | +0.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Objectifs nationaux de photovoltaïque solaire stimulant la capacité de production de verre solaire | +1.4% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| La construction de centres de données stimule la demande de verre de façade haute performance | +0.5% | Mumbai, Chennai et Noida | Moyen terme (2 à 4 ans) |
| Les dispositifs PLI pour l'électronique propulsent le verre d'affichage spécialisé | +0.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des infrastructures urbaines et dynamique des Villes Intelligentes
Les autorisations de logements urbains prolongent le pipeline de construction susceptible de générer une demande en fenêtres. Le 6 août 2026, le ministère du Logement et des Affaires urbaines a accordé plus de 209 000 logements urbains à des familles économiquement défavorisées dans le cadre du programme Pradhan Mantri Awas Yojana Urban 2.0.[1] Les autorisations couvraient 16 États et Territoires de l'Union. Par ailleurs, 7 790 projets de la Mission Villes Intelligentes avaient été achevés au 31 mars 2026, à la suite de la clôture de la mission en mars 2025. Les autorisations accordées dans de nombreuses juridictions peuvent répartir la demande potentielle en vitrage résidentiel sur l'ensemble des programmes de construction locaux. Étant donné que plus de 209 000 logements ont été autorisés, les fournisseurs peuvent considérer ces autorisations comme un signal de pipeline, les commandes de vitrage dépendant de l'avancement des travaux de construction.
Demande de vitrage automobile liée à la hausse de la production de véhicules
La croissance de la production de véhicules élargit le volume de travail pour les fournisseurs de vitrage tout en faisant de la livraison sur la chaîne de montage une capacité concurrentielle plus importante. La production de véhicules particuliers en Inde est passée de 5,06 millions d'unités en exercice 2024-25 à 5,54 millions en exercice 2025-26. Au parc fournisseurs de Kharkhoda de Maruti Suzuki India Limited, l'unité d'assemblage sur site d'Asahi India Glass Limited a commencé à fonctionner en exercice 2024-25 et a continué à monter en puissance en exercice 2025-26. L'unité a utilisé des technologies numériques pour soutenir la cohérence de la qualité, la productivité et un approvisionnement juste-à-temps plus rapide vers les chaînes de montage des équipementiers. Cet avantage est lié au parc fournisseurs de Maruti Suzuki, de sorte que la croissance ailleurs au sein du total de 5,54 millions d'unités ne se traduit pas automatiquement par des commandes pour l'unité de Kharkhoda.
Objectifs nationaux en matière de photovoltaïque solaire stimulant les capacités de production de verre solaire
Le déploiement solaire offre aux producteurs de verre un horizon de demande qui s'étend au-delà des commandes individuelles de modules. L'objectif de capacité solaire installée de l'Inde est de 280 GW d'ici 2030. Le pays a ajouté un record de 44,61 GW en exercice 2025-26, contre 23,83 GW en exercice 2024-25, dépassant l'objectif annuel de 34 GW. Les 106 GW installés en mars 2025 laissaient environ 174 GW à ajouter pour atteindre l'objectif 2030. Pour les producteurs de verre, cet écart par rapport à l'objectif et les ajouts annuels supérieurs à l'objectif soutiennent une expansion liée à une demande soutenue de modules solaires plutôt qu'à la dépendance à une seule année record.
La construction de centres de données stimule la demande de verre de façade haute performance
La construction de centres de données crée une opportunité sélective pour les fournisseurs de façades dont le verre peut contribuer à contrôler les apports de chaleur solaire. L'Inde a ajouté 85 MW de capacité de centres de données au premier semestre 2026, selon JLL. En avril 2025, Krishna Buildestates avait achevé le centre de données Trillium de Sify via AUHIL à Noida, avec du verre hautement réfléchissant et résistant aux UV sur un côté de la façade. Cette application relie la performance du vitrage à la charge thermique d'un bâtiment à forte consommation d'énergie, conférant aux spécifications extérieures un rôle commercial au-delà de l'esthétique. La façade unilatérale rend l'opportunité dépendante de la conception extérieure de chaque bâtiment, de sorte que les fournisseurs ont besoin d'un accès aux spécifications pour convertir l'expansion des centres de données en commandes de verre réfléchissant.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du carbonate de soude et du gaz naturel | -0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Normes d'émissions strictes augmentant les coûts de conformité | -0.6% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Coûts élevés de fret entrant pour le verre flotté lourd entre les régions | -0.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de la soude et du gaz naturel
L'exposition aux prix des intrants peut affaiblir la capacité des producteurs de verre à répondre à une demande supplémentaire sans sacrifier la rentabilité. L'évaluation de CARE Ratings de mars 2026 a identifié la soude, le calcin, le sable de silice, le combustible et l'énergie comme une charge de coût combinée substantielle pour le groupe Gopal. L'évaluation a averti que des augmentations significatives de ces coûts d'intrants pourraient peser sur la rentabilité du groupe. Pour la production de verre imprimé et de verre solaire, cette exposition crée un choix entre l'absorption de coûts plus élevés et leur répercussion dans des devis qui peuvent rendre les projets en aval plus coûteux. En mars 2026, le groupe optimisait son mix de combustibles en fonction des prix et de la disponibilité du gaz naturel liquéfié, du fioul lourd et de l'électricité. Les coûts de la soude, du calcin et du sable de silice échappent à cette flexibilité, de sorte que des prix d'intrants plus élevés peuvent réduire la marge disponible pour l'expansion.
Des normes d'émission strictes augmentant les coûts de conformité
Les obligations d'émission des fours font des contrôles environnementaux une composante de la décision de capacité pour les producteurs de verre plat. Les règles indiennes de 2018 fixent des limites de SO2 à 500 mg/Nm3 pour la combustion au gaz naturel et à 1 500 mg/Nm3 pour les autres combustibles, ainsi qu'une limite de NOx à 1 000 mg/Nm3.[2] Les usines verrières doivent également respecter le critère de hauteur de cheminée prescrit. Ces exigences contraignent le choix du système de combustion et des contrôles de pollution, de sorte qu'un devis de combustible plus bas seul ne peut pas déterminer l'économie d'une production supplémentaire. En exercice 2025-26, Asahi India Glass Limited a continué à exploiter des brûleurs à faible émission de NOx, des contrôles de combustion automatisés, des précipitateurs électrostatiques et des filtres à manches sur ses cheminées de verre flotté. Les producteurs envisageant une expansion doivent donc intégrer la performance environnementale aux côtés de la production des fours, laissant une charge de contrôle environnemental dans le projet même lorsque la demande est forte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
leadership en volume et marge de progression dans la transformationLe verre recuit représentait une part de 80,02 % de la taille du marché du verre plat en Inde en 2026. Asahi India Glass Limited a déclaré une capacité installée de verre flotté de 2 150 tonnes métriques par jour sur l'ensemble de son réseau en exercice 2025-26. Les feuilles flottées sont refroidies par recuisson dans un tunnel de recuisson et peuvent être directement intégrées dans des fenêtres et des façades ou subir une transformation ultérieure. Pour les acheteurs de feuilles de base, cette combinaison offre un accès à une base de production opérationnelle tout en laissant la finition spécialisée à une étape de conversion ultérieure.
Le verre transformé devrait être le segment à la croissance la plus rapide, avec un CAGR de 6,8 % sur la période 2027-2032. Sejal Glass a déclaré une capacité de production annuelle de 1,07 million de mètres carrés et un taux d'utilisation de 64 % dans son installation de transformation de Taloja, Maharashtra, en exercice 2025-26. Taloja a contribué à la présence de Sejal dans les segments de verre haut de gamme et à forte intensité technologique. La capacité inutilisée à Taloja pourrait accueillir des commandes de transformation haut de gamme supplémentaires via les actifs existants, rendant la conversion de spécifications spécialisées en travaux plus déterminante qu'un nouvel ajout de capacité.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Par secteur d'utilisation finale :
échelle de la construction et expansion de l'offre de verre solaireLe bâtiment et la construction représentaient une part de marché de 80,57 % du marché du verre plat en Inde en 2026. En septembre 2026, PMAY-U et PMAY-U 2.0 avaient autorisé plus de 12,5 millions de logements urbains et achevé et livré plus de 10 millions. Cette échelle cumulée du programme donne à la construction une large base d'activité de logement, avec des projets autorisés supplémentaires contribuant au fur et à mesure de l'avancement des travaux. JLL a signalé 293 079 lancements résidentiels en 2025, en baisse de 3 % par rapport à 2024, tandis que la part du logement haut de gamme dans les lancements résidentiels est passée de 57 % en 2023 à 70 % en 2025. Le glissement vers le haut de gamme modifie les projets résidentiels que les fournisseurs de vitrage peuvent cibler, tandis que l'avancement des travaux sur les logements autorisés détermine quand le pipeline public peut se transformer en commandes.
Le verre solaire devrait être le segment à la croissance la plus rapide, avec un CAGR de 8,3 % sur la période 2027-2032. Le volume des ventes autonomes de Borosil Renewables était supérieur de 8 % en glissement annuel au trimestre clos le 30 juin 2026. En septembre 2026, la société prévoyait 600 tonnes métriques par jour provenant de 2 nouveaux fours à Bharuch, Gujarat, d'ici fin mars 2027. Les fours, chacun d'une capacité de 300 tonnes métriques par jour, porteraient la capacité installée de verre solaire de 1 000 à 1 600 tonnes métriques par jour. Les fabricants de modules pourraient bénéficier d'une capacité d'approvisionnement supplémentaire grâce à la base d'expédition croissante du producteur et à l'expansion planifiée, la nouvelle production devenant disponible commercialement après la mise en service.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
La géographie manufacturière de l'Inde combine de larges portefeuilles de produits avec des sites dédiés à des applications verrières particulières. Gujarat Guardian Limited, une coentreprise entre Guardian Industries et Modi Rubber Limited, fabrique du verre flotté, revêtu et miroir à Ankleshwar pour des usages commerciaux et résidentiels extérieurs, architecturaux intérieurs et automobiles. L'empreinte d'Asahi India Glass Limited en exercice 2025-26 comprenait une installation de verre automobile à Patan, Gujarat. Pour les fournisseurs basés au Gujarat, cette combinaison offre des débouchés vers les acheteurs architecturaux et automobiles, soutenant des relations clients spécialisées au sein d'une base manufacturière établie.
Les acquisitions dans la transformation du verre créent une voie distincte pour élargir les capacités régionales, car un producteur peut étendre son empreinte opérationnelle via des usines spécialisées existantes. En avril 2025, Sejal Glass a acquis les installations de Glasstech à Taloja, Maharashtra, et à Erode, Tamil Nadu, et les a intégrées au cours de l'exercice 2025-26. La société a indiqué que l'intégration avait renforcé ses capacités de transformation spécialisées et sa capacité à répondre à des exigences clients plus larges dans les catégories de verre à valeur ajoutée. Une acquisition reliant des sites de transformation occidentaux et méridionaux peut élargir la portée clientèle d'un fournisseur grâce à l'intégration, sans que chaque expansion régionale ne nécessite une nouvelle ligne de verre flotté.
L'expansion du verre primaire au Rajasthan contraste avec la transformation axée sur les applications autour de Pune et l'empreinte manufacturière nordique établie. Asahi India Glass Limited a mis en service sa troisième installation de verre flotté à Soniyana, Rajasthan, au cours de l'exercice 2025-26.[3] Emerge Glass fabrique également du verre en feuilles pour des applications domestiques et de fenêtres dans son usine du Rajasthan. L'empreinte manufacturière du nord de l'Inde comprenait les sites d'Asahi India Glass Limited à Bawal, Haryana, et à Roorkee, Uttarakhand, en exercice 2025-26, tandis que Paisa Fund Glass Works transforme du verre plat trempé pour des usages automobiles, de fenêtres ferroviaires et d'appareils électroménagers dans le district de Pune. Les feuilles supplémentaires provenant du Rajasthan peuvent créer des travaux de transformation en aval, tandis que la gamme d'applications de Pune offre aux transformateurs des débouchés vers les acheteurs du secteur automobile, ferroviaire et des appareils électroménagers.
Cadre réglementaire et perspectives
Cette comparaison de juridictions sélectionnées évalue un fabricant national de verre plat avec une production alimentée au fioul ou au gaz en Inde et au Maharashtra. Les règles nationales combinent des contrôles des émissions des fours et des émissions fugitives avec une autorité conditionnelle accordée aux conseils de contrôle de la pollution pour prescrire des normes plus strictes en fonction des conditions environnementales locales. Le Maharashtra Pollution Control Board (MPCB) classe la fabrication de verre alimentée au fioul ou au gaz, le revêtement de verre spécifié, la fabrication de miroirs à partir de verre en feuilles, et l'impression ou la gravure du verre à l'acide fluorhydrique comme activités de catégorie Orange. La catégorie de processus applicable est importante en plus de la localisation, faisant de la méthode de production un élément central de la manière dont le cadre d'autorisation de l'État est appliqué.
Tableau réglementaire
| Facteur de décision | Inde | Maharashtra |
|---|---|---|
| Autorité principale | Conseils d'État de contrôle de la pollution et comités de contrôle de la pollution | Maharashtra Pollution Control Board |
| Instruments clés ou orientations | Règles de protection de l'environnement ; directives d'autorisation modifiées annoncées en janvier 2026 | Classification Orange pour les activités verrières répertoriées ; circulaire de traitement des autorisations de février 2026 |
| Effet commercial | Contrôles des émissions ; la simplification des autorisations annoncée maintient les inspections et l'annulation en cas de violations | Autorisation préalable à l'établissement et à l'exploitation après les contrôles requis ; délais de traitement révisés |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Assouplissement |
| Source: Mordor Intelligence | ||
L'Inde mérite la note Moyenne car la simplification annoncée des autorisations coexiste avec des contrôles d'émissions applicables et un pouvoir discrétionnaire local. Son orientation Assouplissement reflète les amendements du 28 janvier 2026 permettant des autorisations consolidées et des consentements d'exploitation valables jusqu'à annulation, tandis que les inspections périodiques et l'annulation en cas de violations se poursuivent. Le Maharashtra mérite la note Moyenne car les activités verrières répertoriées relèvent du cadre Orange et les opérateurs concernés ont besoin d'autorisations d'établissement et d'exploitation. L'orientation Assouplissement de l'État repose sur l'instruction du MPCB du 26 février 2026 de suivre des délais de traitement révisés, ce qui peut améliorer la prévisibilité administrative tout en maintenant les obligations de contrôle substantielles en place.
Étapes de la chaîne de valeur
La chaîne de valeur compare la production de verre flotté, le stockage et la transformation à travers le produit vendu et la contrainte que chaque fournisseur doit gérer. Gold Plus Group fabrique du verre flotté, transforme du verre et distribue des produits flottés et à valeur ajoutée à travers l'Inde. Bhandari Glass Company opère selon un modèle commercial différent en tant que stockiste et importateur approvisionnant les clients de détail et de gros, séparant les revenus de distribution du rôle de fabrication.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production de verre flotté | Fabricants de verre tels qu'Asahi India Glass Limited, Gold Plus Group | Ventes de verre flotté | Calendrier de capacité par rapport aux besoins en aval | Aligner les engagements de production avec les débouchés en aval |
| Stockage et distribution | Stockistes et importateurs de verre tels que Bhandari Glass Company | Revente de verre stocké et importé | Disponibilité des feuilles dans les différents sites clients | Coordonner les allocations des producteurs avec le stockage régional |
| Transformation du verre | Transformateurs de verre tels que Gold Plus Group | Ventes de verre transformé | Inadéquation du mix de transformation avec les spécifications commandées | Adapter les calendriers de transformation aux exigences des applications |
| Source: Mordor Intelligence | ||||
L'intégration peut conserver les revenus des feuilles primaires et des produits transformés au sein d'un même fournisseur, tandis qu'un stockiste tire ses revenus de la distribution. Cette distinction donne aux transformateurs une priorité de résilience différente de celle des producteurs, car des feuilles supplémentaires créent de la valeur en aval lorsqu'elles peuvent être transformées pour l'application requise. Une chaîne plus solide nécessite donc un débit de transformation utilisable en plus de l'investissement dans les fours, permettant aux ajouts de production d'atteindre les applications finales au lieu de s'accumuler au stade de la distribution.
Paysage concurrentiel
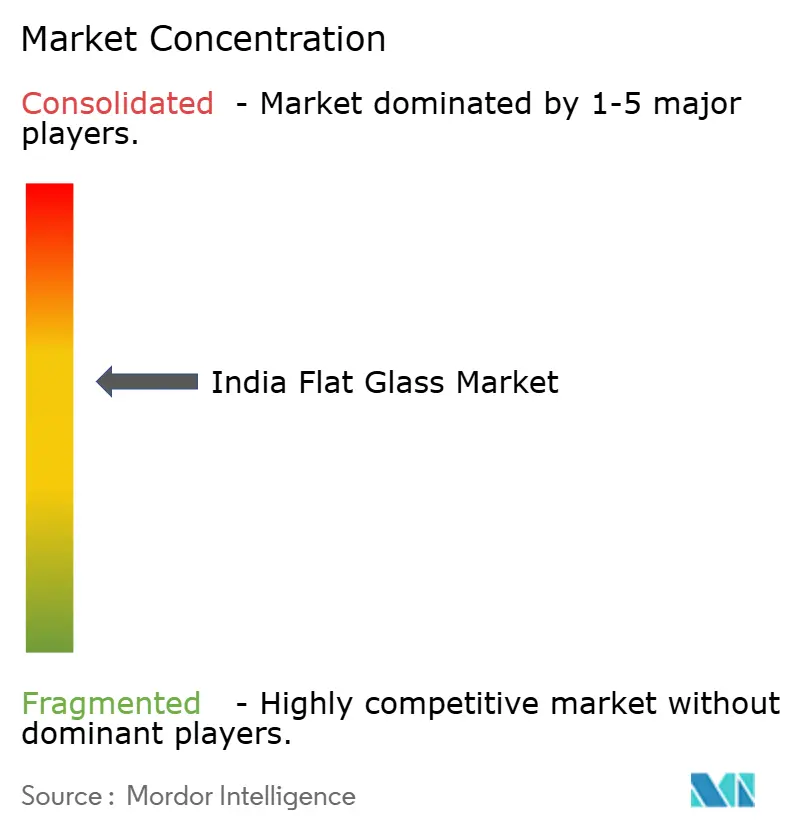
La fabrication est modérément concentrée autour de Saint-Gobain, Asahi India Glass Limited, Borosil Renewables, Gold Plus Group et Guardian Industries Holdings, avec une différenciation par gamme de produits et capacité de transformation. Saint-Gobain et Asahi India Glass Limited sont en concurrence dans le verre flotté. Borosil Renewables est spécialisé dans le verre solaire, tandis que l'usine de Gold Plus Group à Kanagala, Karnataka, propose du verre clair, teinté, dépoli, miroir et solaire. Gujarat Guardian Limited est la coentreprise entre Guardian Industries et Modi Rubber Limited. La concurrence varie donc selon les applications, la spécialisation dans le verre solaire et les portefeuilles de verre flotté plus larges créant des bases différentes pour le choix des acheteurs.
En août 2025, Saint-Gobain avait commencé la construction de sa 7e ligne de verre flotté à Oragadam, Chennai, avec une capacité planifiée de 1 000 tonnes métriques par jour. Le projet concentre un incrément d'offre planifié important sur un seul site de fabrication. Étant donné que l'annonce lie la ligne au verre à haute valeur ajoutée pour le marché de la construction, son effet sur l'approvisionnement pour cette application ne devient visible qu'après la mise en service.
En mai 2026, Gujarat Guardian Limited a posé la première pierre à Ankleshwar d'une deuxième ligne de flotté conçue pour ajouter 1 000 tonnes métriques par jour, avec une achèvement prévu d'ici mi-2028, sous réserve des délais du projet. La conception prévue à combustion air-gaz économe en énergie ajouterait une technologie d'exploitation à sa proposition concurrentielle. L'éligibilité des produits ajoute une exigence distincte pour le verre plat transparent couvert. Depuis le 1er avril 2022, le verre plat transparent couvert doit satisfaire à la norme IS 2835:1987 et porter la Marque Standard dans le cadre du régime de licence I du Bureau of Indian Standards, à l'exclusion des marchandises destinées à l'exportation. La ligne planifiée n'ajouterait de l'offre qu'après son achèvement, qui restait soumis aux délais du projet.
Leaders du secteur indien du verre plat
-
Saint-Gobain
-
Asahi India Glass Limited
-
Borosil Renewables
-
Gold Plus Group
-
Guardian Industries Holdings
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Verre Plat en Inde Entreprises couvertes dans ce rapport
- Asahi India Glass Limited
- Borosil Renewables
- Emerge Glass
- FUSO
- Gold Plus Group
- Guardian Industries Holdings
- Hindusthan National Glass & Industries Limited
- Hi-Tech glass Industries
- Nippon Sheet Glass Co., Ltd.
- Saint-Gobain
- SCHOTT
- Şişecam
Opportunités clés pour les acteurs du marché
Les opportunités comparent les voies d'accès aux acheteurs dans la construction commerciale, la fabrication de véhicules et le développement de centres de données, avec l'approvisionnement en verre lié aux exigences de chaque application. En juin 2025, le ministère de l'Énergie a signalé l'adoption par le Kerala du Code de conservation de l'énergie et de durabilité des bâtiments de 2024. Les règles couvrent les bâtiments commerciaux avec au moins 100 kW de charge connectée ou au moins 120 kVA de demande contractuelle et incluent l'enveloppe du bâtiment. Cette transition crée une raison pour les fournisseurs de verre de s'engager auprès des projets de construction éligibles lors de la conception, lorsque les options de vitrage peuvent être évaluées dans le cadre des objectifs de performance du bâtiment.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Vitrage pour les projets éligibles au code énergétique au Kerala | Adoption du code d'État signalée en juin 2025 | Architectes et promoteurs de nouveaux bâtiments éligibles | Associer l'approvisionnement en verre à un soutien à la conception de performance énergétique spécifique au projet | Démontrer la contribution du vitrage proposé à la performance globale du bâtiment | Asahi India Glass Limited et fabricants de verre architectural |
| Vitrage pour les futurs programmes de véhicules et les montées en cadence de production | Maruti Suzuki a démarré la production commerciale à l'usine D de Hansalpur en juillet 2026 | Fabricants de véhicules développant des programmes ultérieurs | Développer des offres de vitrage spécifiques aux programmes et des capacités de livraison sur chaîne de montage | Positions établies de fournisseur de verre pour voitures particulières | Asahi India Glass Limited |
| Rôles de vitrage au stade de la conception dans les développements ultérieurs de centres de données | La divulgation de la Société Financière Internationale de juin 2026 a identifié 5 centres avec 105 MW de capacité en construction dans le portefeuille indien de 21 centres de NTT Global Data Centers & Cloud Infrastructure India Private Limited | Promoteurs et équipes de façades concevant des campus ultérieurs | Rechercher des rôles d'approvisionnement au stade de la conception pour les éléments extérieurs vitrés | Accès aux spécifications de façade et aux lots de livraison | Asahi India Glass Limited et fabricants de verre architectural |
| Source: Mordor Intelligence | |||||
Les propriétaires concernés doivent faire appel à des auditeurs énergétiques de bâtiments accrédités lors du développement de la conception et de l'installation des mesures de conservation de l'énergie. Le portefeuille architectural d'Asahi India Glass Limited offre une voie fournisseur vers les architectes, les promoteurs et les fabricants. La conformité prescriptive suit les exigences obligatoires et prescriptives du Code, tandis que la conformité globale du bâtiment maintient les mesures obligatoires et exige un indice de performance énergétique ne dépassant pas la référence standard. Dans le cadre de la voie de conformité globale du bâtiment, le vitrage est une variable d'enveloppe qu'une équipe de projet peut ajuster, favorisant les fournisseurs capables de quantifier son effet sur l'indice de performance énergétique.
Développements industriels récents dans Marché du Verre Plat en Inde
- Septembre 2026 : Borosil Renewables a approuvé un objectif de mise en service révisé à fin mars 2027 pour son expansion de verre solaire à Bharuch, Gujarat, qui ajouterait 600 tonnes métriques par jour via 2 fours de 300 tonnes métriques par jour chacun. Cet objectif remplace le calendrier initial de décembre 2026.
- Mai 2026 : Gujarat Guardian Limited, coentreprise entre Guardian Industries et Modi Rubber Limited, a posé la première pierre d'une deuxième ligne de verre flotté et d'un revêteur humide à Ankleshwar, Gujarat. La ligne de flotté était conçue pour ajouter 1 000 tonnes métriques par jour une fois opérationnelle, avec un achèvement du projet prévu d'ici mi-2028, sous réserve des délais du projet.
Marché du Verre Plat en Inde Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du verre plat en Inde mesure les tonnes annuelles de verre plat produit en Inde ou importé et disponible pour la consommation intérieure. Il couvre cette offre par forme de produit et par secteur d'utilisation finale.
Exclusions du périmètre : Les emballages et contenants en verre, la fibre de verre, la verrerie de laboratoire, les articles en verre décoratif non vendus comme verre plat, et le verre plat produit en Inde pour l'exportation sont exclus.
Aperçu de la segmentation
- Par type de produit
- Verre recuit
- Verre revêtu
- Verre traité
- Verre miroir
- Verre imprimé
- Par secteur d'utilisation finale
- Bâtiment et construction
- Automobile
- Verre solaire
- Autres secteurs d'utilisation finale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire utiliserait des sources publiques telles que l'Annuaire des minéraux indiens du Bureau indien des mines pour les définitions sectorielles et les indicateurs industriels disponibles, les mises à jour du ministère des Énergies nouvelles et renouvelables publiées via le Bureau d'information de la presse pour le déploiement solaire, les données de la Société des fabricants indiens d'automobiles reproduites par le ministère des Industries lourdes pour la production de véhicules, et les règles du ministère de l'Environnement, des Forêts et du Changement climatique pour les émissions des fours verriers. Ces sources fournissent un contexte indépendant en matière de demande, de produits et d'exploitation pour l'Inde et aident les analystes à distinguer le verre plat des autres produits verriers et des équipements solaires.
Les dépôts de sociétés cotées tels que le rapport annuel d'Asahi India Glass Limited et les documents destinés aux investisseurs peuvent ajouter des informations sur les usines, les capacités, les produits et l'utilisation, tandis que la presse économique nationale réputée peut recouper les développements politiques et industriels datés avec les avis officiels. Les sources nommées ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Le travail de terrain en Inde comprendrait des producteurs et transformateurs de verre, des importateurs et distributeurs, des acheteurs dans la construction et l'automobile, et des participants à la chaîne d'approvisionnement du verre solaire et des modules, avec des cadres supérieurs, des responsables fonctionnels et des managers discutant des capacités, du mix de produits, des flux commerciaux et de la demande. Les réponses aux entretiens et aux enquêtes testeraient les hypothèses des sources secondaires au niveau des variables, tandis que les lacunes dans les données seraient comblées par des relances ciblées et une triangulation des indicateurs d'entreprises, de commerce et d'utilisateurs finaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux et assimilés : 16 % | |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 24 % | Managers : 49 % |
Dimensionnement du marché et prévisions
Un modèle de volume annuel descendant estimerait le parc national de verre plat en Inde en combinant la production intérieure disponible pour les acheteurs locaux avec les importations et en déduisant les exportations, puis vérifierait le total obtenu avec des agrégations sélectives de producteurs et de canaux. La capacité installée et mise en service de flotté et de transformation, l'utilisation et la production, les quantités d'importation et d'exportation de verre plat, l'activité de construction, la production de véhicules et les installations solaires indiqueraient les évolutions de l'offre et de la demande par application, tandis que les parts de segments seraient construites à partir de la production de produits déclarée, des portefeuilles d'entreprises, des données de canaux et de l'utilisation par les acheteurs dans les groupes de produits et d'utilisateurs finaux retenus. L'analyse de scénarios projetterait la période de prévision en faisant varier les dates de démarrage des capacités, l'utilisation, les flux commerciaux et les signaux de demande, avec des indicateurs de construction, d'automobile et de solaire fournissant des trajectoires spécifiques aux applications plutôt qu'une hypothèse de croissance unique. Les analystes utiliseraient des agrégations de fournisseurs ou des vérifications de canaux lorsqu'elles sont disponibles, réconcilieraient leurs écarts avec le total descendant et documenteraient les différences non résolues plutôt que de les forcer dans les parts de segments. Lorsqu'une donnée est manquante ou incohérente, les analystes testeraient une plage raisonnable par rapport aux informations des entreprises et aux indicateurs commerciaux ou d'utilisateurs finaux, tandis que les répondants du secteur vérifieraient si les perspectives au niveau des variables correspondent aux conditions d'exploitation.
Validation des données et cycle de mise à jour
Les analystes triangulariseraient les données de production et d'import-export avec les informations des entreprises et les indicateurs indépendants de construction, de véhicules et de solaire, examineraient les mouvements inhabituels d'une année à l'autre ou d'une source à l'autre, et réconcilieraient chaque anomalie avant validation finale par des vérifications des unités, des années, de la couverture et des transferts de traitement en double. Si les données sont contradictoires sur les démarrages de capacité, l'utilisation, le traitement des échanges commerciaux ou une utilisation finale majeure, les analystes recontacteraient les répondants ou fournisseurs de données concernés. La série serait actualisée annuellement, mise à jour plus tôt après des événements importants de capacité, de commerce ou de politique, et ferait l'objet d'une nouvelle révision avant livraison.
Taille du marché du verre plat en Inde selon Mordor Intelligence comparée à d'autres estimations publiées
Le marché du verre plat en Inde mesure les tonnes annuelles de verre plat produit en Inde ou importé et disponible pour la consommation intérieure. L'analyse de scénarios projetterait la période de prévision en faisant varier les dates de démarrage des capacités, l'utilisation, les flux commerciaux et les signaux de demande, avec des indicateurs de construction, d'automobile et de solaire fournissant des trajectoires spécifiques aux applications plutôt qu'une hypothèse de croissance unique.
Les principaux facteurs d'écart sont traités par une frontière de transaction cohérente, des données d'entrée de demande spécifiques au marché et des recoupements tout au long de l'étude. Les analystes triangulariseraient les données de production et d'import-export avec les informations des entreprises et les indicateurs indépendants de construction, de véhicules et de solaire, examineraient les mouvements inhabituels d'une année à l'autre ou d'une source à l'autre, et réconcilieraient chaque anomalie avant validation finale par des vérifications des unités, des années, de la couverture et des transferts de traitement en double.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,93 millions de tonnes (2027) | |
| Éditeur commercial A d'études de marché | 4,15 milliards USD (2026) | Estimation du verre plat indien basée sur la valeur. Cette étude rapporte le volume physique, de sorte que le chiffre d'affaires monétaire n'est pas traité comme une comparaison en tonnage. |
| Éditeur commercial B d'études de marché | 7,113 milliards USD (2023) | Estimation nationale plus ancienne basée sur la valeur. Base de mesure et période différentes de la série en volume physique ; aucune comparaison en pourcentage directe n'est indiquée. |
Mordor Intelligence lie l'estimation au périmètre défini de l'étude et au modèle de demande. Les analystes triangulariseraient les données de production et d'import-export avec les informations des entreprises et les indicateurs indépendants de construction, de véhicules et de solaire, examineraient les mouvements inhabituels d'une année à l'autre ou d'une source à l'autre, et réconcilieraient chaque anomalie avant validation finale par des vérifications des unités, des années, de la couverture et des transferts de traitement en double.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché du verre plat en Inde ?
La taille devrait augmenter de 2,93 millions de tonnes en 2027 à 3,97 millions de tonnes d'ici 2032, avec un CAGR de 6,28 % sur la période 2027-2032.
Quels sont les moteurs de la demande de verre plat en Inde ?
Les autorisations de logements urbains et le déploiement solaire soutiennent la demande. Plus de 209 000 logements urbains ont été autorisés en août 2026, et l'Inde a ajouté 44,61 GW de capacité solaire en exercice 2025-26.
Quel type de produit en verre plat est dominant en Inde ?
Le verre recuit représentait 80,02 % du volume de verre plat indien en 2026.
Quelles entreprises sont les principaux fournisseurs de verre plat en Inde ?
Les principaux fournisseurs comprennent Saint-Gobain, Asahi India Glass Limited, Borosil Renewables, Gold Plus Group et Guardian Industries Holdings.
Qu'est-ce qui pourrait contraindre les perspectives de capacité du verre plat en Inde ?
L'exposition aux coûts des intrants peut peser sur les producteurs, tandis que les règles indiennes de 2018 sur les fours verriers créent des obligations de conformité en matière d'émissions.
Comment l'offre de verre plat varie-t-elle selon les régions de l'Inde ?
Le Gujarat combine la fabrication de verre architectural et automobile, tandis qu'Asahi India Glass Limited a mis en service son installation de Soniyana au Rajasthan au cours de l'exercice 2025-26.