
Taille et part du marché de l'informatique en nuage en Inde
Analyse du marché de l'informatique en nuage en Inde par Mordor Intelligence
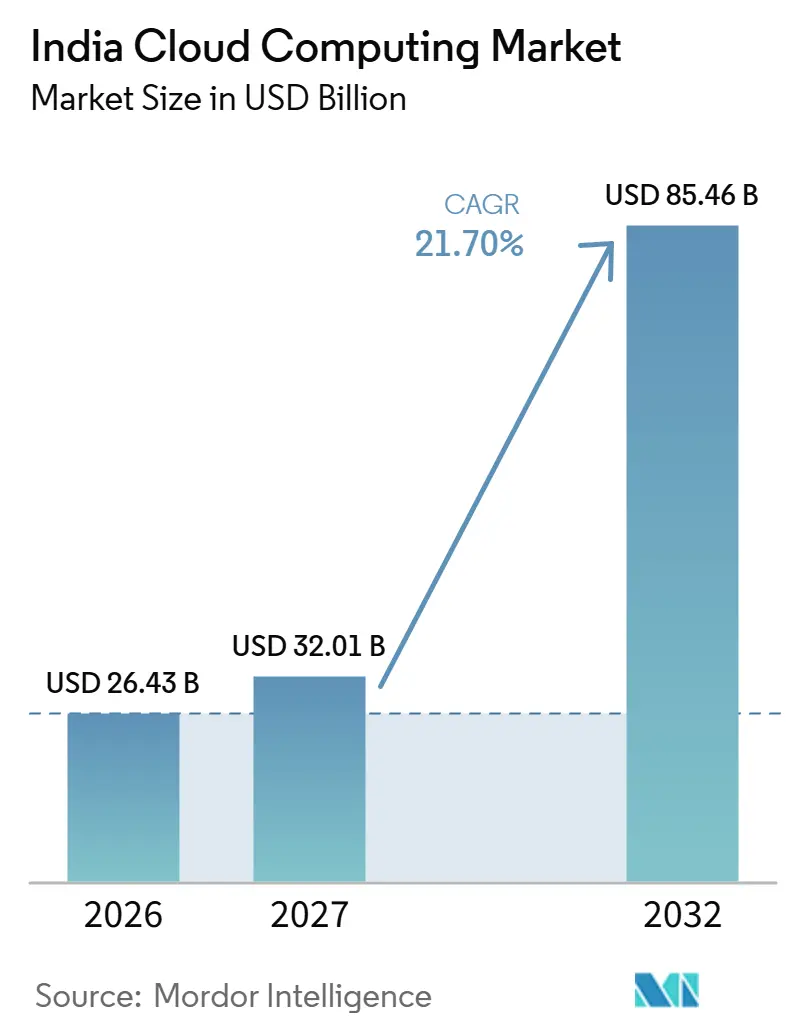
La taille du marché du cloud computing en Inde devrait augmenter de 26,43 milliards USD en 2026 à 32,01 milliards USD en 2027 et atteindre 85,46 milliards USD d'ici 2032, avec un CAGR de 21,7 % sur 2027-2032.
L'expansion de l'Inde est liée à la modernisation des ERP d'entreprise et aux services gouvernementaux numériques qui font de l'accès au cloud une exigence opérationnelle. Les ajouts d'infrastructures locales élargissent les choix de déploiement, tandis que les préoccupations de souveraineté limitent les services que certains acheteurs d'entreprise utiliseront. Les réponses des fournisseurs comprennent des annonces de capacité d'IA en pays et des propositions d'arrangements hybrides pour les charges de travail sensibles dans les centres de données gouvernementaux. Ces réponses répondent aux contraintes de placement, mais les dépendances aux systèmes hérités et les pénuries de compétences peuvent retarder la migration des entreprises. Pour les fournisseurs d'entreprise, les transitions d'applications achevées rendent l'accès continu au cloud commercialement pertinent au-delà du travail de migration ponctuel.
Points clés du rapport
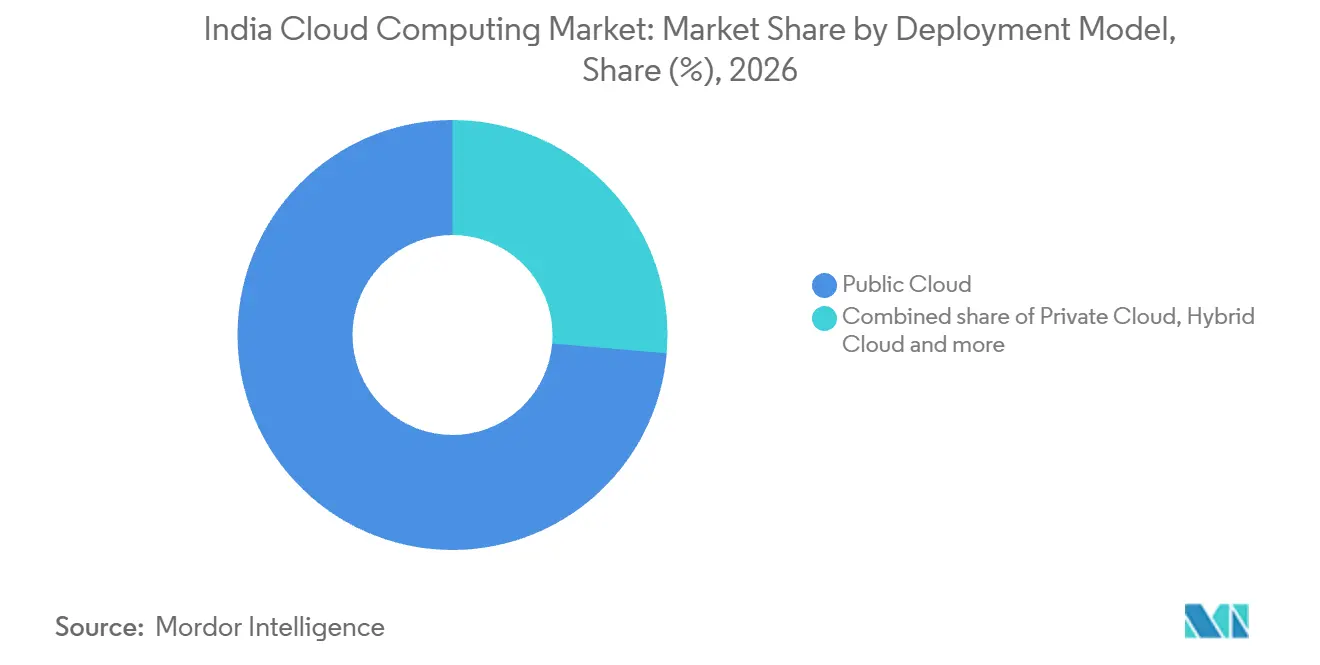
- Par modèle de déploiement, le cloud public détenait une part de marché du cloud computing en Inde de 73,64 % en 2026, tandis que le cloud hybride est le segment à la croissance la plus rapide avec un CAGR de 27,8 % sur 2027-2032.
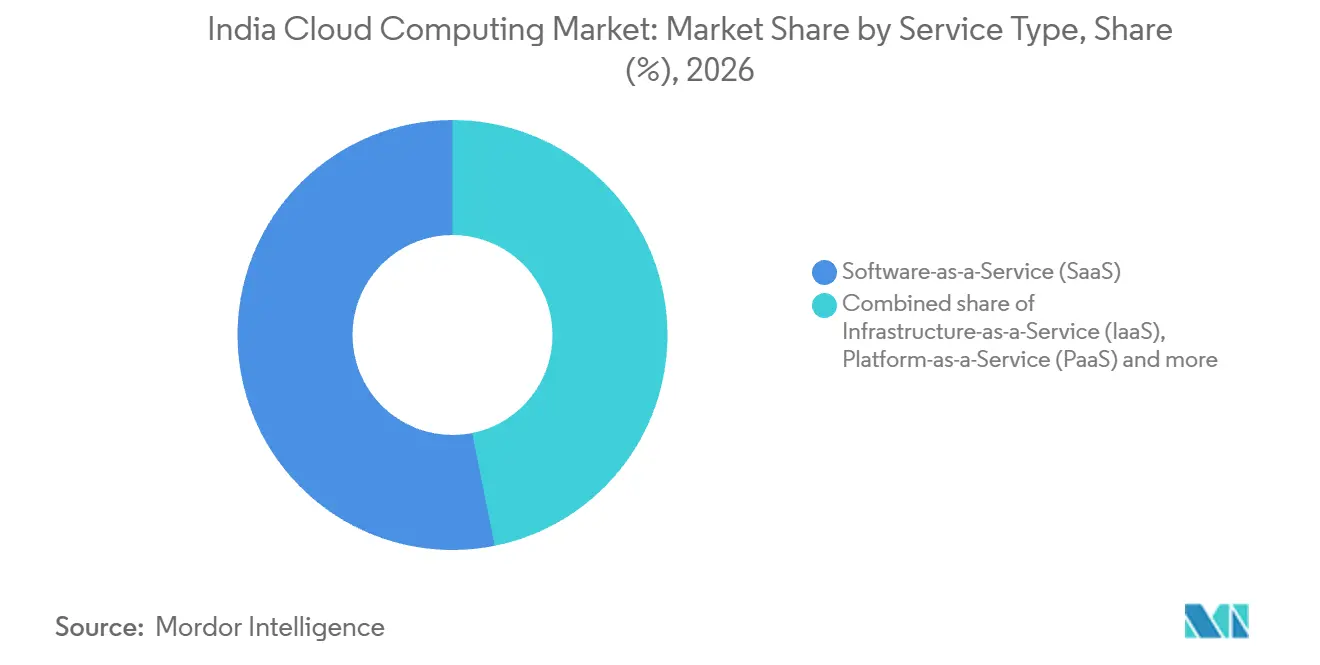
- Par type de service, le SaaS représentait une part de 53,15 % de la taille du marché du cloud computing en Inde en 2026, le PaaS étant prévu comme le segment à la croissance la plus rapide avec un CAGR de 30,9 % sur 2027-2032.
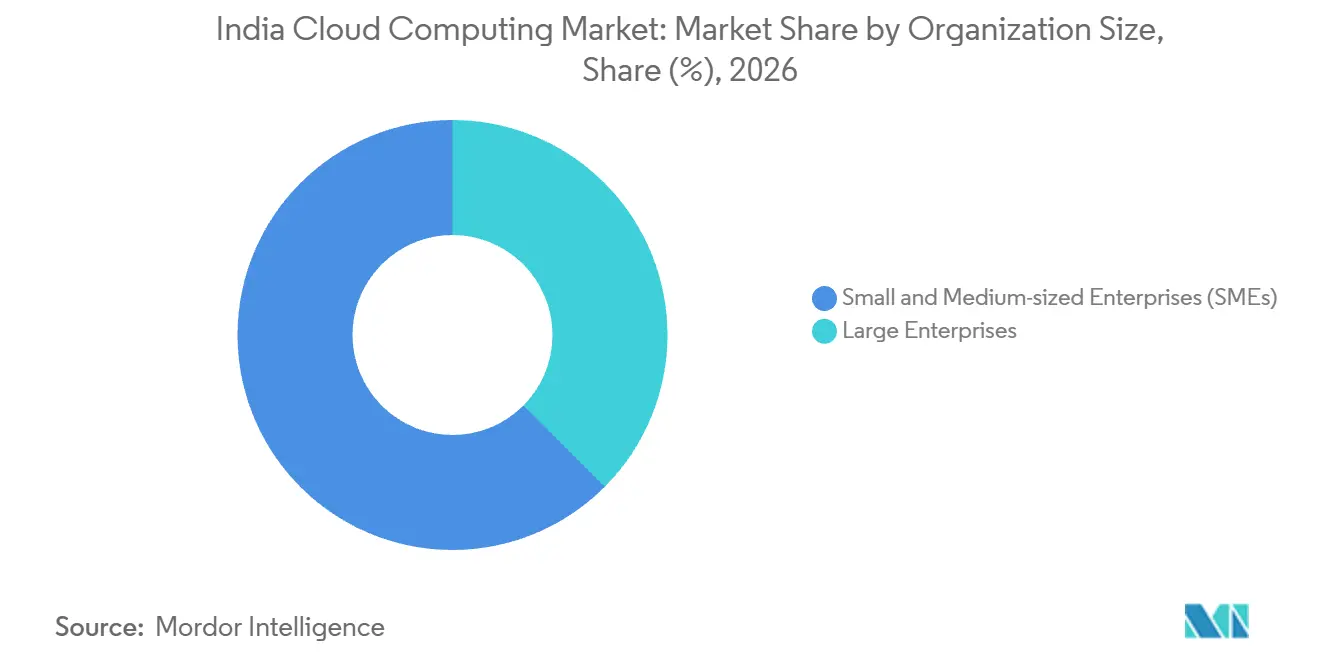
- Par taille d'organisation, les PME étaient en tête avec une part de 62,53 % en 2026 et sont également le segment à la croissance la plus rapide, avec un CAGR de 23,9 % sur 2027-2032.
- Par secteur d'activité, le BFSI détenait la plus grande part à 18,32 % en 2026, tandis que le segment de la santé et des sciences de la vie est prévu comme le segment à la croissance la plus rapide avec un CAGR de 28,7 % sur 2027-2032.
- Les dépenses par charge de travail étaient dominées par le calcul de base et le stockage avec une part de 40,08 % en 2026, tandis que l'IA, l'apprentissage automatique et l'IA générative constituent le segment à la croissance la plus rapide, avec un CAGR de 34,8 % sur 2027-2032.
- Sur le plan régional, l'Ouest était en tête avec une part de 37,9 % en 2026, et le Sud devrait connaître la croissance la plus rapide.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Politiques gouvernementales de priorité au cloud et de l'Inde numérique | +6% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Essor de la transformation numérique au sein des entreprises | +7% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Développement explosif des centres de données hyperscale et de périphérie | +5% | Guwahati en Assam | Long terme (≥ 4 ans) |
| Dynamique du cloud souverain impulsée par la RBI pour les secteurs réglementés | +4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Charges de travail d'IA générative exigeant des instances riches en GPU | +3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Essor des plateformes cloud sectorielles pour les secteurs à forte contrainte réglementaire | +2% | Hyderabad dans le sud de l'Inde | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Politiques gouvernementales de priorité au cloud et de l'Inde numérique
Les politiques gouvernementales en matière de cloud peuvent accroître la demande en étendant une plateforme partagée à l'ensemble des services départementaux. En juin 2026, l'adoption par les départements gouvernementaux de la plateforme cloud MeghRaj de l'Inde était passée à 2 323 contre 342 en 2015-16.[1] MeghRaj alimentait des plateformes telles que DigiLocker, MyGov et le Portail national des bourses d'études. L'adoption au niveau départemental confère à la plateforme une portée organisationnelle qui dépasse toute application phare unique. L'augmentation presque septuple des départements adoptants élargit la base de services publics qui nécessite un fonctionnement continu après le lancement, faisant de la disponibilité soutenue la conséquence en termes de demande de l'adoption.
Essor de la transformation numérique au sein des entreprises
La transformation numérique des entreprises crée un client cloud opérationnel lorsqu'une application centrale est déplacée vers un environnement cloud de production. GAIL a achevé la transition de son système ECC hérité vers SAP S/4HANA Cloud sur une plateforme cloud et est entré en production le 25 juin 2025. La mise en œuvre et la migration ont été achevées dans le délai d'un an prévu. SAP a fourni le logiciel ERP, tandis que GAIL exploitait le système d'entreprise. Les frais de migration autonomes ne font pas partie des dépenses de services cloud mesurées ici, de sorte que l'accès continu au cloud qui fait fonctionner le système ERP en production est la demande pertinente après la mise en service.
Développement explosif des centres de données hyperscale et de périphérie
L'expansion de la capacité physique donne aux opérateurs cloud la possibilité de déployer des services à la fois via des installations hyperscale et des infrastructures régionales. Au premier semestre 2026, la capacité hyperscale pré-engagée représentait 82 % des 101 MW d'absorption de centres de données en Inde, soit plus de 20 % au-dessus de la moyenne sur trois ans. Lors de son inauguration en février 2026, Yotta Data Services a indiqué que le Centre national de données de la région Nord-Est à Guwahati supportait 200 baies pour une charge informatique de 2 MW. Yotta a construit et exploité l'installation d'Assam pour le Centre national d'informatique. La capacité hyperscale pré-engagée montre que les grands opérateurs sécurisent de l'espace avant utilisation, tandis que Guwahati ajoute une capacité commandée par le gouvernement dans le Nord-Est, fournissant une infrastructure de déploiement pour les services cloud commerciaux et du secteur public.
Dynamique du cloud souverain impulsée par la RBI pour les secteurs réglementés
L'initiative cloud soutenue par la RBI relie l'adoption des technologies du secteur financier aux exigences de gouvernance et de localisation des données. Au cours de l'exercice 2025-26, IFTAS, filiale en propriété exclusive de la RBI, a lancé une version bêta du cloud du secteur financier indien avec des services de produit minimum viable et a intégré 9 entités.[2] La RBI a confié à IFTAS la construction de l'installation pour répondre à l'adoption des technologies modernes, à la gouvernance et à la localisation des données. Une version bêta opérationnelle donne à cette orientation politique un mécanisme de prestation de services, créant une voie pour les utilisateurs du secteur financier dont les décisions cloud dépendent de ces exigences. L'opportunité à court terme réside dans l'approfondissement de l'utilisation par les organisations du secteur financier à mesure que la version bêta se développe, rendant la maturité des services utilisables plus commercialement décisive que le nombre initial d'intégrations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Surface de cyberattaque croissante et risques liés à la souveraineté des données | -2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Complexité de la migration des systèmes informatiques hérités et déficit de compétences | -1.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Instabilité du réseau électrique entraînant une hausse des coûts opérationnels des centres de données | -1% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Chaîne d'approvisionnement nationale en semi-conducteurs limitée | -0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Surface de cyberattaque croissante et risques liés à la souveraineté des données
La souveraineté des données peut restreindre la demande adressable d'un fournisseur cloud avant même que ses performances techniques entrent en considération. Dans l'enquête d'Everpure de juin 2026 auprès de 300 dirigeants de grandes entreprises indiennes, 39 % ont déclaré qu'ils limitaient déjà leur utilisation des fournisseurs SaaS dépendant d'infrastructures non nationales. L'enquête d'Aviatrix d'avril 2025 auprès de 407 professionnels des technologies de l'information d'entreprises indiennes de plus de 2 000 employés a révélé que 85 % avaient signalé un incident de sécurité cloud au cours des 12 mois précédents. L'emplacement de l'infrastructure affecte donc les services que ces acheteurs d'entreprise utiliseront, tandis que l'exposition à la sécurité ajoute une charge opérationnelle distincte. Pour les fournisseurs dépendant d'infrastructures non nationales, les seules améliorations fonctionnelles peuvent laisser un obstacle matériel à la conquête de ces charges de travail d'entreprise.
Complexité de la migration des systèmes informatiques hérités et déficit de compétences
Le déplacement d'une application vers une infrastructure cloud ne supprime pas en soi les dépendances qui rendent la modernisation difficile. Dans l'enquête de CIO&Leader de 2025, 89,3 % des responsables technologiques d'entreprises indiennes ont qualifié le réhébergement ou la migration d'applications de défi critique en raison de la complexité et des dépendances aux systèmes hérités.[3] La même enquête a révélé que 66 % des répondants d'entreprise citaient la disponibilité limitée des talents comme un défi pour la modernisation des applications. Elle a également identifié les pénuries de compétences et la dette technique comme des facteurs ralentissant la transformation des systèmes hérités en plateformes agiles et évolutives. Ces contraintes séparent la disponibilité des services cloud de la capacité d'une entreprise à mettre des applications dépendantes en usage productif. Une offre supplémentaire d'infrastructure ne peut donc pas, à elle seule, supprimer le travail de mise en œuvre qui retarde la conversion de la demande de modernisation en consommation cloud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de déploiement :
l'échelle du cloud public répond aux besoins de placement hybrideLe cloud public représentait une part de 73,64 % de la taille du marché du cloud computing en Inde en 2026. Le Centre de paiement d'entreprise de HDFC Bank est déployé sur Google Cloud Platform et Amazon Web Services pour le traitement des paiements critiques. HDFC Bank a co-développé le centre avec FynDNA, combinant son rôle d'opérateur bancaire avec un partenaire de développement d'applications. Ce déploiement place une fonction bancaire centrale spécifique sur une infrastructure cloud publique, liant la demande à la continuité du traitement des paiements. Les fournisseurs desservant cette application doivent prendre en charge l'exploitation sur plusieurs fournisseurs, de sorte que la fiabilité à la frontière de l'application importe autant que les capacités de chaque plateforme cloud.
Le cloud hybride est le segment à la croissance la plus rapide, avec un CAGR de 27,8 % sur 2027-2032. Au premier trimestre 2026, 44 % des développeurs interrogés en Inde ont déclaré utiliser le cloud hybride, l'approche de déploiement cloud la plus utilisée par les développeurs dans ce pays. L'enquête a lié l'environnement législatif indien à la fois à la motivation pour l'adoption hybride et à sa praticabilité. Une offre qui ne fonctionne que lorsqu'une application est entièrement dans le cloud passe donc à côté de l'approche de déploiement que ces développeurs déclarent utiliser le plus souvent.

Par type de service :
l'accès aux applications mène tandis que les plateformes approfondissent l'utilisation des servicesLe Logiciel en tant que Service (SaaS) représentait une part de marché du cloud computing en Inde de 53,15 % en 2026. Au 1er avril 2026, environ 1,67 million de comptes utilisateurs des ministères et départements du gouvernement indien avaient migré vers la solution de messagerie électronique basée sur le cloud sélectionnée via le NIC et exploitée par Zoho. Les paiements étaient basés sur le nombre réel de comptes de messagerie migrés vers la plateforme Zoho. Dans ce cadre, la migration de comptes supplémentaires de ministères ou de départements élargirait la base facturable de Zoho, liant les opportunités de revenus aux transferts de comptes achevés.
La Plateforme en tant que Service (PaaS) est le segment à la croissance la plus rapide, avec un CAGR de 30,9 % sur 2027-2032. En août 2025, la filiale de Bharti Airtel, Xtelify, a proposé Airtel Cloud aux opérateurs de télécommunications via un modèle PaaS et a annoncé des contrats signés avec Singtel, Airtel Africa et Globe Telecom. Ces contreparties sont des opérateurs de télécommunications à Singapour, en Afrique et aux Philippines, respectivement. Le ministère de l'Acier a hébergé ses applications et services web sur NIC Cloud en utilisant le PaaS jusqu'en mars 2025, puis a déplacé certains d'entre eux vers TCL Cloud. Pour les fournisseurs PaaS, le déménagement du ministère sépare l'adoption initiale de la plateforme de la rétention des charges de travail sous-jacentes, car les applications peuvent ensuite migrer vers un autre fournisseur cloud.
Par taille d'organisation :
les petits acheteurs mènent tandis que les entreprises se spécialisentLes petites et moyennes entreprises (PME) constituaient le segment le plus important avec une part de 62,53 % en 2026 et sont également prévues comme le segment à la croissance la plus rapide, avec un CAGR de 23,9 % sur 2027-2032. L'étude 2026 de Vi Business a révélé que 84,6 % des MPME indiennes interrogées utilisaient, mettaient en œuvre ou planifiaient Microsoft 365 dans le cadre de sa mesure de l'espace de travail numérique. Cette combinaison de stades de déploiement identifie différentes tâches commerciales au sein de la même catégorie d'application. Les fournisseurs desservant les entreprises qui mettent en œuvre le logiciel doivent établir un accès utile à l'espace de travail, tandis que l'utilisation planifiée présente une tâche de conversion plus précoce. La distinction rend l'activation de l'utilisation prévue déterminante pour les fournisseurs, car une application d'espace de travail planifiée ne devient une consommation de service que lorsqu'elle est mise en œuvre.
Pour les PME qui entrent par le biais de logiciels d'espace de travail, l'élargissement de l'accès aux applications est une tâche différente de celle qui consiste à soutenir l'ingénierie d'entreprise spécialisée. Au cours de l'exercice 2025, Mahindra & Mahindra a déplacé les simulations d'ingénierie de base vers le calcul haute performance basé sur le cloud. Celles-ci comprenaient des travaux sur le bruit, les vibrations et la dureté ainsi que des simulations de dynamique des fluides computationnelle. Pour les fournisseurs desservant ce type d'utilisateur, la proposition doit faire correspondre le service informatique à la tâche d'ingénierie effectuée. Les exigences de simulation peuvent générer une demande indépendamment du nombre d'employés, de sorte que les offres informatiques d'entreprise doivent être dimensionnées en fonction de la charge de travail technique.
Par secteur d'activité :
les achats bancaires rencontrent la modernisation de la santéLe BFSI était le segment le plus important, représentant 18,32 % des dépenses de services cloud en 2026. La State Bank of India a attribué 3 contrats de services cloud publics le 30 décembre 2025. Les bons de commande désignaient Orient Technologies Private Limited, SISL Infotech Private Limited et Unicloud Labs Private Limited comme fournisseurs L1, avec une date d'achèvement prévue le 29 décembre 2030. Ces attributions illustrent une voie d'approvisionnement bancaire dans laquelle des intermédiaires connectent l'institution financière aux services cloud publics. Pour les fournisseurs de plateformes, ces attributions font de la coordination avec les fournisseurs d'approvisionnement désignés une partie intégrante du service à la banque pendant la période contractuelle prévue.
Le segment de la santé et des sciences de la vie est le segment à la croissance la plus rapide, avec un CAGR de 28,7 % sur 2027-2032. Dans son rapport annuel de l'exercice 2024-25, Apollo Hospitals Enterprise Limited a indiqué avoir achevé une migration cloud complète de ses plateformes d'exploitation hospitalière vers Microsoft Azure. Apollo a également mis à niveau ses systèmes de dossiers médicaux électroniques, en ajoutant une notation du risque de maladie pilotée par l'IA et des résumés cliniques automatisés via l'IA générative. Ces actions parallèles illustrent un acheteur du secteur de la santé modernisant à la fois ses fonctions d'hébergement et d'application, créant un contexte spécifique pour la demande de services cloud. Les plateformes d'exploitation hospitalière peuvent ancrer la consommation de services cloud à mesure que les fonctions d'application clinique évoluent, liant l'opportunité dans le secteur de la santé aux opérations logicielles au sein de l'environnement de prestation de soins du fournisseur.
Par charge de travail :
les ressources de base ancrent l'expansion du calcul IALe calcul de base et le stockage constituaient le segment le plus important, avec une part de 40,08 % en 2026. Au cours de l'exercice 2024-25, le NIC a provisionné et alloué plus de 28 855 serveurs virtuels à plus de 1 917 utilisateurs et applications pour des projets de gouvernance électronique. L'allocation aux utilisateurs et aux applications rend la relation granulaire, avec un service d'infrastructure pouvant être spécifié au niveau d'une exigence informatique particulière. Pour les opérateurs de cloud gouvernemental, le provisionnement doit donc accommoder de nombreux utilisateurs et applications assignés séparément, faisant de la gestion des allocations un élément central du soutien à cette base d'infrastructure.
L'IA, l'apprentissage automatique et l'IA générative constituent le segment à la croissance la plus rapide, avec un CAGR de 34,8 % sur 2027-2032. En août 2026, 237 projets avaient accédé au calcul IndiaAI subventionné pour le développement, l'entraînement, les tests et la recherche de modèles d'IA, couvrant 9,32 millions d'heures GPU. Le programme abaisse les barrières à l'entrée pour les chercheurs, les start-ups et les innovateurs indiens en rendant le calcul haute performance plus abordable. L'activité IA fait de la préparation des modèles une source distincte de demande de calcul, offrant aux fournisseurs une base de clients potentiels avant le déploiement des applications en production.
Analyse géographique
Marché du Cloud Computing dans l'Ouest
L'Ouest représentait une part de 37,9 % de la taille du marché du cloud computing en Inde en 2026. Dans un document d'information de février 2026, le PIB a rapporté que Mumbai et Navi Mumbai détenaient plus de 25 % de la capacité de centres de données en service en Inde, Pune représentant séparément 6 % de la capacité nationale de centres de données. La capacité du hub de Mumbai et Navi Mumbai est soutenue par un réseau dense de câbles sous-marins.
Marché du Cloud Computing dans le Sud
Le Sud devrait être le marché régional du cloud computing à la croissance la plus rapide. Microsoft a rendu sa région cloud India South Central à Hyderabad généralement disponible le 6 août 2026 pour les services et charges de travail Microsoft Cloud éligibles. Avant cette disponibilité générale, Microsoft a signalé une demande d'accès anticipé de la part d'Adani Group, Bajaj Finserv, HDFC Bank et PB Pay. Le passage de l'accès anticipé à la disponibilité générale déplace la tâche commerciale vers le soutien à l'utilisation des services éligibles. Trois des quatre organisations nommées opèrent dans les services financiers, la banque ou les paiements, donnant à ce groupe d'accès anticipé une orientation vers le secteur financier.
Le rôle du cloud gouvernemental dans le nord de l'Inde comprend le Centre national de données du NIC à son siège de Delhi, qui soutient l'infrastructure de gouvernance électronique. Près de Chennai, AWS a étendu son emplacement Direct Connect dans un centre de données STT à des connexions dédiées de 100 Gbps en juillet 2025. La connexion près de Chennai permettait un accès privé depuis les environnements clients vers les régions AWS publiques autres que celles en Chine, ainsi que vers les régions AWS GovCloud et les zones locales AWS. Ces exemples distinguent un nœud d'hébergement de services gouvernementaux d'un canal reliant les environnements clients à l'infrastructure cloud du fournisseur. L'expansion de Chennai améliore donc l'accès aux régions AWS ailleurs, faisant de sa contribution locale la connectivité réseau plutôt qu'une nouvelle capacité d'hébergement cloud.
Cadre réglementaire et perspectives
La comparaison couvre des juridictions sélectionnées à travers les exigences nationales de l'Inde et le cadre d'adoption du cloud du gouvernement de l'État du Telangana. L'attractivité est évaluée du point de vue des fournisseurs de services cloud desservant des acheteurs institutionnels et du secteur public réglementés. La RBI exige que les fournisseurs de systèmes de paiement concernés stockent les données des systèmes de paiement en Inde, tout en permettant que les données de la jambe étrangère soient également stockées à l'étranger si nécessaire. Cela fait du placement des données spécifique à la charge de travail une considération commerciale lorsque les fournisseurs configurent des services pour ces acheteurs.
Tableau réglementaire
| Facteur de décision | Inde | Telangana |
|---|---|---|
| Autorité principale | Banque de réserve de l'Inde pour les données des systèmes de paiement | Département ITE&C et comité d'exemption présidé par son Secrétaire principal |
| Instruments ou directives clés | Directive de stockage des données des systèmes de paiement ; Règles de protection des données personnelles numériques 2025 par phases | Politique d'adoption du cloud 2020, couvrant les nouvelles applications et les applications existantes dans ses scénarios spécifiés |
| Effet commercial | Stockage national pour les données des systèmes de paiement concernés, avec stockage à l'étranger de la jambe étrangère autorisé si nécessaire ; les obligations de confidentialité dépendent du rôle de l'entité | Déploiement cloud pour les applications d'État éligibles ; les applications Très Secret et Secret conservent les options d'hébergement existantes ; les autres exemptions nécessitent une justification et l'approbation du comité |
| Attractivité actuelle de la politique | Moyenne | Élevée |
| Orientation future de l'attractivité de la politique | Durcissement | Aucun changement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Inde reflète le travail de configuration et de gouvernance associé aux arrangements de données de paiement concernées et aux obligations de confidentialité dépendant du rôle. Le durcissement reflète l'entrée en vigueur le 13 mai 2027 des restrictions sur les transferts à l'étranger de données personnelles et de données de trafic connexes par les Fiduciaires de données significatifs, uniquement pour les données spécifiées par le gouvernement central sur recommandation d'un comité. La note Élevée du Telangana reflète le déploiement cloud obligatoire pour les applications d'État éligibles, avec les applications Très Secret et Secret autorisées dans des environnements existants ou dédiés et les autres exemptions soumises à des demandes justifiées et à l'approbation du comité. Son évaluation Aucun changement repose sur le mandat départemental continu et la structure d'exemption, qui préserve une voie définie pour la fourniture de services cloud aux applications du secteur public éligibles.
Étapes de la chaîne de valeur
La chaîne de valeur compare les installations, la fourniture de services cloud et les applications hébergées comme sources distinctes de revenus pour les fournisseurs. Chaque étape transforme une capacité opérationnelle différente en un service que le participant suivant peut utiliser. Le 5 février 2025, CtrlS Datacenters a dévoilé sa ferme solaire captive GreenVolt 1 à Nagpur, dans le Maharashtra. Cet exemple d'approvisionnement en énergie illustre comment un opérateur en amont peut développer une infrastructure de soutien parallèlement à son activité d'hébergement, tandis que les fournisseurs en aval captent de la valeur via l'accès au cloud et les services logiciels.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Installations de centres de données | Opérateurs de centres de données tels que Nxtra et CtrlS Datacenters | Frais de colocation et de services d'installation | Sécurisation de l'alimentation électrique pour les opérations des installations | Diversifier les sources d'énergie, y compris la production captive |
| Fourniture de services cloud | Fournisseurs de services cloud tels qu'AWS India | Frais d'accès au cloud et de services à l'utilisation | Coordination des services cloud avec l'infrastructure hôte | Attribuer les responsabilités du fournisseur et de l'hôte d'infrastructure avant le déploiement |
| Applications hébergées dans le cloud | Fournisseurs de CRM tels que Salesforce et fournisseurs d'ERP cloud tels que SAP SE | Abonnements aux applications, y compris les frais annuels ou mensuels d'ERP cloud | Dépendance à l'hébergement d'applications géré par le fournisseur | Définir les engagements d'hébergement et de maintenance en fonction de la criticité de l'application |
| Source: Mordor Intelligence | ||||
Les clients SAP louent le logiciel ERP cloud sur des abonnements annuels ou mensuels plutôt que de le posséder. L'accès continu génère donc des revenus d'application récurrents dans les dépenses de services cloud mesurées. CtrlS vend également des services gérés en parallèle de ses opérations de centres de données, et tout travail de migration, d'intégration ou de conseil séparément tarifé dans ces contrats se situe en dehors des totaux du marché. Les frais de colocation de CtrlS s'accumulent en dehors des dépenses de services cloud mesurées ici, tandis que les frais d'accès au cloud et les abonnements aux applications de SAP entrent dans le périmètre, de sorte que l'investissement dans les installations et les revenus des services cloud entrent dans des comptes commerciaux différents.
Paysage concurrentiel
Les grandes plateformes Alibaba Cloud, Amazon Web Services, Google Cloud, Microsoft Azure et IBM Cloud sont en concurrence aux côtés de partenaires de déploiement locaux. Alibaba Cloud fournit le service de calcul élastique à Mumbai, tandis que Google Cloud a annoncé une capacité matérielle d'IA indienne élargie utilisant AI Hypercomputer et les TPU Trillium pour l'entraînement et le service de Gemini le 11 novembre 2025. Le 21 septembre 2026, Microsoft a indiqué que sa région India South Central avait élargi sa base de cloud public souverain pour les charges de travail éligibles, avec des capacités de gouvernance conçues pour aider les clients à répondre aux exigences applicables à leurs organisations. Les acheteurs peuvent donc évaluer l'accès au calcul local, le matériel IA spécialisé et les capacités de gouvernance comme des exigences de service distinctes au sein du même champ de fournisseurs.
Les partenariats entre fournisseurs peuvent connecter les capacités cloud internationales aux emplacements opérationnels des charges de travail du secteur public. Le 17 février 2026, AWS India a annoncé qu'il travaillerait avec Yotta Data Services pour déployer AWS Outposts dans le cadre de l'initiative MeghRaj 2.0 du NIC. L'architecture hybride proposée permettrait aux départements gouvernementaux d'exécuter des charges de travail sensibles dans les centres de données du NIC tout en accédant aux services AWS. Cette répartition des rôles donne au partenaire de déploiement une place définie dans le modèle de prestation et offre à AWS une voie pour servir les charges de travail attachées à l'infrastructure gouvernementale. L'avantage concurrentiel dépendrait de la capacité à rendre les services du fournisseur utilisables dans ce cadre opérationnel, plaçant la coordination du déploiement local au centre de la relation fournisseur.
Le 29 septembre 2026, IBM et Yotta Data Services ont rendu la Plateforme d'IA agentique souveraine généralement disponible pour les organisations indiennes sur Shakti Cloud de Yotta. IBM a fourni la technologie d'IA d'entreprise et watsonx Orchestrate, tandis que Yotta a fourni les capacités de cloud souverain et de plateforme. La plateforme a été conçue pour maintenir les données, les opérations et les contrôles de gouvernance en Inde. La directive de la RBI du 10 avril 2023 exige que les entités réglementées concernées évaluent de manière exhaustive le risque fournisseur et contractent uniquement avec des fournisseurs soumis à des juridictions respectant des accords exécutoires et des droits de stockage, de protection et de confidentialité des données. La gouvernance en pays donne aux acheteurs réglementés un arrangement opérationnel concret à évaluer, tandis que la juridiction du fournisseur et les droits contractuels exécutoires restent des exigences de sélection distinctes.
Leaders du secteur du Cloud Computing en Inde
-
Alibaba Cloud
-
Amazon Web Services
-
Google Cloud
-
Microsoft Azure
-
IBM Cloud
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Cloud Computing en Inde Entreprises couvertes dans ce rapport
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- IBM Cloud
- Oracle Cloud
- Alibaba Cloud
- Salesforce
- SAP SE
- VMware
- Tata Consultancy Services
- Wipro
- Infosys
- HCLTech
- Bharti Airtel (Nxtra / Airtel Cloud)
- Reliance Jio Cloud
- Zoho Corporation
- CtrlS Datacenters
- NTT (Netmagic)
- Lumen Technologies India
- Rackspace Technology India
Principales opportunités pour les acteurs du marché
Les opportunités comparent des applications distinctes de services cloud IA pour les start-ups, les MPME et les utilisateurs académiques éligibles. IndiaAI propose des services de calcul cloud, de réseau, de stockage et de plateforme, avec des groupes d'utilisateurs soumis à des critères d'éligibilité spécifiques et à des exigences de documents justificatifs. Les subventions s'appliquent aux projets approuvés, tandis que les utilisateurs paient les coûts au-delà de la subvention aux fournisseurs de services selon leurs cycles de facturation. Cela crée une ouverture commerciale pour des applications clairement délimitées dont les exigences de service peuvent être mises en correspondance avec le soutien disponible et la consommation restante financée par l'utilisateur.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Packages de calcul délimités pour le développement de modèles d'IA | Accès actif à IndiaAI pour le calcul cloud pour les projets subventionnés approuvés | Start-ups d'IA éligibles répondant aux critères du programme | Packager le calcul autour d'une tâche définie de développement et de test de modèles | Coûts financés par l'utilisateur au-delà de la subvention approuvée | Fournisseurs cloud IA accrédités tels que E2E Networks et Yotta |
| Applications cloud de traitement de documents et de langues | Services de traduction, d'OCR et de traitement audio disponibles via IndiaAI | MPME éligibles répondant aux critères du programme | Construire une offre de services cloud autour d'un flux de travail défini de documents ou de langues | Frais de service dépassant la couverture de la subvention du projet | Fournisseurs de services IA accrédités correspondants, notamment Sify et NTT |
| Calcul et stockage IA académiques basés sur des projets | Services de calcul cloud, de stockage et de plateforme accessibles aux utilisateurs de recherche éligibles | Chercheurs et enseignants académiques éligibles soumettant les documents requis | Combiner calcul et stockage autour d'un projet de recherche défini | Coûts résiduels de calcul et de stockage payables par l'utilisateur | Fournisseurs accrédités tels que CtrlS Datacenters et E2E Networks |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est un package de services cloud délimité avec une application définie et une consommation explicitement payée par l'utilisateur. L'exigence d'IndiaAI que les utilisateurs paient les coûts excédentaires aux fournisseurs de services fait des frais de consommation résiduels une partie de la conception de l'offre. Cela favorise les packages dans lesquels la portée de la tâche et les services informatiques consommés peuvent être évalués ensemble avant que l'utilisation supplémentaire ne crée d'autres obligations de paiement.
Développements industriels récents dans Marché du Cloud Computing en Inde
- Sep 2026 : IBM et Yotta Data Services ont rendu la Plateforme d'IA agentique souveraine généralement disponible pour les organisations indiennes sur Shakti Cloud de Yotta, combinant la technologie d'IA d'entreprise d'IBM avec les capacités cloud et de plateforme de Yotta.
- Août 2026 : Microsoft a rendu sa région cloud India South Central à Hyderabad, Telangana, généralement disponible, permettant aux clients d'exécuter les services et charges de travail Microsoft Cloud éligibles depuis la région.
- Juil 2026 : Amazon Web Services a tenu une cérémonie de pose de la première pierre pour un centre de données à Bharat Future City dans le district de Ranga Reddy, Telangana.
Marché du Cloud Computing en Inde Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché du cloud computing en Inde mesure les dépenses annuelles en Inde pour des services informatiques à la demande fournis via des réseaux utilisant des ressources cloud partagées ou dédiées. Il comptabilise les dépenses des organisations pour les services cloud dans tous les modèles de déploiement et classes de charges de travail.
Exclusions du périmètre : les bâtiments et équipements de centres de données vendus séparément, les infrastructures sur site et les licences logicielles, les frais autonomes de migration, d'intégration, de conseil et d'externalisation informatique, ainsi que les services de connectivité ou de colocation vendus sans service cloud sont exclus.
Aperçu de la segmentation
- Par modèle de déploiement
- Nuage public
- Nuage privé
- Nuage hybride
- Par type de service
- Infrastructure en tant que Service (IaaS)
- Plateforme en tant que Service (PaaS)
- Logiciel en tant que Service (SaaS)
- Fonction en tant que Service (FaaS)
- Par taille d'organisation
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par secteur d'activité
- BFSI
- Industrie manufacturière
- Commerce de détail et commerce électronique
- Santé et Sciences de la vie
- Télécommunications et informatique
- Gouvernement et secteur public
- Transport et logistique
- Autres
- Par charge de travail
- Calcul et stockage de base
- Analytique et mégadonnées
- IA / ML et IA générative
- Applications métier (ERP/CRM/RH)
- Reprise après sinistre et sauvegarde
- Collaboration et productivité
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que le Rapport annuel 2024-25 du Ministère de l'électronique et des technologies de l'information et l'Enquête économique 2024-25 décrivent les services cloud du NIC, les applications MeghRaj et la participation des fournisseurs, ce qui aide à cadrer la demande gouvernementale et la prestation de services en Inde. L'Enquête économique 2025-26 met à jour le paysage des fournisseurs cloud gouvernementaux, tandis que la consultation de l'Autorité de régulation des télécommunications de l'Inde sur les centres de données distingue les services cloud des installations physiques et de la connectivité.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs et la presse économique indienne réputée peuvent recouper les lancements de régions cloud, les portefeuilles de services et la demande des clients par rapport aux indicateurs du secteur public et des infrastructures. Lorsque les communications des entreprises regroupent le cloud avec des services informatiques plus larges, seuls les revenus de services cloud identifiables peuvent soutenir les vérifications côté fournisseur. Les sources nommées ici ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens axés sur l'Inde et les enquêtes structurées couvrent les fournisseurs de services cloud, les opérateurs de centres de données, les partenaires de services gérés et les acheteurs d'entreprise, avec des répondants dans des rôles de direction technologique, financière, d'approvisionnement et de gestion des charges de travail. Leurs témoignages testent la classification des sources secondaires des dépenses cloud public, privé et hybride, remettent en question les parts de segment et les moteurs de prévision, et clarifient les lacunes là où les communications regroupent les frais cloud avec des services adjacents. Les réponses contradictoires sont vérifiées par rapport aux dépôts, aux descriptions de services et aux indicateurs de marché indépendants avant qu'une estimation ou une hypothèse ne soit révisée.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime les dépenses annuelles des utilisateurs finaux en services cloud en Inde de manière descendante, puis vérifie les répartitions sélectionnées par service et déploiement par rapport aux communications des fournisseurs et aux données probantes des canaux échantillonnés. Les indicateurs pertinents comprennent les prévisions de dépenses cloud public, les communications de revenus indiens des fournisseurs cloud, le déploiement des applications et services NIC et MeghRaj, la capacité opérationnelle des centres de données comme contrainte d'offre, et l'adoption par les entreprises de l'IA, de l'analytique et des charges de travail métier modernisées. Les analystes utilisent ces signaux pour construire des parts pour le déploiement public, privé et hybride, et pour l'IaaS, le PaaS, le SaaS et le FaaS, la taille d'organisation, le secteur d'activité et la charge de travail, avec les preuves de transaction attribuées au service acheté et la valeur groupée comptée une seule fois. L'analyse de scénarios porte la prévision en avant en faisant varier l'adoption du cloud, le mix de services, la capacité des fournisseurs, la demande de charges de travail et les hypothèses de tarification ou d'utilisation, tandis que des experts basés en Inde évaluent si la direction et le calendrier de chaque variable correspondent aux conditions des acheteurs et des fournisseurs. Des vérifications ascendantes sélectives multiplient le prix du service échantillonné par l'utilisation observée ou rapportée et agrègent les revenus identifiables des fournisseurs, puis rapprochent ces vérifications de l'estimation globale des dépenses. Les communications groupées ou les prix et volumes manquants sont traités avec des plages documentées et ne sont pas traités comme des ventes cloud distinctes. Lorsque les rapports annuels combinent le cloud avec d'autres services informatiques, les analystes n'utilisent que les revenus pouvant être liés à la fourniture de services cloud.
Cycle de validation et de mise à jour des données
Les analystes triangulent les indicateurs officiels, les communications des fournisseurs, les estimations de dépenses publiées et les preuves primaires, puis vérifient les totaux de segments, les trajectoires de croissance et les agrégations de fournisseurs pour détecter les écarts inexpliqués ou les inadéquations de périmètre. Un second analyste examine la traçabilité des sources et l'arithmétique, et un réviseur senior examine les anomalies résolues avant la validation finale. Les répondants sont recontactés lorsqu'un écart matériel ou une classification ambiguë pourrait modifier une entrée. Le modèle est actualisé annuellement, réexaminé entre les cycles après des événements politiques, de capacité ou de fournisseurs importants, et vérifié à nouveau lors d'une nouvelle revue avant livraison.
Taille du marché du Cloud Computing en Inde selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du cloud computing en Inde mesure les dépenses annuelles en Inde pour des services informatiques à la demande fournis via des réseaux utilisant des ressources cloud partagées ou dédiées.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs pertinents comprennent les prévisions de dépenses cloud public, les communications de revenus indiens des fournisseurs cloud, le déploiement des applications et services NIC et MeghRaj, la capacité opérationnelle des centres de données comme contrainte d'offre, et l'adoption par les entreprises de l'IA, de l'analytique et des charges de travail métier modernisées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 32,01 milliards USD (2027) | |
| Cabinet de conseil mondial A | 17,5 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 45,3 % à la valeur 2027 de ce rapport de 32,01 milliards USD, 1 an plus tard. Elle couvre les dépenses cloud public des utilisateurs finaux, à l'exclusion des transactions de services privés et hybrides incluses dans ce rapport. |
| Cabinet de recherche mondial B | 10,9 milliards USD (2024) | À sa base de 2024, cette estimation est inférieure de 65,9 % à la valeur 2027 de ce rapport de 32,01 milliards USD, 3 ans plus tard. Elle comptabilise les services cloud public IaaS, PaaS et SaaS, et sa base antérieure est antérieure à la croissance des dépenses ultérieure projetée sur la page source. |
Les analystes de Mordor Intelligence triangulent les indicateurs officiels, les communications des fournisseurs, les estimations de dépenses publiées et les preuves primaires, puis vérifient les totaux de segments, les trajectoires de croissance et les agrégations de fournisseurs pour détecter les écarts inexpliqués ou les inadéquations de périmètre.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché du cloud computing en Inde ?
La taille devrait atteindre 32,01 milliards USD en 2027 et 85,46 milliards USD d'ici 2032, avec un CAGR de 21,7 % sur 2027-2032.
Qu'est-ce qui stimule la demande de cloud computing en Inde ?
L'adoption de MeghRaj a atteint 2 323 départements gouvernementaux en juin 2026. La modernisation des ERP d'entreprise soutient également la demande.
Quel modèle de déploiement domine les dépenses de services cloud en Inde ?
Le cloud public a dominé les modèles de déploiement avec 73,64 % des dépenses de services cloud en 2026.
Quels fournisseurs sont prominents dans le secteur cloud en Inde ?
Les fournisseurs prominents comprennent Alibaba Cloud, Amazon Web Services, Google Cloud, Microsoft Azure et IBM Cloud.
Qu'est-ce qui pourrait ralentir l'adoption du cloud en Inde ?
La complexité et les dépendances aux systèmes hérités constituaient des obstacles critiques à la migration pour 89,3 % des responsables technologiques d'entreprises indiennes interrogés par CIO&Leader en 2025. Cela peut retarder la transition des plans de transformation vers la consommation de services cloud.
Quelles régions indiennes mènent la demande et la croissance des services cloud ?
L'Ouest détenait 37,9 % des dépenses de services cloud en 2026. Le Sud devrait connaître la croissance la plus rapide.