
Taille et part de marché de la gestion de portefeuille de projets cloud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 13.28 Milliards de dollars |
| Taille du Marché (2031) | 25.53 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.96 % |
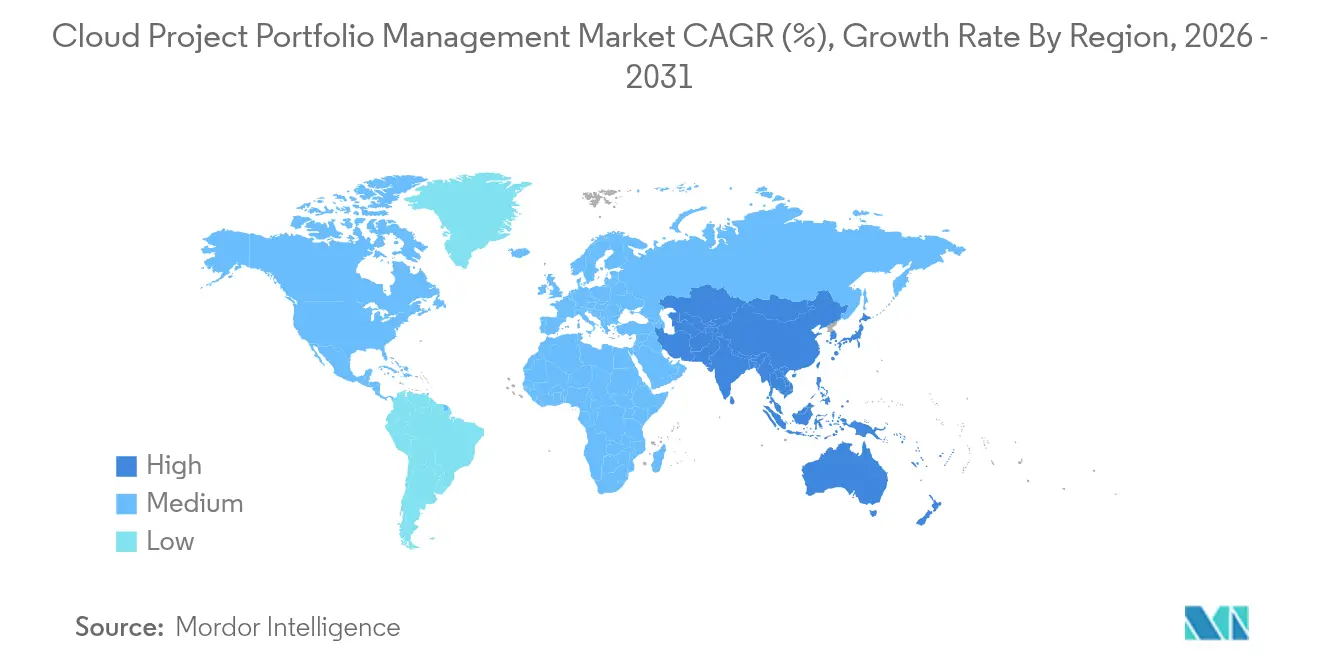
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
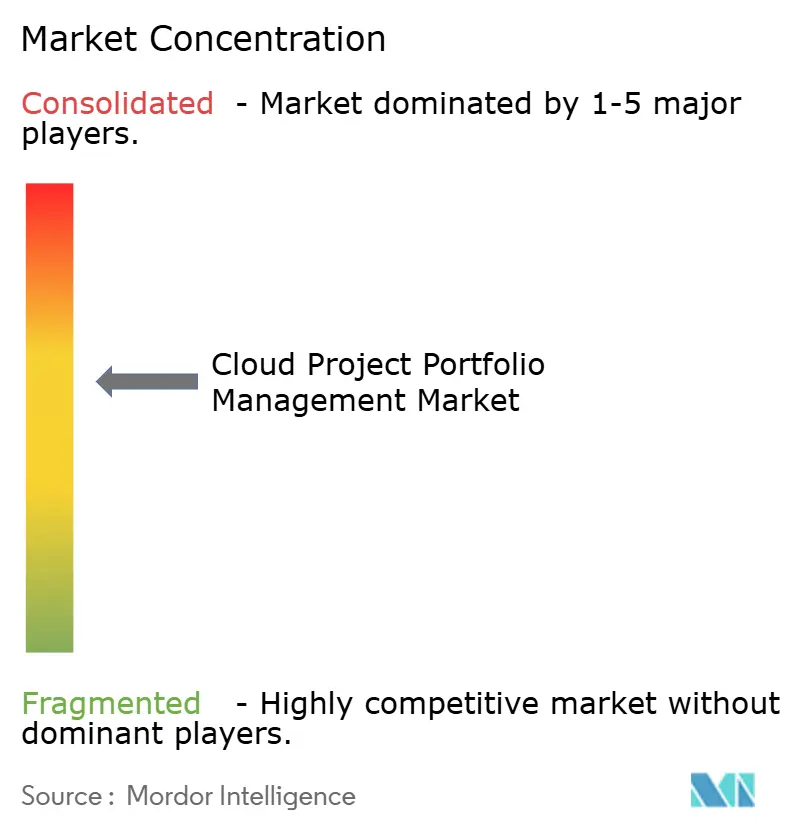
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion de portefeuille de projets cloud par Mordor Intelligence
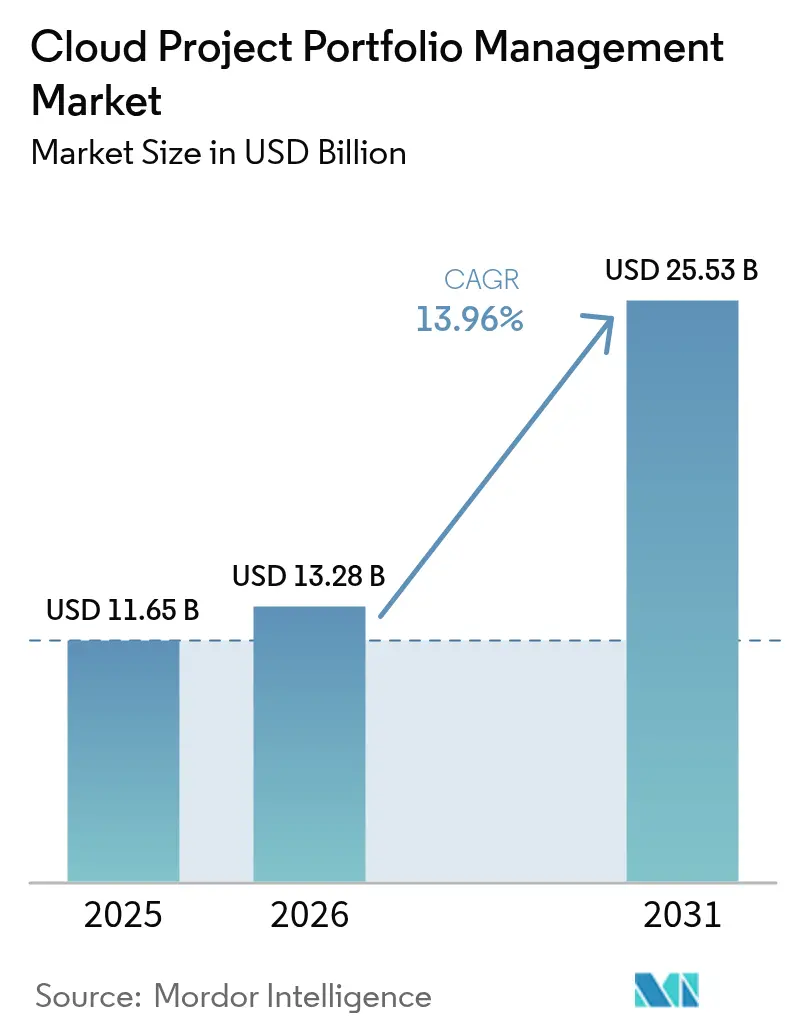
La taille du marché de la gestion de portefeuille de projets cloud était évaluée à 11,65 milliards USD en 2025 et devrait croître de 13,28 milliards USD en 2026 pour atteindre 25,53 milliards USD d'ici 2031, à un TCAC de 13,96 % au cours de la période de prévision (2026-2031). L'adoption rapide de l'intelligence artificielle, la convergence des flux de travail FinOps et la nécessité d'orchestrer des effectifs hybrides sous-tendent l'expansion de cette catégorie de logiciels. La demande s'accélère dans les environnements de fabrication où les programmes Industrie 4.0 génèrent des initiatives complexes et multi-fournisseurs qui nécessitent une supervision de projet unifiée. Les grandes entreprises ancrent toujours les dépenses ; cependant, les petites et moyennes entreprises accélèrent rapidement leurs déploiements, la tarification par abonnement supprimant les obstacles liés à l'infrastructure informatique. Les schémas de déploiement montrent un pivot vers des environnements cloud hybrides qui associent la gestion des données sur site à l'analytique cloud native, tandis que la dynamique régionale révèle que l'Asie-Pacifique se rapproche de l'Amérique du Nord, portée par des investissements en numérisation soutenus par les gouvernements. L'intensité concurrentielle est façonnée par des fournisseurs cloud natifs axés sur l'IA qui défient les fournisseurs de logiciels d'entreprise établis grâce à la planification prédictive des ressources et aux fonctions de collaboration en temps réel.
Points clés du rapport
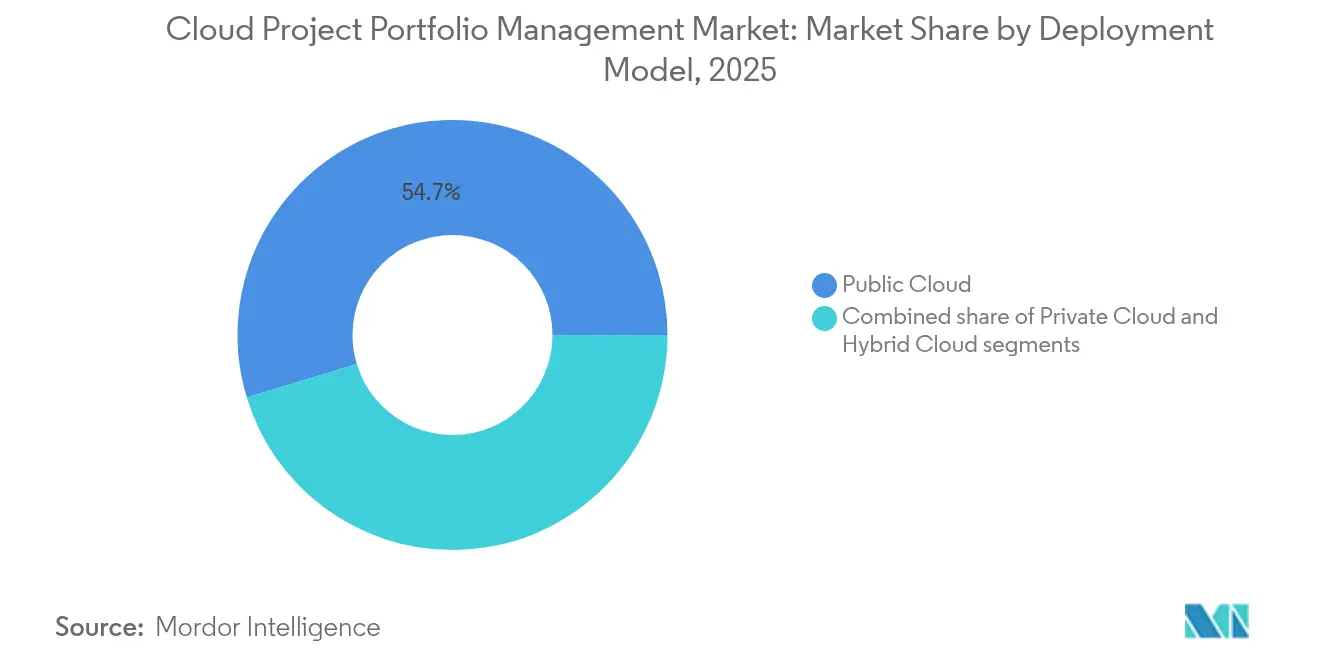
- Par modèle de déploiement, le cloud public a dominé avec une part de chiffre d'affaires de 54,70 % en 2025 ; le cloud hybride devrait croître à un TCAC de 15,05 % jusqu'en 2031.
- Par application, la gestion de portefeuille a représenté 45,20 % de la part de marché de la gestion de portefeuille de projets cloud en 2025, tandis que la gestion des ressources progresse à un TCAC de 14,65 % jusqu'en 2031.
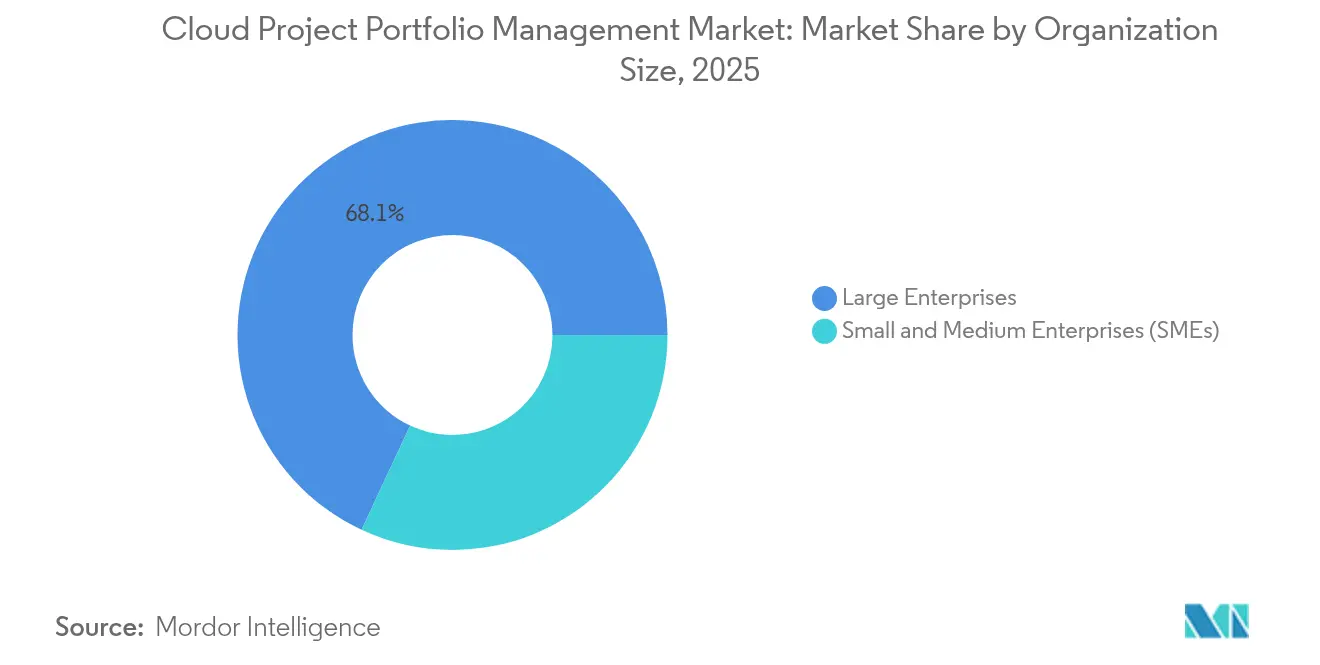
- Par taille d'organisation, les grandes entreprises ont capté 68,05 % de la taille du marché de la gestion de portefeuille de projets cloud en 2025 ; les PME devraient s'étendre à un TCAC de 15,35 % entre 2026 et 2031.
- Par secteur vertical, l'informatique et les télécommunications ont représenté 35,20 % du chiffre d'affaires en 2025 ; la fabrication devrait croître à un TCAC de 14,12 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec une part de chiffre d'affaires de 37,10 % en 2025, tandis que l'Asie-Pacifique devrait enregistrer un TCAC de 14,40 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Croissance du BYOD et des effectifs axés sur le mobile | +2.1% | Global, accent sur l'Amérique du Nord et l'UE | Court terme (≤ 2 ans) |
| Adoption accrue de l'analytique cloud | +2.8% | Asie-Pacifique au cœur, débordement vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Évolution vers des modèles de travail hybrides / à distance | +3.2% | Global, marchés développés | Moyen terme (2-4 ans) |
| Besoin de visibilité en temps réel sur le portefeuille et d'optimisation du ROI | +2.5% | Amérique du Nord et UE, Asie-Pacifique en expansion | Court terme (≤ 2 ans) |
| Intégration de la gouvernance des coûts pilotée par FinOps | +1.9% | Global, entreprises cloud matures | Long terme (≥ 4 ans) |
| Notation prédictive de la santé des projets alimentée par l'IA | +2.7% | Premiers adoptants en Amérique du Nord et en UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance du BYOD et des effectifs axés sur le mobile
Soixante et un pour cent des professionnels de la gestion de projet travaillent désormais à distance au moins à temps partiel. L'accès mobile est donc passé d'un avantage à une exigence de base. Les entreprises qui migrent depuis des outils centrés sur les ordinateurs de bureau privilégient les interfaces réactives, la sécurité biométrique et la synchronisation hors ligne pour assurer la continuité lors de déplacements ou dans des scénarios à faible bande passante. Les entreprises technologiques et de services professionnels adoptent le plus rapidement les suites optimisées pour mobile, car le temps facturable dépend de mises à jour de statut instantanées. Les fournisseurs qui intègrent des notifications push et des commandes vocales se différencient en permettant aux ingénieurs de terrain et aux consultants de réagir sans ouvrir leur ordinateur portable. À mesure que la diversité des appareils s'accroît, la compatibilité des plateformes devient un critère d'achat décisif pour les responsables des achats informatiques.
Adoption accrue de l'analytique cloud
Les organisations analysent les artefacts historiques de projets pour prévoir les probabilités d'achèvement, signaler les goulots d'étranglement en termes de ressources et quantifier l'exposition au risque. Les modules d'apprentissage automatique intégrés aux offres du marché de la gestion de portefeuille de projets cloud accélèrent ce passage des tableaux de bord descriptifs aux informations prédictives. Les entreprises menant des programmes de transformation pluriannuels en bénéficient le plus, car les modèles statistiques révèlent des interdépendances cachées dans les feuilles de calcul. De plus, la précision de l'allocation des coûts s'améliore lorsque l'analytique intégrée trace l'utilisation réelle de la main-d'œuvre et de l'infrastructure. Les dirigeants fondent ainsi leurs décisions de priorisation sur des performances empiriques plutôt que sur l'intuition, ce qui augmente le débit du portefeuille et la fidélité budgétaire.
Évolution vers des modèles de travail hybrides/à distance
Les dispositifs hybrides remodèlent les normes de collaboration en mélangeant des méthodologies agiles et prédictives à travers les fuseaux horaires. Les tableaux blancs numériques, la visioconférence intégrée et les référentiels de documents partagés sont désormais fournis en tant que modules standards dans les plateformes du marché de la gestion de portefeuille de projets cloud. Les organisations qui unifient les vues des tâches, des ressources et des finances dans la même interface évitent les silos qui affectaient auparavant les équipes distribuées. Les fonctionnalités de communication asynchrone, telles que le contexte en fils de discussion dans les vues Gantt, maintiennent l'élan lorsque les collègues sont hors ligne, tandis que les rappels automatisés imposent les cadences de sprint. La tendance cimente la demande à long terme pour des suites cloud natives qui offrent des expériences identiques sur les points de terminaison de bureau et mobile.
Besoin de visibilité en temps réel sur le portefeuille et d'optimisation du ROI
Les conseils d'administration et les directeurs financiers exigent une connaissance continue de l'alignement stratégique, des taux de consommation et de l'utilisation des ressources. Les tableaux de bord modernes ingèrent des flux de données en direct provenant des systèmes DevOps, RH et financiers, les traduisant en cartes thermiques qui signalent les projets à risque de dépassement de calendrier ou de budget. Les alertes automatisées de variance réduisent la dépendance aux rapports de statut manuels, libérant les chefs de projet pour se concentrer sur les mesures correctives. L'intégration de l'analyse de la valeur acquise avec la planification de scénarios permet aux dirigeants de rééquilibrer les investissements vers des initiatives à rendement supérieur. En conséquence, les plateformes qui combinent des métriques financières et opérationnelles atteignent une rétention plus élevée parmi les clients du Fortune 500.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Préoccupations persistantes en matière de sécurité et de confidentialité | -1.8% | Global, élevé dans l'UE et en Allemagne | Court terme (≤ 2 ans) |
| Dépendance aux fournisseurs dans les écosystèmes multi-cloud | -1.4% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Manque de taxonomies de données unifiées pour les modèles d'IA | -1.1% | Global | Long terme (≥ 4 ans) |
| Complexité croissante du reporting ESG | -0.9% | Menée par l'UE, en expansion | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations persistantes en matière de sécurité et de confidentialité
Soixante et onze pour cent des dirigeants cloud allemands citent une forte anxiété en matière de cybersécurité lors du transfert des données de projet hors site[1]IBM Security, "Cloud Security Index 2025," ibm.com. Les secteurs gérant des droits de propriété intellectuelle ou des dossiers de patients conservent souvent les artefacts sensibles sur site, recourant à des configurations hybrides qui restreignent l'accès externe. Les réglementations internationales fragmentées telles que le RGPD ajoutent une charge de conformité et imposent des vérifications de résidence des données lors de la planification du portefeuille. Bien que les principaux fournisseurs investissent dans des architectures à confiance zéro et des centres de données régionaux spécifiques, les manchettes sur les violations influencent toujours les conseils d'administration réticents au risque. Par conséquent, les cycles d'approvisionnement s'allongent et la portée des pilotes se réduit dans les services financiers et les soins de santé.
Dépendance aux fournisseurs dans les écosystèmes multi-cloud
Quatre-vingt-cinq pour cent des entreprises exploitent des charges de travail sur deux clouds publics ou plus, mais peinent à les orchestrer de manière cohérente. Les moteurs de flux de travail propriétaires risquent d'emprisonner les métadonnées au sein d'un seul fournisseur, compliquant les stratégies de sortie. Les organisations privilégient donc les outils indépendants des plateformes, construits sur des API ouvertes et des conteneurs portables. Les fournisseurs qui certifient l'interopérabilité avec AWS, Azure, Google Cloud et Oracle gagnent du terrain, en particulier parmi les conglomérats qui héritent de piles hétérogènes via des fusions. L'absence de balises d'allocation des coûts standardisées entre les clouds renforce davantage la réticence des acheteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de déploiement :
le cloud hybride favorise la flexibilité stratégiqueLes architectures hybrides ont enregistré un TCAC de 15,05 % et continuent de dépasser les autres modèles, les entreprises équilibrant la souveraineté et l'élasticité. La taille du marché de la gestion de portefeuille de projets cloud pour les déploiements hybrides devrait représenter 10,06 milliards USD d'ici 2031, reflétant l'importance stratégique du segment. Les secteurs réglementés préfèrent traiter les artefacts sensibles sur site tout en diffusant la télémétrie anonymisée vers des moteurs d'analytique cloud pour la planification de la capacité. Les suites hybrides intègrent l'orchestration VPN, le placement des charges de travail basé sur des politiques et l'optimisation de la latence assistée par l'IA, permettant aux équipes de projet de placer les données là où les objectifs de conformité et de coût s'alignent.
Les feuilles de route des fournisseurs révèlent un soutien plus approfondi aux nœuds périphériques qui se synchronisent de manière intermittente tout en préservant toutes les fonctionnalités dans des scénarios déconnectés. Les constructeurs automobiles et les entrepreneurs de la défense, par exemple, tirent parti des capacités hors ligne prioritaires pour exécuter des simulations dans des installations sécurisées, synchronisant ensuite la progression avec les parties prenantes mondiales. Le cloud public conserve l'écosystème le plus large et une part de chiffre d'affaires de 54,70 %, mais la trajectoire de croissance du cloud hybride souligne un glissement vers la location mixte. Le cloud privé reste pertinent pour les entreprises nécessitant une isolation complète des locataires ; cependant, les dépenses d'investissement et les exigences en talent limitent son adoption. À mesure que la maturité cloud augmente, le marché de la gestion de portefeuille de projets cloud connaît une demande accrue pour des moteurs de politique qui automatisent la distribution optimale des charges de travail.


Par application :
la gestion des ressources gagne en priorité stratégiqueLe logiciel de gestion des ressources se développe à un TCAC de 14,65 %, dépassant les modules de gouvernance de portefeuille. En 2025, la gestion de portefeuille commandait 45,20 % du chiffre d'affaires, mais les points de douleur liés à la planification de la capacité élèvent les fonctionnalités centrées sur les ressources dans les critères d'achat. La part de marché de la gestion de portefeuille de projets cloud pour les solutions de gestion des ressources a atteint 22,10 % en 2025 et devrait progresser régulièrement. Les algorithmes de dotation en personnel prédictifs associent les compétences aux livrables de sprint, réduisant le temps d'inactivité et minimisant le recours coûteux aux contractants. Les entreprises de services professionnels signalent des améliorations de marge après l'adoption d'une allocation pilotée par l'IA qui quantifie des scénarios d'utilisation pondérés par probabilité.
Les matrices de compétences intégrées et les suggestions de parcours d'apprentissage connectent davantage le développement des talents aux résultats de livraison. Les modules de gestion de la demande, de suivi du temps et de contrôle financier convergent en suites unifiées, créant une source unique de vérité pour les données sur les effectifs et les coûts. Les fournisseurs intégrant des chatbots en langage naturel simplifient les décisions de dotation en personnel pour les gestionnaires non techniques. Pendant ce temps, la gouvernance de portefeuille reste essentielle pour l'alignement stratégique, en particulier dans les conglomérats finançant des centaines d'initiatives simultanées. Pourtant, la capture de valeur la plus rapide se produit souvent lorsque des équipes sous-dotées redéploient rapidement leur personnel vers des jalons à fort impact, ce qui explique l'élan du segment.
Par taille d'organisation :
les PME accélèrent l'adoption du cloudLes petites et moyennes entreprises affichent un TCAC de 15,35 % car les interfaces intuitives et la tarification à l'utilisation démocratisent les fonctionnalités de niveau entreprise. Le segment représentait 31,95 % de la taille du marché de la gestion de portefeuille de projets cloud en 2025 et se rapprochera de la parité avec les grandes entreprises d'ici 2031. Les modèles qui préconfigurent les flux de travail pour les lancements marketing ou les sprints logiciels réduisent les délais de mise en place de plusieurs mois à quelques jours. Les données d'enquête de la MDPI indiquent que les PME citent une mise en valeur plus rapide et une réduction de la charge administrative comme principales raisons de la migration vers le cloud.
Les startups contournent souvent entièrement les piles héritées sur site, déployant l'authentification unique et les intégrations API via des places de marché en quelques clics. Les fournisseurs répondent en regroupant des services d'intégration et des forums communautaires qui suppléent aux grands départements informatiques. Les grandes entreprises dépensent toujours davantage en valeur absolue en raison de la personnalisation, des audits de sécurité et des déploiements mondiaux, mais leur TCAC est en retrait car beaucoup ont déjà modernisé leurs portefeuilles phares. Les conseils de gouvernance hybride des multinationales pilotent désormais des outils légers dans les unités opérationnelles, empruntant des leçons d'utilisabilité aux produits orientés PME pour revitaliser l'engagement des employés.
Par secteur vertical :
la fabrication mène la transformation numériqueL'adoption dans le secteur de la fabrication progresse à un TCAC de 14,12 %, portée par des chaînes d'approvisionnement numérisées et des cycles de vie de produits complexes. Les ingénieurs de l'automobile et de l'aérospatiale coordonnent les mises à jour de micrologiciels, la conception mécanique et les artefacts de conformité entre les fournisseurs, rendant la visibilité en temps réel critique. La taille du marché de la gestion de portefeuille de projets cloud pour la fabrication devrait dépasser 3,92 milliards USD d'ici 2031. Les jumeaux numériques, les projets de fabrication additive et les rénovations d'usines intelligentes introduisent des interdépendances que les feuilles de calcul traditionnelles ne peuvent pas gérer.
L'informatique et les télécommunications sont restées les plus grands dépensiers avec une part de 35,20 % en 2025, citant les cadences de publication de logiciels et les initiatives d'expérience client. Les acteurs de la santé, des sciences de la vie et du secteur public déploient les plateformes pour maintenir des pistes d'audit et unifier la recherche financée par des subventions. Les feuilles de route des fournisseurs incluent de plus en plus des accélérateurs spécifiques à l'industrie, tels que des modèles validés pour la conformité des dispositifs médicaux ISO 13485. Cette personnalisation verticale raccourcit les cycles de vente et crée de la fidélité en intégrant la nuance réglementaire directement dans la logique de flux de travail.
Analyse géographique
Marché de la Gestion de Portefeuille de Projets Cloud en Amérique du Nord
L'Amérique du Nord a dominé le marché de la gestion de portefeuille de projets cloud avec une part de 37,10 % en 2025. Les opérateurs américains dans les secteurs de la finance, de l'aérospatiale et de la technologie ancrent des déploiements d'entreprise à haute valeur ajoutée, tandis que les entreprises canadiennes du secteur des ressources naturelles mettent en œuvre des suites cloud pour gérer des projets à forte intensité capitalistique. Les corridors manufacturiers mexicains adoptent le logiciel pour coordonner les calendriers de production en sous-traitance de proximité avec les acheteurs américains. La maturité de la pénétration du SaaS, une couverture 5G robuste et des programmes approfondis de requalification soutiennent la demande régionale ; néanmoins, le contrôle accru sur la résidence des données maintient les options de cloud hybride et souverain au premier plan.
Marché de la Gestion de Portefeuille de Projets Cloud en Asie-Pacifique
L'Asie-Pacifique est le marché à la croissance la plus rapide, avec un CAGR de 14,40 % jusqu'en 2031. Les programmes d'économie numérique soutenus par l'État en Chine incitent les fabricants locaux à migrer leurs flux de travail d'ingénierie vers le cloud. Les intégrateurs de services indiens intègrent la gestion de portefeuille de projets dans les cadres de livraison client, accélérant la standardisation des chaînes d'outils. Les conglomérats japonais et sud-coréens intègrent la télémétrie IoT des ateliers de production avec les tableaux de bord de portefeuille afin de réduire le délai de mise sur le marché pour l'électronique. L'expansion rapide des câbles sous-marins et les investissements des hyperscalers dans les centres de données réduisent la latence, favorisant la collaboration en temps réel au sein des équipes de projet de l'ASEAN.
Marché de la Gestion de Portefeuille de Projets Cloud en Europe
L'Europe maintient une croissance stable à un chiffre moyen. Les géants automobiles allemands appliquent des contrôles stricts de souveraineté des données qui favorisent les fournisseurs régionaux et les déploiements hybrides. Les entreprises britanniques du secteur des sciences de la vie adoptent des suites cloud pour suivre les essais cliniques à plusieurs étapes sous la supervision de la MHRA. La France, l'Italie et l'Espagne apportent un élan supplémentaire grâce aux fonds de modernisation du secteur public. Les entreprises nordiques se révèlent être des adopteurs précoces de la planification des ressources enrichie par l'IA, en accord avec leurs agendas avancés de gouvernement numérique. La complexité réglementaire, notamment le RGPD et les dispositions à venir de la loi sur l'IA, prolonge les cycles de qualification des fournisseurs, mais génère en définitive une tarification premium pour les offres conformes.

Paysage réglementaire
Les déploiements de gestion de portefeuille de projets dans le cloud opèrent de plus en plus sous des régimes de protection des données, de souveraineté et d'assurance cloud qui influencent l'endroit où les artefacts de projet, les données financières et les données de collaboration peuvent être stockés et traités. Dans l'Union européenne, la Commission européenne a adopté la proposition de loi sur le développement du cloud et de l'IA (Cloud and AI Development Act, CADA) en juin 2026, créant un cadre unifié pour la souveraineté du cloud et de l'IA, incluant des niveaux d'assurance de l'Union par paliers pour les services de confiance. Cela accroît les exigences en matière de certification, d'auditabilité et de résidence des données pour les fournisseurs servant le secteur public et les acheteurs d'entreprises soumis à réglementation.
Hors de l'UE, les contrôles de données transfrontaliers et les restrictions en matière de marchés publics sont devenus plus visibles dans les discussions commerciales et politiques. Le bureau du représentant américain au commerce (Office of the United States Trade Representative) a mis en avant les restrictions relatives aux marchés publics de cloud liées à la souveraineté et à la localisation des données dans son rapport d'avril 2026 sur les obstacles au commerce, reflétant la complexité de conformité pour les déploiements mondiaux de CPPM couvrant plusieurs juridictions. Dans le même temps, les directives gouvernementales américaines telles que les cadres d'interopérabilité, de portabilité et de sécurité cloud du NIST continuent de façonner les attentes en matière de sécurité et d'audit que les acheteurs d'entreprise citent lors de la qualification des fournisseurs et de la gouvernance du cloud hybride.
Analyse de la chaîne de valeur
La chaîne de valeur du CPPM commence par l'infrastructure cloud hyperscale et souveraine, la gestion des identités et des accès, et les contrôles de cybersécurité qui hébergent la couche applicative. Les fournisseurs de plateformes CPPM proposent ensuite des modules de portefeuille, de projet, de ressources et de finance sous forme de logiciel par abonnement.
Une couche aval clé est constituée des partenaires d'intégration et de mise en œuvre qui relient le CPPM aux systèmes d'enregistrement (ERP, SIRH, CRM) et aux chaînes d'outils de livraison (DevOps et suites de collaboration), car de nombreux acheteurs utilisent le CPPM comme couche opérationnelle pour aligner la gouvernance des investissements avec l'exécution à travers des effectifs hybrides. La création de valeur se concentre sur l'intégration, la modélisation des données et la gestion du changement, où une connectivité API-first et des taxonomies de données standardisées réduisent le reporting manuel de statut et réconcilient les données financières et de ressources en quasi temps réel. Les schémas récents en entreprise pointent également vers des intégrations packagées plus poussées, notamment Boldyn Networks qui étend sa livraison de projets et son contrôle financier liés au PPO en ajoutant une intégration Workday en mars 2026, après des intégrations antérieures telles que Salesforce et Exchequer, et une migration d'entreprise à grande échelle qui a consolidé la gouvernance sur ServiceNow Strategic Portfolio Management et s'est intégrée à Jira et SharePoint en avril 2026. Cette chaîne centrée sur l'intégration s'aligne également sur la demande du marché pour la portabilité à travers les piles multi-cloud, tandis que les déploiements hybrides conservent les artefacts sensibles sur site et diffusent la télémétrie opérationnelle vers des moteurs d'analyse cloud.
Paysage concurrentiel
La concurrence est modérée avec un mélange de titans logiciels diversifiés et de spécialistes cloud natifs. Microsoft, Oracle et SAP capitalisent sur leurs bases installées d'ERP pour vendre de manière croisée des modules de portefeuille intégrés. La collaboration d'Oracle avec Microsoft pour héberger Oracle Database@Azure illustre la volonté du marché de simplifier les opérations multi-cloud[3]Oracle Corporation, "Oracle Database@Azure Communiqué de presse de janvier 2025," oracle.com. Atlassian, Smartsheet et monday.com misent sur la facilité d'utilisation et l'itération rapide, s'implantant souvent dans les budgets départementaux avant de s'étendre à l'échelle de l'entreprise.
La différenciation repose sur l'IA intégrée et l'extensibilité. Le lancement de Rovo par Atlassian intègre la découverte des connaissances et des réponses génératives, positionnant l'entreprise pour vendre des offres de montée en gamme d'automatisation prédictive des flux de travail. ServiceNow investit dans des partenaires régionaux, tels qu'inMorphis, pour localiser les fonctionnalités d'IA générative pour les secteurs bancaire et des télécommunications. Les fournisseurs superposent également des constructeurs sans code afin que les experts du domaine puissent personnaliser les formulaires d'entrée, les portes d'approbation et les KPI sans tickets informatiques. Les écosystèmes d'API ouvertes restent essentiels car les clients exigent une synchronisation bidirectionnelle avec les systèmes DevOps, SGRH et financiers pour maintenir la congruence des données.
Des espaces blancs existent dans les accélérateurs de conformité spécifiques à l'industrie et l'orchestration consciente des périphéries qui harmonise les données des lignes de production avec l'analytique cloud. Les fusions et acquisitions et les partenariats stratégiques s'intensifieront probablement à mesure que les acteurs des plateformes acquièrent des start-ups d'IA pour améliorer la prévision des risques de planification. Les entreprises qui évaluent les fournisseurs classent les certifications de cybersécurité, la transparence de la feuille de route et la maturité du succès client aux côtés de la profondeur des fonctionnalités. Les leaders du marché disposant de vastes empreintes d'assistance et d'options de déploiement flexibles bénéficient d'un avantage à mesure que les environnements réglementaires se resserrent.
Leaders du secteur de la gestion de portefeuille de projets cloud
Broadcom Corporation
Hewlett Packard Enterprise Development LP
Changepoint Corporation
Clarizen, Inc.
Microsoft Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Gestion de Portefeuille de Projets Cloud
- Broadcom (Clarity)
- Hewlett Packard Enterprise
- Changepoint
- Clarizen
- Microsoft
- Mavenlink
- Oracle
- Planisware
- ServiceNow
- SAP
- Upland Software
- Workfront (Adobe)
- Planview
- Atlassian
- Smartsheet
- monday.com
- Wrike (Citrix)
- Asana
- WorkOtter
- Sciforma
Lire l’analyse des entreprises de gestion de portefeuille de projets cloud

Opportunités de marché et perspectives d'avenir
L'intelligence de portefeuille native à l'IA et l'automatisation des flux de travail élargissent l'ensemble des opportunités, les fournisseurs allant au-delà des tableaux de bord vers des copilotes intégrés, l'analyse en mémoire et la planification automatisée de scénarios. En 2026, l'activité produit reflète cette évolution, avec OnePlan qui étend son assistant IA Sofia avec des capacités de copilote et ajoute le support de la langue allemande, et Planisware qui introduit Planisware Prisma comme couche opérationnelle native à l'IA pour l'analyse en mémoire et l'automatisation de l'interface utilisateur. Ces lancements créent de la marge pour les fournisseurs et les intégrateurs afin de standardiser le reporting exécutif, automatiser la collecte et la priorisation, et réduire la friction des données qui ralentit les cycles de décision de portefeuille au sein des équipes distribuées.
La gouvernance dans les secteurs réglementés est un autre domaine adressable, où les acheteurs recherchent des contrôles de conformité packagés au sein des flux de travail CPPM. En 2026, Cora Systems a publié une mise à jour alimentée par l'IA destinée aux secteurs réglementés, unifiant la gestion de la valeur acquise, la planification et le contrôle des coûts alignés sur des normes telles que FAR, DFARS et ANSI/EIA-748, ce qui soutient la demande de modèles prêts pour l'audit et de gouvernance financière traçable. À mesure que l'adoption du cloud hybride s'étend au sein des entreprises réglementées, les schémas d'assurance liés au CADA dans l'UE et les exigences de souveraineté persistantes dans plusieurs régions ouvrent des voies de différenciation supplémentaires pour les fournisseurs de CPPM, notamment autour des contrôles de résidence des données, de la préparation à la certification et des schémas d'intégration qui préservent les artefacts sensibles sur site tout en permettant une analyse à l'échelle du portefeuille.
Recent Industry Developments in Marché de la Gestion de Portefeuille de Projets Cloud
- Mars 2026 : Boldyn Networks a étendu sa livraison de projets et son contrôle financier liés au PPO en ajoutant une intégration Workday, suite aux intégrations antérieures avec Salesforce et Exchequer. Cette mise à jour améliore le flux de données entre les données de portefeuille et les enregistrements de niveau ERP dans des environnements multi-cloud.
- Mars 2025 : Microsoft et Oracle ont étendu leur alliance via Oracle Database@Azure, offrant des bases de données colocalisées conçues pour soutenir une gestion unifiée des charges de travail et une latence réduite. Pour les acheteurs de CPPM exploitant des chaînes d'outils complexes et intégrées, cet alignement multi-cloud favorise un couplage plus étroit entre les données de portefeuille, les enregistrements de niveau ERP et l'analytique, sans imposer un engagement mono-cloud.
- Mai 2024 : ServiceNow a investi dans inMorphis pour renforcer sa couverture en Inde et dans l'ASEAN tout en codéveloppant des modules d'IA générative pour la finance et les télécommunications. Cette démarche a élargi la capacité des partenaires de ServiceNow sur des marchés en numérisation rapide et a soutenu la localisation des cas d'usage de portefeuille et de flux de travail alimentés par l'IA pour de grands déploiements régionaux.


Marché de la Gestion de Portefeuille de Projets Cloud Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les logiciels de gestion de portefeuille de projets livrés dans le cloud qui aident les organisations à planifier, prioriser, financer, exécuter et suivre plusieurs projets à travers un espace de travail partagé unique, avec une tarification généralement liée aux utilisateurs ou aux paliers d'usage.
Exclusions du périmètre : nous excluons les déploiements de PPM sur site, les outils de suivi de tâches autonomes, et les revenus provenant uniquement de services professionnels sans composante logicielle cloud récurrente.
Aperçu de la segmentation
- Par modèle de déploiement
- Cloud public
- Cloud privé
- Cloud hybride
- Par application
- Gestion de portefeuille
- Gestion de la demande
- Gestion de projet
- Gestion des ressources
- Autres applications
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par secteur vertical
- BFSI
- Santé et sciences de la vie
- Informatique et télécommunications
- Fabrication
- Gouvernement et secteur public
- Autres secteurs verticaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par définir ce qui qualifie le PPM cloud dans les achats quotidiens, puis a cartographié les signaux de demande vérifiables dans les données publiques. Nous avons utilisé des sources telles que le Bureau of Labor Statistics des États-Unis pour le contexte de la main-d'œuvre et des salaires, le Bureau du recensement des États-Unis pour les indicateurs de structure des entreprises, les statistiques TIC et économie numérique de l'OCDE pour des tendances d'adoption comparables, et les séries macroéconomiques de la Banque mondiale pour maintenir une toile de fond cohérente des dépenses IT à travers les régions.
Nous avons également examiné des sources telles que les dépôts auprès de la SEC, les rapports annuels, les présentations aux investisseurs et une couverture médiatique fiable pour comprendre le mix d'abonnements, les schémas d'expansion client et le positionnement produit qui influencent ce qui doit être compté comme gestion de portefeuille par rapport à la gestion du travail adjacente. Là où les divulgations publiques étaient trop agrégées, nous nous sommes appuyés sur des abonnements payants soutenant les données financières et de renseignement d'entreprise, des bases de données de brevets, ainsi que des actualités et données financières pour recouper la focalisation produit et le calendrier des lancements. Les sources listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées lors de la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester ce que les acheteurs achètent réellement sous le terme CPPM cloud et comment la tarification et l'expansion des sièges évoluent après le déploiement initial, puis ces enseignements ont été réintégrés dans le modèle. Nous avons échangé avec des partenaires de mise en œuvre, des responsables PMO d'entreprise, des équipes d'approvisionnement IT, et des rôles produit et stratégie chez des fournisseurs de solutions à travers les principales régions, afin que des hypothèses telles que le mix cloud, le comportement de renouvellement et l'attachement de modules ne restent pas de simples estimations documentaires.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Cadres dirigeants : 18 % | APAC : 44 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 23 % | EMEA : 31 % |
| Acteurs plus petits : 18 % | Managers : 59 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Notre dimensionnement utilise une approche à la fois descendante et ascendante, où le bassin de demande est d'abord reconstruit à partir des schémas de dépenses en logiciels cloud et de l'adoption par les entreprises des pratiques de gouvernance de portefeuille, puis vérifié par des approximations sélectives de fournisseurs et de canaux. En pratique, la couche descendante s'ancre sur le nombre d'organisations cibles exerçant une supervision de portefeuille formelle, la part utilisant une livraison cloud pour ces flux de travail, et la valeur d'abonnement typique impliquée par le nombre d'utilisateurs et les paliers tarifaires.
Pour maintenir le modèle réaliste, quelques intrants sont traités comme des facteurs déterminants principaux, tels que la base installée de travailleurs du savoir susceptibles d'être licenciés, le mix d'adoption entre grandes entreprises et marché intermédiaire, le nombre moyen d'utilisateurs par compte client, l'attachement de modules pour la gouvernance des ressources et des finances, et la progression tarifaire attendue pour les abonnements lorsque les fonctionnalités s'étendent. Les prévisions ont ensuite été construites à l'aide d'une analyse de scénarios soutenue par un consensus d'experts, car les taux d'adoption et d'expansion peuvent évoluer rapidement avec les cycles budgétaires, les besoins de conformité et les évolutions de la livraison de programmes à distance. Lorsque des vérifications ascendantes ont été utilisées, elles ont été appliquées comme la valeur contractuelle moyenne échantillonnée multipliée par le nombre estimé de clients actifs pour un ensemble de fournisseurs défini, et les écarts ont été traités en utilisant des ratios d'adoption et des retours de canaux plutôt qu'en imposant une agrégation complète et irréaliste des fournisseurs.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été testés par plusieurs vérifications, y compris une contre-vérification par rapport à des indicateurs indépendants tels que l'adoption d'applications cloud d'entreprise, les schémas de croissance des abonnements rapportés, et les évolutions de l'intensité des effectifs PMO dans les secteurs clés. Les valeurs aberrantes sont signalées tôt, et les hypothèses sont révisées lorsque la dépense implicite par utilisateur ou le taux d'adoption s'écarte de ce que suggèrent les entretiens et les divulgations publiques.
Avant validation finale, un second analyste examine la chaîne de calcul et vérifie l'alignement des années, le calendrier de conversion des devises, et tout double comptage entre les outils de portefeuille et les catégories de gestion du travail adjacentes. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements majeurs de licence, une restructuration tarifaire, ou des évolutions notables des budgets des acheteurs. Juste avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vue la plus actuelle possible, traçable jusqu'à des intrants clairs.
Taille du marché de la gestion de portefeuille de projets dans le cloud selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour la gestion de portefeuille de projets dans le cloud peuvent sembler très éloignées les unes des autres, car les entreprises ne comptabilisent pas toujours le même périmètre produit, la même fenêtre temporelle et les mêmes composantes de revenus. Des différences apparaissent également lorsqu'une estimation s'appuie uniquement sur les revenus des fournisseurs, tandis qu'une autre repose davantage sur l'adoption par les acheteurs et des hypothèses de valeur d'abonnement.
Les divulgations de mix d'abonnement des fournisseurs, les schémas d'usage cloud dans les logiciels d'entreprise, et les vérifications par entretiens sur le nombre moyen d'utilisateurs licenciés par compte constituent les éléments de preuve utilisés pour ancrer le total de Mordor Intelligence aux revenus d'abonnement CPPM cloud récurrents, plutôt qu'à une gestion du travail plus large ou à des dépenses de collaboration groupées. En outre, certains éditeurs utilisent un calendrier de devises plus ancien ou une courbe d'expansion plus agressive pour la croissance des sièges, ce qui peut relever le chiffre à court terme même lorsque la base d'acheteurs reste inchangée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,28 milliards USD (2026) | |
| Éditeur de recherche A | 6,94 milliards USD (2024) | Utilise une année de base antérieure et un cadrage de marché différent (PPM basé sur le cloud), ce qui peut intégrer des catégories adjacentes ou appliquer des règles d'inclusion différentes pour les services et modules, modifiant ainsi le total des revenus. |
| Éditeur sectoriel B | 5,06 milliards USD (2025) | Fixe une année de base différente et une fenêtre de prévision plus longue, et sa courbe de croissance implique une dépense comptabilisée plus restreinte par client, ce qui se produit souvent lorsque les fonctionnalités de gouvernance de portefeuille sont traitées comme des ajouts optionnels plutôt que comme une valeur d'abonnement essentielle. |
Sur les trois chiffres, l'écart s'explique en grande partie par l'alignement des années et par ce qui est comptabilisé comme véritables revenus d'abonnement CPPM cloud par rapport aux outils adjacents et à l'activité menée par les services. En ancrant le modèle à des signaux de demande reproductibles tels que les hypothèses d'utilisateurs licenciés, le comportement de renouvellement et le mix de livraison cloud, la valeur de marché résultante reste plus facile à auditer et à mettre à jour lorsque de nouvelles divulgations ou retours d'entretiens surviennent.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de la gestion de portefeuille de projets cloud ?
Le marché est évalué à 13,28 milliards USD en 2026 et devrait atteindre 25,53 milliards USD d'ici 2031.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Les déploiements de cloud hybride affichent la progression la plus rapide avec un TCAC de 15,05 % en raison de leur équilibre entre contrôle des données et évolutivité cloud.
Pourquoi les PME adoptent-elles ces plateformes rapidement ?
La tarification par abonnement, l'intégration rapide et les modèles préconfigurés éliminent les obstacles en matière d'infrastructure et d'expertise qui limitaient autrefois l'accès des PME.
Comment l'IA améliore-t-elle le suivi de la santé des projets ?
Les moteurs d'IA analysent les données historiques et les signaux en temps réel pour attribuer des scores de risque, prédire les retards de calendrier et recommander des actions correctives en matière de dotation en personnel.
Qu'est-ce qui freine une adoption plus large dans les secteurs réglementés ?
Des exigences accrues en matière de sécurité et de confidentialité ainsi que des règles de souveraineté des données imposent des stratégies de déploiement prudentes, souvent hybrides.
Qui sont les principaux fournisseurs sur ce marché ?
Microsoft, Oracle, SAP, Atlassian, Smartsheet et monday.com sont en tête, avec des nouveaux venus spécialisés dans les fonctionnalités pilotées par l'IA et les modules de conformité spécifiques à l'industrie.
Dernière mise à jour de la page le:



