
Taille et Part du Marché des Lignées Cellulaires Immortalisées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.52 Milliards de dollars |
| Taille du Marché (2031) | 8.04 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Lignées Cellulaires Immortalisées par Mordor Intelligence
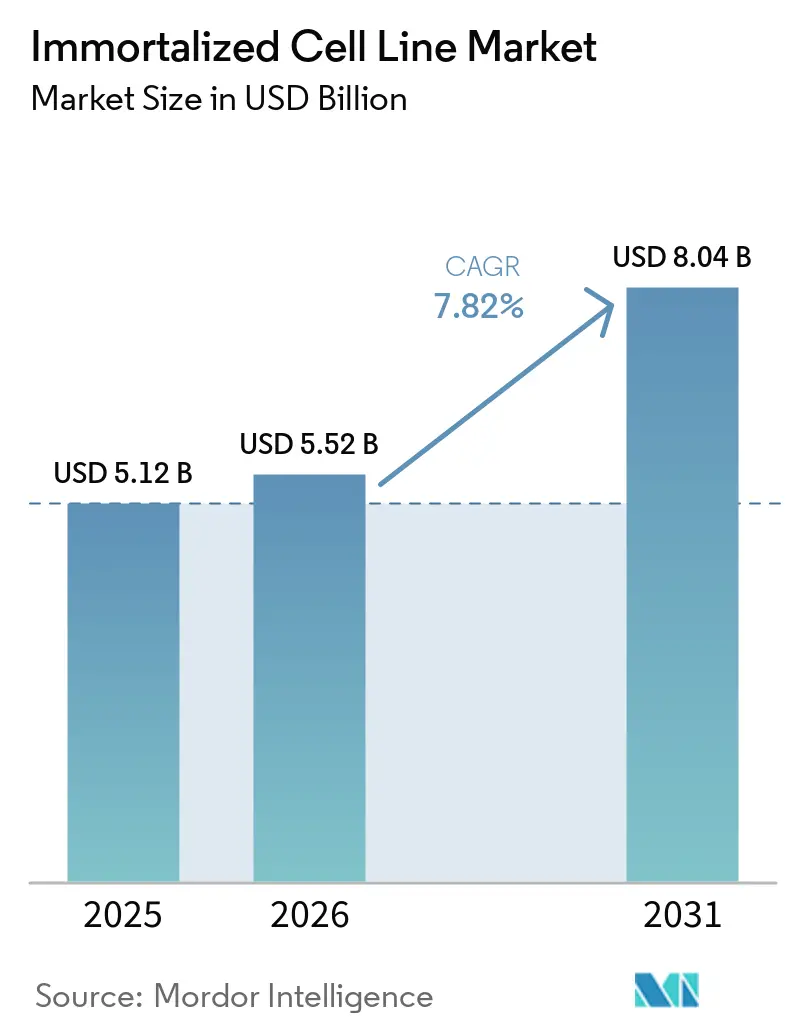
La taille du marché des lignées cellulaires immortalisées devrait s'étendre de 5,12 milliards USD en 2025 et 5,52 milliards USD en 2026 à 8,04 milliards USD d'ici 2031, enregistrant un CAGR de 7,82 % entre 2026 et 2031.
Le marché reste lié à la fabrication de produits biologiques et aux programmes de découverte de médicaments, car les lignées cellulaires continues offrent la reproductibilité et l'échelle que les cellules primaires ne peuvent pas maintenir sur des passages prolongés. La demande est également soutenue par le pipeline plus large d'anticorps monoclonaux et de vecteurs viraux, l'utilisation plus répandue de modèles de maladies basés sur CRISPR, et des exigences plus strictes en matière d'authentification des lignées cellulaires de la part des régulateurs tels que la FDA, l'EMA et l'ICH. Ces évolutions font évoluer le marché des lignées cellulaires immortalisées d'un simple modèle de réactif vers un modèle de plateforme à plus haute valeur ajoutée, où la documentation, la caractérisation et la validation comptent autant que la performance biologique. Les mêmes lignées cellulaires servent désormais plusieurs couches d'application à la fois, ce qui renforce la demande pour les fournisseurs capables de soutenir à la fois l'utilisation en recherche et l'utilisation en production. Par conséquent, la concurrence sur le marché des lignées cellulaires immortalisées est de plus en plus centrée sur la conformité réglementaire, les systèmes qualité et l'étendue du portefeuille, plutôt que sur le seul prix par flacon.
Points Clés du Rapport
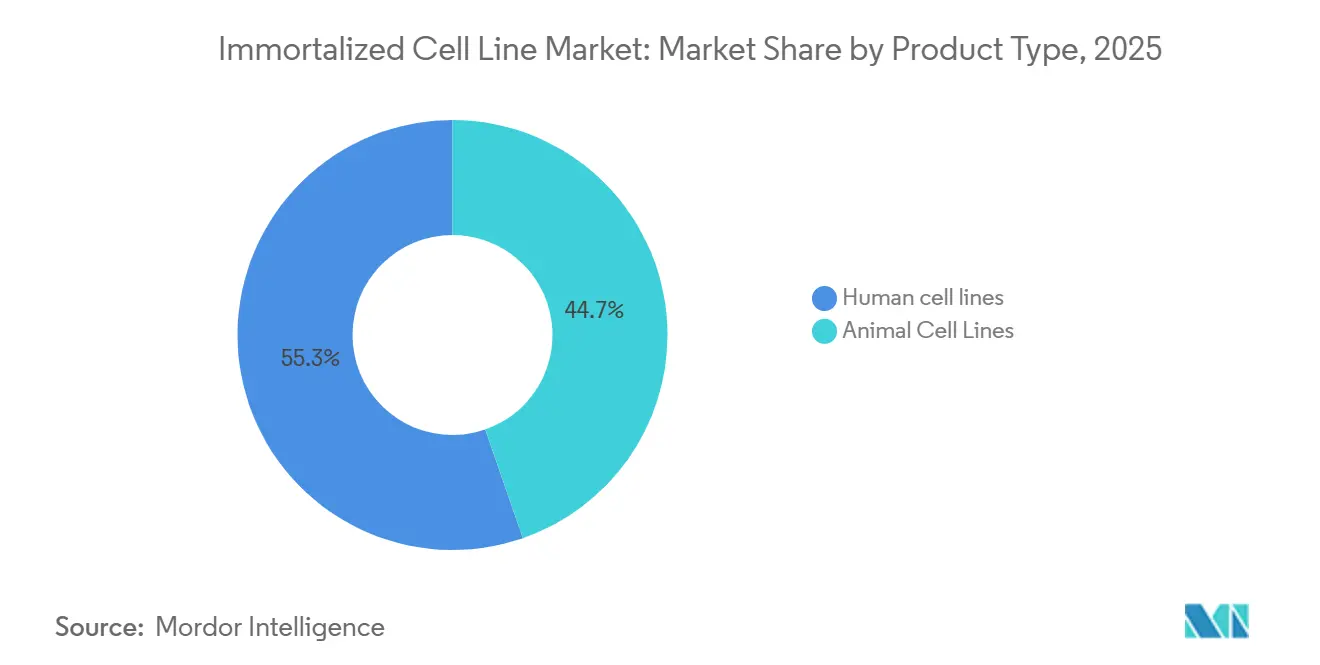
- Par type de produit, les lignées cellulaires humaines détenaient 55,3 % de la part du marché des lignées cellulaires immortalisées en 2025 et constituent également la catégorie à la croissance la plus rapide avec un CAGR de 8,4 % jusqu'en 2031.
- Par méthode d'immortalisation, les approches médiées par virus représentaient 40,2 % du chiffre d'affaires en 2025, tandis que l'immortalisation médiée par hTERT devrait connaître la croissance la plus rapide avec un CAGR de 8,5 % jusqu'en 2031.
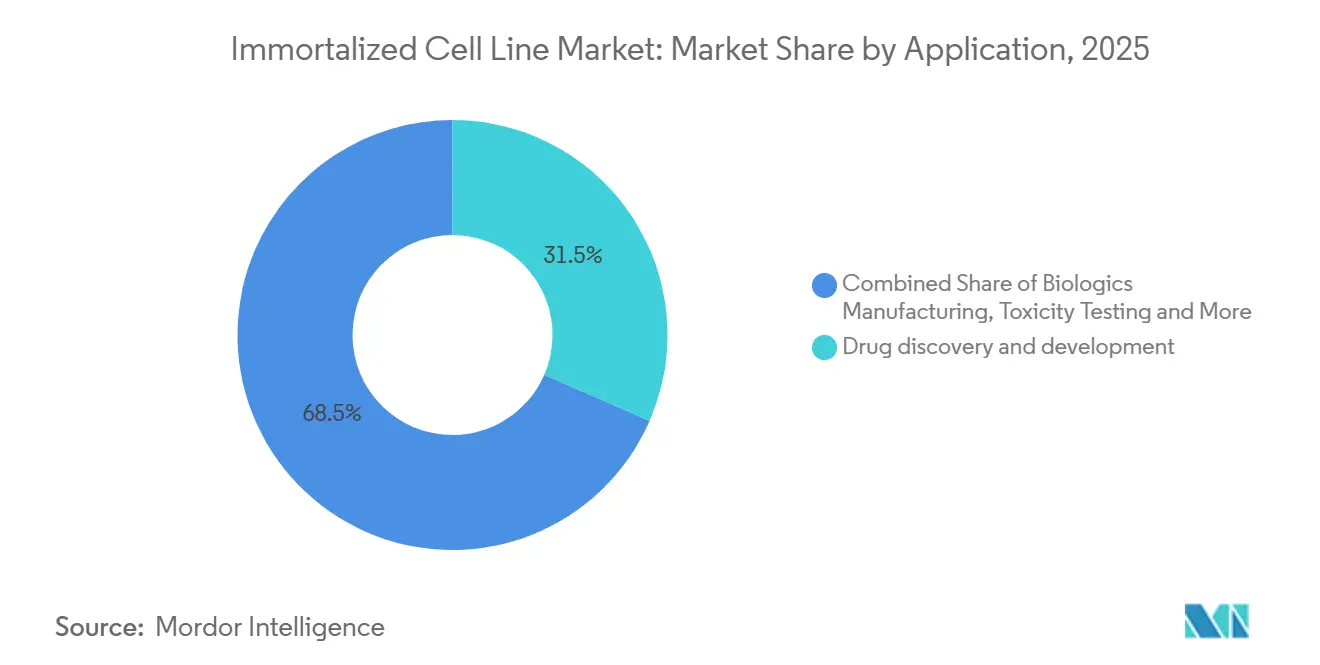
- Par application, la découverte et le développement de médicaments représentaient 31,5 % du chiffre d'affaires en 2025, tandis que la fabrication de produits biologiques devrait se développer le plus rapidement avec un CAGR de 8,3 % jusqu'en 2031.
- Par utilisateur final, les entreprises pharmaceutiques et biotechnologiques détenaient 42,5 % du chiffre d'affaires en 2025, tandis que les CRO et CDMO devraient connaître la croissance la plus rapide avec un CAGR de 8,8 % jusqu'en 2031.
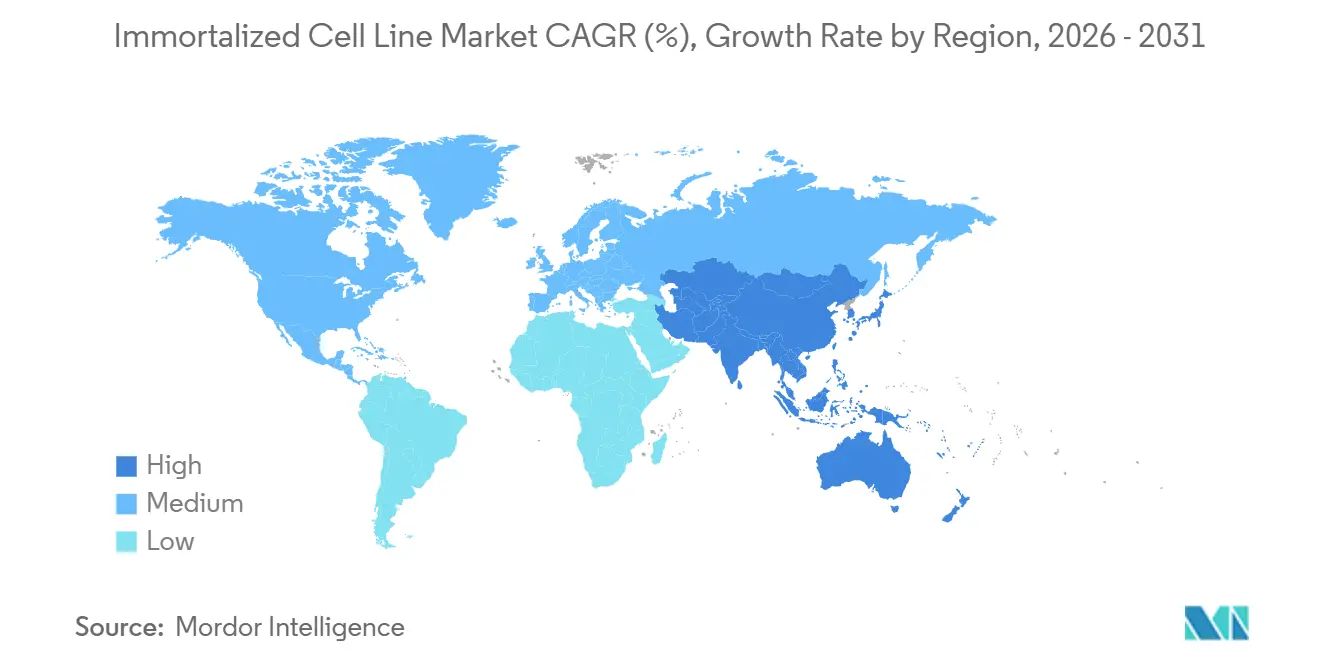
- Par géographie, l'Amérique du Nord détenait 38,2 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide avec un CAGR de 8,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion du Pipeline de Produits Biologiques et de Vecteurs Viraux | +2.8% | Mondial, concentré en Amérique du Nord, en Europe et en Chine | Moyen terme (2 à 4 ans) |
| Intensité de la Découverte de Médicaments et du Criblage de Toxicité | +1.9% | Mondial, notamment en Amérique du Nord, en Europe et en Inde | Court terme (≤ 2 ans) |
| Modèles de Maladies Conçus par CRISPR | +1.4% | Amérique du Nord et Europe en tête, avec des retombées en Corée du Sud et au Japon | Moyen terme (2 à 4 ans) |
| Mandats d'Authentification et de Traçabilité | +0.8% | Mondial, avec l'effet réglementaire le plus fort en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Viande Cultivée et Demande de Cellules Non Thérapeutiques | +0.5% | Amérique du Nord, Pays-Bas, Singapour et gains précoces en Israël | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du Pipeline de Produits Biologiques et de Vecteurs Viraux
Le marché des lignées cellulaires immortalisées bénéficie du besoin croissant de substrats qualifiés BPF à passages continus dans les programmes de production de produits biologiques et de thérapie génique. Les lignées cellulaires continues de mammifères, notamment les dérivés de CHO et HEK293, restent au cœur de la production de protéines recombinantes approuvées, tandis que les systèmes dérivés de HEK293 sont également essentiels pour la fabrication de vecteurs AAV et lentiviraux. Le lancement par Lonza en mai 2026 de la plateforme de lignée cellulaire productrice stable Xcite AAV a montré une augmentation de 10 à 15 fois du titre AAV par rapport à la transfection transitoire et a indiqué une réduction du coût des marchandises de 80 % ou plus, ce qui montre à quelle vitesse les formats de producteurs stables entrent dans l'usage commercial[1]. Cette performance est importante car les programmes neurologiques à haute dose ont souvent poussé les systèmes transitoires au-delà des limites de coût praticables. À mesure que la production d'AAV par lignée cellulaire stable devient plus pratique, le marché des lignées cellulaires immortalisées constate une demande plus forte pour des lignées productrices qualifiées, la conservation cellulaire et le soutien analytique. Cette évolution favorise également les fournisseurs capables de relier la conception de lignées cellulaires en amont à la documentation de fabrication en aval au sein d'une seule plateforme.
Intensité de la Découverte de Médicaments et du Criblage de Toxicité
Le marché des lignées cellulaires immortalisées continue de bénéficier du soutien du criblage à haut débit, où les lignées continues restent la base standard pour des performances d'essai reproductibles. Des formats d'essai plus complexes tels que les sphéroïdes 3D, les co-cultures d'organoïdes et les systèmes organe-sur-puce dépendent toujours de lignées cellulaires capables de maintenir un comportement stable sur des fenêtres expérimentales plus longues. Le partenariat de Merck KGaA en octobre 2025 avec Promega, fondé sur l'acquisition antérieure par l'entreprise de HUB Organoids, montre que les fournisseurs investissent dans des systèmes d'essai qui placent les lignées immortalisées dans des environnements de criblage plus avancés plutôt que de les remplacer. Les directives provisoires de la FDA d'avril 2026 sur l'évaluation de la sécurité pour l'édition du génome dans les produits de thérapie génique humaine augmentent également le besoin d'essais de puissance et fonctionnels basés sur des cellules validées dans les programmes de développement. Cette exigence élargit le nombre de modèles cellulaires humains authentifiés nécessaires par programme. Le marché des lignées cellulaires immortalisées bénéficie donc non seulement d'un volume de recherche plus élevé, mais aussi d'attentes de validation plus strictes intégrées dans les voies modernes de développement des médicaments.
Modèles de Maladies Conçus par CRISPR
Le marché des lignées cellulaires immortalisées est également reconfiguré par CRISPR, qui transforme les lignées cellulaires standard en modèles de maladies programmables à plus haute valeur de recherche. Le NIST a rapporté en avril 2025 que l'insertion médiée par CRISPR/Cas9 d'un construit hTERT en copie unique dans des cellules T CD8+ humaines primaires a produit une lignée qui s'est développée plus de 26 millions de fois tout en maintenant un caryotype normal et des profils de marqueurs de surface. Une étude PLOS One de 2026 a montré que la combinaison de la surexpression de PCNA avec la modulation de la voie HDR améliorait l'efficacité d'insertion précise par knock-in dans des modèles immortalisés difficiles tels que HepG2 et MCF7 jusqu'à 38,7 %. Ces résultats réduisent la barrière technique pour générer des paires de lignées cellulaires isogéniques, qui sont largement valorisées pour la validation phénotypique des cibles. À mesure que ces flux de travail deviennent plus faciles à standardiser, le marché des lignées cellulaires immortalisées devrait voir une demande plus large pour des panneaux édités disponibles sur catalogue plutôt que pour des services d'ingénierie purement sur mesure. Ce changement pourrait déplacer la valeur vers les fournisseurs capables d'industrialiser des produits de catalogue édités par CRISPR avec une documentation solide.
Mandats d'Authentification et de Traçabilité
Le marché des lignées cellulaires immortalisées bénéficie du soutien d'exigences d'authentification et de traçabilité plus strictes dans les contextes de recherche et d'utilisation réglementée. La norme ANSI/ATCC ASN-0002-2022 exige au moins 13 loci STR pour l'authentification des lignées cellulaires humaines, et les services de tests BPF associés mettent l'accent sur la conservation des enregistrements bruts d'électrophérogrammes pendant 5 ans. Le registre du Comité International d'Authentification des Lignées Cellulaires, tel que discuté dans une étude d'examen par les pairs de 2025, répertoriait 593 lignées mal identifiées ou contaminées de manière croisée dans sa mise à jour de la version 13. Une revue de 2026 a estimé que la recherche préclinique non reproductible, avec la mauvaise identification des lignées cellulaires comme contributeur majeur, coûte 28 milliards USD par an aux États-Unis seulement. Ces conditions augmentent les dépenses en profilage STR, intégration LIMS et services de conservation conformes. Le marché des lignées cellulaires immortalisées ajoute donc une couche de revenus de contrôle qualité autour du catalogue de cellules principal, et les fournisseurs intégrés captent une plus grande part de ces dépenses.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de Développement, de Validation et de Contrôle Qualité | -1.8% | Mondial, le plus aigu pour les biotechs de taille moyenne en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Contrôle de la Biosécurité et de la Traçabilité des Donneurs | -1.2% | Mondial, avec l'influence réglementaire la plus forte en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Mauvaise Identification, Contamination et Dérive Génétique | -0.9% | Mondial, avec un impact disproportionné dans les milieux académiques et les marchés émergents | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Développement, de Validation et de Contrôle Qualité
Le marché des lignées cellulaires immortalisées fait toujours face à un frein évident dans le coût du passage d'une lignée d'un usage en recherche à un usage en production qualifié BPF. Ce processus nécessite un profilage STR, des tests de mycoplasme, un criblage des agents adventices, une évaluation de la sécurité virale, un caryotypage et une évaluation de la stabilité, ce qui prolonge à la fois les délais et les budgets pour chaque programme[2]. La nécessité de démontrer la stabilité génétique depuis la banque cellulaire maîtresse jusqu'à la fenêtre cellulaire de fin de production alourdit encore le fardeau pour les développeurs disposant de plusieurs actifs en phase précoce. Les petites biotechs répondent souvent en retardant la caractérisation complète ou en s'appuyant sur des CDMO qui détiennent déjà des lignées parentales validées. Cette dépendance déplace le pouvoir de fixation des prix vers les prestataires de services intégrés et réduit la flexibilité pour les entreprises souhaitant maîtriser l'intégralité de leur parcours de développement de lignées cellulaires. Elle limite également le rythme auquel les nouveaux entrants peuvent se développer sur le marché des lignées cellulaires immortalisées.
Contrôle de la Biosécurité et de la Traçabilité des Donneurs
Le marché des lignées cellulaires immortalisées fait également face à des frictions dues à un contrôle accru de la biosécurité et de la traçabilité des donneurs. Les régulateurs s'attendent de plus en plus à des dossiers d'origine clairs, des tests robustes et une documentation bien contrôlée pour les substrats cellulaires d'origine humaine et animale utilisés dans le développement ou la fabrication. La finalisation en janvier 2024 de l'ICH Q5A(R2) par la FDA a alourdi le fardeau analytique lié à l'évaluation de la sécurité virale pour les produits dérivés de lignées cellulaires humaines ou animales continues. Ces attentes peuvent être gérées par les grands fournisseurs établis, mais elles sont plus difficiles à satisfaire pour les petits entrants qui ne disposent pas encore de systèmes de clairance virale et de traçabilité. Il en résulte une intégration plus lente des nouvelles lignées dans l'usage réglementé et une préférence plus forte pour les fournisseurs ayant des antécédents de conformité établis. Cela maintient les barrières à l'entrée élevées sur l'ensemble du marché des lignées cellulaires immortalisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Lignées Humaines Ancrent à la Fois le Volume et la ValeurLes lignées cellulaires humaines détenaient 55,3 % du chiffre d'affaires en 2025, ce qui en faisait la plus grande catégorie de produits sur le marché des lignées cellulaires immortalisées. Le même segment devrait également se développer à un CAGR de 8,4 % jusqu'en 2031, ce qui signifie que sa croissance est tirée par une demande structurelle plutôt que par un changement de mix à court terme par rapport aux lignées animales. Les lignées humaines restent centrales car elles modélisent la biologie des maladies humaines de manière plus directe, soutiennent les travaux sur les anticorps pertinents pour l'homme et servent de substrats de vecteurs viraux dans les programmes de thérapie génique. Les lignées HEK293, HeLa et Jurkat restent largement utilisées dans les flux de travail d'oncologie, de toxicologie et de production de vecteurs. Cette diversité maintient le segment des lignées humaines au centre des décisions d'approvisionnement dans l'ensemble du secteur des lignées cellulaires immortalisées.
Les dérivés modifiés gagnent plus de poids commercial au sein de ce segment car ils soutiennent une cohérence de lot plus stricte et des cas d'utilisation plus spécifiques aux applications. Une étude de 2025 dans Stem Cell Research & Therapy a rapporté des profils cohérents de vésicules extracellulaires de lot à lot à partir de lignées MSC immortalisées par hTERT, ce qui soutient leur utilisation dans les plateformes thérapeutiques de vésicules extracellulaires. Les lignées cellulaires animales conservent toujours un rôle essentiel, notamment CHO pour la production de protéines recombinantes et Vero ou BHK-21 pour les flux de travail établis de vaccins et de recherche. Dans le même temps, la diffusion des lignées spécifiques aux espèces bovines, équines et autres dans la viande cultivée et les applications vétérinaires élargit le bassin de demande accessible pour le marché des lignées cellulaires immortalisées. Les exigences de tests réglementaires pour les lignées d'origine animale favorisent également les fournisseurs qui exploitent déjà des laboratoires de biosécurité et de caractérisation établis.
Par Méthode d'Immortalisation :
La Dominance Virale Contestée par le Profil de Sécurité de l'hTERTL'immortalisation médiée par virus représentait 40,2 % du chiffre d'affaires en 2025, ce qui la maintenait comme le plus grand segment de méthode sur le marché des lignées cellulaires immortalisées. Sa large base installée reflète des décennies d'utilisation avec les outils SV40, HPV E6/E7 et adénoviraux pour générer des lignées de recherche hautement prolifératives. La méthode maintient également un plancher de demande stable car les substrats de production de vaccins tels que Vero et MDCK restent liés à des processus bien établis. Néanmoins, l'immortalisation médiée par hTERT devrait croître à un CAGR de 8,5 % jusqu'en 2031, ce qui en fait le segment de méthode à la croissance la plus rapide. Cette croissance plus rapide reflète un profil de sécurité plus solide car hTERT prolonge la durée de vie réplicative sans la même perturbation des voies p53 ou pRB associée aux oncoprotéines virales.
L'étude du NIST publiée en 2025 a renforcé cette direction en montrant que l'insertion précise de hTERT par knock-in peut produire des cellules T CD8+ humaines primaires immortalisées avec un caryotype stable et des caractéristiques immunologiques préservées. La fusion d'hybridomes reste pertinente dans les flux de travail d'anticorps monoclonaux hérités et dans la génération d'anticorps polyclonaux, même si les plateformes recombinantes continuent de gagner des parts. Les méthodes d'immortalisation spontanées et chimiques restent de niche, mais elles attirent l'attention dans la biotechnologie alimentaire où le positionnement non-OGM a un poids réglementaire dans certaines juridictions. Pour les acheteurs dans l'ensemble du secteur des lignées cellulaires immortalisées, le choix de la méthode reflète désormais un arbitrage plus clair entre la robustesse historique, le profil de sécurité et le fardeau réglementaire en aval.
Par Application :
La Découverte de Médicaments Tient le Cœur, la Fabrication de Produits Biologiques s'AccélèreLa découverte et le développement de médicaments représentaient 31,5 % du chiffre d'affaires en 2025, ce qui lui donnait la plus grande part d'application dans la taille du marché des lignées cellulaires immortalisées. Ce segment reste ancré dans l'identification des cibles, les travaux de sélection des hits, et le criblage ADME ou toxicologique, où des modèles cellulaires reproductibles sont essentiels. La fabrication de produits biologiques est l'application à la croissance la plus rapide et devrait se développer à un CAGR de 8,3 % jusqu'en 2031, à mesure que les anticorps monoclonaux, les bispécifiques, les conjugués anticorps-médicament et les vecteurs viraux progressent dans le développement et la mise à l'échelle commerciale. WuXi Biologics a introduit la plateforme WuXia293Stable en 2025, et l'entreprise a déclaré que le système stable basé sur HEK293 atteignait jusqu'à 5,0 g/L de titres d'anticorps monoclonaux à une échelle de 2 000 L en mode fed-batch[3]. Ce type de performance de production montre pourquoi les lignées continues de qualité fabrication deviennent de plus en plus précieuses sur le marché des lignées cellulaires immortalisées.
La recherche sur le cancer bénéficie également de la mise à disposition de modèles de maladies plus rares, notamment la première lignée cellulaire immortalisée accessible au public pour les tumeurs desmoïdes en mars 2024, ce qui a amélioré les options in vitro pour un domaine auparavant sous-représenté. Le développement de vaccins reste stratégiquement important car les lignées de substrats continues font partie de la planification de la préparation et des voies de fabrication établies. La révision ICH Q5A(R2) de 2024 a explicitement abordé l'utilisation du séquençage de nouvelle génération comme remplacement des méthodes conventionnelles de détection des virus dans les applications pertinentes. La recherche en thérapie génique et cellulaire ajoute une autre couche de demande en évolution rapide, avec des besoins distincts pour les lignées cellulaires productrices virales et les modèles de cellules immunitaires utilisés dans le développement thérapeutique.

Par Utilisateur Final :
Leadership Pharmaceutique Intact, les Achats des CRO et CDMO Continuent d'AugmenterLes entreprises pharmaceutiques et biotechnologiques représentaient 42,5 % du chiffre d'affaires en 2025, ce qui les maintenait comme le plus grand groupe d'utilisateurs finaux sur le marché des lignées cellulaires immortalisées. Ces entreprises achètent des lignées cataloguées pour la R&D interne et commanditent également le développement de lignées sur mesure pour des programmes propriétaires de produits biologiques et de thérapie cellulaire. Les CRO et CDMO sont le groupe d'utilisateurs finaux à la croissance la plus rapide et devraient croître à un CAGR de 8,8 % jusqu'en 2031, à mesure que l'externalisation du développement et de la conservation des lignées cellulaires continue de s'approfondir. L'accord de Charles River Laboratories en février 2025 avec l'Hôpital Général de Singapour a clairement illustré cette évolution car il couvrait la conservation cellulaire BPF et les services de caractérisation basés sur le séquençage de nouvelle génération pour les essais de Phase I de CAR-T allogéniques. Ce schéma montre comment les prestataires de services évoluent au-delà de la conservation pour la recherche vers un soutien de qualité clinique au sein du marché des lignées cellulaires immortalisées.
Les instituts académiques et de recherche constituent toujours une large base installée, mais leur comportement d'achat est différent car ils accordent plus d'importance à l'étendue du catalogue, aux dossiers d'authentification et à la flexibilité des transferts de matériaux qu'à la conformité BPF. Les laboratoires de diagnostic restent le plus petit segment d'utilisateurs finaux défini, bien que leur utilisation de standards de référence et de lignées cellulaires de contrôle qualité augmente régulièrement. Le changement d'approvisionnement plus large se fait vers des accords de plateforme intégrés couvrant le développement, la caractérisation et l'approvisionnement à long terme plutôt que des achats de flacons individuels. Ce changement concentre davantage de dépenses chez les fournisseurs capables de soutenir le cycle de vie complet, de la découverte à la conservation commerciale.
Analyse Géographique
Marché des Lignées Cellulaires Immortalisées en Amérique
L'Amérique du Nord a représenté 38,2 % du chiffre d'affaires mondial en 2025, ce qui a conféré à la région la plus grande part du marché des lignées cellulaires immortalisées. La région conserve cette position de leader grâce à la combinaison d'une activité dense de R&D biopharmaceutique, d'un réseau mature d'installations de biobanques cellulaires conformes aux BPF et d'un système réglementaire exigeant une caractérisation détaillée des substrats cellulaires. Le projet de directive de la FDA d'avril 2026 sur l'évaluation de la sécurité de l'édition génomique renforce cette demande en accordant une plus grande importance aux essais cellulaires authentifiés et caractérisés au cours du développement. La création par GI Partners de Rose BioSolutions en mai 2026, à partir des activités CDMO et Cell Solutions cédées par Charles River, a également démontré que les capitaux continuent d'affluer vers l'infrastructure nord-américaine de solutions cellulaires. L'Amérique du Sud reste beaucoup plus modeste, et l'activité y est principalement liée aux ambitions biosimilaires du Brésil et à la base croissante d'ORC en Argentine, tandis que le manque d'infrastructures de biobanques conformes aux BPF maintient la majeure partie de la demande à un niveau proche de l'usage en recherche.
Marché des Lignées Cellulaires Immortalisées en EMEA
L'Europe génère une demande stable pour le marché des lignées cellulaires immortalisées grâce à sa base pharmaceutique et biotechnologique mature et à un cadre réglementaire cohérent. Servier a inauguré son unité de bioproduction Bio-S en France en novembre 2024, avec un investissement de 86 millions EUR, soutenant la production de biologiques cliniques à l'aide de lignées cellulaires continues de mammifères. La région est également confrontée à des exigences de procédés plus strictes à travers les révisions proposées des directives BPF pour les médicaments de thérapie innovante, ce qui relèverait les normes de conformité pour les fabricants utilisant des substrats immortalisés. Le Moyen-Orient et l'Afrique en sont encore à un stade précoce, mais la modernisation des systèmes de santé dans les pays du CCG et le mémorandum signé en 2025 par WuXi Biologics avec la Qatar Free Zones Authority témoignent d'un début de développement de l'intérêt manufacturier régional.
Marché des Lignées Cellulaires Immortalisées en APAC
L'Asie-Pacifique est le bloc régional à la croissance la plus rapide du marché des lignées cellulaires immortalisées et devrait se développer à un TCAC de 8,9 % jusqu'en 2031. La Chine est la principale force motrice de cette croissance, car les dépenses publiques de R&D, la constitution de biobanques et l'expansion des CDMO progressent simultanément. Le Centre national de ressources en cellules souches construisait activement en 2025 des biobanques partagées de lignées cellulaires humaines immortalisées, soutenant à la fois l'usage académique et la profondeur à long terme de l'écosystème. WuXi Biologics a également enregistré une croissance de son chiffre d'affaires de 16,7 % en glissement annuel en 2025 et a ajouté un nombre record de 209 nouveaux projets intégrés, ce qui illustre l'ampleur de la dynamique manufacturière dans la région. Le dépôt par PackGene Biotech en octobre 2025 de Drug Master Files auprès de la FDA pour 2 biobanques cellulaires HEK293 propriétaires est également important, car il inscrit les actifs de lignées cellulaires chinoises plus directement dans le cadre réglementaire américain de la thérapie génique. L'Inde développe également une demande en aval pour le marché des lignées cellulaires immortalisées grâce à la croissance de l'activité biotechnologique et de la demande d'externalisation, même si l'infrastructure de production en amont reste à un stade plus précoce de son développement.
Paysage Concurrentiel
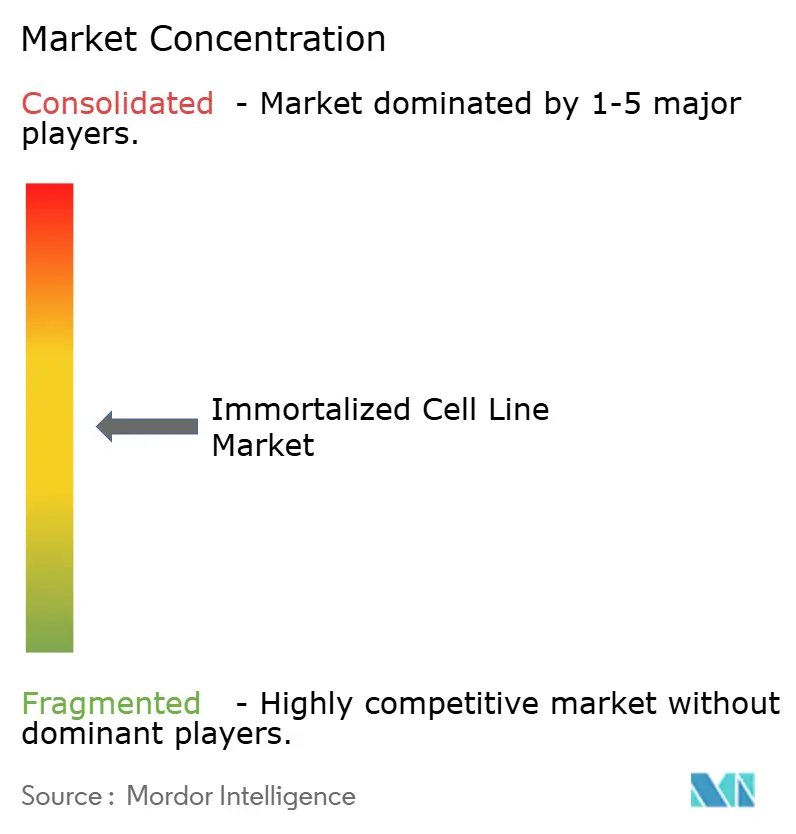
Le marché des lignées cellulaires immortalisées est modérément concentré autour d'un petit niveau supérieur qui comprend Thermo Fisher Scientific, Lonza Group, Merck KGaA, Sartorius AG et WuXi AppTec, ainsi que des dépôts spécialisés tels que ATCC et DSMZ. Ces grandes entreprises se font concurrence dans le développement de lignées cellulaires, la conservation BPF, la caractérisation et le soutien aux bioprocédés plutôt que par des ventes de catalogues autonomes. Ce modèle opérationnel leur confère un avantage structurel car les lignées parentales propriétaires CHO et HEK293 sont associées à des connaissances de processus, à une documentation et à un historique réglementaire qu'il est difficile pour les clients de transférer ailleurs sans un travail de comparabilité majeur. Le lancement par Thermo Fisher Scientific en avril 2026 du kit de développement de lignée cellulaire Gibco CHOvantage GS visait directement ce besoin, avec des titres rapportés d'au moins 7 g/L, des pools stables en 4 semaines et une sélection de clones en 14 semaines sous un modèle de licence en phase clinique sans redevances. Sartorius a également élargi sa position en 2026 grâce à une nouvelle lignée cellulaire hôte CHO génétiquement modifiée associée à sa plateforme d'automatisation CellCelector, ce qui renforce la fidélisation des clients en combinant des actifs cellulaires avec un flux de travail d'équipement.
Le niveau spécialisé se fait concurrence selon des termes différents au sein du marché des lignées cellulaires immortalisées. Des dépôts tels que ATCC, DSMZ et le Coriell Institute se concentrent davantage sur la profondeur du catalogue, la provenance et la flexibilité des transferts que sur la fabrication BPF à grande échelle. Des entreprises spécialisées telles que InSCREENeX et KBI Biopharma via Selexis détiennent également des positions défendables dans les lignées continues spécifiques aux tissus et les plateformes d'expression CHO. Le partenariat d'AGC Biologics en décembre 2025 avec ATUM pour intégrer la plateforme Leap-In Transposase montre comment les CDMO de niveau intermédiaire utilisent la technologie externe pour réduire le temps de développement et réduire l'écart de vitesse avec les acteurs intégrés plus importants.
Une autre caractéristique déterminante du marché des lignées cellulaires immortalisées est qu'une seule lignée peut soutenir plusieurs couches de demande à la fois. Les lignées dérivées de HEK293, par exemple, peuvent soutenir la recherche en toxicologie, la production de vecteurs viraux et le développement d'essais plus larges, ce qui signifie que les fournisseurs ayant une large portée de plateforme peuvent servir plusieurs groupes de clients à partir d'une seule base biologique. Les prix varient également fortement entre les flacons de qualité recherche et les banques cellulaires maîtresses BPF entièrement documentées, ce qui pousse la concurrence vers les systèmes qualité et les capacités réglementaires plutôt que vers la simple tarification unitaire. Le marché constate également des retombées de propriété intellectuelle dans des usages non thérapeutiques, notamment des lignées bovines modifiées conçues pour des applications de bioréacteurs de viande cultivée, ce qui montre comment la valeur des lignées cellulaires propriétaires s'étend au-delà des contextes pharmaceutiques. À mesure que les attentes de conformité augmentent, les vendeurs de catalogues purs font face à plus de pression, tandis que les prestataires de services intégrés bénéficient de relations d'approvisionnement à long terme, d'un verrouillage technique et d'une pertinence de plateforme plus large sur l'ensemble du marché des lignées cellulaires immortalisées.
Leaders du Secteur des Lignées Cellulaires Immortalisées
-
Lonza Group
-
Thermo Fisher Scientific
-
WuXi AppTec
-
Merck KGaA
-
Sartorius AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Lignées Cellulaires Immortalisées Entreprises couvertes dans ce rapport
- ATCC
- AcceGen
- Applied Biological Materials Inc.
- Cell Biolabs
- Charles River
- Coriell Institute for Medical Research
- Creative Bioarray
- Creative Biolabs
- Innoprot
- InSCREENeX GmbH
- KBI Biopharma (Selexis)
- Leibniz Institute DSMZ
- Lonza Group
- Merck
- PromoCell
- Sartorius
- Stem Cell Technologies
- Thermo Fisher Scientific
- WuXi App Tec
Développements industriels récents dans Marché des Lignées Cellulaires Immortalisées
- Mai 2026 : Lonza a lancé la plateforme de lignée cellulaire productrice stable Xcite AAV, offrant une amélioration du titre de 10 à 15 fois par rapport à la transfection transitoire et une réduction potentielle du coût des marchandises de 80 % ou plus. La plateforme rend la fabrication d'AAV par lignée cellulaire stable commercialement viable pour les indications de thérapie génique neurologique à haute dose.
- Mai 2026 : GI Partners a finalisé l'acquisition des activités CDMO et Cell Solutions de Charles River Laboratories, formant l'entité indépendante Rose BioSolutions avec des capacités de bout en bout couvrant l'ADN plasmidique, les vecteurs viraux et les matériaux cellulaires. La cession restructure la dynamique concurrentielle dans le secteur nord-américain de la conservation cellulaire.
- Avril 2026 : Thermo Fisher Scientific a lancé le kit de développement de lignée cellulaire Gibco CHOvantage GS, une plateforme CHO intégrée atteignant au moins 7 g/L de titres en fed-batch, des pools stables en 4 semaines et une sélection de clones en 14 semaines sous un modèle de licence en phase clinique sans redevances.
Portée du Rapport sur le Marché Mondial des Lignées Cellulaires Immortalisées
Selon la portée du rapport, une lignée cellulaire immortalisée est une population de cellules qui a été modifiée ou a naturellement acquis la capacité de se diviser indéfiniment en culture. Contrairement aux cellules normales, qui ont une durée de vie limitée en raison de la sénescence, les cellules immortalisées peuvent proliférer indéfiniment dans des conditions appropriées, ce qui les rend précieuses pour les applications de recherche, médicales et biotechnologiques.
La segmentation du marché des lignées cellulaires immortalisées est catégorisée par type de produit, méthode d'immortalisation, application, utilisateur final et géographie. Par type de produit, le marché est divisé en lignées cellulaires humaines et lignées cellulaires animales. Par méthode d'immortalisation, il comprend l'immortalisation médiée par virus, l'immortalisation médiée par hTERT, la fusion d'hybridomes, et l'immortalisation spontanée et chimique. Par application, le marché couvre la découverte et le développement de médicaments, les tests de toxicité, la recherche sur le cancer, la fabrication de produits biologiques, le développement de vaccins, et la recherche en thérapie génique et cellulaire. Par utilisateur final, la segmentation comprend les entreprises pharmaceutiques et biotechnologiques, les instituts académiques et de recherche, les CRO et CDMO, et les laboratoires de diagnostic. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Lignées Cellulaires Humaines |
| Lignées Cellulaires Animales |
| Immortalisation Médiée par Virus |
| Immortalisation Médiée par hTERT |
| Fusion d'Hybridomes |
| Immortalisation Spontanée et Chimique |
| Découverte et Développement de Médicaments |
| Tests de Toxicité |
| Recherche sur le Cancer |
| Fabrication de Produits Biologiques |
| Développement de Vaccins |
| Recherche en Thérapie Génique et Cellulaire |
| Entreprises Pharmaceutiques et Biotechnologiques |
| Instituts Académiques et de Recherche |
| CRO et CDMO |
| Laboratoires de Diagnostic |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Lignées Cellulaires Humaines | |
| Lignées Cellulaires Animales | ||
| Par Méthode d'Immortalisation | Immortalisation Médiée par Virus | |
| Immortalisation Médiée par hTERT | ||
| Fusion d'Hybridomes | ||
| Immortalisation Spontanée et Chimique | ||
| Par Application | Découverte et Développement de Médicaments | |
| Tests de Toxicité | ||
| Recherche sur le Cancer | ||
| Fabrication de Produits Biologiques | ||
| Développement de Vaccins | ||
| Recherche en Thérapie Génique et Cellulaire | ||
| Par Utilisateur Final | Entreprises Pharmaceutiques et Biotechnologiques | |
| Instituts Académiques et de Recherche | ||
| CRO et CDMO | ||
| Laboratoires de Diagnostic | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des lignées cellulaires immortalisées d'ici 2031 ?
Il devrait atteindre 8,04 milliards USD d'ici 2031, en hausse par rapport à 5,52 milliards USD en 2026, à un CAGR de 7,82 %.
Quelle catégorie de produits est en tête en termes de chiffre d'affaires et de croissance ?
Les lignées cellulaires humaines sont en tête sur les deux mesures, avec une part de chiffre d'affaires de 55,3 % en 2025 et un CAGR de 8,4 % jusqu'en 2031.
Pourquoi les lignées cellulaires humaines connaissent-elles une demande aussi forte ?
Elles sont étroitement liées à la modélisation des maladies humaines, à la recherche sur les anticorps et à la production de vecteurs viraux, ce qui les rend utiles à la fois dans les contextes de découverte et de fabrication.
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 8,9 % jusqu'en 2031, soutenue par les investissements biopharmaceutiques, l'expansion des dépôts et la croissance des CDMO en Chine, en Inde et au Japon.
Pourquoi les CRO et CDMO gagnent-ils des parts dans les achats ?
Les entreprises biopharmaceutiques externalisent davantage le développement et la conservation des lignées cellulaires vers des prestataires capables de fournir des banques conformes aux BPF et un soutien analytique dans des délais plus courts.
Quels sont les principaux risques affectant l'adoption et la rentabilité ?
Les principales contraintes sont les coûts élevés de validation et de contrôle qualité, des exigences plus strictes en matière de biosécurité et de traçabilité, et les risques persistants liés à la mauvaise identification, à la contamination et à la dérive génétique.