
Taille et part du marché de l'hydrazine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
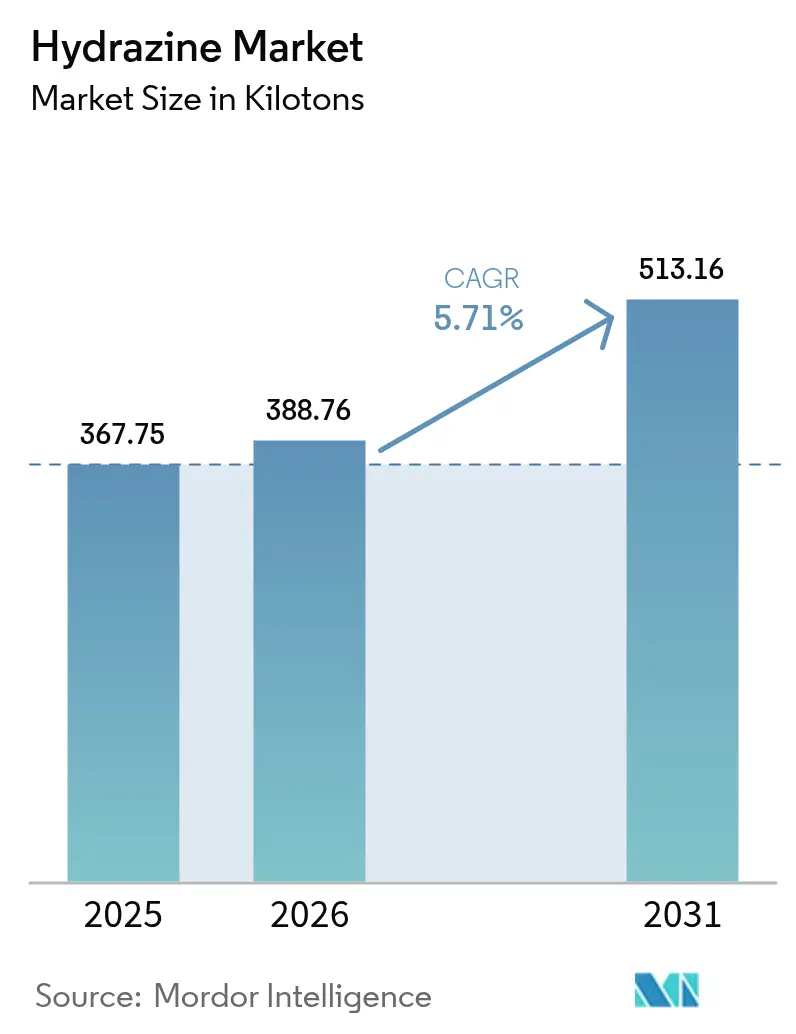
| Volume du Marché (2026) | 388.76 kilotonnes |
| Volume du Marché (2031) | 513.16 kilotonnes |
| Growth Rate (2026 - 2031) | 5.71 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'hydrazine par Mordor Intelligence
Le marché de l'hydrazine était évalué à 367,75 kilotonnes en 2025 et devrait progresser de 388,76 kilotonnes en 2026 pour atteindre 513,16 kilotonnes d'ici 2031, à un TCAC de 5,71 % au cours de la période de prévision (2026-2031). La résilience de la demande découle du rôle irremplaçable de l'hydrazine dans les agrochimiques, le contrôle de la corrosion, les mousses polymères et les systèmes énergétiques émergents. Le contrôle réglementaire en Europe et en Amérique du Nord continue de se renforcer, mais les ajouts de capacité en Asie-Pacifique compensent les pertes de volume potentielles ailleurs. Les investissements côté offre se concentrent sur des voies de production plus sûres pour l'hydrate d'hydrazine, tandis que les utilisateurs en aval dans les secteurs pharmaceutique et des piles à combustible créent de nouvelles pistes de croissance. Le positionnement concurrentiel s'articule autour de l'intégration verticale et des contrats à long terme pour sécuriser les matières premières et gérer les coûts de conformité.
Principaux enseignements du rapport
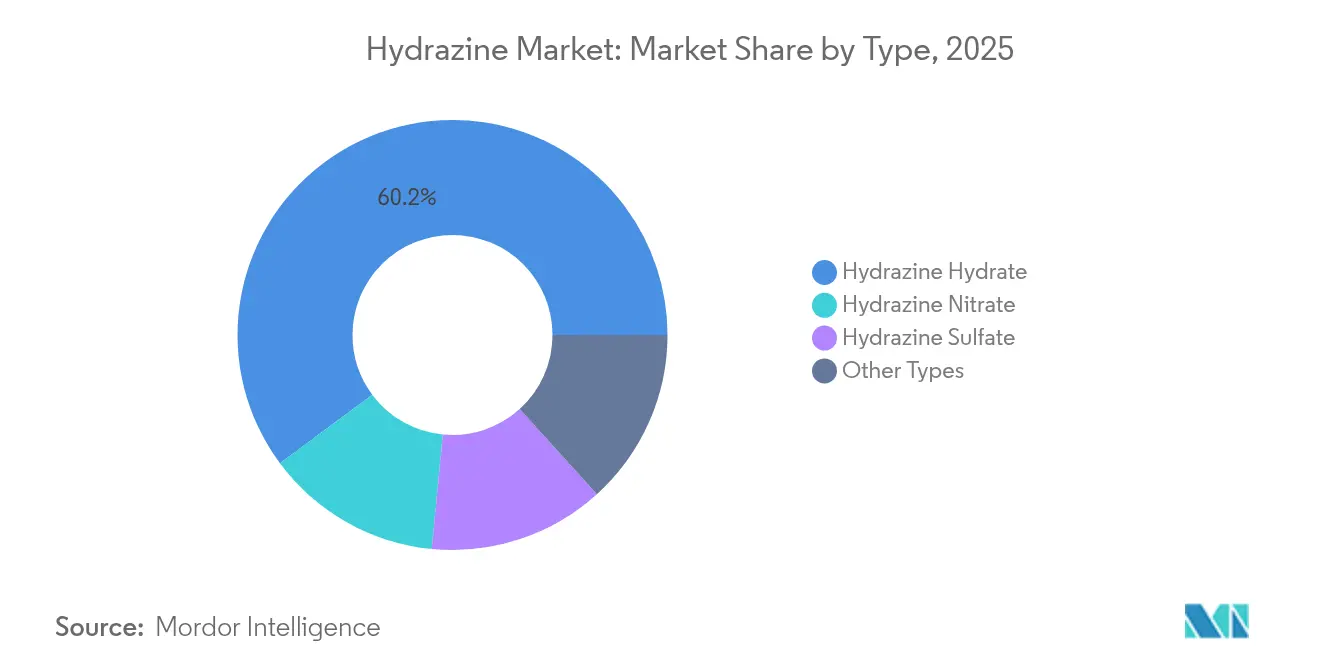
- Par type, l'hydrate d'hydrazine a représenté 60,17 % de la part du marché de l'hydrazine en 2025 et progresse à un TCAC de 5,89 % jusqu'en 2031.
- Par application, les inhibiteurs de corrosion ont représenté une part de 36,25 % de la taille du marché de l'hydrazine en 2025 et progressent à un TCAC de 5,96 % jusqu'en 2031.
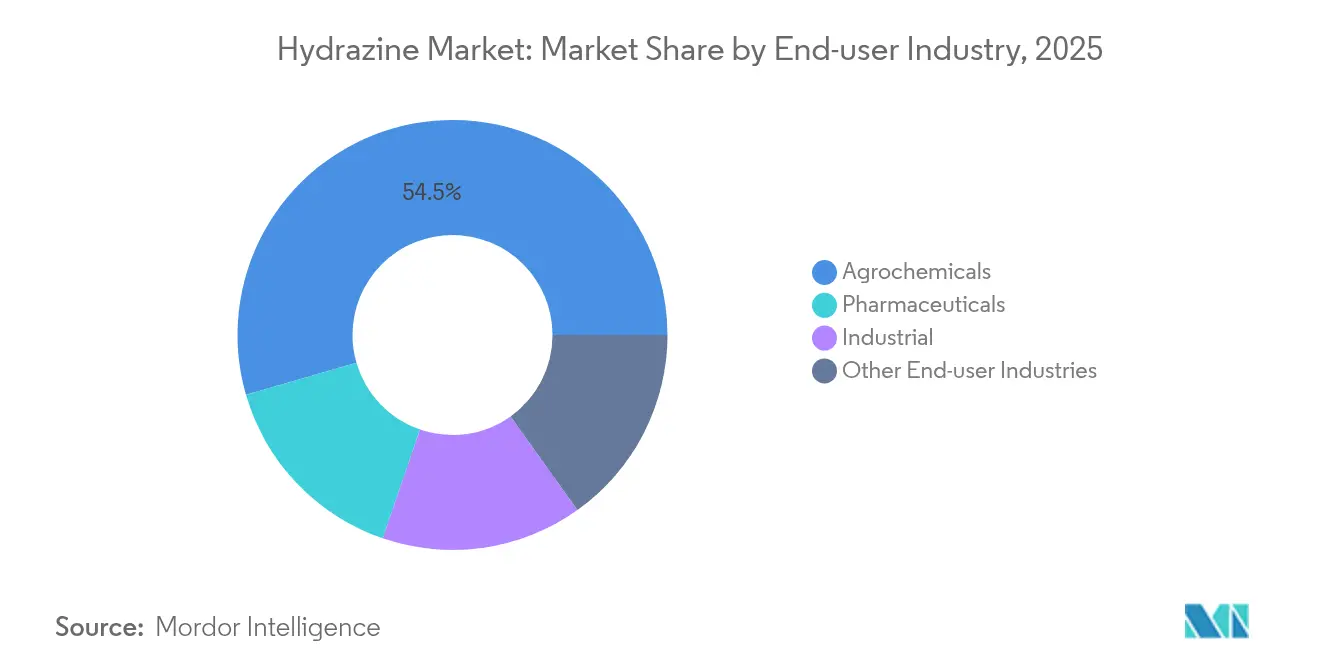
- Par secteur d'utilisation finale, les agrochimiques ont dominé avec 54,49 % de la part du marché de l'hydrazine en 2025, tandis que les produits pharmaceutiques progressent à un TCAC de 5,98 % sur le même horizon.
- Par géographie, l'Asie-Pacifique a représenté 55,51 % du volume de 2025 et devrait enregistrer le TCAC le plus rapide de 6,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de l'hydrazine
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante des agrochimiques | +1.8% | Mondial, avec une concentration en Asie-Pacifique et en Amérique latine | Moyen terme (2-4 ans) |
| Utilisation croissante comme intermédiaire pharmaceutique | +1.2% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption croissante comme agent gonflant dans les mousses polymères | +0.9% | Mondial, porté par les pôles manufacturiers d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des infrastructures de traitement de l'eau | +0.7% | Asie-Pacifique au cœur, débordement vers le MEA et l'Amérique latine | Moyen terme (2-4 ans) |
| Vecteur d'hydrogène à base d'hydrazine pour les systèmes de piles à combustible | +0.6% | Amérique du Nord et UE, avec des projets pilotes au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des agrochimiques
L'intensification agricole croissante en Chine, en Inde et au Brésil maintient une consommation élevée de pesticides, et l'hydrazine demeure l'intermédiaire indispensable pour l'hydrazide maléique, l'isoxazolidinone et d'autres actifs régulateurs de croissance. Les grands producteurs chinois déclarent des capacités dédiées supérieures à 200 000 tonnes qui alimentent à la fois les circuits domestiques et d'exportation, soutenant la sécurité d'approvisionnement pour les sociétés de formulation. Les recherches sur les dérivés d'hydrazine nanoconçus permettent d'atteindre une mortalité totale des ravageurs à des doses plus faibles, signalant une réduction potentielle de la charge environnementale tout en préservant l'efficacité. La priorité accordée à la sécurité alimentaire dans ces régions prévaut sur les interdictions environnementales immédiates, soutenant ainsi le marché de l'hydrazine.
Utilisation croissante comme intermédiaire pharmaceutique
Les squelettes d'hydrazine permettent la synthèse sélective de molécules antituberculeuses, anti-inflammatoires et antidépressives, et les récentes innovations de procédés permettent des rendements de 89 à 97 % dans des conditions douces et économes en solvants. Des candidats cliniques tels que les pyrrol hydrazones inhibent Mycobacterium tuberculosis à des concentrations thérapeutiques, élargissant la demande parmi les fabricants de substances pharmaceutiques actives (SPA) aux États-Unis et en Inde. Pour remédier aux préoccupations liées à la toxicité, les producteurs développent des voies indirectes évitant la manipulation de l'hydrazine en vrac, tout en exploitant son profil nucléophile unique. En conséquence, le segment pharmaceutique devrait rester la base d'utilisateurs à la croissance la plus rapide au sein du marché de l'hydrazine.
Adoption croissante comme agent gonflant dans les mousses polymères
Les programmes d'allègement des véhicules automobiles et d'isolation des bâtiments stimulent la demande d'azodicarbonamide et d'hydrazide para-toluènesulfonyle, tous deux synthétisés à partir de l'hydrazine. L'Asie-Pacifique abrite la majorité des transformateurs de mousses de PVC et d'EVA, ce qui se traduit par un flux régulier pour les fournisseurs régionaux d'hydrazine. Les perfectionnements de procédés intégrant la technologie de nanodispersion réduisent les niveaux d'agent gonflant requis sans compromettre la structure cellulaire, offrant aux transformateurs des avantages en termes de coûts et de durabilité. L'absence de substituts fonctionnellement équivalents maintient le pouvoir de fixation des prix pour les systèmes à base d'hydrazine.
Expansion des infrastructures de traitement de l'eau
Les nouvelles installations de turbines à gaz à cycle combiné en Inde, en Indonésie et au Viêt Nam s'appuient sur des chaudières à haute pression qui imposent des désoxygénants, où la réactivité de l'hydrazine garantit l'intégrité des métaux à des températures élevées. Les usines de dessalement au Moyen-Orient prescrivent également des doses d'hydrazine pour le contrôle de la corrosion, générant une demande supplémentaire de la part des opérateurs municipaux. Les systèmes de dosage modulaires et la surveillance en ligne améliorent la sécurité des travailleurs, soutenant l'adoption continue malgré la pression réglementaire.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Nature hautement toxique et réglementation de plus en plus stricte | -1.4% | UE et Amérique du Nord, en expansion mondiale | Court terme (≤ 2 ans) |
| Volatilité des prix de l'ammoniac | -0.8% | Mondial, avec un impact aigu dans les pôles de production d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Transition vers les monopropergols verts dans l'espace | -0.5% | Secteur aérospatial mondial, porté par l'UE et les États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Nature hautement toxique et réglementation de plus en plus stricte
L'hydrazine figure sur la liste des substances extrêmement préoccupantes de l'Agence européenne des produits chimiques, entraînant des exigences strictes d'autorisation et des limites d'exposition professionnelle. La conformité impose désormais des lignes de transfert étanches, des systèmes d'épuration et une surveillance continue de l'air, alourdissant les coûts d'exploitation pour les formulateurs en Allemagne, en France et aux États-Unis[1]Agence européenne des produits chimiques, "Informations sur la substance – Hydrazine," echa.europa.eu. La responsabilité liée à la toxicité hépatique et à la cancérogénicité contraint également les assureurs à augmenter les primes, décourageant les nouveaux entrants. Bien que les réglementations en Asie-Pacifique soient comparativement plus souples aujourd'hui, les clients multinationaux exigent de plus en plus une conformité mondiale, étendant progressivement des normes de sécurité plus élevées à l'échelle mondiale.
Transition vers les monopropergols verts dans l'espace
Les intégrateurs de satellites migrent de l'hydrazine vers des mélanges de nitrate d'hydroxylammonium ou de dinitramide d'ammonium qui offrent une impulsion similaire avec des risques de manipulation moindres. Les programmes de propulsion LMP-103S de l'Agence spatiale européenne et AF-M315E de la NASA ont tous deux franchi des jalons critiques en 2024, signalant une conversion accélérée de la flotte[2]Agence spatiale européenne, "Envisager une propulsion satellitaire sans hydrazine," esa.int . Les prestataires de lancement privés répondent en supprimant progressivement les infrastructures au sol à base d'hydrazine sur les nouveaux sites, ce qui érodera régulièrement la demande du secteur aérospatial. Cependant, le ravitaillement des engins spatiaux existants et les plateformes militaires maintiendront une utilisation limitée de l'hydrazine à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : La prédominance de l'hydrate d'hydrazine reflète ses avantages en matière de manutention
L'hydrate d'hydrazine a représenté 60,17 % du volume de 2025 dans le marché de l'hydrazine et affiche la perspective de TCAC leader du segment de 5,89 %. La préférence pour les grades aqueux découle d'une pression de vapeur plus faible, d'une logistique simplifiée en conteneurs ISO et d'une certification réglementaire plus aisée par rapport au matériau anhydre. Les installations de traitement de l'eau des chaudières, de moussage des polymères et de synthèse des SPA installent un stockage dédié d'hydrate pour réduire les profils de risques sur site, renforçant la stabilité de la demande. Les sels de spécialité tels que le sulfate d'hydrazine servent des niches électroniques et analytiques où un contrôle stœchiométrique plus précis est essentiel.
Les régulateurs recommandent désormais explicitement les grades d'hydrate lorsque cela est possible, catalysant les investissements des fournisseurs dans des formulations haute pureté et à faible teneur en métaux conçues pour la conformité pharmaceutique. Les développeurs de piles à combustible se tournent également vers le monohydrate pour les prototypes de supports liquides qui équilibrent la densité de puissance et la volatilité maîtrisée, soutenant un flux supplémentaire. Collectivement, ces tendances ancrent le leadership de l'hydrate d'hydrazine et protègent le segment de toute la force des restrictions imminentes sur les formes anhydres, soutenant ainsi le marché de l'hydrazine au sens large.


Par application : L'inhibition de la corrosion est en tête malgré l'élan pharmaceutique
Les inhibiteurs de corrosion ont représenté 36,25 % de la demande de 2025 et devraient afficher un TCAC de 5,96 % jusqu'en 2031, portés par les nouvelles chaudières à ultra-haute pression en Asie et la rénovation des installations vieillissantes en Amérique du Nord. La cinétique de réduction rapide de l'oxygène par l'hydrazine à haute température reste inégalée, notamment dans les systèmes à circuit fermé où la passivation de l'acier inoxydable est critique. Les contrats de maintenance dans le secteur de l'énergie sécurisent généralement un approvisionnement en hydrazine sur plusieurs années, offrant aux producteurs des volumes de référence prévisibles.
Les applications d'explosifs et d'agents gonflants apportent ensemble de la résilience en ciblant les marchés finaux de la construction, de l'exploitation minière, de l'emballage et de l'automobile. Bien que la consommation de carburant de fusée soit projetée en baisse sous l'effet du tournant vers les propergols verts, la synthèse pharmaceutique compensera les pertes au fur et à mesure que les molécules en cours de développement passent à l'échelle. Les recherches émergentes sur la génération d'hydrogène assistée par l'hydrazine pourraient ouvrir de nouveaux débouchés en aval plus tard dans la décennie, ajoutant des options pour les fournisseurs et protégeant la taille du marché de l'hydrazine contre les chocs brusques de la demande.
Par secteur d'utilisation finale : Les agrochimiques ancrent la croissance tandis que les produits pharmaceutiques s'accélèrent
Les agrochimiques ont conservé une part de marché de l'hydrazine de 54,49 % en 2025, reflétant la dépendance continue à l'hydrazide maléique dérivé de l'hydrazine, aux synergistes herbicides et aux agents d'inhibition de la germination. Les réglementations régionales sur les pesticides en Chine et en Inde autorisent encore les intermédiaires à base d'hydrazine, permettant aux formulateurs locaux de proposer des produits de protection des cultures rentables face à des priorités croissantes en matière de sécurité alimentaire.
Les produits pharmaceutiques, bien que représentant un segment plus modeste, affichent le TCAC le plus élevé de 5,98 % jusqu'en 2031, portés par les pipelines de développement de médicaments contre la tuberculose, l'oncologie et les maladies neuropsychiatriques. Les organisations de développement et de fabrication sous contrat en Inde et à Singapour développent des SPA dépendant de l'hydrazine à l'aide de techniques à flux continu qui atténuent les risques d'exposition et améliorent l'économie atomique. Les utilisateurs industriels finaux, englobant le traitement de l'eau et la préparation des surfaces métalliques, fournissent un flux régulier lié à l'expansion des infrastructures. Ensemble, ces segments assurent une demande diversifiée et soutiennent la croissance à moyen terme dans l'ensemble du secteur de l'hydrazine.
Analyse géographique
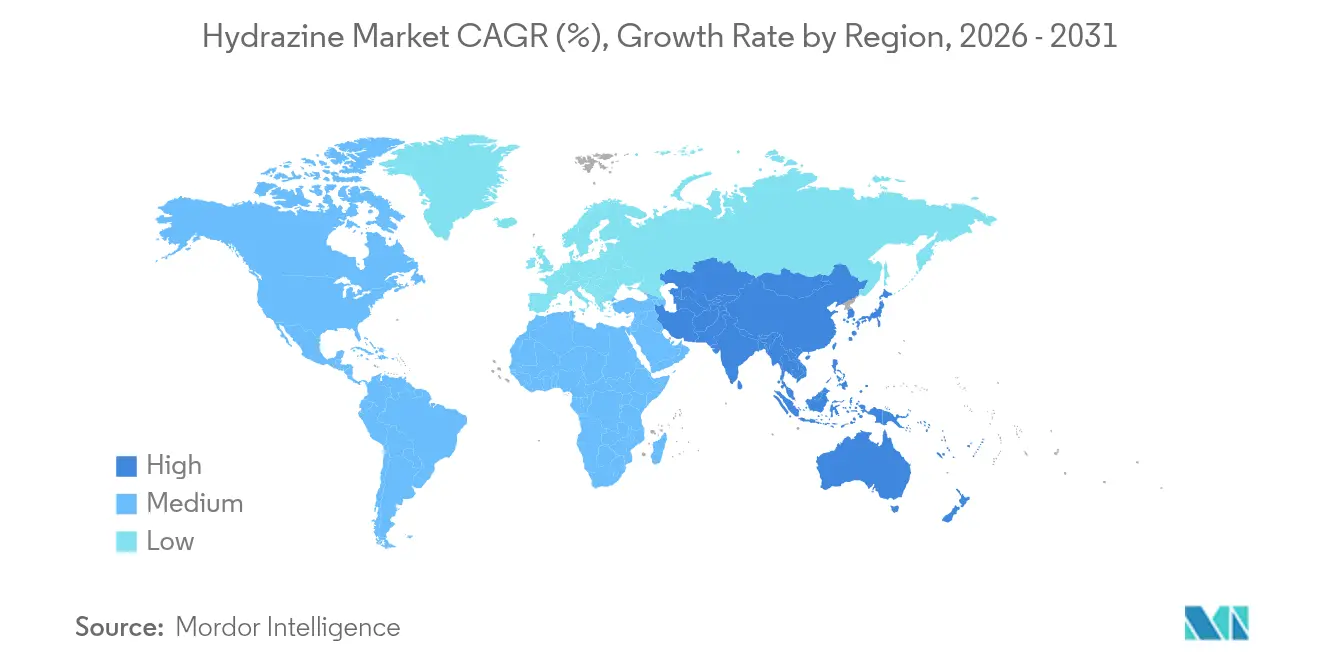
L'Asie-Pacifique a dominé le marché de l'hydrazine avec une part de marché de l'hydrazine de 55,51 % en 2025 et devrait afficher le TCAC le plus rapide de 6,05 % jusqu'en 2031. La chaîne de valeur intégrée de la Chine, des matières premières d'ammoniac aux pesticides en aval, confère un leadership en termes de coûts, tandis que le développement pharmaceutique de l'Inde stimule les importations d'hydrate haute pureté. Les incitations gouvernementales en faveur de la production locale de produits chimiques de spécialité stimulent de nouvelles additions de capacité malgré les contraintes en matière de sécurité.
L'Amérique du Nord reste une arène mature mais en évolution. La conformité réglementaire alourdit les coûts d'exploitation, mais les applications de défense et les contrats de contrôle de la corrosion soutiennent la consommation de référence d'hydrazine. L'acquisition de Calca Solutions par des fonds de capital-investissement en 2024 souligne la conviction des investisseurs dans la stabilité des flux de trésorerie disponibles et le soutien futur des volumes provenant des programmes de moteurs-fusées solides de prochaine génération.
L'Europe fait face aux obstacles les plus sévères alors que les pressions liées aux autorisations REACH s'intensifient. Plusieurs formulateurs de taille intermédiaire ont réduit leurs capacités ou ont déplacé leurs approvisionnements vers des filiales en Turquie et en Europe de l'Est pour contourner les délais d'octroi de licences. Dans l'ensemble, des régimes réglementaires divergents créent un marché de l'hydrazine à deux vitesses dans lequel l'Asie-Pacifique s'accélère tandis que l'Europe se consolide et que l'Amérique du Nord équilibre entre gestion des risques et nécessité stratégique.

Paysage réglementaire
L'hydrazine fait l'objet d'une réglementation stricte fondée sur les risques dans les principales régions consommatrices en raison de sa toxicité et de sa classification cancérogène. Dans l'Union européenne, l'hydrazine (CAS 302-01-2) est inscrite par l'Agence européenne des produits chimiques (ECHA) comme substance extrêmement préoccupante (SVHC) sur la liste candidate (cancérogène de catégorie 1B), ce qui accroît les exigences de conformité pour les producteurs et les utilisateurs au titre du règlement REACH (CE) n° 1907/2006, notamment un contrôle renforcé du milieu de travail et une documentation plus stricte pour la manipulation industrielle.
En Amérique du Nord, l'accent réglementaire porte sur la sécurité au travail et la gestion des risques environnementaux. Les États-Unis appliquent des exigences fédérales en matière de milieu de travail via les directives d'exposition chimique de l'OSHA, ainsi que les ressources d'évaluation des risques de l'EPA (y compris l'IRIS). Le Canada publie également des Recommandations fédérales sur la qualité de l'environnement (RFQE) pour l'hydrazine afin de protéger la vie aquatique et d'orienter la gestion des rejets. Ensemble, ces cadres stimulent les investissements dans les systèmes de transfert étanches, la surveillance et le traitement des eaux usées pour le traitement des eaux de chaudière et d'autres applications industrielles où les rejets dans l'air ou l'eau constituent un risque de conformité important.
Analyse de la chaîne de valeur
La chaîne de valeur de l'hydrazine commence par des intrants amont tels que l'ammoniac et les oxydants (par exemple l'hypochlorite de sodium ou le peroxyde d'hydrogène), ainsi que des intermédiaires ou solvants utilisés dans les voies de production commerciales. La production recourt généralement à des variantes des procédés Raschig, à l'urée, à la kétazine, ou peroxyde d'hydrogène-kétazine, suivies d'une concentration et d'une purification en hydrate d'hydrazine (la forme dominante échangée), avec des volumes plus faibles d'hydrazine anhydre et de sels dérivés. Étant donné le profil de danger élevé de l'hydrazine, la logistique et l'emballage sont strictement contrôlés, avec une préférence pour l'hydrate en vrac expédié dans des conteneurs homologués et un stockage et une manutention dédiés chez les clients.
La consommation aval se répartit entre les intermédiaires agrochimiques, la synthèse pharmaceutique, les agents moussants et gonflants pour polymères, le traitement de l'eau et l'épuration de l'oxygène des chaudières, ainsi que des usages de niche en propulsion. Les goulots d'étranglement se concentrent autour des opérations conformes aux exigences EHS, en particulier la gestion des eaux usées et de la saumure issues de la production, ainsi que l'intensité capitalistique des systèmes de manutention en circuit fermé. Ces contraintes tendent à favoriser les producteurs intégrés de grande taille et les contrats à long terme avec les acheteurs industriels. La concentration de l'offre en Asie, en particulier en Chine, affecte également la disponibilité et la tarification pour les marchés d'importation tels que l'Inde, les États-Unis et certaines parties de l'Europe, où les coûts de conformité et la complexité des autorisations peuvent orienter l'approvisionnement vers des filiales ou des circuits commerciaux alternatifs.
Paysage concurrentiel
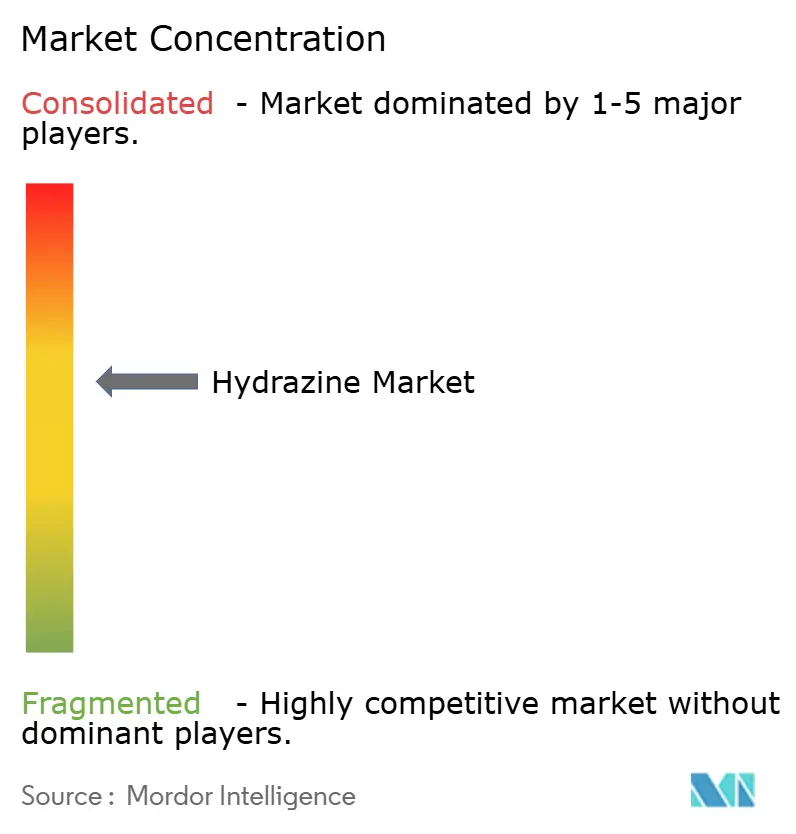
L'approvisionnement mondial en hydrazine est modérément fragmenté. Les dépenses d'investissement stratégiques ciblent la suppression des goulots d'étranglement et le contrôle numérique des procédés plutôt que les méga-usines sur sites vierges, reflétant une posture disciplinée en capital face à l'incertitude de la demande occidentale. Les leaders asiatiques investissent dans le traitement des eaux usées à zéro rejet et le remplissage automatisé des fûts pour répondre aux attentes ESG croissantes des acheteurs multinationaux. L'opération Calca Solutions illustre l'appétit financier pour les actifs au service des marchés de la défense réglementés et du traitement de l'eau. Dans le même temps, des partenariats technologiques avec des développeurs de catalyseurs explorent la fonction de l'hydrazine en tant que vecteur d'hydrogène, ouvrant des options au-delà des domaines traditionnels.
Leaders du secteur de l'hydrazine
Arkema
Lanxess
Nippon Carbide Industries Co., Inc.
Otsuka Chemical Co.,Ltd.
Yibin Tianyuan Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La localisation des capacités en Asie-Pacifique devient un axe concret à mesure que les utilisateurs finaux régionaux augmentent leur consommation dans les agrochimiques, la pharmacie, les mousses polymères et le traitement industriel de l'eau. En janvier 2026, Spl Additives Private Limited a annoncé un projet d'expansion de la capacité d'hydrate d'hydrazine dans la zone industrielle RIICO, à Hanumangarh, au Rajasthan, la faisant passer de 195 tonnes métriques par mois à 1 000 tonnes métriques par mois (valeur du projet 161 crore Rs). Cette annonce témoigne d'investissements actifs visant à soutenir la demande intérieure et à réduire la dépendance aux importations pour les qualités hydratées.
Les mises à niveau des procédés et des infrastructures motivées par la conformité constituent également une opportunité claire, en particulier pour les fournisseurs capables de proposer un hydrate de haute pureté avec des émissions réduites et une manipulation plus sûre. Dans l'Union européenne, les exigences en matière de gestion des eaux usées et des gaz résiduaires du secteur chimique en vertu de la directive relative aux émissions industrielles (2010/75/UE) et des conclusions connexes sur les meilleures techniques disponibles (MTD) encouragent à la fois les producteurs et les grands utilisateurs à renforcer leurs systèmes d'abattement, de surveillance et de traitement des déchets. En Amérique du Nord, les contrôles environnementaux tels que les normes de traitement des déchets dangereux de l'EPA américaine pour l'hydrazine (U133) au titre du RCRA, ainsi que les directives canadiennes axées sur la prévention de la pollution et la protection aquatique, augmentent la valeur des solutions clés en main de stockage, de dosage et de confinement pour les clients de l'énergie et du traitement industriel de l'eau.
Développements récents du secteur
- Mars 2026 : Arkema a fait état d'un plan d'expansion de capacité sur son site de fabrication de PVDF Kynar à Changshu, en Chine, avec un démarrage visé pour 2028. Bien qu'il ne s'agisse pas d'un actif lié à l'hydrazine, cette initiative indique un déploiement continu de capitaux en Asie pour des matériaux à haute spécification utilisés dans des applications liées à l'énergie, renforçant l'attrait plus large de la région sur les chaînes d'approvisionnement en produits chimiques de spécialité amont et les priorités d'investissement.
- Septembre 2025 : NewMarket Corporation a annoncé un accord définitif pour acquérir Mars TopCo, la société mère de Calca Solutions, un producteur américain d'hydrazine de haute pureté utilisée dans les applications aérospatiales. La transaction consolide le contrôle de l'offre autour d'une base d'applications réglementées à barrières élevées et renforce la position de Calca pour la contractualisation à long terme avec des clients de la défense et de l'espace.
- Mars 2024 : AE Industrial Partners a acquis Calca Solutions et annoncé une expansion de la capacité d'hydrazine à Lake Charles, en Louisiane, pour soutenir la demande de la défense et de l'aérospatiale. Cet investissement a mis en évidence un intérêt renouvelé pour la résilience de l'approvisionnement domestique et une production conforme aux exigences réglementaires pour les qualités de haute pureté utilisées dans des applications critiques.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la vente et l'utilisation de l'hydrazine et de ses formes commerciales courantes utilisées comme intermédiaires chimiques et additifs fonctionnels dans les principaux usages finaux, la demande étant suivie dans les principales régions productrices et consommatrices.
Exclusions du périmètre : Ce dimensionnement exclut l'hydrazine captive, utilisée en interne, qui est produite et consommée sur un même site sans vente externe, ainsi que les formulations finies en aval où l'hydrazine n'est qu'un ingrédient mineur.
Aperçu de la segmentation
- Par type
- Hydrate d'hydrazine
- Nitrate d'hydrazine
- Sulfate d'hydrazine
- Autres types
- Par application
- Inhibiteur de corrosion
- Explosifs
- Carburant de fusée
- Ingrédient médicinal
- Précurseur de pesticides
- Agent gonflant
- Autres applications
- Par secteur d'utilisation finale
- Produits pharmaceutiques
- Agrochimiques
- Industriel
- Autres secteurs d'utilisation finale
- Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays nordiques
- Turquie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Qatar
- Émirats arabes unis
- Nigéria
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour la partie documentaire, nous commençons par établir le contexte sectoriel et construire le bassin de demande à l'aide de données publiques traçables. Les intrants habituels comprennent les signaux commerciaux et de production provenant de sources telles qu'UN Comtrade, les statistiques douanières nationales, et les rapports sur les rejets de produits chimiques industriels (par exemple, le Toxics Release Inventory de l'EPA américaine). Les règles de sécurité et de manipulation émises par des régulateurs tels que l'OSHA et l'ECHA nous aident également à comprendre où la demande peut évoluer lorsque les coûts de conformité et les délais d'autorisation changent.
Nous relions ensuite ces signaux macro aux mécanismes de marché à l'aide des rapports annuels d'entreprises, des présentations aux investisseurs et des communiqués de presse, puis des bases de données de brevets pertinentes et des revues à comité de lecture pour les tendances de procédés et d'applications (par exemple, les voies kétazine, les exigences de pureté et les discussions sur la substitution). Lorsque disponibles, des abonnements payants sont utilisés de manière limitée pour les données financières des entreprises et le suivi de l'actualité, ainsi que pour recroiser les tendances des flux d'importation et d'exportation à un niveau plus général. Les sources citées ici sont illustratives, et de nombreuses autres références publiques sont également examinées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver les hypothèses documentaires auprès des personnes qui gèrent la tarification de l'hydrazine, la planification des volumes et la conformité réglementaire au quotidien. Nous avons couvert des producteurs, des distributeurs et de grands utilisateurs finaux à travers l'APAC, l'EMEA et les Amériques afin de pouvoir discuter des changements de capacité régionaux et de la saisonnalité de la demande, puis les intégrer dans le modèle.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Cadres dirigeants : 14 % | APAC : 44 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 34 % |
| Acteurs plus petits : 16 % | Managers : 51 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement est établi selon une approche descendante, où la production, les flux commerciaux et l'intensité d'utilisation finale sont reconstitués en un bassin de demande adressable, puis convertis en valeur de marché à l'aide de fourchettes de prix observées pour les formes d'hydrazine concernées. Pour garantir des totaux réalistes, les résultats sont corroborés par des vérifications ascendantes sélectives, telles que des confirmations de capacité auprès d'échantillons de fournisseurs, des échanges avec les canaux de distribution sur les structures contractuelles courantes, et une construction volume multiplié par prix de vente moyen pour quelques applications majeures.
Dans le modèle, nous suivons des intrants concrets qui tendent à faire évoluer la demande d'hydrazine, tels que les tendances de production d'intermédiaires agrochimiques, les signaux d'usage des agents moussants et gonflants pour polymères, la consommation d'inhibiteurs de corrosion dans les systèmes d'eau industriels et de production d'énergie, les indicateurs d'activité aérospatiale et de défense liés aux propulseurs, ainsi que les taux d'utilisation régionaux et les arrêts programmés dans les unités d'hydrazine. Comme ces intrants n'évoluent pas tous de manière synchrone, nous nous appuyons sur une analyse de scénarios pour les prévisions, où des cas de base, haut et bas sont établis, puis ajustés en fonction d'un consensus d'experts sur les ajouts de capacité, le durcissement réglementaire et la répercussion des prix. Lorsqu'un chiffre de volume direct n'est pas disponible pour un petit pays ou un usage de niche, les lacunes sont traitées à l'aide de ratios de substitution (intensité commerciale, indices de production en aval et activité industrielle comparable par habitant), avant d'être revérifiées lors d'entretiens.
Validation des données et cycle de mise à jour
La validation se fait en plusieurs passes afin que les écarts importants soient examinés avant la finalisation des chiffres. Nous comparons les résultats du modèle à des signaux indépendants tels que les totaux commerciaux, les capacités annoncées et les indicateurs de production en aval, puis nous examinons les écarts qui sortent des plages attendues.
Une seconde revue par un analyste est utilisée pour remettre en question les intrants, les étapes de conversion et toute hypothèse de tarification, après quoi des appels de suivi sont déclenchés si une variable clé a évolué de manière significative. Le rapport est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs se produisent, tels que des arrêts d'usine, des démarrages de nouvelles capacités ou des changements réglementaires. Avant la livraison, les points de données publics les plus récents sont revérifiés afin que les clients reçoivent une vision actualisée plutôt qu'un instantané ancien.
Taille du marché de l'hydrazine selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées du marché de l'hydrazine varient encore même lorsque les mêmes usages finaux sont abordés, car les entreprises ne s'alignent pas toujours sur ce qui est comptabilisé, l'année de référence utilisée pour la tarification, et la manière dont les volumes sont convertis en chiffre d'affaires. Des différences apparaissent également lorsqu'une estimation s'appuie sur un seul indicateur de demande, tandis qu'une autre combine le commerce, la production et l'intensité d'utilisation finale dans une vision consolidée.
L'hydrazine captive, utilisée en interne, qui n'entre jamais dans le commerce externe, se situe hors du périmètre de Mordor Intelligence, ce qui peut tirer la valeur vers le bas par rapport aux estimations qui traitent implicitement toute la production comme un volume commercialisable. Nous constatons également des écarts lorsque d'autres appliquent un prix moyen mondial unique à travers les qualités et les dérivés, ou lorsque le calendrier des devises et la cadence de mise à jour ne sont pas alignés sur la même année, ce qui peut gonfler ou compresser les totaux exprimés en USD.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,58 milliard USD (2025) | |
| Éditeur mondial de recherche A | 0,58 milliard USD (2024) | Utilise une année de référence différente et ancre généralement la valeur sur un point de chiffre d'affaires unique, ce qui peut manquer les écarts de prix par qualité et le calendrier des devises spécifique à l'année. |
| Éditeur de recherche sectorielle B | 0,58 milliard USD (2025) | Étend l'horizon de prévision et peut utiliser une inclusion plus large pour les dérivés et les paniers d'applications, ce qui peut modifier la valeur même si l'année de référence semble similaire. |
Le tableau indique que l'écart tient souvent davantage aux définitions et aux étapes de conversion qu'à l'orientation de la demande. En maintenant le périmètre lié à l'hydrazine vendue à l'externe et en reliant le volume à des fourchettes de prix au niveau des applications, le chiffre final reste traçable à des intrants qui peuvent être vérifiés et reproduits.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'hydrazine en 2026 ?
La taille du marché de l'hydrazine a atteint 388,76 kilotonnes en 2026.
Quel est le taux de croissance prévu jusqu'en 2031 ?
Le volume devrait progresser à un TCAC de 5,71 %, approchant 513,16 kilotonnes d'ici 2031.
Quelle région est en tête de la consommation ?
L'Asie-Pacifique a représenté 55,51 % du volume mondial en 2025 et est également la région à la croissance la plus rapide.
Quel segment d'utilisation finale connaît la croissance la plus rapide ?
Les produits pharmaceutiques devraient progresser à un TCAC de 5,98 %, surpassant les autres secteurs.
Quels sont les principaux obstacles réglementaires ?
La classification stricte dans le cadre du règlement REACH de l'UE et la transition vers les monopropergols verts freinent la croissance future de la demande sur les marchés occidentaux.
Pourquoi l'hydrate d'hydrazine est-il préféré ?
Sa forme aqueuse réduit la pression de vapeur et simplifie le transport, ce qui explique sa part de 60,17 % de la demande de 2025.
Dernière mise à jour de la page le:



