
Tamaño y Cuota del Mercado de Hidrazina
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 388.76 kilotones |
| Volumen del Mercado (2031) | 513.16 kilotones |
| Growth Rate (2026 - 2031) | 5.71 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hidrazina por Mordor Intelligence
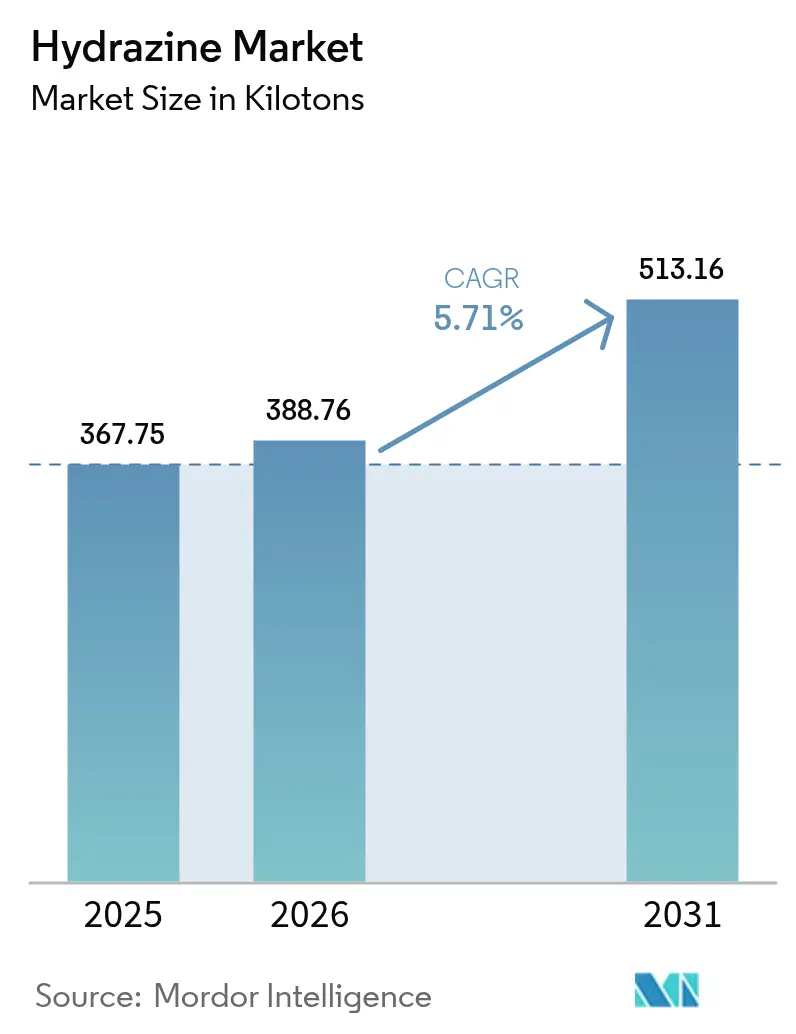
El Mercado de Hidrazina fue valorado en 367,75 kilotones en 2025 y se estima que crecerá desde 388,76 kilotones en 2026 hasta alcanzar los 513,16 kilotones en 2031, a una CAGR del 5,71% durante el período de previsión (2026-2031). La resiliencia de la demanda se deriva del papel insustituible de la hidrazina en agroquímicos, control de corrosión, espumas poliméricas y sistemas energéticos emergentes. El escrutinio regulatorio en Europa y América del Norte continúa intensificándose, aunque las adiciones de capacidad en Asia-Pacífico compensan las posibles pérdidas de volumen en otras regiones. Las inversiones por el lado de la oferta se concentran en rutas de producción más seguras para el hidrato de hidrazina, mientras que los usuarios finales en farmacéuticos y tecnología de celdas de combustible crean nuevas vías de crecimiento. El posicionamiento competitivo se centra en la integración vertical y los contratos a largo plazo para asegurar materias primas y gestionar los costos de cumplimiento normativo.
Conclusiones Clave del Informe
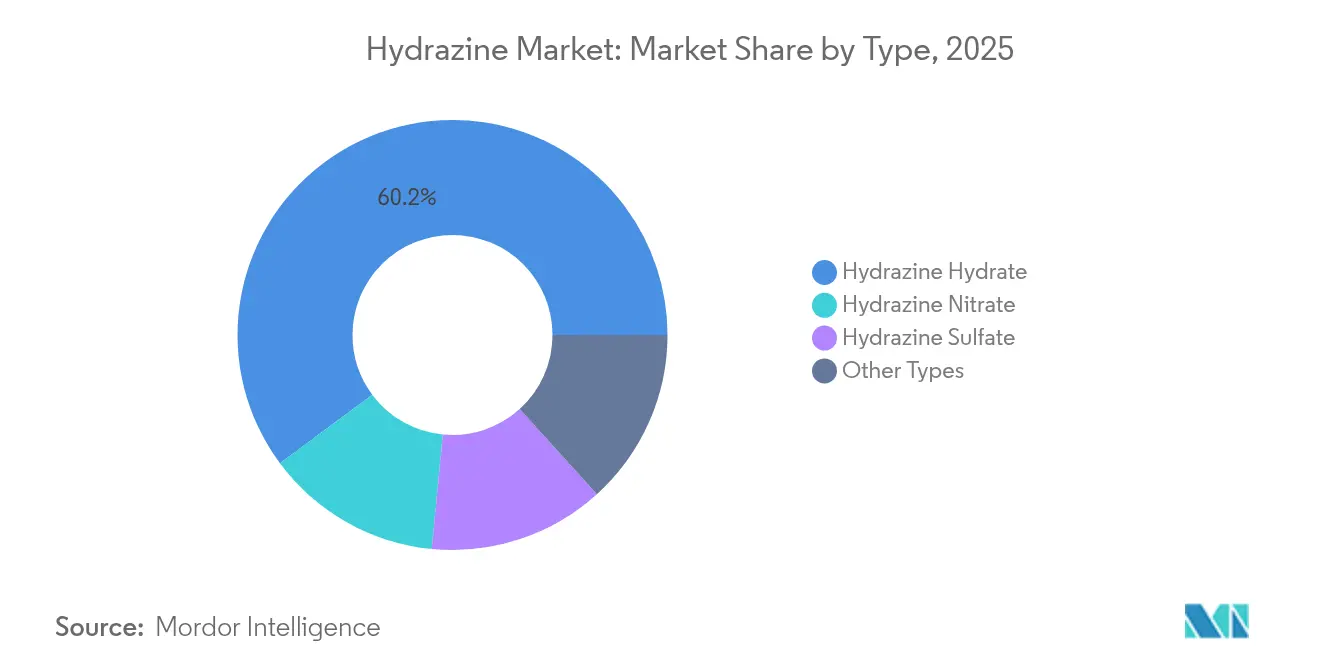
- Por tipo, el hidrato de hidrazina representó el 60,17% de la cuota del mercado de hidrazina en 2025 y se está expandiendo a una CAGR del 5,89% hasta 2031.
- Por aplicación, los inhibidores de corrosión representaron el 36,25% del tamaño del mercado de hidrazina en 2025 y están creciendo a una CAGR del 5,96% hasta 2031.
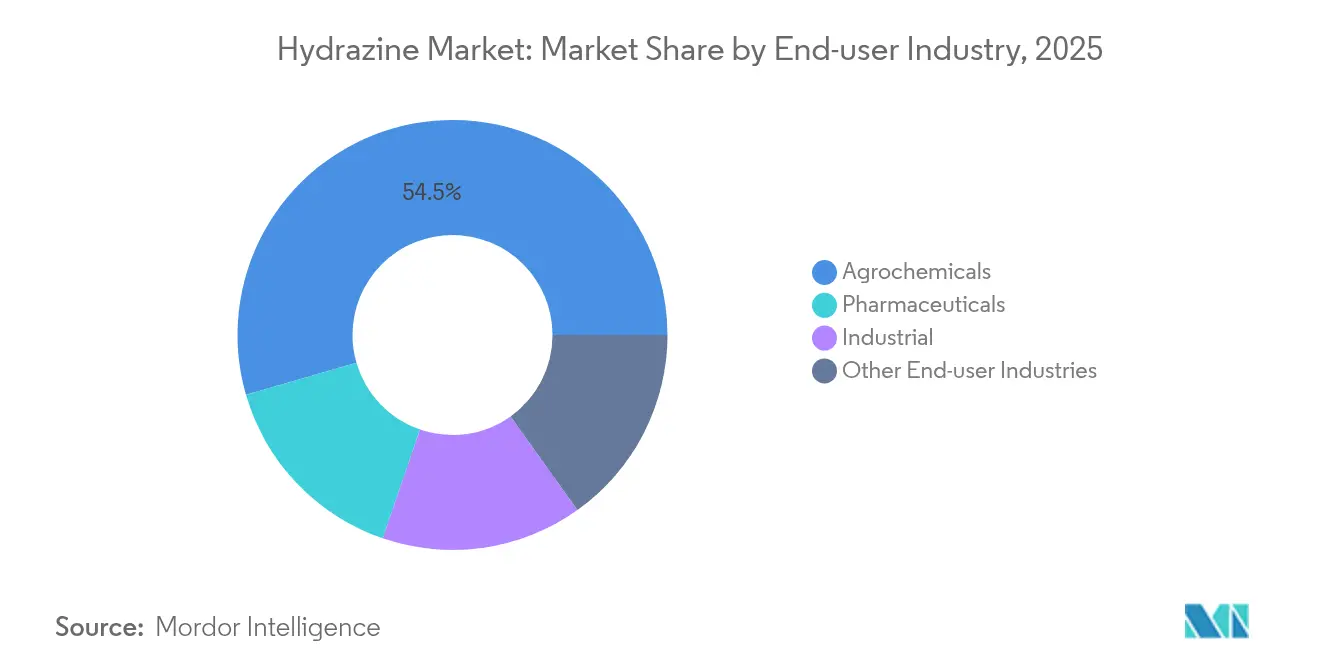
- Por industria de usuario final, los agroquímicos lideraron con el 54,49% de la cuota del mercado de hidrazina en 2025, mientras que los farmacéuticos avanzan a una CAGR del 5,98% en el mismo horizonte.
- Por geografía, Asia-Pacífico concentró el 55,51% del volumen de 2025 y se prevé que registre la CAGR más rápida del 6,05% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Hidrazina
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de agroquímicos | +1.8% | Global, con concentración en Asia-Pacífico y América Latina | Mediano plazo (2-4 años) |
| Uso creciente como intermedio farmacéutico | +1.2% | América del Norte y UE, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción creciente como agente de expansión en espumas poliméricas | +0.9% | Global, liderado por centros de manufactura en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la infraestructura de tratamiento de agua | +0.7% | Núcleo en Asia-Pacífico, con extensión hacia MEA y América Latina | Mediano plazo (2-4 años) |
| Hidrazina como portador de hidrógeno para sistemas de celdas de combustible | +0.6% | América del Norte y UE, con proyectos piloto en Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Agroquímicos
La intensificación agrícola en escalada en China, India y Brasil mantiene alto el consumo de pesticidas, y la hidrazina sigue siendo el intermedio indispensable para el hidrazida maleico, la isoxazolidinona y otros activos reguladores del crecimiento. Los grandes productores chinos reportan capacidades dedicadas superiores a 200.000 toneladas que abastecen tanto las cadenas de suministro domésticas como las de exportación, apoyando la seguridad del suministro para las empresas formuladoras. La investigación en derivados de hidrazina de nanoingeniería logra una mortalidad total de plagas a dosificaciones más bajas, lo que señala el potencial de reducir la carga ambiental preservando la eficacia. El enfoque regulatorio en la seguridad alimentaria en estas regiones supera a las prohibiciones ambientales inmediatas, sosteniendo así el mercado de hidrazina.
Uso Creciente como Intermedio Farmacéutico
Los andamiajes de hidrazina permiten la síntesis selectiva de moléculas antituberculosas, antiinflamatorias y antidepresivas, y las recientes innovaciones en procesos ofrecen rendimientos del 89–97% en condiciones suaves y eficientes en disolventes. Candidatos clínicos como las pirrol hidrazonas inhiben el Mycobacterium tuberculosis a concentraciones terapéuticas, ampliando la demanda entre los fabricantes de ingredientes farmacéuticos activos (API, por sus siglas en inglés) en los Estados Unidos e India. Para abordar las preocupaciones de toxicidad, los productores están escalando rutas indirectas que evitan la manipulación de hidrazina a granel, pero que aún aprovechan su único perfil nucleofílico. Como resultado, se espera que el segmento farmacéutico siga siendo la base de usuarios de más rápido crecimiento dentro del mercado de hidrazina.
Adopción Creciente como Agente de Expansión en Espumas Poliméricas
Los programas de reducción de peso en el sector automotor y de aislamiento en la construcción impulsan la demanda de azodicarbonamida e hidrazida de para-toluenosulfonilo, ambas sintetizadas a partir de hidrazina. Asia-Pacífico alberga la mayoría de los convertidores de espuma de PVC y EVA, lo que se traduce en una demanda constante para los proveedores regionales de hidrazina. Los perfeccionamientos en el proceso que incorporan tecnología de nanodispersión reducen los niveles necesarios de agente gasificador sin comprometer la estructura celular, ofreciendo a los convertidores ventajas de costo y sostenibilidad. La ausencia de sustitutos funcionalmente equivalentes mantiene el poder de fijación de precios para los sistemas basados en hidrazina.
Expansión de la Infraestructura de Tratamiento de Agua
Las nuevas instalaciones de turbinas de gas de ciclo combinado en India, Indonesia y Vietnam dependen de calderas de alta presión que requieren eliminadores de oxígeno, donde la reactividad de la hidrazina garantiza la integridad del metal a temperaturas elevadas. Las plantas de desalinización en todo el Oriente Medio también están especificando la dosificación de hidrazina para el control de corrosión, generando demanda incremental de los operadores municipales. Los sistemas de dosificación modulares y el monitoreo en línea mejoran la seguridad de los trabajadores, apoyando la adopción continua a pesar de la presión regulatoria.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Naturaleza altamente tóxica y endurecimiento de las regulaciones | -1.4% | UE y América del Norte, con expansión global | Corto plazo (≤ 2 años) |
| Volatilidad en los precios del amoníaco | -0.8% | Global, con impacto agudo en los centros de producción de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Transición hacia monopropelentes verdes en el espacio | -0.5% | Sector aeroespacial global, liderado por la UE y los EE. UU. | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Naturaleza Altamente Tóxica y Endurecimiento de las Regulaciones
La hidrazina figura en la lista de Sustancias Sumamente Preocupantes de la Agencia Europea de Sustancias y Mezclas Químicas, lo que activa estrictas autorizaciones y límites de exposición ocupacional. El cumplimiento normativo exige ahora líneas de transferencia selladas, sistemas de depuración y monitoreo continuo del aire, lo que eleva los costos operativos para los formuladores en Alemania, Francia y los Estados Unidos[1]Agencia Europea de Sustancias y Mezclas Químicas, "Información sobre la Sustancia – Hidrazina," echa.europa.eu. La responsabilidad vinculada a la toxicidad hepática y la carcinogenicidad también obliga a las aseguradoras a elevar las primas, lo que desincentiva la entrada de nuevos participantes. Aunque las regulaciones en Asia-Pacífico son comparativamente más permisivas hoy en día, los clientes multinacionales exigen cada vez más el cumplimiento normativo global, extendiendo lentamente estándares de seguridad más estrictos a nivel mundial.
Transición Hacia Monopropelentes Verdes en el Espacio
Los integradores de satélites están migrando de la hidrazina a mezclas de nitrato de hidroxilamonio o dinitramida de amonio que ofrecen un impulso similar con menores riesgos de manipulación. Los programas de propulsión LMP-103S de la Agencia Espacial Europea y AF-M315E de la NASA superaron hitos críticos en 2024, señalando una conversión acelerada de la flota[2]Agencia Espacial Europea, "Considerando la propulsión satelital libre de hidrazina," esa.int. Los proveedores privados de lanzamiento responden eliminando progresivamente la infraestructura terrestre de hidrazina de los nuevos sitios, lo que erosionará constantemente la demanda del sector aeroespacial. Sin embargo, el reabastecimiento de combustible de naves espaciales heredadas y las plataformas militares mantendrán un uso limitado de hidrazina en el mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Dominio del Hidrato de Hidrazina Refleja las Ventajas de Manipulación
El hidrato de hidrazina representó el 60,17% del volumen de 2025 dentro del mercado de hidrazina y registró la perspectiva de CAGR líder del segmento del 5,89%. La preferencia por los grados acuosos se deriva de una menor presión de vapor, una logística simplificada en tanques ISO y una certificación regulatoria más sencilla en comparación con el material anhidro. Las plantas de tratamiento de agua de calderas, espumado de polímeros y síntesis de API instalan almacenamiento dedicado de hidrato para reducir los perfiles de riesgo en el sitio, reforzando la estabilidad de la demanda. Las sales especiales como el sulfato de hidrazina sirven a nichos electrónicos y analíticos donde se requiere un control estequiométrico más preciso.
Los reguladores ahora recomiendan explícitamente los grados de hidrato cuando sea factible, catalizando inversiones de los proveedores en formulaciones de alta pureza y bajo contenido metálico diseñadas para el cumplimiento farmacéutico. Los desarrolladores de celdas de combustible también se inclinan por el monohidrato para prototipos de portadores líquidos que equilibran la densidad de potencia con una volatilidad controlada, sustentando la demanda incremental. En conjunto, estas tendencias consolidan el liderazgo del hidrato de hidrazina y protegen al segmento del pleno impacto de las restricciones inminentes sobre las formas anhidras, apoyando el mercado de hidrazina en general.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Aplicación: La Inhibición de la Corrosión Lidera a Pesar del Impulso Farmacéutico
Los inhibidores de corrosión representaron el 36,25% de la demanda de 2025 y deberían registrar una CAGR del 5,96% hasta 2031, impulsados por las nuevas calderas de ultra alta presión en Asia y la renovación de las instalaciones envejecidas en América del Norte. La cinética de reducción rápida de oxígeno de la hidrazina a alta temperatura sigue siendo inigualable, especialmente en sistemas de circuito cerrado donde la pasivación del acero inoxidable es crítica. Los contratos de mantenimiento del sector eléctrico típicamente aseguran el suministro de hidrazina por varios años, ofreciendo a los productores volúmenes de referencia predecibles.
Las aplicaciones de explosivos y agentes de expansión juntas aportan resiliencia al acceder a los mercados finales de construcción, minería, embalaje y automotor. Aunque se proyecta que el consumo de combustible para cohetes se contraiga bajo el giro hacia los propelentes verdes, la síntesis farmacéutica compensará las pérdidas a medida que las moléculas en desarrollo escalen su producción. La investigación emergente sobre la generación de hidrógeno asistida por hidrazina podría desbloquear nuevos usos posteriores más adelante en la década, añadiendo opcionalidad para los proveedores y protegiendo el tamaño del mercado de hidrazina de choques abruptos de demanda.
Por Industria de Usuario Final: Los Agroquímicos Anclan el Crecimiento Mientras los Farmacéuticos se Aceleran
Los agroquímicos mantuvieron una cuota del mercado de hidrazina del 54,49% en 2025, lo que refleja la continua dependencia del hidrazida maleico derivado de hidrazina, los sinergistas de herbicidas y los agentes inhibidores de brotes. Las regulaciones regionales de pesticidas en China e India aún permiten los intermedios de hidrazina, lo que permite a los formuladores locales ofrecer productos de protección de cultivos rentables en medio de las crecientes prioridades de seguridad alimentaria.
Los farmacéuticos, aunque más pequeños, registran la mayor CAGR del 5,98% hasta 2031, impulsados por las cadenas de desarrollo de medicamentos para la tuberculosis, oncología y neuropsiquiatría. Las organizaciones de desarrollo y fabricación por contrato en India y Singapur están escalando los API dependientes de hidrazina utilizando técnicas de flujo continuo que mitigan los riesgos de exposición y mejoran la economía de átomos. Los usuarios finales industriales, que abarcan el tratamiento de agua y la preparación de superficies metálicas, proporcionan una demanda confiable vinculada a la expansión de la infraestructura. En conjunto, estos segmentos aseguran una demanda diversificada y sustentan el crecimiento a mediano plazo en toda la industria de hidrazina.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
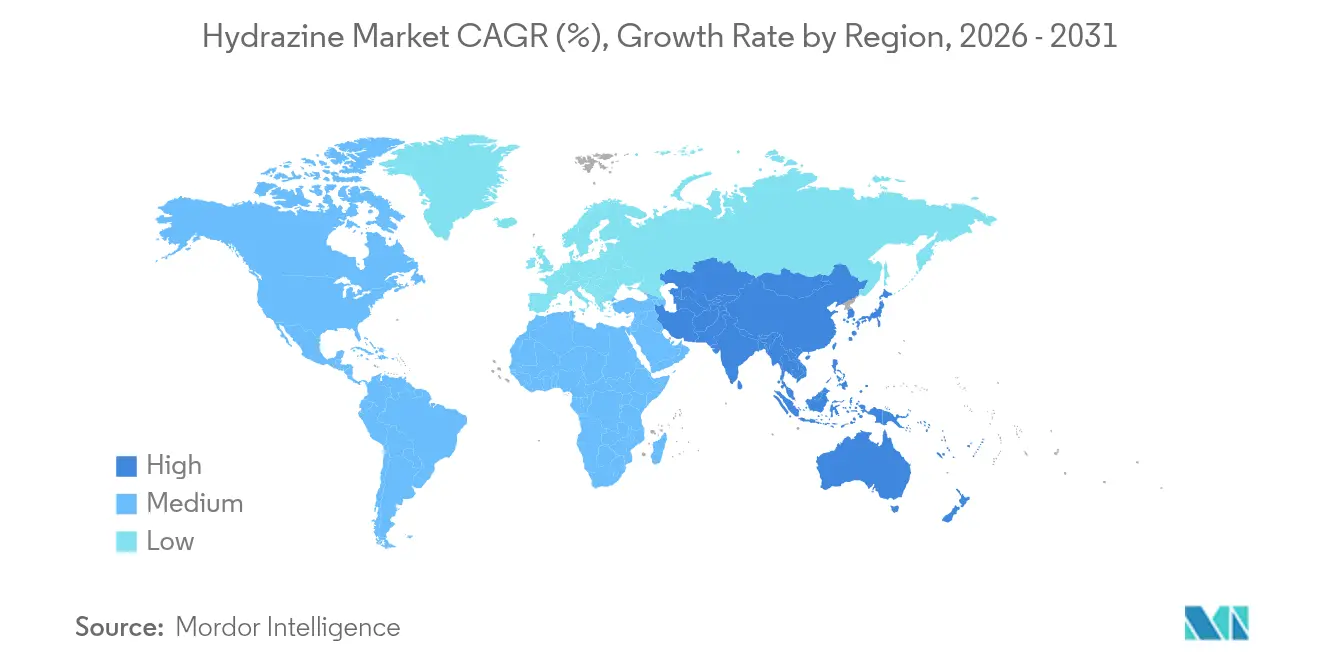
Asia-Pacífico dominó el mercado de hidrazina con una cuota del 55,51% en 2025 y se prevé que registre la CAGR más rápida del 6,05% hasta 2031. La cadena de valor integrada de China, desde la materia prima de amoníaco hasta los pesticidas de cadena descendente, confiere liderazgo en costos, mientras que el desarrollo de la industria farmacéutica en India impulsa las importaciones de hidrato de alta pureza. Los incentivos gubernamentales para la producción local de químicos especiales estimulan nuevas adiciones de capacidad a pesar de los desafíos en materia de seguridad.
América del Norte sigue siendo un mercado maduro aunque en evolución. El cumplimiento regulatorio eleva los costos operativos, pero las aplicaciones de defensa y los contratos de control de corrosión sostienen el consumo de referencia de hidrazina. La adquisición de capital privado de Calca Solutions en 2024 subraya la confianza de los inversores en el flujo de caja libre constante y el futuro soporte de volumen proveniente de los programas de motores de cohetes sólidos de próxima generación.
Europa enfrenta los mayores obstáculos a medida que se intensifican las presiones de autorización de REACH. Varios formuladores de nivel medio han reducido capacidad o trasladado el abastecimiento a filiales en Turquía y Europa del Este para eludir los retrasos en la concesión de licencias. En conjunto, los distintos regímenes regulatorios crean un mercado de hidrazina a dos velocidades, en el que Asia-Pacífico acelera mientras Europa se consolida y América del Norte equilibra entre la gestión de riesgos y la necesidad estratégica.

Panorama regulatorio
La hidrazina enfrenta una regulación estricta basada en peligros en las principales regiones consumidoras debido a su toxicidad y clasificación como carcinógeno. En la Unión Europea, la hidrazina (CAS 302-01-2) está incluida por la Agencia Europea de Sustancias y Mezclas Químicas (ECHA) como Sustancia Extremadamente Preocupante (SVHC) en la Lista de Sustancias Candidatas (Carcinógeno Categoría 1B), lo que aumenta los requisitos de cumplimiento para productores y usuarios bajo REACH (CE) n.º 1907/2006, incluyendo controles más estrictos en el lugar de trabajo y documentación para el manejo industrial.
En América del Norte, el énfasis regulatorio se centra en la seguridad laboral y la gestión del riesgo ambiental. Estados Unidos aplica requisitos federales en el lugar de trabajo a través de la orientación de OSHA sobre exposición química, junto con los recursos de evaluación de riesgos de la EPA (incluido IRIS). Canadá también publica las Directrices Federales de Calidad Ambiental (FEQG) para la hidrazina con el fin de proteger la vida acuática y orientar la gestión de descargas. En conjunto, estos marcos impulsan inversiones en transferencia sellada, monitoreo y controles de aguas residuales para el tratamiento de agua de caldera y otras aplicaciones industriales donde las liberaciones al aire o al agua representan un riesgo de cumplimiento significativo.
Análisis de la cadena de valor
La cadena de valor de la hidrazina comienza con materias primas ascendentes como el amoníaco y oxidantes (por ejemplo, hipoclorito de sodio o peróxido de hidrógeno) e intermedios o solventes utilizados en rutas comerciales. La producción utiliza comúnmente variantes de los procesos Raschig, urea, cetazina o peróxido de hidrógeno-cetazina, seguidos de concentración y purificación en hidrato de hidrazina (la forma comercializada dominante), con volúmenes menores de hidrazina anhidra y sales derivadas. Dado el perfil de alto peligro de la hidrazina, la logística y el empaque están estrictamente controlados, con una preferencia por el hidrato a granel enviado en contenedores aprobados y almacenamiento y manejo dedicados en las instalaciones del cliente.
El consumo aguas abajo se distribuye entre intermedios agroquímicos, síntesis farmacéutica, agentes espumantes y de expansión de polímeros, tratamiento de agua y eliminación de oxígeno en calderas, y usos de propulsión especializados. Los cuellos de botella se concentran en las operaciones que cumplen con EHS, particularmente en la gestión de aguas residuales y salmuera de la producción, así como en la intensidad de capital de los sistemas de manejo en circuito cerrado. Estas restricciones tienden a favorecer a los productores más grandes e integrados y a la contratación a largo plazo con compradores industriales. La concentración de la oferta en Asia, especialmente en China, también afecta la disponibilidad y los precios en mercados importadores como India, Estados Unidos y partes de Europa, donde los costos de cumplimiento y la complejidad de las licencias pueden desviar el abastecimiento hacia filiales o rutas comerciales alternativas.
Panorama Competitivo
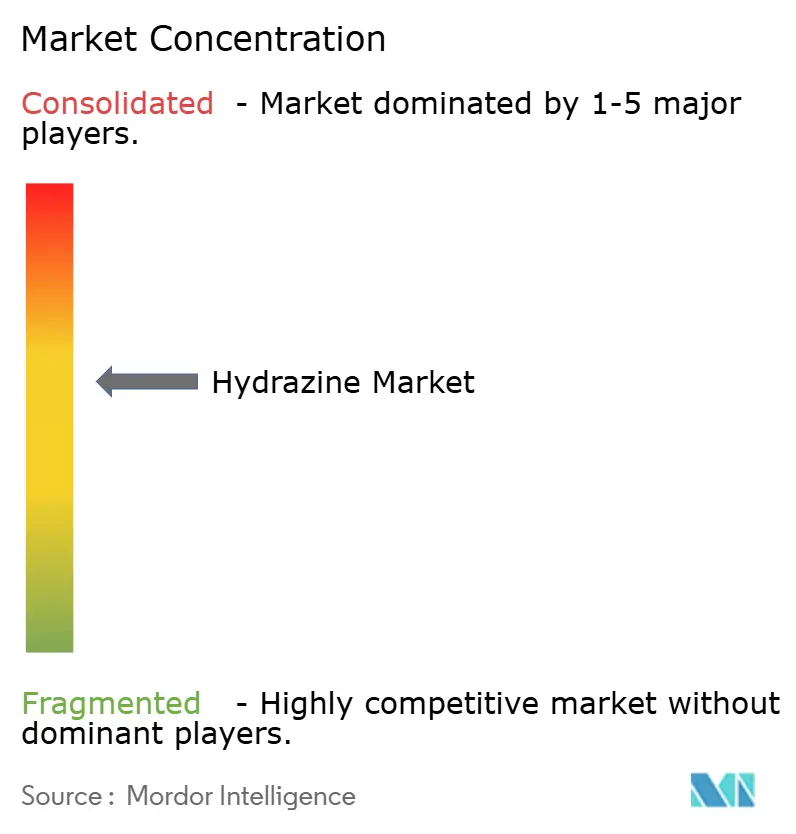
El suministro global de hidrazina está moderadamente fragmentado. El gasto de capital estratégico se orienta hacia la eliminación de cuellos de botella y el control de procesos digitales en lugar de megaplantillas en terrenos nuevos, lo que refleja una postura de disciplina de capital ante la incertidumbre de la demanda occidental. Los líderes asiáticos invierten en tratamiento de aguas residuales de cero descarga y llenado automatizado de tambores para satisfacer las crecientes expectativas ESG de los compradores multinacionales. El acuerdo de Calca Solutions ilustra el apetito financiero por activos que sirven a los mercados regulados de defensa y tratamiento de agua. Al mismo tiempo, las asociaciones tecnológicas con desarrolladores de catalizadores exploran la función de la hidrazina como portador de hidrógeno, abriendo opcionalidad más allá de los dominios tradicionales.
Líderes de la Industria de Hidrazina
Arkema
Lanxess
Nippon Carbide Industries Co., Inc.
Otsuka Chemical Co.,Ltd.
Yibin Tianyuan Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La localización de capacidad en Asia-Pacífico se está convirtiendo en un enfoque práctico a medida que los usuarios finales regionales amplían el consumo en agroquímicos, farmacéuticos, espumas de polímero y tratamiento industrial de agua. En enero de 2026, Spl Additives Private Limited reveló una propuesta de expansión de la capacidad de hidrato de hidrazina en el área industrial RIICO, Hanumangarh, Rajasthan, de 195 toneladas métricas por mes a 1.000 toneladas métricas por mes (valor del proyecto de 161 crore de rupias). La divulgación apunta a una inversión activa destinada a apoyar la demanda doméstica y reducir la dependencia de las importaciones para grados de hidrato.
Las mejoras de procesos e infraestructura impulsadas por el cumplimiento normativo también crean una oportunidad clara, particularmente para los proveedores que pueden ofrecer hidrato de alta pureza con menores emisiones y manejo más seguro. En la Unión Europea, los requisitos de gestión de aguas residuales y gases residuales del sector químico bajo la Directiva de Emisiones Industriales (2010/75/UE) y las conclusiones relacionadas sobre las Mejores Técnicas Disponibles (MTD) alientan tanto a productores como a grandes usuarios a fortalecer los sistemas de abatimiento, monitoreo y tratamiento de residuos. En América del Norte, los controles ambientales como los estándares de tratamiento de residuos peligrosos de la EPA de EE. UU. para la hidrazina (U133) bajo RCRA, junto con la orientación centrada en Canadá sobre prevención de la contaminación y protección acuática, aumentan el valor de las soluciones llave en mano de almacenamiento, dosificación y contención para clientes de energía y tratamiento industrial de agua.
Desarrollos recientes del sector
- Marzo de 2026: Arkema informó un plan de expansión de capacidad en su sitio de fabricación de PVDF Kynar en Changshu, China, con inicio previsto para 2028. Aunque no es un activo de hidrazina, el movimiento indica un despliegue de capital continuo en Asia para materiales de alta especificación utilizados en aplicaciones relacionadas con la energía, reforzando la atracción más amplia de la región sobre las cadenas de suministro de químicos especializados ascendentes y las prioridades de inversión.
- Septiembre de 2025: NewMarket Corporation anunció un acuerdo definitivo para adquirir Mars TopCo, la matriz de Calca Solutions, un productor estadounidense de hidrazina de alta pureza utilizada en aplicaciones aeroespaciales. La transacción consolida el control de la oferta alrededor de una base de aplicaciones regulada y de alta barrera, y fortalece la posición de Calca para la contratación a largo plazo con clientes de defensa y espacio.
- Marzo de 2024: AE Industrial Partners adquirió Calca Solutions y anunció una expansión de la capacidad de hidrazina en Lake Charles, Louisiana, para apoyar la demanda de defensa y aeroespacial. La inversión resaltó un renovado énfasis en la resiliencia del suministro doméstico y la producción lista para el cumplimiento normativo de grados de alta pureza utilizados en aplicaciones de misión crítica.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca la venta y uso de hidrazina y sus formas comerciales habituales, utilizadas como intermedios químicos y aditivos funcionales en los principales usos finales, con la demanda registrada en las principales regiones productoras y consumidoras.
Exclusiones de alcance: Esta medición excluye la hidrazina cautiva y en proceso que se produce y consume dentro del mismo sitio sin una venta externa, y excluye las formulaciones terminadas aguas abajo donde la hidrazina es solo un ingrediente menor.
Descripción general de la segmentación
- Por Tipo
- Hidrato de Hidrazina
- Nitrato de Hidrazina
- Sulfato de Hidrazina
- Otros Tipos
- Por Aplicación
- Inhibidor de Corrosión
- Explosivos
- Combustible para Cohetes
- Ingrediente Medicinal
- Precursor de Pesticidas
- Agente de Expansión
- Otras Aplicaciones
- Por Industria de Usuario Final
- Farmacéuticos
- Agroquímicos
- Industrial
- Otras Industrias de Usuario Final
- Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Nórdicos
- Turquía
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Catar
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, medición del mercado y validación
Investigación documental
Para la parte documental, comenzamos estableciendo el contexto de la industria y construyendo el conjunto de demanda utilizando datos públicos que sean rastreables. Las entradas típicas incluyen señales de comercio y producción de fuentes como UN Comtrade, estadísticas aduaneras nacionales e informes de liberaciones químicas industriales (por ejemplo, el Inventario de Liberación de Tóxicos de la EPA de EE. UU.). Las normas de seguridad y manejo de reguladores como OSHA y ECHA también nos ayudan a entender dónde puede desplazarse la demanda cuando cambian los costos de cumplimiento y los plazos de permisos.
Luego conectamos estas señales macro con la mecánica del mercado utilizando informes anuales de empresas, presentaciones a inversionistas y comunicados de prensa, seguidos de bases de datos de patentes relevantes y revistas revisadas por pares para tendencias de procesos y aplicaciones (por ejemplo, rutas de cetazina, requisitos de pureza y discusiones sobre sustitución). Cuando están disponibles, las suscripciones de pago se utilizan de manera limitada para datos financieros de empresas y filtrado de noticias, y para verificar los patrones de envíos de importación y exportación a un nivel más alto. Las fuentes aquí listadas son ilustrativas, y se revisan muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos documentales con personas que gestionan de forma continua la fijación de precios, la planificación de volúmenes y el cumplimiento normativo de la hidrazina. Cubrimos productores, distribuidores y grandes usuarios finales en APAC, EMEA y las Américas, de modo que se pudieran discutir los cambios de capacidad regional y la estacionalidad de la demanda, y luego reflejarlos en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 14% | APAC: 44% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 35% | EMEA: 34% |
| Actores más pequeños: 16% | Gerentes: 51% | Américas: 22% |
Medición y pronóstico del mercado
La medición se construye utilizando un enfoque descendente donde la producción, los flujos comerciales y la intensidad de uso final se reconstruyen en un conjunto de demanda direccionable, que luego se convierte en valor de mercado utilizando bandas de precios observadas para las formas de hidrazina relevantes. Para mantener los totales realistas, los resultados se corroboran con verificaciones ascendentes selectivas, como confirmaciones de capacidad de proveedores muestreados, conversaciones de canal sobre estructuras de contrato típicas, y una construcción de volumen por precio de venta promedio para algunas aplicaciones principales.
En el modelo, seguimos entradas prácticas que tienden a mover la demanda de hidrazina, como las tendencias de producción de intermedios agroquímicos, las señales de uso de agentes espumantes y de expansión de polímeros, el consumo de inhibidores de corrosión en sistemas de agua industriales y de energía, los indicadores de actividad aeroespacial y de defensa vinculados a propelentes, y las tasas de operación regionales más las paradas planificadas en las unidades de hidrazina. Debido a que estas entradas no se mueven todas juntas, nos basamos en el análisis de escenarios para el pronóstico, donde se establecen casos base, alto y bajo, que luego se ajustan utilizando el consenso de expertos sobre adiciones de capacidad, endurecimiento regulatorio y traspaso de precios. Cuando no se dispone de una cifra de volumen directa para un país pequeño o un uso especializado, las brechas se manejan mediante ratios proxy (intensidad comercial, índices de producción aguas abajo y actividad industrial per cápita comparable) antes de volver a verificarse en entrevistas.
Validación de datos y ciclo de actualización
La validación se realiza en múltiples pasadas para que las grandes variaciones sean cuestionadas antes de finalizar las cifras. Comparamos el resultado del modelo con señales independientes, como totales comerciales, capacidad anunciada e indicadores de producción aguas abajo, y luego investigamos las variaciones que se salen de los rangos esperados.
Se utiliza una segunda revisión por parte de un analista para cuestionar las entradas, los pasos de conversión y cualquier supuesto de precios, después de lo cual se activan llamadas de seguimiento si una variable clave cambió de manera significativa. El informe se actualiza en un ciclo anual, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como paradas de planta, puesta en marcha de nueva capacidad o cambios regulatorios. Antes de la entrega, se vuelven a verificar los últimos datos públicos para que los clientes reciban una visión actualizada en lugar de una instantánea anterior.
Tamaño del mercado de hidrazina de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores publicados del mercado de hidrazina aún varían incluso cuando se discuten los mismos usos finales, porque las empresas no siempre coinciden en qué se contabiliza, el año utilizado para la fijación de precios y cómo se convierten los volúmenes en ingresos. Las diferencias también aparecen cuando una estimación se basa en un único indicador de demanda, mientras que otra combina el comercio, la producción y la intensidad de uso final en una visión conjunta.
La hidrazina cautiva y en proceso que nunca entra en el comercio externo queda fuera del alcance de Mordor Intelligence, lo que puede reducir el valor en comparación con estimaciones que tratan implícitamente toda la producción como volumen comercializable. También observamos brechas cuando otros aplican un único precio promedio global a través de grados y derivados, o cuando el momento de la conversión de divisas y la cadencia de actualización no están alineados con el mismo año, lo que puede inflar o comprimir los totales en USD informados.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,58 mil millones de USD (2025) | |
| Editorial de Investigación Global A | 0,58 mil millones de USD (2024) | Utiliza un año base diferente y típicamente ancla el valor en un único punto de ingresos declarado, lo que puede pasar por alto las diferencias de precios a nivel de grado y el momento cambiario específico del año. |
| Editorial de Investigación de la Industria B | 0,58 mil millones de USD (2025) | Extiende el horizonte de pronóstico y puede usar una inclusión más amplia para derivados y cestas de aplicaciones, lo que puede desplazar el valor incluso si el año principal parece similar. |
La tabla indica que la diferencia a menudo se debe más a definiciones y pasos de conversión que a la dirección de la demanda. Al mantener el alcance vinculado a la hidrazina vendida externamente y relacionar el volumen con las bandas de precios a nivel de aplicación, la cifra final se mantiene rastreable a entradas que pueden verificarse y repetirse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de hidrazina en 2026?
El tamaño del mercado de hidrazina alcanzó los 388,76 kilotones en 2026.
¿Cuál es la tasa de crecimiento esperada hasta 2031?
Se proyecta que el volumen se expanda a una CAGR del 5,71%, acercándose a los 513,16 kilotones en 2031.
¿Qué región lidera el consumo?
Asia-Pacífico concentró el 55,51% del volumen global en 2025 y también es la región de más rápido crecimiento.
¿Qué segmento de usuario final crece más rápido?
Se prevé que los farmacéuticos crezcan a una CAGR del 5,98%, superando a otros sectores.
¿Cuáles son los principales obstáculos regulatorios?
La estricta clasificación bajo REACH de la UE y la transición hacia monopropelentes verdes limitan el crecimiento futuro de la demanda en los mercados occidentales.
¿Por qué se prefiere el hidrato de hidrazina?
Su forma acuosa reduce la presión de vapor y simplifica el transporte, lo que explica su cuota del 60,17% de la demanda de 2025.
Última actualización de la página el:



