
Tamanho e Participação do Mercado de Hidrazina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
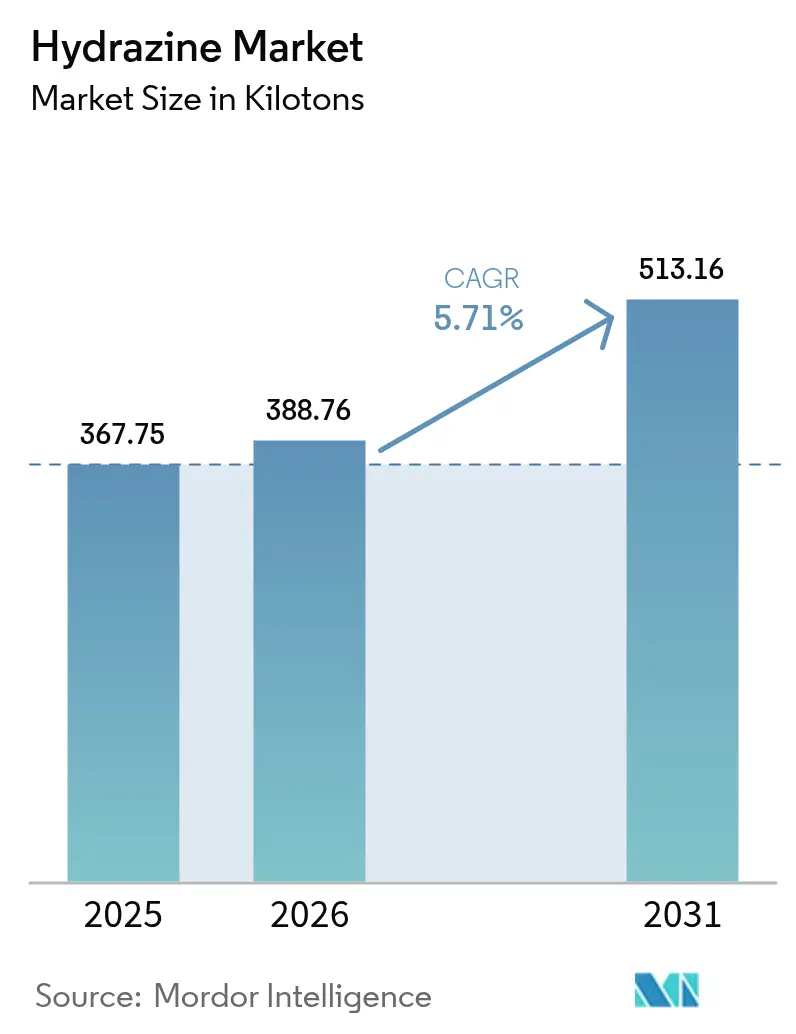
| Volume do Mercado (2026) | 388.76 quilotoneladas |
| Volume do Mercado (2031) | 513.16 quilotoneladas |
| Growth Rate (2026 - 2031) | 5.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hidrazina por Mordor Intelligence
O Mercado de Hidrazina foi avaliado em 367,75 quilotoneladas em 2025 e estima-se que cresça de 388,76 quilotoneladas em 2026 para atingir 513,16 quilotoneladas até 2031, a um CAGR de 5,71% durante o período de previsão (2026-2031). A resiliência da demanda decorre do papel insubstituível da hidrazina em agroquímicos, controle de corrosão, espumas poliméricas e sistemas energéticos emergentes. O escrutínio regulatório na Europa e na América do Norte continua a se intensificar, mas as adições de capacidade na Ásia-Pacífico compensam as possíveis perdas de volume em outros lugares. Os investimentos do lado da oferta se concentram em rotas de produção mais seguras para o hidrato de hidrazina, enquanto os usuários finais em farmacêuticos e tecnologia de células a combustível criam novas avenidas de crescimento. O posicionamento competitivo foca na integração vertical e em contratos de longo prazo para garantir matérias-primas e gerenciar custos de conformidade.
Principais Conclusões do Relatório
- Por tipo, o hidrato de hidrazina deteve 60,17% da participação do mercado de hidrazina em 2025 e está se expandindo a um CAGR de 5,89% até 2031.
- Por aplicação, os inibidores de corrosão responderam por 36,25% do tamanho do mercado de hidrazina em 2025 e estão crescendo a um CAGR de 5,96% até 2031.
- Por indústria usuária final, os agroquímicos lideraram com 54,49% da participação do mercado de hidrazina em 2025, enquanto os farmacêuticos avançam a um CAGR de 5,98% no mesmo horizonte.
- Por geografia, a Ásia-Pacífico comandou 55,51% do volume de 2025 e prevê-se que registre o CAGR mais rápido de 6,05% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Hidrazina
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Demanda crescente proveniente de agroquímicos | +1.8% | Global, com concentração na Ásia-Pacífico e América Latina | Médio prazo (2-4 anos) |
| Uso crescente como intermediário farmacêutico | +1.2% | América do Norte e UE, em expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Adoção crescente como agente de expansão em espumas poliméricas | +0.9% | Global, liderado pelos polos de manufatura da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão da infraestrutura de tratamento de água | +0.7% | Núcleo da Ásia-Pacífico, com transbordamento para MEA e América Latina | Médio prazo (2-4 anos) |
| Hidrazina como carreador de hidrogênio para sistemas de células a combustível | +0.6% | América do Norte e UE, com projetos piloto no Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente Proveniente de Agroquímicos
A crescente intensificação agrícola na China, na Índia e no Brasil mantém o consumo de pesticidas elevado, e a hidrazina permanece o intermediário indispensável para a hidrazida maléica, a isoxazolidinona e outros ativos reguladores de crescimento. Grandes produtores chineses relatam capacidades dedicadas superiores a 200.000 toneladas que abastecem tanto os mercados domésticos quanto os de exportação, garantindo segurança de fornecimento para as empresas formuladoras. Pesquisas sobre derivados de hidrazina nanoengenheirados alcançam mortalidade total de pragas em doses menores, sinalizando o potencial de redução da carga ambiental sem comprometer a eficácia. O foco regulatório na segurança alimentar nessas regiões supera as proibições ambientais imediatas, sustentando assim o mercado de hidrazina.
Uso Crescente como Intermediário Farmacêutico
Os arcabouços de hidrazina viabilizam a síntese seletiva de moléculas antituberculosas, anti-inflamatórias e antidepressivas, e inovações recentes nos processos entregam rendimentos de 89–97% em condições brandas e eficientes em solventes. Candidatos clínicos como hidrazonas de pirrol inibem o Mycobacterium tuberculosis em concentrações terapêuticas, ampliando a demanda entre os fabricantes de ingredientes farmacêuticos ativos (IFA) nos Estados Unidos e na Índia. Para lidar com as preocupações com toxicidade, os produtores estão escalando rotas indiretas que evitam o manuseio de hidrazina a granel, mas ainda aproveitam seu perfil nucleofílico único. Como resultado, espera-se que o segmento farmacêutico permaneça a base de usuários de crescimento mais rápido dentro do mercado de hidrazina.
Adoção Crescente como Agente de Expansão em Espumas Poliméricas
Os programas de redução de peso automotivo e de isolamento para edificações impulsionam a demanda por azodicarbonamida e hidrazida de para-toluenosulfonila, ambas sintetizadas a partir da hidrazina. A Ásia-Pacífico abriga a maioria dos conversores de espumas de PVC e EVA, traduzindo-se em offtake estável para os fornecedores regionais de hidrazina. Os aperfeiçoamentos de processo que incorporam tecnologia de nanodispersão reduzem os níveis necessários de agente de expansão sem comprometer a estrutura celular, conferindo aos conversores vantagens de custo e sustentabilidade. A ausência de substitutos funcionalmente equivalentes mantém o poder de precificação para os sistemas à base de hidrazina.
Expansão da Infraestrutura de Tratamento de Água
As novas instalações de turbinas a gás de ciclo combinado na Índia, na Indonésia e no Vietnã dependem de caldeiras de alta pressão que exigem sequestrantes de oxigênio, onde a reatividade da hidrazina garante a integridade dos metais em temperaturas elevadas. As usinas de dessalinização em todo o Oriente Médio também especificam a dosagem de hidrazina para o controle de corrosão, gerando demanda incremental de operadores municipais. Sistemas de dosagem modulares e monitoramento em linha melhoram a segurança dos trabalhadores, apoiando a adoção contínua apesar das pressões regulatórias.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Natureza altamente tóxica e regulamentações mais rígidas | -1.4% | UE e América do Norte, em expansão global | Curto prazo (≤ 2 anos) |
| Volatilidade nos preços da amônia | -0.8% | Global, com impacto agudo nos polos de produção da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Transição para monopropelentes verdes no setor espacial | -0.5% | Setor aeroespacial global, liderado pela UE e pelos EUA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Natureza Altamente Tóxica e Regulamentações Mais Rígidas
A hidrazina consta na lista de Substâncias de Muito Alta Preocupação da Agência Europeia de Substâncias Químicas (ECHA), desencadeando autorização rigorosa e limites de exposição ocupacional. A conformidade agora exige linhas de transferência seladas, sistemas de purificação e monitoramento contínuo do ar, elevando os custos operacionais para os formuladores na Alemanha, na França e nos Estados Unidos[1]Agência Europeia de Substâncias Químicas, "Informações sobre a Substância – Hidrazina," echa.europa.eu. A responsabilidade vinculada à toxicidade hepática e à carcinogenicidade também obriga as seguradoras a elevar os prêmios, desestimulando novos entrantes. Embora as regulamentações da Ásia-Pacífico sejam comparativamente mais brandas hoje, os clientes multinacionais exigem cada vez mais conformidade global, estendendo gradualmente padrões de segurança mais elevados para todo o mundo.
Transição para Monopropelentes Verdes no Setor Espacial
Os integradores de satélites estão migrando da hidrazina para blendas de nitrato de hidroxilamônio ou dinitramida de amônio, que oferecem impulso similar com menores riscos de manuseio. Os programas de propulsão LMP-103S da Agência Espacial Europeia e AF-M315E da NASA superaram marcos críticos em 2024, sinalizando uma conversão acelerada da frota[2]Agência Espacial Europeia, "Considerando a propulsão de satélites sem hidrazina," esa.int. Os provedores privados de lançamento respondem eliminando progressivamente a infraestrutura terrestre de hidrazina em novos locais, o que irá erodir gradualmente a demanda proveniente do segmento aeroespacial. No entanto, o reabastecimento de aeronaves espaciais legadas e as plataformas militares manterão um uso limitado de hidrazina no médio prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Dominância do Hidrato de Hidrazina Reflete Vantagens de Manuseio
O hidrato de hidrazina respondeu por 60,17% do volume de 2025 dentro do mercado de hidrazina e registrou a perspectiva de CAGR líder do segmento de 5,89%. A preferência por graus aquosos decorre da menor pressão de vapor, logística simplificada em tanques ISO e certificação regulatória mais tranquila em comparação ao material anidro. Plantas de tratamento de água de caldeiras, espumação de polímeros e síntese de IFA instalam armazenamento dedicado de hidrato para reduzir os perfis de risco no local, reforçando a estabilidade da demanda. Sais especiais como o sulfato de hidrazina atendem nichos eletrônicos e analíticos onde um controle estequiométrico mais rigoroso é essencial.
Os reguladores agora recomendam explicitamente graus de hidrato quando viável, catalisando os investimentos dos fornecedores em formulações de alta pureza e baixo teor metálico desenvolvidas para conformidade farmacêutica. Os desenvolvedores de células a combustível também se inclinam para o mono-hidrato em protótipos de carreador líquido que equilibram densidade de potência com volatilidade controlada, sustentando o offtake incremental. Coletivamente, essas tendências consolidam a liderança do hidrato de hidrazina e protegem o segmento do pleno impacto das restrições iminentes sobre as formas anidras, apoiando o mercado de hidrazina de forma mais ampla.
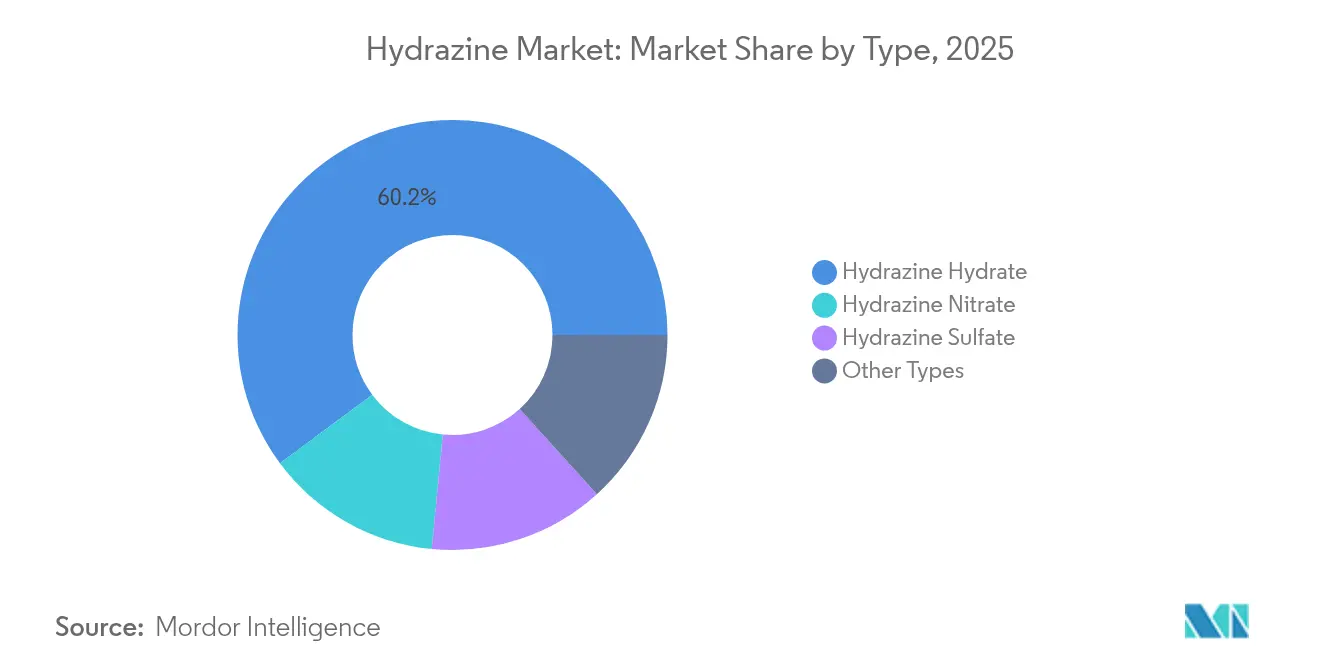
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Aplicação: A Inibição de Corrosão Lidera Apesar do Impulso Farmacêutico
Os inibidores de corrosão representaram 36,25% da demanda de 2025 e devem registrar um CAGR de 5,96% até 2031, impulsionados por novas caldeiras de ultrapressão na Ásia e pela modernização de instalações envelhecidas na América do Norte. A cinética de redução rápida de oxigênio da hidrazina em altas temperaturas permanece incomparável, especialmente em sistemas de circuito fechado onde a passivação de aço inoxidável é crítica. Os contratos de manutenção do setor elétrico tipicamente garantem o fornecimento de hidrazina por vários anos, oferecendo aos produtores volumes de base previsíveis.
As aplicações de explosivos e agentes de expansão juntas fornecem resiliência ao atender aos mercados finais de construção, mineração, embalagem e automotivo. Embora o consumo de combustível de foguete deva se contrair com a mudança para propelentes verdes, a síntese farmacêutica compensará as perdas à medida que as moléculas do pipeline escalam. A pesquisa emergente sobre a geração de hidrogênio assistida por hidrazina poderá desbloquear novos usos finais mais adiante na década, adicionando opcionalidade para os fornecedores e protegendo o tamanho do mercado de hidrazina de choques abruptos de demanda.
Por Indústria Usuária Final: Os Agroquímicos Ancoram o Crescimento Enquanto os Farmacêuticos Aceleram
Os agroquímicos retiveram uma participação de mercado de hidrazina de 54,49% em 2025, refletindo a dependência contínua da hidrazida maléica derivada da hidrazina, dos sinergistas de herbicidas e dos agentes inibidores de brotamento. As regulamentações regionais de pesticidas na China e na Índia ainda permitem intermediários de hidrazina, permitindo que os formuladores locais ofereçam produtos de proteção de culturas rentáveis em meio às crescentes prioridades de segurança alimentar.
Os farmacêuticos, embora menores, entregam o principal CAGR de 5,98% até 2031, impulsionados pelos pipelines de desenvolvimento de medicamentos para tuberculose, oncologia e neuropsiquiatria. As organizações de desenvolvimento e manufatura por contrato na Índia e em Singapura estão escalando APIs dependentes de hidrazina usando técnicas de fluxo contínuo que mitigam os riscos de exposição e melhoram a economia atômica. Os usuários finais industriais, abrangendo tratamento de água e preparação de superfícies metálicas, fornecem offtake confiável vinculado à expansão da infraestrutura. Em conjunto, esses segmentos garantem uma demanda diversificada e sustentam o crescimento de médio prazo em todo o setor de hidrazina.
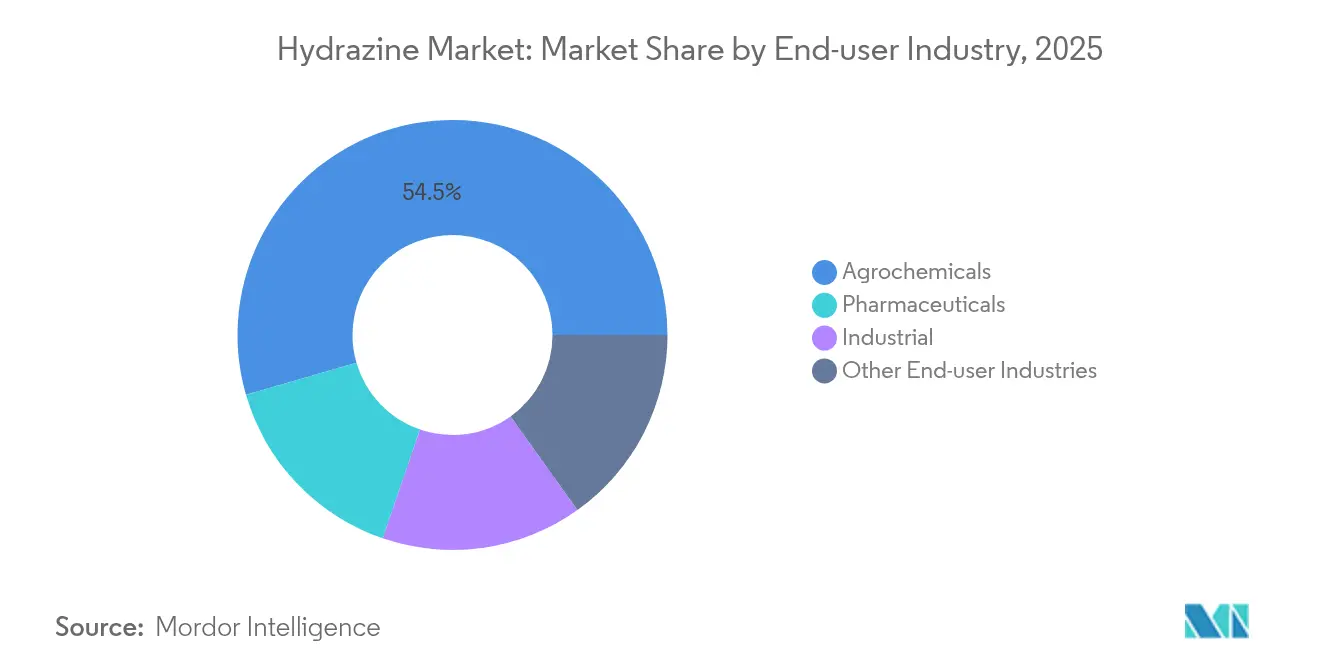
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
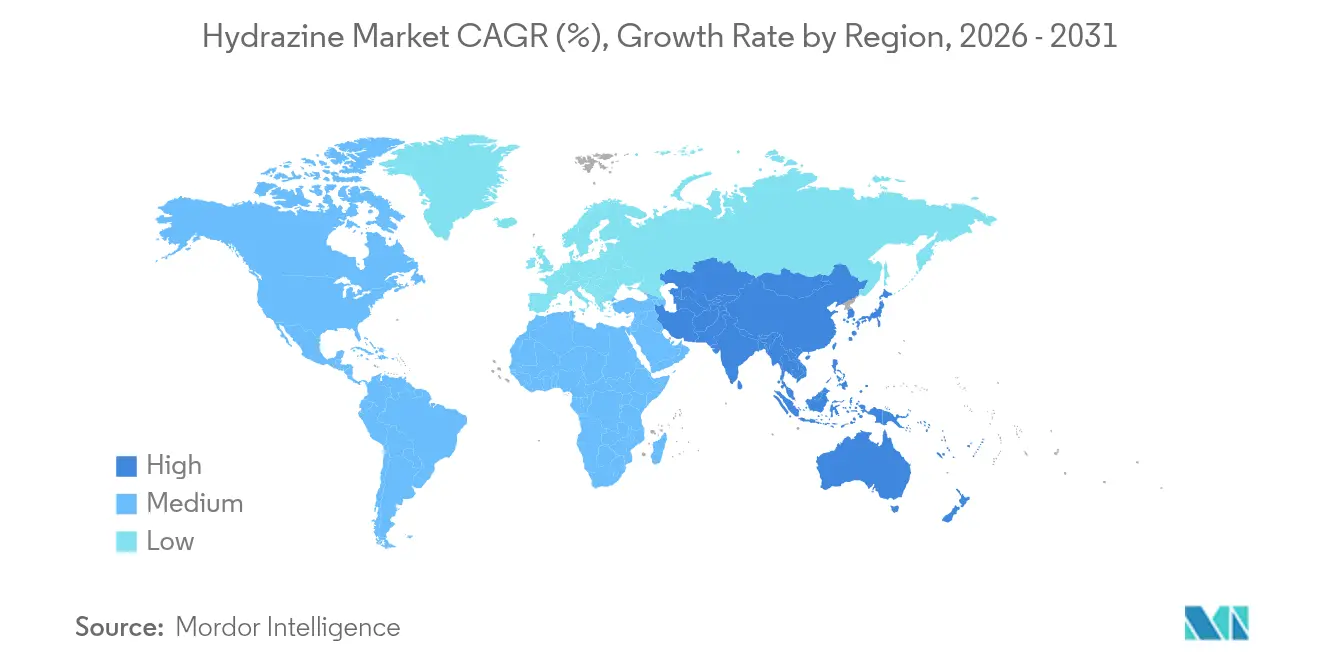
A Ásia-Pacífico dominou o mercado de hidrazina com uma participação de mercado de hidrazina de 55,51% em 2025 e prevê-se que registre o CAGR mais rápido de 6,05% até 2031. A cadeia de valor integrada da China, desde a matéria-prima de amônia até os pesticidas finais, confere liderança em custos, enquanto o desenvolvimento do setor farmacêutico da Índia impulsiona as importações de hidrato de alta pureza. Os incentivos governamentais para a produção local de produtos químicos especiais estimulam novas adições de capacidade, apesar dos obstáculos relacionados à segurança.
A América do Norte permanece uma arena madura, porém em evolução. A conformidade regulatória eleva os custos operacionais, mas as aplicações de defesa e os contratos de controle de corrosão sustentam o consumo de hidrazina na linha de base. A aquisição por private equity da Calca Solutions em 2024 sublinha a confiança dos investidores no fluxo de caixa livre estável e no suporte futuro de volume proveniente de programas de motores de foguete sólido de próxima geração.
A Europa enfrenta os maiores obstáculos à medida que as pressões de autorização do REACH se intensificam. Vários formuladores de médio porte reduziram a capacidade ou transferiram o fornecimento para afiliadas na Turquia e na Europa Oriental para contornar atrasos no licenciamento. Coletivamente, os regimes regulatórios divergentes criam um mercado de hidrazina em duas velocidades, no qual a Ásia-Pacífico acelera enquanto a Europa consolida e a América do Norte equilibra entre a gestão de riscos e a necessidade estratégica.

Panorama regulatório
A hidrazina enfrenta uma regulação rigorosa baseada em risco nas principais regiões consumidoras devido à sua toxicidade e classificação carcinogênica. Na União Europeia, a hidrazina (CAS 302-01-2) é listada pela Agência Europeia dos Produtos Químicos (ECHA) como uma Substância Extremamente Preocupante (SVHC) na Lista de Candidatos (Carcinógeno Categoria 1B), o que aumenta os requisitos de conformidade para produtores e usuários sob o REACH (EC) nº 1907/2006, incluindo controles mais rigorosos no local de trabalho e documentação para manuseio industrial.
Na América do Norte, a ênfase regulatória está centrada na segurança ocupacional e na gestão de riscos ambientais. Os Estados Unidos aplicam requisitos federais no local de trabalho por meio das diretrizes de exposição química da OSHA, juntamente com os recursos de avaliação de risco da EPA (incluindo o IRIS). O Canadá também publica Diretrizes Federais de Qualidade Ambiental (FEQG) para a hidrazina, a fim de proteger a vida aquática e orientar a gestão de descargas. Juntos, esses marcos regulatórios impulsionam investimentos em transferência selada, monitoramento e controles de águas residuais para tratamento de água de caldeiras e outras aplicações industriais em que emissões atmosféricas ou hídricas representam um risco de conformidade material.
Análise da cadeia de valor
A cadeia de valor da hidrazina começa com matérias-primas upstream, como amônia e oxidantes (por exemplo, hipoclorito de sódio ou peróxido de hidrogênio) e intermediários ou solventes usados em rotas comerciais. A produção geralmente utiliza variantes dos processos Raschig, ureia, cetazina ou peróxido de hidrogênio-cetazina, seguidos de concentração e purificação em hidrato de hidrazina (a forma dominante comercializada), com volumes menores de hidrazina anidra e sais derivados. Dado o alto perfil de risco da hidrazina, a logística e a embalagem são rigidamente controladas, com preferência pelo hidrato a granel transportado em contêineres aprovados e armazenamento e manuseio dedicados nas instalações dos clientes.
O consumo downstream está distribuído entre intermediários agroquímicos, síntese farmacêutica, agentes de expansão e espumação de polímeros, tratamento de água e remoção de oxigênio de caldeiras, e usos de propulsão de nicho. Os gargalos se concentram em operações compatíveis com EHS, particularmente na gestão de águas residuais e salmoura provenientes da produção, bem como na intensidade de capital de sistemas de manuseio em circuito fechado. Essas restrições tendem a favorecer produtores maiores e integrados, além de contratos de longo prazo com compradores industriais. A concentração de fornecimento na Ásia, especialmente na China, também afeta a disponibilidade e os preços em mercados importadores, como Índia, Estados Unidos e partes da Europa, onde os custos de conformidade e a complexidade de licenciamento podem deslocar o abastecimento para afiliadas ou rotas comerciais alternativas.
Cenário Competitivo
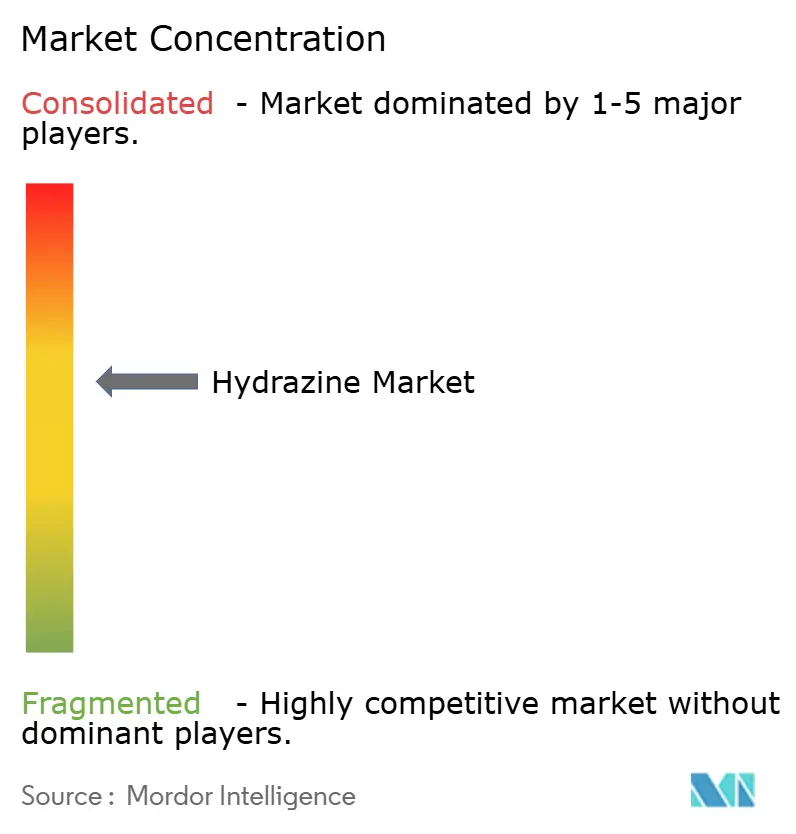
O fornecimento global de hidrazina é moderadamente fragmentado. Os gastos de capital estratégico visam o debottlenecking e o controle de processos digitais em vez de megaplantes greenfield, refletindo uma postura de disciplina de capital diante da incerta demanda ocidental. Os líderes asiáticos investem em tratamento de efluentes com descarga zero e enchimento automatizado de tambores para atender às crescentes expectativas ESG dos compradores multinacionais. O negócio da Calca Solutions ilustra o apetite financeiro por ativos que atendem aos mercados regulamentados de defesa e tratamento de água. Ao mesmo tempo, as parcerias tecnológicas com desenvolvedores de catalisadores exploram a função da hidrazina como carreador de hidrogênio, abrindo opcionalidade além dos domínios tradicionais.
Líderes do Setor de Hidrazina
Arkema
Lanxess
Nippon Carbide Industries Co., Inc.
Otsuka Chemical Co.,Ltd.
Yibin Tianyuan Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A localização de capacidade na Ásia-Pacífico está se tornando um foco prático, uma vez que os usuários finais regionais ampliam o consumo em agroquímicos, produtos farmacêuticos, espumas de polímeros e tratamento industrial de água. Em janeiro de 2026, a Spl Additives Private Limited divulgou uma proposta de expansão da capacidade de hidrato de hidrazina na Área Industrial RIICO, Hanumangarh, Rajastão, de 195 toneladas métricas por mês para 1.000 toneladas métricas por mês (valor do projeto Rs 161 crore). A divulgação indica um investimento ativo destinado a apoiar a demanda doméstica e reduzir a dependência de importações para graus de hidrato.
As atualizações de processos e infraestrutura impulsionadas pela conformidade também criam uma oportunidade clara, particularmente para fornecedores que podem oferecer hidrato de alta pureza com menores emissões e manuseio mais seguro. Na União Europeia, os requisitos de gestão de águas residuais e gases residuais do setor químico sob a Diretiva de Emissões Industriais (2010/75/UE) e as conclusões relacionadas sobre as Melhores Técnicas Disponíveis (BAT) incentivam produtores e grandes usuários a fortalecer sistemas de abatimento, monitoramento e tratamento de resíduos. Na América do Norte, controles ambientais como os padrões de tratamento de resíduos perigosos da EPA dos EUA para a hidrazina (U133) sob a RCRA, juntamente com orientações canadenses focadas em prevenção da poluição e proteção aquática, aumentam o valor de soluções turnkey de armazenamento, dosagem e contenção para clientes de tratamento de água de energia e industrial.
Desenvolvimentos recentes do setor
- Março de 2026: a Arkema divulgou um plano de expansão de capacidade em seu site de fabricação de Kynar PVDF em Changshu, na China, com início previsto para 2028. Embora não seja um ativo de hidrazina, a medida indica a contínua alocação de capital na Ásia para materiais de alta especificação usados em aplicações relacionadas à energia, reforçando a atração mais ampla da região sobre as cadeias de suprimento upstream de produtos químicos especiais e as prioridades de investimento.
- Setembro de 2025: a NewMarket Corporation anunciou um acordo definitivo para adquirir a Mars TopCo, controladora da Calca Solutions, uma produtora norte-americana de hidrazina de alta pureza usada em aplicações aeroespaciais. A transação consolida o controle do fornecimento em torno de uma base de aplicação regulada e de alta barreira, fortalecendo a posição da Calca para contratos de longo prazo com clientes de defesa e espaço.
- Março de 2024: a AE Industrial Partners adquiriu a Calca Solutions e anunciou uma expansão da capacidade de hidrazina em Lake Charles, Louisiana, para apoiar a demanda de defesa e aeroespacial. O investimento destacou uma renovada ênfase na resiliência do fornecimento doméstico e na produção pronta para conformidade de graus de alta pureza usados em aplicações críticas para missões.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a venda e o uso de hidrazina e suas formas comerciais comuns, utilizadas como intermediários químicos e aditivos funcionais nos principais usos finais, com a demanda acompanhada nas principais regiões produtoras e consumidoras.
Exclusões de escopo: esta dimensionamento exclui a hidrazina cativa, em processo, que é produzida e consumida dentro do mesmo local sem venda externa, e exclui formulações finais downstream em que a hidrazina é apenas um ingrediente menor.
Visão geral da segmentação
- Por Tipo
- Hidrato de Hidrazina
- Nitrato de Hidrazina
- Sulfato de Hidrazina
- Outros Tipos
- Por Aplicação
- Inibidor de Corrosão
- Explosivos
- Combustível de Foguete
- Ingrediente Medicinal
- Precursor de Pesticidas
- Agente de Expansão
- Outras Aplicações
- Por Indústria Usuária Final
- Farmacêuticos
- Agroquímicos
- Industrial
- Outras Indústrias Usuárias Finais
- Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Catar
- Emirados Árabes Unidos
- Nigéria
- Egito
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para a parte documental, começamos estabelecendo o contexto do setor e construindo o conjunto de demanda usando dados públicos rastreáveis. Entradas típicas incluem sinais de comércio e produção de fontes como o UN Comtrade, estatísticas alfandegárias nacionais e relatórios de liberação de produtos químicos industriais (por exemplo, o Toxics Release Inventory da EPA dos EUA). Regras de segurança e manuseio de reguladores como OSHA e ECHA também nos ajudam a entender onde a demanda pode mudar quando os custos de conformidade e os prazos de licenciamento se alteram.
Em seguida, conectamos esses sinais macro à mecânica do mercado usando relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa, seguidos de bancos de dados de patentes relevantes e periódicos revisados por pares para tendências de processos e aplicações (por exemplo, rotas de cetazina, requisitos de pureza e discussões sobre substituição). Quando disponíveis, assinaturas pagas são usadas de forma limitada para dados financeiros de empresas e triagem de notícias, e para verificar cruzadamente padrões de embarque de importação e exportação em um nível mais alto. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas também são analisadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar as premissas documentais com pessoas que gerenciam preços de hidrazina, planejamento de volume e conformidade regulatória de forma contínua. Cobrimos produtores, distribuidores e grandes usuários finais na Ásia-Pacífico, EMEA e Américas, para que as mudanças de capacidade regional e a sazonalidade da demanda pudessem ser discutidas e, em seguida, refletidas no modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 14% | Ásia-Pacífico: 44% |
| Nível médio: 56% | Líderes funcionais/de unidade: 35% | EMEA: 34% |
| Players menores: 16% | Gerentes: 51% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual a produção, os fluxos comerciais e a intensidade de uso final são reconstruídos em um conjunto de demanda endereçável, depois convertidos em valor de mercado usando faixas de preço observadas para as formas relevantes de hidrazina. Para manter os totais realistas, os resultados são corroborados com verificações bottom-up seletivas, como confirmações amostradas de capacidade de fornecedores, conversas de canal sobre estruturas contratuais típicas e uma construção de volume vezes preço médio de venda para algumas aplicações importantes.
No modelo, acompanhamos entradas práticas que tendem a movimentar a demanda de hidrazina, como tendências de produção de intermediários agroquímicos, sinais de uso em agentes de expansão e espumação de polímeros, consumo de inibidores de corrosão em sistemas de água industrial e de energia, indicadores de atividade aeroespacial e de defesa ligados a propelentes, e taxas de operação regionais, além de paradas planejadas em unidades de hidrazina. Como essas entradas nem sempre se movem juntas, contamos com análise de cenários para a previsão, em que casos base, alto e baixo são estabelecidos e depois ajustados usando consenso de especialistas sobre adições de capacidade, aperto regulatório e repasse de preços. Quando um número de volume direto não está disponível para um país pequeno ou uso de nicho, as lacunas são tratadas por meio de proporções substitutas (intensidade comercial, índices de produção downstream e atividade industrial per capita comparável) antes de serem reverificadas em entrevistas.
Validação de dados e ciclo de atualização
A validação é feita em múltiplas etapas, de modo que grandes variações sejam questionadas antes que os números sejam finalizados. Comparamos o resultado do modelo com sinais independentes, como totais comerciais, capacidade anunciada e indicadores de produção downstream, e depois investigamos variações que ficam fora das faixas esperadas.
Uma segunda análise por outro analista é usada para desafiar as entradas, as etapas de conversão e quaisquer premissas de preços, após o que ligações de acompanhamento são acionadas se uma variável-chave se movesse de forma significativa. O relatório é atualizado em ciclo anual, e atualizações intermediárias são feitas quando ocorrem eventos importantes, como paradas de fábrica, início de novas capacidades ou mudanças regulatórias. Antes da entrega, os dados públicos mais recentes são reverificados para que os clientes recebam uma visão atualizada, em vez de um retrato mais antigo.
Tamanho do mercado de hidrazina da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores publicados do mercado de hidrazina ainda variam mesmo quando os mesmos usos finais são discutidos, porque as empresas nem sempre concordam sobre o que é contado, o ano usado para precificação e como os volumes são convertidos em receita. As diferenças também aparecem quando uma estimativa se baseia em um único indicador de demanda, enquanto outra combina comércio, produção e intensidade de uso final em uma visão conjunta.
A hidrazina cativa, em processo, que nunca entra no comércio externo, está fora do escopo da Mordor Intelligence, o que pode reduzir o valor em comparação com estimativas que tratam implicitamente toda a produção como volume comercializável. Também observamos lacunas quando outros aplicam um único preço médio global entre graus e derivados, ou quando o momento cambial e a periodicidade de atualização não estão alinhados ao mesmo ano, o que pode inflacionar ou comprimir os totais em USD declarados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,58 bilhão de USD (2025) | |
| Editora de Pesquisa Global A | 0,58 bilhão de USD (2024) | Usa um ano-base diferente e normalmente ancora o valor em um único ponto de receita declarado, o que pode não captar as variações de preço por grau e o momento cambial específico do ano. |
| Editora de Pesquisa do Setor B | 0,58 bilhão de USD (2025) | Estende o horizonte de previsão e pode usar uma inclusão mais ampla para derivados e cestas de aplicações, o que pode alterar o valor mesmo que o ano de referência pareça semelhante. |
A tabela indica que a diferença está frequentemente mais relacionada a definições e etapas de conversão do que à direção da demanda. Ao manter o escopo vinculado à hidrazina vendida externamente e ligar o volume a faixas de preço no nível de aplicação, o número final permanece rastreável a entradas que podem ser verificadas e repetidas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de hidrazina em 2026?
O tamanho do mercado de hidrazina atingiu 388,76 quilotoneladas em 2026.
Qual é a taxa de crescimento esperada até 2031?
O volume deverá se expandir a um CAGR de 5,71%, aproximando-se de 513,16 quilotoneladas até 2031.
Qual região lidera o consumo?
A Ásia-Pacífico deteve 55,51% do volume global em 2025 e é também a região de crescimento mais rápido.
Qual segmento de usuário final está crescendo mais rapidamente?
Os farmacêuticos devem crescer a um CAGR de 5,98%, superando os demais setores.
Quais são os principais obstáculos regulatórios?
A classificação rigorosa sob o REACH da UE e a transição para monopropelentes verdes restringem o crescimento futuro da demanda nos mercados ocidentais.
Por que o hidrato de hidrazina é preferido?
Sua forma aquosa reduz a pressão de vapor e simplifica o transporte, explicando sua participação de 60,17% na demanda de 2025.
Página atualizada pela última vez em:



