
Taille et part de marché de l'hydrazine hydratée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 238.44 kilotonnes |
| Volume du Marché (2031) | 327.62 kilotonnes |
| Taux de croissance (2026 - 2031) | 6.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'hydrazine hydratée par Mordor Intelligence
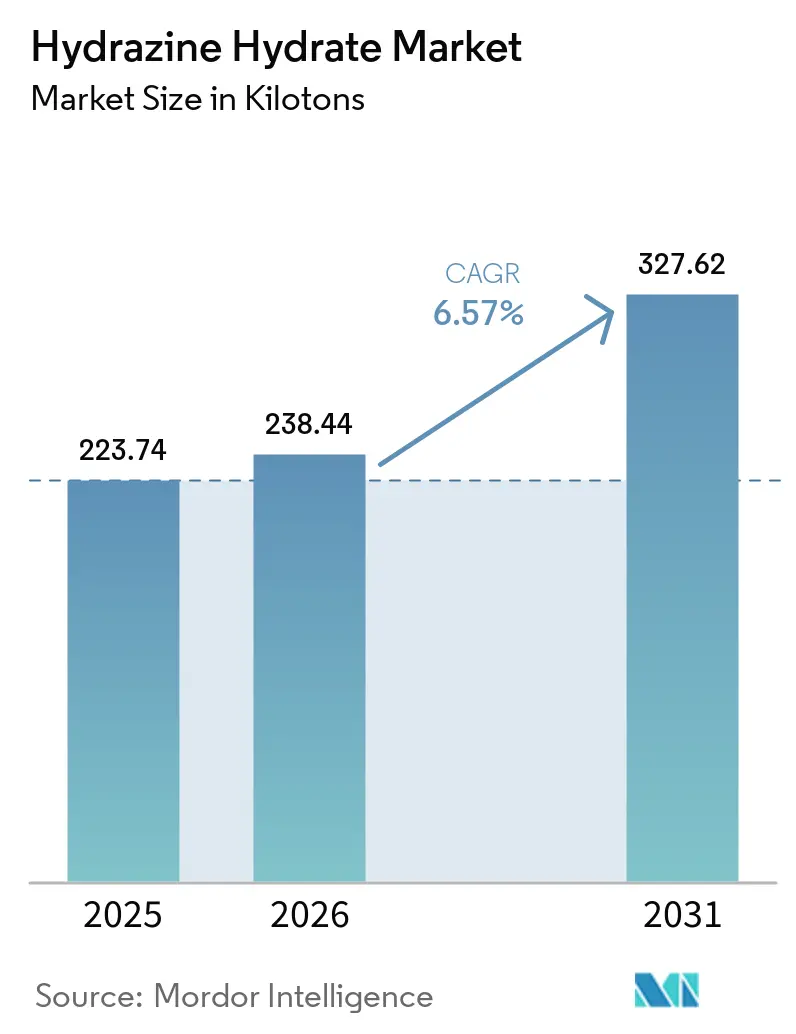
La taille du marché de l'hydrazine hydratée était évaluée à 223,74 kilotonnes en 2025 et devrait progresser de 238,44 kilotonnes en 2026 pour atteindre 327,62 kilotonnes d'ici 2031, à un TCAC de 6,57 % au cours de la période de prévision (2026-2031). Une forte dynamique provient de la polymérisation, de l'utilisation comme agent gonflant, de l'expansion de la production d'ingrédients pharmaceutiques actifs et des premiers déploiements de piles à combustible directes à hydrazine. Les innovations de procédé — notamment par la voie H₂O₂–kétazine — continuent de réduire l'intensité énergétique et les flux de déchets, améliorant ainsi la compétitivité des coûts pour les producteurs intégrés. La demande croissante de grades haute pureté dans l'aérospatiale et la défense maintient des marges solides, même si les applications industrielles courantes font face à un contrôle environnemental plus strict. L'octroi de licences technologiques, l'intégration des matières premières et la capacité de production de peroxyde d'hydrogène sur site s'affirment comme des facteurs de différenciation concurrentiels déterminants sur le marché de l'hydrazine hydratée.
Principaux enseignements du rapport
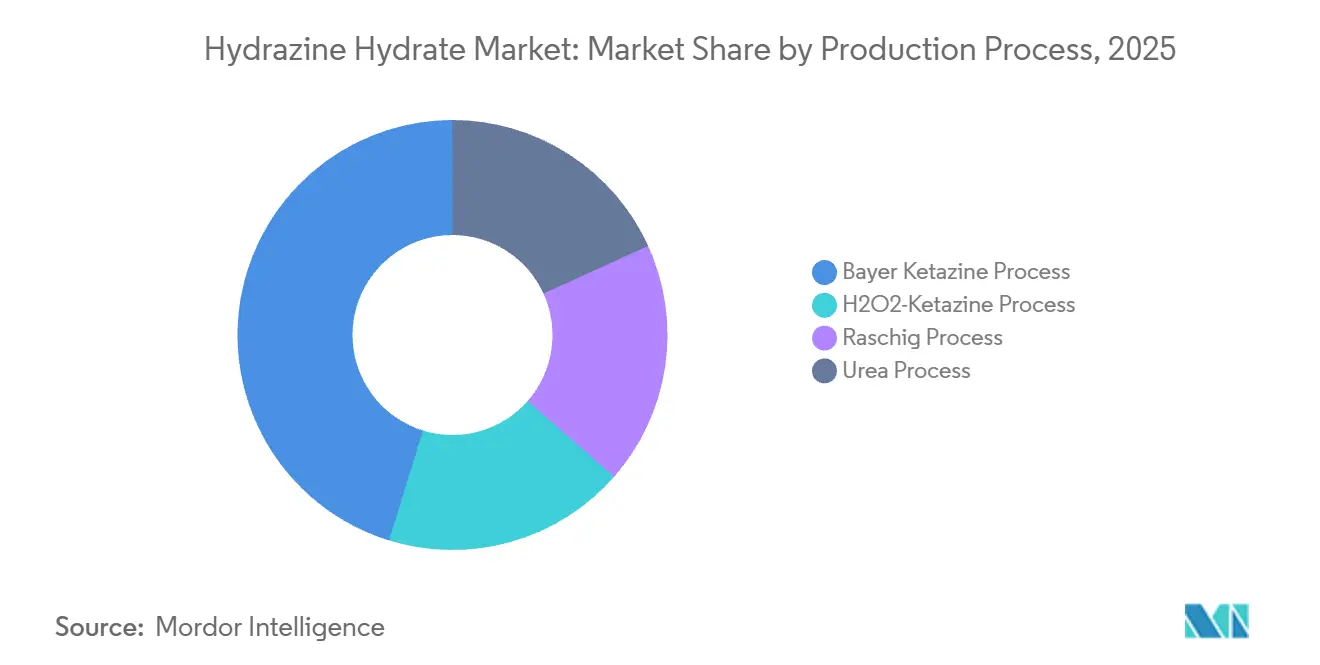
- Par procédé de production, le procédé Bayer Kétazine a dominé avec 45,23 % de la part de marché de l'hydrazine hydratée en 2025, tandis que le procédé H₂O₂–Kétazine devrait enregistrer le TCAC le plus rapide, à 7,29 %, jusqu'en 2031.
- Par concentration, le grade 80–100 % a représenté 51,82 % de la taille du marché de l'hydrazine hydratée en 2025, et la catégorie 100 % anhydre est appelée à progresser à un TCAC de 7,36 % entre 2026 et 2031.
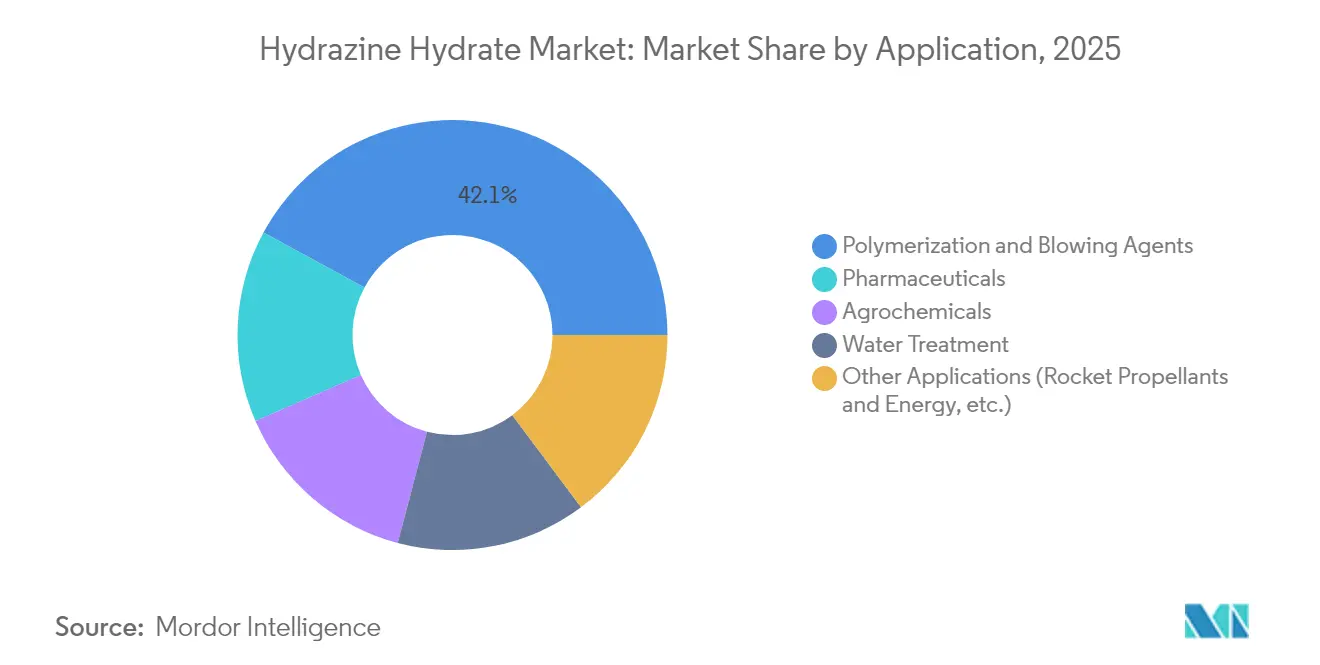
- Par application, les agents de polymérisation et agents gonflants ont capté 42,10 % de la part de revenus en 2025 ; le segment « autres applications » — qui inclut les propergols de fusée et les systèmes énergétiques — affiche les perspectives de TCAC les plus élevées, à 7,68 %, jusqu'en 2031.
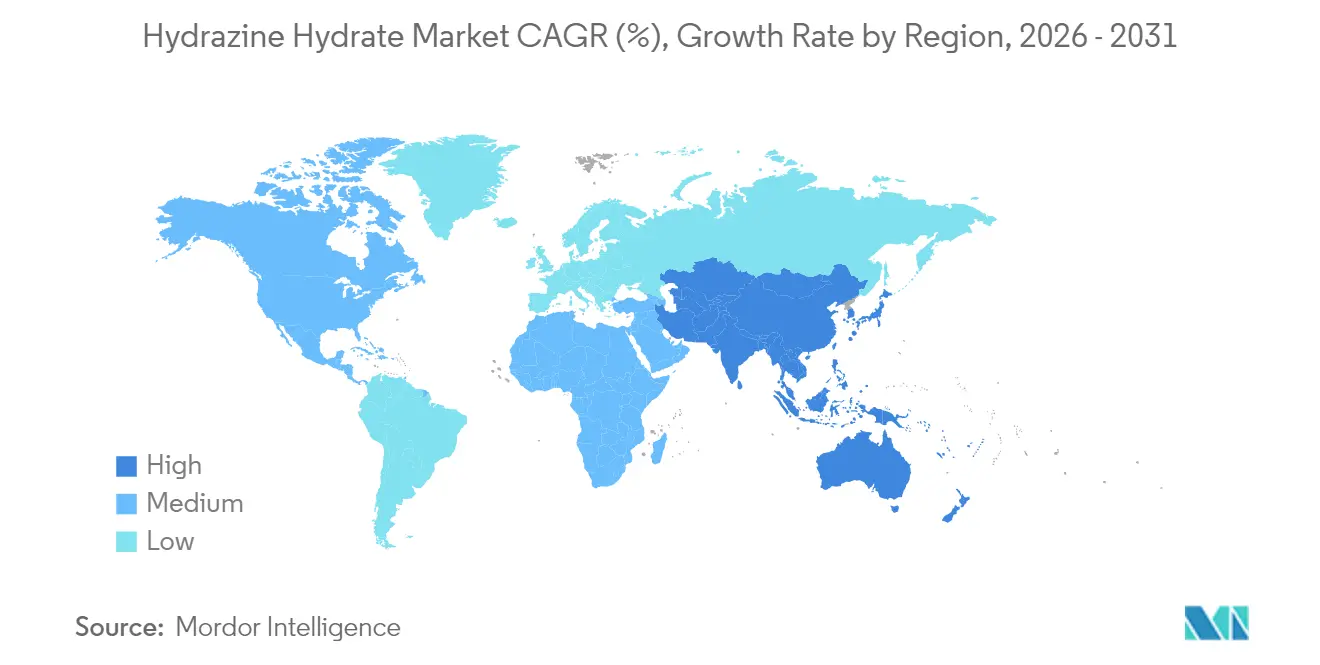
- Par géographie, l'Asie-Pacifique a conservé 52,70 % de la part du marché de l'hydrazine hydratée en 2025 et devrait s'étendre à un TCAC de 7,18 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Demande croissante des fabricants d'agents de polymérisation et d'agents gonflants | +1.80% | Mondial, avec une concentration en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion de la production d'ingrédients pharmaceutiques actifs | +1.20% | Asie-Pacifique en tête, extension vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Renforcement des normes mondiales d'effluents stimulant l'utilisation pour le traitement des eaux | +0.90% | Mondial, particulièrement dans les marchés développés | Moyen terme (2-4 ans) |
| Adoption d'inhibiteurs de corrosion à base d'hydrazine dans les piles à combustible stationnaires | +0.70% | Amérique du Nord et UE, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Innovations de procédé réduisant le coût énergétique de la voie H₂O₂-kétazine | +0.60% | Mondial, porté par les leaders technologiques des marchés développés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des fabricants d'agents de polymérisation et d'agents gonflants
Les suppressions réglementaires des hydrofluorocarbures à fort potentiel de réchauffement climatique ont poussé les producteurs de polymères vers des agents gonflants chimiques à base d'hydrazine, offrant au marché de l'hydrazine hydratée une visibilité de volumes soutenue. La demande est particulièrement forte dans les mousses de polyuréthane rigides et souples utilisées dans l'isolation des bâtiments et l'allégement des véhicules automobiles. Le double rôle de l'hydrazine en tant qu'extenseur de chaîne et stabilisant réduit la complexité des formulations et améliore l'uniformité cellulaire, ce qui aide les transformateurs à satisfaire des codes d'efficacité énergétique plus stricts[1]. Les fabricants de mousses adoptant les hydrofluorooléfines de quatrième génération ont tendance à conserver les systèmes à base d'hydrazine, car les fenêtres de traitement se chevauchent, ce qui limite les coûts de changement. Les initiatives de polymères biosourcés constituent un autre levier de demande, les producteurs testant des matières premières renouvelables compatibles avec les réactions médiées par l'hydrazine.
Expansion de la production d'ingrédients pharmaceutiques actifs
Les politiques nationales de relocalisation défendues aux États-Unis et en Europe ont déclenché une vague d'investissements en fabrication en continu qui favorisent la compatibilité de l'hydrazine hydratée avec la chimie en flux continu. Le composé est au cœur de la synthèse de nucléosides et de nucléotides modifiés désormais intégrés dans les pipelines antiviraux et oncologiques. La Chine et l'Inde continuent de développer des blocs d'ingrédients pharmaceutiques actifs polyvalents, renforçant le leadership de l'Asie-Pacifique sur le marché de l'hydrazine hydratée. De nouvelles sondes de fluorescence à zéro bruit de fond permettent une détection en temps réel de l'hydrazine à l'intérieur des réacteurs, affinant le contrôle qualité et minimisant les échecs de lots. Les longs délais de développement des médicaments ancrent un débouché prévisible, protégeant la demande pharmaceutique des fluctuations à court cycle des autres marchés finaux.
Renforcement des normes mondiales d'effluents stimulant l'utilisation pour le traitement des eaux
Les producteurs d'énergie et les installations industrielles intensifient les programmes de conditionnement de l'eau d'alimentation des chaudières à mesure que les régulateurs resserrent les limites de rejet en fer, cuivre et oxygène dissous résiduel. L'hydrazine demeure le désoxygénant le plus rapide disponible, formant de l'azote et de l'eau inoffensifs tout en jouant le rôle de tampon pH — un double avantage qui aide les opérateurs à rationaliser leurs stocks de produits chimiques. Bien que le carbohydrazide non toxique et les alternatives à base d'amines gagnent en notoriété, de nombreux systèmes haute pression continuent d'utiliser l'hydrazine en raison de sa cinétique éprouvée à température et pression élevées. Les services publics municipaux l'utilisent sélectivement dans des boucles de polissage spécialisées où l'élimination totale de l'oxygène est critique pour la protection des membranes.
Adoption d'inhibiteurs de corrosion à base d'hydrazine dans les piles à combustible stationnaires
Les centres de données de secours, les tours de télécommunication et les microréseaux isolés adoptent des piles à combustible directes à hydrazine pour une alimentation silencieuse à démarrage instantané. Ces unités fonctionnent à température ambiante, évitant le stockage encombrant d'hydrogène comprimé et simplifiant les procédures d'autorisation. Des avancées catalytiques ont permis de supprimer le platine, réduisant les coûts des empilements et soutenant un déploiement commercial plus large. Les applications militaires nécessitent des cartouches à haute densité d'énergie reposant sur de l'hydrazine ultra-pure, ce qui améliore les marges pour les fournisseurs qualifiés. La recherche parallèle sur l'électrolyse découplée positionne l'oxydation de l'hydrazine comme un moyen d'améliorer l'efficacité de la production d'hydrogène, créant des flux de demande additifs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Réglementations strictes en matière de toxicité et de transport | -1.40% | Mondial, particulièrement UE et Amérique du Nord | Court terme (≤ 2 ans) |
| Coûts élevés d'assurance et de manutention en raison du risque d'explosion | -0.80% | Mondial, avec un impact plus fort dans les marchés développés | Moyen terme (2-4 ans) |
| Pénuries de matières premières en H₂O₂ de haute qualité en Asie | -0.60% | Asie-Pacifique en tête, répercussions sur les chaînes d'approvisionnement mondiales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes en matière de toxicité et de transport
L'inscription de l'hydrazine comme substance extrêmement préoccupante au titre du règlement REACH de l'UE contraint les producteurs et les utilisateurs à constituer des dossiers d'autorisation coûteux et incite à la recherche et développement d'analogues plus sûrs. Le transport est tout aussi complexe : le Règlement type des Nations Unies classe l'hydrazine comme liquide corrosif de classe 8 et liquide inflammable de classe 3, obligeant à l'utilisation de conteneurs isolés et à pression nominale ainsi que de manutentionnaires certifiés. Les États-Unis ont harmonisé leur réglementation interne avec les normes internationales actualisées en 2024, entraînant un réétiquetage et des formations supplémentaires à travers toute la chaîne d'approvisionnement[2]. Les grands donneurs d'ordre de l'aérospatiale font pression pour des exemptions d'utilisation prolongées, mais des programmes de propergols alternatifs bénéficiant d'un financement de l'UE de 1,4 million d'euros signalent la volonté politique de réduire progressivement l'hydrazine sur le long terme.
Coûts élevés d'assurance et de manutention en raison du risque d'explosion
De récents incidents industriels ont conduit les assureurs à recalibrer leurs modèles de perte prévue, faisant grimper les primes pour les installations stockant plus de 10 tonnes d'hydrazine. Les opérateurs doivent ajouter des murs résistants aux explosions, des réseaux avancés de détection de gaz et une purge à gaz inerte redondante — autant d'éléments qui alourdissent les dépenses en capital. Des gels thermo-réversibles à l'étude pourraient immobiliser l'hydrazine pour le transport, mais leur adoption commerciale est conditionnée à la démonstration du rapport coût-bénéfice dans la logistique de vrac. Les petits formulateurs externalisent de plus en plus les étapes de traitement à base d'hydrazine vers des fabricants à façon dotés d'infrastructures spécialisées, consolidant la demande parmi un nombre plus restreint de grands acteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par procédé de production :
les voies kétazine mènent la révolution de l'efficacitéLe procédé Bayer Kétazine a conservé une part dominante de 45,23 % du marché de l'hydrazine hydratée en 2025 grâce à des réseaux de capacité mondiale bien établis et à une solide maîtrise des catalyseurs. Les lignes H₂O₂–kétazine, bien que plus récentes, ajoutent des unités à un TCAC soutenu de 7,29 %, soutenu par une moindre intensité énergétique et un traitement simplifié des déchets.
Les stratégies de débouteillage des installations font désormais appel à la purification de la kétazine par membrane, qui récupère le solvant et augmente la capacité globale de l'installation sans extensions majeures d'emprise foncière. Les maisons de licence associent des jumeaux numériques aux progiciels de procédé, permettant une optimisation énergétique en temps réel et une maintenance prédictive. Les équipementiers fournisseurs de réacteurs en titane signalent des carnets de commandes en hausse à mesure que les clients d'Asie-Pacifique s'empressent de respecter les règles de contenu local et d'éviter l'exposition aux importations. Ces dynamiques maintiennent le marché de l'hydrazine hydratée sur une trajectoire d'innovation qui récompense les procédés à haute efficacité énergétique.

Par concentration :
le grade anhydre capte les applications premiumLes fractions à haute concentration (80–100 %) représentaient 51,82 % de la demande en 2025, les clients privilégiant un poids d'expédition réduit et une durée de conservation prolongée. Dans cette plage, l'hydrazine anhydre à 100 % est prévue de croître de 7,36 % par an jusqu'en 2031, portée par le mélange de propergols de fusée et les formulations avancées de nettoyage de capteurs. La taille du marché de l'hydrazine hydratée pour les solutions de grade inférieur 55–80 % reste stable dans les circuits de traitement des eaux où la dilution sur site s'aligne sur l'équipement de dosage.
La pervaporation membranaire couplée à la distillation sous vide permet une mise à niveau en passe unique de 80 % à 100 % de pureté, réduisant considérablement la consommation de vapeur et l'empreinte carbone. Les acheteurs du secteur aérospatial, désormais soumis à des spécifications strictes de pureté des propergols issues des audits des agences spatiales, signent des contrats pluriannuels offrant une visibilité sur les volumes aux producteurs spécialisés. Entre-temps, les fabricants de semi-conducteurs testent l'hydrazine ultra-sèche pour la passivation de surface, une niche qui pourrait encore renforcer la demande anhydre d'ici la fin de la décennie.
Par application :
le secteur de l'énergie bouleverse les schémas de demande traditionnelsLes applications d'agents de polymérisation et d'agents gonflants ont dominé 42,10 % du volume en 2025, ancrées par la demande d'isolation et les initiatives d'allégement dans le transport. Pourtant, la catégorie « autres applications » — couvrant les propergols, les piles à combustible et l'électrolyse découplée — surpasse tous les segments avec un TCAC de 7,68 %, soulignant la diversification au sein du marché de l'hydrazine hydratée. Les intermédiaires pharmaceutiques affichent une croissance à un seul chiffre médian à mesure que les pipelines de dérivés d'ARNm standardisent les voies de synthèse utilisant l'hydrazine.
Les piles à combustible directes à hydrazine affichent des efficacités aller-retour compétitives par rapport au stockage lithium-ion lorsque la récupération de chaleur fatale est intégrée, incitant à des projets pilotes dans les télécommunications et les centres de données. Les acteurs de l'agrochimie font face à des limites de résidus de plus en plus strictes qui limitent les volumes de régulateurs de croissance à base d'hydrazine, mais des niches d'herbicides spécialisés s'appuient encore sur son profil fonctionnel unique, là où aucun substitut direct n'existe. Cette diversification protège l'industrie de l'hydrazine hydratée des baisses propres à un seul segment et soutient un appétit d'investissement à large spectre.
Analyse géographique
Marché de l'Hydrazine Hydrate en Asie-Pacifique
L'Asie-Pacifique a représenté 52,70 % de la consommation mondiale en 2025, reflétant une intégration verticale profonde, depuis le peroxyde d'hydrogène en amont jusqu'aux transformateurs de mousse polymère en aval. La Chine détient une part significative de la capacité mondiale installée et continue d'ajouter des lignes H₂O–cétazine, bien que de récentes interruptions d'approvisionnement en matières premières aient rappelé aux acheteurs la fragilité latente de la chaîne d'approvisionnement. Les incitations liées à la production pour les substances actives pharmaceutiques (API) en Inde catalysent des expansions brownfield qui pourraient porter la demande nationale à 30 kilotonnes avant 2030. Le Japon maintient un leadership de niche dans les grades de haute pureté destinés aux piles à combustible et aux usages semi-conducteurs, en s'appuyant sur une métallurgie propriétaire pour les systèmes de manipulation de l'hydrazine.
Marché de l'Hydrazine Hydrate en Amérique du Nord
L'Amérique du Nord affiche une croissance significative, portée par les achats de propergol à usage défense, le rapatriement national de principes actifs pharmaceutiques et les déploiements en phase initiale de piles à combustible stationnaires. Les subventions fédérales pour la résilience des microréseaux comprennent des enveloppes de financement dédiées aux bancs d'essai de technologie directe à l'hydrazine, ce qui pourrait approfondir la demande si les objectifs de coût sont atteints. Les pôles de chimie de spécialité du Canada en Ontario et au Québec s'approvisionnent en hydrazine hydrate et en inhibiteurs d'hydrates dans le cadre de contrats à long terme, se prémunissant ainsi contre les contraintes de transport transfrontalier renforcées en 2024.
Marché de l'Hydrazine Hydrate en Europe
L'Europe présente un tableau contrasté : les coûts d'autorisation REACH et le statut SVHC (substance extrêmement préoccupante) élèvent les barrières de conformité, incitant certains utilisateurs en aval à se tourner vers des chimies alternatives, tandis que les entreprises aérospatiales et de matériaux avancés obtiennent des dérogations pour prévenir les ruptures d'approvisionnement. Les producteurs continentaux investissent dans des électrolyseurs de peroxyde d'hydrogène couplés à l'hydrogène vert afin de décarboner les matières premières, se positionnant ainsi pour une tarification premium dès que le reporting de portée 3 deviendra obligatoire. Ensemble, ces dynamiques maintiennent le marché de l'hydrazine hydrate résolument mondial, tout en mettant en lumière la divergence réglementaire régionale comme déterminant structurel des flux commerciaux.
Paysage réglementaire
L'hydrazine et l'hydrate d'hydrazine font l'objet de contrôles stricts fondés sur les dangers dans les principales régions, ce qui façonne les modèles d'autorisation, d'emballage et d'usage final. Dans l'Union européenne, l'hydrazine figure sur la liste des substances candidates REACH en tant que substance extrêmement préoccupante (SVHC) depuis le 20 juin 2011, et porte des classifications CLP harmonisées incluant Cancérogène 1B (H350) ainsi que la toxicité aiguë et la corrosivité ; cela pousse les producteurs et les utilisateurs en aval vers des usages industriels confinés, une documentation de conformité renforcée et des contrôles d'exposition plus stricts.
En dehors de l'Europe, les cadres relatifs aux risques professionnels et chimiques renforcent des contraintes similaires et relèvent les exigences en matière de sécurité du transport et des sites. L'OSHA maintient une limite d'exposition admissible pour l'hydrazine de 1 ppm aux États-Unis, tandis que l'Australie inscrit l'hydrazine dans le Hazardous Chemical Information System avec une classification de cancérogénicité 1B et des classifications connexes de toxicité aiguë/corrosion. En Inde, les spécifications du Bureau of Indian Standards et les codes de sécurité (IS 12086:2020 pour la spécification produit et IS 10871 pour la sécurité) encadrent les pratiques d'approvisionnement et de manutention, et des régimes relatifs aux accidents majeurs tels que Seveso III en Europe fixent des seuils de contrôle échelonnés pour le stockage d'hydrate d'hydrazine (50 t seuil bas et 200 t seuil haut), influençant le dimensionnement des parcs de réservoirs et les mesures de protection liées à l'assurance.
Analyse de la chaîne de valeur
La chaîne de valeur de l'hydrate d'hydrazine commence par des intrants amont, matières premières et spécialités (ammoniac, oxydants tels que l'hypochlorite de sodium/chlore ou le peroxyde d'hydrogène, et cétones telles que l'acétone pour les voies ketazine), suivis d'une synthèse et d'une purification à forte intensité capitalistique dans des installations étroitement contrôlées. Les producteurs exploitent soit des procédés historiques Raschig/urée, soit des voies basées sur la ketazine, avec un glissement croissant vers des configurations H2O2-ketazine qui réduisent les charges d'effluents et améliorent la performance énergétique, faisant de l'accès à un peroxyde d'hydrogène fiable et de haute qualité, ainsi qu'aux utilités sur site, un levier d'intégration clé.
En aval intermédiaire, les exigences de manutention et de conformité (transfert en circuit fermé, emballage certifié et traitement des déchets dangereux) ajoutent une charge opérationnelle significative et tendent à favoriser les acteurs intégrés disposant de systèmes EHS établis et d'un contrôle qualité analytique. La distribution en aval passe généralement par des distributeurs chimiques spécialisés ou des contrats directs avec de grands utilisateurs dans la polymérisation et les agents gonflants, la désoxygénation dans le traitement de l'eau, les intermédiaires pharmaceutiques et agrochimiques, ainsi que la demande de niche en haute pureté pour l'aérospatial et les systèmes énergétiques. Les goulets d'étranglement se concentrent de plus en plus sur la disponibilité de capacités de haute pureté, la capacité de validation analytique qualifiée pour les usages finaux réglementés, et les contraintes de transport régionales, qui rendent les implantations de production locales et les accords d'approvisionnement à long terme plus importants pour la continuité de l'offre.
Paysage concurrentiel
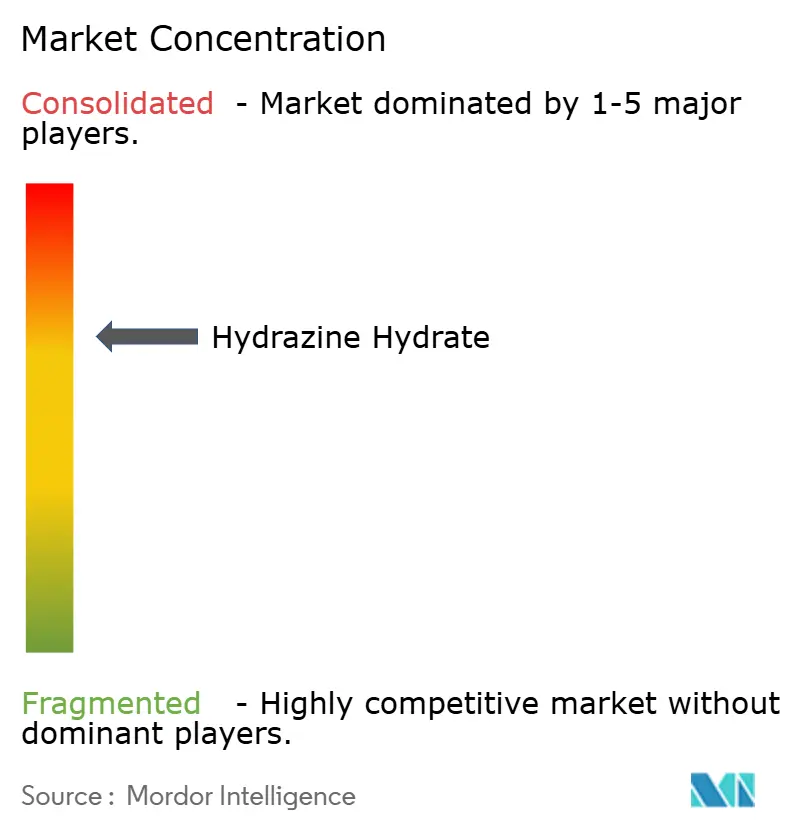
Le marché de l'hydrazine hydratée présente une concentration modérément consolidée : les cinq plus grands acteurs contrôlent collectivement environ 61 % de la capacité mondiale. Les producteurs intégrés couvrant le peroxyde d'hydrogène, les intermédiaires kétazine et les formulations en aval bénéficient d'avantages en termes de coûts et de qualité que les petits formulateurs peinent à égaler.
Les acteurs leaders privilégient l'intégration verticale et la diversification géographique pour se prémunir contre les restrictions de transport régionales et les hausses de coûts d'assurance. Les budgets d'investissement favorisent les reconversions H₂O₂–kétazine, les unités de réduction des effluents et les trains d'isolation haute pureté. Les partenariats technologiques avec les fournisseurs de membranes et les entreprises d'analyse avancée visent à dégager des gains de rendement et des économies d'énergie supplémentaires qui se traduisent directement par une amélioration des marges.
L'incertitude politique autour des futures classifications de toxicité incite à mener des pistes de recherche et développement parallèles : tandis que les lignes d'hydrazine existantes obtiennent leur autorisation REACH, les entreprises explorent le dinitramide d'ammonium, le protoxyde d'azote et le nitrate d'hydroxylammonium comme propergols de nouvelle génération. Ceux qui détiennent des brevets de procédé pour l'hydrazine hydratée accordent également des licences de savoir-faire aux entrants des marchés émergents — élargissant à la fois les sources de revenus et renforçant la discipline mondiale de l'offre.
Leaders de l'industrie de l'hydrazine hydratée
-
Arkema
-
LANXESS
-
Lonza
-
Otsuka Chemical Co.,Ltd.
-
Yibin Tianyuan Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Hydrazine Hydrate Entreprises couvertes dans ce rapport
- Arkema
- Capot Chemical Co.,Ltd.
- Chemtex Speciality Limited
- Gujarat Alkalies and Chemicals Limited
- Haihang Industry
- Hangzhou Dayangchem Co. Ltd
- HPL Additives Limited.
- Hunan Zhuzhou Chemical Industry Group
- IRO Water Treatment Co., Ltd.
- LANXESS
- Lonza
- Matrix Fine Chemicals GmbH
- NIPPON CARBIDE INDUSTRIES CO., INC.
- Otsuka Chemical Co.,Ltd.
- Shandong ThFine Chemical Co., Ltd
- Thermo Fisher Scientific Inc.
- Vizag Chemicals
- Weifang Yaxing Chemical Co., Ltd.
- Yibin Tianyuan Group
Opportunités de marché et perspectives d'avenir
Un espace blanc évident réside dans la substitution des importations régionales combinée à la montée en puissance de capacités domestiques conformes, en particulier en Asie-Pacifique où la demande s'appuie sur les mousses polymères, les principes actifs pharmaceutiques et des applications énergétiques sélectives. L'Inde en fournit une preuve récente : Spl Additives Private Limited a annoncé en janvier 2026 un projet d'expansion de l'hydrate d'hydrazine à RIICO Industrial Area, Hanumangarh (Rajasthan), visant une augmentation de 195 t par mois à 1 000 t par mois, signalant une marge pour des investissements supplémentaires locaux et connexes dans la purification, l'emballage et la logistique des matières dangereuses.
La montée en gamme technologique et de la composition produit constitue également une opportunité, là où la réglementation et les exigences de qualification des utilisateurs finaux resserrent le marché vers des empreintes de production à plus haute pureté et à plus faibles émissions. Le secteur se différencie activement via le choix des procédés (y compris les schémas H2O2-ketazine), l'intégration d'oxydants sur site, et des trains d'isolement à haute pureté au service de l'aérospatial, de la défense et de la demande émergente liée aux piles à combustible, qui dépend d'un contrôle strict des impuretés. En parallèle, le statut SVHC REACH de l'UE et les limites d'exposition nationales poussent les acheteurs à privilégier des fournisseurs disposant d'une autorisation solide, d'une traçabilité et d'un emballage prêt pour le transport, créant un espace commercial pour les producteurs et sous-traitants qualifiés capables de fournir une documentation de conformité garantie et une manutention en circuit fermé depuis la sortie usine jusqu'à l'utilisateur final.
Développements industriels récents dans Marché de l'Hydrazine Hydrate
- Janvier 2026 : Spl Additives Private Limited a annoncé un projet d'expansion de sa capacité d'hydrate d'hydrazine à RIICO Industrial Area, Hanumangarh (Rajasthan), augmentant la production prévue de 195 t par mois à 1 000 t par mois. Cette initiative met en évidence un développement de l'offre axé sur l'Inde, visant à réduire la dépendance aux importations et à améliorer la disponibilité pour les utilisateurs en aval nécessitant des volumes stables livrés localement.
- Juillet 2025 : Gujarat Alkalies and Chemicals Limited a achevé une expansion de capacité de son installation d'hydrate d'hydrazine de Dahej, élargissant l'offre domestique et renforçant la compétitivité tarifaire face aux importations.
- Mai 2024 : le Panel d'évaluation technique et économique (TEAP) du Programme des Nations Unies pour l'environnement a publié une mise à jour sur les transitions hors des hydrofluorocarbures à fort PRP, renforçant l'orientation réglementaire derrière les changements de formulation dans l'industrie des mousses. Alors que les chaînes de valeur des polymères et de l'isolation ajustent leurs systèmes d'agents gonflants, les agents gonflants chimiques à base d'hydrazine et les intermédiaires connexes restent liés au cycle de reformulation induit par la conformité dans plusieurs régions.
Marché de l'Hydrazine Hydrate Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette méthodologie, le marché de l'hydrazine hydrate couvre la demande d'hydrazine sous forme aqueuse, commercialisée dans différentes plages de concentration industrielle et consommée dans les usages de fabrication chimique et de traitement où elle est utilisée comme intermédiaire réactif ou additif fonctionnel.
Exclusions du périmètre : nous excluons les produits finis en aval dans lesquels l'hydrazine hydrate n'est qu'un intrant incorporé et n'est pas négociée ou tarifée séparément en tant qu'hydrazine hydrate.
Aperçu de la segmentation
- Par procédé de production
- Procédé Raschig
- Procédé Bayer Kétazine
- Procédé à l'urée
- Procédé H₂O₂–Kétazine
- Par concentration
- Moins de 55 %
- 55–80 %
- 80–100 %
- 100 % (Anhydre)
- Par application
- Agents de polymérisation et agents gonflants
- Produits pharmaceutiques
- Agrochimiques
- Traitement des eaux
- Autres applications (propergols de fusée et énergie, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour ancrer le marché dans des signaux observables d'offre et de demande avant toute prévision. Nous nous appuyons sur des sources publiques telles que les agences nationales de statistiques industrielles, les flux commerciaux d'UN Comtrade, les dossiers de sécurité et de classification chimiques (tels que l'ECHA et l'US EPA), ainsi que des publications techniques et des revues à comité de lecture décrivant les usages de l'hydrazine hydrate et les normes de concentration habituelles.
Ces données sont ensuite complétées par les communications des fournisseurs, telles que les rapports annuels, les présentations aux investisseurs et les dépôts réglementaires, qui permettent de suivre les ajouts de capacité, les arrêts d'usines et l'exposition commerciale déclarée aux dérivés de l'hydrazine. Le cas échéant, nous consultons également des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et des données d'import-export au niveau des expéditions afin de recouper la directionnalité des volumes et des prix. Les sources mentionnées ci-dessus sont données à titre illustratif et ne sont pas exhaustives ; de nombreuses autres références ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour valider ce que la recherche documentaire ne peut pas montrer clairement, notamment en ce qui concerne les prix effectifs, la composition par concentration et la répartition de la demande entre les principaux domaines d'utilisation tels que les agents gonflants pour polymères, les produits pharmaceutiques, les agrochimiques et le traitement de l'eau. Nous avons échangé avec un panel de producteurs, de distributeurs et d'utilisateurs en aval, et les discussions ont été équilibrées entre les principales régions consommatrices afin de pouvoir confronter la logique de prix et les indicateurs de demande aux comportements d'achat réels.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 12 % | APAC : 50 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 32 % |
| Acteurs de plus petite taille : 22 % | Managers : 48 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le modèle central est construit selon une approche descendante dans laquelle les signaux de production, de commerce et de consommation apparente sont reconstitués par région, puis ajustés en fonction des plages de concentration typiques et de l'intensité d'utilisation finale. Une fois le bassin de demande constitué, des approximations ascendantes sélectives sont utilisées pour maintenir des totaux réalistes, notamment par l'échantillonnage des volumes des fournisseurs, des vérifications de disponibilité sur les canaux de distribution et un prix simple par tonne selon la composition par concentration afin de vérifier la cohérence de la valeur.
Les principaux paramètres utilisés dans le modèle comprennent les indicateurs de capacité des installations et de taux d'utilisation, les schémas de mouvements d'import-export, les évolutions de la composition par concentration (par exemple, les grades de concentration intermédiaire par rapport aux grades à haute concentration), l'activité côté application dans les mousses polymères et la synthèse chimique, ainsi que la pression réglementaire régionale susceptible de modifier les comportements en matière de manipulation et de substitution. Les prévisions sont établies par analyse de scénarios, et le scénario de base est aligné sur les attentes des personnes interrogées concernant les ajouts de capacité, l'évolution des prix et la demande en aval au cours des prochaines années. Lorsque les signaux ascendants font défaut pour les pays de plus petite taille, l'écart est comblé par des ratios de substitution basés sur l'intensité des échanges et les indicateurs de production sectorielle, puis revérifié lors des révisions avant finalisation.
Validation des données et cycle de mise à jour
Tous les résultats sont recoupés avec des indicateurs indépendants tels que la direction des échanges commerciaux, les annonces de capacité et la croissance attendue des applications, afin qu'aucun flux de données unique ne domine le résultat. Les écarts sont examinés au niveau du pays et de la concentration, et les valeurs aberrantes déclenchent une seconde analyse des hypothèses, avec des appels de suivi lorsqu'un écart ne peut être expliqué par des facteurs documentés.
Avant validation finale, le modèle et le rapport rédigé font l'objet de révisions analytiques en plusieurs étapes, comprenant la vérification de la cohérence des unités, du calendrier des devises et de la logique des variations annuelles. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont effectuées lors d'événements significatifs tels que des changements majeurs de capacité ou des mesures réglementaires. Juste avant la livraison, une actualisation finale est réalisée afin que les chiffres reflètent les derniers signaux disponibles.
Taille du marché de l'Hydrazine Hydrate selon Mordor Intelligence comparée aux autres estimations publiées
Les tailles de marché publiées pour l'hydrazine hydrate ne concordent souvent pas, car les sources définissent le produit différemment et appliquent ensuite des méthodes de conversion différentes entre volume et valeur. L'année de référence utilisée, les hypothèses de prix pour les différents grades de concentration et le fait que les flux commerciaux soient nets ou bruts peuvent également faire varier le chiffre final.
Dans cette étude, les principaux facteurs d'écart proviennent de la manière dont les grades aqueux sont traités par rapport au matériau anhydre, de la façon dont la composition par concentration est appliquée aux prix, et du fait que le modèle suppose ou non une transition plus rapide vers des usages à haute pureté tels que les produits pharmaceutiques. Certaines estimations s'appuient également davantage sur une valeur d'année de base unique, puis projettent vers l'avenir sans revérifier chaque année l'utilisation des capacités et les évolutions des échanges commerciaux, ce qui peut sous-estimer les ajouts d'offre en milieu de cycle ou surestimer les tensions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 223,74 millions USD (2025) | |
| Éditeur de recherche sectorielle A | 413,77 millions USD (2025) | Ce chiffre semble être orienté vers la valeur avec des hypothèses de prix plus larges, et il mélange probablement de manière plus agressive les grades à prix plus élevé et les dérivés d'hydrazine adjacents, ce qui relève la valeur implicite par tonne par rapport à une vérification basée sur la composition par concentration. |
| Éditeur de recherche sectorielle B | 484,00 millions USD (2024) | Cette estimation est ancrée à une année de base différente et est présentée comme un chiffre d'affaires, ce qui peut refléter la valeur facturée et les marges de distribution, et elle ne normalise pas nécessairement de manière cohérente le calendrier des devises et la composition par grade entre les régions. |
Le tableau montre que la majeure partie de l'écart peut être attribuée à la façon dont le volume est converti en dollars, notamment lorsque la composition par concentration et les marges de distribution sont traitées différemment. Lorsque les prix par grade sont rattachés aux signaux commerciaux et aux indicateurs de fonctionnement des installations, et lorsque les anomalies déclenchent une reprise de contact avec les acteurs du marché, le dimensionnement reste plus proche du bassin d'hydrazine hydrate négociée tel que modélisé et actualisé par Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'hydrazine hydratée et ses perspectives de croissance ?
La taille du marché de l'hydrazine hydratée est de 238,44 kilotonnes en 2026 et devrait atteindre 327,62 kilotonnes d'ici 2031, reflétant un TCAC de 6,57 %.
Quelle région domine la consommation mondiale d'hydrazine hydratée ?
L'Asie-Pacifique domine avec une part de 52,70 % et est également la région à la croissance la plus rapide, avec un TCAC de 7,18 % jusqu'en 2031.
Pourquoi le procédé H₂O₂–kétazine gagne-t-il en popularité ?
Il réduit la demande en utilités thermiques d'environ 67 %, diminue les charges d'effluents et s'aligne sur les matières premières de peroxyde d'hydrogène vert, ce qui en fait la voie de production la plus économe en énergie.
Comment les changements réglementaires en Europe affectent-ils la demande d'hydrazine hydratée ?
La classification REACH de l'UE comme substance extrêmement préoccupante augmente les coûts d'autorisation et encourage la recherche de propergols plus sûrs, mais les exemptions aérospatiales et de défense maintiennent la demande essentielle.
Qu'est-ce qui motive l'essor de l'hydrazine anhydre haute pureté ?
Les besoins croissants en propergols de fusée, le nettoyage de semi-conducteurs et les cartouches premium pour piles à combustible nécessitent des grades de pureté à 100 %, poussant ce sous-segment à un TCAC de 7,36 %.
Quelle est la concentration du paysage concurrentiel ?
Le marché est modérément consolidé, les cinq principaux fournisseurs contrôlant environ 61 % de la capacité.