
Taille et part du marché de l'alpha-méthylstyrène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 307.70 kilotonnes |
| Volume du Marché (2031) | 369.18 kilotonnes |
| Taux de croissance (2026 - 2031) | 3.71 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |

Analyse du marché de l'alpha-méthylstyrène par Mordor Intelligence
La taille du marché de l'alpha-méthylstyrène est estimée à 307,70 kilotonnes en 2026 et devrait atteindre 369,18 kilotonnes d'ici 2031, à un CAGR de 3,71 % durant la période de prévision (2026-2031). Cette croissance repose sur trois pivots structurels : l'intégration raffinage-chimie en Asie-Pacifique, l'allégement des véhicules automobiles et la miniaturisation de l'électronique. Environ 95 % de la production mondiale d'alpha-méthylstyrène reste liée à l'économie du phénol, de sorte que l'offre fluctue davantage avec le phénol qu'avec la demande directe d'alpha-méthylstyrène. La rationalisation des capacités au Japon et en Europe a commencé à mesure que les complexes intégrés chinois déversent des volumes excédentaires vers les circuits d'exportation, tandis que les producteurs qui contrôlent le phénol, l'acétone et l'alpha-méthylstyrène sur un même site bénéficient d'avantages de coûts évidents. Les grades haute pureté gagnent en dynamisme car les utilisateurs en aval imposent désormais des limites sans benzène et à teneur en phénol inférieure à 20 ppm, une tendance particulièrement visible dans l'électronique et les dispositifs médicaux.
Principaux enseignements du rapport
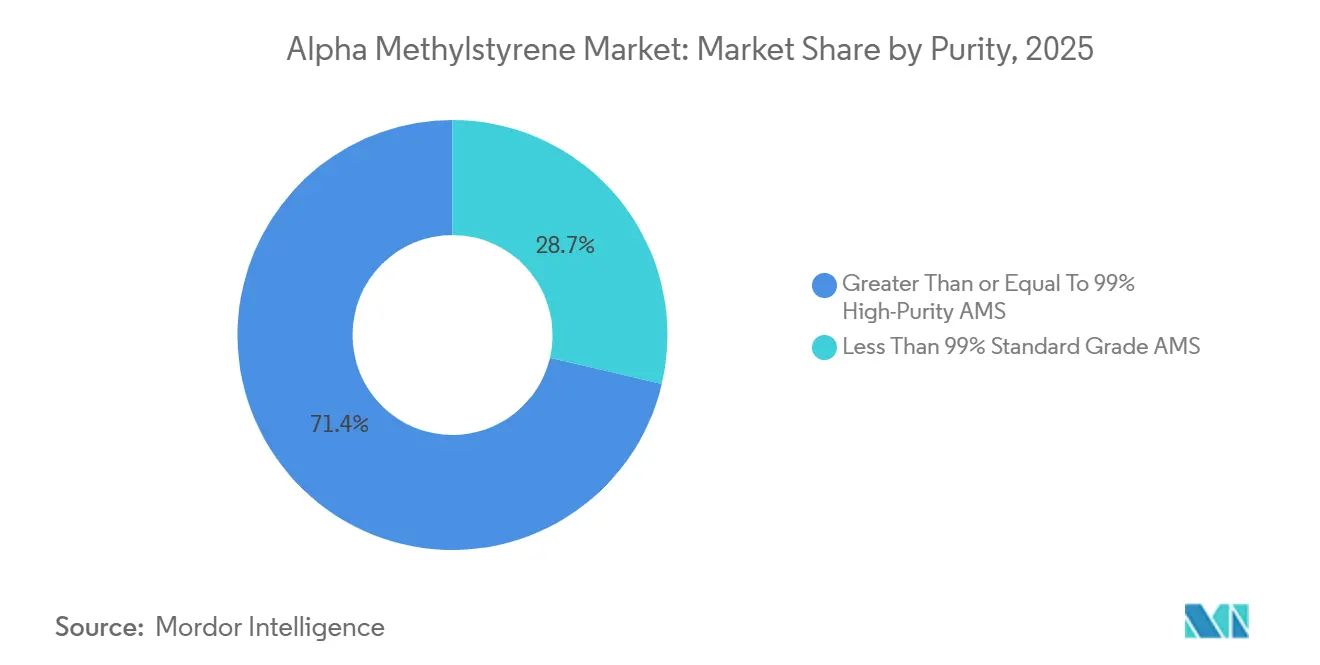
- Par pureté, les grades haute pureté (≥99 %) représentaient 71,35 % de la part de marché de l'alpha-méthylstyrène en 2025, et cette même catégorie devrait progresser à un CAGR de 4,69 % jusqu'en 2031.
- Par forme, le vrac liquide représentait 90,88 % de la taille du marché de l'alpha-méthylstyrène en 2025, tandis que le produit solide en flocons devrait croître à un CAGR de 4,35 % sur la même période.
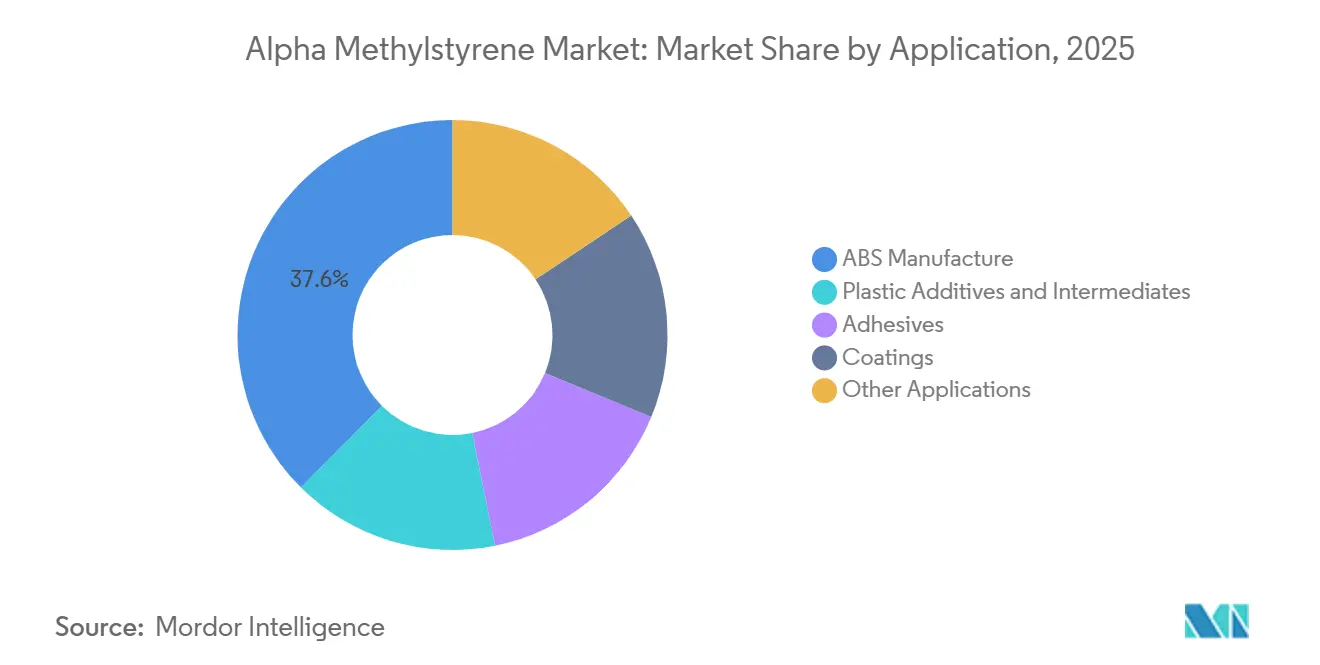
- Par application, la fabrication d'ABS était en tête avec 37,56 % de la taille du marché de l'alpha-méthylstyrène en 2025, tandis que les additifs plastiques et intermédiaires enregistrent le CAGR prévu le plus élevé à 4,18 % jusqu'en 2031.
- Par utilisateur final, le segment automobile représentait 32,75 % de la part de marché de l'alpha-méthylstyrène en 2025, et le segment pneumatique devrait afficher un CAGR de 5,22 % jusqu'en 2031.
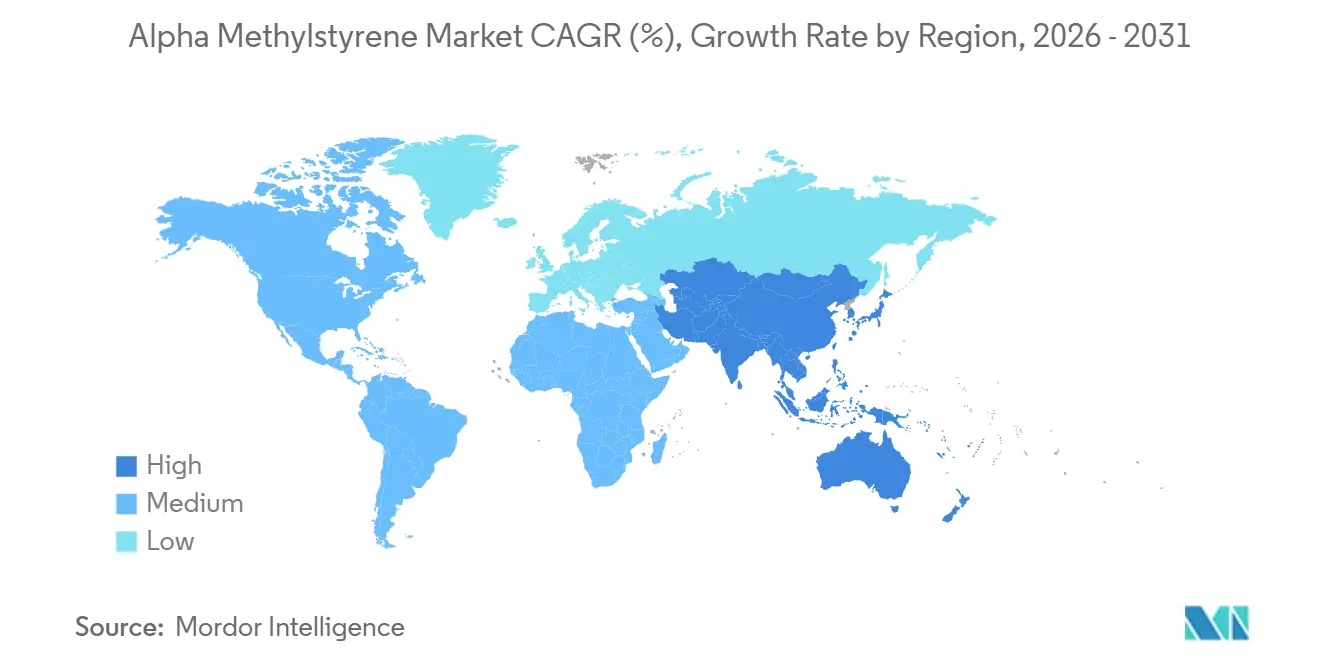
- Par géographie, l'Asie-Pacifique contrôlait 56,06 % du volume de 2025 et devrait progresser à un CAGR de 5,62 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante dans les pièces automobiles allégées | +1.2% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Consommation croissante dans les encapsulants électroniques résistants à la chaleur | +0.9% | Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Utilisation croissante dans les dispositifs médicaux | +0.5% | Amérique du Nord, Europe, Asie du Sud et du Sud-Est | Long terme (≥4 ans) |
| Émergence du para-cumylphénol dans les électrolytes de batteries | +0.3% | Europe, pôles de véhicules électriques en Asie-Pacifique | Long terme (≥4 ans) |
| Récupération en circuit fermé de l'AMS dans les complexes de caprolactame | +0.4% | Europe, Japon, Chine | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante dans les pièces automobiles allégées
Les constructeurs automobiles spécifient l'ABS modifié à l'alpha-méthylstyrène pour porter les températures de déflexion thermique au-delà de 100 °C tout en réduisant le poids des composants d'environ un cinquième, un gain essentiel à mesure que les blocs-batteries envahissent l'espace intérieur. Un brevet de 2020 d'INEOS Styrolution documente des grades ABS contenant jusqu'à 10 % en masse d'alpha-méthylstyrène répondant aux exigences strictes en matière de COV et de performances thermiques pour les garnitures intérieures[1]INEOS Styrolution, "Brevet de composition ABS WO2020064594," patentscope.wipo.int. La forte production de véhicules électriques en Chine maintient un débit élevé de ces résines, et les fournisseurs nord-américains reproduisent ce changement de formulation. L'adoption devrait culminer à moyen terme, à mesure que la part des véhicules électriques s'accélère et que les programmes traditionnels à combustion interne s'éteignent.
Consommation croissante dans les encapsulants électroniques résistants à la chaleur
L'encapsulation des semi-conducteurs requiert désormais des polymères capables de résister à une refusion à 260 °C sans se déformer. L'alpha-méthylstyrène haute pureté répond à cette exigence et est conforme à la directive RoHS ainsi qu'au règlement REACH, permettant son utilisation dans les boîtiers d'ordinateurs portables, de smartphones et d'objets connectés produits en Asie de l'Est. La FDA autorise le contact indirect avec les aliments dans le cadre de plusieurs clauses du CFR, ce qui élargit encore la demande dans les appareils ménagers et les emballages[2]Administration américaine des denrées alimentaires et des médicaments (FDA), "Listes des additifs alimentaires indirects," fda.gov. L'Asie-Pacifique étant responsable de plus de 70 % de l'assemblage électronique mondial, ce moteur maintient une impulsion à moyen terme.
Utilisation croissante dans les dispositifs médicaux stimulant la demande
Les cycles répétés de stérilisation à la vapeur et les désinfectants agressifs incitent les fabricants de dispositifs à privilégier les polymères à base d'alpha-méthylstyrène pour les boîtiers et les composants à usage unique. La stabilité thermique et l'inertie chimique de la résine la rendent compatible avec les référentiels qualité ISO 13485 et FDA américaine. L'Amérique du Nord et l'Europe dominent l'adoption précoce, mais les sous-traitants indiens et de l'ASEAN augmentent leur production pour servir les marchés d'exportation à prix compétitif.
Émergence du para-cumylphénol comme additif pour électrolytes de batteries
Le para-cumylphénol dérivé de l'alpha-méthylstyrène améliore la stabilité thermique des électrolytes lithium-ion utilisés dans les cellules riches en nickel à haute énergie. Des travaux récents évalués par des pairs sur des additifs aromatiques similaires ont démontré une réduction de l'inflammabilité à faible concentration tout en maintenant des fenêtres électrochimiques de 5,0 V. L'Europe et les principaux pôles asiatiques de véhicules électriques pilotent de telles formulations, préparant le terrain pour une demande à long terme, de niche mais lucrative.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Flux de déchets dangereux et durcissement des limites REACH/EPA sur le cumène | -0.8% | Europe, Amérique du Nord, mondial | Court terme (≤2 ans) |
| Volatilité des prix des matières premières d'origine pétrolière | -0.6% | Europe, Asie du Sud-Est, mondial | Court terme (≤2 ans) |
| Essor des analogues styréniques biosourcés | -0.3% | Amérique du Nord, Europe, pôles biosourcés d'Asie-Pacifique | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Flux de déchets dangereux et durcissement des limites REACH/EPA sur le cumène
La classification du cumène comme polluant atmosphérique dangereux entraîne des dépenses d'investissement dans l'abattement des COV, tandis que les règles RCRA limitent la durée de stockage des déchets d'alpha-méthylstyrène dont le point d'éclair est de 53,9 °C. Les petits producteurs indépendants peinent à absorber les coûts de conformité qui en résultent, accélérant la consolidation.
Volatilité des prix des matières premières d'origine pétrolière
Le benzène et le propylène, qui constituent le cumène, suivent les fluctuations du prix du pétrole brut. Lorsque la demande de phénol se ralentit mais que les coûts du cumène restent élevés, les marges sur l'alpha-méthylstyrène marchand se compriment fortement. L'Europe, dépendante des importations, est la plus exposée, ce qui incite aux stratégies de couverture et de renégociation des contrats.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par pureté :
les grades supérieurs captent des marges premiumL'alpha-méthylstyrène haute pureté (≥99 %) représentait 71,35 % du volume 2025 et devrait afficher un CAGR de 4,69 % jusqu'en 2031, soit le double du rythme des grades standard. Les acheteurs du secteur électronique et pharmaceutique exigent un matériau sans benzène avec une teneur en phénol inférieure à 20 ppm, permettant à des producteurs tels que DOMO Chemicals d'obtenir des primes de prix de 10 à 20 %. La taille du marché de l'alpha-méthylstyrène pour les volumes haute pureté est donc appelée à accentuer son avance à mesure que les protocoles de validation se durcissent dans les chaînes d'approvisionnement des circuits imprimés et des dispositifs médicaux. En revanche, le grade standard banalisé reste pénalisé par la surcapacité asiatique et dispose d'une marge de différenciation limitée.
La méthode d'essai dédiée D7977 de l'ASTM offre désormais aux acheteurs en aval un contrôle plus précis des contaminants polymères, renforçant la bifurcation du marché de l'alpha-méthylstyrène. Les complexes intégrés qui purifient sur site peuvent garantir la continuité d'approvisionnement, se positionnant comme partenaires de référence pour les applications haute spécification dans les semi-conducteurs, les sondes de diagnostic et les plateaux médicaux thermoformés.


Par forme :
le vrac liquide domine, mais les préoccupations de sécurité favorisent les solidesL'alpha-méthylstyrène liquide domine avec 90,88 % des expéditions de 2025, car les installations de polymérisation continues d'ABS et de SAN dépendent d'une alimentation liquide dosée. La part de marché de l'alpha-méthylstyrène pour cette forme reste élevée, mais la réglementation sur l'exposition aux COV stimule un CAGR de 4,35 % pour les flocons solides.
Le matériau en flocons fond dans des récipients hermétiques, limitant les pertes par évaporation et facilitant la conformité aux limites strictes d'exposition professionnelle. Les directives de l'Union européenne pour les produits chimiques organiques en grand volume favorisent ces approches, donnant de l'élan aux solides en Europe et au Japon, où les normes d'autorisation environnementale sont les plus strictes.
Par application :
l'ABS en tête, les additifs gagnent du terrainLa polymérisation de l'ABS a absorbé 37,56 % de la demande de 2025, ancrant le marché de l'alpha-méthylstyrène. Cependant, les additifs plastiques et intermédiaires afficheront un CAGR plus rapide de 4,18 % jusqu'en 2031, les formulateurs substituant l'alpha-méthylstyrène pour augmenter les températures de transition vitreuse dans les intérieurs automobiles et les boîtiers d'appareils ménagers.
Des mélanges à greffage brevetés montrent que de modestes taux de chargement en alpha-méthylstyrène permettent d'atteindre des points de ramollissement Vicat élevés sans compromettre la résistance aux chocs, un équilibre apprécié des fournisseurs de rang 1. Le para-cumylphénol, synthétisé à partir du monomère, élargit encore le champ d'application vers les électrolytes de batteries et les polycarbonates de spécialité, renforçant les perspectives favorables du segment des additifs.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
l'automobile domine, les pneumatiques accélèrentL'automobile a capté 32,75 % du volume 2025, en s'appuyant sur l'ABS modifié à l'alpha-méthylstyrène pour les tableaux de bord, les panneaux de portière et les pièces sous capot. Le segment pneumatique affichera le CAGR le plus rapide à 5,22 % jusqu'en 2031, car les formulateurs de SBR utilisent des agents poisseux influencés par l'alpha-méthylstyrène qui réduisent la résistance au roulement des pneumatiques pour véhicules électriques.
Les systèmes réglementaires d'étiquetage des pneumatiques dans l'Union européenne et les futures réglementations américaines rehaussent les critères d'adhérence sur sol mouillé et d'efficacité énergétique, qui bénéficient tous deux de la chimie de l'alpha-méthylstyrène. L'électronique, les matériaux de construction et les soins personnels absorbent des volumes stables, mais aucun n'égale l'élan de l'automobile et des pneumatiques qui façonne désormais les décisions d'investissement dans le secteur de l'alpha-méthylstyrène.
Analyse géographique
Marché de l'Alpha Méthylstyrène en Asie-Pacifique
L'Asie-Pacifique détenait 56,06 % du volume mondial en 2025 et devrait croître à un CAGR de 5,62 % jusqu'en 2031, portée par des complexes géants en Chine qui associent des raffineries de 20 millions de tonnes par an à des unités aromatiques produisant du benzène, du phénol et, in fine, de l'Alpha-Méthylstyrène. Les pôles de Zhejiang Petroleum & Chemical et Hengli Petrochemical illustrent ce modèle intégré, contraignant les anciennes installations japonaises et européennes à cesser leur activité.
Marché de l'Alpha Méthylstyrène en Amérique du Nord et en Europe
L'Amérique du Nord, bien qu'elle perde une partie de sa part de volume, se spécialise dans la production à haute pureté destinée à l'électronique et aux soins de santé. Le rachat en 2023 de Mitsui Phenols Singapore par INEOS Phenol souligne la volonté de la région de se rapprocher des clients asiatiques et de diversifier le risque lié aux matières premières. L'Europe fait face à des réglementations REACH plus strictes, mais ses producteurs investissent dans l'alkylation par zéolithe et la capture des COV, ce qui améliore la qualité des produits et réduit les émissions, maintenant ainsi une position premium.
Marché de l'Alpha Méthylstyrène au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient, l'Afrique et l'Amérique du Sud représentent des marchés émergents qui importent la majeure partie de leurs besoins. Le naphta à faible coût dans le Golfe pourrait ancrer de futures unités d'Alpha-Méthylstyrène, mais l'absence de clusters en aval d'ABS et de SAN atténue les perspectives à court terme. Dans l'ensemble, les trois régions établies continueront de représenter plus de 90 % des transactions du marché de l'Alpha-Méthylstyrène jusqu'en 2031.

Paysage réglementaire
L'alpha-méthylstyrène (AMS) est réglementé principalement par le biais de cadres relatifs aux produits chimiques dangereux qui régissent la classification, l'étiquetage, le contrôle de l'exposition et le traitement des déchets pour les liquides organiques volatils. Dans l'Union européenne, le règlement CLP (CE) n° 1272/2008 impose une classification et un étiquetage alignés sur le SGH, tandis que les obligations REACH (CE) n° 1907/2006 conditionnent l'accès au marché pour les fabricants et importateurs ; ces exigences de conformité se reflètent de plus en plus dans les spécifications clients qui privilégient de faibles résidus (par exemple, un taux de phénol inférieur à 20 ppm pour l'AMS de haute pureté utilisé dans les chaînes d'approvisionnement électroniques et médicales).
L'exposition en milieu professionnel et les contrôles environnementaux influencent également les pratiques opérationnelles et les choix de forme des produits. Aux États-Unis, les recommandations du NIOSH fixent une limite d'exposition recommandée de 50 ppm en moyenne pondérée dans le temps (TWA) pour l'AMS, tandis que les exigences de l'OSHA en matière de produits chimiques dangereux et de gestion de la sécurité des installations renforcent les mesures de contrôle des vapeurs, de stockage et de manipulation des liquides inflammables. La mise à jour de la documentation de sécurité reste un ancrage de conformité permanent dans toutes les régions ; par exemple, Fujifilm Wako a mis à jour une fiche de données de sécurité de l'AMS en avril 2026, conforme à la norme japonaise JIS Z 7253:2019, illustrant la tendance plus large vers une communication des dangers plus stricte et une cohérence documentaire transfrontalière.
Analyse de la chaîne de valeur
L'approvisionnement en AMS est dominé par une production co-produite issue du procédé cumène (Hock) utilisé pour fabriquer le phénol et l'acétone, ce qui maintient la disponibilité de l'AMS étroitement liée aux taux d'exploitation et aux arrêts de maintenance du phénol plutôt qu'à une demande d'AMS autonome. Les matières premières partent du benzène et du propylène (pour produire le cumène), puis la production de phénol/acétone génère de l'AMS, qui est récupéré et purifié en qualités standard ou de haute pureté ; les producteurs intégrés qui contrôlent le phénol, l'acétone et l'AMS sur un même site bénéficient généralement d'un avantage en termes de coûts et de fiabilité, conformément au contexte de marché selon lequel environ 95 % de la production mondiale d'AMS est liée à l'économie du phénol.
En aval, l'AMS est principalement destiné à l'ABS et à d'autres résines styréniques (en tant que comonomère pour améliorer la résistance thermique), avec une demande supplémentaire provenant des adhésifs, des revêtements et des additifs/intermédiaires plastiques. La distribution se fait en grande partie sous forme de liquide en vrac pour les usines de polymérisation continue, les formats en flocons/solides étant utilisés lorsque des exigences plus strictes de manipulation des COV ou de stockage favorisent une réduction des pertes de vapeur. La technologie et le savoir-faire industriel façonnent également la chaîne, notamment la purification pour respecter les limites sans benzène et de très faible teneur en phénol, ainsi que les options de récupération/hydrogénation qui reconvertissent l'AMS en cumène, ce qui établit effectivement un plancher via des usages internes alternatifs et renforce le lien entre le prix de l'AMS et l'économie plus large des aromatiques.
Paysage concurrentiel
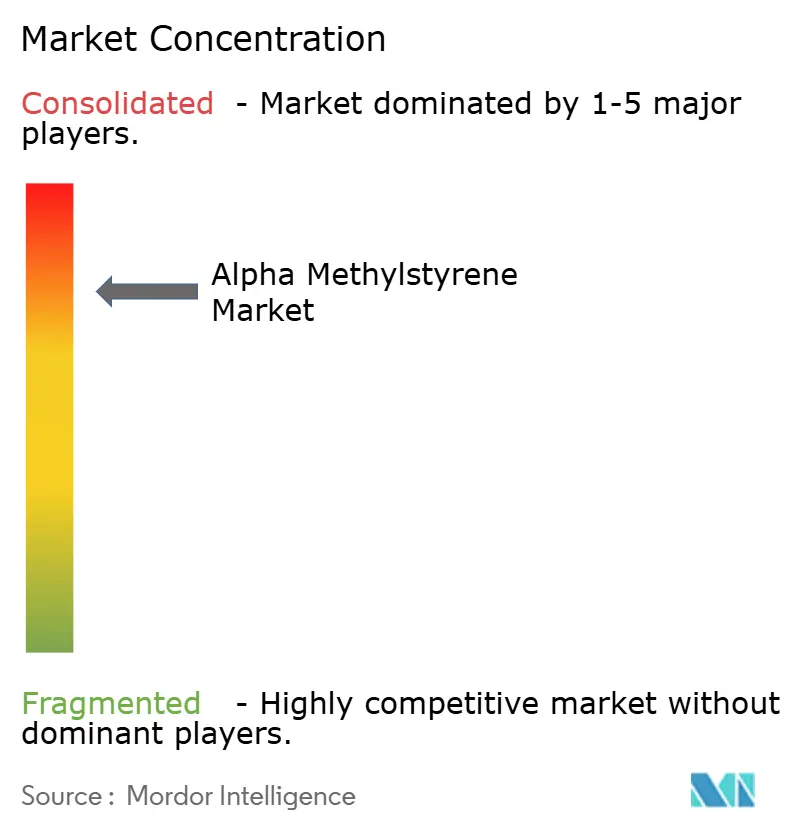
Le marché de l'alpha-méthylstyrène est très consolidé, les cinq premiers acteurs représentant une part de marché significative. L'acquisition de Mitsui Phenols Singapore par INEOS Phenol pour 330 millions USD en 2023 a renforcé sa présence en Asie et a signalé une tendance plus large à la consolidation. Mitsui Chemicals, quant à elle, a choisi de fermer son ancienne unité d'Ichihara d'ici 2026 et de mutualiser la logistique avec Mitsubishi Chemical afin de préserver la fiabilité de l'approvisionnement national. DOMO Chemicals s'appuie sur sa chaîne caprolactame pour livrer de l'alpha-méthylstyrène d'une pureté ≥99,6 %, captant des commandes à haute marge dans l'électronique et la pharmacie. Les ensembles technologiques d'Honeywell UOP, qui intègrent l'hydrogénation de l'alpha-méthylstyrène pour la valorisation en cumène, offrent aux licenciés un avantage en circuit fermé qui réduit les déchets et améliore la rentabilité. Les jeunes entreprises commercialisant des monomères styréniques biosourcés représentent une menace crédible à long terme, surtout si les mécanismes de tarification du carbone récompensent les matières premières à faible empreinte. Pour l'heure, les acteurs établis disposant d'une intégration profonde et d'un savoir-faire en purification conservent l'avantage, mais doivent continuer à investir dans des grades de spécialité pour protéger leurs marges lors des replis des cycles de matières premières.
Leaders du secteur de l'alpha-méthylstyrène
INEOS
Advansix
Eni S.p.A. (Versalis)
Moeve (Cepsa)
Domo Chemicals
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Alpha Méthylstyrène
- Advansix
- ALTIVIA
- Chang Chun Group
- Deepak
- Domo Chemicals
- Eni S.p.A.
- INEOS
- Kraton Corporation
- KUMHO PandB CHEMICALS.,INC.
- LG Chem
- Mitsubishi Chemical Group Corporation
- Moeve (Cepsa)
- ROSNEFT
- Seqens
- SI Group, Inc.
- SIBUR Holding PJSC
- Solvay
- Sumitomo Chemical Co., Ltd.
- Yangzhou Lida Resin Co.,Ltd.

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité majeur se situe dans l'AMS de haute pureté, où l'électronique, les dispositifs médicaux et les intérieurs automobiles haut de gamme exigent de plus en plus des matériaux sans benzène et un taux de phénol inférieur à 20 ppm, créant un espace vacant pour les producteurs disposant d'une purification sur site et de systèmes qualité validés. Cela se reflète dans la structure actuelle du marché : les qualités de haute pureté (>=99 %) représentaient déjà 71,35 % du volume en 2025, et les fournisseurs utilisent des contrôles analytiques plus stricts (par exemple, les essais de contamination selon la norme ASTM D7977 mentionnés dans le contexte du rapport) pour se différencier au-delà d'une offre banalisée.
Du côté de l'offre, la nature liée au phénol de l'AMS crée des opportunités de rééquilibrage commercial et de stratégies d'approvisionnement régional lorsque des changements de capacité surviennent dans les pôles phénol/acétone. Le contexte du rapport souligne une rationalisation des capacités au Japon et en Europe, parallèlement à une pression exportatrice des complexes chinois intégrés de raffinerie-à-chimie, tandis que l'Europe fait face à des contraintes supplémentaires liées aux coûts de conformité en matière de COV et de déchets associés à la manipulation du cumène et de l'AMS. Dans ce contexte, les sites intégrés capables de stabiliser les opérations phénol-acétone-AMS, de proposer des options solides/en flocons pour la gestion des COV, ou d'offrir des concepts de récupération en boucle fermée dans des complexes adjacents (par exemple, la récupération liée au caprolactame mentionnée dans le contexte du rapport) disposent de trajectoires plus claires pour capter une demande spécifique à marge plus élevée, plutôt que de se limiter à la concurrence sur les volumes marchands.
Recent Industry Developments in Marché de l'Alpha Méthylstyrène
- Juin 2026 : INEOS Phenol a confirmé que le redémarrage de son site de Doel, en Belgique, était reporté, la direction indiquant qu'il ne redémarrerait pas en 2027 dans un contexte de conditions de marché européen volatiles. Doel faisant partie de la chaîne phénol-acétone qui co-produit l'alpha-méthylstyrène, cette décision resserre les options régionales pour les volumes marchands et renforce le basculement du marché vers des pôles d'approvisionnement intégrés à moindre coût.
- Janvier 2025 : Mitsui Chemicals et Mitsubishi Chemical ont lancé une étude conjointe visant à mutualiser le stockage et la logistique des produits liés au phénol, y compris l'alpha-méthylstyrène. Cette initiative vise à réduire les émissions logistiques et à améliorer la continuité de l'approvisionnement pendant les arrêts de maintenance des usines, en soutenant la fiabilité pour les clients aval d'ABS et d'additifs au Japon.
- Avril 2023 : INEOS Phenol a finalisé l'acquisition, pour 330 millions USD, de Mitsui Phenols Singapore, ajoutant 20 000 tpa de capacité d'alpha-méthylstyrène ainsi que des actifs de phénol et d'acétone. Cette opération a renforcé la proximité d'INEOS Phenol avec les chaînes de valeur asiatiques du polycarbonate et de l'ABS et a souligné les avantages de la consolidation pour les producteurs intégrés.


Marché de l'Alpha Méthylstyrène Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour ce rapport, le marché de l'alpha-méthylstyrène couvre l'offre et la demande d'alpha-méthylstyrène (AMS) en tant que produit chimique autonome, vendu sous forme de liquide en vrac ou de flocons solides pour être utilisé comme intermédiaire ou comonomère dans des formulations industrielles.
Exclusions de périmètre : les polymères finis et les dérivés en aval fabriqués à partir d'AMS (tels que la résine ABS et le para-cumylphénol) sont exclus de la valeur du marché de l'AMS.
Aperçu de la segmentation
- Par pureté
- AMS haute pureté supérieure ou égale à 99 %
- AMS de grade standard inférieure à 99 %
- Par forme
- Liquide (vrac)
- Solide (flocons)
- Par application
- Fabrication d'ABS
- Additifs plastiques et intermédiaires
- Adhésifs
- Revêtements
- Autres applications
- Par industrie utilisatrice finale
- Automobile
- Pneumatique
- Plastiques
- Électronique
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par établir une base factuelle autour de la production, du commerce et des signaux de demande d'utilisation finale de l'AMS, car le marché suit l'activité pétrochimique et polymère plus large. Nous utilisons des sources publiques telles que les statistiques commerciales de l'UN Comtrade, les données commerciales de l'USITC, les séries industrielles et commerciales d'Eurostat, ainsi que les offices statistiques nationaux pour comprendre les volumes, la dépendance aux importations et les évolutions des flux régionaux.
Pour ancrer le contexte des prix et de l'offre, nous nous référons également à des sources telles que les perspectives pétrochimiques de l'AIE, les communiqués douaniers et portuaires lorsqu'ils sont disponibles, ainsi que des revues à comité de lecture en polymères et en génie chimique pour les indices d'application et de substitution. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse spécialisée réputée du secteur chimique aident à recouper les annonces de capacité et le statut opérationnel. Si nécessaire, nous utilisons des abonnements payants pour les données financières et de veille d'entreprises, des bases de données de brevets, ainsi qu'une base de données d'expéditions import-export au niveau des envois pour valider les mouvements à un niveau pratique. Ces sources documentaires ne sont pas exhaustives, et d'autres références sont examinées lors de la collecte des données, de la validation et de la clarification.
Entretiens et enquêtes primaires
Les travaux primaires servent à éprouver ce que nous avons observé dans les données publiques, notamment sur le comportement typique des prix contractuels, les schémas d'utilisation des usines et l'évolution de la demande par application au cours de l'année. Les entretiens couvrent les producteurs, les distributeurs et les formulateurs aval en APAC, EMEA et Amériques, ce qui nous permet de confirmer et d'ajuster les hypothèses sur le mix de qualités, les cycles d'achat et les répartitions de la demande régionale lorsque les données publiques ne sont pas claires.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 25 % | Direction générale : 19 % | APAC : 44 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/unités : 38 % | EMEA : 33 % |
| Acteurs plus petits : 19 % | Managers : 43 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à l'aide d'une approche descendante où les données de production et de commerce sont reconstruites en une vue de consommation apparente pour l'AMS, puis filtrées selon la part réalistement disponible pour les applications d'utilisation finale. Comme l'AMS est souvent transporté en vrac et que la demande suit quelques chaînes industrielles bien comprises, nous maintenons une logique reproductible à travers les zones géographiques.
Pour corroborer les totaux, des approximations ascendantes sélectives sont réalisées à l'aide d'échantillons de volumes de fournisseurs régionaux, de vérifications des canaux de distribution et d'une vue prix de vente moyen multiplié par volume par qualité et par forme. Ces vérifications aident à ajuster le double comptage et les flux non alloués. Les principales entrées du modèle comprennent les taux d'exploitation et les changements de capacité pour l'AMS et les chaînes liées, les balances import-export par région, la part de l'AMS orientée vers les additifs et intermédiaires plastiques par rapport aux autres usages, les fourchettes de prix contractuels typiques par rapport aux prix au comptant, et les indicateurs manufacturiers régionaux qui suivent l'activité des plastiques et des résines.
Pour les prévisions, nous utilisons principalement l'analyse de scénarios avec une légère superposition multivariée, car le prix et le volume peuvent évoluer différemment selon les cycles. Les perspectives de demande issues des entretiens sont traduites en hypothèses pratiques sur la reprise de l'utilisation, les évolutions du commerce régional et la normalisation des prix, puis appliquées de manière cohérente sur toute la période de prévision. Lorsque les signaux ascendants sont insuffisants pour un pays, les lacunes sont traitées à l'aide de proxys commerciaux régionaux et de parts d'application validées, puis revérifiées avec au moins une entrée primaire avant finalisation.
Validation des données et cycle de mise à jour
La validation est effectuée par plusieurs vérifications afin que les résultats finaux ne dépendent pas d'une seule source de données. Nous comparons les résultats du modèle à des signaux indépendants tels que l'intensité commerciale, les mouvements de capacité connus et la direction de la demande au niveau applicatif, puis nous examinons tout écart brusque d'une année à l'autre qui ne correspond pas aux indicateurs de marché sous-jacents.
Avant validation finale, les hypothèses et les calculs font l'objet de révisions multi-étapes par les analystes. Une prise de contact de suivi est déclenchée lorsque les retours des entretiens contredisent les indicateurs documentaires ou lorsqu'un événement majeur de capacité ou réglementaire se produit. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient l'offre, les prix ou les flux commerciaux. Avant livraison, nous revérifions les principales entrées afin que les clients reçoivent la vue la plus récente.
Comparaison de l'estimation du marché de l'alpha-méthylstyrène de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour l'AMS ne coïncident pas toujours, car chaque source fait des choix différents concernant ce qui compte comme le marché, quelle année est traitée comme référence, et comment les prix sont appliqués pour convertir les volumes en valeur. Des différences apparaissent également lorsqu'une étude s'appuie davantage sur des plans de capacité annoncés, et une autre davantage sur des signaux réalisés de commerce et d'utilisation.
Les flux commerciaux, la direction de l'utilisation et les fourchettes de prix contractuels typiques constituent les vérifications factuelles qui maintiennent l'estimation de Mordor Intelligence pour l'AMS alignée sur la vente d'AMS pur (liquide en vrac et flocons), plutôt que de compter les produits en aval qui utilisent l'AMS comme intrant. Dans certains chiffres publiés, la valeur s'élargit car elle mélange l'AMS avec des dérivés adjacents ou utilise des proxys larges de demande de résine qui peuvent gonfler le bassin de demande implicite d'AMS, en particulier lorsque le calendrier des devises et les écarts de prix régionaux sont simplifiés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,00 milliard USD (2026) | |
| Cabinet de conseil mondial A | 0,51 milliard USD (2024) | Utilise une construction axée sur la valeur avec de larges catégories d'application et ne distingue pas clairement l'AMS pur de la valeur des dérivés en aval, ce qui peut faire augmenter le total les années où les prix des résines et des additifs sont fermes. |
| Éditeur sectoriel B | 0,56 milliard USD (2025) | Applique des hypothèses de prix standardisées et des fenêtres de prévision plus longues, ce qui peut atténuer les différences entre prix contractuels et prix au comptant et peut surestimer la valeur si l'utilisation est supposée proche des taux maximaux. |
L'écart observé dans le tableau s'explique principalement par des choix de périmètre et par la manière dont le volume est converti en valeur à l'aide d'hypothèses de prix. Notre approche reste traçable à des signaux observables d'offre, de commerce et d'application, afin que les clients puissent voir comment chaque entrée affecte le chiffre final et le mettre à jour de manière cohérente lorsque les conditions changent.


Questions clés traitées dans le rapport
Quelle est la taille du marché de l'alpha-méthylstyrène en 2026 ?
Le marché est estimé à 307,70 kilotonnes en 2026 et devrait progresser à un CAGR de 3,71 % jusqu'en 2031.
Quelle région génère la plus grande demande d'alpha-méthylstyrène ?
L'Asie-Pacifique est en tête avec 56,06 % du volume mondial en 2025 et la perspective de croissance la plus rapide à 5,62 %.
Pourquoi les grades haute pureté gagnent-ils des parts de marché ?
Les clients des secteurs électronique, médical et automobile exigent désormais un matériau sans benzène avec une teneur en phénol inférieure à 20 ppm, stimulant les volumes de pureté ≥99 %.
Quel segment d'utilisation finale croît le plus rapidement ?
Le secteur des pneumatiques, stimulé par les objectifs d'efficacité des véhicules électriques, devrait croître à un CAGR de 5,22 % jusqu'en 2031.
Dans quelle mesure le marché est-il exposé à la volatilité des matières premières ?
Très fortement exposé, car 95 % de l'offre provient comme co-produit du phénol, liant les marges aux prix du benzène et du propylène indexés sur le pétrole brut.
Les alternatives biosourcées constituent-elles une réelle menace ?
Oui, les bioraffineries pilotent des styréniques renouvelables qui pourraient éroder 10 à 15 % de la demande de spécialité après 2030 si les économies d'échelle s'améliorent.
Dernière mise à jour de la page le:



