
Taille et part du marché mondial des oligosaccharides du lait humain
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 338.93 Millions de dollars américains |
| Taille du Marché (2031) | 676.17 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 14.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
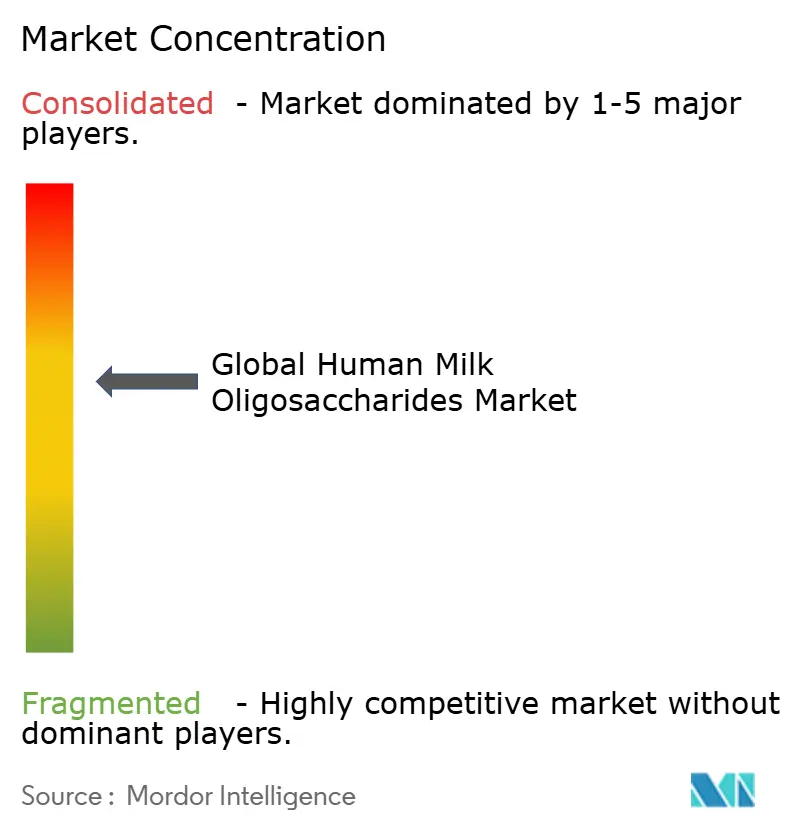
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
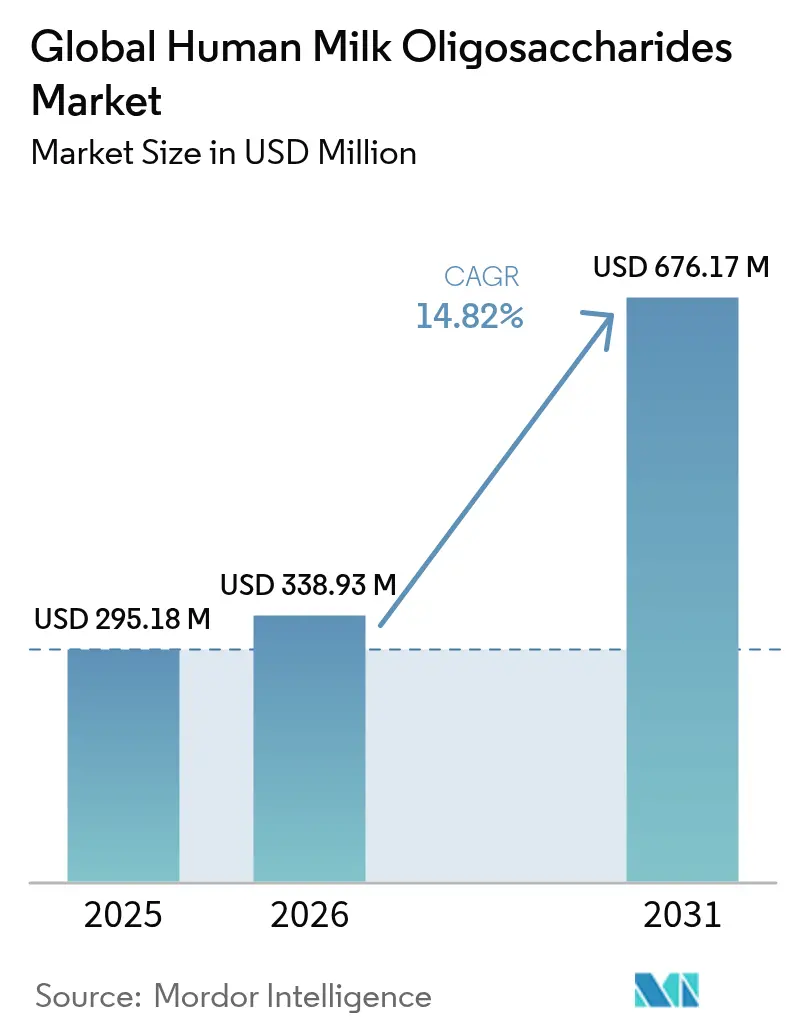
Analyse du marché mondial des oligosaccharides du lait humain par Mordor Intelligence
La taille du marché des oligosaccharides du lait humain en 2026 est estimée à 338,93 millions USD, en hausse par rapport à la valeur de 2025 établie à 295,18 millions USD, avec des projections pour 2031 affichant 676,17 millions USD, progressant à un TCAC de 14,82 % sur la période 2026-2031. Cette accélération reflète la convergence des avancées technologiques en matière de biofabrication, de l'harmonisation réglementaire sur les principaux marchés et de l'évolution structurelle du segment de nutrition infantile haut de gamme vers des ingrédients fonctionnels reproduisant la composition du lait maternel. La montée en échelle de la production représente le principal catalyseur de cette trajectoire de croissance, les technologies de fermentation de précision permettant une production rentable de structures oligosaccharidiques complexes, auparavant limitées par les contraintes de la synthèse chimique. Parmi celles-ci, les OLH neutres fucosylés, portés par le 2′-Fucosyllactose (2′-FL), dominent le marché, soutenus par une validation clinique approfondie de leur rôle dans le développement du microbiote intestinal infantile et la modulation immunitaire. Leur similitude structurelle avec les OLH clés présents dans le lait maternel en a fait l'ajout privilégié dans les préparations infantiles haut de gamme, stimulant une adoption agressive en Europe, en Amérique du Nord, et désormais en accélération en Asie à la suite des autorisations réglementaires. Parallèlement, les OLH sialylés tels que le 3′-Sialyllactose (3′-SL) et le 6′-Sialyllactose (6′-SL) s'imposent comme le segment à la croissance la plus rapide. Cette évolution nuancée de la demande souligne comment les avancées scientifiques alignent progressivement les formulations commerciales avec la diversité et la complexité fonctionnelle du lait maternel humain.
Principaux enseignements du rapport
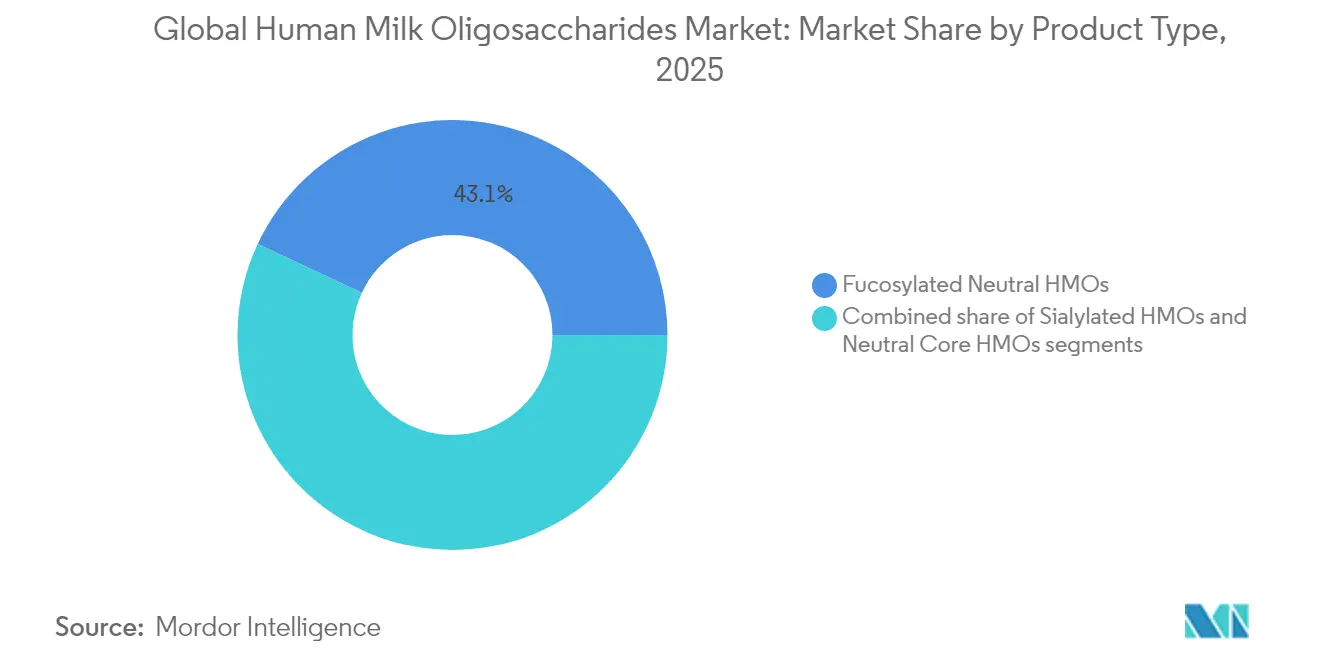
- Par type de produit, les OLH neutres fucosylés détenaient 43,05 % de la part de marché des oligosaccharides du lait humain en 2025, tandis que les OLH sialylés devraient progresser à un TCAC de 16,05 % jusqu'en 2031.
- Par forme, la poudre représentait 57,32 % de la taille du marché des oligosaccharides du lait humain en 2025 et progresse à un TCAC de 16,28 % jusqu'en 2031.
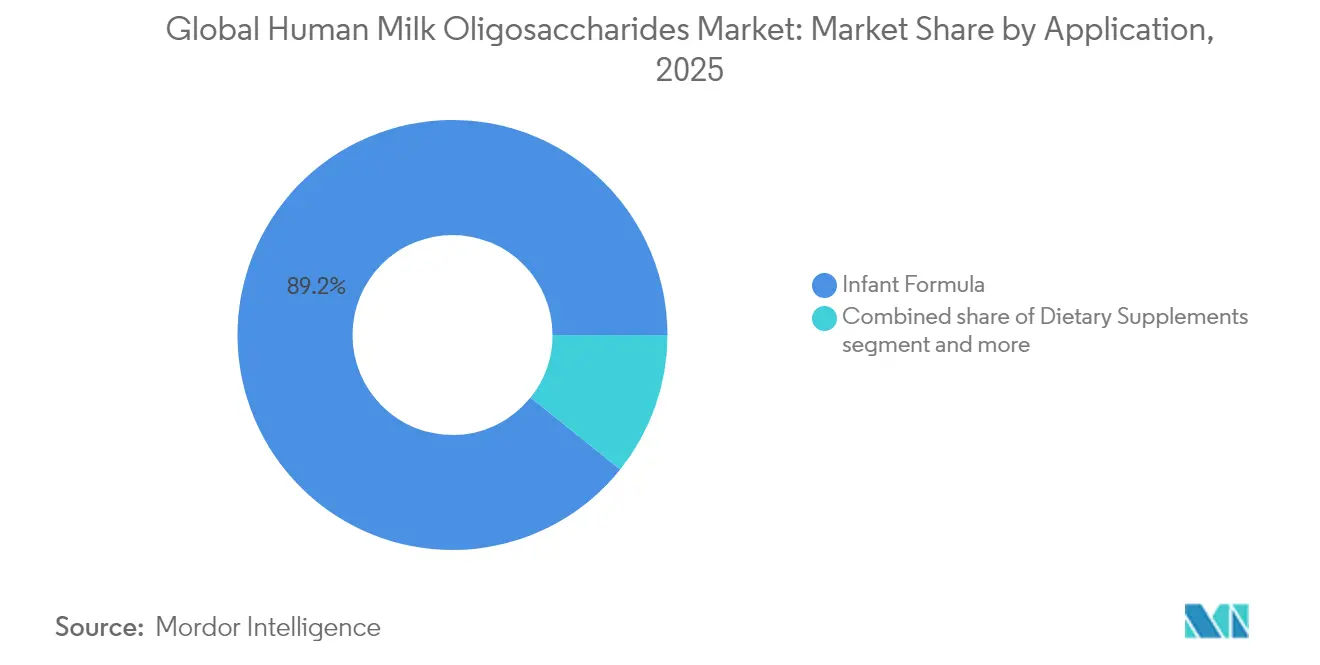
- Par application, les préparations pour nourrissons représentaient 89,24 % de la taille du marché des oligosaccharides du lait humain en 2025, tandis que les compléments alimentaires affichent le TCAC projeté le plus élevé, à 16,41 % entre 2026 et 2031.
- Par géographie, l'Asie-Pacifique était en tête avec une part de revenus de 45,22 % en 2025 et devrait progresser à un TCAC de 15,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de préparations pour nourrissons imitant le lait maternel humain | +4.2% | Mondiale, avec une concentration en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion du segment de nutrition infantile haut de gamme | +3.8% | Asie-Pacifique en cœur de cible, extension à l'Europe et à l'Amérique du Nord | Long terme (≥ 4 ans) |
| Demande croissante d'ingrédients à étiquette propre, naturels et non OGM | +2.9% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Préférence des consommateurs pour des ingrédients fonctionnels validés par la science | +3.1% | Mondiale, portée par les marchés développés | Long terme (≥ 4 ans) |
| Élargissement des applications des oligosaccharides du lait humain (OLH) au-delà de la nutrition infantile | +2.7% | Amérique du Nord et Europe initialement, expansion mondiale | Long terme (≥ 4 ans) |
| Investissement croissant en recherche et développement dans la fabrication de préparations pour nourrissons | +2.8% | Mondial, concentré dans les pôles biotechnologiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de préparations pour nourrissons imitant le lait maternel humain
L'une des forces les plus puissantes qui animent le marché des oligosaccharides du lait humain (OLH) est la focalisation mondiale croissante sur la reproduction de la composition et des bienfaits pour la santé du lait maternel humain dans les préparations pour nourrissons. Les parents modernes sont plus informés et plus exigeants que jamais, recherchant activement des solutions nutritionnelles offrant des avantages immunitaires, digestifs et cognitifs étroitement alignés sur l'allaitement naturel. Les professionnels de la santé soulignent également l'importance d'une nutrition dès le début de la vie qui soutient le développement du microbiome et la résilience à long terme, favorisant ainsi une évolution vers des formulations fonctionnelles avancées. Cet élan est renforcé par des développements réglementaires qui légitiment et encouragent l'inclusion des OLH ; notamment, la révision des exigences nutritionnelles des préparations pour nourrissons par la Food and Drug Administration (FDA) en 2025 a expressément sollicité des données probantes sur les bienfaits des oligosaccharides pour la croissance et la santé des nourrissons, signalant un soutien institutionnel accru à ces composés bioactifs [1]Source : Federal Register, Exigences nutritionnelles pour les préparations pour nourrissons ; Demande d'informations,
federalregister.gov. En conséquence, les fabricants accélèrent leurs recherches sur les mélanges multi-OLH et adaptent les formulations à des résultats de santé spécifiques, de la fonction de barrière intestinale à la résistance aux infections.
Expansion du segment de nutrition infantile haut de gamme
Face à la montée en puissance de la demande de nutrition infantile haut de gamme, le marché des oligosaccharides du lait humain (OLH) connaît une croissance significative. Les parents optent de plus en plus pour des préparations pour nourrissons enrichies en ingrédients bioactifs, cherchant à reproduire les propriétés fonctionnelles du lait maternel. Cette tendance est portée par l'essor de la classe moyenne dans les marchés émergents et par une attention parentale accrue aux produits renforçant l'immunité, la santé intestinale et le développement cognitif. Alors que le marché déplace son attention de la nutrition de base vers les bénéfices fonctionnels pour la santé, les OLH sont devenus des facteurs de différenciation clés pour les marques de préparations pour nourrissons. L'introduction par Vinamilk de la première formule à 6 OLH du Viêt Nam illustre son ambition mondiale. Les fabricants développent désormais des formulations sophistiquées qui ressemblent étroitement au lait maternel. En positionnant ces formules riches en OLH dans leurs gammes haut de gamme, les entreprises capitalisent sur le pouvoir d'achat d'une classe moyenne en croissance. En février 2025, a2 Milk a lancé sa préparation pour nourrissons a2 Genesis, spécifiquement conçue pour le marché chinois. Ce produit haut de gamme comprend un mélange de 3 OLH (2′-FL, 3′-SL et 6′-SL), combiné à du DHA d'algues, des prébiotiques GOS et Bifidobacterium lactis HN019. Cette initiative souligne la stratégie de positionnement haut de gamme des fabricants et leur engagement à répondre aux exigences raffinées des parents recherchant pour leurs enfants des avantages proches de ceux du lait maternel.
Demande croissante d'ingrédients à étiquette propre, naturels et non OGM
L'examen minutieux des ingrédients des préparations pour nourrissons par les consommateurs s'est intensifié à la suite des perturbations des chaînes d'approvisionnement et des incidents de contamination, stimulant la demande de formulations à étiquette propre avec une sourcing transparent et un traitement minimal. La tendance à l'étiquette propre rejoint l'adoption des OLH, car les oligosaccharides issus de la fermentation offrent un positionnement « identique à la nature » par rapport aux alternatives synthétiques, répondant aux préoccupations parentales concernant les additifs artificiels dans la nutrition infantile. L'évaluation par l'Autorité européenne de sécurité des aliments (EFSA) en 2024 des oligosaccharides du lait identiques à ceux du lait humain a confirmé que les niveaux d'apport en OLH restent dans les plages naturelles trouvées dans le lait maternel, soutenant leur acceptation réglementaire [2]Source : Autorité européenne de sécurité des aliments, Rapport d'assistance scientifique et technique sur l'évaluation des oligosaccharides du lait identiques à ceux du lait humain (HiMOs) en tant que nouveaux aliments,
efsa.europa.eu. La tendance à la certification non OGM présente des défis de fabrication, car les plateformes actuelles de fermentation à base d'Escherichia coli nécessitent une modification génétique, ce qui incite les entreprises à explorer des hôtes de production alternatifs tels que Bacillus subtilis ou des systèmes d'origine végétale. Le rapport 2024 du Conseil international de l'information alimentaire (IFIC) indique que 26 % des consommateurs américains associent le terme « naturel » et 16 % des consommateurs préfèrent « organismes non génétiquement modifiés » à une plus grande sécurité alimentaire, renforçant la confiance dans les produits portant ces étiquettes [3]Source : IFIC, « Enquête 2024 de l'IFIC sur l'alimentation et la santé » foodinsight.org. L'évolution du secteur vers des exigences d'étiquette propre et la pression des consommateurs stimulent les investissements dans les technologies de production de nouvelle génération capables de produire des OLH sans processus OGM, ce qui pourrait procurer des avantages concurrentiels aux entreprises disposant de ces capacités dans un paysage de marché en évolution.
Préférence des consommateurs pour des ingrédients fonctionnels validés par la science
Soutenu par des données scientifiques, le marché des oligosaccharides du lait humain (OLH) connaît une montée en puissance de la demande d'ingrédients fonctionnels. Les parents d'aujourd'hui sont de plus en plus exigeants, optant pour des produits nutritionnels présentant des avantages prouvés pour la santé de leurs enfants. Cette tendance souligne une vigilance accrue des consommateurs, qui examinent désormais méticuleusement les étiquettes des produits à la recherche de composants bioactifs liés à l'immunité, à la digestion et au développement cognitif. Les OLH, constituant le troisième solide le plus présent dans le lait maternel humain, ont obtenu une validation scientifique à travers des études cliniques rigoureuses. Ces études mettent en évidence le rôle des OLH dans l'équilibre du microbiote intestinal, le renforcement des réponses immunitaires et la réduction potentielle des risques d'infection. Ces avantages validés trouvent un écho auprès des parents cherchant à reproduire les bienfaits du lait maternel pour les nourrissons nourris au biberon. Par exemple, les données 2023 d'Ingredion montrent que 56 % des consommateurs sont prêts à payer 10 à 30 % de plus pour des produits entièrement naturels, tandis que 33 % dépenseraient 20 à 30 % de plus. De plus, les bénéfices liés à l'étiquette propre, au tout naturel et à l'absence d'ingrédients artificiels figurent parmi cinq des six principales allégations produit [4]Source : Ingredion, Maximiser la valeur de la marque en formulant selon les préférences alimentaires des consommateurs en 2024,
ingredion.com. Ce comportement des consommateurs s'aligne sur le marché des oligosaccharides du lait humain (OLH), où la demande découle de la préférence croissante pour des ingrédients naturels, scientifiquement validés, à sourcing transparent et favorisant des bienfaits pour la santé. Les autorités réglementaires et les organisations de santé ont non seulement approuvé l'innocuité et l'efficacité des OLH, mais ont également renforcé la confiance des consommateurs. En outre, les professionnels de la santé préconisent les formules enrichies en OLH dans certains contextes cliniques, soulignant leurs mérites fonctionnels. Un exemple concret : les offres hypoallergéniques de Nestlé Health Science, Althéra HMO et Alfaré HMO, répondent aux besoins des nourrissons confrontés à des allergies ou des problèmes digestifs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Obstacles réglementaires stricts dans les marchés émergents | -2.1% | Marchés émergents d'Asie-Pacifique, d'Amérique latine et du Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Processus de fabrication complexe nécessitant une expertise biotechnologique | -1.8% | Mondial, affectant particulièrement les nouveaux entrants | Moyen terme (2-4 ans) |
| Problèmes potentiels d'allergénicité ou de sensibilité au lactose | -1.4% | Mondial, avec un impact plus élevé dans les marchés développés soumis à des normes de sécurité strictes | Moyen terme (2-4 ans) |
| Défis techniques liés aux mélanges multi-OLH et à la personnalisation | -1.6% | Mondial, concentré dans les segments de préparations infantiles haut de gamme | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Obstacles réglementaires stricts dans les marchés émergents
Les exigences réglementaires strictes dans les marchés émergents freinent la croissance du marché des oligosaccharides du lait humain (OLH). Bien que les données scientifiques confirment les bienfaits pour la santé des OLH, la complexité des processus d'approbation et la diversité des normes locales dans les économies en développement ralentissent leur adoption sur le marché. Cela contraste avec les marchés établis tels que l'Europe et les États-Unis, où plusieurs structures d'OLH ont reçu une approbation en tant que nouvel ingrédient alimentaire ou le statut GRAS (Généralement Reconnu Comme Sûr). L'absence de cadres réglementaires standardisés pour les OLH synthétiques ou produits par biofermentation dans les marchés émergents prolonge les délais d'enregistrement des produits. Les autorités sanitaires exigent souvent des données cliniques étendues spécifiques aux populations régionales pour valider la sécurité et l'efficacité. Pour les fabricants, ces processus d'approbation fragmentés augmentent les coûts de conformité et retardent l'entrée sur le marché, affectant les rendements des investissements dans ces régions. Des défis supplémentaires découlent de l'évolution des directives nationales en matière de nutrition infantile et des exigences d'étiquetage, nécessitant des reformulations de produits et un réétiquetage pour maintenir la conformité. Ces obstacles réglementaires ralentissent l'introduction de formules enrichies en OLH dans les marchés émergents, réduisant l'accès à des produits nutritionnels avancés et retardant les bienfaits pour la santé des OLH pour ces populations.
Processus de fabrication complexe nécessitant une expertise biotechnologique
L'expansion du marché des oligosaccharides du lait humain (OLH) est confrontée à des obstacles significatifs en raison de leur processus de fabrication complexe. L'extraction des OLH à partir du lait maternel humain est économiquement irréalisable en raison de leurs structures moléculaires complexes. Des méthodes biotechnologiques avancées, telles que la fermentation microbienne et la synthèse enzymatique, sont donc utilisées à la place. Atteindre la pureté et la précision structurelle nécessaires à la conformité réglementaire et à l'efficacité clinique exige des souches bactériennes spécifiques, des conditions de fermentation précises et plusieurs étapes de purification. Cette complexité technique limite la production d'OLH à un petit nombre d'entreprises possédant une expertise spécialisée, des souches bactériennes propriétaires et des installations de production complètes. La mise en place de sites de production d'OLH est capitalistique, nécessitant des investissements dans des bioréacteurs de fermentation, des systèmes de filtration et des infrastructures de contrôle de la qualité. Ces exigences strictes créent des barrières d'entrée élevées et consolident les parts de marché parmi les entreprises établies dans le domaine de la biotechnologie et de la fabrication d'ingrédients. De plus, la montée en échelle de la production pour correspondre aux caractéristiques naturelles des oligosaccharides du lait humain entraîne des complications, notamment des incohérences potentielles entre les lots et des variations de performance. Ces défis de fabrication limitent l'émergence de nouveaux fournisseurs, restreignent la disponibilité des produits et maintiennent des coûts de production élevés, freinant l'adoption plus large des OLH dans les applications nutritionnelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les OLH sialylés stimulent l'innovation malgré la domination des OLH fucosylésEn 2025, les OLH neutres fucosylés occupent une part de marché dominante de 43,05 %, en grande partie grâce à l'autorisation réglementaire et aux capacités de production étendues du 2′-Fucosyllactose sur les marchés clés. Cette position de leader témoigne des succès précoces de la commercialisation et des techniques de production efficaces, permettant une tarification compétitive pour les préparations pour nourrissons grand public. Les OLH à cœur neutre, qui comprennent le Lacto-N-tétraose et le Lacto-N-néotétraose, se trouvent dans une phase de croissance charnière, soutenue par des approbations réglementaires et leur intégration dans des mélanges multi-OLH. Cette évolution souligne le pivot stratégique des fabricants, passant de composants uniques à des mélanges complexes, reflétant le profil oligosaccharidique diversifié du lait maternel.
Les OLH sialylés sont en hausse, affichant un TCAC robuste de 16,05 % projeté jusqu'en 2031. Leur ascension est alimentée par des découvertes cliniques les reliant à des bénéfices cognitifs et par une position haut de gamme sur le marché attrayante pour les consommateurs soucieux de leur santé. Avec des acteurs tels que Kyowa Hakko Bio qui se démarquent avec un lancement en 2023, le marché connaît un afflux d'investissements vers les plateformes de fermentation. Ces plateformes, capables de produire plusieurs variantes d'OLH, sont considérées comme essentielles pour saisir les créneaux haut de gamme et s'adapter à l'évolution des préférences des consommateurs. Il convient de noter que les OLH tels que le 3′-Sialyllactose et le 6′-Sialyllactose, tout en offrant des bénéfices cognitifs, s'accompagnent d'un prix élevé, reflet de leur processus de fabrication complexe et de la rareté des fournisseurs.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par forme :
la domination de la poudre reflète l'optimisation de la chaîne d'approvisionnementEn 2025, les formulations en poudre occupent une part dominante de 57,32 % du marché, avec des projections indiquant un taux de croissance robuste de 16,28 % TCAC jusqu'en 2031. Cette suprématie est attribuée à des avantages clés dans la chaîne d'approvisionnement : les poudres bénéficient d'une durée de conservation plus longue, engendrent des coûts de transport réduits et s'intègrent parfaitement aux lignes de production actuelles de préparations pour nourrissons. La préférence pour les formats en poudre est particulièrement marquée dans les marchés émergents, où l'absence d'infrastructure de chaîne du froid rend la stabilité et l'efficacité logistique primordiales. Le recentrage de l'industrie sur les produits à base de poudre est en phase avec les fabricants de préparations pour nourrissons, qui cherchent à renforcer la production locale et à réduire la dépendance aux importations.
Les formulations liquides d'OLH occupent un créneau de marché, s'adressant principalement aux produits prêts à l'emploi et aux produits pharmaceutiques, même si elles sont confrontées à des coûts de production et de stockage plus élevés. Pour préserver la fonctionnalité des oligosaccharides lors du traitement et du stockage, les fournisseurs d'OLH et les producteurs de formules innovent dans les technologies d'intégration en poudre. Parallèlement, des formes alternatives telles que les variantes encapsulées et séchées par atomisation gagnent du terrain dans les compléments alimentaires et les aliments fonctionnels. Cependant, leur expansion sur le marché est tempérée par des considérations de coût et des obstacles réglementaires. Ces formats spécialisés illustrent une vague d'innovation, élargissant les horizons des OLH au-delà de la seule nutrition infantile.
Par application :
les compléments alimentaires s'imposent comme catalyseur de croissanceEn 2025, les applications liées aux préparations pour nourrissons occupent une part de marché dominante de 89,24 %, soulignant le rôle central des OLH en tant qu'ingrédients fonctionnels dans la nutrition dès le début de la vie. Cette prééminence est encore renforcée par les cadres réglementaires qui accordent la priorité à la sécurité des nourrissons dans les approbations de nouveaux aliments. La concentration sur les préparations pour nourrissons illustre l'engagement de l'industrie à reproduire les bienfaits du lait maternel, une tendance manifeste alors que des grandes marques telles que Nestlé, Abbott et Danone intègrent les OLH dans leurs gammes de produits haut de gamme. Si les applications dans l'alimentation et les boissons connaissent une croissance régulière, les fabricants s'aventurant dans les aliments fonctionnels enrichis en OLH, le secteur pharmaceutique dévoile de nouvelles pistes, visant des formulations thérapeutiques pour des problèmes de santé ciblés.
Les compléments alimentaires s'imposent toutefois en tête, affichant un TCAC robuste de 16,41 % jusqu'en 2031. Cette progression est alimentée par une recherche florissante mettant en lumière les avantages des OLH pour la santé intestinale des adultes et le renforcement de la fonction immunitaire. Cette diversification signale un pivot stratégique des fabricants, qui étendent leur portée de la seule nutrition infantile à un spectre plus large de santé et de bien-être. Il convient de noter que le portefeuille GlyCare de DSM-Firmenich est en première ligne, axé sur la santé intestinale des adultes à travers diverses tranches d'âge. Cette stratégie d'application élargie amplifie non seulement l'utilité des investissements dans la production d'OLH sur des segments de marché variés, mais atténue également la dépendance cyclique aux ventes de préparations pour nourrissons.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des oligosaccharides du lait humain en Asie-Pacifique
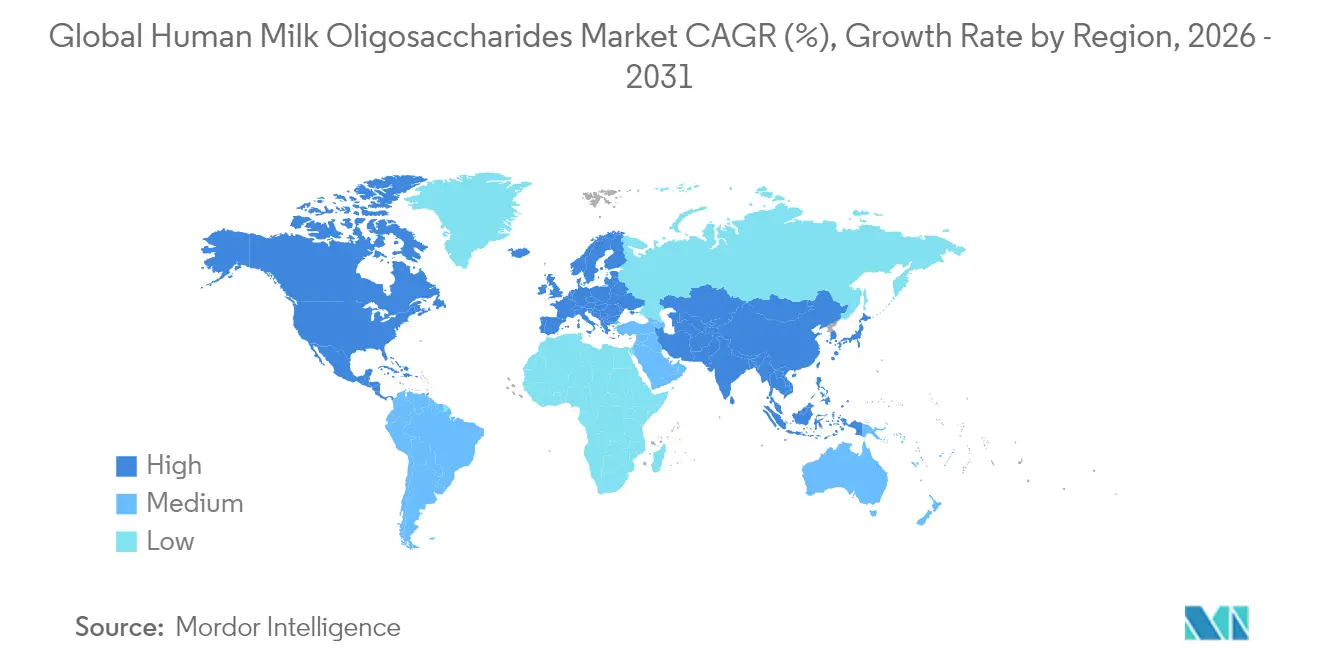
L'Asie-Pacifique domine avec une part de marché de 45,22 % en 2025, tout en affichant simultanément la croissance régionale la plus rapide avec un CAGR de 15,98 % jusqu'en 2031, portée par les approbations réglementaires en Chine, l'adoption de préparations infantiles haut de gamme et les initiatives d'expansion des capacités de fabrication. Le leadership régional reflète des avantages démographiques, notamment de larges cohortes de naissances, la hausse des revenus disponibles et l'importance culturelle accordée à la qualité de la nutrition infantile, qui stimule l'adoption de produits premium. L'approbation par la Chine de 4 types d'HMO en 2024 a catalysé l'expansion du marché, tandis que l'introduction de formules à 6 HMO par Vinamilk au Vietnam témoigne du leadership régional en matière d'innovation. Par ailleurs, les stratégies régionales évoluent au-delà de la conformité réglementaire et des implantations industrielles pour inclure une éducation ciblée des consommateurs et un engagement auprès des professionnels de santé, éléments cruciaux pour accélérer l'adoption des HMO.
Marché des oligosaccharides du lait humain en Amérique du Nord et en Europe
L'Amérique du Nord maintient une présence significative sur le marché, portée par des cadres réglementaires établis, les approbations GRAS (Généralement Reconnu comme Sûr) de la Food and Drug Administration (FDA) permettant des lancements de produits rapides et l'acceptation par les consommateurs des ingrédients fonctionnels dans la nutrition infantile. La région bénéficie d'une infrastructure de recherche avancée et de capacités de validation clinique qui soutiennent le développement et la commercialisation des HMO. L'Europe représente un marché mature avec des exigences réglementaires sophistiquées via les approbations de nouveaux aliments de l'Autorité européenne de sécurité des aliments (EFSA), tout en affichant une croissance régulière portée par les tendances de la nutrition infantile haut de gamme et les préférences des consommateurs pour les produits à étiquette propre.
Marché des oligosaccharides du lait humain au Moyen-Orient, en Afrique et en Amérique du Sud
Les régions émergentes, notamment l'Amérique du Sud, le Moyen-Orient et l'Afrique, présentent des opportunités de croissance à long terme à mesure que les cadres réglementaires se développent et que les conditions économiques favorisent l'adoption de la nutrition infantile haut de gamme, bien que la pénétration actuelle du marché reste limitée par les délais d'approbation et les contraintes d'infrastructure de distribution. Cette combinaison d'éducation du marché, de partenariats stratégiques et de diversification des portefeuilles à travers les régions devrait consolider davantage les HMO en tant que pierre angulaire des marchés de la nutrition pédiatrique et fonctionnelle au sens large à l'échelle mondiale.

Paysage réglementaire
La surveillance réglementaire des HMO repose sur les normes relatives aux nouveaux aliments et aux préparations pour nourrissons, les autorisations étant souvent liées à une structure moléculaire spécifique, à un micro-organisme ou une souche de production, et à un demandeur donné. Ce cadre façonne l'accès au marché et peut créer des protections concurrentielles temporaires. En Europe, les autorisations d'HMO se déroulent dans le cadre du règlement Novel Food et des mises à jour de la liste de l'Union, appuyées par les avis de sécurité de l'EFSA, notamment l'avis du groupe NDA de juillet 2025 sur le Lacto-N-tétraose (LNT) produit avec une souche dérivée d'E. coli K-12, ainsi que les actions de la Commission européenne, dont l'autorisation d'avril 2024 pour le sel de sodium de 3-sialyllactose (3-SL) produit par Kyowa Hakko Bio Co., Ltd. La Grande-Bretagne maintient un registre distinct des nouveaux aliments post-Brexit, où le 3-fucosyllactose (Glycom A/S) est répertorié avec des dispositions de protection des données s'étendant jusqu'en juin 2029.
En Asie-Pacifique, la voie réglementaire continue d'élargir l'ensemble des types d'HMO autorisés dans la nutrition infantile, mais reste fragmentée entre les autorités et normes nationales. Food Standards Australia New Zealand (FSANZ) a publié l'approbation du 3-fucosyllactose comme substance nutritive dans les préparations pour nourrissons, effective au 20 janvier 2026, avec une période définie d'exclusivité de marché liée à l'ensemble de données du demandeur (GLYCARE). Dans toutes les juridictions, les régulateurs adaptent également leurs approches d'évaluation à mesure que les produits multi-HMO se multiplient, comme l'illustrent les travaux d'assistance technique de l'EFSA en 2024 sur l'évaluation simplifiée de l'apport pour les oligosaccharides du lait humain identiques (HiMO) lorsque de nouvelles utilisations ou extensions d'utilisation sont proposées.
Analyse de la chaîne de valeur
La chaîne de valeur des HMO commence par des matières premières telles que le lactose et le glucose d'origine végétale, puis se poursuit par la fermentation de précision à l'aide de souches microbiennes modifiées. Après la fermentation, les producteurs effectuent une purification aval complexe pour confirmer la structure cible, atteindre une haute pureté et maintenir des spécifications adaptées aux usages finaux sensibles comme les préparations pour nourrissons. La fabrication est intensive en capital, et les systèmes qualité constituent un facteur de différenciation clé, car le contrôle des paramètres de fermentation et l'exécution de séparations et de stabilisations en plusieurs étapes déterminent le rendement, la cohérence entre les lots et la préparation à la conformité. Alors que les fournisseurs élargissent leurs portefeuilles au-delà des molécules uniques, le développement et la qualification de systèmes multi-HMO augmentent également la charge de développement et de contrôle qualité par rapport à une production à ingrédient unique.
Les autorisations réglementaires font office de verrou dans la chaîne, avec des dossiers spécifiques à la structure et à la géographie qui influencent où une molécule peut être vendue et dans quelles applications. La commercialisation s'opère généralement à partir de fournisseurs d'ingrédients qui apportent un soutien applicatif, une documentation et des formats personnalisés, couramment sous forme de poudre pour la compatibilité avec les usines de préparations, vers les fabricants de préparations pour nourrissons et de nutrition desservant les canaux de la distribution et de la santé. Les partenariats reliant l'échelle de fermentation à la commercialisation mondiale restent marquants, notamment la collaboration entre BENEO et WACKER pour la production européenne et le déploiement sur le marché du 2-fucosyllactose (2-FL), ainsi que l'extension par dsm-firmenich de l'accès régional via des autorisations en Chine, en Malaisie et en Thaïlande, améliorant la base d'approvisionnement pour les programmes d'innovation des marques locales.
Paysage concurrentiel
Le marché des OLH présente une consolidation modérée, caractérisée par un oligopole à dominante biotechnologique où l'expertise en fabrication et les capacités de navigation réglementaire déterminent le positionnement concurrentiel plutôt que les avantages d'échelle traditionnels. Les principaux acteurs du marché comprennent Abbott Laboratories, DSM-Firmenich (incl. Glycom A/S), Royal FrieslandCampina N.V., BENEO. Les barrières d'entrée élevées découlent des exigences de fabrication biotechnologique, des coûts d'approbation réglementaire et de la protection de la propriété intellectuelle, qui limitent les nouveaux entrants tout en permettant aux entreprises établies de maintenir des prix élevés.
La formation de partenariats stratégiques entre les fournisseurs d'OLH et les fabricants de préparations pour nourrissons crée des opportunités d'intégration verticale. Les entreprises se différencient principalement sur le plan technologique, en investissant dans des plateformes de fermentation avancées capables de produire des structures oligosaccharidiques complexes correspondant aux variations temporelles de composition du lait maternel. Des opportunités de marché existent dans la production d'OLH d'origine végétale et les formulations multi-composants.
Les collaborations de recherche, telles que le consortium UC San Diego-Novonesis, génèrent une propriété intellectuelle susceptible d'influencer la dynamique concurrentielle. Bien que les entreprises de fermentation de précision et les jeunes pousses spécialisées dans les applications thérapeutiques représentent des perturbateurs potentiels du marché, les exigences réglementaires et les défis de montée en échelle de la production continuent de favoriser les entreprises biotechnologiques établies disposant de capacités éprouvées sur le marché.
Leaders mondiaux de l'industrie des oligosaccharides du lait humain
Nestle SA
Abbott Laboratories
DSM-Firmenich (incl. Glycom A/S)
BENEO
Royal FrieslandCampina N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché mondial des oligosaccharides du lait humain
- BASF SE
- Abbott Laboratories
- Nestle SA
- Novonesis (Novozymes A/S)
- DSM-Firmenich (incl. Glycom A/S)
- International Flavors and Fragrances Inc. (IFF) (DuPont)
- Elicityl SA
- Medolac Laboratories
- Royal FrieslandCampina N.V.
- ZuChem Inc.
- Inbiose NV
- Glycosyn LLC
- Kyowa Hakko Bio Co. (Kirin Holdings)
- Chr. Hansen A/S
- Conagen, Inc.
- Arla Foods amba
- Dextra Laboratories Ltd
- Jennewein Biotechnologie GmbH
- BENEO
- GeneChem Inc.
Lire l’analyse des entreprises de oligosaccharides du lait humain à l'échelle mondiale

Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans le passage d'une fortification à HMO unique vers des mélanges multi-oligosaccharidiques qui reflètent plus fidèlement la diversité du lait maternel. Cela accroît la demande pour des portefeuilles approuvés plus larges (2-FL/DFL, LNT, 3-SL, 6-SL) et pour des fournisseurs capables de gérer le coût et la complexité de la purification et de la stabilisation en aval. La dynamique d'approbation en Asie-Pacifique crée également un espace concret pour le développement de nouveaux produits dans la nutrition infantile premium et spécialisée. En mars 2026, dsm-firmenich a cité les autorisations pour le 3-SL en Chine et pour plusieurs ingrédients HMO en Malaisie et en Thaïlande, élargissant l'ensemble d'options conformes pour les producteurs régionaux de préparations au-delà des ingrédients fucosylés les plus courants.
La montée en échelle de la fabrication et la régionalisation créent également de la place pour de nouveaux accords d'approvisionnement, la localisation des sources et des structures de prix susceptibles de favoriser une adoption plus large des formulations. En avril 2026, Huangshan Tongxi Biotechnology a mis en service une deuxième ligne de production d'HMO en Chine, d'une capacité de conception annuelle de 3 000 tonnes métriques, pour un total de 3 500 tonnes métriques sur le site. Un accord d'implantation distinct signé en mars 2026 à Hefei a présenté un projet de base d'industrialisation des HMO par biologie synthétique (environ 510 millions de yuans) d'une capacité annuelle de 3 000 tonnes métriques. Parallèlement aux projets de capacité, la diversification au-delà des préparations pour nourrissons continue d'élargir la demande adressable, notamment les applications nutritionnelles pour les enfants plus âgés et le positionnement santé intestinale pour adultes dans les compléments alimentaires, tandis que l'expansion sélective vers des usages non alimentaires dépend de la capacité des fournisseurs d'ingrédients à obtenir des autorisations réglementaires et des voies commerciales.
Recent Industry Developments in Marché mondial des oligosaccharides du lait humain
- Mai 2026 : dsm-firmenich a lancé GLYCARE SK, positionnant les HMO comme actifs issus de la biotechnologie pour les applications de soins de la peau. Le produit étend la commercialisation des HMO au-delà de la nutrition infantile et crée un débouché de demande supplémentaire pour les fournisseurs disposant de capacités de fermentation et de purification.
- Juin 2025 : BENEO et WACKER ont établi un partenariat stratégique mondial pour produire et commercialiser le HMO 2'-Fucosyllactose (2'-FL), WACKER assurant la fermentation de précision en Europe et BENEO pilotant la commercialisation. L'approvisionnement initial des fabricants européens de préparations pour nourrissons soutient la disponibilité du 2'-FL et renforce les partenariats producteur-distributeur à mesure qu'ils font monter en échelle les HMO.
- Avril 2024 : DSM-Firmenich et Lallemand Health Solutions se sont associés pour développer des solutions synbiotiques pour la nutrition infantile combinant les HMO de DSM-Firmenich (2'-FL et 3'-SL) avec des souches probiotiques de Lallemand. Cette collaboration favorise la différenciation des produits dans les préparations pour nourrissons premium en associant la fonctionnalité prébiotique des HMO à des souches microbiotiques ciblées.


Marché mondial des oligosaccharides du lait humain Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre la valeur des oligosaccharides du lait humain (HMO) vendus comme ingrédients dans les principaux usages finaux. Nous comptons les revenus générés par les produits HMO commercialisés sous forme de poudre, liquide ou autres formes vendables similaires.
Exclusions du périmètre : nous excluons les prébiotiques standards qui ne sont pas des HMO, ainsi que les volumes destinés uniquement à la R&D interne qui ne sont pas vendus sur les marchés finaux.
Aperçu de la segmentation
- Par type de produit
- OLH neutres fucosylés
- 2′-Fucosyllactose (2′-FL)
- 3-Fucosyllactose (3′-FL)
- Difucosyllactose (DFL)
- OLH à cœur neutre
- Lacto-N-tétraose (LNT)
- Lacto-N-néotétraose (LNnT)
- OLH sialylés
- 3′-Sialyllactose (3′-SL)
- 6′-Sialyllactose (6′-SL)
- OLH neutres fucosylés
- Par forme
- Poudre
- Liquide
- Autres
- Par application
- Alimentation et boissons
- Compléments alimentaires
- Préparations pour nourrissons
- Produits pharmaceutiques
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- France
- Royaume-Uni
- Espagne
- Pays-Bas
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Reste du Moyen-Orient et Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour déterminer ce qui constitue techniquement un ingrédient HMO, comment il est étiqueté selon les régions, et où il apparaît dans les produits finis tels que les préparations pour nourrissons, les compléments alimentaires et les aliments fonctionnels. Nous nous sommes appuyés sur des sources publiques et officielles, notamment les pages d'information sur les ingrédients et la sécurité de la FDA, les ressources de la Commission européenne et de l'EFSA sur les nouveaux aliments, ainsi que les normes du Codex Alimentarius qui influencent la composition des préparations.
Nous avons également examiné des statistiques et des références scientifiques afin de recouper les signaux de demande. Les codes commerciaux d'UN Comtrade ont été utilisés à titre indicatif pour les flux d'ingrédients connexes, tandis que les séries de population et de revenu de l'OCDE et de la Banque mondiale ont servi à cadrer la demande en nutrition infantile. Des revues de nutrition à comité de lecture ont été examinées pour connaître les taux d'inclusion typiques et les allégations autorisées. Les dépôts d'entreprises, les présentations aux investisseurs, les communiqués de presse et les sites des associations professionnelles ont été examinés pour comprendre les ajouts de capacité, les calendriers de commercialisation et les autorisations réglementaires, et ces éléments ont été recoupés à l'aide d'un abonnement payant pour les données financières des entreprises et d'une base de données de brevets pour l'activité technologique. Les sources documentaires citées ici sont illustratives, et d'autres références publiques ont également été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Pour combler les lacunes que les sources documentaires ne couvrent pas bien, nous nous sommes entretenus avec des acteurs du secteur issus de la fabrication d'ingrédients, des équipes de formulation, des distributeurs et des fonctions marque et achats en aval. Ces entretiens ont permis de valider l'adoption par application, les fourchettes de dosage typiques, l'orientation des prix par type d'HMO, ainsi que le calendrier des lancements motivés par la réglementation dans les régions APAC, EMEA et Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 29 % | Cadres dirigeants (CXO) : 19 % | APAC : 42 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 34 % |
| Petits acteurs : 20 % | Managers : 41 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui traduit le bassin de demande adressable en valeur des ingrédients HMO par application. Nous utilisons les taux d'adoption dans les préparations pour nourrissons et les usages adjacents, puis convertissons les niveaux d'inclusion en volumes d'ingrédients valorisés en revenus. Les totaux sont corroborés par des approximations ascendantes sélectives, notamment des agrégations de revenus provenant d'un échantillon de fournisseurs, des vérifications de canal sur les fourchettes de prix typiques, et une approche volume multiplié par prix de vente moyen pour les principaux types d'HMO. Lorsque des écarts apparaissent, ces points ascendants servent à ajuster les totaux.
Les principales données d'entrée comprennent la cohorte des naissances infantiles et la pénétration des préparations premium par région, le calendrier des autorisations réglementaires permettant de nouveaux lancements, et les taux d'inclusion moyens par application, qui influencent fortement la demande. Nous utilisons également l'évolution du prix de vente moyen par forme et par classe d'HMO, ainsi que les signaux d'expansion de capacité susceptibles d'assouplir les contraintes d'approvisionnement. Pour les prévisions, une analyse de scénarios a été utilisée avec un scénario de base ancré sur le consensus des entretiens concernant la vitesse d'adoption, la normalisation des prix et les évolutions du mix produit vers des portefeuilles HMO plus complexes. Lorsque des points ascendants manquent pour les pays plus petits, des ratios provenant de marchés comparables ont été appliqués, puis testés en conditions de stress à l'aide de l'activité commerciale et d'étiquetage ainsi que des retours d'experts.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés de plusieurs façons afin qu'aucune hypothèse unique ne détermine la taille totale du marché. Nous comparons les résultats à des signaux indépendants tels que les ajouts de capacité annoncés, les lancements d'applications observés et l'orientation des prix communiquée par plusieurs personnes interrogées, puis nous examinons les écarts jusqu'à ce que les chiffres et le récit s'accordent.
Avant validation finale, un analyste supplémentaire examine la logique du modèle, la cohérence des unités et les évolutions d'une année sur l'autre afin de signaler les anomalies qui ne correspondent pas aux tendances connues de la demande et de la réglementation. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque surviennent des événements significatifs tels que des autorisations majeures, des changements marqués de capacité ou des réajustements de prix visibles. Avant livraison, une nouvelle revue est effectuée afin que les clients reçoivent la vision la plus récente.
Estimation du marché des oligosaccharides du lait humain par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les HMO peuvent varier considérablement, car chaque éditeur utilise une couverture d'applications différente, traite l'année de référence différemment, et suppose une vitesse différente d'évolution des prix à mesure que l'offre s'étend. La variation provient également de la mesure dans laquelle les estimations sont étroitement liées aux autorisations réglementaires publiques et au calendrier réel de lancement des produits, ce qui peut décaler la reconnaissance des revenus d'un an ou deux.
Certaines estimations externes incluent des ingrédients prébiotiques plus larges ou ajoutent la santé animale et d'autres usages adjacents dans le même chiffre. Chez Mordor Intelligence, nous ne comptons que les ingrédients HMO commercialisés vendus dans les quatre applications définies, et nous alignons les totaux régionaux sur le calendrier des autorisations, la tarification par forme et les taux d'adoption validés par des entretiens.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 338,93 millions d'USD (2026) | |
| Éditeur sectoriel A | 275,34 millions d'USD (2025) | Utilise une année de référence plus ancienne et une fenêtre de croissance différente, et le mix d'applications ainsi que la trajectoire de prix ne sont pas clairement liés au calendrier des autorisations et aux taux d'inclusion, ce qui peut sous-estimer les revenus à court terme. |
| Cabinet de recherche B | 580,00 millions d'USD (2024) | Semble utiliser un périmètre plus large susceptible d'englober des sources, des formes ou des catégories d'oligosaccharides adjacentes supplémentaires, et les hypothèses concernant l'adoption et le prix de vente moyen ne sont pas réconciliées de manière transparente avec les jalons de commercialisation observés. |
L'écart entre les trois chiffres tient principalement aux choix de périmètre, à l'alignement de l'année de référence, et à la manière dont les hypothèses de prix et d'adoption sont directement liées aux signaux réels de lancement et d'autorisation. En maintenant des données traçables jusqu'à des bassins de demande clairs et des vérifications pratiques, l'estimation reste équilibrée et plus facile à reproduire à mesure que de nouvelles données apparaissent.


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance rapide du marché des oligosaccharides du lait humain ?
La forte demande de formules imitant le lait maternel, la réduction des coûts grâce à la fermentation de précision et l'expansion des segments de nutrition haut de gamme propulsent le marché à un TCAC de 14,82 % vers 2031.
Quelle région est en tête du marché des oligosaccharides du lait humain ?
L'Asie-Pacifique représente 45,22 % des revenus de 2025 et affiche le TCAC le plus rapide à 15,98 %, porté par les approbations réglementaires chinoises et l'essor des formules haut de gamme.
Quel type de produit connaît la croissance la plus rapide dans l'industrie des oligosaccharides du lait humain ?
Les OLH sialylés progressent à un TCAC de 16,05 %, à mesure que les preuves de leurs bénéfices cognitifs s'accumulent, dépassant le segment dominant des OLH fucosylés.
Au-delà des préparations pour nourrissons, où les OLH sont-ils utilisés ?
Les compléments alimentaires affichent un TCAC de 16,41 %, et des essais à un stade précoce explorent les aliments fonctionnels et les applications thérapeutiques pour la santé intestinale et immunitaire.
Dernière mise à jour de la page le:



