
Taille et part du marché des matériaux de cœur en nid d'abeilles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.73 Milliards de dollars |
| Taille du Marché (2031) | 7.30 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
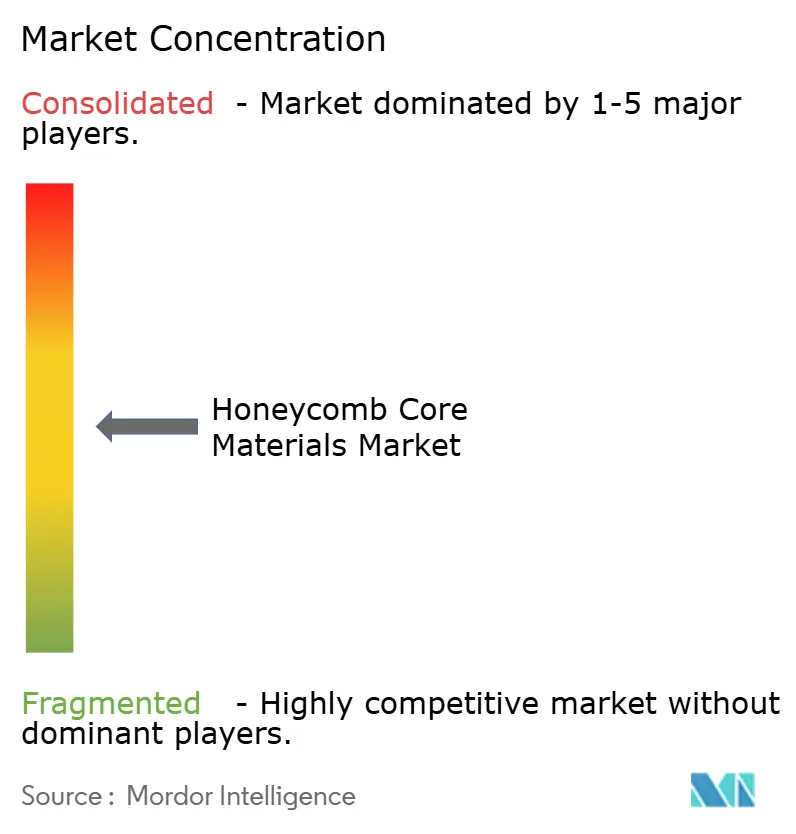
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux de cœur en nid d'abeilles par Mordor Intelligence
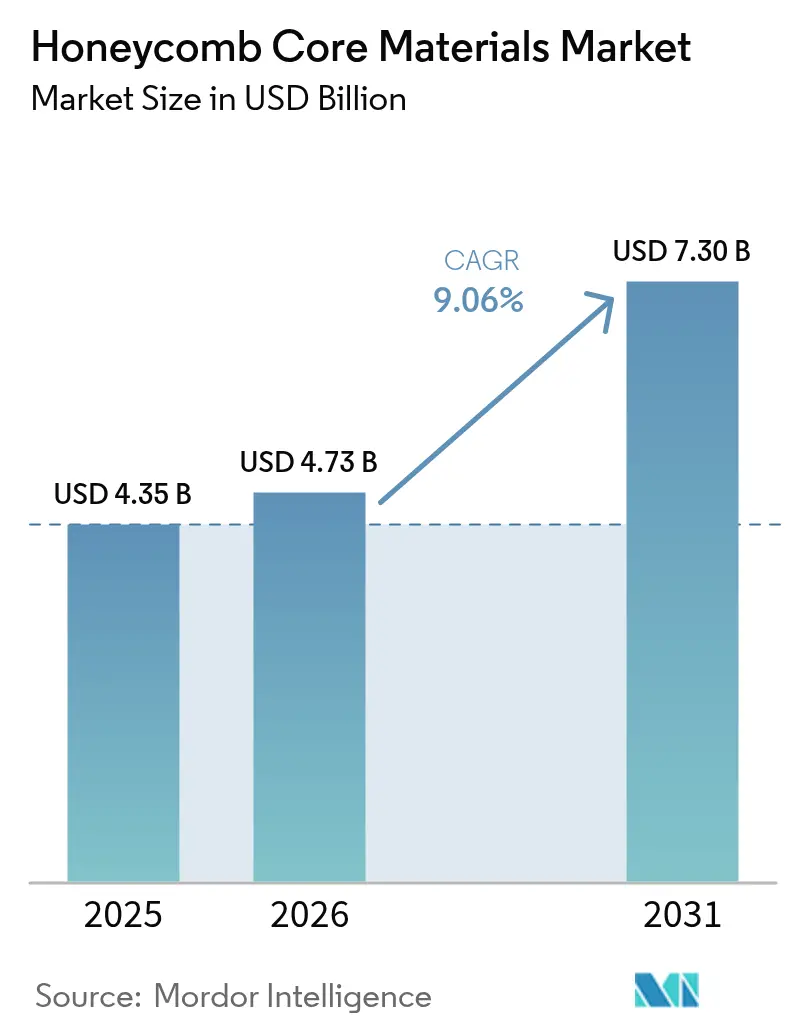
La taille du marché des matériaux de cœur en nid d'abeilles devrait passer de 4,35 milliards USD en 2025 à 4,73 milliards USD en 2026 et devrait atteindre 7,30 milliards USD d'ici 2031, à un TCAC de 9,06 % sur la période 2026-2031. La hausse de la production d'avions monocouloirs, l'expansion des flottes de trains à grande vitesse et la migration des boîtiers de batteries de véhicules électriques vers des cœurs thermoplastiques constituent les principaux moteurs de croissance du marché des matériaux de cœur en nid d'abeilles. L'utilisation accrue de panneaux sandwich composites dans les prototypes hypersoniques stimule davantage la demande, tandis que les exigences de réduction de masse dans les secteurs ferroviaire et automobile exercent une traction constante. La base d'approvisionnement continue de se consolider autour de fournisseurs aérospatiaux qualifiés, mais de nouveaux entrants utilisant des polyoléfines recyclées et la fabrication additive élargissent les choix de matériaux. Les fournisseurs capables de garantir la résistance à l'humidité, des formulations prêtes au recyclage et des délais de livraison courts sont les mieux positionnés pour saisir les opportunités supplémentaires du marché des matériaux de cœur en nid d'abeilles.
Principaux enseignements du rapport
- Par type de produit, les cœurs en aluminium ont dominé avec 38,28 % de la part du marché des matériaux de cœur en nid d'abeilles en 2025, tandis que les cœurs thermoplastiques devraient progresser à un TCAC de 10,98 % jusqu'en 2031.
- Par utilisateur final, l'aérospatiale a dominé avec une part de 62,89 % en 2025 ; le segment des autres secteurs d'utilisation finale est le plus rapide, progressant à un TCAC de 11,27 % jusqu'en 2031.
- Par technologie de fabrication, les procédés d'expansion ont capté 55,32 % des revenus en 2025, tandis que l'impression 3D devrait progresser à un TCAC de 11,69 % sur la période 2026-2031.
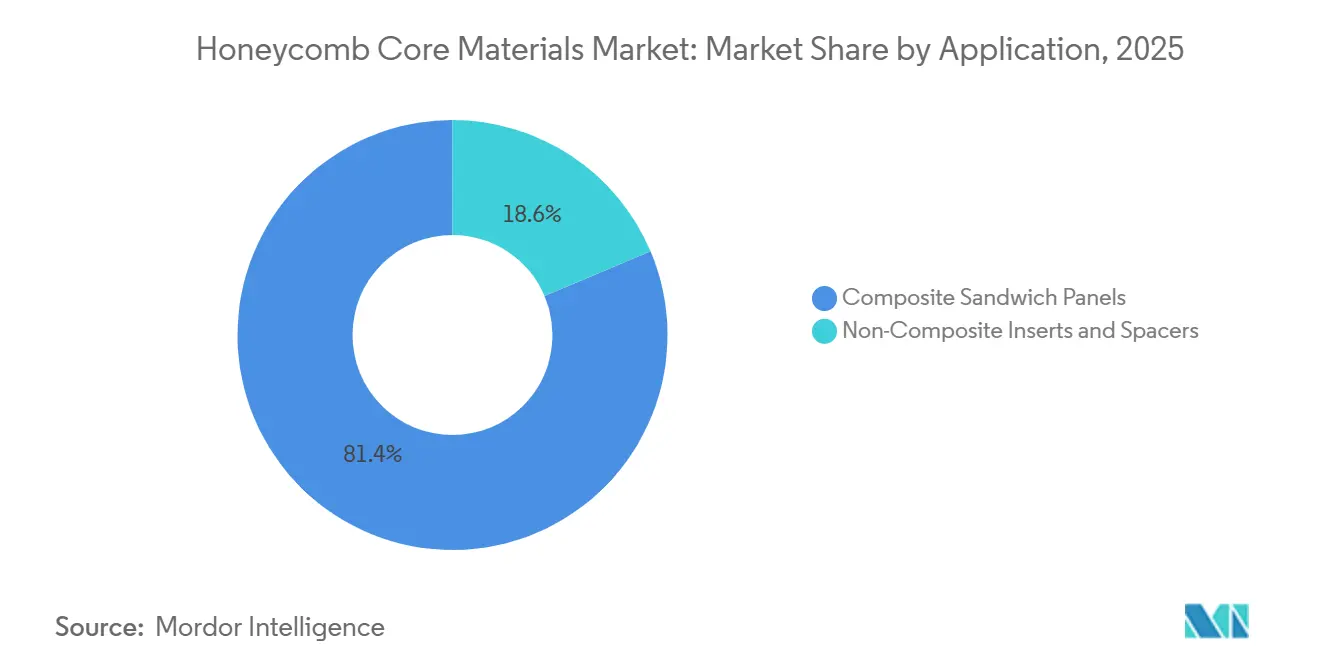
- Par application, les panneaux sandwich composites représentaient 81,37 % de la taille du marché des matériaux de cœur en nid d'abeilles en 2025 et devraient croître à un TCAC de 11,85 % jusqu'en 2031.
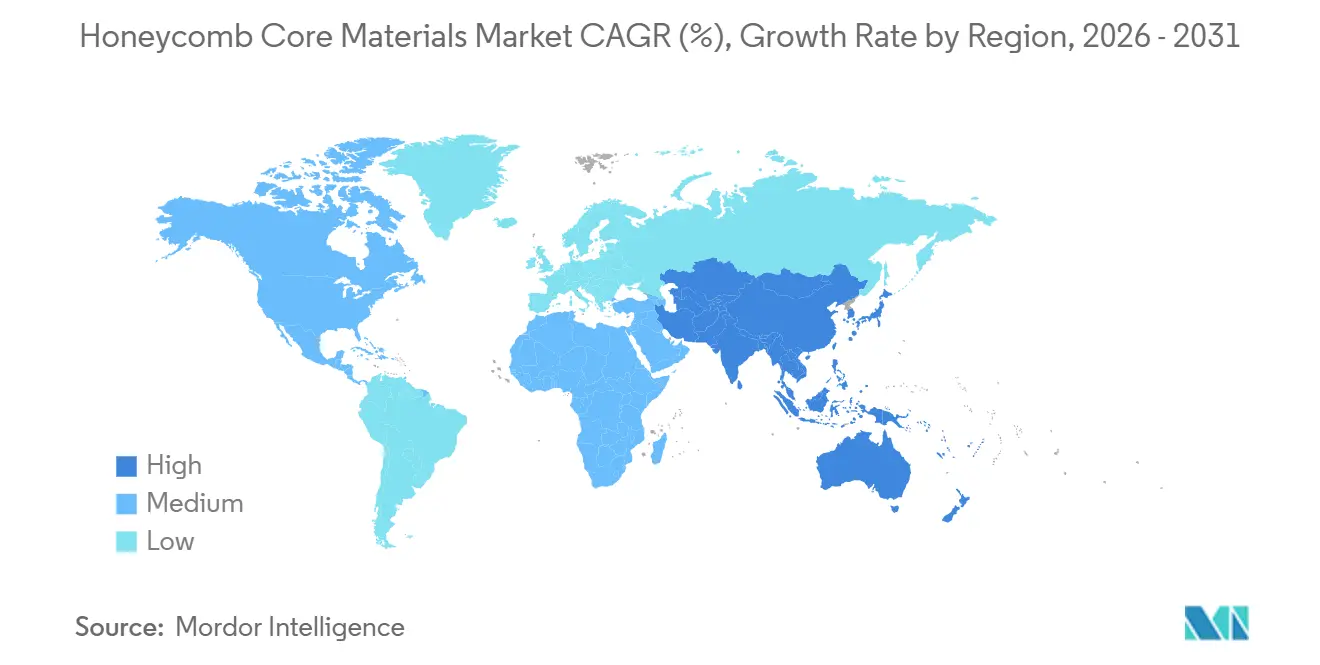
- Par géographie, l'Amérique du Nord a représenté 35,21 % des revenus en 2025, tandis que l'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 11,10 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'allègement dans les avions monocouloirs de nouvelle génération | +2.3% | Mondial, concentré en Amérique du Nord et en Europe (lignes d'assemblage final d'Airbus et Boeing) | Moyen terme (2 à 4 ans) |
| Transition vers les panneaux sandwich composites dans les cellules d'avion | +2.1% | Mondial, avec extension vers l'Asie-Pacifique à mesure que COMAC/KAI développent l'adoption des composites | Moyen terme (2 à 4 ans) |
| Exigences de réduction de masse dans les voitures de trains à grande vitesse interurbains | +1.8% | Asie-Pacifique en tête (Chine, Japon, Corée du Sud), Europe en secondaire | Court terme (≤ 2 ans) |
| Adoption de cœurs en polypropylène dans les boîtiers de batteries de véhicules électriques | +1.5% | Mondial, gains précoces en Chine, en Allemagne et aux États-Unis | Moyen terme (2 à 4 ans) |
| Impulsion de la défense pour les nids d'abeilles en superalliage haute température dans les applications hypersoniques | +1.2% | Amérique du Nord et Asie-Pacifique sélective (programmes classifiés américains et chinois) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'allègement dans les avions monocouloirs de nouvelle génération
En 2025, la production de l'A320neo a atteint des cadences mensuelles record, stimulant la demande de cœurs en aluminium et en Nomex utilisés dans les planchers et les cloisons intérieures. L'adoption par Boeing de cloisons à conception générative a réduit le poids des panneaux, augmentant la valeur de chaque cœur installé sans ajouter de masse. Les fournisseurs japonais dominent le secteur, fournissant la fibre de carbone mondiale et consolidant leur rôle dans la chaîne d'approvisionnement en matières premières pour les cellules à forte teneur en composites. La décision de Hexcel Corporation de doubler sa capacité au Maroc, la positionnant plus près des lignes d'assemblage final d'Airbus, souligne l'importance accordée par le secteur à la localisation pour atténuer les risques logistiques. Ces développements suggèrent collectivement une demande stable de matériaux de cœur en nid d'abeilles dans le segment monocouloir au cours des prochaines années.
Transition vers les panneaux sandwich composites dans les cellules d'avion
Les équipementiers font évoluer la construction sandwich des carénages secondaires vers les nervures et cadres porteurs, rehaussant les exigences en matière de résistance à la compression des cœurs. Le cœur à température intermédiaire HRH-302 de Hexcel Corporation, désormais qualifié pour le programme MQ-25, ouvre des applications de nacelle et de zones chaudes que l'aluminium ne peut pas satisfaire. La nouvelle presse à 400 °C de Toray permet la co-cuisson simultanée d'organofeuillets PEEK et de nids d'abeilles, réduisant à la fois les rebuts et la main-d'œuvre. Pour contrer les gradients thermiques intensifiés résultant de cycles de cuisson plus rapides, les fournisseurs proposent désormais des cœurs à densité graduée qui évitent l'écrasement lors des montées en température en autoclave. Sur le marché des matériaux de cœur en nid d'abeilles, les primes de prix sur les grades à température intermédiaire compensent les coûts accrus de résine et d'énergie, préservant ainsi les marges bénéficiaires.
Exigences de réduction de masse dans les voitures de trains à grande vitesse interurbains
Les opérateurs chinois ont réduit la masse des planchers de voitures en remplaçant l'acier par des panneaux à cœur en nid d'abeilles, respectant avec succès des réglementations strictes en matière de kWh par siège-kilomètre. Les économies d'énergie de traction découlent des gains de masse, garantissant un retour sur investissement rapide. En Europe, les constructeurs sont orientés par les normes de protection incendie EN 45545 vers les cœurs phénoliques et aramides en raison de leur moindre toxicité des fumées. Pendant ce temps, les trains N700S japonais expérimentent des panneaux sandwich thermoplastiques pour compenser le poids des batteries dans leurs modèles hybrides. Bien que les panneaux en nid d'abeilles utilisés dans les applications ferroviaires puissent résister à des impacts latéraux plus importants que leurs homologues aérospatiaux, les parois de cellules plus épaisses, bien que plus coûteuses, dépassent toujours les références d'efficacité énergétique.
Adoption de cœurs en polypropylène dans les boîtiers de batteries de véhicules électriques
Les cœurs en polypropylène absorbent une humidité minimale par rapport au balsa ou au contreplaqué, prolongeant considérablement la durabilité des blocs de batteries. De plus, le polypropylène améliore l'amortissement des vibrations, protégeant les interconnexions électriques sur les routes cahoteuses. EconCore a augmenté sa production ThermHex pour soutenir les lignes automobiles produisant des volumes annuels élevés. Avec les packs structurels qui gagnent du terrain, l'utilisation de cœurs par véhicule devrait augmenter d'ici la fin de la décennie. À mesure que ces conceptions se généralisent, le marché des matériaux de cœur en nid d'abeilles est prêt à bénéficier d'une impulsion automobile soutenue.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration d'humidité et perte de résistance hors plan | -1.4% | Mondial, aigu dans les applications marines et extérieures | Court terme (≤ 2 ans) |
| Volatilité persistante des prix dans la chaîne d'approvisionnement en papier aramide | -1.1% | Mondial, impact concentré en Amérique du Nord et en Europe (centres de production de Nomex) | Moyen terme (2 à 4 ans) |
| Capacité limitée d'impression 3D grand format pour les cœurs complexes | -0.8% | Mondial, goulot d'étranglement dans les centres de recherche et développement en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration d'humidité et perte de résistance hors plan
L'exposition à une humidité élevée peut réduire considérablement l'absorption d'énergie des cœurs et provoquer une corrosion au niveau des lignes de collage. Bien que les films barrières et les revêtements à cellules fermées atténuent ces risques, ils augmentent également les coûts et ralentissent le débit. Les panneaux marins, malgré les conditions les plus sévères, sont toujours soumis aux règles de l'OMI imposant l'utilisation de nids d'abeilles, entraînant des dépenses de protection supplémentaires. Les tests hygriques peuvent prolonger la certification, immobilisant le capital tant pour les équipementiers que pour les fournisseurs. Le marché des matériaux de cœur en nid d'abeilles est confronté au défi d'équilibrer durabilité et rapidité de mise sur le marché.
Volatilité persistante des prix dans la chaîne d'approvisionnement en papier aramide
Avec seulement deux producteurs mondiaux desservant les grades aérospatiaux, le papier Nomex affiche une fourchette de prix variable[1]Bureau de la responsabilité gouvernementale des États-Unis, "Matériaux critiques : des mesures sont nécessaires pour mettre en œuvre les exigences réduisant les risques liés à la chaîne d'approvisionnement," gao.gov . Étant donné que les ajouts de capacité nécessitent une période de qualification de 3 à 5 ans, toute interruption entraîne une flambée des prix au comptant. Les fabricants intégrés bénéficient de contrats à long terme, renforçant leur avantage en termes de coûts par rapport aux acteurs indépendants. Cette volatilité influence également les décisions, incitant les entreprises de premier rang à internaliser la production de nids d'abeilles lors des pics de prix. Par ailleurs, la dépendance à l'égard de l'approvisionnement en outillage au tungstène en amont présente un risque supplémentaire, largement non pris en compte dans la plupart des modèles de coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les thermoplastiques défient la prédominance de l'aluminiumLes cœurs en aluminium détenaient une part de marché de 38,28 % sur le marché des matériaux de cœur en nid d'abeilles en 2025, établissant fermement leur domination dans les intérieurs aérospatiaux et les surfaces de contrôle. Pendant ce temps, les cœurs en polypropylène thermoplastique devraient afficher un TCAC de 10,98 %, grâce à leurs avantages en matière d'absorption d'humidité et de recyclabilité. Les cœurs en superalliage occupent une niche spécialisée pour les applications hypersoniques, tandis que les cœurs en papier répondent à la demande d'emballages économiques.
La propriété unique du polypropylène lui permet de fusionner in situ avec des feuilles de parement en PEKK, éliminant les lignes adhésives susceptibles de piéger l'humidité. La ligne ThermHex d'EconCore a atteint des économies d'échelle qui rivalisent avec les méthodes d'expansion traditionnelles, notamment pour les volumes automobiles. Dans le Colorado, l'expansion des rubans thermoplastiques de Toray ouvre la voie à des panneaux ferroviaires co-consolidés, conçus pour la recyclabilité en fin de vie. Les équipementiers mettant de plus en plus l'accent sur la circularité, la pénétration des thermoplastiques est en hausse, signalant une réduction progressive de l'avance de l'aluminium sur le marché des matériaux de cœur en nid d'abeilles.


Par secteur d'utilisation finale :
diversification au-delà de la concentration aérospatialeL'aérospatiale a contribué à hauteur de 62,89 % de la demande de 2025, ancrant la taille du marché des matériaux de cœur en nid d'abeilles, mais d'autres secteurs devraient se développer à un rythme annuel de 11,27 % à mesure que les courbes de coûts s'aplatissent. Les voitures ferroviaires, les cloisons marines et les boîtiers de batteries de véhicules électriques justifient désormais les panneaux sandwich sur la seule base des économies de coût total.
Les secteurs de l'emballage et de la construction s'intéressent aux cœurs en papier et en thermoplastique, à la recherche d'options économiques. En Chine et en Europe, les exigences ferroviaires poussent à la substitution des planchers et des toits, avec des retours sur investissement énergétique en seulement deux ans. Les constructeurs navals, privilégiant la conformité aux normes incendie de l'OMI, optent pour des densités plus élevées et acceptent des primes de marge. Pendant ce temps, les programmes de défense, bien qu'irréguliers, offrent des contrats lucratifs pour les cœurs en superalliage. Collectivement, ces tendances réduisent la dépendance du secteur à l'égard de l'aérospatiale, diversifiant les sources de revenus du marché des matériaux de cœur en nid d'abeilles.
Par technologie de fabrication :
les méthodes additives perturbent la domination de l'expansionEn 2025, les procédés d'expansion représentaient une part de 55,32 % des ventes, s'appuyant sur des décennies de données de la FAA pour délivrer une production substantielle par poste. Bien que l'impression 3D détienne actuellement une part mineure, elle devrait se développer à un taux annuel de 11,69 %, portée par les cœurs en époxy à fibre de carbone par DIW affichant des taux d'absorption d'énergie impressionnants.
Les méthodes additives éliminent les délais d'outillage, qui peuvent s'étirer considérablement et engendrer des coûts élevés pour les pièces complexes. Un nid d'abeilles à densité graduée, utilisé dans une pale de 2,8 m, a permis une réduction de masse notable par rapport aux cœurs uniformes, tout en maintenant la rigidité[2]S.I. Molina et al., "Fabrication additive grand format de systèmes à base d'extrusion de polymères," Progress in Additive Manufacturing, springer.com . Les lignes d'extrusion et de laminage, comme ThermHex, atteignent désormais des niveaux de production substantiels, s'alignant sur l'économie de l'expansion pour la production automobile. À mesure que les équipementiers accélèrent leurs itérations, l'influence des additifs augmentera, mais les procédés d'expansion devraient rester la pierre angulaire du marché des matériaux de cœur en nid d'abeilles jusqu'en 2031.
Par application :
les panneaux sandwich dominent les cas d'utilisation structurelsLes panneaux sandwich composites représentaient 81,37 % de la taille du marché des matériaux de cœur en nid d'abeilles en 2025 et devraient progresser à un TCAC de 11,85 % jusqu'en 2031. Les panneaux combinent une rigidité en flexion élevée avec une faible masse, les rendant indispensables pour les planchers d'aéronefs, les toits de wagons ferroviaires et les cloisons marines.
Les technologies de cœur innovantes atténuent efficacement le bruit des réacteurs sans ajouter de masse, illustrant l'évolution des panneaux vers des systèmes multifonctionnels. Pendant ce temps, la technologie de presse avancée permet la co-cuisson simultanée de cœurs plus épais et de feuilles de parement plus minces, permettant une réduction notable de la main-d'œuvre. Les concepteurs optent de plus en plus pour des cœurs plus épais associés à des feuilles de parement plus légères pour améliorer la rigidité. Cependant, cette stratégie introduit un risque accru d'écrasement lors de la manutention, stimulant en conséquence la demande de grades à densité plus élevée dans les chemins de charge critiques. Bien que les inserts et espaceurs représentent un segment de niche, détenant une part plus faible du marché des matériaux de cœur en nid d'abeilles, leur croissance devrait rester en retrait par rapport aux panneaux. Cela est largement dû à l'évolution des équipementiers vers la reconception des joints pour une construction par co-cuisson.
Analyse géographique
Marché des Matériaux de Cœur en Nid d'Abeille en Amérique du Nord
L'Amérique du Nord a contrôlé 35,21 % des revenus en 2025 grâce à des chaînes d'approvisionnement aérospatiales profondes et à des financements classifiés pour la recherche hypersonique. L'usine marocaine de Hexcel, qui approvisionne Airbus, sera dotée de personnel d'ici fin 2026. Le budget américain de l'exercice 2023 a alloué des montants significatifs à la recherche et au développement hypersoniques, soutenant la demande de cœurs en super-alliage. Le Canada et le Mexique contribuent à une croissance progressive grâce aux assemblages automobiles et industriels.
Marché des Matériaux de Cœur en Nid d'Abeille en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 11,10 %, le rythme régional le plus rapide. Les règles de limitation de masse des trains à grande vitesse en Chine ont entraîné des réductions de masse au niveau des planchers dans les voitures CRH5, stimulant fortement la consommation de cœurs. Le Japon fournit la majorité des fibres de carbone mondiales, consolidant son rôle dans la chaîne d'approvisionnement des composites. La Corée du Sud, l'Inde et les nations de l'ASEAN localisent la fabrication de nids d'abeille pour les programmes de chasseurs et de trains. Les fournisseurs chinois nationaux procèdent à la rétro-ingénierie des cœurs en Inconel, mais la certification accuse un retard de plusieurs années par rapport aux grades importés.
Marché des Matériaux de Cœur en Nid d'Abeille en Europe, en Amérique du Sud et au Moyen-Orient
L'Europe maintient une part substantielle de la production d'Airbus et des normes ferroviaires EN 45545 qui favorisent les cœurs phénoliques et aramides. Cependant, des coûts énergétiques et de conformité plus élevés réduisent la compétitivité. Les constructeurs automobiles allemands testent des cœurs en polypropylène dans les batteries de véhicules électriques pour atteindre 25 % de contenu recyclé d'ici 2028. Les chantiers navals nordiques achètent des cœurs résistants à l'humidité pour les yachts en eaux froides. L'Amérique du Sud et le Moyen-Orient restent modestes aujourd'hui, mais des projets tels que NEOM en Arabie Saoudite et la chaîne d'approvisionnement d'Embraer pourraient ouvrir des poches localisées du marché des matériaux de cœur en nid d'abeille.

Analyse de la chaîne de valeur
La chaîne de valeur des matériaux d'âme en nid d'abeille commence par des matières premières en amont telles que le feuillard d'aluminium, le papier aramide (qualités aérospatiales), le papier recyclé (papier kraft et carton haute performance pour le nid d'abeille en papier dans l'UE), et les résines thermoplastiques (y compris les qualités haute performance utilisées pour le transport et l'e-mobilité). Ces intrants passent par les étapes de formation et de transformation de l'âme, principalement l'expansion et l'ondulation pour les âmes métalliques et aramides, et l'extrusion et le laminage ou les procédés continus pour les âmes thermoplastiques. Le flux se poursuit ensuite par des traitements de revêtement et de barrière, la découpe et le kitting, et les essais de qualification pour des usages finaux exigeants tels que les intérieurs aéronautiques, les panneaux de voitures ferroviaires, les structures marines et les boîtiers de batteries pour véhicules électriques. Les délais de qualification pour les matériaux de qualité aérospatiale et le nombre limité de producteurs de papier aramide de qualité aérospatiale restent un point de blocage, ce qui peut amplifier la volatilité lorsque la capacité est tendue.
En aval intermédiaire, les fournisseurs d'âmes techniques et les fabricants de panneaux intègrent des films adhésifs, des peaux et des couches protectrices pour construire des structures sandwich, puis distribuent via des chaînes d'approvisionnement directes vers les OEM et les fournisseurs de rang, ainsi que des distributeurs spécialisés en composites. La collaboration avec les fournisseurs d'adhésifs et de résines est de plus en plus visible dans les structures thermoplastiques à forte croissance et les panneaux conformes aux exigences FST. En mai 2025, Kiilto a annoncé le développement d'un adhésif polyuréthane sur mesure utilisé par Potma pour les structures en nid d'abeille en aluminium dans la construction navale et le ferroviaire, tandis que le développement du nid d'abeille thermoplastique associe généralement des fournisseurs de matériaux (par exemple, SABIC, Covestro, Toray) à des entreprises de technologie de procédés (par exemple, EconCore) pour répondre aux exigences FST. La demande en aval se concentre parmi les OEM aérospatiaux et les fournisseurs de rang certifiés, tandis que les programmes automobiles et de transport de masse s'appuient davantage sur des voies de fabrication continue évolutives et économes en énergie qui réduisent le coût de conversion et raccourcissent les délais.
Paysage concurrentiel
Le marché des matériaux de cœur en nid d'abeilles est modérément fragmenté. Les cœurs en PET recyclé d'EconCore répondent aux objectifs de circularité automobile mais attendent l'approbation aérospatiale, offrant aux acteurs établis une fenêtre pour réagir. Les spécialistes de la fabrication additive soutenus par l'ORNL démontrent une production de cœurs sans outillage, mais le débit les confine aux prototypes pour la décennie. Les petites entreprises se font concurrence sur des grades de niche mais manquent de la capacité d'investissement nécessaire pour une qualification aérospatiale complète. Les acteurs qui sécurisent l'approvisionnement en aramide, se localisent près des lignes des équipementiers et co-développent des systèmes recyclables défendront ou développeront leurs positions sur le marché des matériaux de cœur en nid d'abeilles.
Leaders du secteur des matériaux de cœur en nid d'abeilles
Hexcel Corporation
Plascore
Euro-Composites
Corex Honeycomb
The Gill Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Matériaux de Cœur en Nid d'Abeille
- Alucoil
- Argosy International Inc.
- Axiom Materials.
- Corex Honeycomb
- Corint Group
- EconCore
- Euro-Composites
- Grigeo Group AB
- Hangzhou Holycore Composite Material Co.,Ltd
- Hexcel Corporation
- Plascore
- Schütz GmbH & Co. KGaA.
- The Gill Corporation
- TORAY INDUSTRIES, INC.
- Tubus Bauer GmbH
- Yamaton Honicore B.V.
Lire l’analyse des entreprises de matériaux de cœur en nid d'abeille

Opportunités de marché et perspectives d'avenir
Un écart se dessine autour des âmes en nid d'abeille recyclables et thermoplastiques capables de répondre aux exigences de feu, de fumée et de toxicité pour le transport de masse et certaines applications d'intérieurs aéronautiques, tout en répondant aux contraintes d'infiltration d'humidité qui limitent l'adoption dans les applications marines et d'exposition extérieure. L'activité dans ce segment soutient ce passage du développement à la commercialisation. Les partenariats qui associent la technologie de procédés aux fournisseurs de matériaux et d'adhésifs, tels qu'EconCore avec des partenaires comme Toray et Bostik sur des panneaux en nid d'abeille thermoplastique certifiés FST, indiquent que la qualification et la performance au niveau du système, plutôt que la géométrie de l'âme seule, constituent la porte d'entrée vers la commercialisation.
Les initiatives de capacité et de localisation élargissent également les options concurrentielles au-delà de la base d'approvisionnement traditionnellement qualifiée pour l'aérospatiale. En avril 2026, HolyCore (Zhejiang Huaju Composite Materials Co., Ltd.) a ouvert son site de fabrication de QingShan Lake à Hangzhou, en Chine, avec 12 lignes de production d'âmes en nid d'abeille et une capacité annuelle déclarée de 5 millions de mètres carrés de panneaux thermoplastiques et de 1 million de mètres carrés de panneaux composites thermodurcissables. Cela renforce la position de l'Asie-Pacifique comme centre de fabrication pour les panneaux de transport et les structures sandwich industrielles. Du côté des procédés, les approches de production continue et économe en énergie du nid d'abeille sont positionnées comme un levier de coût pour la demande à l'échelle automobile, en cohérence avec l'accent mis par le rapport sur les âmes en polypropylène dans les boîtiers de batteries pour véhicules électriques. Par ailleurs, la recherche sur la géométrie des parois cellulaires, les structures graduées et les nids d'abeille avancés à base de carbone vise une meilleure tenue aux hautes températures et une stabilité dimensionnelle améliorée dans les applications où les solutions conventionnelles en aluminium ou en aramide atteignent leurs limites de performance.
Recent Industry Developments in Marché des Matériaux de Cœur en Nid d'Abeille
- Juin 2026 : Hexcel a annoncé un partenariat industriel et un accord d'approvisionnement à long terme avec Deutsche Aircraft pour soutenir le programme d'avion régional D328eco avec des solutions composites avancées, y compris des produits en nid d'abeille. L'accord lie l'approvisionnement en âmes qualifiées plus étroitement à une montée en cadence de la production d'avions et soutient la continuité des matériaux certifiés pour les applications sandwich intérieures et structurelles.
- Septembre 2025 : Schuetz Group a annoncé l'acquisition d'Euro-Composites S.A., élargissant son empreinte mondiale en composites et ses capacités techniques. L'opération ajoute de l'échelle et de l'intégration autour des structures et panneaux composites, influençant les options d'approvisionnement pour la construction sandwich à base de nid d'abeille dans les usages finaux du transport et de l'industrie.
- Décembre 2024 : Hexcel s'est associé à Boeing pour tester le nid d'abeille Flex-Core HRH-302 pour le programme de ravitailleur sans pilote MQ-25 Stingray. Cette évaluation au niveau du programme met en évidence les travaux de qualification en cours pour des âmes en nid d'abeille à plus haute température et plus haute performance dans les applications aérospatiales de défense.


Marché des Matériaux de Cœur en Nid d'Abeille Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les matériaux d'âme en nid d'abeille vendus en tant que structures d'âme légères utilisées à l'intérieur de panneaux sandwich ou comme âmes dans des pièces techniques, où le prix est capturé au niveau de la fourniture de matériau, en USD.
Exclusions du périmètre : les produits finis dans lesquels l'âme est intégrée et ne peut pas être séparée en tant que valeur de matériau d'âme vendu, ainsi que les services tels que le conseil en conception et l'installation.
Aperçu de la segmentation
- Par type de produit
- Nomex
- Aluminium
- Thermoplastique
- Autres types de produits (papier, superalliage)
- Par secteur d'utilisation finale
- Aérospatiale
- Défense
- Marine
- Autres secteurs d'utilisation finale (transport, emballage, etc.)
- Par technologie de fabrication
- Expansion
- Ondulation
- Extrusion/Laminage
- Impression 3D/Construction additive de cœurs
- Par application
- Panneaux sandwich composites
- Inserts et espaceurs non composites
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des usages des matériaux d'âme en nid d'abeille et de la manière dont la demande se manifeste dans les données réelles. Nous nous appuyons sur des sources publiques telles que les statistiques commerciales de l'US Census Bureau et de l'US International Trade Commission, les publications aéronautiques et de sécurité de la FAA et de l'EASA, ainsi que les documents budgétaires de défense et d'aérospatiale lorsqu'ils sont disponibles.
Pour ancrer nos hypothèses, nous examinons également les barèmes douaniers et tarifaires, les articles techniques issus de revues à comité de lecture sur les matériaux et les composites, et les communications d'associations professionnelles liées aux composites et aux structures légères. Du côté de l'offre, les rapports annuels des entreprises, les présentations aux investisseurs et les catalogues de produits sont utilisés pour comprendre le mix produit typique et l'exposition déclarée aux usages finaux. Certains abonnements payants pour les données financières d'entreprises et les bases de données de brevets sont également consultés pour recouper les signaux d'échelle et l'activité d'innovation. Cette liste est illustrative, et de nombreuses autres sources publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour convertir la vision documentaire en données de dimensionnement pratiques, en particulier lorsque les données publiques ne sont pas suffisamment granulaires. Nous échangeons avec des fournisseurs de matériaux, des transformateurs, des fabricants de panneaux, des distributeurs, ainsi que des responsables des achats et de l'ingénierie chez les utilisateurs finaux dans les applications aérospatiales, de défense, marines et industrielles. La couverture inclut l'APAC, l'EMEA et les Amériques afin que les schémas de demande régionaux ne soient pas trop généralisés.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 15 % | APAC : 52 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 29 % |
| Petits acteurs : 20 % | Managers : 53 % | Amériques : 19 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une approche descendante où les taux de production aérospatiale, l'adoption des composites et des panneaux sandwich, et les mouvements d'approvisionnement liés au commerce sont utilisés pour reconstituer le bassin de demande, puis convertis en valeur à l'aide de fourchettes de prix typiques par famille de matériaux d'âme. Comme ces indicateurs ne reflètent pas parfaitement les changements de mix, le résultat est corroboré par des approximations ascendantes sélectives, telles que des vérifications sur des échantillons de répartition du chiffre d'affaires des fournisseurs, des retours des canaux sur les volumes, et des ASP échantillonnés multipliés par la consommation estimée.
Les principaux intrants suivis (à titre illustratif) incluent la production et les livraisons d'avions, l'activité de rénovation de flotte qui stimule les panneaux intérieurs, le rythme des achats de défense pour les structures légères, les évolutions de parts entre les âmes en aluminium et non métalliques, et l'adoption de voies de fabrication lorsqu'elle affecte le rendement et les prix. Lorsque la vision ascendante présente des lacunes pour les pays plus petits ou les usages industriels fragmentés, nous utilisons des taux de pénétration de substitution liés à la production manufacturière, puis nous ajustons avec des vérifications de cohérence menées par entretiens.
La prévision utilise une analyse de scénarios soutenue par des lignes de tendance issues des plans de production aéronautique et de défense, puis affinée par les avis d'experts sur l'évolution des prix, le risque de substitution et les ajouts de capacité. Une sensibilité de type régression simple est également appliquée pour tester dans quelle mesure la demande suit la production aéronautique et industrielle avant de fixer la trajectoire finale.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les niveaux de production déclarés sur les marchés finaux, les flux commerciaux et les fourchettes de prix observées, et les écarts les plus importants sont signalés pour un second examen. Si une région ou un type de matériau sort d'une fourchette réaliste, les hypothèses sont revues, et des questions de suivi sont renvoyées aux contacts du secteur si nécessaire.
Avant validation finale, les calculs sont revus en plusieurs étapes afin que les conversions d'unités, le traitement des devises et l'alignement temporel soient cohérents entre les régions. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements majeurs de capacité ou des évolutions marquées des calendriers de production aéronautique. Juste avant la livraison, une dernière vérification est effectuée pour s'assurer que les dernières données publiques et signaux de marché sont pris en compte.
Taille du marché des matériaux d'âme en nid d'abeille selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les matériaux d'âme en nid d'abeille peuvent sembler très éloignées même lorsqu'elles se réfèrent aux mêmes usages finaux. Les écarts proviennent généralement de ce qui est compté comme une vente de matériau d'âme, de la manière dont les marchés finaux sont associés aux moteurs de la demande, et du fait que le prix soit traité comme une moyenne stable ou ajusté année par année.
En suivant des signaux de demande tels que la production aéronautique et les achats de défense, et en actualisant les limites du périmètre de la manière dont Mordor Intelligence comptabilise les revenus des âmes seules (plutôt que les valeurs des panneaux sandwich finis), l'estimation évite les doubles comptages qui peuvent inflater les totaux lorsque les valeurs des panneaux et des pièces en aval sont mélangées dans le même chiffre.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,35 milliards USD (2025) | |
| Éditeur de recherche mondial A | 3,81 milliards USD (2025) | Utilise une année de base et une courbe de croissance différentes, et la description du périmètre suggère un mix d'applications plus large où certains composants en aval peuvent être mélangés avec les revenus des matériaux d'âme. |
| Éditeur sectoriel B | 3,50 milliards USD (2025) | Considère 2025 comme année de base et applique une trajectoire de TCAC plus lissée, avec une visibilité limitée sur la mise à jour du mix de matériaux, du rendement et des fourchettes de prix, ce qui peut tirer la valeur de départ vers le bas. |
La comparaison montre que la majeure partie de l'écart s'explique par les limites du périmètre et par la manière dont les prix et le mix sont actualisés au fil du temps. Lorsque le bassin de demande est relié à une activité observable sur les marchés finaux et que la valeur comptabilisée reste au niveau du matériau d'âme, le chiffre obtenu est plus facile à reproduire et à mettre à jour au gré de l'évolution des conditions.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des matériaux de cœur en nid d'abeilles en 2026 ?
La taille du marché des matériaux de cœur en nid d'abeilles est projetée à 4,73 milliards USD en 2026, pour atteindre 7,30 milliards USD en 2031, enregistrant un TCAC de 9,06 %.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait enregistrer un TCAC de 11,10 %, le plus élevé parmi toutes les régions.
Quel segment détient la plus grande part du marché des matériaux de cœur en nid d'abeilles aujourd'hui ?
Les panneaux sandwich composites sont en tête avec 81,37 % des revenus de 2025.
Pourquoi les cœurs thermoplastiques gagnent-ils du terrain ?
Les cœurs en polypropylène et en rPET offrent une faible absorption d'humidité, une recyclabilité et une parité de coûts à l'échelle automobile.
Quel est l'impact de la fabrication additive sur l'approvisionnement en cœurs ?
L'impression 3D réduit les délais d'outillage de plusieurs mois à quelques semaines, permettant des prototypes rapides, bien que le débit limite encore la production en grands volumes.
Qu'est-ce qui stimule la demande de défense pour les cœurs en nid d'abeilles ?
Les programmes hypersoniques nécessitent des cœurs en superalliage capables de résister à des températures supérieures à 650 °C, soutenant un flux de valeur de niche mais élevée.
Dernière mise à jour de la page le:



