
Taille et part du marché de la transplantation capillaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.98 Milliards de dollars |
| Taille du Marché (2031) | 10.64 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.78 % |
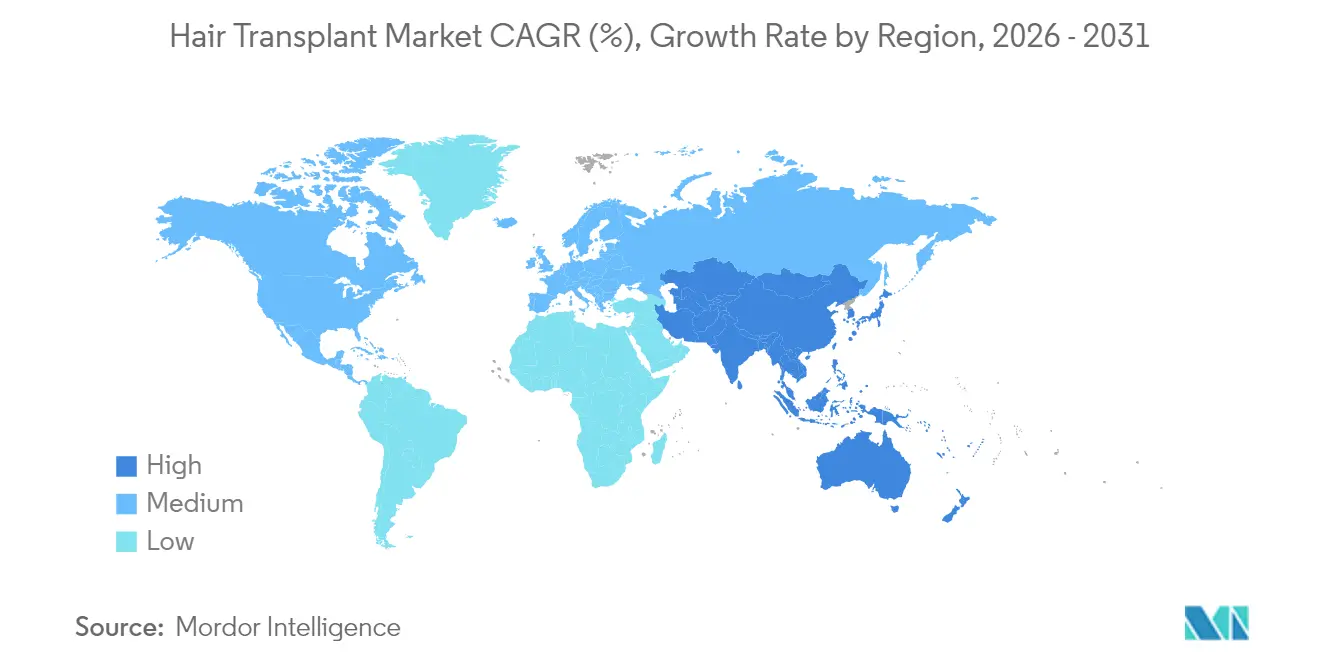
| Marché à la Croissance la Plus Rapide | Asie |
| Plus Grand Marché | Amérique du Nord |
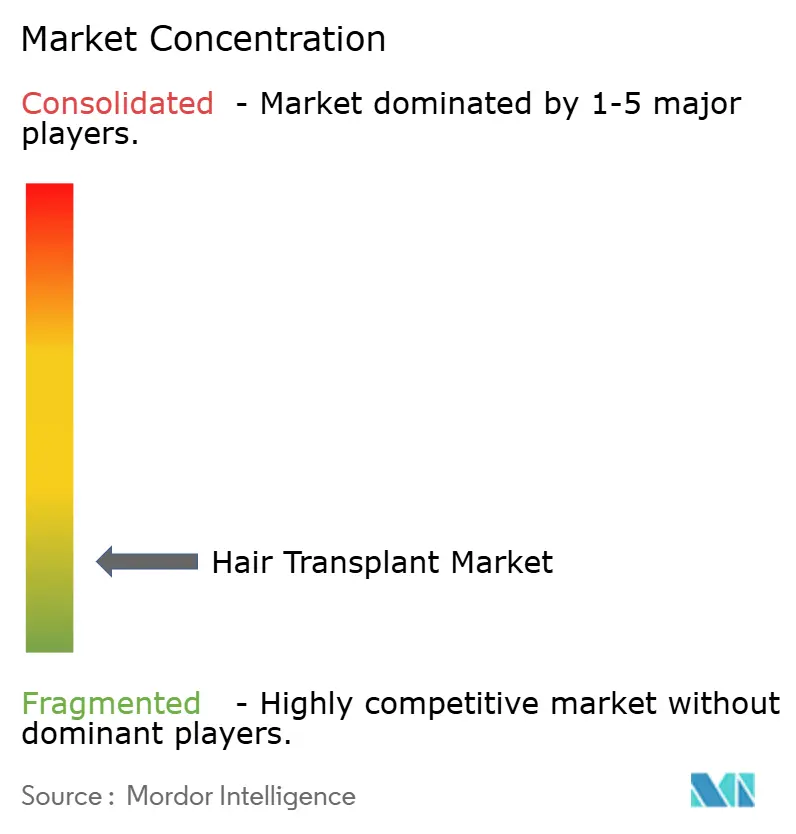
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la transplantation capillaire par Mordor Intelligence
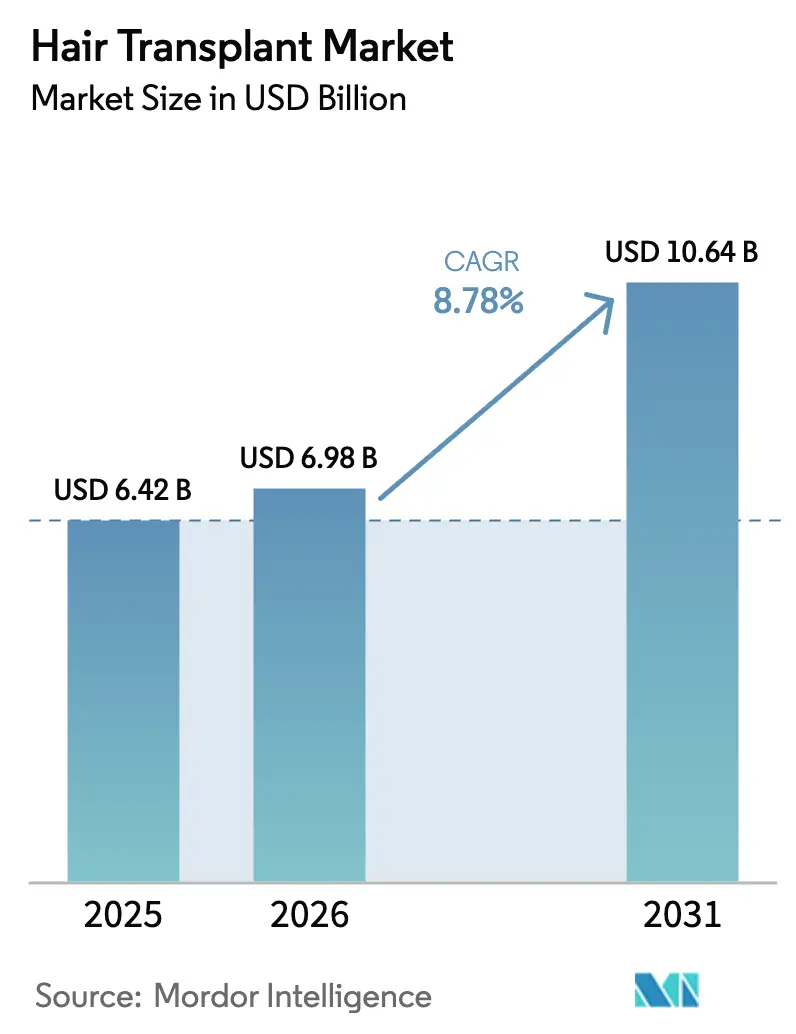
Le marché de la transplantation capillaire était valorisé à 6,42 milliards USD en 2025 et devrait croître de 6,98 milliards USD en 2026 pour atteindre 10,64 milliards USD d'ici 2031, à un TCAC de 8,78 % durant la période de prévision (2026-2031). L'adoption croissante de systèmes robotisés tels que l'ARTAS iXi et le FUEsion X 5.0, l'élargissement des circuits de tourisme médical et une acceptation sociétale plus forte des procédures d'amélioration de l'apparence soutiennent cette expansion. Les pressions démographiques — notamment une apparition plus précoce de l'alopécie androgénétique chez les adultes dans la vingtaine — élargissent la base de patients adressable, tandis que les approbations réglementaires telles que l'autorisation de mise sur le marché de la déuruxolitinib par la FDA élargissent les options thérapeutiques. Les cliniques associent la chirurgie à des adjuvants régénératifs (PRP, cellules souches) pour améliorer la survie des greffons et ouvrir des flux de revenus annexes. L'intensité concurrentielle s'est accrue, mais les entreprises à forte notoriété de marque tirent parti de la précision permise par la technologie et du marketing d'influence pour maintenir des primes de prix et atténuer les pressions à la remise.
Principales conclusions du rapport
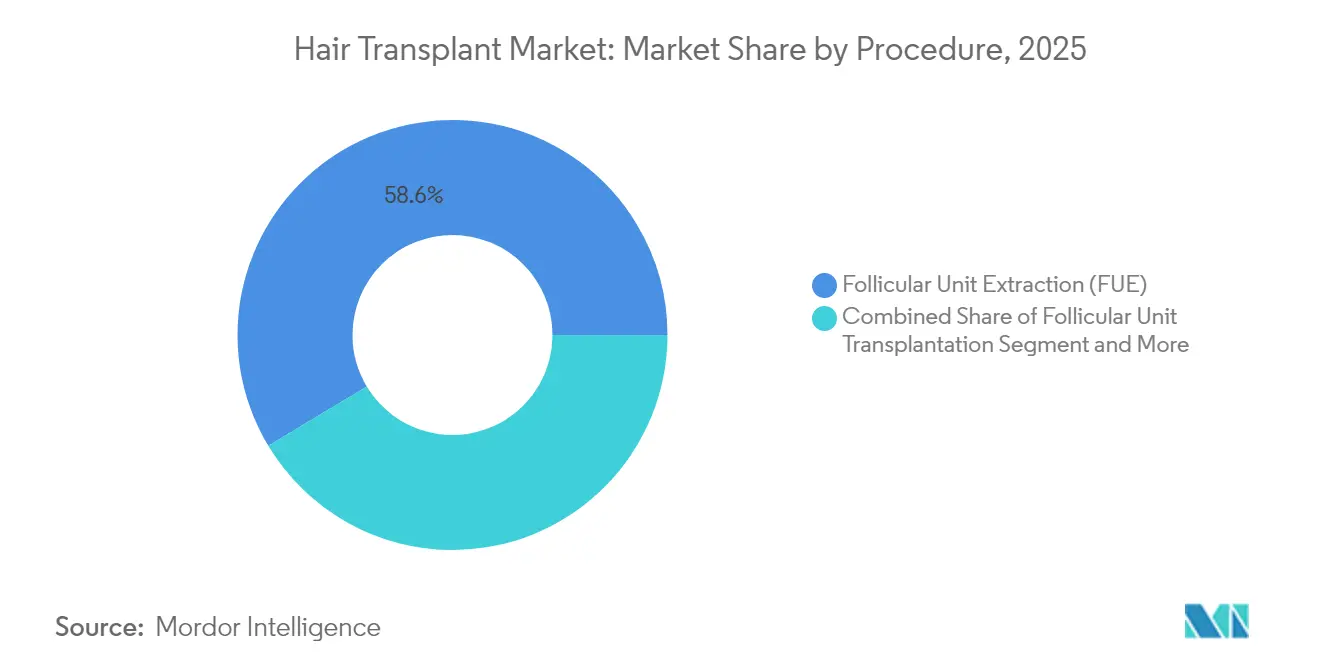
- Par procédure, l'extraction d'unités folliculaires a représenté 58,62 % de la part du marché de la transplantation capillaire en 2025, tandis que l'approche combinée FUT + FUE devrait afficher le TCAC le plus rapide, à 14,88 %, d'ici 2031.
- Par genre, les hommes ont représenté 78,74 % du chiffre d'affaires en 2025, tandis que la cohorte féminine devrait progresser à un TCAC de 10,74 % jusqu'en 2031.
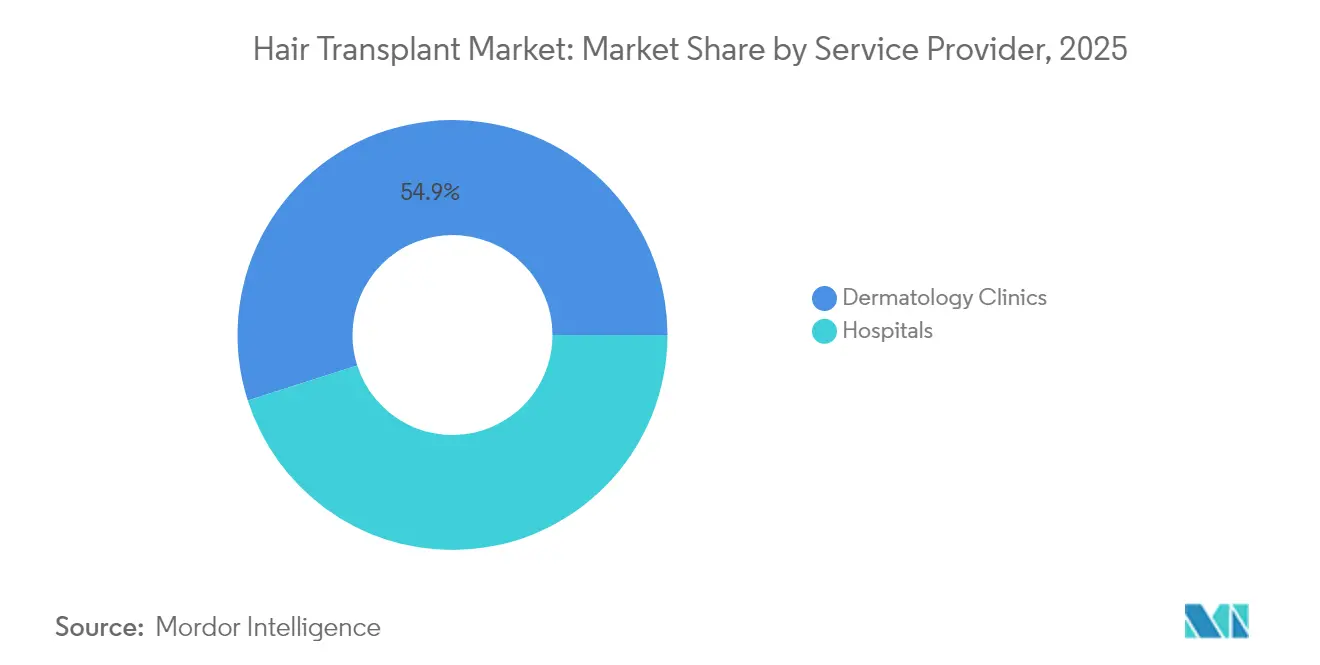
- Par prestataire de services, les cliniques dermatologiques ont détenu 54,93 % du chiffre d'affaires en 2025 et croissent à un rythme annuel de 11,34 %.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 33,29 % du chiffre d'affaires en 2025 ; l'Asie-Pacifique devrait enregistrer la croissance la plus rapide avec un TCAC de 12,41 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la transplantation capillaire
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Popularité des transplantations pour améliorer l'estime de soi | +2.1% | Amérique du Nord, Europe, progressive à l'échelle mondiale | Moyen terme (2-4 ans) |
| Prévalence croissante des troubles dermatologiques | +1.8% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Revenus disponibles plus élevés et tourisme médical | +2.3% | Cœur Asie-Pacifique, retombées au Moyen-Orient et Afrique et en Amérique latine | Moyen terme (2-4 ans) |
| Émergence des adjuvants régénératifs PRP et à cellules souches | +1.5% | Amérique du Nord, UE en tête ; Asie-Pacifique en phase d'adoption | Long terme (≥ 4 ans) |
| Essor du soin capillaire masculin porté par les réseaux sociaux | +1.2% | Centres urbains dans le monde entier | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Popularité croissante des transplantations capillaires pour améliorer l'apparence et l'estime de soi
Les plateformes sociales ont normalisé les procédures cosmétiques, incitant les adultes dans la fin de la vingtaine à considérer la transplantation comme un soin préventif plutôt que correctif. Des études cliniques rapportent un taux de satisfaction de 98 % avec la FUE, soulignant le bénéfice psychosocial que les patients en retirent. Les jeunes cohortes, notamment les professionnels du divertissement et de la vente, planifient leurs interventions plus tôt afin de préserver leur image personnelle. Ce changement d'attitude élargit le potentiel de revenus au-delà des hommes d'âge moyen traditionnels vers les femmes et les consommateurs de la génération Z. Les cliniques s'associent à des influenceurs et à des athlètes pour présenter des résultats authentiques, ce qui réduit la stigmatisation et abaisse l'âge moyen des nouveaux patients. La demande préventive soutient également les visites de suivi pour les thérapies topiques, stimulant ainsi une dépense récurrente.
Prévalence croissante des troubles dermatologiques à l'origine de la perte de cheveux
La Chine compte 250 millions de résidents souffrant d'alopécie androgénétique — une illustration du fardeau médical croissant. Les facteurs de stress liés au mode de vie et les déséquilibres hormonaux avancent l'âge d'apparition, multipliant le nombre de candidats. Les segments auto-immuns bénéficient de l'approbation par la FDA en 2024 de la déuruxolitinib, élargissant les voies thérapeutiques. La perte de cheveux à pattern féminin est de plus en plus classifiée comme un trouble à part entière nécessitant des stratégies adaptées de placement des greffons et d'équilibre hormonal. Des revues systématiques montrent que les injections de fibrine riche en plaquettes améliorent la densité capillaire chez les femmes[1]Hassan Haidar, "Fibrine riche en plaquettes injectable pour le traitement de la perte de cheveux à pattern féminin," Journal of Cosmetic Dermatology, tandfonline.com. Les plateformes de détection précoce intègrent la dermoscopie et le diagnostic par IA, permettant aux cliniques de conseiller les patients avant qu'une miniaturisation folliculaire étendue ne survienne.
Hausse des revenus disponibles et tourisme médical dans les économies émergentes
La chirurgie transfrontalière reste sensible aux prix ; les procédures aux États-Unis coûtent en moyenne 12 767 USD, tandis que les centres turcs accrédités facturent 2 056 USD pour 2 000 greffons. Les gouvernements turc et indien favorisent la simplification des visas et les accréditations hospitalières, encourageant les flux entrants. Toutefois, l'écart de coût se réduit à mesure que les hôpitaux européens commercialisent des forfaits à 2 000 USD, forçant les cliniques d'Istanbul à renouveler leurs tarifs et leurs propositions de valeur. La demande intérieure en Asie-Pacifique progresse avec la hausse des revenus de la classe moyenne ; les cliniques indiennes opèrent selon des normes mondiales et captent le trafic rapatrié. La protection internationale des marques et les lignes de suivi multilingues aident les prestataires à rassurer les voyageurs au long cours.
Émergence des adjuvants régénératifs PRP et à cellules souches améliorant les résultats
Des méta-analyses confirment l'efficacité du PRP dans l'alopécie areata et les alopécies cicatricielles[3]"Plasma riche en plaquettes dans l'alopécie areata et les alopécies cicatricielles primaires : une revue systématique," National Institutes of Health, ncbi.nlm.nih.gov. Les suspensions de cellules souches issues du tissu adipeux démontrent une amélioration de la densité dans 12 essais randomisés. Le cadre réglementaire japonais a permis à Shiseido de lancer sa thérapie par gaine dermique cultivée en 2024, prouvant la viabilité commerciale. Les cliniques associent désormais le PRP à la FUE pour augmenter les taux de prise des greffons de plus de 10 % en moyenne, générant des revenus au-delà de l'acte chirurgical. L'innovation continue dans les produits biologiques positionne les cliniques pour la vente incitative de forfaits combinant extraction, inhibiteurs topiques de JAK et perfusions cellulaires autologues.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Contraintes de coût et soins post-opératoires élevés | -1.9% | Marchés émergents sans couverture d'assurance | Moyen terme (2-4 ans) |
| Risques chirurgicaux et effets secondaires | -1.3% | Régions à surveillance réglementaire variable | Court terme (≤ 2 ans) |
| Contrôle réglementaire des cliniques non agréées | -0.8% | Turquie, Europe de l'Est, nouvelles destinations de tourisme médical | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de coût et besoins élevés en soins post-opératoires
Les obstacles tarifaires excluent de nombreux patients à revenus intermédiaires, en particulier là où les assurances refusent le remboursement des actes esthétiques. Les dépenses annexes en analgésiques et shampoings médicamenteux peuvent ajouter 30 % au coût total dans les 12 mois. Les ralentissements économiques affectent directement les réservations en clinique, comme en témoigne la baisse de 15 % du chiffre d'affaires de Venus Concept au troisième trimestre 2024, tandis que la dette liée aux équipements a été réduite de moitié pour préserver la liquidité. Les services de santé britanniques rapportent avoir investi des ressources supplémentaires pour gérer les complications découlant de chirurgies à prix réduit réalisées à l'étranger, mettant en évidence des coûts cachés à long terme.
Risques chirurgicaux et effets secondaires affectant la volonté des patients
La folliculite et les cicatrices au site donneur demeurent des préoccupations ; des études multicentriques désignent la technique et l'hygiène comme principaux facteurs prédictifs. La Société internationale de chirurgie de restauration capillaire avertit que chaque étape chirurgicale doit être dirigée par un médecin pour éviter les erreurs de diagnostic. Les réseaux sociaux amplifient les témoignages négatifs de chirurgies de voyage ratées, instillant la prudence dans les cycles de décision. Les agences réglementaires publient désormais des avis publics contre les cliniques non agréées, renforçant la surveillance et augmentant les coûts de mise en conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par procédure : la convergence technologique redéfinit les méthodes d'extraction
L'extraction d'unités folliculaires a généré 58,62 % du chiffre d'affaires 2025, les patients ayant privilégié une cicatrisation minimale et une récupération plus rapide sur le marché de la transplantation capillaire. Les cliniques ayant adopté l'ARTAS iXi ont enregistré des taux de prélèvement de 500 à 700 greffons par heure avec une précision de 44 microns, soulignant la contribution de l'équipement à la productivité. Cependant, les chirurgiens d'élite continuent de privilégier les sets de poinçonnage manuel pour les cheveux bouclés ou de couleur claire, témoignant de la coexistence de la haute technologie et du savoir-faire artisanal au sein d'une même journée chirurgicale.
La combinaison FUT + FUE devrait croître à un TCAC de 14,88 %, reflétant la demande de protocoles hybrides qui maximisent le nombre de greffons tout en dissimulant les cicatrices du site donneur. Dans ce modèle, les chirurgiens prélèvent par bandelette les zones occipitales centrales (rendement) et poinçonnent les régions périphériques (camouflage), offrant une densité naturelle aux patients nécessitant plus de 3 500 greffons. La taille du marché de la transplantation capillaire pour les techniques combinées devrait atteindre 3,52 milliards USD d'ici 2031, élargissant le marché secondaire des équipements tels que les microscopes et les systèmes de poinçonnage à double modalité.
Les robots de deuxième génération comme le FUEsion X 5.0 intègrent des superpositions de réalité augmentée qui cartographient l'angle folliculaire en temps réel, réduisant la section en dessous de 4 %. Les adopteurs précoces facturent des primes de prix de 15 à 20 % que de nombreux millennials urbains acceptent. L'implantation directe de cheveux, la FUE sans rasage et les plateformes d'anesthésie sans aiguille répondent à des micro-niches de patients recherchant une récupération discrète.


Par genre : l'adoption féminine redessine le profil de la demande
Les patients masculins sont demeurés le pilier du chiffre d'affaires avec 78,74 % de part en 2025, mais le TCAC de 10,74 % de la cohorte féminine signale un changement démographique décisif sur le marché de la transplantation capillaire. Une meilleure sensibilisation à l'amincissement diffus chez les femmes a normalisé les solutions chirurgicales précédemment considérées comme un dernier recours. Des lignes directrices dédiées de la Société internationale de chirurgie de restauration capillaire aident les médecins à personnaliser la densité du site receveur et à contrôler la direction de la ligne capillaire, restaurant une raie centrale naturelle.
Les patientes nécessitent généralement moins de greffons (1 000 à 1 500) mais exigent une angulation méticuleuse et la préservation des cheveux vellusexistants, prolongeant la durée chirurgicale et augmentant le prix de vente moyen par greffon. Les injections de PRF offrent des gains de densité visibles et peuvent reporter les besoins chirurgicaux de 6 à 12 mois, créant des parcours thérapeutiques groupés. La taille du marché de la transplantation capillaire pour les procédures féminines est projetée à 2,26 milliards USD en 2031, soutenue par l'augmentation des cas d'alopécie de traction chez les femmes d'origine africaine. Les cliniques en Turquie proposent des forfaits de 2 200 à 3 500 USD incluant le suivi post-opératoire, maintenant les flux touristiques même alors que les concurrents européens réduisent leurs prix.
Par prestataire de services : les cliniques dermatologiques consolident leur position spécialisée
Les cliniques dermatologiques ont capté 54,93 % du chiffre d'affaires en 2025 et devraient croître de 11,34 % par an, consolidant leur dominance sur le marché de la transplantation capillaire. Les dermatologues certifiés tirent parti des consultations trichologiques existantes pour orienter les patients vers les blocs opératoires, réduisant le coût d'acquisition par intervention. À mesure que les produits biologiques régénératifs gagnent en importance, les cabinets dermatologiques mènent l'adoption en raison de leur expertise dans le micro-environnement cutané.
Les hôpitaux, bien qu'équipés pour les comorbidités complexes, accusent un retard en matière d'efficacité volumique et de personnalisation des services. Toutefois, les centres académiques utilisent des essais cliniques en thérapie par cellules souches et exosomes pour demeurer des pôles d'innovation. Les chaînes de cliniques se développent par franchisage afin de standardiser les protocoles et la qualité, fidélisant les clients du tourisme médical méfiants vis-à-vis des opérateurs à site unique. La part de marché de la transplantation capillaire des franchises multisites devrait atteindre 23,60 % d'ici 2031, en adéquation avec la préférence des consommateurs pour les marques reconnues.
Analyse géographique
L'Amérique du Nord a conservé la plus grande part régionale à 33,29 % en 2025, portée par des revenus disponibles élevés et une adoption précoce de la robotique. Les volumes de chirurgie intérieure restent solides, mais les consommateurs sensibles aux prix continuent de se rendre dans des établissements turcs accrédités, témoignant de l'élasticité-prix. L'autorisation réglementaire de la déuruxolitinib et les essais cliniques imminents en thérapie cellulaire élargissent la palette thérapeutique, contribuant probablement au maintien des volumes de procédures dans la région.
L'Europe présente un profil à deux vitesses : les prestataires établis en Allemagne et en Espagne observent une demande locale stable, tandis que les centres d'Europe de l'Est et turcs à bas coût attirent les patients à budget limité du Royaume-Uni et de Scandinavie. Les hôpitaux européens proposant des forfaits à 2 000 USD réduisent l'arbitrage qui alimentait auparavant le tourisme médical sortant, poussant les cliniques d'Istanbul à se tourner vers des services à valeur ajoutée tels que des suites de convalescence avec conciergerie.
L'Asie-Pacifique affiche le TCAC le plus rapide à 12,41 % jusqu'en 2031. Le taux de pénétration des procédures inférieur à 0,2 % en Chine face à 250 millions de personnes souffrant de perte de cheveux illustre un potentiel de croissance considérable. La population japonaise vieillissante mais soucieuse de son image stimule la demande pour des procédures robotisées mini-invasives, et la culture K-beauty de la Corée du Sud promeut les soins folliculaires préventifs. Les incitations gouvernementales locales — par exemple, les réformes du visa médical en Inde — institutionnalisent davantage les soins transfrontaliers dans la région.

Paysage réglementaire
La transplantation capillaire est réglementée principalement comme un acte chirurgical pratiqué par un médecin, les règles de licence et de délégation variant selon le pays et, aux États-Unis, selon l'État. Des organismes professionnels tels que l'International Society of Hair Restoration Surgery (ISHRS) publient des alertes consommateurs sur la fausse publicité et soulignent que les étapes essentielles, telles que la réalisation des incisions au niveau de la zone receveuse, constituent des actes médicaux nécessitant une supervision directe par un médecin. Cette dynamique tend à inciter les cliniques vers une gouvernance clinique plus stricte et une documentation plus cohérente.
Du côté des dispositifs, les plateformes de restauration capillaire et les équipements auxiliaires utilisés en clinique (par exemple, les dispositifs de croissance capillaire à base laser) relèvent des règles applicables aux dispositifs médicaux, telles que la voie 510(k) de la FDA américaine et les normes de sécurité associées (par exemple, la norme IEC 60601-1 et les normes de sécurité laser). Les pratiques marketing font également l'objet d'un contrôle, comme l'illustre l'action de la Federal Trade Commission (FTC) impliquant Bosley et Aderans/HairClub, qui a débouché sur l'obligation de mettre en place un programme de conformité. Ce résultat renforce la manière dont les régulateurs peuvent influencer la façon dont les réseaux multi-sites gèrent la tarification, les allégations publicitaires et les pratiques de partage d'informations.
Paysage concurrentiel
Le marché de la transplantation capillaire est structurellement fragmenté, avec plus de 5 000 cliniques agréées et non agréées concentrées à Istanbul, intensifiant la concurrence par les prix. Les grandes entreprises de dispositifs médicaux adoptent des stratégies d'acquisition ; le rachat de Restoration Robotics par Venus Concept a fusionné la robotique ARTAS avec les systèmes pneumatiques de NeoGraft, permettant des offres groupées d'un seul fournisseur qui simplifient la planification des investissements en équipements des cliniques. Des géants américains tels que Bosley s'associent à Lumenis pour codévelopper la thérapie laser FoLix, renforçant l'intégration verticale qui fidélise les patients à des lignes de services à plusieurs niveaux.
La technologie demeure le principal facteur de différenciation. L'imagerie guidée par IA identifie la densité de la zone donneuse, permettant une allocation dynamique des greffons et améliorant la symétrie esthétique. Les cliniques expérimentent des superpositions de réalité augmentée qui projettent les lignes capillaires post-opératoires pour faciliter la prise de décision partagée. Des entrants émergents comme Stemson Therapeutics poursuivent la fabrication de follicules à base cellulaire, une disruption potentielle qui pourrait réduire la dépendance au prélèvement de donneurs.
Les mesures réglementaires contre les opérateurs non agréés en Turquie et au Mexique sont susceptibles d'augmenter les coûts de mise en conformité et de déplacer des parts vers les chaînes accréditées. Dans les marchés développés, les plateformes de télédermtologie par abonnement de Hims & Hers convertissent les clients pharmaceutiques en prospects chirurgicaux, élargissant l'intégration de l'entonnoir de vente. Dans l'ensemble, le récit concurrentiel s'articule autour de l'association de la précision chirurgicale à des produits biologiques de soutien et à l'engagement numérique pour augmenter la valeur à vie des clients.
Leaders du secteur de la transplantation capillaire
Bosley Hair Restoration & Transplant
Aderans (Hair Club)
Venus Concept
NeoGraft
DHI Medical Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le potentiel de croissance à court terme du marché est de plus en plus lié aux modèles de soins intégrés qui associent la chirurgie à des traitements complémentaires sous supervision clinique et à une maintenance longitudinale. Les cliniques associent déjà l'extraction folliculaire unitaire (FUE) à des compléments régénératifs tels que le PRP et les thérapies liées aux cellules souches afin d'améliorer la survie des greffons et de créer des services récurrents. Parallèlement, l'adoption de technologies validées par la FDA au sein des réseaux de cliniques, notamment la collaboration entre Bosley et Lumenis pour introduire FoLix aux États-Unis, soutient des sources de revenus non chirurgicales pouvant se combiner aux parcours de transplantation.
Les couloirs du tourisme médical continuent d'offrir des opportunités aux opérateurs accrédités et reconnus, capables de standardiser les protocoles et de fournir un suivi post-opératoire multilingue, en particulier à mesure que les régulateurs et les organismes professionnels renforcent leur vigilance à l'égard des cliniques non agréées et de la fausse publicité. Le repositionnement concurrentiel vers une tarification plus favorable aux consommateurs et une valeur perçue plus élevée se traduit par des actions telles que l'annonce par Bosley, en mai 2026, d'une baisse des prix des procédures de transplantation. Les réseaux multi-sites continuent également d'investir dans leur marque et leur infrastructure opérationnelle, comme en témoigne la reconnaissance accordée par Aderans à HairClub en avril 2026, suite à des améliorations signalées de la performance en matière de rentabilité.
Développements récents du secteur
- Mai 2026 : Bosley a annoncé une nouvelle baisse des prix pour les procédures de transplantation capillaire et mis en avant des nombres moyens de greffons plus élevés par procédure. Cette annonce a intensifié la concurrence tarifaire entre les réseaux de cliniques et relevé le niveau d'exigence en matière de communication de valeur autour du rendement des greffons, de l'usage technologique et du suivi post-opératoire.
- Avril 2026 : Venus Concept a finalisé une fusion simplifiée et est passée au statut de société à capital privé sous les fonds gérés par Madryn Asset Management. L'entreprise détenant des actifs de restauration capillaire liés aux écosystèmes NeoGraft et ARTAS, ce changement de propriété peut accélérer les décisions de portefeuille affectant la commercialisation des dispositifs et les partenariats de réseaux de services.
- Juin 2025 : Venus Concept a conclu un accord définitif pour vendre son activité Venus Hair, y compris les technologies NeoGraft et ARTAS, à MHG Co. Ltd (Meta Healthcare Group) pour 20 millions USD. Cette cession prévue a mis en évidence une consolidation continue et un réalignement des actifs autour des plateformes de restauration capillaire, influençant les feuilles de route des équipements et le support de la base installée pour les cliniques.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par les procédures de transplantation capillaire réalisées par les hôpitaux et les cliniques spécialisées, y compris les honoraires des chirurgiens et des établissements ainsi que les consommables liés aux procédures facturés dans le cadre de la visite de transplantation.
Exclusions du périmètre : Nous excluons les médicaments sur prescription, les produits en vente libre contre la chute des cheveux, ainsi que les thérapies régénératives ou laser autonomes qui ne sont pas intégrées à une procédure de transplantation.
Aperçu de la segmentation
- Par procédure
- Transplantation d'unités folliculaires (FUT)
- Extraction d'unités folliculaires (FUE)
- FUE manuelle
- FUE robotisée
- Combinaison de FUT & FUE
- Autres procédures
- Par genre
- Femme
- Homme
- Par prestataire de services
- Hôpitaux
- Cliniques dermatologiques
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par cartographier le parcours de service et le point de collecte du paiement, puis nous recueillons des données publiques liées à la demande de procédures et à la capacité des prestataires. Les sources courantes incluent des statistiques de santé et des décomptes de prestataires provenant de sources telles que l'OCDE, les agences nationales de santé (y compris le CDC), et des publications sur le tourisme médical ou les soins transfrontaliers lorsqu'elles sont disponibles. Pour garantir la cohérence du contexte clinique, nous utilisons également la littérature évaluée par des pairs indexée dans PubMed, ainsi que les définitions de procédures et les communications de sécurité des régulateurs tels que la FDA américaine.
Ensuite, nous intégrons des signaux du côté de l'offre provenant des réseaux de cliniques et des divulgations hospitalières, y compris les rapports annuels, les présentations aux investisseurs et les états financiers audités lorsqu'ils détaillent les revenus des procédures esthétiques. Des sites de presse reconnus et d'associations professionnelles sont utilisés pour suivre les évolutions d'adoption des techniques (par exemple FUT contre FUE) et les flux de patients typiques par région. Dans certains cas, nous complétons avec des abonnements payants couvrant les données financières et de veille des entreprises, des bases de données de brevets, ainsi qu'une base de données au niveau des expéditions d'import-export pour vérifier la cohérence de l'activité liée aux dispositifs et consommables suivant les volumes de transplantation. Cette liste de recherche documentaire est purement illustrative, et d'autres sources ont été utilisées au cours de l'étude pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Pour combler les lacunes que les sources documentaires ne peuvent résoudre clairement, nous nous sommes entretenus avec des chirurgiens, des exploitants de cliniques, des administrateurs hospitaliers, des distributeurs et des conseillers du secteur dans les principales destinations de traitement et marchés de la demande. Ces entretiens ont permis de confirmer le nombre de procédures, les fourchettes de tarification habituelles, la part de la FUE robotique par rapport à la FUE manuelle, ainsi que la part des dépenses des patients incluse dans la facture de la procédure par rapport aux services complémentaires vendus séparément. Les données ont été revérifiées à travers les régions afin d'éviter que le schéma de tarification ou de tourisme médical d'un pays ne soit surappliqué au total mondial.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Dirigeants (CXOs) : 12 % | APAC : 45 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 31 % |
| Petits acteurs : 19 % | Responsables : 50 % | Amériques : 24 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante où la demande de procédures est reconstituée à partir d'une vue par cohorte traitée, puis traduite en revenus à l'aide de fourchettes de prix de vente moyens spécifiques à chaque région pour la FUT, la FUE manuelle, la FUE robotique et les procédures combinées. Le modèle repose sur un ensemble d'indicateurs pratiques qui font évoluer le marché chaque année, notamment la population estimée d'adultes atteints d'alopécie androgénétique recherchant une solution chirurgicale, le taux d'utilisation des capacités des cliniques (fauteuils, jours d'exploitation et personnel), la part du tourisme médical pour les principaux couloirs, et le glissement du mix vers les techniques FUE, qui modifie généralement le temps de procédure et la tarification. Nous suivons également la part des procédures réalisées en milieu hospitalier par rapport aux cliniques dermatologiques, car cela affecte les grilles tarifaires et la facturation groupée.
Pour garantir des totaux réalistes, nous effectuons des vérifications ascendantes sélectives, notamment des taux de revenus échantillonnés de cliniques, des divulgations financières publiées pour les grands groupes de prestataires, et des vérifications de canaux sur l'activité des dispositifs et consommables afin de confirmer que les volumes implicites ne dérivent pas. Lorsque les rapports des prestataires sont incomplets, les lacunes sont traitées à l'aide de fourchettes de taux d'utilisation et de tarification prudentes convenues lors des entretiens, puis les hypothèses sont revues si elles génèrent des valeurs aberrantes par rapport aux signaux connus de flux de patients.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par une couche de régression multivariée simple reliant la croissance à des facteurs tels que les tendances du revenu disponible, l'adoption des procédures esthétiques, l'accessibilité des déplacements vers les pôles de traitement, et la progression des prix des procédures par région. La trajectoire de prévision finale est ensuite ajustée en fonction des avis d'experts sur la rapidité avec laquelle l'adoption de la robotique et l'expansion des capacités des cliniques peuvent se développer.
Validation des données et cycle de mise à jour
Nous validons les résultats par des contrôles de triangulation comparant le nombre implicite de procédures, les fourchettes de tarification et les parts de revenus des prestataires de services par rapport à des signaux indépendants recueillis au cours de l'étude. Les valeurs aberrantes sont examinées, et si une région présente des hausses anormales de prix ou de volume, les hypothèses sont revues et des entretiens de suivi sont déclenchés pour confirmer ce qui a changé.
Avant validation finale, le modèle et les principales données d'entrée sont examinés à plusieurs étapes par les analystes afin de détecter rapidement les erreurs de calcul, les fuites de périmètre et les problèmes de synchronisation des devises. Les rapports sont actualisés chaque année, avec des mises à jour intermédiaires en cas d'événements majeurs, tels que des changements de remboursement, des actions réglementaires importantes ou des évolutions soudaines des flux de tourisme médical. Juste avant la livraison, un analyste effectue une dernière vérification afin que les clients reçoivent la vision la plus récente.
Taille du marché de la transplantation capillaire selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la transplantation capillaire ne concordent souvent pas car les règles de comptage ne sont pas cohérentes, même lorsque l'intitulé du sujet paraît identique. Les écarts proviennent généralement de ce qui est considéré comme un service de transplantation uniquement par rapport à un ensemble plus large de restauration capillaire, ainsi que de la rapidité présumée d'évolution des prix dans les couloirs à forte intensité de tourisme médical.
Les signaux de mix de procédures et les vérifications de capacité des cliniques sont les éléments qui permettent à Mordor Intelligence de rester ancré uniquement sur les revenus des procédures de transplantation (FUT, FUE et combinaisons dans les hôpitaux et cliniques dermatologiques), plutôt que d'intégrer des médicaments, des produits en vente libre ou des thérapies complémentaires autonomes qui gonflent les totaux. Certaines autres estimations appliquent également des courbes de croissance agressives à partir d'une courte période de référence, puis prolongent cette courbe sans revalider si la disponibilité des chirurgiens et la capacité opérationnelle peuvent croître au même rythme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,98 milliards USD (2026) | |
| Revue spécialisée A | 10,58 milliards USD (2025) | Ce chiffre semble regrouper les procédures de transplantation avec un ensemble plus large d'éléments de restauration capillaire (tels que le PRP, les cellules souches, le laser et la vente de produits), ce qui élargit le périmètre des revenus au-delà de la facturation liée uniquement à la transplantation. |
| Cabinet de conseil régional B | 7,62 milliards USD (2024) | L'estimation est présentée avec peu de détails sur la logique de tarification par marché de destination et sur le calendrier des devises, ce qui peut modifier les totaux lors de la conversion des volumes de tourisme médical et des prix de vente moyens entre les régions. |
Dans l'ensemble, l'écart s'explique principalement par le périmètre et les mécanismes de tarification, et non par de simples différences de calcul. En maintenant la limite des revenus ancrée à la facturation des procédures de transplantation et en croisant les volumes et les fourchettes de prix de vente moyens avec des signaux du côté des prestataires, le résultat reste traçable à des données d'entrée claires et à des étapes reproductibles.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de la transplantation capillaire ?
Le marché est valorisé à 6,98 milliards USD en 2026 et devrait atteindre 10,64 milliards USD d'ici 2031 à un TCAC de 8,78 %.
Quel type de procédure domine la demande mondiale ?
L'extraction d'unités folliculaires représente 58,62 % du chiffre d'affaires 2025, en faisant la méthode la plus largement choisie.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Des populations non traitées importantes, la hausse des revenus disponibles et des politiques favorables au tourisme médical soutiennent un TCAC de 12,41 % dans la région.
Comment les thérapies régénératives influencent-elles les résultats ?
Des adjuvants tels que le PRP et les suspensions de cellules souches améliorent la survie et la densité des greffons, créant de nouveaux niveaux de revenus pour les cliniques.
Quel risque clé les patients potentiels doivent-ils prendre en compte ?
Les complications courantes comprennent la folliculite et les cicatrices au site donneur, soulignant l'importance de chirurgiens agréés et expérimentés.
Dernière mise à jour de la page le:



