
Haartransplantationsmarkt: Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.98 Milliarden US-Dollar |
| Marktgröße (2031) | 10.64 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.78 % |
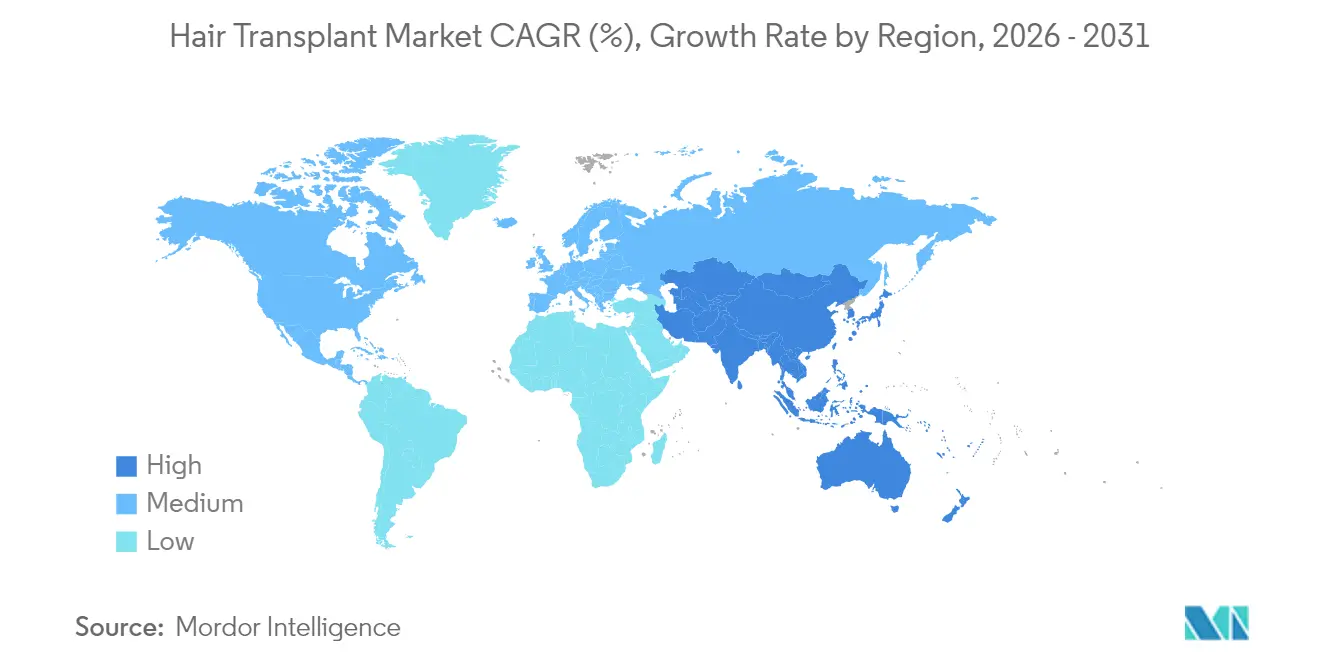
| Schnellstwachsender Markt | Asien |
| Größter Markt | Nordamerika |
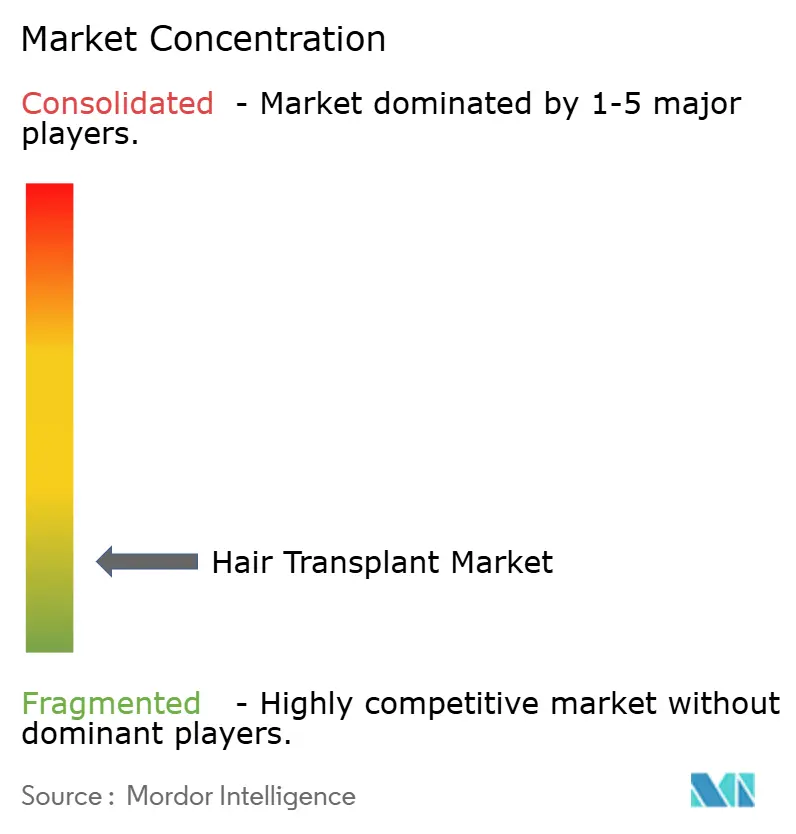
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Haartransplantationsmarktanalyse von Mordor Intelligence
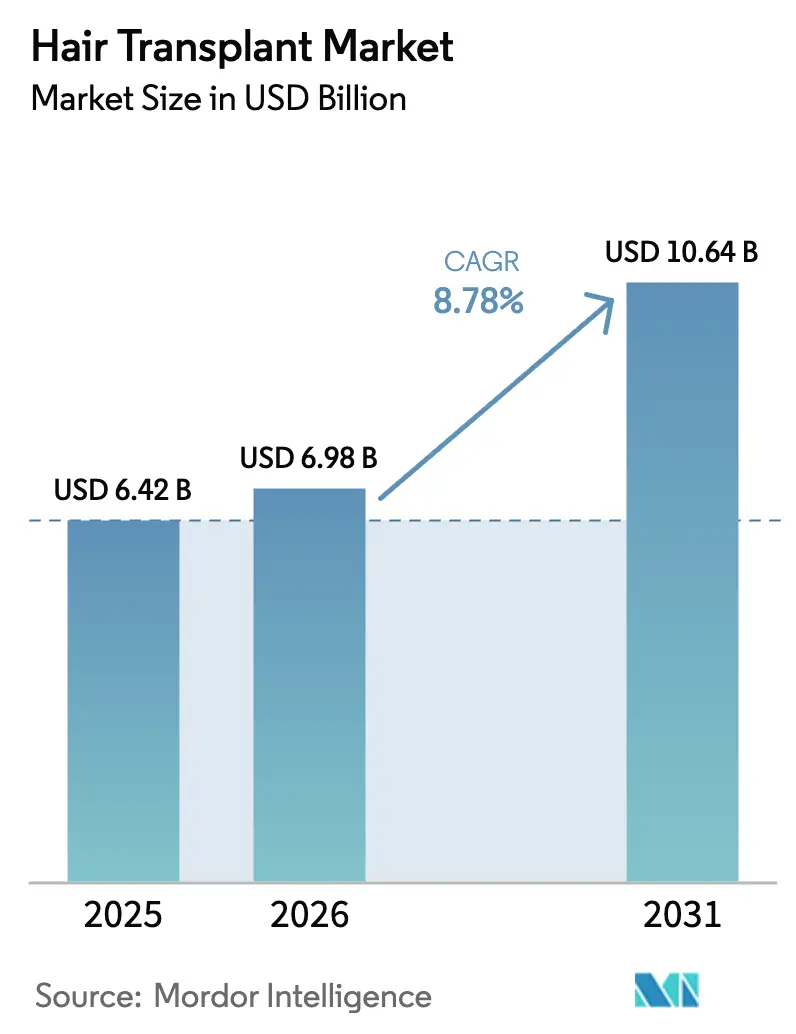
Der Haartransplantationsmarkt hatte im Jahr 2025 einen Wert von 6,42 Milliarden USD und soll von 6,98 Milliarden USD im Jahr 2026 auf 10,64 Milliarden USD bis 2031 wachsen, mit einer CAGR von 8,78 % während des Prognosezeitraums (2026–2031). Die steigende Nutzung von Robotersystemen wie ARTAS iXi und FUEsion X 5.0, die Ausweitung der medizinischen Tourismusrouten sowie eine stärkere gesellschaftliche Akzeptanz von ästhetischen Eingriffen unterstützen dieses Wachstum. Demografischer Druck – darunter ein früherer Beginn der androgenetischen Alopezie bei Erwachsenen in ihren 20ern – vergrößert die adressierbare Patientenbasis, während regulatorische Zulassungen wie die FDA-Zulassung von Deuruxolitinib die therapeutischen Möglichkeiten erweitern. Kliniken kombinieren chirurgische Eingriffe mit regenerativen Zusatztherapien (PRP, Stammzellen), um das Transplantatüberleben zu verbessern und zusätzliche Einnahmequellen zu erschließen. Der Wettbewerbsdruck hat zugenommen, doch markengeführte Unternehmen nutzen technologiegestützte Präzision und Influencer-Marketing, um Preisaufschläge zu erhalten und Preisnachlässen entgegenzuwirken.
Wesentliche Erkenntnisse des Berichts
- Nach Verfahren führte die Follikuläre Einheitsextraktion mit einem Haartransplantationsmarktanteil von 58,62 % im Jahr 2025, während der kombinierte FUT + FUE-Ansatz die schnellste CAGR von 14,88 % bis 2031 verzeichnen soll.
- Nach Geschlecht entfielen 78,74 % des Umsatzes im Jahr 2025 auf männliche Patienten, während das weibliche Segment voraussichtlich mit einer CAGR von 10,74 % bis 2031 wachsen wird.
- Nach Dienstleister hielten dermatologische Kliniken im Jahr 2025 einen Umsatzanteil von 54,93 % und wachsen jährlich um 11,34 %.
- Geografisch trug Nordamerika im Jahr 2025 33,29 % zum Umsatz bei; Asien-Pazifik soll mit der höchsten CAGR von 12,41 % bis 2031 wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Haartransplantationsmarkt
Analyse der Einflussfaktoren auf den Markt*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Beliebtheit von Transplantationen zur Steigerung des Selbstwertgefühls | +2.1% | Nordamerika, Europa, schrittweise weltweit | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz dermatologischer Erkrankungen | +1.8% | Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Höheres verfügbares Einkommen & Medizintourismus | +2.3% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Aufkommen regenerativer PRP- & Stammzell-Zusatztherapien | +1.5% | Nordamerika und EU führend; Asien-Pazifik im Übergang | Langfristig (≥ 4 Jahre) |
| Durch soziale Medien ausgelöster Boom der männlichen Körperpflege | +1.2% | Urbane Zentren weltweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Beliebtheit von Haartransplantationen zur Verbesserung des Erscheinungsbildes & Selbstwertgefühls
Soziale Plattformen haben kosmetische Eingriffe normalisiert und veranlassen Erwachsene Ende 20, Transplantationen eher als vorbeugende denn als korrigierende Maßnahme zu betrachten. Klinische Studien berichten von einer Zufriedenheitsrate von 98 % bei FUE, was den psychosozialen Nutzen für die Patienten unterstreicht. Jüngere Kohorten, insbesondere Fachleute in der Unterhaltungs- und Vertriebsbranche, lassen sich früher operieren, um ihr persönliches Erscheinungsbild zu erhalten. Dieser Einstellungswandel erweitert die Einnahmen über die traditionellen mittelalterlichen männlichen Patienten hinaus auf Frauen und Konsumenten der Generation Z. Kliniken arbeiten mit Influencern und Sportlern zusammen, um authentische Ergebnisse zu präsentieren, was das Stigma reduziert und das Durchschnittsalter von Erstpatienten senkt. Die präventive Nachfrage fördert zudem Folgebesuche für topische Therapien und stimuliert wiederkehrende Ausgaben.
Zunehmende Prävalenz dermatologischer Erkrankungen, die Haarausfall verursachen
China verzeichnet 250 Millionen Einwohner mit androgenetischer Alopezie – ein Beispiel für die wachsende medizinische Belastung. Lebensstressoren und hormonelle Veränderungen verlagern den Beginn auf frühere Lebensjahre und multiplizieren die Kandidatenzahlen. Autoimmune Segmente profitieren von der FDA-Zulassung von Deuruxolitinib im Jahr 2024, die Behandlungswege erweitert. Weiblicher Haarausfall wird zunehmend als eigenständige Erkrankung eingestuft, die maßgeschneiderte Transplantatplatzierung und Hormonbalance-Strategien erfordert. Systematische Übersichtsarbeiten zeigen, dass Injektionen mit thrombozytenreichem Fibrin die Dichte bei Frauen verbessern[1]Hassan Haidar, „Injizierbare thrombozytenreiche Fibrininjektionen zur Behandlung von weiblichem Haarausfall nach Muster,” Journal of Cosmetic Dermatology, tandfonline.com. Früherkennungsplattformen integrieren Dermatoskopie und KI-Diagnose und ermöglichen es Kliniken, Patienten zu beraten, bevor eine umfangreiche Follikelminiaturisierung eintritt.
Steigendes verfügbares Einkommen & Medizintourismus in Schwellenländern
Grenzüberschreitende Eingriffe bleiben preissensitiv; Eingriffe in den USA kosten durchschnittlich 12.767 USD, während akkreditierte türkische Zentren für 2.000 Transplantate 2.056 USD berechnen. Regierungen in der Türkei und Indien fördern vereinfachte Visaverfahren und Krankenhausakkreditierungen und fördern so den Zustrom an Patienten. Dennoch schmilzt das Kostengefälle, da europäische Krankenhäuser Pakete für 2.000 USD anbieten, was Istanbuler Kliniken dazu zwingt, Preise und Wertversprechen zu überarbeiten. Die Binnennachfrage in Asien-Pazifik steigt mit wachsendem Mittelklasseeinkommen; indische Kliniken arbeiten auf globalem Niveau und gewinnen repatriierten Patientenstrom zurück. Internationaler Markenschutz und mehrsprachige Nachsorgelinien helfen Anbietern, Langstreckenreisende zu überzeugen.
Aufkommen regenerativer PRP- & Stammzell-Zusatztherapien zur Verbesserung der Ergebnisse
Meta-Analysen bestätigen die Wirksamkeit von PRP bei Alopecia areata und vernarbender Alopezie[3]„Thrombozytenreiches Plasma bei Alopecia areata und primärer vernarbender Alopezie: Eine systematische Übersichtsarbeit,” Nationale Gesundheitsinstitute, ncbi.nlm.nih.gov. Stammzellsuspensionen aus Fettgewebe zeigen in 12 randomisierten Studien eine verbesserte Haardichte. Der japanische Regulierungsrahmen ermöglichte Shiseidos kultivierte Dermalhüllentherapie im Jahr 2024 und bewies deren kommerzielle Tragfähigkeit. Kliniken bündeln PRP mit FUE, um die Transplantatanwachsrate im Durchschnitt um mehr als 10 % zu erhöhen, und erschließen damit Einnahmen über den chirurgischen Eingriff hinaus. Kontinuierliche Innovationen in der Biologie positionieren Kliniken für Upselling-Pakete, die Extraktion, topische JAK-Inhibitoren und autologe Zellinfusionen kombinieren.
Analyse der hemmenden Einflussfaktoren*
| Hemmender Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Kosteneinschränkungen & hoher postoperativer Pflegebedarf | -1.9% | Schwellenländer ohne Versicherungsabdeckung | Mittelfristig (2–4 Jahre) |
| Chirurgische Risiken & Nebenwirkungen | -1.3% | Regionen mit variabler regulatorischer Aufsicht | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Kontrolle nicht lizenzierter Kliniken | -0.8% | Türkei, Osteuropa, neue Reiseziele im Medizintourismus | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosteneinschränkungen und hoher postoperativer Pflegebedarf
Preishürden schließen viele Patienten mit mittlerem Einkommen aus, insbesondere dort, wo Versicherungen kosmetische Eingriffe nicht erstatten. Zusatzausgaben für Analgetika und medizinische Shampoos können die Gesamtkosten innerhalb von 12 Monaten um 30 % erhöhen. Konjunkturabschwächungen wirken sich direkt negativ auf Klinikbuchungen aus, wie der Umsatzrückgang von Venus Concept um 15 % im dritten Quartal 2024 zeigt, während die Ausrüstungsschulden zur Liquiditätssicherung halbiert wurden. Britische Gesundheitsdienste berichten über zusätzliche Ressourcen zur Behandlung von Komplikationen aus vergünstigten Auslandsoperationen, was versteckte langfristige Kosten verdeutlicht.
Chirurgische Risiken und Nebenwirkungen mit Auswirkungen auf die Patientenbereitschaft
Follikulitis und Narbenbildung an der Entnahmestelle bleiben Anliegen; multizentrische Studien identifizieren Technik und Hygiene als primäre Prädiktoren. Die Internationale Gesellschaft für Haartransplantationschirurgie warnt, dass jeder chirurgische Schritt unter ärztlicher Aufsicht erfolgen muss, um Fehldiagnosen zu vermeiden. Soziale Medien verstärken negative Berichte über misslungene Auslandsoperationen und injizieren Vorsicht in Entscheidungszyklen. Regulierungsbehörden geben inzwischen öffentliche Warnhinweise gegen nicht lizenzierte Kliniken heraus und verschärfen die Aufsicht sowie die Compliance-Kosten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verfahren: Technologische Konvergenz gestaltet Extraktionsmethoden neu
Die Follikuläre Einheitsextraktion erwirtschaftete im Jahr 2025 58,62 % des Umsatzes, da Patienten im Haartransplantationsmarkt minimale Narbenbildung und schnellere Erholung priorisierten. Kliniken, die ARTAS iXi einsetzen, verzeichneten Entnahmeraten von 500–700 Transplantaten pro Stunde mit einer Präzision von 44 Mikrometern, was den Beitrag der Ausrüstung zur Produktivität unterstreicht. Dennoch bevorzugen Elitechirurgen weiterhin manuelle Stanzsets für lockiges oder hell gefärbtes Haar, was die Koexistenz von Hochtechnologie und handwerklicher Kunst innerhalb desselben Operationstages demonstriert.
Die Kombination aus FUT + FUE soll mit einer CAGR von 14,88 % wachsen, was die Nachfrage nach Hybridprotokollen widerspiegelt, die die Transplantatanzahl maximieren und gleichzeitig Spendestellen-Narben verbergen. Bei diesem Modell entnehmen Chirurgen zentrale Okzipitalzonen per Streifentechnik (Ertrag) und stanzen periphere Bereiche (Tarnung), um eine natürliche Dichte für Patienten zu erzielen, die mehr als 3.500 Transplantate benötigen. Die Haartransplantationsmarktgröße für Kombinationstechniken wird bis 2031 voraussichtlich auf 3,52 Milliarden USD anwachsen und damit den Ausrüstungsnachmarkt für Mikroskope und dual-modalitäts-Stanzesysteme ausweiten.
Roboter der zweiten Generation wie FUEsion X 5.0 führen Augmented-Reality-Überlagerungen ein, die den Follikelwinkel in Echtzeit kartieren und die Transsektionsrate auf unter 4 % reduzieren. Frühe Anwender berechnen Preisaufschläge von 15–20 %, die viele urbane Millennials akzeptieren. Direkte Haarimplantation, rasurfreie FUE und nadelfreie Anästhesieplattformen adressieren Mikronischen von Patienten, die eine diskrete Genesung anstreben.
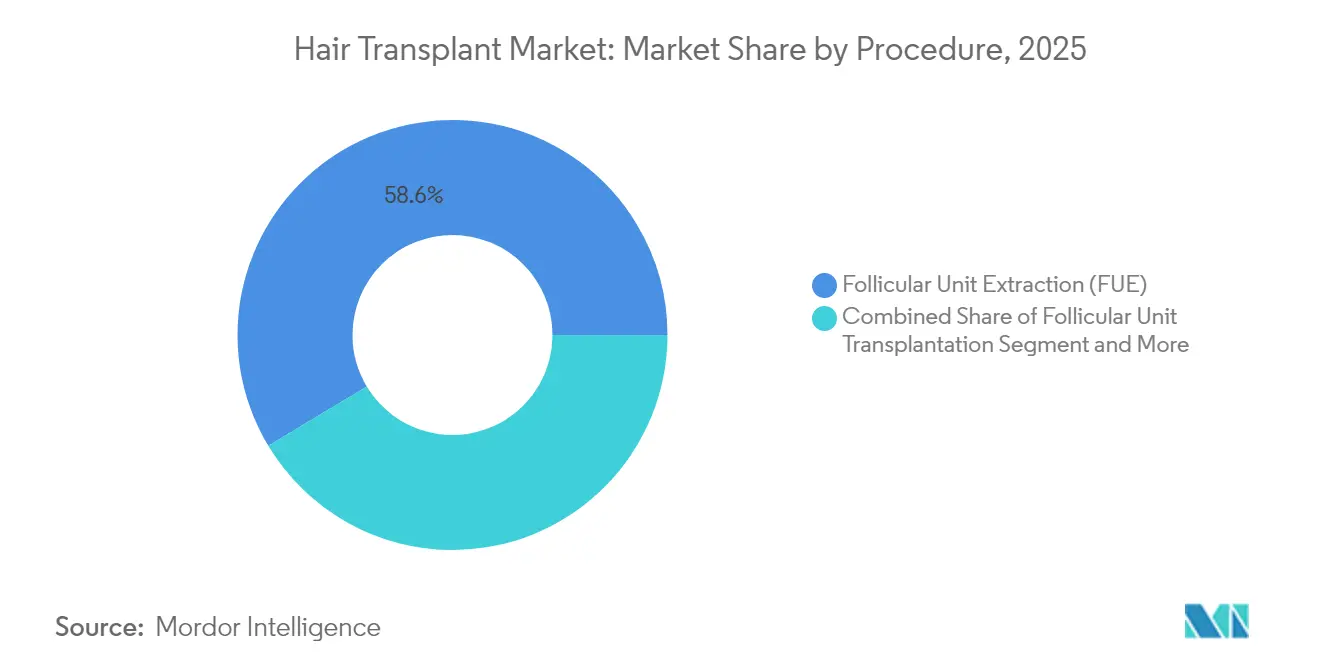
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Geschlecht: Weibliche Nutzung zeichnet das Nachfrageprofil neu
Männliche Patienten blieben mit einem Anteil von 78,74 % im Jahr 2025 das Umsatzrückgrat, doch die CAGR von 10,74 % des weiblichen Segments signalisiert einen entscheidenden demografischen Wandel im Haartransplantationsmarkt. Ein größeres Bewusstsein für diffusen Haarausfall bei Frauen hat chirurgische Lösungen normalisiert, die zuvor als letztes Mittel galten. Dedizierte Leitlinien der Internationalen Gesellschaft für Haartransplantationschirurgie helfen Ärzten, die Empfängerstellen-Dichte anzupassen und die Haarlinienrichtung zu kontrollieren, um eine natürliche Mittelscheitel-Wiederherstellung zu ermöglichen.
Weibliche Patienten benötigen in der Regel weniger Transplantate (1.000–1.500), verlangen jedoch eine sorgfältige Winkelgebung und Erhaltung der vorhandenen Vellushaare, was die Operationszeit verlängert und den durchschnittlichen Verkaufspreis pro Transplantat erhöht. PRF-Injektionen erzielen sichtbare Dichtegewinne und können den chirurgischen Bedarf um 6–12 Monate hinauszögern, wodurch gebündelte Therapiepfade entstehen. Die Haartransplantationsmarktgröße für weibliche Eingriffe wird bis 2031 auf 2,26 Milliarden USD projiziert, unterstützt durch steigende Fälle von Traktionsalopezie bei Frauen afrikanischer Abstammung. Kliniken in der Türkei bieten Pakete von 2.200–3.500 USD inklusive Nachsorge an und halten den Touristenzustrom aufrecht, selbst während europäische Mitbewerber die Preise senken.
Nach Dienstleister: Dermatologische Kliniken stärken ihre Spezialistenposition
Dermatologische Kliniken erzielten im Jahr 2025 einen Umsatzanteil von 54,93 % und sollen jährlich um 11,34 % wachsen, wodurch sie ihre Dominanz im Haartransplantationsmarkt festigen. Zertifizierte Dermatologen nutzen bestehende Trichologie-Beratungen, um Patienten in chirurgische Behandlungsräume zu leiten und die Akquisitionskosten pro Operation zu senken. Da regenerative Biologika an Bedeutung gewinnen, führen dermatologische Praxen aufgrund ihrer Expertise im Hautmikromilieu die Einführung an.
Krankenhäuser, obwohl für komplizierte Komorbiditäten gut ausgestattet, sind bei Volumeneffizienz und Servicepersonalisierung im Rückstand. Akademische Zentren nutzen jedoch klinische Studien in der Stammzell- und Exosomtherapie, um Innovationszentren zu bleiben. Kettenklinieken expandieren durch Franchising, um Protokolle und Qualität zu standardisieren und Wiederholungsbesuche von Medizintourismuspatienten zu gewinnen, die einzelnen Betreibern gegenüber skeptisch sind. Der Haartransplantationsmarktanteil von Mehrstandort-Franchises soll bis 2031 auf 23,60 % steigen, was den Verbraucherpräferenzen für wiedererkennbare Marken entspricht.
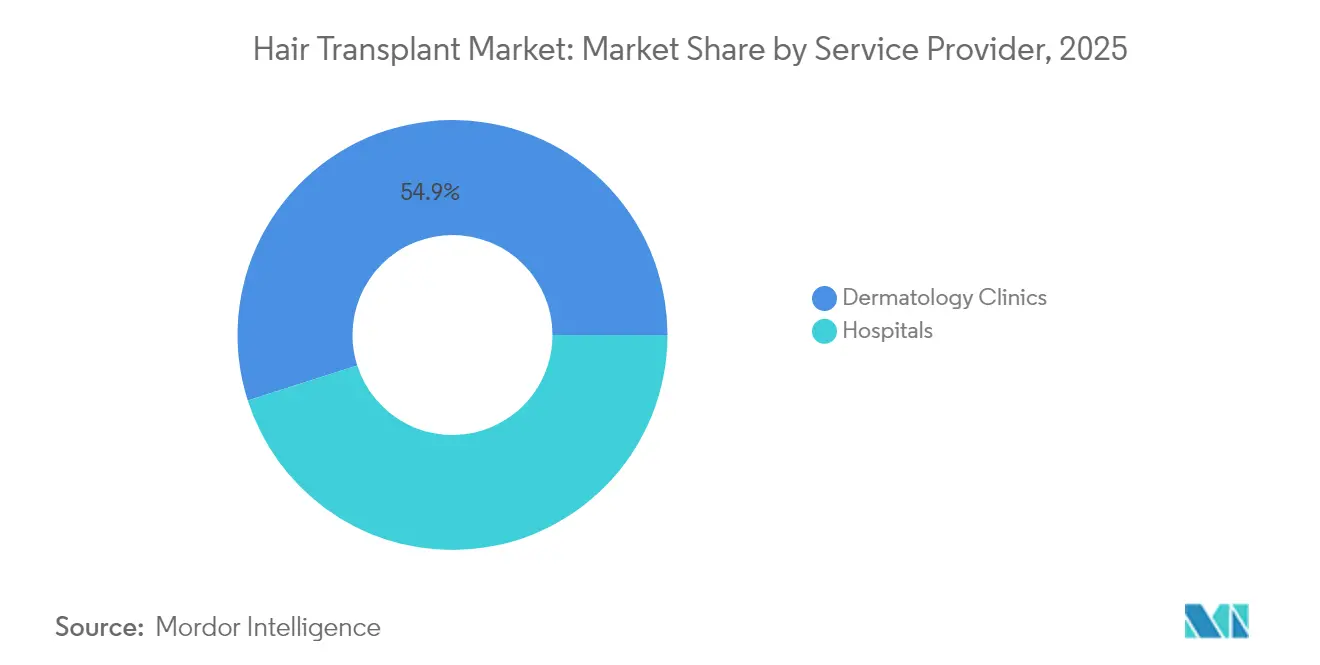
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika behielt mit 33,29 % im Jahr 2025 den größten regionalen Anteil, gestützt durch hohes verfügbares Einkommen und frühzeitige Einführung von Robotersystemen. Das inländische Operationsvolumen bleibt stark, dennoch reisen kostenempfindliche Verbraucher weiterhin zu akkreditierten türkischen Einrichtungen, was auf Preiselastizität hindeutet. Die regulatorische Zulassung von Deuruxolitinib und bevorstehende Zelltherapiestudien erweitern die therapeutische Breite und dürften die regionalen Eingriffszahlen nachhaltig stützen.
Europa zeigt ein zweigeteiltes Profil: Etablierte Anbieter in Deutschland und Spanien verzeichnen eine stabile lokale Nachfrage, während kostengünstige osteuropäische und türkische Zentren preissensitive Patienten aus dem Vereinigten Königreich und Skandinavien anlocken. Europäische Krankenhäuser, die Pakete für 2.000 USD anbieten, verringern den Arbitrageeffekt, der zuvor den Auslandstourismus ankurbelte, und treiben Istanbuler Kliniken zu Mehrwertleistungen wie Concierge-Erholungssuiten.
Asien-Pazifik verzeichnet die schnellste CAGR von 12,41 % bis 2031. Chinas Eingriffsdurchdringung von unter 0,2 % bei 250 Millionen Haarausfallbetroffenen verdeutlicht das enorme Wachstumspotenzial. Japans alternde, aber ästhetisch bewusste Bevölkerung kurbelt die Nachfrage nach minimalinvasiver Roboterchirurgie an, und Südkoreas K-Beauty-Kultur fördert vorbeugenden Follikelpflege. Lokale staatliche Anreize – beispielsweise Indiens Reformen für Medizinvisa – institutionalisieren die grenzüberschreitende Versorgung in der Region weiter.

Regulatorisches Umfeld
Die Haartransplantation wird primär als ärztlich durchgeführte chirurgische Leistung reguliert, wobei die Regeln zur Zulassung und Delegation je nach Land und, in den Vereinigten Staaten, je nach Bundesstaat variieren. Berufsverbände wie die International Society of Hair Restoration Surgery (ISHRS) veröffentlichen Verbraucherwarnungen zu irreführender Werbung und betonen, dass zentrale Schritte, wie das Setzen von Inzisionen an der Empfängerstelle, ärztliche Handlungen sind, die eine direkte ärztliche Aufsicht erfordern. Diese Dynamik führt Kliniken tendenziell zu strengerer klinischer Governance und konsistenterer Dokumentation.
Auf der Geräteseite unterliegen Plattformen zur Haarwiederherstellung und ergänzende Ausrüstung, die in Kliniken eingesetzt wird (zum Beispiel lasergestützte Geräte zur Haarwuchsförderung), medizinprodukterechtlichen Vorschriften wie dem US-FDA-510(k)-Verfahren und zugehörigen Sicherheitsnormen (zum Beispiel IEC 60601-1 und Lasersicherheitsnormen). Auch Marketingpraktiken unterliegen einer genauen Prüfung, wie das Vorgehen der Federal Trade Commission (FTC) gegen Bosley und Aderans/HairClub zeigt, das zur Einführung eines Compliance-Programms führte. Das Ergebnis verdeutlicht, wie Regulierungsbehörden das Preis-, Werbeaussagen- und Informationsaustauschverhalten von Netzwerken mit mehreren Standorten beeinflussen können.
Wettbewerbslandschaft
Der Haartransplantationsmarkt ist strukturell fragmentiert, mit mehr als 5.000 lizenzierten und nicht lizenzierten Kliniken, die sich in Istanbul konzentrieren und den Preiswettbewerb verschärfen. Globale Geräteunternehmen verfolgen Akquisitionsstrategien; die Übernahme von Restoration Robotics durch Venus Concept fusionierte die ARTAS-Robotik mit den pneumatischen NeoGraft-Systemen und ermöglicht so Einzelanbieter-Pakete, die die Kapitalplanung von Kliniken vereinfachen. US-Marktführer wie Bosley kooperieren mit Lumenis, um die FoLix-Lasertherapie gemeinsam zu entwickeln, und stärken damit die vertikale Integration, die Patienten an mehrstufige Serviceleistungen bindet.
Technologie bleibt das primäre Differenzierungsmerkmal. KI-gestützte Bildgebung identifiziert die Dichte im Spenderbereich und ermöglicht eine dynamische Transplantatallokation sowie eine verbesserte ästhetische Symmetrie. Kliniken erproben Augmented-Reality-Überlagerungen, die postoperative Haarlinien projizieren, um eine gemeinsame Entscheidungsfindung zu unterstützen. Aufstrebende Marktteilnehmer wie Stemson Therapeutics verfolgen zellbasierte Follikelherstellung, eine potenzielle Disruption, die die Abhängigkeit von der Spenderentnahme reduzieren könnte.
Regulatorische Maßnahmen gegen nicht lizenzierte Betreiber in der Türkei und Mexiko dürften die Compliance-Kosten erhöhen und Marktanteile zugunsten akkreditierter Ketten verschieben. In entwickelten Märkten konvertieren abonnementbasierte Teledermatologie-Plattformen von Hims & Hers pharmazeutische Kunden in chirurgische Leads und erweitern die Trichterintegration. Insgesamt dreht sich das Wettbewerbsnarrativ darum, chirurgische Präzision mit unterstützenden Biologika und digitalem Engagement zu verbinden, um den Lebenskundenwert zu steigern.
Marktführer im Haartransplantationsbereich
Bosley Hair Restoration & Transplant
Aderans (Hair Club)
Venus Concept
NeoGraft
DHI Medical Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Das kurzfristige Aufwärtspotenzial des Marktes ist zunehmend mit integrierten Versorgungsmodellen verknüpft, die Chirurgie mit klinisch überwachten Zusatzbehandlungen und einer langfristigen Nachsorge verbinden. Kliniken kombinieren bereits die follikuläre Unit-Extraktion (FUE) mit regenerativen Zusatzleistungen wie PRP und stammzellbezogenen Therapien, um das Überleben der Grafts zu verbessern und wiederkehrende Leistungen zu schaffen. Parallel dazu unterstützt die Einführung von FDA-zugelassener Technologie innerhalb von Klinikennetzwerken, einschließlich der Zusammenarbeit von Bosley und Lumenis zur Einführung von FoLix in den Vereinigten Staaten, nicht-chirurgische Umsatzlinien, die parallel zu Transplantationsverfahren laufen können.
Medizintourismus-Korridore schaffen weiterhin Raum für akkreditierte, markengeführte Anbieter, die Protokolle standardisieren und mehrsprachige Nachsorge bieten können, insbesondere da Regulierungsbehörden und Berufsverbände die Kontrolle unlizenzierter Kliniken und irreführender Werbung verschärfen. Der Wettbewerbswandel hin zu verbraucherfreundlicheren Preisen und höher wahrgenommenem Wert zeigt sich in Maßnahmen von Anbietern wie Bosley, das im Mai 2026 niedrigere Preise für Transplantationsverfahren ankündigte. Netzwerke mit mehreren Standorten investieren zudem weiterhin in Marke und Betriebsinfrastruktur, unterstützt durch die Anerkennung von HairClub durch Aderans im April 2026 nach berichteten Verbesserungen der Profitabilität.
Aktuelle Branchenentwicklungen
- Mai 2026: Bosley kündigte neue, niedrigere Preise für Haartransplantationsverfahren an und hob höhere durchschnittliche Graft-Zahlen pro Verfahren hervor. Die Ankündigung verschärfte den Preiswettbewerb zwischen Klinikennetzwerken und erhöhte den Maßstab für Wertkommunikation rund um Graft-Ausbeute, Technologieeinsatz und Nachsorge.
- April 2026: Venus Concept schloss eine verkürzte Fusion ab und wechselte unter Fonds, die von Madryn Asset Management verwaltet werden, in den Privatbesitz. Da das Unternehmen Vermögenswerte im Bereich Haarwiederherstellung besitzt, die mit den NeoGraft- und ARTAS-Ökosystemen verbunden sind, kann der Eigentümerwechsel Portfolioentscheidungen beschleunigen, die die Kommerzialisierung von Geräten und Partnerschaften mit Servicenetzwerken beeinflussen.
- Juni 2025: Venus Concept schloss eine endgültige Vereinbarung zum Verkauf seines Venus-Hair-Geschäfts, einschließlich der NeoGraft- und ARTAS-Technologien, an MHG Co. Ltd (Meta Healthcare Group) für 20 Millionen USD. Die geplante Veräußerung unterstrich die anhaltende Konsolidierung und Neuordnung von Vermögenswerten rund um Plattformen zur Haarwiederherstellung und beeinflusste Geräte-Roadmaps und die Unterstützung der installierten Basis für Kliniken.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Haartransplantationsverfahren, die von Krankenhäusern und Facharztkliniken durchgeführt werden, einschließlich Chirurgen- und Einrichtungsgebühren sowie verfahrensbezogener Verbrauchsmaterialien, die als Teil des Transplantationsbesuchs abgerechnet werden.
Ausgeschlossener Umfang: Wir schließen verschreibungspflichtige Arzneimittel, frei verkäufliche Haarausfallprodukte sowie eigenständige regenerative oder Lasertherapien aus, die nicht in ein Transplantationsverfahren eingebunden sind.
Übersicht der Segmentierung
- Nach Verfahren
- Follikuläre Einheitstransplantation (FUT)
- Follikuläre Einheitsextraktion (FUE)
- Manuelle FUE
- Roboter-FUE
- Kombination aus FUT & FUE
- Sonstige Verfahren
- Nach Geschlecht
- Weiblich
- Männlich
- Nach Dienstleister
- Krankenhäuser
- Dermatologische Kliniken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir beginnen mit der Kartierung des Leistungspfads und der Frage, wo die Zahlung erfolgt, und ziehen anschließend öffentliche Datenpunkte heran, die mit der Verfahrensnachfrage und der Anbieterkapazität verknüpft sind. Übliche Eingaben umfassen Gesundheitsstatistiken und Anbieterzahlen aus Quellen wie der OECD, nationalen Gesundheitsbehörden (einschließlich der CDC) sowie Veröffentlichungen zu Medizintourismus oder grenzüberschreitender Versorgung, soweit verfügbar. Um den klinischen Kontext konsistent zu halten, nutzen wir zudem peer-reviewte Literatur, die in PubMed indexiert ist, sowie Verfahrensdefinitionen und Sicherheitsmitteilungen von Regulierungsbehörden wie der US-FDA.
Danach ergänzen wir dies mit angebotsseitigen Signalen aus Klinikennetzwerken und Offenlegungen von Krankenhäusern, einschließlich Jahresberichten, Investorenpräsentationen und geprüften Jahresabschlüssen, sofern diese Umsätze aus ästhetischen Verfahren separat ausweisen. Angesehene Presse- und Verbandswebsites werden genutzt, um Verschiebungen bei der Techniknutzung (zum Beispiel FUT versus FUE) und typische Patientenströme nach Region zu verfolgen. An einigen Stellen ergänzen wir dies durch kostenpflichtige Abonnements, die Unternehmensfinanzdaten und Marktanalysen, Patentdatenbanken sowie eine Datenbank auf Sendungsebene für Import und Export abdecken, um Geräte- und Verbrauchsmaterialaktivitäten, die Transplantationsvolumina widerspiegeln, plausibilitätszuprüfen. Diese Liste der Sekundärforschung ist nur beispielhaft; im Rahmen der Studie wurden weitere Quellen zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Um Lücken zu schließen, die Sekundärquellen nicht eindeutig beantworten können, sprachen wir mit Chirurgen, Klinikbetreibern, Krankenhausverwaltern, Vertriebspartnern und Branchenberatern in den wichtigsten Behandlungszielen und Nachfragemärkten. Diese Interviews nutzten wir, um Verfahrenszahlen, typische Preisspannen, den Anteil roboterunterstützter gegenüber manueller FUE sowie den Anteil der Patientenausgaben, der in der Verfahrensrechnung enthalten ist gegenüber als Zusatzleistung verkauft wird, zu bestätigen. Die Eingaben wurden regionsübergreifend überprüft, damit das Preis- oder Medizintourismusmuster eines Landes nicht übermäßig auf die globale Gesamtsumme angewendet wurde.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 12% | APAC: 45% |
| Mittleres Segment: 44% | Funktions-/Bereichsleiter: 38% | EMEA: 31% |
| Kleinere Akteure: 19% | Manager: 50% | Amerika: 24% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Verfahrensnachfrage anhand einer behandelten Kohortenperspektive rekonstruiert und anschließend mithilfe regionsspezifischer durchschnittlicher Verkaufspreisspannen für FUT, manuelle FUE, robotergestützte FUE und Kombinationsverfahren in Umsatz übersetzt wird. Das Modell stützt sich auf eine Reihe praktischer Kennwerte, die den Markt jährlich beeinflussen, darunter der geschätzte Pool von Erwachsenen mit androgenetischer Alopezie, die eine chirurgische Lösung suchen, die Kapazitätsauslastung der Kliniken (Behandlungsplätze, Betriebstage und Personal), der Anteil des Medizintourismus in wichtigen Korridoren sowie die Verschiebung hin zu FUE-Techniken, die typischerweise die Verfahrensdauer und Preisgestaltung verändert. Wir verfolgen zudem den Anteil der Verfahren, die in Krankenhäusern gegenüber dermatologischen Kliniken durchgeführt werden, da dies die Gebührenordnungen und die gebündelte Abrechnung beeinflusst.
Um die Gesamtwerte realistisch zu halten, führen wir gezielte Bottom-up-Prüfungen durch, einschließlich stichprobenartiger Umsatzraten von Kliniken, veröffentlichter Finanzberichte größerer Anbietergruppen und Kanalprüfungen zu Geräte- und Verbrauchsmaterialaktivitäten, um zu bestätigen, dass die implizierten Volumina nicht abweichen. Bei unvollständiger Berichterstattung der Anbieter werden Lücken mit konservativen, während der Interviews vereinbarten Auslastungs- und Preisspannen geschlossen; die Annahmen werden anschließend überprüft, falls sie im Vergleich zu bekannten Patientenstromsignalen Ausreißer erzeugen.
Für die Prognose nutzen wir eine Szenarioanalyse, unterstützt durch eine einfache multivariate Regressionsebene, die das Wachstum mit Einflussfaktoren wie Trends beim verfügbaren Einkommen, der Akzeptanz kosmetischer Verfahren, der Reiseerreichbarkeit von Behandlungszentren und der regionalen Preisentwicklung von Verfahren verknüpft. Der endgültige Prognosepfad wird anschließend basierend auf Experteneinschätzungen angepasst, wie schnell die Einführung von Robotik und die Erweiterung der Klinikkapazitäten skalieren können.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse durch Triangulationsprüfungen, bei denen implizierte Verfahrenszahlen, Preisspannen und Umsatzanteile der Leistungserbringer mit unabhängigen, während der Studie erhobenen Signalen verglichen werden. Ausreißer werden untersucht, und falls eine Region ungewöhnliche Preis- oder Volumensprünge zeigt, werden die Annahmen überarbeitet und Interview-Nachfassungen ausgelöst, um zu bestätigen, was sich geändert hat.
Vor der endgültigen Freigabe werden das Modell und die wichtigsten Eingaben in mehreren Analystenschritten überprüft, um Berechnungsfehler, Scope-Abweichungen und Fragen zum Wechselkurszeitpunkt frühzeitig zu erkennen. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie Änderungen der Kostenerstattung, größeren regulatorischen Maßnahmen oder plötzlichen Verschiebungen der Medizintourismusströme. Unmittelbar vor der Auslieferung führt ein Analyst eine finale Durchsicht durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Haartransplantationen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Haartransplantationen stimmen häufig nicht überein, da die Zählregeln nicht konsistent sind, selbst wenn die Themenbezeichnung identisch erscheint. Unterschiede ergeben sich meist daraus, was als reine Transplantationsleistung gilt gegenüber einem breiteren Bündel zur Haarwiederherstellung, sowie daraus, wie schnell die Preisentwicklung in stark vom Medizintourismus geprägten Korridoren angenommen wird.
Signale zum Verfahrensmix und Prüfungen der Klinikkapazität sind die Belege, die Mordor Intelligence ausschließlich auf Umsätze aus Transplantationsverfahren (FUT, FUE und Kombinationen in Krankenhäusern und dermatologischen Kliniken) festlegen, anstatt Arzneimittel, frei verkäufliche Produkte oder eigenständige Zusatztherapien einzubeziehen, die die Gesamtwerte aufblähen. Einige andere Schätzungen wenden zudem aggressive Wachstumskurven aus einer kurzen Basisperiode an und verlängern diese Kurve, ohne erneut zu prüfen, ob die Verfügbarkeit von Chirurgen und die Betriebskapazität im gleichen Tempo wachsen können.
Vergleich von Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,98 Mrd. USD (2026) | |
| Fachzeitschrift A | 10,58 Mrd. USD (2025) | Diese Zahl scheint Transplantationsverfahren mit einer breiteren Palette von Produkten zur Haarwiederherstellung zu bündeln (wie PRP, Stammzellen, Laser und Produktverkäufe), was den Umsatzpool über die reine Transplantationsabrechnung hinaus erweitert. |
| Regionale Beratungsgesellschaft B | 7,62 Mrd. USD (2024) | Die Schätzung wird mit begrenzten Details zur Preislogik nach Zielmärkten und zum Zeitpunkt der Wechselkursumrechnung dargestellt, was die Gesamtwerte verändern kann, wenn Medizintourismusvolumina und durchschnittliche Verfahrenspreise regionsübergreifend umgerechnet werden. |
Insgesamt lässt sich die Streuung hauptsächlich durch Umfang und Preisgestaltungsmechanismen erklären, nicht durch kleine Rechenunterschiede. Indem die Umsatzgrenze konsequent an der Abrechnung von Transplantationsverfahren ausgerichtet und Volumina sowie durchschnittliche Verfahrenspreise mit anbieterseitigen Signalen abgeglichen werden, bleibt das Ergebnis auf klare Eingaben und wiederholbare Schritte rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Haartransplantationsmarkts?
Der Markt hat im Jahr 2026 einen Wert von 6,98 Milliarden USD und soll bis 2031 mit einer CAGR von 8,78 % einen Wert von 10,64 Milliarden USD erreichen.
Welches Verfahren dominiert die globale Nachfrage?
Die Follikuläre Einheitsextraktion hält 58,62 % des Umsatzes von 2025 und ist damit die am weitesten verbreitete Methode.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Große unversorgte Bevölkerungsgruppen, steigende verfügbare Einkommen und tourismusfreundliche politische Rahmenbedingungen treiben eine CAGR von 12,41 % in der Region an.
Wie beeinflussen regenerative Therapien die Behandlungsergebnisse?
Zusatztherapien wie PRP und Stammzellsuspensionen verbessern das Transplantatüberleben und die Dichte und schaffen neue Einnahmeschichten für Kliniken.
Welches zentrale Risiko sollten potenzielle Patienten berücksichtigen?
Häufige Komplikationen umfassen Follikulitis und Narbenbildung an der Entnahmestelle, was die Bedeutung lizenzierter und erfahrener Chirurgen unterstreicht.
Seite zuletzt aktualisiert am:



