
Taille et part du marché de la graisse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
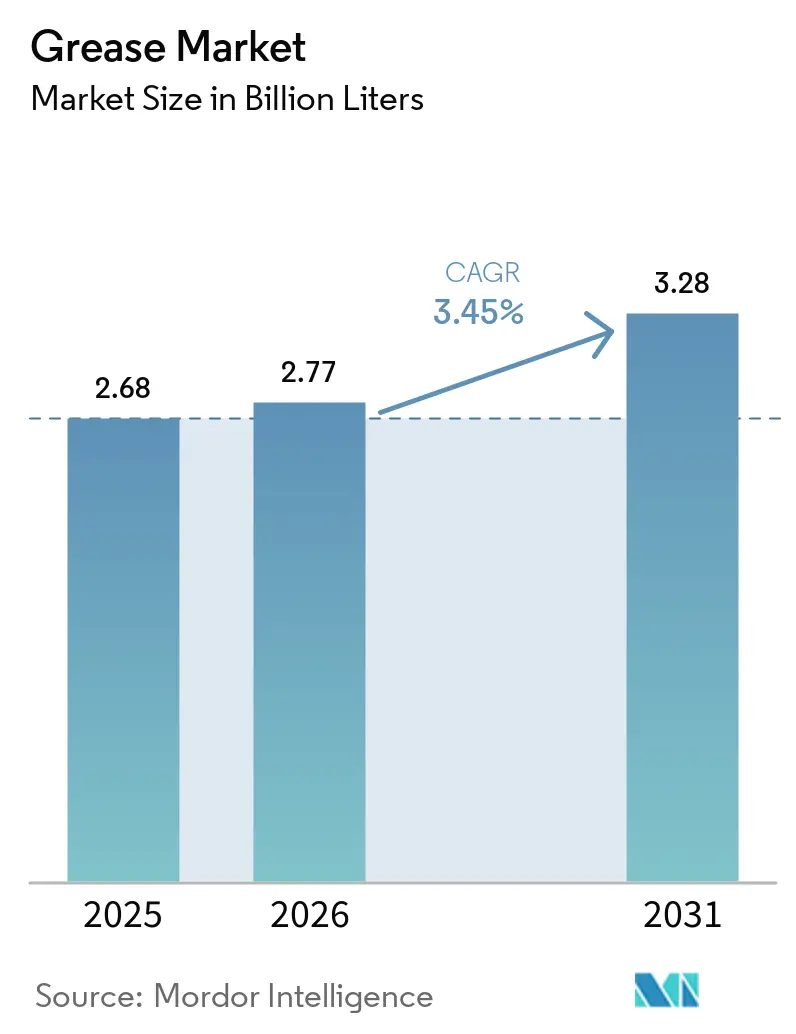
| Volume du Marché (2026) | 2.77 Milliards de litres |
| Volume du Marché (2031) | 3.28 Milliards de litres |
| Taux de croissance (2026 - 2031) | 3.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
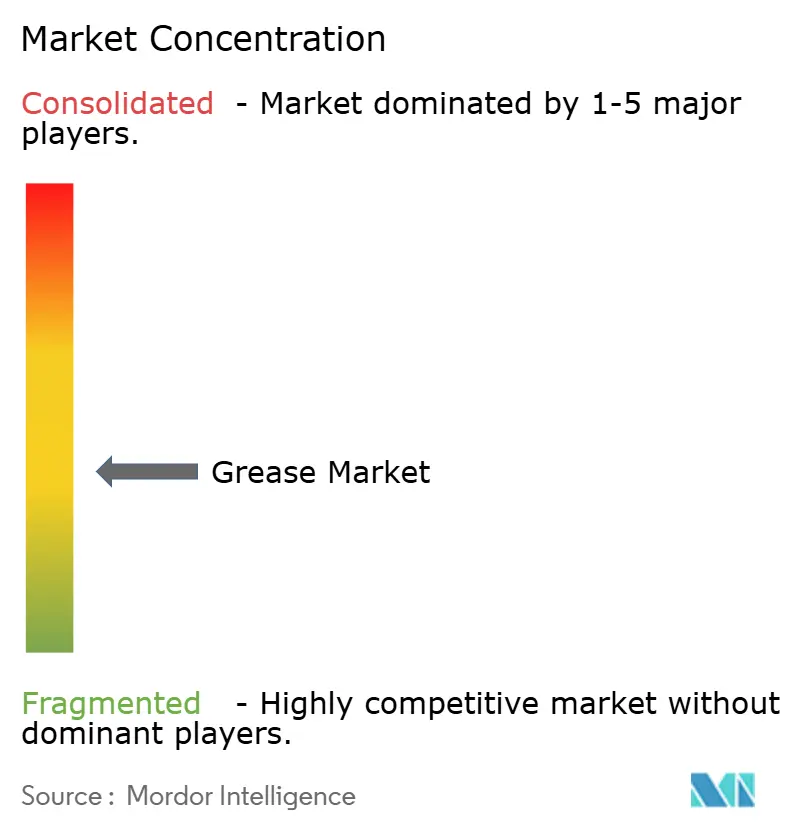
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la graisse par Mordor Intelligence
La taille du marché de la graisse a été évaluée à 2,68 milliards de litres en 2025 et devrait croître de 2,77 milliards de litres en 2026 pour atteindre 3,28 milliards de litres d'ici 2031, à un TCAC de 3,45 % au cours de la période de prévision (2026-2031). Cette croissance reflète l'industrialisation en cours, la demande croissante pour les grades marins résistants à l'eau, et le pivot rapide vers les chimies à base de sulfonate de calcium et de polyurée qui protègent les acheteurs des fluctuations du prix du carbonate de lithium. Les usines de transformation alimentaire remplacent les savons de lithium traditionnels par des formulations certifiées NSF H1 pour atténuer les risques de contamination, tandis que les parcs d'éoliennes et les groupes motopropulseurs de véhicules électriques privilégient les graisses à base d'huile synthétique performantes de -40 °C à +150 °C. Les plateformes de forage en eaux profondes offshore dans le golfe du Mexique, au Brésil et en Afrique de l'Ouest spécifient désormais des grades complexes au calcium capables de résister aux charges cycliques et au lessivage par l'eau de mer, propulsant les volumes marins spéciaux vers une croissance à deux chiffres. Les investissements parallèles dans des projets de bases d'huile reraffinées du Groupe II et du Groupe III réduisent les coûts d'intrants pour les produits haute performance, maintenant les marges des fabricants même face à une intensité concurrentielle croissante.
Principaux enseignements du rapport
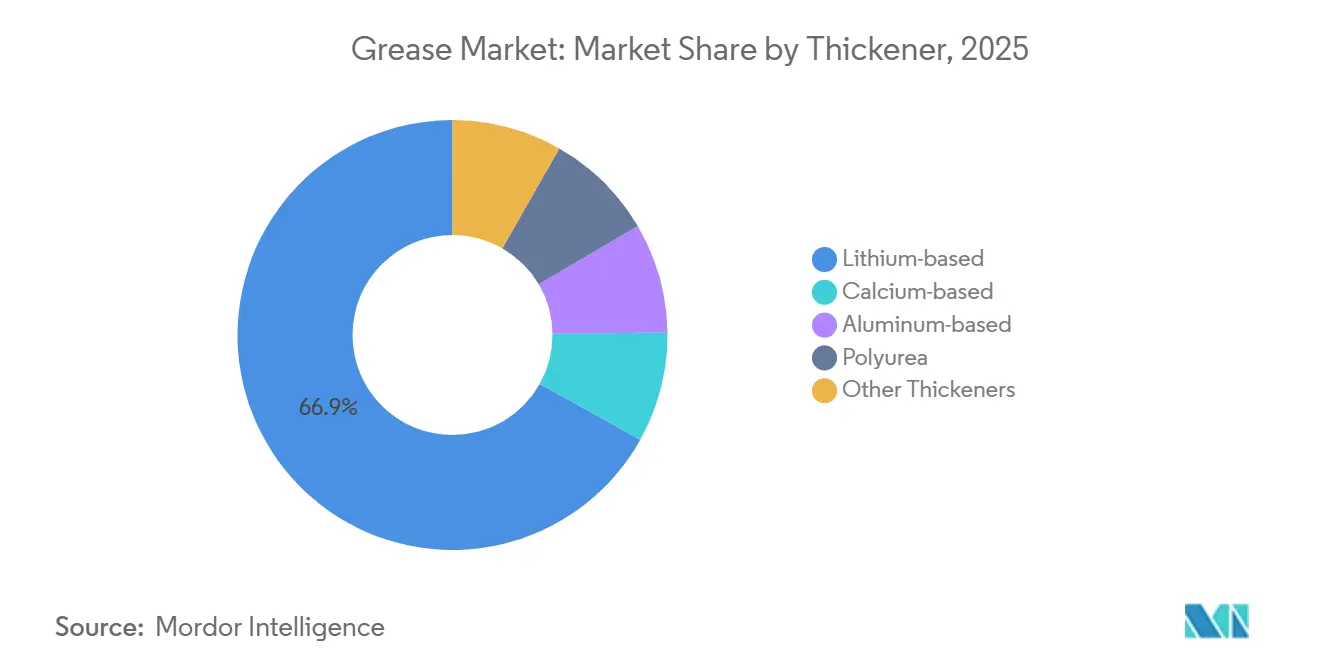
- Par épaississant, les graisses à base de lithium représentaient 66,89 % de la taille du marché de la graisse en 2025, tandis que les graisses à base de calcium progressent à un TCAC de 8,22 % jusqu'en 2031.
- Par type de produit, les huiles minérales représentaient 75,19 % de la taille du marché de la graisse en 2025 ; le segment des huiles synthétiques progresse à un TCAC de 4,51 % jusqu'en 2031.
- Par grade de performance, les graisses haute température détenaient 36,68 % de la taille du marché de la graisse en 2025 et devraient croître à un TCAC de 6,61 % jusqu'en 2031.
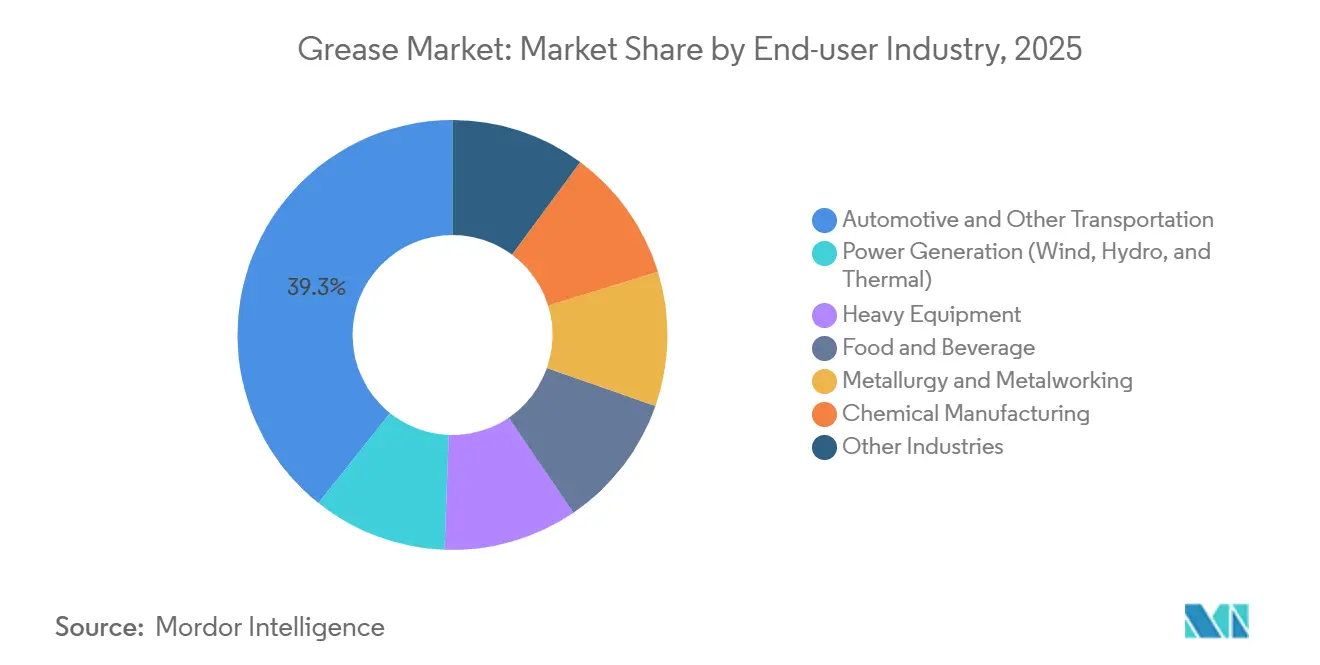
- Par utilisateur final, l'automobile et les autres transports représentaient 39,28 % de la taille du marché de la graisse en 2025, tandis que la production d'énergie est le secteur d'utilisation final en expansion la plus rapide avec un TCAC de 4,82 % jusqu'en 2031.
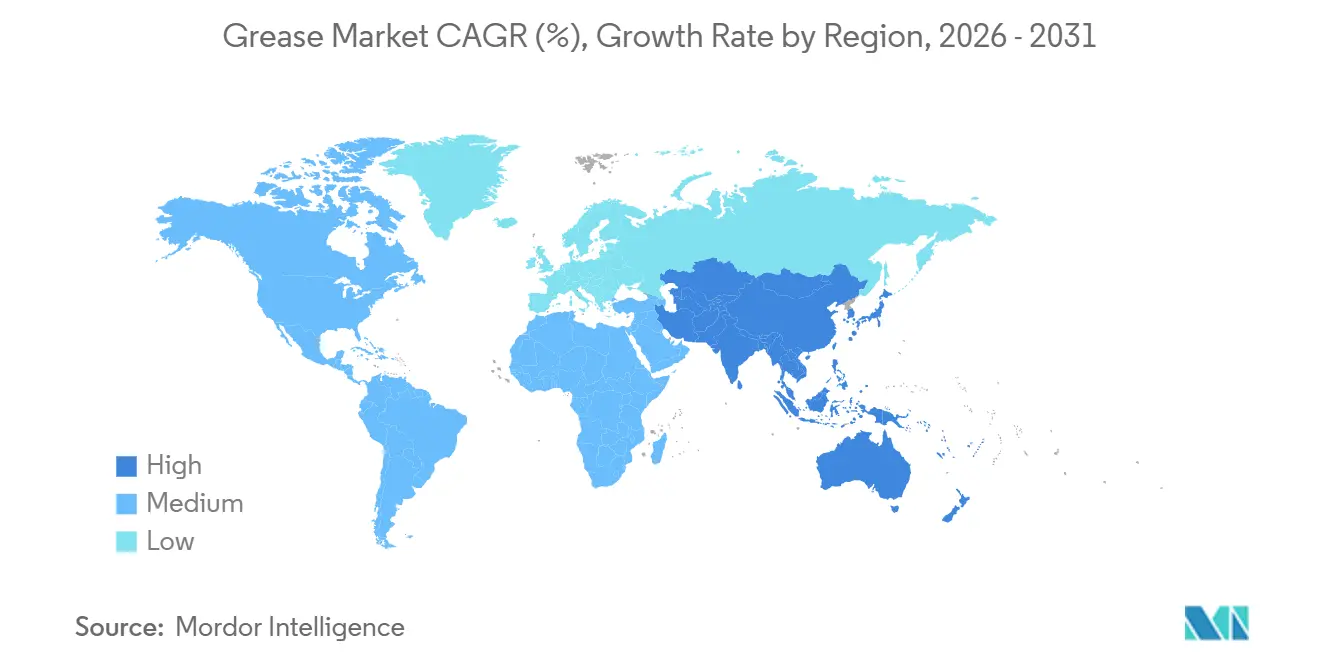
- Par géographie, l'Asie-Pacifique dominait avec 49,75 % de la part du marché de la graisse en 2025 et devance toutes les autres régions avec un TCAC de 4,39 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de la lubrification hygiénique de qualité alimentaire | +0.8% | Amérique du Nord, Europe, principaux pôles alimentaires mondiaux | Moyen terme (2-4 ans) |
| Transition des roulements des groupes motopropulseurs électriques des véhicules électriques | +0.9% | Asie-Pacifique en tête, extension vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Demande liée au forage en eaux profondes offshore | +0.6% | Golfe du Mexique, Brésil, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Expansion des équipements de construction | +0.7% | Chine, Inde, ASEAN, Moyen-Orient | Moyen terme (2-4 ans) |
| Investissements dans la production d'énergie | +0.5% | Éolien offshore en Europe, centrales hydroélectriques et thermiques en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de la lubrification hygiénique de qualité alimentaire dans les lignes de transformation
La demande de graisses complexes à base d'aluminium et de sulfonate de calcium certifiées NSF H1 est en hausse car les inspections réglementaires considèrent désormais le choix du lubrifiant comme une mesure de contrôle préventif. Les usines de transformation qui traitent des produits laitiers, brassicoles et de plats préparés intègrent les coûts potentiels de rappel dans l'analyse du coût total de possession, rendant la prime de prix de 15 à 25 % acceptable. Ces grades maintiennent une stabilité à l'oxydation au-dessus de 150 °C et résistent au lessivage par nettoyage à la vapeur, évitant la migration de goût de savon métallique. Les audits ISO 21469 en Europe et en Amérique du Nord accélèrent l'adoption à mesure que les marques multinationales harmonisent leurs normes d'hygiène mondiales. Les fournisseurs proposant des offres groupées de graisse de qualité alimentaire, d'assistance technique et de documentation obtiennent le statut de fournisseur privilégié auprès des transformateurs soucieux de leur conformité aux audits[1].
Transition des roulements des groupes motopropulseurs électriques des véhicules électriques vers les graisses complexes au lithium et au sulfonate de calcium
Les moteurs de véhicules électriques fonctionnent à 10 000-15 000 tr/min et imposent des conditions de conductivité électrique ainsi que de roulement mixte que les savons de lithium traditionnels ne peuvent pas gérer. Les graisses à base de sulfonate de calcium et de complexe de lithium dopées aux additifs à base de liquides ioniques réduisent les pertes par frottement jusqu'à 45 %, abaissant la température du rotor et prolongeant l'autonomie. Les lignes d'assemblage de batteries en Chine spécifient des systèmes au calcium pour éviter une exposition supplémentaire au carbonate de lithium, une couverture devenue standard après les fluctuations de prix de la matière première entre 2022 et 2024. Les constructeurs automobiles concluent des contrats pluriannuels pour ces chimies, protégeant les nomenclatures des fluctuations des matières premières. Les formulations de polyurée, qui restent stables de -40 °C à +180 °C, gagnent du terrain dans les applications de roulements de roues et de joints homocinétiques car elles résistent au lessivage par l'eau.
Le forage en eaux profondes offshore stimule les graisses marines résistantes à l'eau
Les démarrages de production sur des champs dépassant 1 500 m de profondeur dépendent de grades complexes au calcium avec des points de goutte supérieurs à 260 °C. Les actionneurs de préventeurs d'éruption, les tendeurs de colonne montante et les filetages de tiges de forage consomment 200 à 300 kg de graisse par plateforme chaque mois. Les opérateurs exigent de plus en plus des produits répondant à la norme ISO 12924 pour la biodégradabilité ainsi qu'aux normes de composés de filetage API RP 5A3. Les formulations à base de sulfonate de calcium surpassent les savons de lithium en termes de résistance aux charges cycliques et au lessivage par l'eau de mer, améliorant les marges de sécurité. Les contrats d'approvisionnement incluent fréquemment la graisse avec des audits de lubrification sur site, cimentant des relations fournisseurs à long terme[2].
L'essor des équipements de construction stimule les graisses à haute pression
Les grands projets d'infrastructure en Inde, en Indonésie et dans les pays du Golfe portent le taux d'utilisation des excavatrices et des grues au-dessus de 80 %, poussant la demande annuelle de graisse par machine à 75-100 kg. Les fabricants d'équipements recommandent désormais des graisses de grade NLGI 2 présentant une stabilité à l'oxydation supérieure à 200 heures lors des tests ASTM D942. Le disulfure de molybdène et le graphite aident à soutenir des charges supérieures à 3 000 MPa lorsque les films hydrodynamiques s'effondrent. Les restrictions REACH de l'UE sur les additifs à base de nitrure de bore et de PFAS contraignent les formulateurs à adopter des modificateurs de friction organiques, déclenchant des reformulations coûteuses mais ouvrant un espace pour les solutions à base de sulfonate de calcium. Les fournisseurs capables de certifier leur conformité remportent une part des contrats de flotte.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du prix du carbonate de lithium | -0.4% | Mondial, particulièrement aigu en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Durcissement du règlement REACH de l'UE sur les PFAS et le nitrure de bore | -0.3% | Europe avec extension vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Faible pénétration de la lubrification automatique | -0.2% | Amérique du Sud et certaines parties du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du coût du carbonate de lithium due à la concurrence du secteur des batteries
Les prix au comptant sont passés de 80 000 USD/t en 2022 à 10 000-12 000 USD/t en 2024 lorsque les nouveaux projets chinois de saumure ont dépassé l'adoption des véhicules électriques. Les mélangeurs de graisse bloqués dans des contrats à coût élevé ont vu leurs marges se réduire de 200 à 300 points de base et ont allongé les délais d'approvisionnement de huit à seize semaines. Ce choc a alimenté la diversification vers les épaississants à base de sulfonate de calcium et de polyurée qui n'ont pas de lien avec le secteur des batteries. Les équipes d'approvisionnement ont désormais recours à un double sourcing pour limiter l'exposition, mais l'expérience souligne la fragilité structurelle de l'économie des savons de lithium. Bien que les prix se soient stabilisés fin 2024, des primes de risque restent intégrées dans les accords fournisseurs.
Durcissement du règlement REACH de l'UE sur les additifs PFAS et nitrure de bore
La proposition de février 2023 visant à restreindre de nombreux PFAS et composés de bore en vertu de l'annexe XVII affecte les grades à haute pression et haute température. Certaines substances sont progressivement éliminées d'ici 2026, d'autres plus tard, mais les formulateurs ont déjà adopté des chimies de substitution pour éviter les stocks immobilisés. Les complexes de sulfonate de calcium peuvent remplacer les additifs contenant des PFAS dans la plupart des cas, bien que les tests d'usure à quatre billes montrent une perte de 10 à 15 % de la capacité de charge. Les équipementiers multinationaux adoptent le dénominateur commun le plus strict, exportant de fait les normes européennes vers l'Asie-Pacifique et l'Amérique du Nord. Les budgets de R&D pour les graisses spéciales ont augmenté de 15 à 20 % pour accélérer les lancements de produits conformes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par épaississant :
les formulations au calcium couvrent l'exposition au lithiumLes graisses à base de lithium ont maintenu une part de marché de la graisse de 66,89 % en 2025, les approbations des équipementiers accumulées depuis des décennies ancrant leur position. Cependant, les graisses à base de sulfonate de calcium progressent à un TCAC de 8,22 % car elles offrent des points de goutte supérieurs à 260 °C, une résistance à l'eau supérieure et d'excellents résultats aux tests d'usure à quatre billes. Les opérateurs du secteur maritime, minier et des aciéries les adoptent pour éviter le lessivage et les défaillances sous charges lourdes. Le lancement Rykon de Chevron en 2024 cible ce segment avec une capacité de charge qui surpasse les complexes de lithium, catalysant une substitution accrue. Les grades complexes à l'aluminium occupent des services haute température de niche tels que les roulements de fours où la stabilité à 250 °C justifie une prime de prix de 20 à 30 %. Les chimies de polyurée progressent comme solution privilégiée pour les roulements de roues de véhicules électriques et les entraînements d'orientation de turbines grâce à leur résistance à l'oxydation sur des cycles de -40 °C à +180 °C. Les épaississants spéciaux comme la bentonite et le gel de silice soutiennent les applications en salle blanche NSF H1, renforçant les portefeuilles des fournisseurs.
L'adoption du calcium et de la polyurée reflète des stratégies d'approvisionnement qui diversifient les risques liés à la volatilité du carbonate de lithium. Les acheteurs élaborent des cadres de double sourcing qui mélangent des complexes de lithium avec des équivalents au calcium, faisant évoluer les trajectoires de parts de marché jusqu'en 2031. L'utilisation de la polyurée dans les éoliennes soutient également des intervalles de maintenance prolongés, réduisant les temps d'arrêt et abaissant le coût du cycle de vie. Ensemble, ces tendances augmentent les parts du sulfonate de calcium et de la polyurée dans la taille du marché de la graisse tandis que la domination à base de lithium s'érode progressivement.


Par type de produit :
les huiles synthétiques gagnent du terrain dans les environnements extrêmesLes graisses à base d'huile minérale représentent encore 75,19 % du volume de 2025, mais les formulations synthétiques progressent à un TCAC de 4,51 % car les besoins en performance dépassent les limites conventionnelles. Les bases polyalphaoléfines et ester présentent des indices de viscosité supérieurs à 140 et résistent à l'oxydation au-delà de 1 000 heures, permettant des cycles de relubrification de turbines de 12 mois. Le projet de reraffinement du Groupe II et du Groupe III d'ExxonMobil en 2025 en France et aux Pays-Bas réduit le coût des intrants synthétiques de 10 à 15 %, réduisant les écarts de prix historiques avec les produits minéraux. Les graisses biosourcées, bien que de niche, obtiennent des mandats dans les zones forestières et marines qui appliquent une faible toxicité aquatique en vertu de la norme ISO 12924. La dynamique de ce segment démontre que les considérations de coût total de possession peuvent l'emporter sur des prix unitaires plus élevés lorsque les temps d'arrêt des équipements sont critiques.
Les grades à base d'huile minérale continuent de dominer la lubrification des châssis automobiles et les services industriels généraux où la sensibilité aux coûts prévaut. Cependant, à mesure que les prix des synthétiques baissent et que les intervalles de vidange des équipementiers s'allongent, la substitution progresse. Les produits biosourcés font face à la courbe d'adoption la plus abrupte en raison de primes de prix de 50 à 70 % et de plages de température plus étroites, mais les incitations et contraintes réglementaires élargissent leur empreinte. Dans l'ensemble, l'expansion des synthétiques augmente la part des synthétiques dans la taille du marché de la graisse d'année en année.
Par grade de performance :
les formulations haute température dominent le volume et la croissanceLes graisses haute température représentaient 36,68 % du volume de 2025 et affichent une perspective de CAGR de 6,61 %. Les aciéries, les fours à verre et les fours à ciment font fonctionner des roulements au-dessus de 200 °C, là où les savons de lithium se liquéfient, faisant des complexes de sulfonate de calcium et de polyurée le choix par défaut. Les grades à haute pression supportent les équipements miniers et de construction soumis à des charges supérieures à 3 000 MPa, bien que les reformulations d'additifs imposées par REACH mettent à l'épreuve les offres existantes. Les graisses basse température répondent aux besoins des parcs éoliens nordiques et des mines canadiennes, où des conditions de -40 °C prévalent, consolidant les références arctiques de la polyurée.
Le segment haute température bénéficie de l'ambition de l'Inde d'atteindre 180 millions de tonnes d'acier d'ici 2030, tandis que la demande en basse température augmente avec les installations d'éoliennes offshore en mer du Nord et en mer Baltique. Les restrictions européennes sur les additifs réduisent les marges de performance de certains produits à haute pression, stimulant la R&D vers des modificateurs organiques. Ces dynamiques élèvent collectivement la différenciation par grade de performance comme un champ de bataille clé pour l'avantage concurrentiel au sein du marché des graisses.
Par secteur d'utilisation final :
la production d'énergie dépasse la croissance automobileLes segments de l'automobile et des autres transports représentaient 39,28 % de la demande de 2025, mais les actifs de production d'énergie croîtront plus rapidement à un TCAC de 4,82 % à mesure que les parcs éoliens, hydroélectriques et thermiques vieillissent. Une seule éolienne consomme 200 à 300 kg de graisse sur son cycle de vie, et les 500 GW d'installations renouvelables prévues d'ici 2030 signalent 50 000 à 60 000 t de volume incrémental. Les équipementiers tels que Vestas et Siemens Gamesa spécifient des produits à base de polyurée ou de complexe de lithium qui allongent les intervalles de relubrification, réduisant les coûts de maintenance. Les équipements de construction restent dynamiques grâce aux pipelines d'infrastructure asiatiques et moyen-orientaux, augmentant la consommation de graisse par machine. Les transformateurs alimentaires et de boissons accélèrent l'adoption de la norme NSF H1, orientant la demande vers des bases complexes à l'aluminium et au sulfonate de calcium. Les acteurs de la métallurgie et du travail des métaux migrent des additifs à base de nitrure de bore vers des complexes au calcium conformes sous la directive REACH.
Collectivement, ces évolutions recalibrent le mix sectoriel, la production d'énergie, la construction et la transformation alimentaire grignotant la part de l'automobile tout en fournissant des débouchés à marges plus élevées pour les formulateurs spécialisés. Il en résulte une hausse progressive du prix de vente moyen, même si la part globale du marché de la graisse continue d'évoluer.
Analyse géographique
Marché des Graisses en Asie-Pacifique
L'Asie-Pacifique détenait 49,75 % du volume mondial en 2025 et devrait afficher un TCAC de 4,39 %. La production manufacturière chinoise dépasse 30 millions de véhicules par an, les chaînes de montage de BYD utilisant désormais des graisses au sulfonate de calcium dans les modules de refroidissement afin de réduire l'exposition aux fluctuations du lithium. Le Programme national d'infrastructures de l'Inde stimule la consommation de graisses haute pression dans les flottes de pelleteuses et de grues opérant à plus de 80 % de leur capacité. Le Japon et la Corée du Sud font évoluer leurs exportations automobiles vers des plateformes de véhicules électriques, en intégrant des solutions à base de polyurée et de complexe de lithium qui réduisent la friction des roulements de 45 %. L'usine indonésienne de Shell d'une capacité de 12 000 t et son site thaïlandais à triple capacité renforcent la sécurité d'approvisionnement régionale, témoignant d'une confiance à long terme dans la croissance industrielle de l'ASEAN.
Marché des Graisses en Amérique du Nord
L'Amérique du Nord bénéficie du rapprochement des chaînes d'approvisionnement, qui propulse la production mexicaine de véhicules au-delà de 4 millions d'unités en 2024, favorisant l'approvisionnement local en graisses. Les États-Unis sont en tête pour le forage de schiste et l'adoption des graisses alimentaires, tandis que les couloirs éoliens terrestres au Texas et dans les Grandes Plaines absorbent des volumes de graisses synthétiques. Le champ Anchor de Chevron dans le golfe du Mexique consomme des grades marins conçus pour les charges en eaux profondes. Les opérations minières canadiennes nécessitent des graisses homologuées pour les conditions arctiques en environnements sous zéro, s'appuyant sur des formulations à base de polyurée et de PAO synthétique.
Marché des Graisses en Europe
L'Europe présente un tableau contrasté. La production automobile allemande s'est ralentie en 2025, mais les projets de construction de parcs éoliens offshore en mer du Nord et en mer Baltique s'accélèrent. Les pays nordiques exigent des graisses de qualité arctique avec des points d'écoulement à -50 °C, tandis que la vague de reconstruction en Turquie stimule la demande de graisses haute pression. Les réglementations REACH de l'UE sur les PFAS et le nitrure de bore reconfigurent les portefeuilles de produits et font augmenter les coûts de R&D, mais offrent un avantage concurrentiel aux fournisseurs conformes.
Marché des Graisses en Amérique du Sud et au Moyen-Orient et en Afrique
L'Amérique du Sud est ancrée par le Brésil, où les projets pré-sel de Petrobras alimentent la demande en graisses marines. La ceinture minière de lithium en Argentine stimule la consommation de graisses haute pression dans les lignes de concassage et de convoyage. Le Moyen-Orient et l'Afrique développent leurs parcs d'équipements de construction et de production d'énergie dans le cadre de la Vision 2030 saoudienne et des investissements miniers sud-africains, respectivement. L'augmentation de 40 % de la capacité de FUCHS en Afrique du Sud témoigne de la confiance dans la croissance de l'Afrique subsaharienne.

Analyse de la chaîne de valeur
La chaîne de valeur de la graisse s'étend des matières premières en amont, notamment les huiles de base minérales et les PAO/esters, les précurseurs d'épaississants pour les systèmes au lithium, au sulfonate de calcium, au complexe d'aluminium et à la polyurée, ainsi que les paquets d'additifs tels que l'EP/antiusure, les inhibiteurs de corrosion et les antioxydants, en passant par la formulation, le mélange et le contrôle qualité, jusqu'au conditionnement en cartouches, seaux, fûts et livraisons en vrac. Les associations sectorielles telles que NLGI et ELGI, ainsi que les équipementiers et les organismes de spécification, agissent comme des nœuds structurants de la demande, car les licences et approbations limitent les huiles de base et systèmes d'additifs pouvant être utilisés dans les applications critiques.
En 2026, la disponibilité des huiles de base et des additifs est apparue comme un goulot d'étranglement opérationnel majeur pour les mélangeurs de graisses, l'ILMA soulignant une tension sur l'approvisionnement en huile de base et une flexibilité de formulation réduite lorsque certaines huiles de base approuvées sont limitées. Les perturbations liées à l'approvisionnement en Groupe III d'origine Moyen-Orient et à la logistique ont renforcé un éloignement du réapprovisionnement juste-à-temps, poussant les entreprises vers des contrats à plus long terme, des stocks tampons plus élevés et un acheminement diversifié. En aval, les distributeurs, les prestataires de services industriels et les ateliers alignés sur les équipementiers restent des canaux clés pour atteindre les utilisateurs finaux dans l'automobile, les équipements lourds, le maritime et la production d'énergie.
Paysage concurrentiel
Le marché de la graisse est modérément fragmenté. BP a lancé un processus de cession de Castrol en mai 2025 dans le cadre d'un programme de désinvestissement plus large de 20 milliards USD, signalant que les grands groupes intégrés réévaluent leurs actifs en aval. La fusion de Klüber Lubrication avec OKS en octobre 2025 regroupe les portefeuilles de qualité alimentaire et haute performance sous l'égide de Freudenberg, créant un réseau de services techniques plus étendu. Les indépendants régionaux comblent des lacunes de niche dans les segments alimentaires, basse température et biodégradables. Leur agilité leur permet de se conformer rapidement aux normes émergentes, tandis que les grands acteurs s'appuient sur leur échelle et leur intégration dans les bases d'huile pour défendre leurs parts. Dans l'ensemble, l'intensité concurrentielle augmente à mesure que les clients exigent à la fois des références en matière de durabilité et une certitude sur les coûts.
Leaders du secteur de la graisse
-
Exxon Mobil Corporation
-
Chevron Corporation
-
BP p.l.c.
-
FUCHS
-
Shell plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des graisses
- Ampol Limited
- Axel Christiernsson AB
- BECHEM Lubrication Technology LLC
- BP p.l.c.
- Chevron Corporation
- China Petrochemical Corporation
- DuPont
- ENEOS Corporation
- ETS Oil & Gas Ltd.
- Exxon Mobil Corporation
- FUCHS
- Gazprom
- Gulf Oil International Ltd
- Idemitsu Kosan Co.,Ltd.
- Klüber Lubrication SE
- LUKOIL
- Morris Lubricants
- Orlen Oil
- Penrite Oi
- Petromin
- Petronas Lubricants International
- Shell Plc
- SKF
- TotalEnergies
- Valvoline Global Operations

Opportunités de marché et perspectives d'avenir
Les opportunités les plus nettes se concentrent là où les acheteurs requalifient activement leurs chimies pour réduire leur dépendance aux épaississants au lithium et répondre à des exigences accrues de résistance à haute température et à l'eau, en particulier dans les applications offshore, maritimes et à charge lourde où les graisses au complexe de sulfonate de calcium sont spécifiées comme alternatives aux savons au lithium. Il existe également un espace vacant côté produit autour des systèmes d'additifs conformes, la proposition REACH de l'UE (Annexe XVII, février 2023) ayant déjà entraîné des travaux de reformulation éloignant des PFAS et de certains composés de bore, augmentant la demande pour des fournisseurs capables de fournir des performances EP validées avec des chimies de substitution.
Du côté de l'offre, les investissements et les initiatives de localisation soutiennent la commercialisation à court terme de formulations de graisses plus performantes, notamment les synthétiques et les grades spécialisés qui dépendent d'une disponibilité stable des additifs et des huiles de base. Parmi les exemples figurent l'inauguration par LANXESS d'une usine de mélange d'additifs pour lubrifiants à Jhagadia, dans le Gujarat (avril 2026), et l'objectif de Luberef de démarrer, au second semestre 2026, sa capacité élargie d'huiles de base à Yanbu pour atteindre 1,53 million de tonnes par an, deux évolutions qui resserrent le lien entre l'approvisionnement régional en additifs/huiles de base et la compétitivité des mélangeurs de graisses. La disponibilité des huiles de base en Amérique du Nord s'élargit également, NYCO confirmant que son site de Newnan, en Géorgie, est pleinement opérationnel pour les esters synthétiques NYCOBASE (mars 2026), soutenant les formulateurs desservant les composants de transmission liés aux véhicules électriques et les actifs industriels à vidange prolongée.
Recent Industry Developments in Marché des graisses
- Juillet 2026 : Chevron et ZL Chemicals ont annoncé un accord de licence technologique portant sur une technologie avancée de tensioactifs chimiques. Bien qu'il ne s'agisse pas du lancement d'un produit graisse, l'accord élargit les options technologiques de Chevron pour des plateformes de chimie de performance pouvant influencer les voies de formulation de lubrifiants et de graisses ainsi que leur différenciation.
- Septembre 2025 : Kluber Lubrication a acquis TriboServ GmbH & Co. KG, un spécialiste des graisseurs automatiques et des systèmes de lubrification personnalisés. Cette acquisition renforce la capacité de Kluber à combiner l'approvisionnement en graisse avec du matériel et des services de distribution automatisée, favorisant des intervalles de relubrification plus longs et un contrôle plus strict de la consommation dans les flottes industrielles.
- Juin 2024 : Shell a annoncé son intention de tripler la capacité de production de graisse de son site en Thaïlande, la portant à 15 000 tonnes par an. Cette expansion accroît la disponibilité de l'offre en Asie du Sud-Est pour les graisses industrielles et automobiles et contribue à réduire les délais pour les clients régionaux à mesure que la demande croît dans les pôles manufacturiers de l'ASEAN.


Marché des graisses Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des graisses est défini comme la graisse lubrifiante consommée dans les usages automobiles et industriels, comptabilisée au point de vente aux utilisateurs finaux, et mesurée en chiffre d'affaires pour la géographie et la période définies.
Exclusions du périmètre : nous excluons les graisses spécifiques au vide et les graisses pour implants médicaux qui se situent en dehors des schémas de demande industrielle et automobile courants.
Aperçu de la segmentation
- Par épaississant
- À base de lithium
- À base de calcium
- À base d'aluminium
- Polyurée
- Autres épaississants
- Par type de produit
- Huile minérale
- Huile synthétique
- Huile biosourcée
- Par grade de performance
- Graisses haute température
- Graisses basse température et de grade arctique
- Graisses à haute pression et pour charges lourdes
- Par secteur d'utilisation final
- Automobile et autres transports
- Production d'énergie (éolien, hydroélectrique, thermique)
- Équipements lourds
- Alimentation et boissons
- Métallurgie et travail des métaux
- Fabrication chimique
- Autres secteurs
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Indonésie
- Malaisie
- Thaïlande
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Turquie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la carte de base de la demande et éviter les suppositions sur ce qui détermine la consommation de graisses. Nous avons consulté des sources publiques telles que l'USGS et d'autres agences nationales de géologie pour le contexte des huiles de base et des additifs, UN Comtrade et les portails douaniers nationaux pour les flux commerciaux liés aux lubrifiants et aux matières premières, ainsi que les statistiques énergétiques et industrielles provenant de sources telles que l'AIE et la Banque mondiale.
Nous avons également examiné les approbations de produits et les références techniques d'organismes tels que la NLGI, ainsi que les recommandations relatives aux grades alimentaires le cas échéant, puis nous avons recoupé les tendances directionnelles à l'aide de rapports annuels d'entreprises, de présentations aux investisseurs et de presse réputée. Pour les éléments difficiles à compiler, tels que les ventilations de chiffre d'affaires par activité ou l'intensité des brevets autour des systèmes épaississants, des abonnements payants à des bases de données financières d'entreprises et de brevets ont été utilisés uniquement comme données d'appui. Les sources mentionnées ci-dessus sont illustratives, et de nombreux autres ensembles de données et documents publics ont également été utilisés pour la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les discussions primaires ont été utilisées pour mettre à l'épreuve ce que nous avons observé dans les données publiques, notamment en ce qui concerne le mix applicatif, les évolutions de prix et la substitution entre types de graisses lorsque les conditions d'exploitation changent. Nous avons échangé avec un panel équilibré de fabricants, de mélangeurs, de distributeurs et de grands utilisateurs finaux en Asie-Pacifique, en EMEA et dans les Amériques, puis des reprises de contact ont été effectuées lorsque les réponses entraînaient un écart significatif dans les hypothèses du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 16 % | Asie-Pacifique : 49 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 29 % |
| Acteurs de plus petite taille : 22 % | Managers : 47 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une logique descendante et ascendante. Du côté descendant, nous avons reconstitué la demande en reliant les signaux de consommation de lubrifiants et de graisses à l'activité des utilisateurs finaux, puis en allouant la part des graisses par intensité d'application dans la maintenance automobile et les équipements industriels. Une fois le bassin de demande constitué, il a été converti en valeur de marché à l'aide d'une logique de prix au niveau régional, suivie d'une normalisation des devises.
Pour ancrer le modèle, plusieurs données spécifiques aux graisses ont été suivies (à titre illustratif), notamment le parc automobile et les intervalles d'entretien qui déterminent les volumes de relubrification, la production industrielle et le taux d'utilisation des équipements dans les secteurs fortement consommateurs de graisses, la pénétration des systèmes de lubrification centralisés, les évolutions de préférence en matière d'épaississants (par exemple, lithium par rapport au calcium et à la polyurée), ainsi que les mouvements de coûts des huiles de base et des additifs qui influencent les prix. Des vérifications ascendantes ont ensuite été utilisées de manière sélective, notamment en agrégeant les chiffres d'affaires de fournisseurs échantillonnés lorsque les informations sont disponibles, et en validant les litres implicites par site via des vérifications auprès des canaux distributeurs et des ateliers. Lorsque des lacunes sont apparues, nous avons utilisé des fourchettes conservatrices et les avons revérifiées lors des entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée car la demande de graisses tend à évoluer avec les cycles industriels et les schémas d'entretien des véhicules, puis ces scénarios ont été rattachés aux avis d'experts sur la croissance de la production, les tendances du parc de véhicules et le transfert de prix attendu. Lorsqu'une variable semblait instable, les hypothèses ont été maintenues simples et mises à jour uniquement lorsque plusieurs signaux indépendants pointaient dans la même direction.
Cycle de validation des données et de mise à jour
Les résultats ont été validés en comparant les totaux finaux à des signaux indépendants, tels que les mouvements commerciaux, la direction de la production industrielle et les taux de consommation par unité implicites qui doivent paraître raisonnables pour les principales utilisations finales. Lorsqu'un résultat par pays ou par utilisation finale semblait hors norme, les facteurs déterminants ont été examinés, les données d'entrée ont été revérifiées et les experts concernés ont été recontactés avant validation finale.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs affectent la demande, l'offre ou les prix. Avant la livraison, une nouvelle analyse par un analyste est réalisée afin que les chiffres reflètent les données publiques les plus récentes disponibles et les derniers retours primaires.
Comparaison de la taille du marché des graisses de Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés sur le marché des graisses peuvent différer même lorsqu'ils semblent mesurer la même chose, car l'unité de mesure, l'année utilisée et ce qui est comptabilisé comme graisse ne sont pas toujours alignés. L'écart s'explique généralement par les choix de périmètre, le traitement des prix et le niveau de validation effectué sur les facteurs d'activité sous-jacents à la demande.
L'écart principal provient de la sélection des unités et de la conversion, où Mordor Intelligence maintient une définition stricte des graisses et évite de forcer une construction de la demande en litres dans un chiffre de chiffre d'affaires via des hypothèses de prix larges et uniformes entre les régions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,77 milliards USD (2026) | |
| Éditeur sectoriel A | 6,00 milliards USD (2024) | Rapporte un total basé sur la valeur avec son propre périmètre produit et sa propre structure de prix, ce qui peut gonfler le chiffre si des catégories de lubrifiants adjacentes ou des marges de distribution plus larges sont incluses, et si le calendrier des devises n'est pas normalisé de la même manière. |
| Éditeur sectoriel B | 6,40 milliards USD (2024) | Utilise une approche par chiffre d'affaires avec une fenêtre de prévision plus longue, et les différences peuvent provenir de la modélisation du transfert des coûts des huiles de base, de l'application des prix de vente moyens régionaux et de la mise à jour des mix industriels et automobiles avec des vérifications récentes auprès des utilisateurs finaux. |
Pris ensemble, le tableau montre que le principal facteur de variance n'est pas le calcul du taux de croissance, mais ce qui est mesuré et la manière dont cela est converti en un seul chiffre global. En rattachant les hypothèses à des indicateurs de demande observables puis en les validant avec des retours réels du marché, l'estimation reste traçable et reproductible même lorsque les données d'entrée doivent être actualisées.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la graisse et la croissance prévue jusqu'en 2031 ?
La taille du marché de la graisse est de 2,77 milliards de litres en 2026 et devrait atteindre 3,28 milliards de litres d'ici 2031 à un TCAC de 3,45 %.
Quel type d'épaississant devrait connaître la croissance la plus rapide ?
Les graisses à base de calcium devraient progresser à un TCAC de 8,22 % à mesure que les utilisateurs se couvrent contre les fluctuations du prix du carbonate de lithium.
Pourquoi les graisses à base d'huile synthétique gagnent-elles en popularité ?
Les produits à base de polyalphaoléfines et d'esters offrent des plages de température plus larges et des intervalles de relubrification plus longs, réduisant le coût total de possession malgré des prix unitaires plus élevés.
Comment les règles REACH de l'UE affecteront-elles les formulations de graisse ?
Les restrictions sur les PFAS et le nitrure de bore contraignent les formulateurs à adopter des chimies alternatives, augmentant les dépenses de R&D et accélérant les lancements de produits conformes.
Quelle région contribuera le plus au volume incrémental ?
L'Asie-Pacifique, portée par la Chine, l'Inde et les pays de l'ASEAN, devrait ajouter le plus grand volume incrémental avec un TCAC de 4,39 % jusqu'en 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

