
Taille et parts du marché de la télésanté vétérinaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
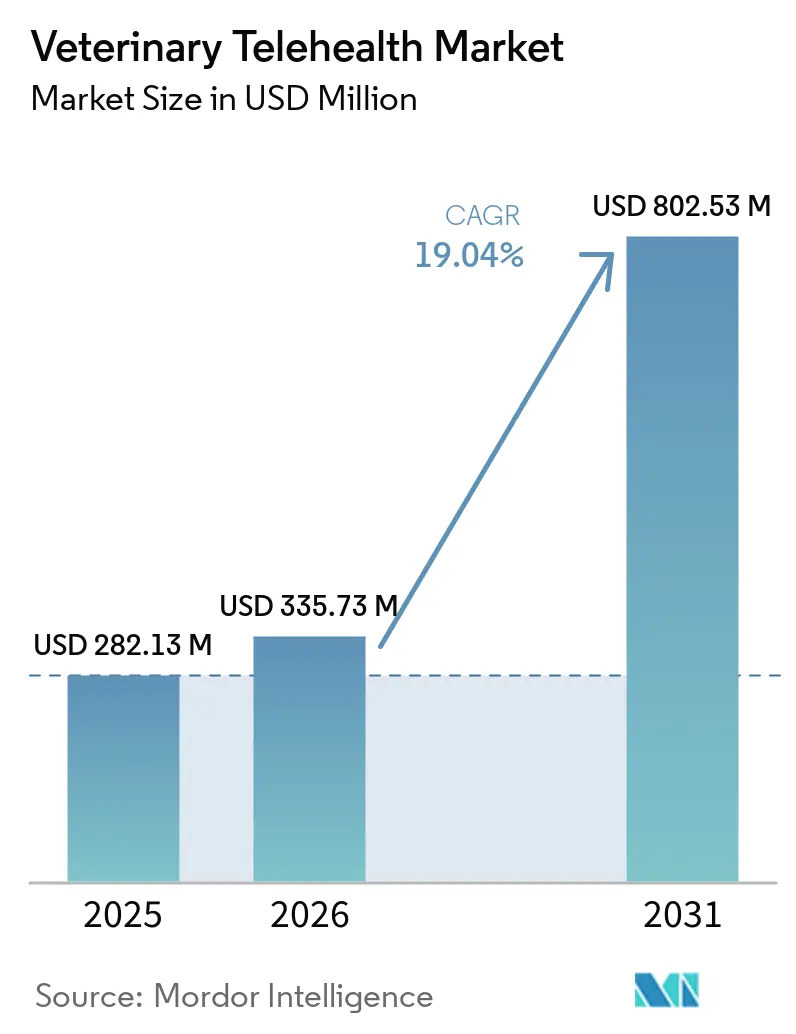
| Taille du Marché (2026) | 335.73 Millions de dollars américains |
| Taille du Marché (2031) | 802.53 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 19.04 % |
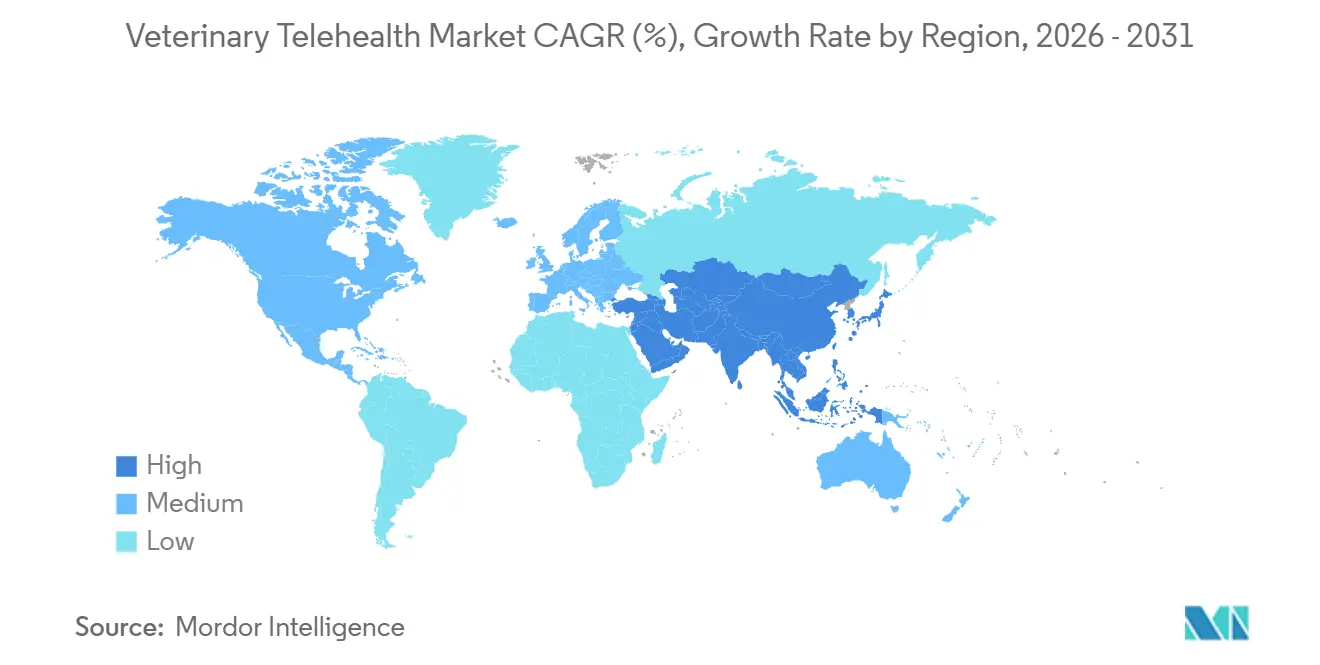
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
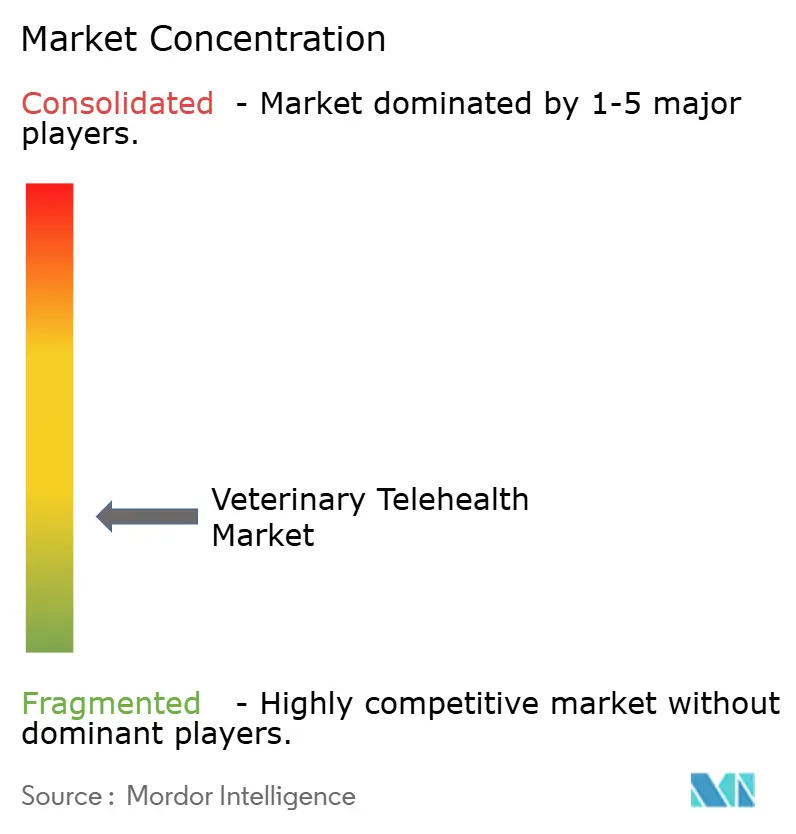
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la télésanté vétérinaire par Mordor Intelligence
La taille du marché de la télésanté vétérinaire est projetée à 282,13 millions USD en 2025, 335,73 millions USD en 2026, et devrait atteindre 802,53 millions USD d'ici 2031, avec une croissance à un CAGR de 19,04 % de 2026 à 2031.
La forte humanisation des animaux de compagnie, la flexibilité réglementaire post-pandémique et les dispositifs portables dotés d'intelligence artificielle redéfinissent conjointement les modèles d'accès et consolident les soins virtuels en tant que service de première ligne. L'Amérique du Nord continue d'ancrer les revenus, mais la courbe de croissance de l'Asie-Pacifique est plus prononcée, car la possession d'animaux de compagnie en forte hausse se heurte à une pénurie de cliniques physiques. La surveillance à distance continue dépasse les consultations vidéo synchrones, car les assureurs intègrent désormais la télémétrie par abonnement dans les polices courantes. La rivalité concurrentielle s'intensifie autour de l'envergure des plateformes, de l'intégration des dispositifs portables et de la tarification à l'usage, tandis que la fragmentation des lois sur les licences et le remboursement inégal freinent l'élan dans certaines juridictions.
Principaux enseignements du rapport
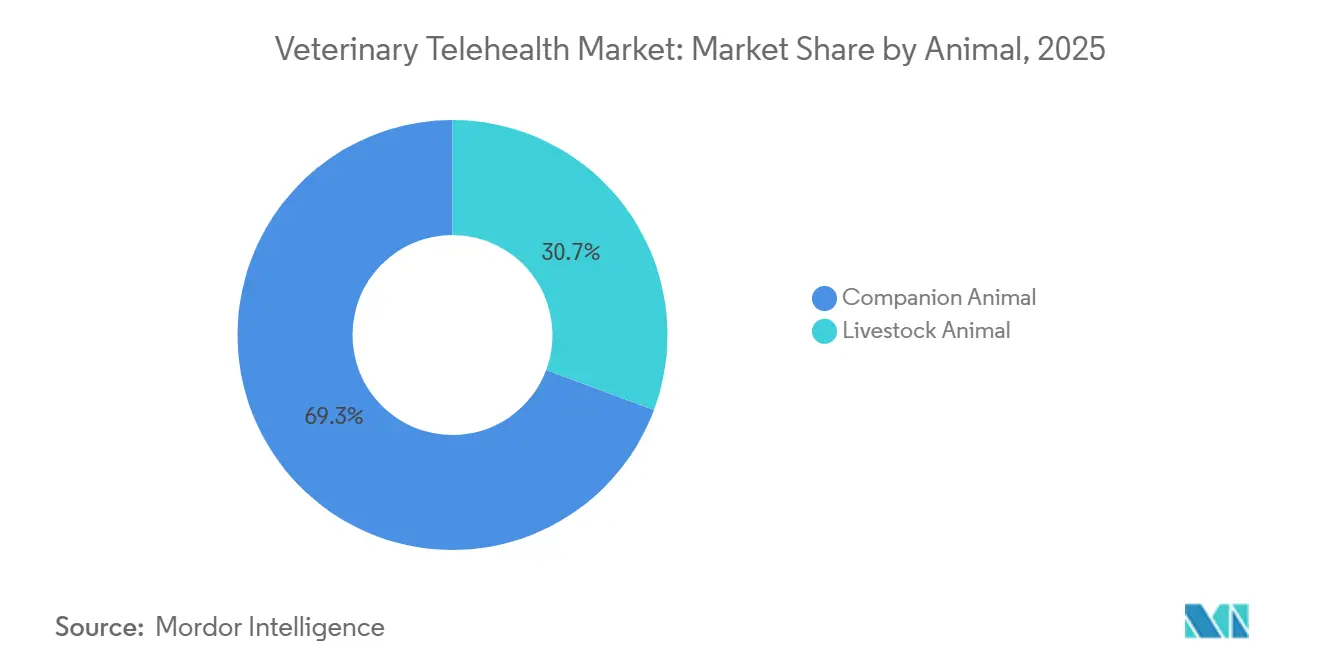
- Par animal, les espèces de compagnie ont dominé avec 69,32 % de la part de marché de la télésanté vétérinaire en 2025 et devraient enregistrer le CAGR le plus rapide avec 20,22 % jusqu'en 2031.
- Par modalité de consultation, le segment synchrone a dominé avec 45,61 % de part de marché en 2025, et la surveillance à distance des patients devrait se développer à un CAGR de 19,98 % jusqu'en 2031.
- Par mode de prestation, les plateformes cloud et basées sur des applications ont capturé 71,23 % des revenus en 2025 et devraient afficher un CAGR de 21,22 % jusqu'en 2031.
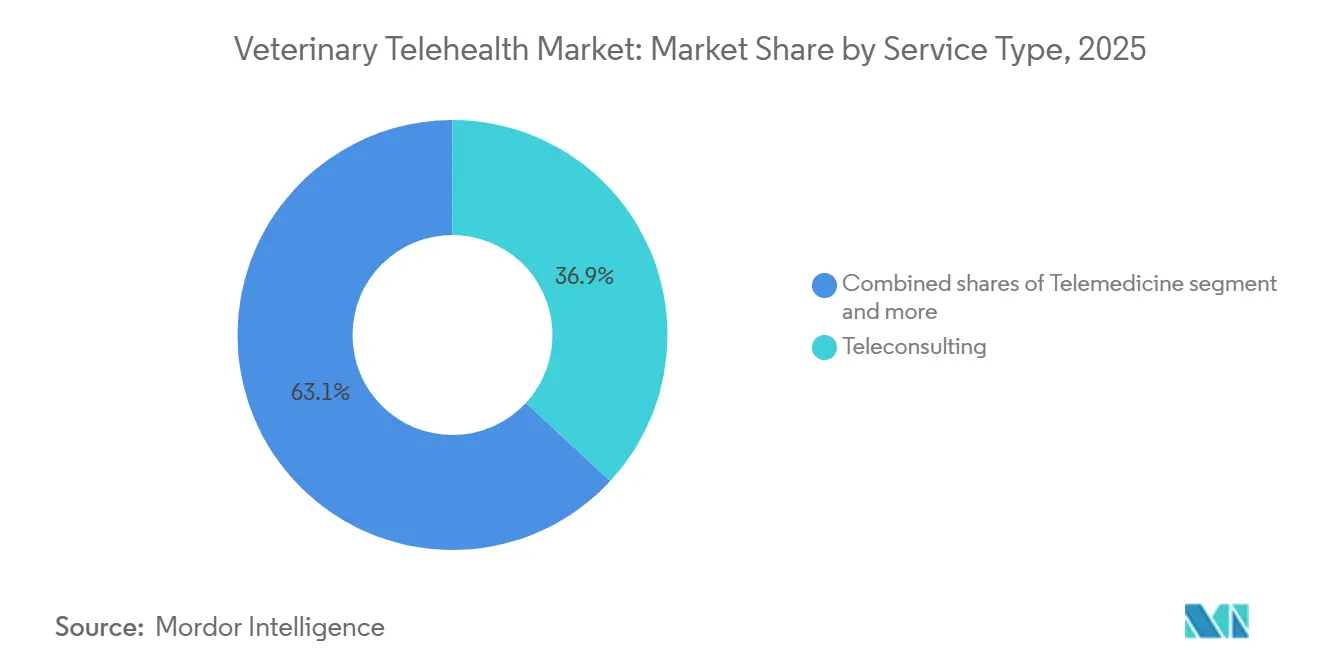
- Par type de service, la téléconsultation a capturé 36,88 % des revenus en 2025, et la télésurveillance devrait afficher un CAGR de 19,6 % jusqu'en 2031.
- Par utilisateur final, les cliniques et hôpitaux vétérinaires ont dominé avec 57,7 % de part en 2025, tandis que les fournisseurs de plateformes de télésanté devraient enregistrer un CAGR de 20,65 % jusqu'en 2031.
- Par région, l'Asie-Pacifique devrait progresser à un CAGR de 20,99 % jusqu'en 2031, tandis que l'Amérique du Nord a conservé 45,3 % des revenus mondiaux en 2025.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de la possession d'animaux de compagnie et vague d'humanisation | +4.2% | Mondial, plus fort en Amérique du Nord, en Europe occidentale et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Hausse des dépenses de santé vétérinaire et de la couverture d'assurance | +3.8% | Amérique du Nord, Europe et zones urbaines émergentes d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| La flexibilité réglementaire post-COVID accélère l'adoption de la télésanté | +3.5% | États-Unis, Royaume-Uni, Allemagne, certains pays d'Asie-Pacifique | Court terme (≤ 2 ans) |
| La prévalence croissante des maladies zoonotiques accroît la demande de triage à distance | +2.9% | Mondial, avec des points chauds en Asie-Pacifique et en Afrique | Long terme (≥ 4 ans) |
| Les dispositifs portables dotés d'IA et les diagnostics à distance élargissent les cas d'usage clinique | +3.1% | Amérique du Nord, Europe, Asie-Pacifique en expansion | Moyen terme (2 à 4 ans) |
| Les modèles d'assurance animale à l'usage récompensant les soins virtuels en priorité | +2.6% | Amérique du Nord, Europe occidentale, projets pilotes en Australie | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la possession d'animaux de compagnie et vague d'humanisation
Quatre-vingt-quatorze millions de ménages américains possédaient un animal de compagnie en 2025, un record absolu alimenté par les modes d'adoption des millennials et de la génération Z [1]American Pet Products Association, "Taille du marché de l'industrie des animaux de compagnie, tendances et statistiques de possession," americanpetproducts.org. Les jeunes générations traitent les animaux comme des membres de la famille, consacrent leurs revenus discrétionnaires à des services vétérinaires haut de gamme et privilégient les soins virtuels en phase avec leurs modes de vie numériques. Les 120 millions de ménages possédant des animaux de compagnie en Chine et la classe moyenne indienne en pleine expansion multiplient la base adressable pour les plateformes prêtes à la localisation. Les soins préventifs et la gestion des maladies chroniques, bien adaptés à la télésurveillance, gagnent en dynamisme à mesure que les propriétaires exigent de plus en plus une surveillance continue plutôt que des visites épisodiques en clinique. Cette hausse de la demande soutient le pouvoir de fixation des prix pour les plateformes qui associent commodité et conseils cliniquement validés.
Dispositifs portables dotés d'IA et diagnostics à distance élargissant les cas d'usage clinique
Les colliers intelligents capturant la fréquence cardiaque, la respiration et les flux d'activité permettent aux cliniciens de détecter les anomalies avant l'apparition des symptômes. La suite de capteurs V3.0 de PetPace, lancée en 2024, applique des algorithmes d'apprentissage automatique pour alerter en temps réel le propriétaire et le vétérinaire [2]PetPace, "Lancement du collier intelligent PetPace V3.0," petpace.com. L'élevage de précision équipe désormais les bovins et les porcins de balises de télémétrie qui détectent l'œstrus ou les maladies précoces, réduisant la morbidité à la ferme et les coûts de déplacement. À mesure que la précision des algorithmes s'améliore grâce à des ensembles de données plus importants, la confiance des vétérinaires dans les diagnostics à distance augmente, créant une boucle de rétroaction qui accélère l'adoption. Les revenus d'abonnement liés à la surveillance continue réduisent le taux d'attrition des plateformes et approfondissent la valeur à vie.
Modèles d'assurance animale à l'usage récompensant les soins virtuels en priorité
Nationwide intègre des consultations de télésanté illimitées dans son plan phare Whole Pet with Wellness, orientant les assurés vers le triage virtuel plutôt que vers des diagnostics en clinique plus coûteux. La National Association of Insurance Commissioners a recensé 6,25 millions d'animaux de compagnie assurés aux États-Unis en 2024, contre 4,8 millions en 2022, et l'utilisation de la télésanté croît encore plus rapidement [3]National Association of Insurance Commissioners, "Rapport sur le marché de l'assurance animale 2024," naic.org. Les premiers projets pilotes en Australie et au Royaume-Uni montrent que la fréquence des visites aux urgences diminue de 15 à 20 % lorsque les assureurs incitent aux consultations en ligne. La réduction de la gravité des sinistres améliore les marges des assureurs, encourageant un remboursement plus large des dispositifs de surveillance à distance et des suivis asynchrones.
Flexibilité réglementaire post-COVID accélérant l'adoption de la télésanté
Le projet de loi HB24-1048 du Colorado, le HB3364 du Texas, le HB96 et le SB60 de l'Ohio, ainsi que le HB849 de la Floride ont supprimé l'examen préalable obligatoire en personne pour établir une relation vétérinaire-client-patient pour les substances non contrôlées au cours de la période 2024-2025. La mise à jour de la politique de l'Association vétérinaire médicale américaine de décembre 2025 autorise désormais les consultations à distance en cas d'urgence, atténuant les pénuries de main-d'œuvre qui devraient laisser les États-Unis à court de 15 000 vétérinaires d'ici 2030. La réduction des contraintes de conformité encourage les investisseurs à considérer la télésanté vétérinaire comme une infrastructure, et non comme un palliatif pandémique.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de service élevés et voies de remboursement limitées | -2.4% | Mondial, plus aigu dans les segments non assurés et les marchés émergents (Amérique latine, Moyen-Orient et Afrique, zones rurales d'Asie-Pacifique) | Moyen terme (2 à 4 ans) |
| Variabilité des lois sur les licences restreignant les soins transfrontaliers | -1.8% | Amérique du Nord (fragmentation État par État), Europe (obstacles au niveau national), Asie-Pacifique (cadres naissants) | Long terme (≥ 4 ans) |
| Interopérabilité fragmentée des données entravant la précision du triage par IA | -1.5% | Mondial, avec les frictions les plus élevées en Amérique du Nord et en Europe en raison des systèmes de dossiers médicaux électroniques hérités | Moyen terme (2 à 4 ans) |
| Le retour post-pandémique des propriétaires vers les examens en clinique | -2.1% | Amérique du Nord et Europe occidentale (marchés matures avec une infrastructure clinique établie) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de service élevés et voies de remboursement limitées
Les téléconsultations individuelles coûtent entre 30 et 75 USD, ce qui reste élevé pour les propriétaires non assurés dans les régions à faibles revenus. Bien que 6,25 millions d'animaux de compagnie américains bénéficiaient d'une couverture en 2024, cela représente moins de 7 % de la population nationale d'animaux de compagnie, laissant la plupart des propriétaires à la charge de leurs propres frais. Les politiques des assureurs varient en matière de co-paiements, de conditions préexistantes et de remboursements des dispositifs, ce qui complique la proposition de valeur pour le consommateur. Sur les marchés où le taux de pénétration de l'assurance animale est inférieur à 2 %, les plateformes doivent pratiquer des prix inférieurs aux alternatives en clinique, comprimant les marges et ralentissant l'expansion.
Variabilité des lois sur les licences restreignant les soins transfrontaliers
Les licences vétérinaires restent spécifiques à chaque juridiction. Un vétérinaire agréé en Californie ne peut légalement conseiller un propriétaire d'animal au Texas sans licence supplémentaire, ce qui limite l'évolutivité des plateformes nationales. L'Europe présente le même obstacle : chaque État membre applique des accréditations vétérinaires distinctes, et les dispositions du RGPD relatives aux données de santé ajoutent des contraintes de conformité. Les silos de données entravent les modèles d'IA qui dépendent d'entrées cliniques diversifiées, freinant les améliorations de la précision diagnostique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par animal :
la domination des animaux de compagnie ancre les revenus, le bétail est à la traîneLes espèces de compagnie ont capté 69,32 % des parts du marché de la télésanté vétérinaire en 2025, et la croissance est projetée à un CAGR de 20,22 % d'ici 2031. La domination du segment des animaux de compagnie reflète la forte affinité des ménages pour les chiens et les chats, qui représentent ensemble plus de 90 % des volumes de soins virtuels. Sur le même horizon, les déploiements pour les bovins et les porcins augmentent à mesure que le haut débit rural et l'économie des capteurs s'améliorent, mais le bétail reste à la traîne en termes de contribution aux revenus.
Les stratégies des plateformes s'articulent autour de l'expérience utilisateur et des liens avec les assurances, car la concurrence par les prix s'intensifie une fois les obstacles de connectivité de base surmontés. La télésanté équine reste une niche ; les évaluations vidéo d'analyse de la démarche gagnent du terrain, mais les examens tactiles maintiennent de nombreux propriétaires dépendants des visites traditionnelles. L'autre catégorie — aviaire, reptile, exotique — croît à mesure que les vétérinaires spécialisés commercialisent leur expertise auprès de clients dispersés, bien que son influence sur la taille globale du marché de la télésanté vétérinaire reste faible.


Par mode de prestation :
l'infrastructure cloud capte les économies d'échelleLes systèmes basés sur le cloud et les applications détenaient 71,23 % des revenus en 2025 et devraient afficher un CAGR de 21,22 % jusqu'en 2031, soulignant le passage des serveurs sur site qui alourdissent les cliniques de charges informatiques. Les offres groupées de gestion de cabinet en mode SaaS combinent planification, dossiers médicaux électroniques, facturation et téléconsultation en une seule interface, réduisant les frictions pour les nouveaux utilisateurs.
L'agrégation de données entre plusieurs cabinets alimente l'entraînement des algorithmes, créant des outils de triage prédictif qui renforcent la fidélisation des plateformes et défendent les prix. Les systèmes sur site maintiennent leur pertinence au sein des grandes chaînes hospitalières, qui privilégient la souveraineté des données, mais cette part du marché de la télésanté vétérinaire est appelée à reculer à mesure que les certifications de sécurité cloud se multiplient et que le confort réglementaire augmente.
Par type de service :
la télésurveillance progresse à mesure que les assureurs cherchent à maîtriser les coûtsLa téléconsultation est restée la porte d'entrée avec 36,88 % des parts en 2025. Néanmoins, la télésurveillance est prévue pour un CAGR de 19,6 % jusqu'en 2031, car les assureurs financent la télémétrie préventive qui réduit les sinistres d'urgence. La taille du marché de la télésanté vétérinaire attachée à la surveillance à distance se développe donc plus rapidement que tout autre segment de service.
Les flux de santé continus provenant des glucomètres et des colliers intelligents produisent des ensembles de données longitudinales qui détectent les maladies précocement. Les plateformes monétisent les abonnements liés aux dispositifs, échangeant les frais de consultation ponctuels contre des revenus récurrents. L'élargissement de la flexibilité de la relation vétérinaire-client-patient depuis 2024 permet aux prestataires d'assembler la téléconsultation et la surveillance en parcours de soins mixtes, augmentant l'utilisation pour les cohortes de maladies chroniques.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par modalité de consultation :
l'asynchrone gagne du terrain, le temps réel conserve sa primeLa vidéo et le chat en temps réel représentaient 45,61 % des parts en 2025, appréciés pour leur réassurance immédiate dans les scénarios urgents. La surveillance à distance des patients est cependant prévue pour le CAGR le plus rapide, soit 19,98 %, reflétant le confort des propriétaires avec une surveillance continue plutôt que des contrôles épisodiques.
Les téléchargements asynchrones de type « stocker et transmettre » réduisent les coûts pour les besoins non urgents. Le triage par IA oriente les cas vers des vétérinaires spécialisés uniquement lorsque nécessaire, étendant la capacité de la main-d'œuvre et réduisant les dépenses des propriétaires. La modification de la règle de consultation d'urgence de l'Association vétérinaire médicale américaine de décembre 2025 légitime cette voie hybride, combinant une prise en charge asynchrone à faible coût avec des soins synchrones escaladés selon les besoins.
Par utilisateur final :
les fournisseurs de plateformes perturbent les revenus des cliniques traditionnellesLes cliniques et hôpitaux vétérinaires détenaient 57,7 % des parts en 2025, mais les fournisseurs de plateformes affichent un CAGR de 20,65 % jusqu'en 2031, élargissant progressivement leur part de la taille du marché de la télésanté vétérinaire. Les modèles de place de marché tels que Vetster mettent en relation la capacité vétérinaire excédentaire avec la demande des consommateurs à l'échelle mondiale, contournant les barrières géographiques.
Les alliances avec la grande distribution approfondissent la perturbation : Walmart a intégré la télésanté Pawp dans les abonnements Walmart+ pour des consultations illimitées, tirant parti de 230 millions d'acheteurs hebdomadaires. Les compagnies d'assurance, les sites de commerce électronique et les programmes de bien-être des employeurs relèvent de la catégorie « Autres », chacun intégrant la télésanté dans des écosystèmes plus larges pour accroître la fidélisation et les opportunités de vente croisée.
Analyse géographique
Marché de la télésanté vétérinaire en Amérique du Nord
L'Amérique du Nord a représenté 45,3 % des revenus de 2025, portée par une forte densité de possession d'animaux de compagnie, un secteur des assurances mature et cinq projets de loi clés au niveau des États qui ont assoupli les règles relatives à la RCVP entre 2024 et 2025. Le Canada a rapidement align ses cadres provinciaux, permettant aux plateformes binationales de fonctionner sans heurts. Cependant, les données de l'AVMA montrent que l'utilisation de la télésanté vétérinaire a reculé de 38 % en 2023 à 29,2 % en 2024, certains propriétaires ayant repris les consultations en clinique une fois les restrictions liées à la pandémie levées.
Marché de la télésanté vétérinaire en Asie-Pacifique
L'Asie-Pacifique est en passe d'atteindre un CAGR de 20,99 % d'ici 2031. Les 120 millions de foyers possédant des animaux de compagnie en Chine et l'essor de l'adoption d'animaux en milieu urbain en Inde catalysent des plateformes axées sur le mobile, soutenues par des géants du commerce électronique. Le Japon et la Corée du Sud se concentrent sur la télésurveillance des soins gériatriques, tandis que l'Australie expérimente des incitations assurantielles pour les parcours de soins virtuels en première intention. L'hétérogénéité réglementaire et la faible couverture assurantielle dans certains segments d'Asie du Sud-Est freinent la vitesse de montée en échelle.
Marché de la télésanté vétérinaire en EMEA et en Amérique du Sud
L'Europe occupe un niveau intermédiaire. Le Royaume-Uni, l'Allemagne et la France sont en tête grâce à des cultures assurantielles bien établies, mais les licences transfrontalières restent un frein. Le RGPD alourdit les dépenses de conformité, incitant de nombreuses plateformes à limiter leurs activités à un seul pays. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud représentent des nœuds émergents ; São Paulo et Dubaï affichent des poches de demande à hauts revenus, bien que la volatilité des devises et la couverture haut débit inégale ralentissent un déploiement plus large.

Paysage réglementaire
La réglementation de la télésanté vétérinaire reste dictée par les juridictions, la relation vétérinaire-client-patient (VCPR) constituant le principal filtre de conformité pour le diagnostic et la prescription. Aux États-Unis, les exigences fédérales continuent de fixer des limites pour certaines activités liées aux médicaments : la FDA réaffirme qu'une VCPR valide pour l'utilisation extra-étiquette de médicaments et les Veterinary Feed Directives ne peut pas être établie uniquement par télémédecine, conformément au 21 CFR 530.3(i). Au niveau des directives modèles, l'American Association of Veterinary State Boards (AAVSB) a publié en 2026 des documents modèles de télésanté mis à jour indiquant que les conseils membres ne soutiennent pas l'établissement d'une VCPR uniquement par des moyens virtuels et que les praticiens doivent être autorisés à exercer là où se trouve le patient.
Au niveau des États, les actions menées en 2025-2026 continuent de codifier les règles de télémédecine et de préciser dans quels cas la télésanté peut maintenir, mais non créer, une VCPR. L'État de Washington a adopté des modifications au WAC 246-933-200, entrées en vigueur en août 2025, confirmant qu'une VCPR ne peut pas être établie uniquement par télésanté mais peut être maintenue par télémédecine une fois établie en personne. En 2026, la Caroline du Sud a promulgué la loi n° 102 (Bill 3223) définissant et fixant les exigences relatives à la télésanté vétérinaire, tandis que le Delaware a proposé une nouvelle section 18.0 (mai 2026) décrivant les exigences en matière de télémédecine avec des exceptions pour la télé-triage et les services d'urgence. Le Rhode Island a également fait avancer une législation en 2026 pour autoriser l'établissement d'une VCPR par des moyens audiovisuels synchrones avec des normes de documentation. Cette mosaïque continue de pousser les plateformes vers une conception de services État par État, des flux de vérification de la VCPR et des parcours hybrides reliant les soins virtuels aux examens physiques lorsque cela est requis.
Paysage concurrentiel
Aucun fournisseur ne dépasse une part mondiale majeure, ce qui fait du marché de la télésanté vétérinaire un marché structurellement fragmenté. La concurrence s'articule autour de trois axes : l'étendue du réseau vétérinaire, la profondeur de l'intégration des dispositifs portables et des dossiers médicaux électroniques, et la tarification alignée sur les assureurs. Chewy a exploité sa base de 20 millions d'utilisateurs en commerce électronique pour dépasser 1 million de consultations virtuelles en mars 2025, illustrant l'avantage de portée des écosystèmes de vente au détail établis.
L'alliance Walmart-Pawp illustre la poussée de la grande distribution vers des sources de revenus annexes, tandis que les places de marché spécialisées Vetster et AirVet courtisent les vétérinaires indépendants avec des partages de revenus favorables. Les fossés technologiques s'élargissent à mesure que PetPace associe des analyses d'IA brevetées au matériel pour fidéliser les abonnés et alimenter des boucles de données continues, comme en témoigne une hausse de 40 % des dépôts de brevets d'IA vétérinaire entre 2023 et 2025.
La maîtrise réglementaire différencie les aspirants à l'échelle des acteurs régionaux : ceux qui maîtrisent les licences multi-États et l'interopérabilité des dossiers médicaux électroniques offrent un service national transparent, tandis que les opérateurs mono-État font face à des marchés adressables plafonnants. La télésanté pour le bétail reste une frontière ouverte ; les plateformes qui sécurisent des partenariats de connectivité rurale pourraient bénéficier de gains disproportionnés en tant que premiers entrants.
Leaders du secteur de la télésanté vétérinaire
Chewy inc.
Vetster
AirVet
Zoetis
VitusVet
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la télésanté vétérinaire
- Activ4Pets
- AirVet
- BabelBark
- Chewy inc.
- FirstVet
- GuardianVets
- PetCoach
- Petriage
- Pets at Home Group Plc
- TeleVet
- VetCT
- Vetlive
- VetRad
- Vetster
- VitusVet
- whiskerDocs Llc.
- Zoetis

Opportunités de marché et perspectives d'avenir
La divergence réglementaire crée un espace vierge pour les plateformes capables d'opérationnaliser la conformité à grande échelle tout en maintenant un accès simple pour les consommateurs. La signature par le Rhode Island d'une loi en 2026 autorisant l'établissement d'une VCPR par des moyens électroniques audiovisuels synchrones met en lumière une voie pour des épisodes virtuels à plus forte acuité (y compris la prescription, lorsque cela est autorisé) dans les États allant au-delà du préalable en personne. Parallèlement, la position modèle de l'AAVSB pour 2026 réaffirme que de nombreux conseils continuent d'ancrer la formation de la VCPR aux examens en personne. Cette scission favorise les opportunités dans la conception de produits configurables, notamment une prise en charge tenant compte de la juridiction, une télé-triage documentée qui reste non prescriptive en l'absence de VCPR, et un routage des renvois vers des cliniques partenaires pour les examens physiques.
La distribution via le commerce de détail et les assureurs continue d'élargir l'entonnoir adressable pour les interactions virtuelles en priorité, avec une exécution concrète visible au Canada où Vetster a étendu son programme de soutien vétérinaire virtuel lié à PetSmart à plus de 140 magasins en juillet 2026. Des approches similaires de canaux intégrés s'alignent sur les tendances observées en matière de commerce électronique, d'adhésions de détail et de forfaits d'assurance, qui réduisent les frictions d'acquisition de clients et normalisent l'engagement basé sur l'abonnement. Du côté des cas d'usage cliniques, la surveillance à distance des patients gagne du terrain lorsque les payeurs ou les programmes intègrent une télémétrie continue. L'élevage reste un segment sous-exploité, où la surveillance pilotée par capteurs et les infrastructures de données standardisées progressent encore vers la validation et la préparation au déploiement, laissant de la place aux fournisseurs disposant d'une connectivité rurale durable, d'une intégration des dispositifs et d'outils de workflow cliniques.
Recent Industry Developments in Marché de la télésanté vétérinaire
- Juillet 2026 : Zoetis a annoncé un accord pour acquérir VitalRADS, s'étendant aux services de téléradiologie vétérinaire dans le cadre de son portefeuille de diagnostics plus large. L'acquisition renforce les flux de diagnostics virtuels de bout en bout où l'interprétation d'imagerie peut être fournie à distance et intégrée dans les parcours de télémédecine.
- Octobre 2025 : Healthy Paws (Chubb) s'est associé à AirVet pour offrir aux titulaires de police un accès à la télésanté. L'intégration de consultations virtuelles dans une prestation d'assurance soutient la télé-triage en priorité et peut faire passer l'utilisation d'achats de consultations ponctuelles vers des interactions couvertes et répétables.
- Septembre 2024 : Zoetis a annoncé son intention de lancer un analyseur d'hématologie assisté par IA basé sur des cartouches. Rapprocher les diagnostics assistés par IA du point de soin favorise une prise de décision à distance plus rapide lorsqu'elle est associée à des téléconsultations et peut accroître la profondeur clinique des rencontres de soins virtuels.


Marché de la télésanté vétérinaire Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché couvre les interactions cliniques à distance payantes entre des vétérinaires agréés et des propriétaires ou soignants d'animaux, dispensées par des canaux vidéo, vocaux, textuels ou basés sur des applications. Il inclut la télésanté utilisée pour les animaux de compagnie et les animaux d'élevage dans toutes les régions, comptabilisée en tant que revenus de services.
Exclusions du périmètre : Nous excluons les ventes ponctuelles de licences logicielles, le matériel de diagnostic, les systèmes génériques de gestion des cabinets et les applications non cliniques de bien-être animal.
Aperçu de la segmentation
- Par animal
- Animaux de compagnie
- Bétail
- Par mode de prestation
- Sur site
- Basé sur le cloud/application
- Par type de service
- Télémédecine
- Téléconsultation
- Télésurveillance
- Autres types de services
- Par modalité de consultation
- Synchrone (vidéo/chat en temps réel)
- Asynchrone (stocker et transmettre)
- Surveillance à distance des patients
- Par utilisateur final
- Cliniques et hôpitaux vétérinaires
- Fournisseurs de plateformes de télésanté
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du cadre de soins, de l'autorisation légale de dispenser des conseils vétérinaires à distance, et du bassin probable de propriétaires d'animaux et d'exploitations agricoles susceptibles d'adopter ces services. Pour ce faire, nous nous appuyons sur des sources publiques telles que les publications de l'USDA et d'Eurostat sur les populations animales et les structures agricoles, les informations par pays de l'Organisation mondiale de la santé animale (OMSA), ainsi que les orientations des organismes de réglementation et des associations vétérinaires (par exemple, les pages d'orientation sur la télésanté et le VCPR de type AVMA).
Nous examinons également les dépôts de documents d'entreprises, les présentations aux investisseurs et la couverture de presse réputée pour comprendre comment la télésanté est structurée et tarifée, étant donné que la tarification et l'utilisation sont les principaux leviers qui façonnent le modèle de revenus. Lorsque cela a contribué à combler des lacunes dans les données, des abonnements axés sur les données financières et le renseignement des entreprises, les actualités et les données financières, les bases de données de brevets, ainsi que les données d'importation et d'exportation au niveau des expéditions ont été utilisés pour valider de manière directionnelle le rythme de commercialisation et les signaux de demande. Les sources mentionnées ci-dessus sont illustratives, et nous avons utilisé des références publiques et payantes supplémentaires pour la collecte de données, les recoupements et les clarifications.
Entretiens primaires et enquêtes
Les données primaires proviennent d'entretiens structurés et d'enquêtes menés auprès de responsables de cliniques et d'hôpitaux vétérinaires, de vétérinaires praticiens, d'opérateurs de services de télésanté et de participants à l'écosystème de soutien tels que les assureurs et les parties prenantes de la santé animale. La couverture est équilibrée entre l'APAC, l'EMEA et les Amériques afin de tester les différences d'adoption liées à la réglementation, à l'accès au haut débit et aux normes de prestation de soins, puis d'utiliser ces données pour confirmer les taux d'utilisation, les fourchettes de prix et la part des consultations qui restent virtuelles par rapport à celles qui se convertissent en suivis en clinique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux : 13 % | APAC : 46 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 29 % |
| Acteurs de plus petite taille : 22 % | Managers : 53 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché est construit selon une logique descendante et ascendante, où la voie descendante reconstruit les revenus de services à partir de la base de soins adressable et de la part des interactions traitées à distance. Nous partons de l'activité totale de soins vétérinaires et de la clientèle accessible, puis appliquons des facteurs d'adoption et d'utilisation pour estimer le nombre d'interactions de télésanté payantes.
Pour maintenir le modèle pratique, un petit ensemble de variables est suivi de près et mis à jour lorsque de nouvelles données apparaissent, notamment le prix moyen de consultation par modalité (vidéo, téléphone, texte), l'utilisation par clinique (consultations par mois), le pourcentage de suivis qui restent virtuels, la répartition entre usage pour animaux de compagnie et animaux d'élevage, et la répartition régionale déterminée par les règles VCPR et de télémédecine. Les résultats sont ensuite corroborés par des approximations ascendantes sélectives telles que des listes de prix échantillonnées et des tarifs de plans publiés, des vérifications auprès de groupes de cliniques sur les volumes de consultations, et des contrôles de vraisemblance des revenus par rapport aux commentaires divulgués sur la télésanté et les lignes de services.
Pour les prévisions, une analyse de scénarios est utilisée avec un scénario de base ancré sur le consensus des entretiens concernant le rythme d'adoption, puis ajusté à l'aide de facteurs observables tels que les tendances de possession d'animaux de compagnie, les contraintes de capacité des cliniques et la normalisation des modèles de soins hybrides après des pics. Lorsqu'un sous-domaine présente peu de données divulguées, nous comblons les lacunes en utilisant des fourchettes conservatrices pour l'adoption et la tarification, puis nous resserrons ces fourchettes après avoir recontacté les répondants pour confirmer ce qui est réaliste dans leur région d'exploitation.
Validation des données et cycle de mise à jour
La validation est effectuée par des contrôles étape par étape qui comparent les totaux modélisés avec des signaux indépendants tels que les nombres de consultations attendus par clinique, les revenus implicites par utilisateur actif et les schémas d'adoption au niveau régional discutés par les praticiens. Tout écart important déclenche un examen des hypothèses sous-jacentes à la tarification, à la part virtuelle des consultations et au calendrier des changements réglementaires, suivi d'un second passage par un autre analyste avant la validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements réglementaires majeurs ou des modifications claires du comportement d'utilisation des consommateurs. Juste avant la livraison, nous effectuons une nouvelle passe de révision afin que les chiffres et les commentaires finaux reflètent les informations les plus récentes disponibles à ce moment-là.
Taille du marché mondial de la télésanté vétérinaire selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour la télésanté vétérinaire ne concordent pas toujours, et les écarts proviennent généralement de ce qui est comptabilisé comme revenu de télésanté et des parties du parcours de soins qui sont incluses. Les différences dans le calendrier de l'année de base, les fenêtres de conversion des devises et la question de savoir si les chiffres reflètent les services cliniques facturés ou un ensemble plus large de services de santé numérique peuvent également faire varier la valeur globale.
L'écart principal provient des choix de périmètre, notamment lorsque certaines estimations intègrent des logiciels vétérinaires plus larges, du matériel de surveillance à distance activé par des dispositifs ou des abonnements de bien-être non cliniques, ce qui peut faire monter le total. Un autre facteur courant d'écart est la manière dont l'utilisation est traitée, car les modèles qui supposent une fréquence de consultation très élevée par clinique sans vérification par rapport à la capacité réelle de planification surestiment les revenus, et les cycles de mise à jour plus lents manquent les récentes réinitialisations de tarification et d'adoption utilisées par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 282,13 millions USD (2025) | |
| Revue professionnelle A | 306,72 millions USD (2024) | Utilise une année de base antérieure et mélange souvent la télésanté payante avec un ensemble plus large de services de santé numérique pour animaux de compagnie, ce qui peut inclure des abonnements non cliniques et gonfler les hypothèses de revenus par utilisateur. |
| Publication sectorielle B | 190,80 millions USD (2024) | S'appuie sur une définition plus étroite qui peut sous-estimer les consultations asynchrones payantes et peut appliquer des taux d'adoption conservateurs pour les cliniques, ce qui réduit le volume de consultations implicite dans le total. |
La comparaison montre que la majeure partie de la différence s'explique par ce qui est inclus comme télésanté facturable et par la manière dont la fréquence des consultations est traduite en revenus, plutôt que par un désaccord sur la direction générale de la demande. En maintenant le périmètre lié aux interactions cliniques à distance payantes et en recoupant les prix et l'utilisation avec les données des praticiens, l'estimation reste traçable à des variables claires et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
À quelle vitesse le marché de la télésanté vétérinaire croît-il entre 2026 et 2031 ?
Le secteur devrait afficher un CAGR de 19,04 %, passant de 335,73 millions USD en 2026 à 802,53 millions USD d'ici 2031.
Quelle catégorie d'animaux contribue le plus aux revenus ?
Les animaux de compagnie, principalement les chiens et les chats, détenaient 69,32 % des revenus mondiaux en 2025 et restent le principal moteur de croissance.
Quel mode de prestation domine les déploiements actuels ?
Les plateformes basées sur le cloud et les applications contrôlaient 71,23 % du chiffre d'affaires de 2025 et élargissent leur avance car elles réduisent les charges informatiques pour les cliniques.
Quelle modalité de consultation se développe le plus rapidement ?
La surveillance à distance des patients devrait progresser à un CAGR de 19,98 % d'ici 2031, dépassant les formats synchrones et asynchrones.
Pourquoi les assureurs poussent-ils à l'adoption de la télésanté ?
Les modèles d'assurance animale à l'usage réduisent les coûts des sinistres en orientant les propriétaires vers un triage virtuel à moindre coût avant d'autoriser les diagnostics en clinique.
Dernière mise à jour de la page le:



