
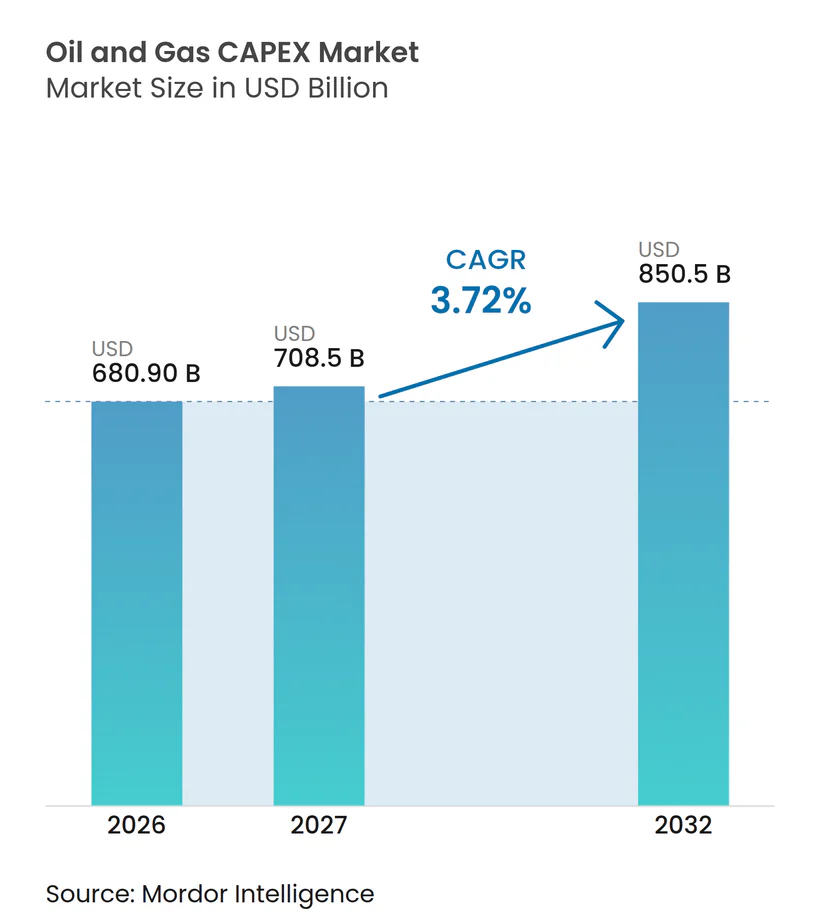
Analyse du Marché des CAPEX Pétrole et Gaz par Mordor Intelligence
La taille du marché des CAPEX pétroliers et gaziers devrait s'étendre de 680,9 milliards USD en 2026 et 708,5 milliards USD en 2027 à 850,5 milliards USD d'ici 2032, enregistrant un CAGR de 3,72 % entre 2027 et 2032.
L'expansion du gaz naturel liquéfié (GNL) au Canada associe l'investissement dans le traitement à l'accès au stockage et aux installations maritimes, élargissant ainsi la portée des travaux de projet. Les modernisations de sites existants créent un autre besoin en capital en combinant la compression de soutien à la production avec l'électrification à faibles émissions. Ces exigences favorisent les concurrents capables de coordonner les interfaces entre équipements et ingénierie au sein d'un programme d'actifs. L'incertitude sur les prix du pétrole, les contraintes de main-d'œuvre qualifiée et le financement sélectif peuvent néanmoins ralentir la conversion du potentiel de projet en capital engagé. Les fournisseurs liés aux trains de GNL sanctionnés et à la compression de sites existants dans les installations de production sont moins exposés aux nouvelles décisions de sanction que les fournisseurs dépendant de travaux en champ vierge non engagés.
Principaux Enseignements du Rapport
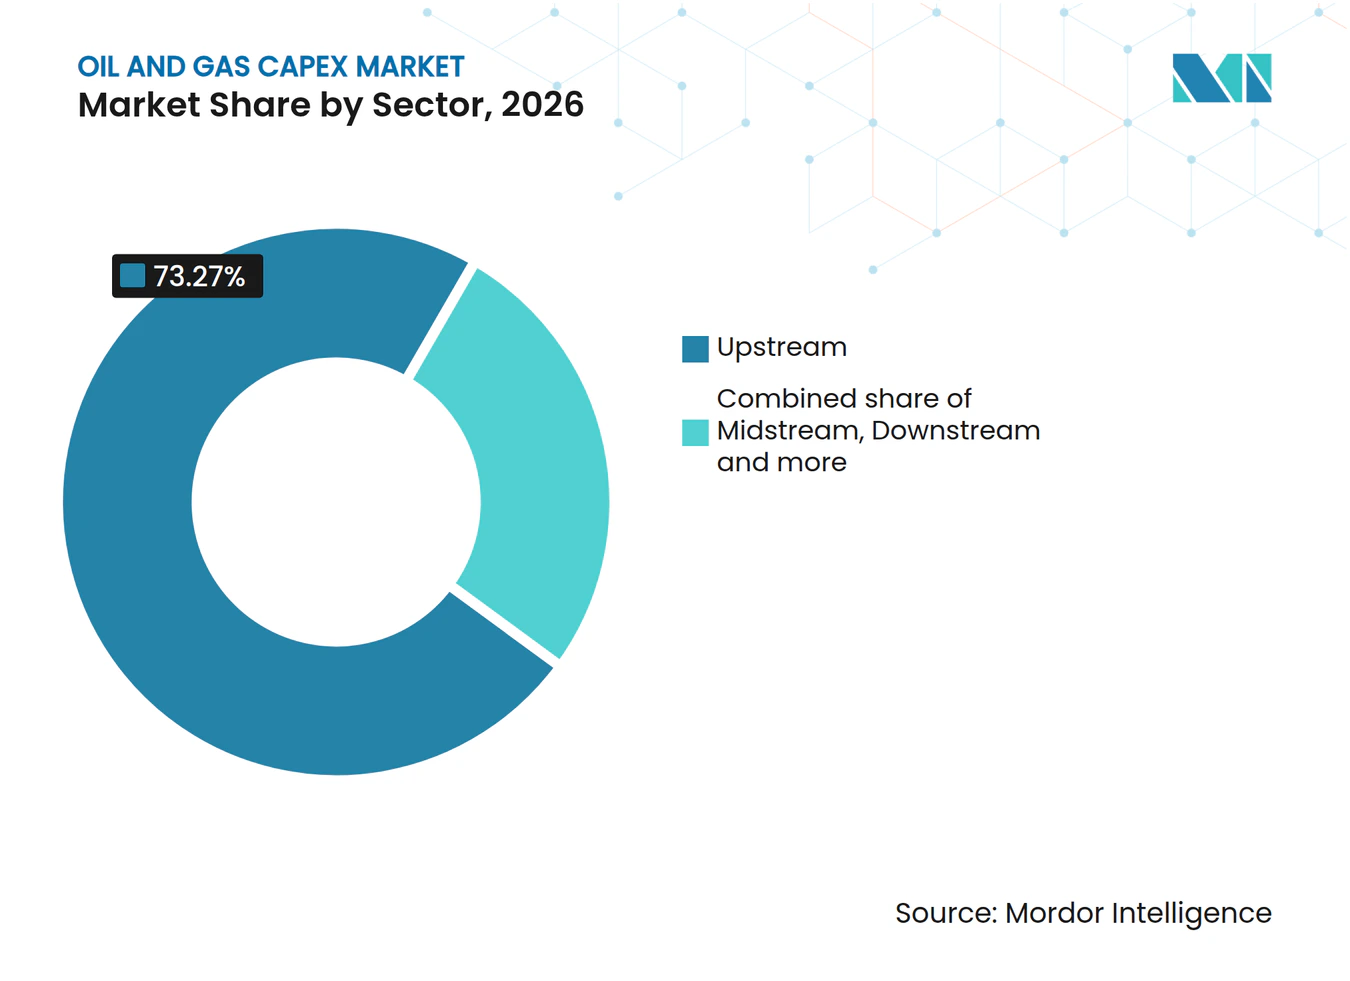
- Par secteur, l'amont a dominé avec une part de marché des CAPEX pétroliers et gaziers de 73,27 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 3,78 % entre 2027 et 2032.
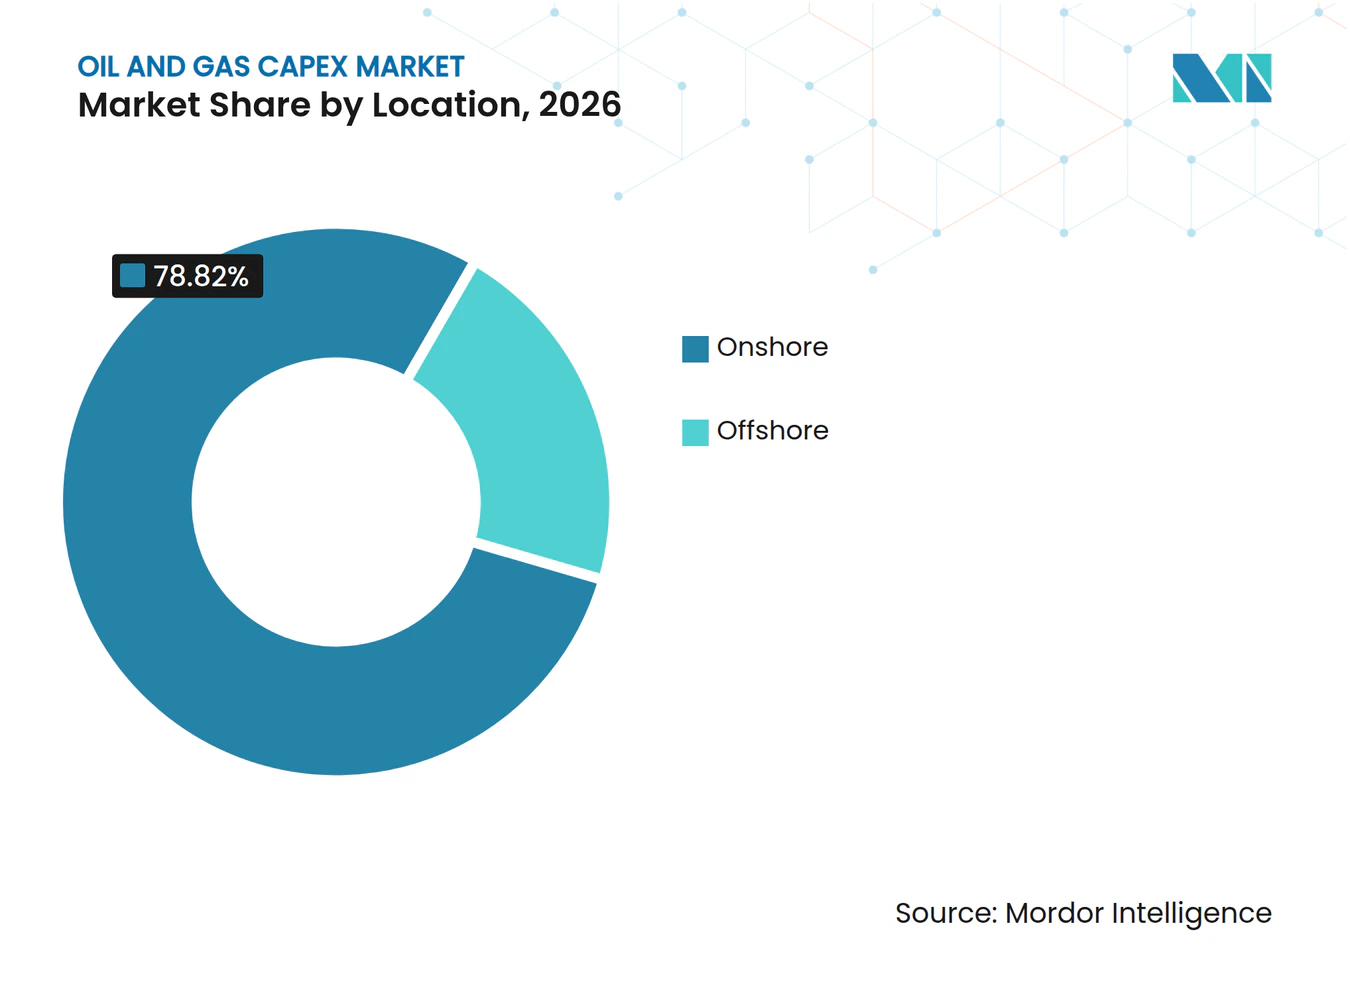
- Les dépenses par localisation ont été dominées par les actifs terrestres, avec une part de 78,82 % de la taille du marché des CAPEX pétroliers et gaziers en 2026, tandis que l'offshore devrait connaître la croissance la plus rapide avec un CAGR de 6,85 % entre 2027 et 2032.
- Parmi les types d'actifs, la construction a détenu la plus grande part à 47,66 % en 2026, tandis que le déclassement devrait connaître la croissance la plus rapide avec un CAGR de 6,2 % entre 2027 et 2032.
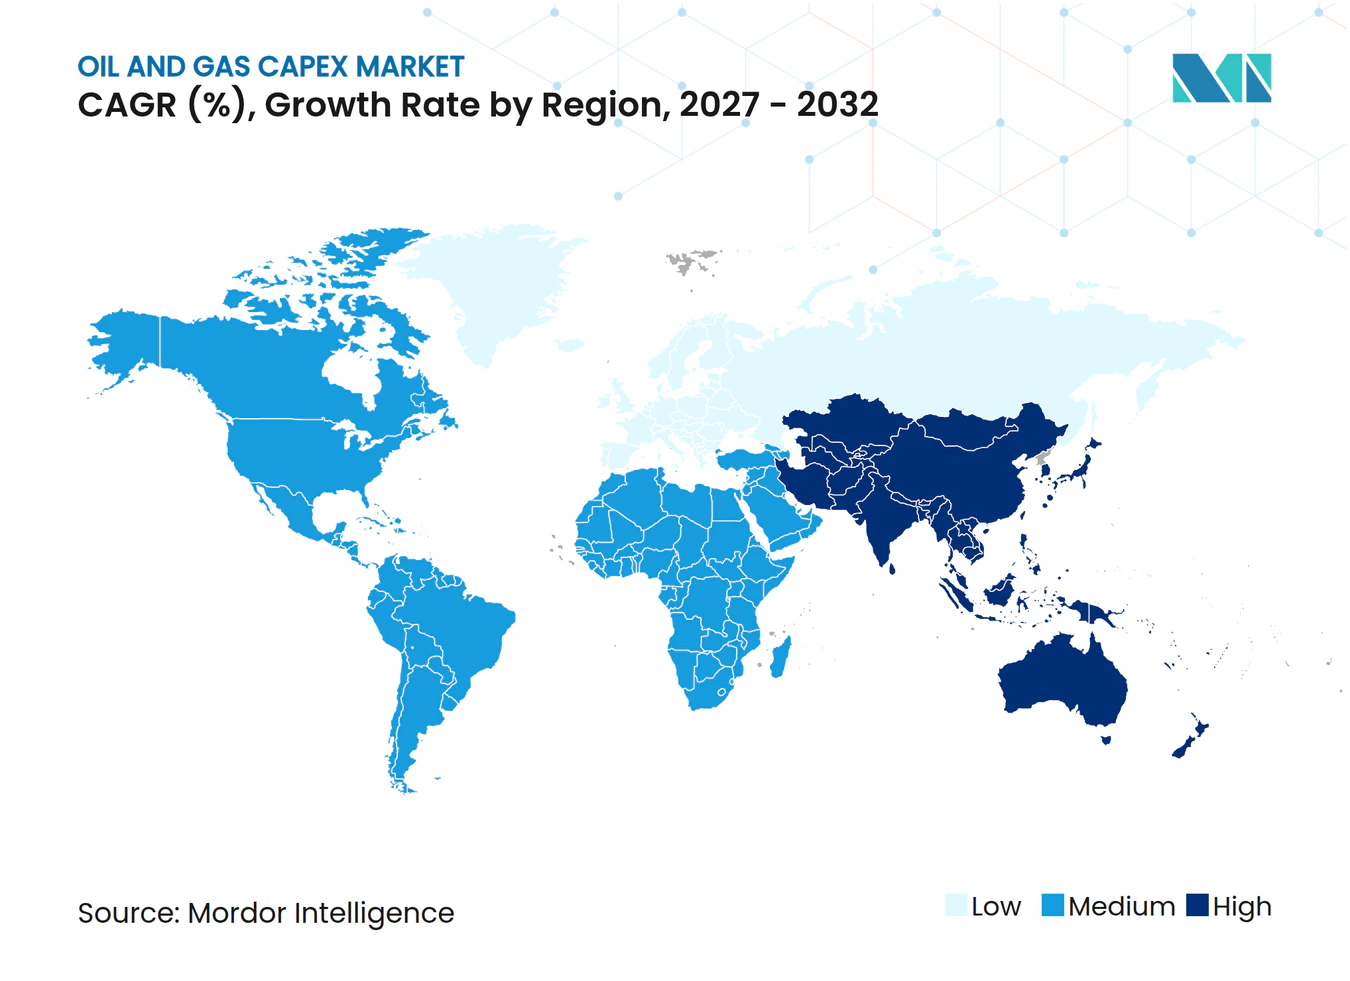
- Sur le plan géographique, l'Asie-Pacifique a dominé avec une part de 29,58 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 4,5 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Développement croissant des infrastructures gazières prêtes pour le GNL | +1.6% | Infrastructures GNL du Canada | Moyen terme (2 à 4 ans) |
| Multiplication des découvertes en eaux profondes stimulant les décisions finales d'investissement | +1.3% | Bassin de Santos au Brésil | Long terme (≥ 4 ans) |
| Reprise des dépenses amont des compagnies nationales pétrolières au Moyen-Orient et en Asie | +1.1% | Émirats arabes unis | Moyen terme (2 à 4 ans) |
| Hausse des « CAPEX de maintenance » pour décarboner les sites existants | +0.8% | GNL de Hammerfest en Norvège | Court terme (≤ 2 ans) |
| Déploiements de jumeaux numériques visant à réduire les dépassements de projets | +0.3% | Installations de production d'Oman | Court terme (≤ 2 ans) |
| FLNG modulaire attirant la sanction de petits champs | +0.4% | Mauritanie, Sénégal et République du Congo | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Développement croissant des infrastructures gazières prêtes pour le GNL
Les ajouts de capacité GNL créent une demande en capital à travers les interfaces de traitement, de stockage et maritimes d'un terminal. En septembre 2026, les participants à la coentreprise LNG Canada ont pris une décision finale d'investissement pour une expansion de Phase 2 à Kitimat, au Canada.[1] L'expansion prévue ajoutera 2 trains de traitement et augmentera la capacité de l'installation de 14 à 28 millions de tonnes métriques par an. La portée supplémentaire comprend des réservoirs de GNL et de condensats, un poste de chargement et des systèmes utilitaires et de traitement élargis. Cette ampleur transforme l'ajout d'un train en plusieurs lots d'ingénierie et d'équipements liés, élargissant la participation potentielle des contractants au sein du programme sanctionné. L'ajout des trains au sein de l'installation existante de Kitimat fait des raccordements entre les nouvelles unités de traitement et les systèmes utilitaires, de stockage et de chargement une exigence fondamentale de gestion des interfaces.
Multiplication des découvertes en eaux profondes stimulant les décisions finales d'investissement
Les prospects en eaux profondes ont représenté 60 % des volumes de découvertes offshore mondiales en 2025. Le consortium Gato do Mato, opéré par Shell, a annoncé une décision finale d'investissement pour son champ pré-sel dans le bassin de Santos au Brésil en 2025. Une décision d'investissement donne au forage, aux équipements sous-marins et aux installations de production une base de projet commune pour l'allocation du capital. Les travaux adressables des contractants suivent les développements sanctionnés tels que Gato do Mato plutôt que les seuls volumes de découvertes.
Reprise des dépenses amont des compagnies nationales pétrolières au Moyen-Orient et en Asie
Les programmes de développement des compagnies nationales pétrolières peuvent créer d'importantes opportunités de contractualisation lorsqu'une ressource gazière amont reçoit une décision d'investissement ferme. En juillet 2026, ADNOC a pris une décision finale d'investissement de 6,2 milliards USD aux côtés de partenaires internationaux pour développer le Umm Shaif Gas Cap à Abu Dhabi. Ces partenaires étaient TotalEnergies, Eni et CNPC. La décision engage le capital dans un développement gazier amont unique et nommé à Abu Dhabi, offrant aux contractants un périmètre défini plutôt qu'une ambition de dépenses générale. Étant donné qu'ADNOC a pris la décision avec 3 partenaires internationaux, le montant représente un total de projet plutôt que les seules dépenses d'ADNOC.
Hausse des « CAPEX de maintenance » pour décarboner les sites existants
La décarbonation des sites existants peut associer la réduction des émissions à l'utilité continue des infrastructures de production, créant une demande en capital au sein des actifs existants. En octobre 2026, Equinor a rapporté au nom du partenariat Snøhvit que Snøhvit Future, à l'installation GNL de Hammerfest en Norvège en exploitation, était achevé à environ 60 %. Le projet combine la compression terrestre pour maintenir la production en plateau à mesure que la pression du réservoir diminue avec une électrification devant réduire les émissions annuelles de CO₂ de 850 000 tonnes métriques. Le travail au sein d'une installation GNL en exploitation fait de l'intégration des nouveaux systèmes avec l'actif productif une partie du problème d'investissement. L'argumentaire en capital pour ces modernisations combine le maintien de la production avec la réduction des émissions opérationnelles.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité du Brent daté décourageant les projets à long cycle | -0.8% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Pivots politiques vers les énergies renouvelables dans l'OCDE | -0.5% | Mer du Nord du Royaume-Uni | Long terme (≥ 4 ans) |
| Tarification de rareté de la main-d'œuvre EPC de premier rang renchérissant les coûts | -0.3% | Côte du Golfe des États-Unis | Court terme (≤ 2 ans) |
| Clauses restrictives de dette liées aux critères ESG plafonnant les CAPEX fossiles | -0.2% | Papouasie-Nouvelle-Guinée | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du Brent daté décourageant les projets à long cycle
L'économie des projets à long cycle ne peut pas être sécurisée par une brève amélioration des prix du pétrole. Dans son évaluation de 2026, l'Agence internationale de l'énergie (AIE) a identifié l'incertitude sur la durée d'un pic des prix du pétrole comme l'une des contraintes pesant sur les réponses d'investissement à court terme en dehors du Moyen-Orient. Elle a également identifié les longs cycles de projet, les goulets d'étranglement des infrastructures, les portefeuilles d'exploration épuisés et les marchés de plateformes offshore tendus comme des contraintes concomitantes. Engager le capital avant que la persistance des prix et la capacité d'exécution ne s'alignent expose un projet à un retournement des revenus avant que ses installations puissent produire, limitant la conversion immédiate de prix plus élevés en commandes.
Pivots politiques vers les énergies renouvelables dans l'OCDE
En novembre 2025, le gouvernement britannique s'est engagé à ne pas délivrer de nouvelles licences pour explorer de nouveaux champs pétroliers et gaziers en mer du Nord. Il s'est également engagé à maintenir les champs existants ouverts pour toute leur durée de vie et a prévu des certificats d'énergie de transition pour les activités éligibles à proximité des champs existants. Pour les développeurs axés sur l'exploration, cette distinction sépare l'investissement autour des actifs existants de la capacité à initier des développements de champs entièrement nouveaux. La restriction de cette dernière voie réduirait les prospects susceptibles d'avancer vers l'évaluation et la construction finale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par secteur :
les actifs de production soutiennent la demande en capital amontL'amont a représenté une part de 73,27 % de la taille du marché des CAPEX pétroliers et gaziers en 2026 et constitue le segment à la croissance la plus rapide, avec un CAGR projeté de 3,78 % entre 2027 et 2032. L'AIE prévoyait que l'investissement amont mondial en 2026 serait similaire aux niveaux de 2025, mesuré en USD 2025 aux taux de change du marché. Se maintenant près des niveaux de 2025, l'investissement amont mondial offre au secteur une base de capital stable à partir de laquelle sa croissance projetée se construit.
Chevron a signalé des démarrages de production à partir de nouveaux puits et des montées en puissance de production aux champs Anchor, Ballymore, Stampede et Whale dans les eaux profondes du golfe d'Amérique en 2025. Les ajouts de puits et les montées en puissance fournissent un mécanisme de croissance amont en mettant la production en service et en augmentant la production des champs développés. L'investissement intermédiaire porte sur le transport des produits pétroliers, et l'Administration américaine d'information sur l'énergie (EIA) a signalé une capacité de pipeline limitée entre les centres de raffinage de la côte du Golfe et la côte ouest des États-Unis. L'agence a associé cette connexion limitée à des effets plus larges sur la disponibilité locale des carburants résultant des réductions de capacité de raffinage sur la côte ouest. Les pipelines limités entre la côte du Golfe et la côte ouest amplifient les effets sur l'approvisionnement en carburant des pertes de raffineries sur la côte ouest, rendant les liaisons de transport de produits déterminantes pour la planification du capital intermédiaire.



Par localisation :
les programmes de puits et les contrats offshore façonnent la demande en capitalLe terrestre a représenté une part de marché des CAPEX pétroliers et gaziers de 78,82 % en 2026. Dans ses orientations révisées d'août 2026, Permian Resources visait entre 1,9 milliard USD et 2 milliards USD de CAPEX en numéraire et environ 250 puits bruts opérés mis en production. Le programme du bassin Permien, concentré dans le bassin du Delaware, supposait plus de 80 % d'intérêt de travail moyen et environ 11 000 pieds de latéraux moyens. La fourchette de capital intégrait des intérêts de travail plus élevés provenant des ajouts de portefeuille et environ 25 millions USD de capital d'acquisition complémentaire dans le comté de Ward. Les seuls comptages de puits bruts omettent l'exposition à la propriété qui façonne également l'engagement en capital représenté par ce programme de forage terrestre.
L'offshore est le segment à la croissance la plus rapide, avec un CAGR projeté de 6,85 % entre 2027 et 2032. En mai 2026, Petrobras a signé des contrats de construction-exploitation-transfert avec SBM Offshore pour 2 unités flottantes de production, de stockage et de déchargement (FPSO) pour les eaux profondes de Sergipe au Brésil. Les consortiums dirigés par Petrobras posséderont les unités, tandis que SBM Offshore les concevra, les construira et les exploitera, avec une période initiale d'exploitation et de maintenance de 6,5 ans dans le cadre de contrats séparés. L'investissement prévu de Petrobras sur les 2 projets dépasse 60 milliards BRL (11,86 milliards USD). Étant donné que SBM Offshore construit les unités puis les exploite pendant une période initiale de 6,5 ans, Petrobras contracte un seul fournisseur pour la construction et le soutien à la production initiale.

Par type d'actif :
la construction et le retrait d'actifs requièrent des capacités différentesLa construction était le segment le plus important, avec une part de 47,66 % en 2026. En août 2026, ADNOC Gas a attribué 8,2 milliards USD de contrats d'ingénierie, d'approvisionnement et de construction (EPC) pour les Phases 2 et 3 du projet de développement du gaz riche des Émirats arabes unis. La Phase 2, attribuée à Wison Engineering pour 3,9 milliards USD, ajoutera un train de traitement du gaz à Habshan. La Phase 3, attribuée à Tecnimont pour 4,3 milliards USD, ajoutera un train de fractionnement des liquides de gaz naturel à Ruwais. Les attributions d'ADNOC Gas associent les besoins gaziers aval domestiques à la récupération de liquides d'exportation, créant une demande pour les contractants de construction provenant du traitement local et des débouchés de produits internationaux.
Le déclassement est le segment à la croissance la plus rapide, avec un CAGR projeté de 6,2 % entre 2027 et 2032. En 2025, les opérateurs du plateau continental britannique ont effectué des travaux de déclassement sur plus de 250 puits, et plus de 100 puits ont atteint l'abandon définitif.[2] Les travaux de maintenance et d'arrêt technique renouvellent quant à eux les actifs en exploitation, illustrés par l'arrêt technique de 30 jours de la raffinerie de Saint John d'Irving Oil en 2025, couvrant le remplacement des infrastructures, les modernisations d'équipements et les inspections de tuyauteries et d'unités. La demande de déclassement suit les puits passant des travaux de déclassement à l'abandon définitif, tandis que les travaux d'arrêt technique suivent les fenêtres d'arrêt programmées telles que le programme de 30 jours de Saint John d'Irving Oil.
Analyse Géographique
Marché des CAPEX Pétroliers et Gaziers en Asie-Pacifique
L'Asie-Pacifique a détenu la plus grande part du marché des CAPEX pétroliers et gaziers à 29,58 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 4,5 % entre 2027 et 2032. CNOOC Ltd a rapporté que sa production nette de pétrole et de gaz en Chine a atteint 536,9 millions de barils équivalent pétrole en 2025, en hausse de 9 % d'une année sur l'autre. À fin 2025, ses réserves prouvées nettes en Chine s'élevaient à 5,02 milliards de barils équivalent pétrole. Santos a mis en ligne le puits de gaz Hides F2 en Papouasie-Nouvelle-Guinée au quatrième trimestre 2025 pour alimenter PNG LNG. Le flux de production et le stock de réserves impliquent des horizons d'investissement différents, reliant les travaux de soutien à la production à court terme aux besoins de développement à plus long terme d'une base de ressources substantielle.
L'activité d'investissement GNL en Amérique du Nord comprenait la décision finale d'investissement de Woodside Energy en avril 2025 pour Louisiana LNG dans le sud-ouest de la Louisiane, aux États-Unis. La voie de commercialisation en Europe comprenait l'approbation par Chypre en mai 2026 des termes de base de la vente de gaz Aphrodite, avec une décision finale d'investissement des partenaires attendue en 2027. L'Europe a fourni un exemple différent lorsque le champ sous-marin Verdande d'Equinor a démarré sa production en mer de Norvège en 2025, ajoutant des volumes et prolongeant la durée de vie de Norne au-delà de 2030. La sanction de Louisiana LNG crée une demande de construction avant la production, tandis que le démarrage de Verdande prolonge l'utilisation productive de Norne, liant l'investissement à la poursuite de l'exploitation d'un système établi en mer de Norvège.
L'Amérique du Sud présente un argumentaire en capital axé sur le transport, illustré par l'attribution en octobre 2025 par l'Argentine de l'expansion du gazoduc Perito Moreno à Transportadora de Gas del Sur (TGS). Les travaux devaient ajouter 14 millions de mètres cubes par jour de capacité de transport de gaz naturel depuis Vaca Muerta. En Guyane, ExxonMobil Guyana Limited a autorisé Saipem en septembre 2025 à poursuivre les travaux sous-marins, d'ombilicaux, de risers et de conduites d'écoulement de Hammerhead pour la production et l'exportation de gaz, avec Vreed-en-Hoop Shorebase Inc. désignée pour gérer la logistique locale. Le rôle prévu de la base à terre donne à un prestataire logistique guyanais un accès à l'exécution offshore aux côtés du contractant international. Au sein du Moyen-Orient et de l'Afrique, Eni et ses partenaires ont lancé la coque FLNG Coral North à Geoje, en Corée du Sud, en janvier 2026 pour le projet offshore au Mozambique, plaçant cette étape de construction en dehors du pays hôte.
Éditions régionales
Cadre Réglementaire et Perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un développeur de projet pétrolier et gazier amont engageant du capital dans des actifs nouveaux ou existants. L'octroi de licences, les garanties financières et les contrôles opérationnels affectent différentes parties de cette décision d'investissement. L'Agence de protection de l'environnement (EPA) a prolongé les délais de conformité pour les équipements spécifiés et le contrôle des fuites, ainsi que la date de mise en œuvre du programme de super-émetteurs au 22 janvier 2027.[3]
Tableau Réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Chine | Brésil | Nigéria |
|---|---|---|---|---|---|
| Autorité principale | Agence de protection de l'environnement ; Bureau de gestion des terres | Autorité de transition de la mer du Nord ; Secrétaire d'État pour l'approbation environnementale des projets | Autorités nationales et locales des ressources naturelles ; Ministère de l'écologie et de l'environnement | Agência Nacional do Petróleo, Gás Natural e Biocombustíveis | Commission nigériane de réglementation du secteur pétrolier amont |
| Instruments clés ou orientation | 40 CFR partie 60, sous-parties OOOOb et OOOOc ; réduction proposée des obligations fédérales terrestres | Loi sur le pétrole de 1998 ; autorisations de champs et d'installations ; législation prévue sur l'octroi de licences d'exploration terrestre en Angleterre | Loi révisée sur les ressources minérales ; règlements d'application de juin 2026 ; norme terrestre GB 39728-2020 | Plans de développement selon la résolution n° 17/2015 ; régime de sécurité opérationnelle et projet de consultation | Réglementations de 2026 sur le déclassement et l'abandon amont |
| Effet commercial | Équipements spécifiés et contrôles des fuites ; réduction proposée des garanties financières fédérales terrestres | Responsabilité partagée des titulaires de licence et examen environnemental des activités de projet | Droits miniers et licence dus dans le délai prescrit après une découverte qualifiante ; technologie conforme et contrôles des émissions terrestres | Plan de développement dû dans les 180 jours suivant la commercialité et lors d'une révision nécessaire, couvrant les aspects techniques, opérationnels, économiques, environnementaux et d'abandon | Les titulaires de licence et les preneurs à bail doivent constituer et maintenir un fonds de déclassement et d'abandon |
| Attractivité actuelle de la politique | Élevée | Faible | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Durcissement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Les prolongations de délais aux États-Unis et la proposition de juin 2026 de réduire les obligations fédérales terrestres à l'échelle des États de 500 000 USD à 25 000 USD favorisent la flexibilité du capital, soutenant une évaluation d'assouplissement. L'examen des autorisations au Royaume-Uni et la responsabilité partagée des titulaires de licence pèsent sur les développeurs, tandis que la législation prévue annoncée en novembre 2025 pour mettre fin aux nouvelles licences d'exploration terrestre en Angleterre pointe vers un durcissement. Le cadre des droits mis en œuvre en Chine et les exigences de plan de développement au Brésil soutiennent la continuité dans la préparation spécifique aux projets, le projet de sécurité opérationnelle du Brésil étant en consultation jusqu'au 5 janvier 2027. Les règles révisées du Nigéria pour 2026 maintiennent un fonds de déclassement obligatoire, soutenant la continuité du besoin de réserver des fonds pour les travaux en fin de vie.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la manière dont les ingénieurs de conception préliminaire, les fournisseurs de construction de puits et les contractants offshore d'ingénierie, d'approvisionnement, de construction et d'installation (EPCI) convertissent les projets des opérateurs en travaux rémunérés. En août 2025, INPEX Masela a attribué un contrat d'ingénierie et de conception préliminaire de module FPSO pour Abadi LNG à un consortium dirigé par PT Saipem Indonesia, avec Tripatra et McDermott Indonesia. L'attribution faisait partie d'un processus de double conception compétitif dans lequel la sélection EPC ultérieure dépendait des propositions techniques et commerciales. Les contractants de conception perçoivent des revenus de la première phase sans sécuriser le périmètre d'exécution ultérieur, laissant leur opportunité EPC dépendante des propositions concurrentes.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Ingénierie et conception préliminaire | Contractants d'ingénierie tels que PT Saipem Indonesia, Tripatra et McDermott Indonesia | Honoraires de contrat d'ingénierie | Les travaux de conception ne garantissent pas la sélection EPC ultérieure | Tarifer les travaux de conception de manière indépendante et résoudre les interfaces d'exécution en amont |
| Construction de puits | Fournisseurs de services pétroliers tels que SLB (Schlumberger) | Revenus des services de construction de puits | Désalignement entre la livraison des puits et la disponibilité des installations | Séquencer les programmes de puits en fonction des jalons du système de production |
| Exécution des installations offshore | Contractants EPCI offshore tels que Saipem et COOEC | Paiements de contrats d'ingénierie, d'approvisionnement, de fabrication et d'installation | Coordination entre les complexes de compression et le périmètre d'installation | Attribuer la responsabilité des interfaces entre l'ingénierie, la fabrication et l'installation offshore |
| Source: Mordor Intelligence | ||||
SLB a déclaré un chiffre d'affaires 2025 de 11,86 milliards USD provenant de la construction de puits, en baisse de 11 % par rapport à 2024, et de 13,33 milliards USD provenant des systèmes de production, en hausse de 12 %. Les revenus des fournisseurs dans cette chaîne n'ont pas évolué ensemble entre les étapes des puits et des équipements de production. En décembre 2025, QatarEnergy LNG a attribué à Saipem et COOEC des travaux EPCI pour 2 complexes de compression offshore, démontrant le périmètre rassemblé sous une exécution intégrée. À mesure qu'un projet avance des conceptions concurrentes à l'installation, la coordination entre ces interfaces devient une source de valeur pour les contractants au-delà des seuls travaux d'ingénierie.
Paysage Concurrentiel
Concentration du Marché
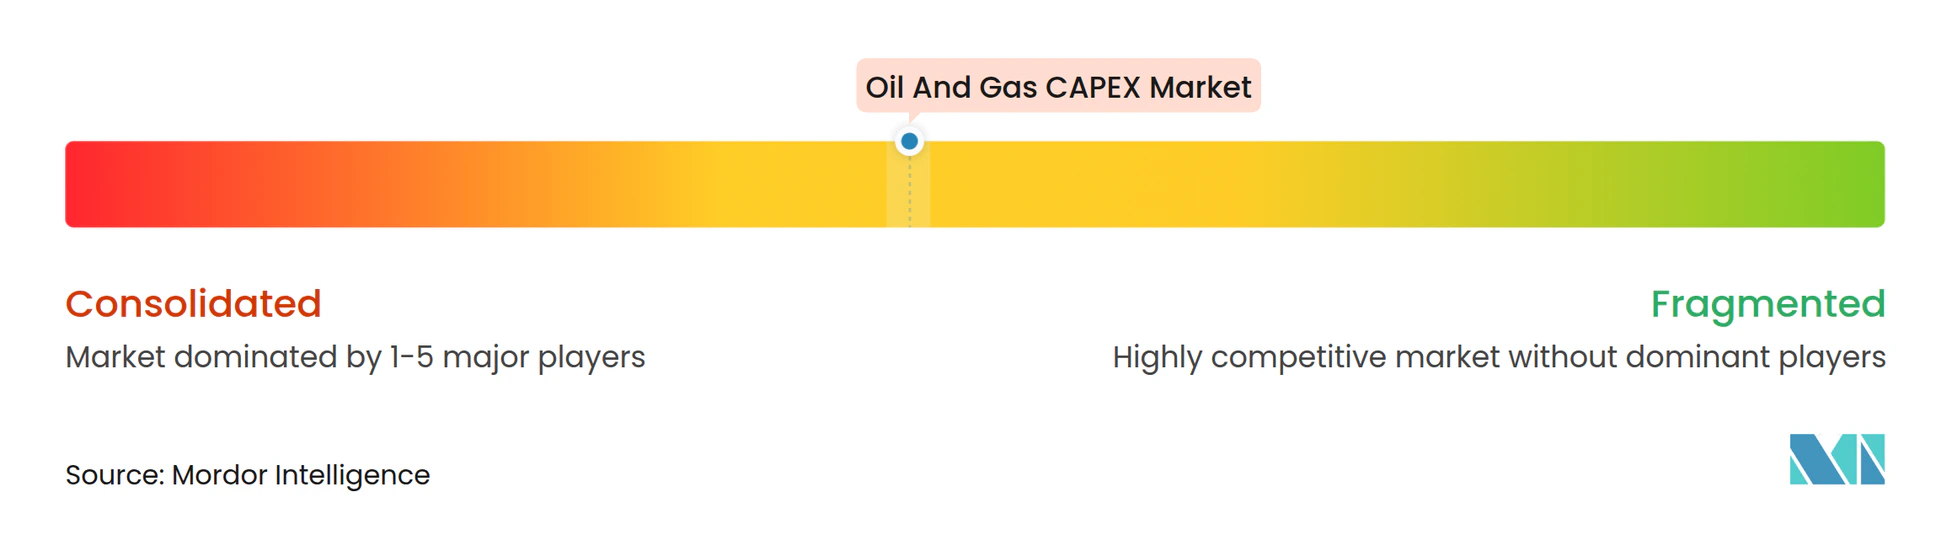
Le paysage concurrentiel est capitalistique, avec des participants majeurs incluant Saudi Aramco, PetroChina (CNPC), Exxon Mobil Corporation, Shell plc et Chevron Corporation. L'éventail des rôles concurrentiels comprend les opérations d'exploration, de production et de transport de PetroChina et le rôle d'opérateur de champ amont de Shell. Chevron a investi 17,3 milliards USD dans ses activités en 2025, dont 2,1 milliards USD sur les actifs hérités de Hess après l'acquisition. De tels engagements créent des barrières financières à l'entrée substantielles, tandis que l'étendue des rôles opérationnels laisse de la place aux concurrents disposant de différentes combinaisons d'accès aux ressources, de capacités de développement et de participation dans des actifs en production.
Les stratégies d'allocation du capital peuvent changer lorsque le portefeuille d'un opérateur évolue, modifiant à la fois sa base de dépenses et la localisation des travaux de développement. Les dépenses amont d'Exxon Mobil Corporation ont augmenté à 24,7 milliards USD en 2025, en hausse de 4,4 milliards USD par rapport à 2024. Des dépenses plus élevées dans le bassin Permien aux États-Unis, incluant l'impact en année pleine de l'acquisition de Pioneer, ont contribué à cette augmentation. Étant donné que la hausse combine des dépenses plus élevées dans le bassin Permien avec l'effet Pioneer en année pleine, les contractants au service de la base d'actifs américaine d'Exxon Mobil Corporation travaillent dans le cadre d'un programme plus important qu'en 2024.
La livraison de production constitue un test concurrentiel distinct de la taille d'un programme de capital annuel. Chevron a atteint le premier pétrole à Yellowtail, le quatrième développement dans le bloc offshore Stabroek en Guyane, en 2025. ExxonMobil a rapporté que Yellowtail est entré en service en août 2025 et a atteint une production brute moyenne de 240 000 barils par jour au quatrième trimestre. Atteindre ce taux brut dans les mois suivant le démarrage montre la rapidité avec laquelle un développement Stabroek passe du premier pétrole à la production, le test de livraison sur lequel le premier pétrole de Chevron à Yellowtail est évalué.
Leaders du Secteur des CAPEX Pétrole et Gaz
-
Saudi Aramco
-
PetroChina (CNPC)
-
Exxon Mobil Corporation
-
Shell plc
-
Chevron Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des CAPEX Pétrole et Gaz Entreprises couvertes dans ce rapport
- Saudi Aramco
- Exxon Mobil Corporation
- Shell plc
- BP plc
- TotalEnergies SE
- Chevron Corporation
- PetroChina (CNPC)
- CNOOC Ltd
- Equinor ASA
- Petrobras
- ConocoPhillips
- ENI SpA
- Suncor Energy
- Occidental Petroleum
- Woodside Energy
- Lukoil PJSC
- ONGC
- Cairn Oil & Gas (Vedanta)
- QatarEnergy
- SLB (Schlumberger)
- Halliburton
Principales Opportunités pour les Acteurs du Marché
La comparaison des opportunités examine où les développeurs amont peuvent transformer des surfaces prospectives et des changements de politique en futurs programmes de capital. La Commission nigériane de réglementation du secteur pétrolier amont (NUPRC) a indiqué que 22 grands projets offshore nigérians étaient attendus entre 2026 et 2030, avec un potentiel d'investissement estimé entre 30 milliards USD et 50 milliards USD. Cette échelle prospective confère une valeur commerciale à la capacité à se qualifier pour l'accès, à structurer un développement finançable et à convertir le potentiel de ressources en travaux exécutables.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principale barrière | Bénéficiaires probables |
|---|---|---|---|---|---|
| Développement de surfaces terrestres et en eaux peu profondes au Nigéria | Le cycle d'octroi de licences d'octobre 2026 a proposé 40 blocs couvrant les surfaces terrestres, les eaux peu profondes et les eaux profondes | Investisseurs amont techniquement compétents et financièrement capables | Rassembler les capacités de développement et de financement autour des surfaces appropriées | Exigences de compétence technique et de capacité financière | Investisseurs potentiels tels que Pertamina, qui a signalé son intérêt en septembre 2026 |
| Qualification des développements en eaux profondes au Nigéria | Cadre de remise fiscale basé sur des règles introduit en 2026 | Projets de contrats de partage de production (PSC) en eaux profondes éligibles | Structurer des économies de projet directement financées autour des crédits d'impôt sur la production applicables | Intensité capitalistique du développement en eaux profondes | Parties au PSC finançant directement le développement |
| Positionnement pour les cycles d'exploration futurs au Brésil | L'ANP a identifié 16 blocs des bassins de Campos et de Santos pour de futurs cycles de partage de production, sous réserve d'une évaluation de faisabilité environnementale | Soumissionnaires potentiels à l'exploration et à la production | Planifier les travaux de la phase d'exploration et garantir le financement pour le bloc sélectionné | Travaux d'exploration minimaux spécifiques au bloc et garanties associées après attribution | Sociétés d'exploration et de production qualifiées pour la participation aux cycles futurs |
| Source: Mordor Intelligence | |||||
L'ordonnance nigériane de 2026 sur les incitations aux projets pétroliers et gaziers en eaux profondes (remise fiscale) a établi un cadre basé sur des règles pour les développements éligibles. Le projet Bonga South West, d'environ 10 milliards USD, a été identifié comme son exemple initial, tandis que l'exécution locale doit être maximisée là où cela est commercialement et techniquement faisable. Les crédits d'impôt sur la production standard sont destinés à bénéficier directement aux parties au PSC finançant des développements menant à la production. Cette distinction rend le rôle de financement commercialement déterminant, séparant la participation à l'investissement de la simple participation en tant que fournisseur d'équipements ou de services.
Développements industriels récents dans Marché des CAPEX Pétrole et Gaz
- Oct 2026 : Equinor a rapporté que Snøhvit Future à Hammerfest LNG en Norvège était achevé à environ 60 %, avec son module de compresseur installé en août 2026.
- Sep 2026 : Les participants à la coentreprise LNG Canada ont sanctionné la Phase 2 de Kitimat au Canada, prévoyant 2 trains de traitement supplémentaires et une augmentation de la capacité de l'installation de 14 à 28 millions de tonnes métriques par an.
- Août 2026 : ADNOC Gas a attribué 8,2 milliards USD de contrats EPC pour le développement du gaz riche des Émirats arabes unis, allouant 3,9 milliards USD à Wison Engineering pour la Phase 2 et 4,3 milliards USD à Tecnimont pour la Phase 3.
Marché des CAPEX Pétrole et Gaz Portée du rapport et méthodologie de recherche
Définition du Marché et Couverture
Le marché mondial des CAPEX pétroliers et gaziers mesure les dépenses annuelles en capital en USD sur les actifs et projets visant à trouver, produire, transporter, traiter, stocker et raffiner les hydrocarbures. Il comptabilise les dépenses capitalisées de construction, de maintenance et d'arrêt technique, et de déclassement dans les opérations amont, intermédiaires et aval.
Exclusions du périmètre : les charges d'exploitation, les coûts de main-d'œuvre courants non capitalisés, et les fusions et acquisitions sont exclus.
Aperçu de la Segmentation
- Par Secteur
- Amont
- Intermédiaire
- Aval
- Par Localisation
- Terrestre
- Offshore
- Par Type d'Actif
- Construction
- Maintenance et Arrêt Technique
- Déclassement
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Norvège
- Royaume-Uni
- Russie
- Pays-Bas
- Allemagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Qatar
- Nigéria
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des sources telles que les profils financiers d'entreprises et la mise à jour hebdomadaire du gaz naturel de l'Administration américaine d'information sur l'énergie fournissent des catégories de dépenses en capital déclarées et des indicateurs opérationnels, tandis que les Perspectives mondiales du pétrole de l'OPEP et les perspectives d'investissement amont du Forum international de l'énergie fournissent un contexte d'investissement à long terme et régional. Ces sources aident à distinguer les dépenses de projet des indicateurs de production, de capacité et de matières premières, qui sont utilisés comme signaux explicatifs plutôt que comme totaux de CAPEX.
Les dépôts annuels des entreprises, les documents destinés aux investisseurs et la presse énergétique réputée peuvent fournir des plans de dépenses des opérateurs, des informations sur la sanction des projets et des changements de coûts ou de calendrier pour la vérification croisée des séries publiques. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et enquêtes structurées incluent des responsables financiers et de projets d'opérateurs, des spécialistes de l'ingénierie et de la construction, et des analystes régionaux de l'énergie capables d'expliquer comment les budgets annuels se traduisent en travaux de projet capitalisés. Leurs contributions vérifient les résultats secondaires, clarifient le traitement des travaux sur sites existants, des services de projet et des dépenses de retrait, et identifient les lacunes de couverture régionale ou d'actifs. Les analystes retracent les preuves contradictoires jusqu'à la période source, la définition des dépenses ou la couverture et les recoupent avec des indicateurs indépendants d'opérateurs et de projets.
Distribution des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 20 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 29 % |
| Petits acteurs : 24 % | Responsables : 45 % | Amériques : 33 % |
Dimensionnement du Marché et Prévisions
Le modèle commence par une estimation descendante des CAPEX annuels mondiaux des opérateurs et des investisseurs, puis les distribue entre les secteurs, les localisations, les types d'actifs et les régions en utilisant les budgets déclarés, les annonces de projets et les séries d'investissement industriel disponibles. Des variables telles que les plans d'investissement amont et gazier, les projets GNL et en eaux profondes sanctionnés, les ajouts de capacité de pipelines et de traitement, les dépenses de raffinage et l'inflation des coûts aident à expliquer les variations annuelles et à informer les parts de segment. Une régression multivariée relie les dépenses historiques à ces indicateurs lorsque les observations sont cohérentes, avec une analyse de scénarios utilisée lorsque le calendrier des projets, les prix des matières premières ou les conditions de coûts rendent une tendance unique peu fiable. Des vérifications ascendantes sélectives agrègent les budgets déclarés des opérateurs et les valeurs de projets ou lots de contractants échantillonnés, suppriment les travaux de fournisseurs intégrés en double et estiment les observations manquantes à partir d'actifs comparables avant de vérifier par rapport au total descendant. Des experts primaires examinent si les variables et les preuves de projet capturent de manière plausible les évolutions des dépenses et signalent les lacunes pour des vérifications de sources supplémentaires.
Cycle de Validation des Données et de Mise à Jour
Les analystes recoupent les budgets déclarés, les engagements de projets, les dépôts financiers et les indicateurs d'activité indépendants, puis examinent les écarts entre les définitions, les périodes et la couverture des sources. Les valeurs aberrantes et les totaux de segments sont vérifiés pour les composantes EPC en double, les capitalisations incohérentes et les mouvements inexpliqués avant une révision analytique en plusieurs étapes et une validation finale. Un nouveau contact est déclenché lorsqu'une clarification d'expert pourrait résoudre un conflit de classification ou de calendrier significatif. L'ensemble de données est actualisé annuellement, révisé entre les cycles après des événements significatifs de projet, de politique ou de coûts, et soumis à une vérification préalable à la livraison.
Taille du Marché des CAPEX Pétroliers et Gaziers de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Le marché mondial des CAPEX pétroliers et gaziers mesure les dépenses annuelles en capital en USD sur les actifs et projets visant à trouver, produire, transporter, traiter, stocker et raffiner les hydrocarbures. Le modèle commence par une estimation descendante des CAPEX annuels mondiaux des opérateurs et des investisseurs, puis les distribue entre les secteurs, les localisations, les types d'actifs et les régions en utilisant les budgets déclarés, les annonces de projets et les séries d'investissement industriel disponibles.
Les principaux facteurs d'écart sont traités par une frontière de transaction cohérente, des données d'entrée de demande spécifiques au marché et des recoupements tout au long de l'étude. Les analystes recoupent les budgets déclarés, les engagements de projets, les dépôts financiers et les indicateurs d'activité indépendants, puis examinent les écarts entre les définitions, les périodes et la couverture des sources.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 708,5 milliards USD (2027) | |
| Cabinet de conseil mondial A | 594,66 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 16,1 % à la valeur 2027 de ce rapport de 708,5 milliards USD, 2 ans plus tard. Cette estimation est inférieure au chiffre de l'année en cours, et sa base établie deux ans plus tôt ainsi que sa trajectoire de prévision inférieure déclarée jusqu'en 2032 contribuent à l'écart. |
| Cabinet de conseil régional B | 580 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 18,1 % à la valeur 2027 de ce rapport de 708,5 milliards USD, 2 ans plus tard. Cette estimation est inférieure au chiffre de l'année en cours, et sa base établie deux ans plus tôt ainsi que sa trajectoire de prévision inférieure déclarée jusqu'en 2032 contribuent à l'écart. |
Mordor Intelligence rattache l'estimation à la couverture définie et au modèle de demande de l'étude. Les analystes recoupent les budgets déclarés, les engagements de projets, les dépôts financiers et les indicateurs d'activité indépendants, puis examinent les écarts entre les définitions, les périodes et la couverture des sources.
Questions Clés Répondues dans le Rapport
Quelles sont les perspectives de taille du marché des CAPEX pétroliers et gaziers ?
La taille devrait atteindre 708,5 milliards USD en 2027 et 850,5 milliards USD d'ici 2032, avec un CAGR de 3,72 % entre 2027 et 2032.
Quels facteurs stimulent l'investissement en capital pétrolier et gazier ?
Les infrastructures GNL et les modernisations capitalisées de sites existants soutiennent la demande. Les participants à la coentreprise LNG Canada ont sanctionné l'expansion de la Phase 2 de Kitimat en septembre 2026.
Quel secteur domine les dépenses en capital pétrolier et gazier ?
L'amont était le secteur le plus important, représentant 73,27 % des dépenses totales en 2026.
Quelles entreprises sont les principaux acteurs de l'investissement en capital pétrolier et gazier ?
Saudi Aramco, PetroChina (CNPC), Exxon Mobil Corporation, Shell plc et Chevron Corporation sont les principaux acteurs.
Qu'est-ce qui pourrait contraindre les dépenses de projets pétroliers et gaziers ?
L'évaluation 2026 de l'AIE a identifié l'incertitude sur les prix et les longs cycles parmi les contraintes d'investissement à court terme en dehors du Moyen-Orient. En novembre 2025, le gouvernement britannique a également annoncé un engagement contre de nouvelles licences pour explorer de nouveaux champs en mer du Nord.
Quelle région domine l'investissement en capital pétrolier et gazier ?
L'Asie-Pacifique a dominé avec une part de 29,58 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 4,5 % entre 2027 et 2032.