
Taille et part du marché africain du pétrole et du gaz
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Growth Rate | 5.55 % |
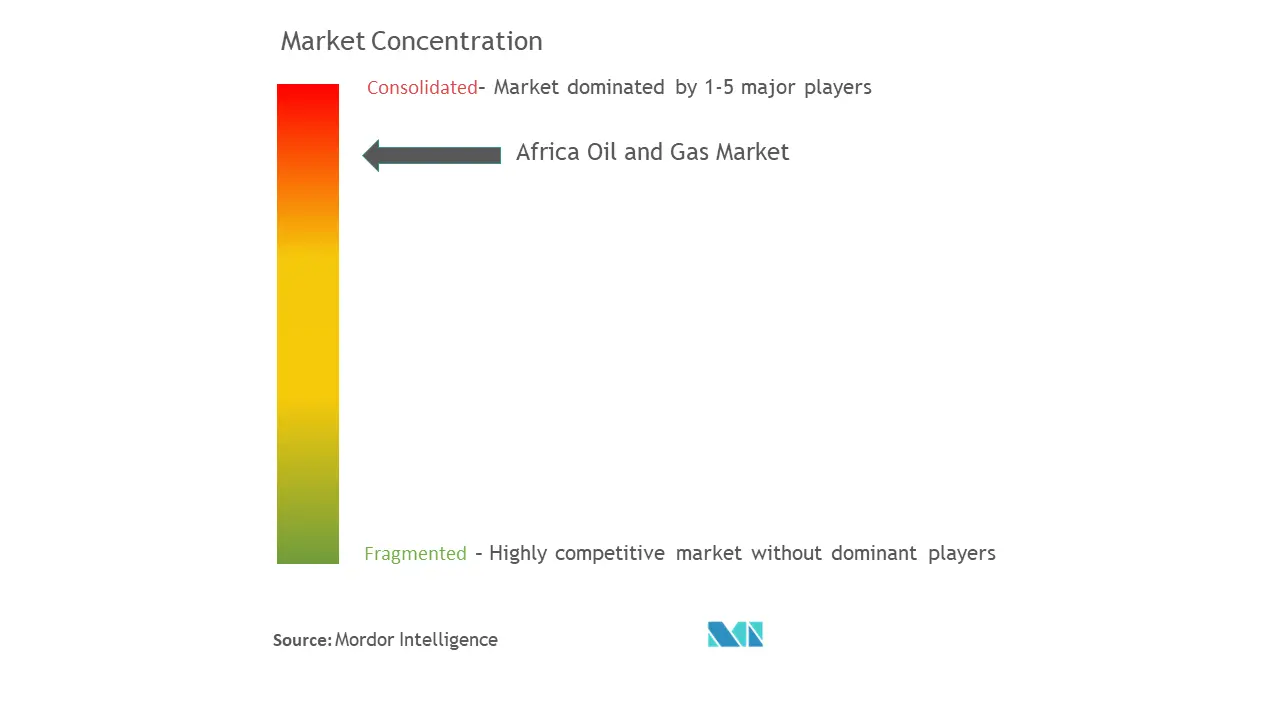
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché africain du pétrole et du gaz par Mordor Intelligence
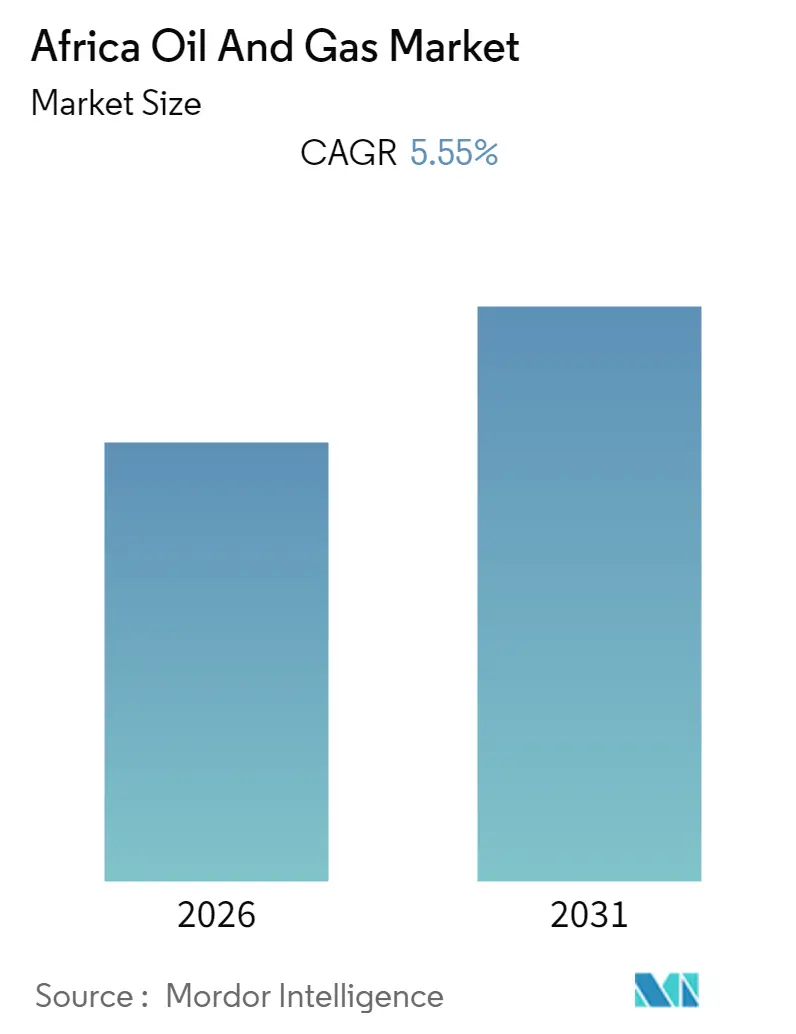
Le marché africain du pétrole et du gaz devrait enregistrer un TCAC de 5,55 % au cours de la période de prévision.
- Les activités en amont en mer devraient dominer le marché en raison de leur relative protection contre le vandalisme. Ces sites sont comparativement moins accessibles aux groupes terroristes et de vandales dans la région, comme l'attaque contre le projet GLP d'Anadarko Petroleum dans le nord du Mozambique.
- La récente découverte en mer de pétrole et de gaz au Sénégal illustre le potentiel de la région offshore d'Afrique de l'Ouest, largement inexploitée, pour laquelle la compagnie nationale pétrolière du Sénégal, PETROSEN, a officiellement lancé le tour d'attribution de licences pour 12 blocs en janvier 2020. Par ailleurs, plusieurs autres découvertes en mer ont été enregistrées dans la région, ce qui devrait créer une opportunité lucrative pour les entreprises en amont du pétrole et du gaz souhaitant investir dans cette région.
- Le Nigeria a dominé le marché grâce à de nombreux projets en amont, les opérateurs ayant regagné confiance et augmenté la production, avec une hausse des prix du pétrole brut après une période de baisse. Par conséquent, le Nigeria devrait dominer le marché au cours de la période de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché africain du pétrole et du gaz
Le segment amont devrait dominer le marché
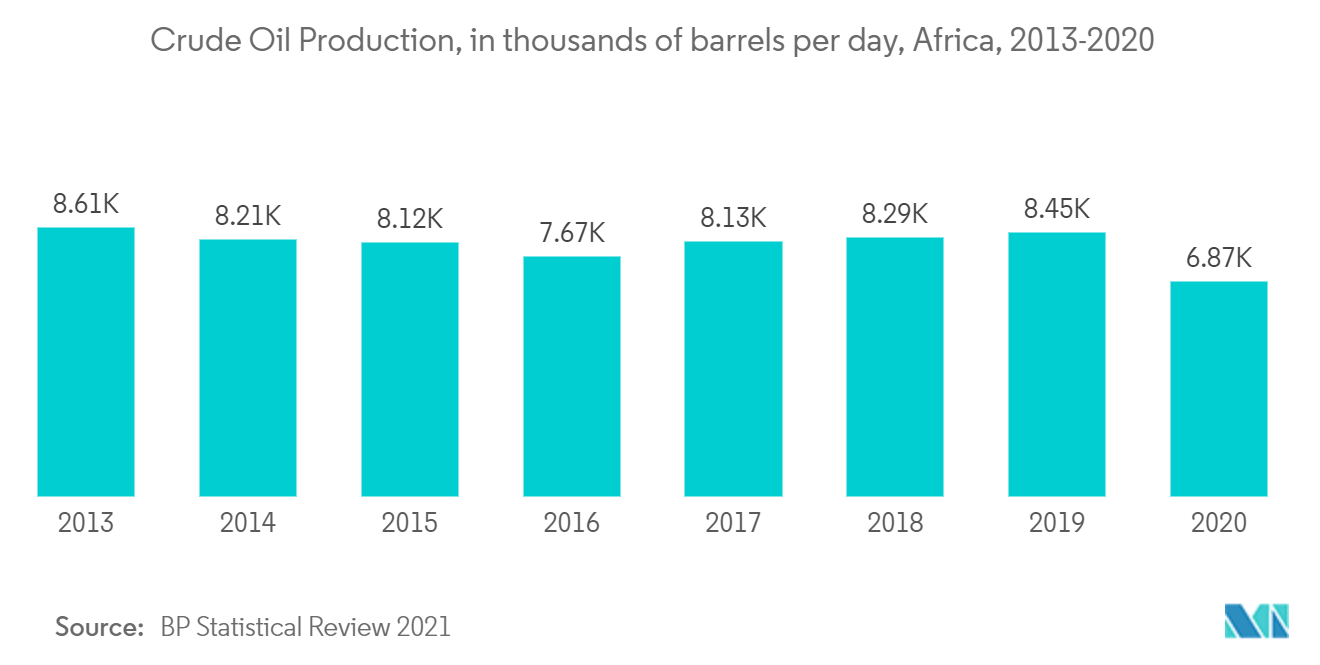
- L'Afrique représentait environ huit pour cent de la production mondiale de pétrole en 2020. Près de 6 865 milliers de barils par jour de pétrole ont été produits sur le continent cette même année. La région a généré 6,9 millions de barils par jour, soit le niveau de production le plus bas depuis 2000. La production de pétrole brut et de gaz naturel est largement répartie en Afrique, mais fortement concentrée dans les régions occidentale et septentrionale.
- L'industrie pétrolière et gazière en mer d'Afrique de l'Ouest continue de se développer, certes à un rythme modéré, ouvrant davantage d'opportunités de marché. L'espace en eaux profondes et ultra-profondes au large de l'Afrique de l'Ouest continue d'attirer les explorateurs et producteurs de pétrole pour étendre leurs opérations, notamment en Afrique australe et occidentale, où d'importants projets ont soit démarré, soit été annoncés, dans l'attente d'une évaluation et d'un développement des ressources.
- La croissance des activités d'exploration et de production en mer a été principalement portée par les efforts des gouvernements de la région pour fournir des incitations essentielles et des politiques de soutien afin de débloquer les opportunités d'investissement, ainsi que par le nombre croissant de compagnies pétrolières et gazières internationales désireuses d'explorer des champs alternatifs pour remplacer les sites de production en mer en voie de maturité dans des pays tels que le Nigeria et le Ghana.
- En décembre 2021, PGS a obtenu un contrat d'une entreprise non identifiée pour un levé sismique 3D en mer en Afrique de l'Ouest. De même, en août 2021, le contracteur de forage en eaux peu profondes Borr Drilling a décroché des attributions pour deux plateformes de forage en mer en Afrique pour une durée de deux ans, avec options.
- Par ailleurs, plusieurs appels d'offres à long terme pour le développement de réserves ont été émis en Angola, au Ghana et au Nigeria. La région offshore a également récemment enregistré des découvertes fructueuses, comme la récente découverte d'Eni SpA au large de la Côte d'Ivoire et du Ghana. Ces découvertes nécessiteront des évaluations supplémentaires, et les activités de développement dans la région sont susceptibles d'attirer des investisseurs, stimulant ainsi la demande du marché au cours de la période de prévision.
- Ainsi, sur la base des facteurs mentionnés ci-dessus, le segment amont devrait dominer le marché africain du pétrole et du gaz au cours de la période de prévision.
Le Nigeria devrait dominer le marché
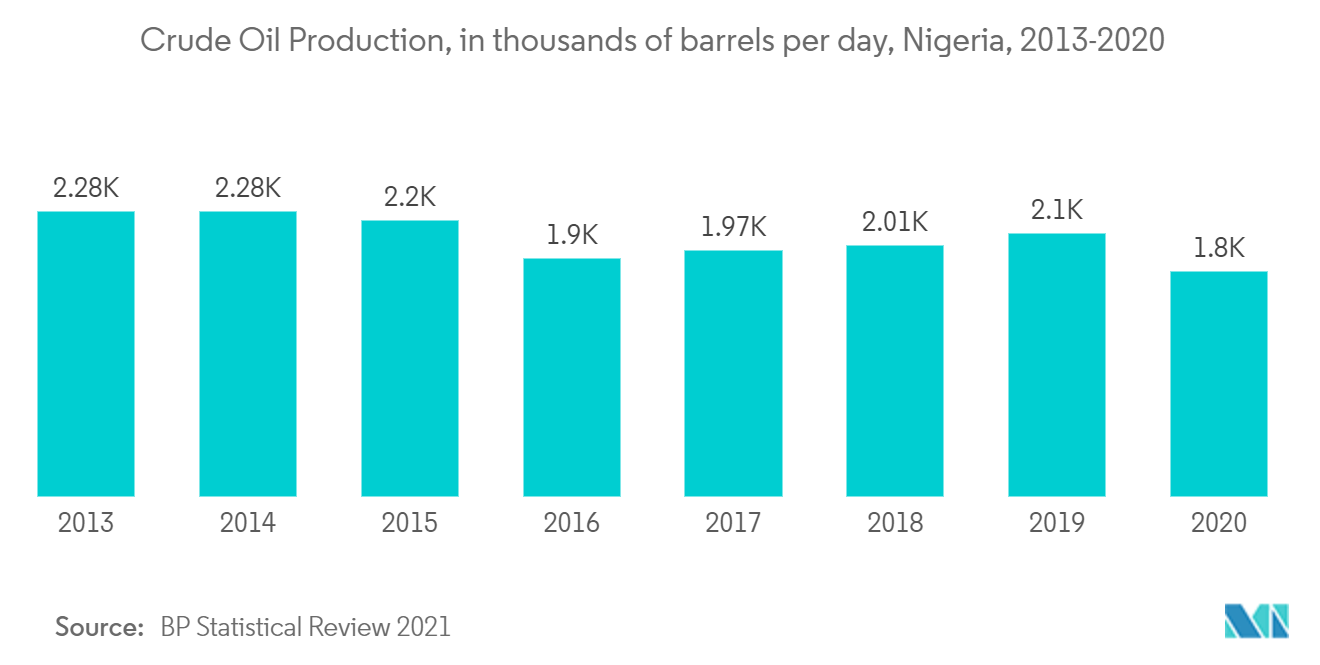
- Le Nigeria est l'un des plus grands pays d'Afrique en termes de réserves prouvées de pétrole et de gaz. En 2020, les réserves de pétrole brut et de gaz naturel du Nigeria atteignaient respectivement 36,9 milliards de barils et 5,5 billions de mètres cubes. Cependant, la production de pétrole brut dans le pays a connu une tendance à la baisse récemment, passant de son pic de 2 487 milliers de barils par jour en 2004 à 1 798 milliers de barils en 2020. Cela est principalement dû au vieillissement des champs pétrolifères et au manque de nouveaux investissements étrangers dans le pays.
- Le Nigeria est l'un des producteurs de pétrole les plus importants et les plus anciens d'Afrique. Le secteur du pétrole et du gaz est l'un des secteurs les plus importants de l'économie du pays, représentant plus de 90 % des exportations du pays et 80 % des recettes du gouvernement fédéral. En 2020, le Nigeria affichait la plus grande production de pétrole et de gaz de la région d'Afrique de l'Ouest, avec environ 86,9 millions de tonnes de pétrole brut et 49,4 milliards de mètres cubes de gaz.
- En outre, le pays prévoit de devenir un hub d'exportation en Afrique en exportant non seulement vers les pays de la région, mais aussi vers d'autres pays asiatiques tels que l'Inde et la Chine, où la demande en gaz devrait augmenter dans les années à venir, entraînant ainsi une hausse des activités en amont dans la région.
- En janvier 2022, Nigerian National Petroleum Company Ltd a obtenu un engagement de financement d'entreprise de 5 milliards USD de la Banque africaine d'import-export pour financer des investissements majeurs dans le secteur amont nigérian. Cela devrait favoriser la croissance du marché au cours de la période de prévision.
- Par conséquent, sur la base des facteurs mentionnés ci-dessus, le Nigeria devrait dominer le marché africain du pétrole et du gaz au cours de la période de prévision.
Paysage réglementaire
La surveillance réglementaire en Afrique est largement propre à chaque pays, les changements récents se concentrant sur les principaux bassins producteurs et les zones frontières. Au Nigeria, la loi sur l'industrie pétrolière (Petroleum Industry Act, PIA) continue de servir de base à l'octroi de licences et à l'administration en amont via la Commission de régulation du pétrole en amont du Nigeria (NUPRC), et un décret présidentiel de 2026 a été publié pour protéger les revenus pétroliers et gaziers de la fédération et apporter une clarté réglementaire supplémentaire aux opérations du secteur.
Au Mozambique, l'Assemblée de la République a approuvé une nouvelle loi sur le pétrole en mai 2026, renforçant l'Institut national du pétrole (INP) avec des pouvoirs de supervision élargis, y compris un contrôle plus strict des coûts recouvrables et des budgets de concession. L'Afrique du Sud a promulgué l'Upstream Petroleum Resources Development Act 23 de 2024 pour régir l'octroi de licences en amont, y compris des dispositions permettant des levés spéculatifs multi-clients non exclusifs. Au Gabon, des plans annoncés en octobre 2025 visent à scinder son cadre relatif aux hydrocarbures en codes pétrolier et gazier distincts, les travaux de rédaction se poursuivant jusqu'en 2026.
Analyse de la chaîne de valeur
La chaîne de valeur du pétrole et du gaz en Afrique couvre l'exploration et la production offshore et onshore, le développement de champs et les services de forage, la collecte et le traitement du pétrole brut et du gaz, ainsi que le transport via des pipelines et des systèmes d'exportation maritime, suivis du raffinage en aval et de la distribution des produits. Au Nigeria et dans d'autres marchés producteurs majeurs, les opérateurs mettent l'accent sur le forage de comblement et la prolongation de la durée de vie des actifs en eaux profondes existants (par exemple, l'activité autour d'OML 138 et Erha), ce qui renforce le rôle des services sous-marins, de la logistique offshore et de l'ingénierie sur sites existants pour soutenir l'approvisionnement en amont.
Du côté du gaz, l'attention portée à la chaîne de valeur est de plus en plus visible dans les infrastructures soutenant à la fois l'utilisation domestique et les voies d'exportation, notamment les réseaux de distribution de gaz, les concepts de liquéfaction locale et les systèmes de pipelines transfrontaliers liés à la demande énergétique et industrielle. Les initiatives d'intégration régionale telles que le programme du gazoduc Nigeria-Maroc illustrent également comment le développement du secteur intermédiaire peut créer des liens avec la pétrochimie et les corridors industriels en connectant le gaz en amont à de multiples marchés finaux à travers l'Afrique de l'Ouest et au-delà.
Paysage concurrentiel
Le marché africain du pétrole et du gaz est modérément consolidé. Parmi les principaux acteurs du marché figurent Shell PLC, TotalEnergies SE, Eni SpA, Exxon Mobil Corporation et Nigerian National Petroleum Corporation.
Leaders du secteur africain du pétrole et du gaz
TotalEnergies SE
Eni SpA
Exxon Mobil Corporation
Nigerian National Petroleum Corporation
Shell PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Le redéveloppement en eaux profondes et les ajouts de capacité incrémentaux dans les pays producteurs établis créent une demande à court terme pour le forage, les services sous-marins, les services liés aux FPSO et les travaux d'EPC sur sites existants. Le Nigeria fournit des preuves à l'appui à travers plusieurs initiatives en eaux profondes, y compris la décision finale d'investissement de juillet 2026 pour un programme de forage de comblement Usan de 1 milliard USD dans OML 138 (cité comme ajoutant 40 000 bpj) et les travaux industriels en cours autour de projets à grande échelle tels que Bonga Southwest Aparo, présenté comme un programme d'investissement en eaux profondes de plusieurs milliards de dollars soutenu par des mesures fiscales.
La monétisation du gaz et la connectivité régionale du secteur intermédiaire sont également des domaines d'investissement actifs où des programmes soutenus par les gouvernements et des accords intergouvernementaux sont en cours. En juillet 2026, les États membres de la CEDEAO ont signé un accord intergouvernemental pour le gazoduc atlantique Nigeria-Maroc, décrit comme un projet de 25 milliards USD conçu pour 30 milliards de m³ par an à travers 13 pays, ce qui élargit le marché adressable pour le transport de gaz, la compression, le comptage et le développement des débouchés industriels en aval. En Afrique de l'Est et australe, les progrès du Mozambique LNG, y compris la reprise des travaux par TotalEnergies en janvier 2026 et l'intention affichée d'ExxonMobil de prendre une décision finale d'investissement pour Rovuma LNG au second semestre 2026, soutiennent la demande de développement offshore résilient sur le plan sécuritaire, de services de construction et de capacité de la chaîne d'approvisionnement associée.
Développements récents du secteur
- Juillet 2026 : Shell PLC : Le gouvernement fédéral a approuvé un crédit d'impôt lié à la production amélioré de 11,50 USD par baril pour débloquer le projet en eaux profondes Bonga Southwest Aparo, visant à attirer 20 milliards USD d'investissement. Cette incitation améliore l'économie des projets en eaux profondes et rehausse la trajectoire de croissance offshore du Nigeria ainsi que l'activité de décisions finales d'investissement sur le marché.
- Juillet 2026 : Exxon Mobil Corporation : A annoncé une décision finale d'investissement (FID) pour un projet de forage de comblement de 1 milliard USD sur le champ Usan (OML 138), qui devrait ajouter 40 000 barils par jour à la production. La décision signale une attention accrue portée aux actifs offshore et renforce la production à court terme ainsi que la stabilité de l'approvisionnement en aval.
- Juillet 2026 : Nigerian National Petroleum Corporation (NNPC) Limited & Seplat Energy : Ont exécuté un accord de vente et d'achat de gaz de 15 ans pour fournir 200 millions de pieds cubes standards par jour au projet UTM Floating LNG. Ce contrat gazier fait progresser la monétisation des infrastructures gazières et l'intégration du gaz domestique vers l'exportation, influençant la dynamique du marché gazier régional.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché du pétrole et du gaz en Afrique est défini comme la valeur générée à travers les activités en amont, intermédiaires et en aval, couvrant le développement de champs et la production, le transport et le traitement, ainsi que le raffinage et l'approvisionnement en produits en Afrique.
Exclusions du périmètre : nous excluons l'énergie renouvelable, l'exploitation minière et les activités de pure utilité publique qui ne sont pas directement liées aux revenus de la chaîne de valeur pétrolière et gazière.
Aperçu de la segmentation
- Par type
- Amont
- Intermédiaire
- Aval
- Par géographie
- Algérie
- Nigeria
- Égypte
- Reste de l'Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des signaux d'offre et de demande pouvant être vérifiés régulièrement, avant de construire une quelconque logique de prévision. Nous examinons des ensembles de données publics tels que les publications de l'OPEP et de l'AIE, les séries nationales et régionales de l'EIA américaine, les indicateurs macroéconomiques de la Banque mondiale et les statistiques commerciales de l'UN Comtrade pour ancrer la production, la consommation et les flux commerciaux.
Pour traduire l'activité en valeur de marché, nous examinons également les communiqués des régulateurs et des compagnies pétrolières nationales, les avis portuaires et de pipelines, ainsi que la couverture médiatique des attributions de projets dans la presse reconnue. Cela permet de suivre les sanctions, les retards et les montées en puissance. Les dépôts d'entreprise, les présentations aux investisseurs et les mises à jour des associations professionnelles sont utilisés pour confirmer les ajouts de capacité, l'orientation de l'utilisation et les commentaires sur les prix. Lorsque les détails publics sont limités, des abonnements payants sélectionnés pour les données financières d'entreprise et le renseignement commercial au niveau des expéditions sont utilisés. Ces sources sont illustratives, et de nombreux autres documents et bases de données publics ont également été consultés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour transformer la vision documentaire en hypothèses réalistes, en particulier lorsque le calendrier des projets et les prix réalisés peuvent s'écarter des annonces publiques. Nous nous entretenons avec des opérateurs, des prestataires de services, des acteurs du secteur intermédiaire et en aval, ainsi que des experts nationaux dans les principales sous-régions productrices et consommatrices, puis nous revenons sur les lacunes jusqu'à ce que l'ensemble des données soit cohérent.
Les retours de ces discussions sont appliqués pour valider les volumes en rythme annualisé, l'utilisation, le comportement de répercussion des coûts et des prix, ainsi que la probabilité des dates de démarrage des projets. Nous vérifions ensuite ces hypothèses par rapport aux indicateurs documentaires avant de finaliser le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 28 % | Cadres dirigeants (CXO) : 12 % |
| Rang intermédiaire : 58 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs plus petits : 14 % | Managers : 47 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une approche descendante où les indicateurs de production et de débit de raffinage sont traduits en valeur à l'aide d'un ensemble cohérent d'hypothèses de prix et de marge par activité. À partir de là, les totaux sont soumis à des tests de résistance à l'aide d'approximations ascendantes sélectives, telles que des regroupements d'actifs et de projets échantillonnés, des vérifications de canaux pour les produits raffinés, et des repères de volume multiplié par le prix moyen réalisé. Ces vérifications ajustent les lacunes dans les rapports publics.
Les principales données suivies incluent la production de pétrole brut par pays, la production de gaz et les voies de monétisation, le nombre d'appareils de forage et les indices d'activité offshore, les ajouts de capacité d'exportation de pipelines et de GNL, la capacité et l'utilisation des raffineries, ainsi que les indicateurs de prix du pétrole brut et des produits utilisés pour les comparaisons normalisées en devise. Les prévisions sont préparées à l'aide d'une analyse de scénarios, où les trajectoires de base, d'offre plus tendue et de calendrier de projet plus lent sont discutées avec des experts, puis rattachées aux indicateurs macroéconomiques et aux cycles d'investissement. Lorsque les données manquent au niveau du pays ou du segment, nous appliquons des parts de substitution prudentes ancrées aux volumes confirmés les plus récents, et nous documentons l'étape afin que la logique reste reproductible.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par recoupement avec des signaux indépendants, notamment les calendriers de décisions finales d'investissement des projets, les orientations publiques de production, la direction de la balance commerciale et les mises en service de capacités majeures. Cela permet de détecter les sauts soudains qui ne correspondent pas à la réalité. Les écarts sont examinés par une seconde révision d'analyste, suivie d'une reprise de contact ciblée avec les sources lorsqu'un pays, un type d'actif ou une hypothèse de prix spécifique explique l'écart.
L'étude est actualisée chaque année, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que de grandes sanctions de projets, des perturbations géopolitiques ou des changements majeurs de régime de prix. Avant la livraison, nous effectuons une dernière passe de données afin que les clients reçoivent la vision la plus récente disponible avec des hypothèses cohérentes maintenues tout au long de la série chronologique.
Taille du marché africain du pétrole et du gaz selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour le pétrole et le gaz en Afrique correspondent rarement parfaitement, car chaque éditeur fait des choix différents sur ce qu'il faut comptabiliser et comment le valoriser. Les plus grandes différences proviennent généralement du fait que l'estimation reflète uniquement l'amont ou l'ensemble de la chaîne, de la manière dont les frais du secteur intermédiaire sont traités, et du fait que la valeur en aval est comptabilisée au niveau du commerce de gros ou de détail.
L'écart principal provient de ce qui est inclus autour de la valeur des produits en aval et des services connexes du secteur intermédiaire. Ici, Mordor Intelligence comptabilise les revenus à travers l'amont, le secteur intermédiaire et l'aval en utilisant des signaux de volume cohérents au niveau national et des repères de prix, plutôt que de mélanger la valeur de détail à la pompe ou d'exclure l'économie du transport et du traitement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 101,75 milliards USD (2026) | |
| Portail sectoriel A | 60,16 milliards USD (2026) | Souvent présenté plus proche de la valeur de l'activité en amont, ce qui peut sous-estimer les revenus du secteur intermédiaire et en aval, et peut appliquer une tarification simplifiée qui ne reflète pas les effets du mix pays ou de la répartition des produits. |
| Bulletin énergétique B | 22,00 milliards USD (2026) | Représente uniquement les dépenses onshore plutôt que la valeur totale du marché, excluant ainsi le développement offshore, l'économie de la production et la captation de valeur en aval, ce qui maintient le chiffre structurellement plus bas. |
L'écart entre les trois chiffres s'explique principalement par le périmètre, et par le fait que le chiffre représente le revenu total de la chaîne de valeur ou un bassin de dépenses plus restreint. En maintenant les données rattachées à des volumes, capacités et repères de prix observables, puis en les vérifiant par une validation d'experts, le chiffre final reste traçable et pratique à reproduire d'une année sur l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché africain du pétrole et du gaz ?
La taille du marché africain du pétrole et du gaz est estimée à 101,75 milliards USD en 2026 et devrait atteindre 133,3 milliards USD d'ici 2031, enregistrant un TCAC de 5,55 % au cours de la période de prévision (2026-2031).
Quels sont les principaux acteurs du marché africain du pétrole et du gaz ?
TotalEnergies SE, Eni SpA, Exxon Mobil Corporation, Nigerian National Petroleum Corporation et Shell PLC sont les principales entreprises opérant sur le marché africain du pétrole et du gaz.
Quelles années ce rapport sur le marché africain du pétrole et du gaz couvre-t-il ?
Le rapport couvre la taille historique du marché africain du pétrole et du gaz pour les années : 2020, 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du marché africain du pétrole et du gaz pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:


