
Taille et parts du marché de l'audio domestique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
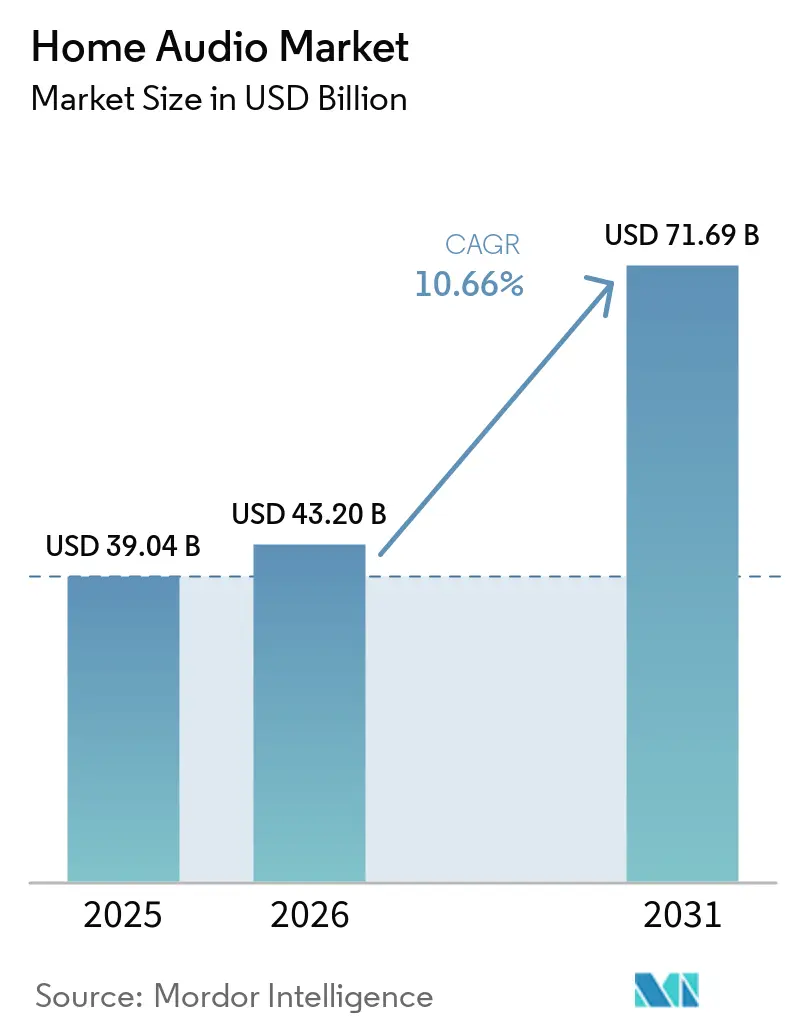
| Taille du Marché (2026) | 43.20 Milliards de dollars |
| Taille du Marché (2031) | 71.69 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.66 % |
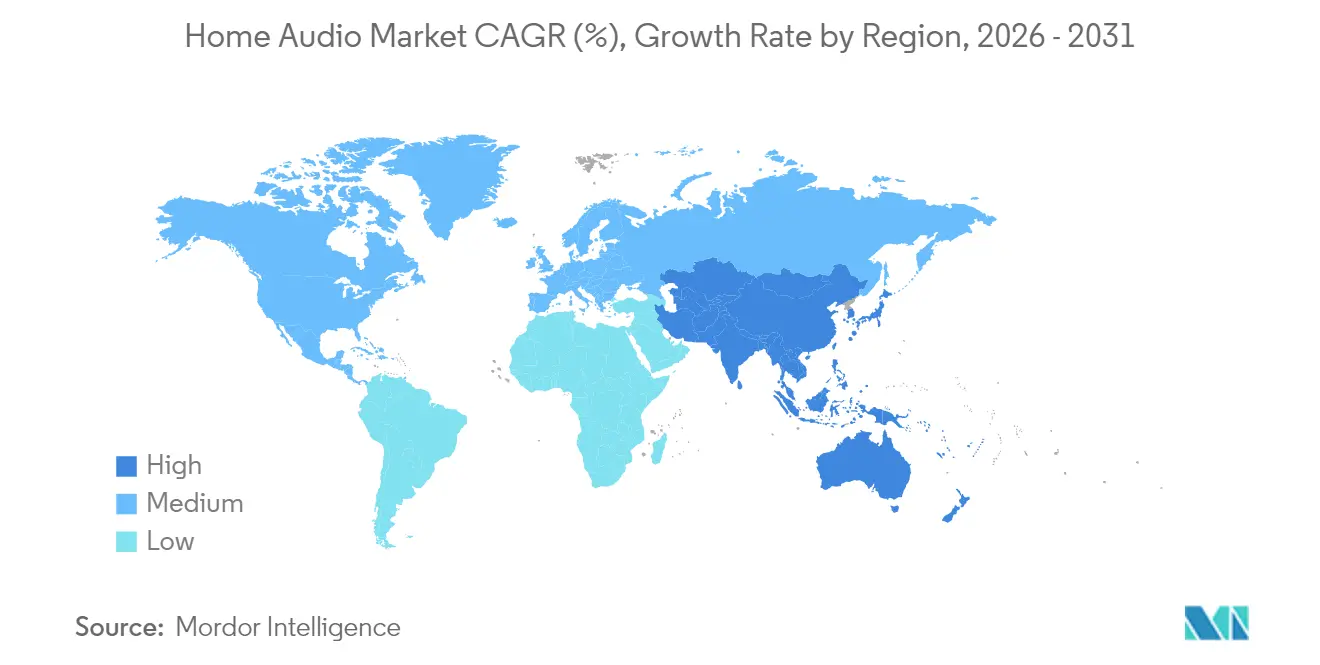
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'audio domestique par Mordor Intelligence
La taille du marché de l'audio domestique devrait passer de 39,04 milliards USD en 2025 à 43,20 milliards USD en 2026 et devrait atteindre 71,69 milliards USD d'ici 2031, à un TCAC de 10,70 % sur la période 2026-2031. La forte demande pour des expériences d'écoute plus riches et plus immersives, l'intégration rapide de l'IA générative dans les appareils à commande vocale, et la disponibilité accrue des formats audio spatiaux constituent les principaux moteurs de croissance. Les améliorations de la connectivité sans fil, notamment le Bluetooth LE Audio et le Wi-Fi 6E, comblent les écarts de qualité historiques avec les systèmes filaires tout en simplifiant l'installation. Les marques accélèrent leurs stratégies de vente directe aux consommateurs pour capter des marges plus élevées et collecter des données d'utilisation permettant d'affiner les feuilles de route produits. Parallèlement, les turbulences dans la chaîne d'approvisionnement en semi-conducteurs et les nouvelles réglementations sur la confidentialité concernant les microphones toujours actifs représentent des défis pour la planification de la production, en particulier pour les fabricants de plus petite taille.
Principales conclusions du rapport
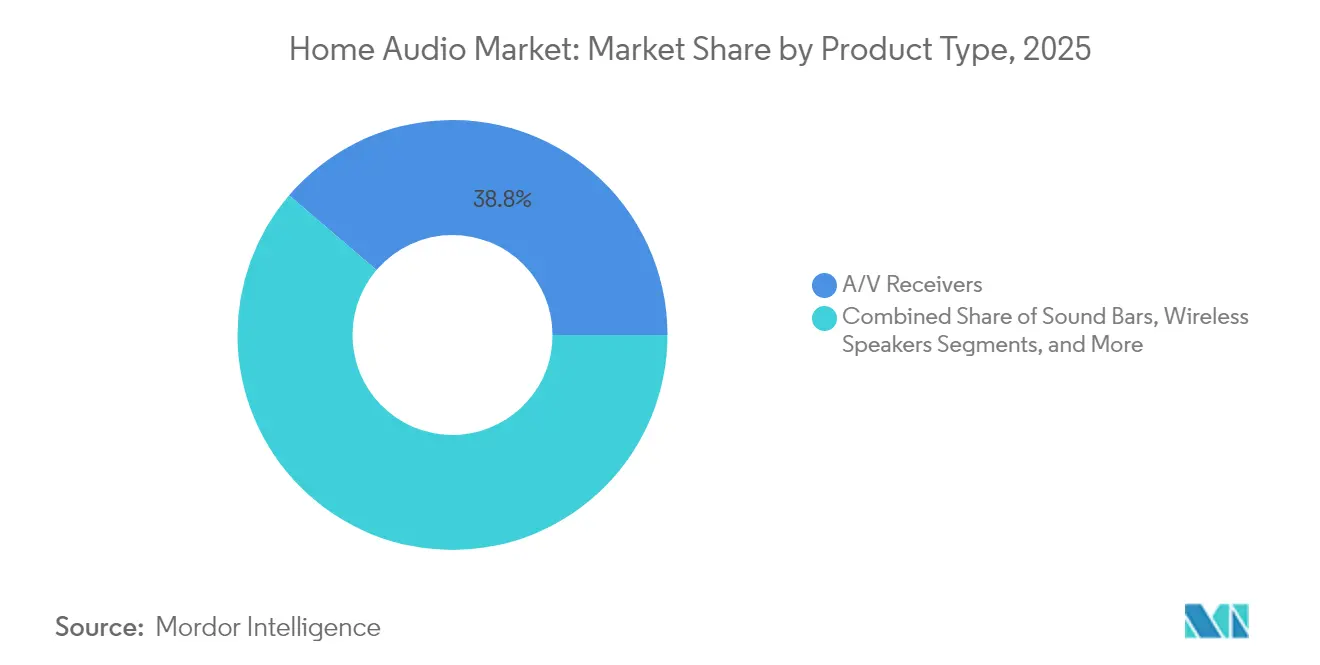
- Par type de produit, les récepteurs A/V ont détenu la plus grande part du marché de l'audio domestique, soit 38,75 %, en 2025, tandis que les enceintes sans fil progressent à un TCAC de 11,10 % jusqu'en 2031.
- Par technologie, les solutions sans fil représentaient 65,85 % de la taille du marché de l'audio domestique en 2025 et devraient croître à un TCAC de 11,85 %.
- Par canal de distribution, le commerce électronique en ligne a représenté 51,95 % des revenus en 2025, tandis que les ventes directes aux consommateurs ont enregistré le TCAC le plus rapide, à 11,55 %.
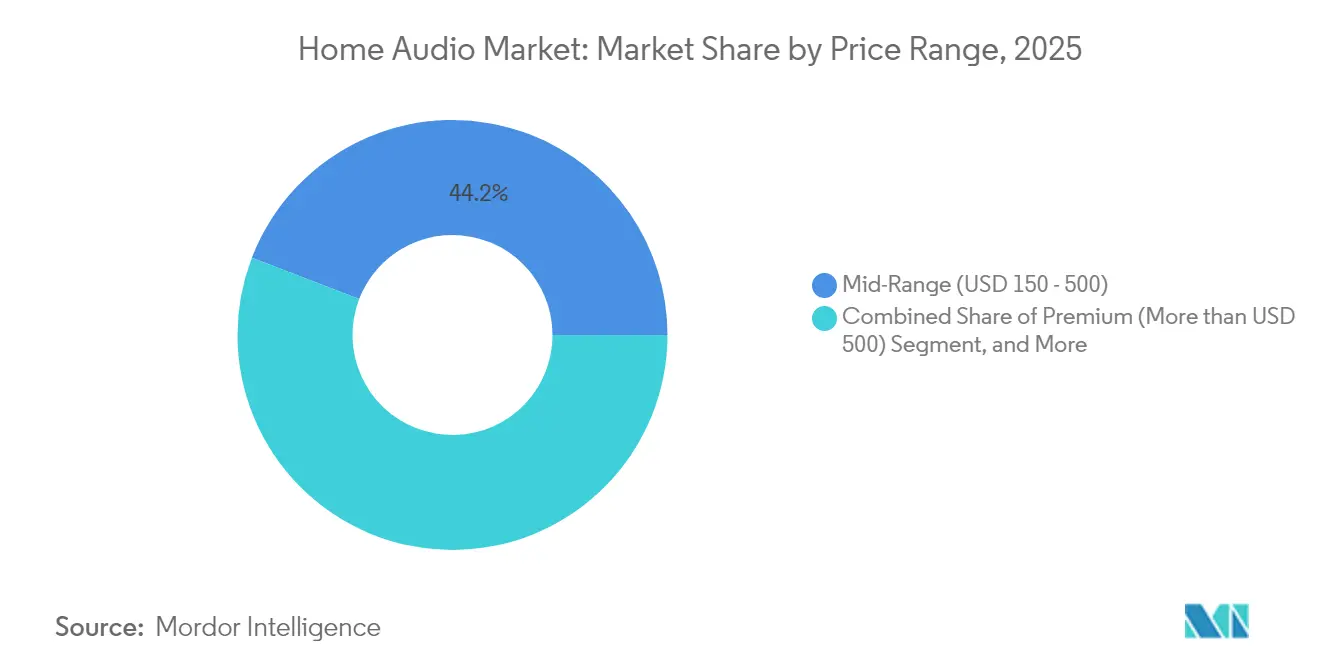
- Par gamme de prix, les systèmes milieu de gamme ont dominé avec une part de 44,15 % en 2025 ; le segment premium au-dessus de 500 USD devrait progresser à un TCAC de 12,05 %.
- Par utilisateur final, les applications résidentielles représentaient 75,55 % de la taille du marché de l'audio domestique en 2025 et progressent à un TCAC de 11,95 %.
- Par zone géographique, l'Amérique du Nord était en tête avec une part de 31,35 % en 2025, mais l'Asie-Pacifique connaît la croissance la plus rapide, à un TCAC de 11,35 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Enceintes intelligentes à IA intégrée | +2.8% | Mondial ; plus fort en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Formats audio spatiaux immersifs | +2.1% | Amérique du Nord et UE aujourd'hui ; expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Baisse des prix des microphones MEMS | +1.4% | Fabrication mondiale ; bénéfice le plus important en Asie-Pacifique | Court terme (≤ 2 ans) |
| Offres groupées de streaming musical et de matériel | +1.6% | Amérique du Nord et Europe ; émergentes en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Mandats d'interopérabilité pour la maison connectée | +1.2% | Mondial ; leadership réglementaire dans l'UE et en Californie | Long terme (≥ 4 ans) |
| Demande audio liée au jeu vidéo et à l'e-sport | +1.7% | Amérique du Nord, Europe et Asie de l'Est | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des enceintes intelligentes à IA intégrée
L'IA générative fait évoluer le contrôle vocal des commandes scriptées vers la conversation contextuelle, stimulant la demande de remplacement sur le marché de l'audio domestique à mesure que les utilisateurs recherchent des appareils capables de comprendre l'intention et la nuance. L'Alexa Plus d'Amazon illustre cette transition tout en révélant encore des lacunes de précision qui limitent la confiance totale des utilisateurs.[1] La migration de Google d'Assistant vers Gemini souligne une reconnaissance plus large que les architectures logicielles héritées manquent de la puissance de traitement nécessaire à l'IA multimodale. Les fabricants d'appareils intègrent désormais des puces d'IA embarquée plus puissantes, ce qui augmente le coût de la nomenclature des composants mais débloque une tarification premium et des revenus récurrents issus des abonnements aux fonctionnalités d'IA. L'intensité concurrentielle s'accélère à mesure que les géants des écosystèmes exploitent de vastes actifs de données pour personnaliser les expériences audio. Les consommateurs réagissent favorablement, comme en témoigne la hausse régulière des cycles de remplacement des enceintes intelligentes en Amérique du Nord et en Asie de l'Est.
Intégration des formats audio spatiaux immersifs
Le Dolby Atmos et le DTS:X ne sont plus cantonnés aux salles de cinéma haut de gamme ; leur prise en charge apparaît désormais dans les téléviseurs milieu de gamme, les barres de son et même les véritables écouteurs sans fil, élargissant ainsi l'exposition au marché de masse. Huit sorties cinématographiques nationales sur dix en 2024 étaient livrées avec un mixage Dolby, établissant de nouvelles attentes des consommateurs en matière de qualité sonore cinématographique à domicile. Le FlexConnect de Dolby, qui a fait ses débuts dans les téléviseurs TCL de 2024, calibre automatiquement les enceintes sans fil pour éliminer les difficultés de configuration historiques.[2] Pourtant, les fabricants sont confrontés à des décisions difficiles en matière de licences de codecs, illustrées par la décision de LG d'abandonner la prise en charge DTS pour réduire les redevances. Les déploiements dans le secteur automobile, comme la gamme électrique 2026 de Cadillac, normalisent davantage l'audio spatial et stimulent indirectement la demande résidentielle à mesure que les consommateurs s'habituent au son 3D lors de leurs trajets quotidiens.
Baisse rapide des prix des composants pour les microphones MEMS
La production en volume et les avancées de conception ont fait baisser les prix des microphones MEMS, permettant même aux appareils d'entrée de gamme d'intégrer la capture vocale à longue portée sans dépasser les objectifs de coûts. La gamme XENSIV d'Infineon démontre des rapports signal/bruit plus élevés tout en répondant à des exigences d'encombrement toujours plus réduites. Le module intégré haut-parleur-microphone de SonicEdge, échantillonné fin 2024, laisse entrevoir de véritables écouteurs sans fil capables d'équilibrer la suppression active du bruit et l'autonomie de la batterie. La baisse des prix des composants coïncide avec l'essor des moteurs d'inférence d'IA embarquée, favorisant les modes d'écoute permanente qui prennent en charge les commandes mains libres. L'effet combiné élargit l'adoption sur le marché de l'audio domestique, notamment en Asie-Pacifique où les fabricants d'appareils s'appuient sur les atouts régionaux de la chaîne d'approvisionnement.
Offres groupées de streaming musical et de modèles d'abonnement matériel
Les détaillants et les plateformes de services considèrent l'audio haute fidélité comme un levier de réduction du taux de désabonnement. Walmart+ a ajouté l'accès à Apple Music pour ses membres, s'alignant sur des stratégies groupées qui fidélisent les foyers au sein d'écosystèmes de services plus larges. Le niveau HiFi de Spotify, attendu à environ 19,99 USD par mois, montre comment l'audio sans perte peut justifier une tarification premium même lorsque des concurrents proposent une qualité similaire dans leurs offres de base.[2] Les recherches révèlent que les abonnés aux offres groupées interagissent moins fréquemment que les utilisateurs exclusivement musicaux, mais génèrent tout de même des revenus récurrents fiables qui compensent les coûts d'acquisition plus élevés. Les fabricants de matériel saisissent ce modèle en répartissant les paiements des appareils sur des contrats de service pluriannuels, réduisant ainsi la résistance aux prix premium sur le marché de l'audio domestique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité de la chaîne d'approvisionnement en semi-conducteurs | −1.8% | Mondial ; aiguë dans les centres de fabrication d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Fragmentation des licences pour les codecs de nouvelle génération | −0.9% | Mondial ; coût le plus élevé pour les fabricants d'équipements premium | Moyen terme (2 à 4 ans) |
| Préoccupations en matière de confidentialité liées aux microphones toujours actifs | −1.1% | L'UE et la Californie ouvrent la voie à la réglementation ; prise de conscience mondiale des consommateurs | Long terme (≥ 4 ans) |
| Hausse des coûts de conformité en matière de déchets électroniques | −0.7% | Leadership de l'UE ; expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité mondiale de la chaîne d'approvisionnement en semi-conducteurs
Les délais de livraison prolongés pour les puces critiques imposent des révisions de conception qui retardent les lancements de produits sur le marché de l'audio domestique, en particulier pour les petites entreprises qui manquent de pouvoir d'achat. Les cycles de composants se sont étirés au-delà de six mois en 2024, et les matières premières à source unique, comme le quartz haute pureté, restent vulnérables aux événements climatiques. Les restrictions chinoises sur les exportations de terres rares mettent en péril les approvisionnements en aimants, menaçant plus de 21 000 emplois dans le secteur audio indien et suscitant un intérêt pour des substituts en ferrite moins performants. Les entreprises se couvrent en diversifiant leurs sources de silicium et en constituant des stocks, mais cela se traduit par des besoins accrus en fonds de roulement qui compriment les marges.
Préoccupations des consommateurs en matière de confidentialité liées aux microphones toujours actifs
L'examen législatif s'intensifie à mesure que les consommateurs s'interrogent sur les appareils à écoute continue, les chercheurs proposant un filtrage vocal embarqué pour éviter que les conversations privées ne parviennent aux serveurs en nuage. Les juristes considèrent l'écoute passive comme une nuisance publique moderne, impliquant des risques d'actions collectives susceptibles de modifier les architectures des appareils.[3] Les fabricants répondent par le traitement local de l'IA et des indicateurs LED qui précisent quand les microphones sont actifs, mais les déficits de confiance persistent. Le marché de l'audio domestique doit donc concilier la commodité pour l'utilisateur et des garanties solides en matière de confidentialité, un équilibre qui engendre des coûts d'ingénierie supplémentaires et peut freiner l'adoption dans les régions fortement réglementées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les récepteurs A/V maintiennent leur position tandis que les enceintes sans fil progressentLes récepteurs A/V représentaient 38,75 % de la taille du marché de l'audio domestique en 2025, ce qui en fait la catégorie la plus importante. Les passionnés apprécient leurs fonctions de calibration, leurs multiples entrées HDMI et leur amplification à fort courant qui ancre les systèmes surround dédiés. Les tendances de croissance favorisent toutefois les enceintes sans fil, qui affichent un TCAC de 11,10 % jusqu'en 2031, les ménages optant pour des configurations compactes sans câbles. L'intégration des assistants vocaux, le réglage automatique de la pièce et le couplage multiroom simplifié permettent aux appareils sans fil d'atteindre les acheteurs occasionnels qui évitaient auparavant les installations complexes.
La coexistence des deux segments signale une bifurcation sur le marché de l'audio domestique. Les consommateurs audiophiles continuent d'adopter les récepteurs pour leur flexibilité, tandis que les utilisateurs grand public se tournent vers les barres de son et les enceintes intelligentes. Les nouvelles barres de son intègrent des haut-parleurs orientés vers le haut pour le Dolby Atmos, brouillant les frontières avec les systèmes surround d'entrée de gamme. Les chaînes compactes et les stations d'accueil servent désormais des auditeurs de niche, mais leur intégration de la diffusion en continu sans perte, des entrées phono et des convertisseurs numérique-analogique de haute qualité les maintient pertinents. Les convertisseurs numérique-analogique accessoires et les amplificateurs pour casque dans le sous-segment « Autres » s'adressent aux amateurs bricoleurs cherchant des gains sonores à partir de leur équipement existant.



Par technologie :
la domination du sans fil devient structurelleLes solutions sans fil représentaient 65,85 % de la part du marché de l'audio domestique en 2025 et progresseront à un TCAC de 11,85 %. Le Bluetooth LE Audio réduit la latence et permet une lecture synchronisée sur plusieurs enceintes, répondant aux exigences des joueurs et des organisateurs de fêtes. Le Wi-Fi 6E offre une bande passante plus élevée et moins d'encombrement, ce qui est important pour les flux sans perte et spatiaux. Les marques explorent également la technologie Ultra-Large Bande pour un positionnement précis des enceintes qui améliore les routines de calibration automatique.
Les systèmes filaires conservent des fidèles parmi les ingénieurs de studio et les auditeurs puristes qui privilégient le faible jitter et l'absence de compression. Ces utilisateurs associent souvent des connexions symétriques à des convertisseurs numérique-analogique externes pour piloter des casques de référence ou des enceintes passives. Même ainsi, les plateformes hybrides permettent désormais aux enceintes filaires de recevoir des signaux sans fil via des adaptateurs concentrateurs, conciliant commodité et fidélité. Les puces multiprotocoles réduisent les coûts de la nomenclature des composants et simplifient les mises à jour du microprogramme, facilitant des conceptions évolutives sur l'ensemble du marché de l'audio domestique.
Par canal de distribution :
le commerce électronique est en tête, la vente directe aux consommateurs s'accélèreLe commerce électronique en ligne a capturé 51,95 % des revenus de 2025 car les acheteurs apprécient les catalogues étendus, la transparence des prix et la livraison rapide. Les critiques vidéo et les outils d'essai virtuel stimulent encore les taux de conversion. Les vitrines de vente directe aux consommateurs, bien que plus modestes en termes absolus, progressent à un TCAC de 11,55 % grâce à la promesse de marges plus élevées et de pipelines de données directes. Les offres groupées d'abonnement, combinant enceintes, accès au streaming et garanties de service, constituent le socle de nombreuses stratégies de vente directe aux consommateurs.
Les grandes chaînes de distribution traditionnelles misent sur les démonstrations en magasin pour rester pertinentes, notamment pour les systèmes premium où l'audition sonore est déterminante. Les revendeurs audio spécialisés pivotent vers des services de conciergerie tels que la consultation acoustique de pièce et l'installation personnalisée, fidélisant les segments passionnés. Une approche omnicanale qui combine des achats en ligne rapides avec des visites de calibration après-vente s'impose comme le modèle gagnant sur le marché de l'audio domestique.
Par gamme de prix :
le segment premium prend de l'avance malgré la domination du milieu de gammeLes appareils milieu de gamme dont le prix est compris entre 150 et 500 USD contrôlaient 44,15 % du marché en 2025, mais le segment premium au-dessus de 500 USD est en bonne voie pour un TCAC de 12,05 %, surpassant tous les autres niveaux. Les joueurs, les streamers et les professionnels travaillant à domicile paient régulièrement davantage pour l'audio spatial, la suppression adaptative du bruit et de meilleurs matériaux de construction. Les offres groupées matériel-service réduisent le choc initial du prix affiché, permettant aux ménages de financer des achats premium sur des contrats pluriannuels liés à des abonnements musicaux.
Les produits d'entrée de gamme en dessous de 150 USD font face à des marges comprimées en raison d'attentes fonctionnelles plus élevées, comme le Bluetooth 5.3 et l'intégration vocale. Les marques tentent de préserver la rentabilité grâce à la fabrication régionale et à la mutualisation des composants. Le segment luxe, les unités au-dessus de 5 000 USD, a progressé de 12 % en 2023 pour atteindre environ 2,8 milliards USD et attire de nouveaux entrants tels que Bose à la suite de son acquisition du groupe McIntosh. Bien que les volumes restent modestes, l'effet de halo des équipements phares renforce l'équité de marque sur toutes les gammes de prix du marché de l'audio domestique.

Par utilisateur final :
le résidentiel conserve sa place de leader tandis que les dépenses commerciales augmententLes acheteurs résidentiels représentaient 75,55 % de la demande de 2025 et maintiendront le TCAC le plus élevé de 11,95 % jusqu'en 2031. Les tendances du travail hybride poussent les ménages à améliorer la clarté du microphone et l'intelligibilité des enceintes pour les conférences téléphoniques. Le protocole Matter promet une interopérabilité entre marques, bien que les premières implémentations souffrent encore de difficultés initiales. Les chaises de jeu avec haut-parleurs intégrés et concentrateurs sans fil à faible latence illustrent l'évolution des formes de produits pour intégrer l'audio de manière plus intime dans les environnements de loisirs.
Les installations commerciales privilégient la robustesse et la gestion à distance plutôt que la nouveauté des assistants vocaux. Les hôtels déploient des barres de son avec nivellement automatique du volume pour éviter les plaintes des clients, tandis que les bureaux investissent dans des haut-parleurs téléphoniques à formation de faisceau pour les salles de réunion. Les studios d'enregistrement et les créateurs de contenu exigent une précision extrême et sont prêts à payer des primes pour des moniteurs de référence et des environnements acoustiquement traités. Bien que plus modestes en volume, les modernisations commerciales impliquent souvent des prix unitaires plus élevés, soutenant les marges des fournisseurs sur le marché de l'audio domestique.
Analyse géographique
Marché de l'Audio Domestique en Asie-Pacifique
L'Asie-Pacifique affiche le TCAC le plus élevé, à 11,35 %, grâce à la hausse des revenus disponibles, à l'engouement pour la maison intelligente et à l'essor d'une classe moyenne florissante. La Chine a enregistré une expansion de 28,4 % de son marché musical en 2024, portée par la croissance de la diffusion en continu payante, tandis que l'Inde vise 300 milliards USD de production en électronique grand public d'ici 2026. La fabrication locale d'écouteurs sans fil véritables (TWS) a atteint une part unitaire de 16 % au deuxième trimestre 2024, raccourcissant les chaînes d'approvisionnement et abaissant les prix d'entrée de gamme. Le Japon contribue au leadership en matière d'innovation grâce à Sony, qui a maintenu une part de 27 % dans la musique enregistrée et des marges de 19,7 % parmi les meilleures du secteur en 2024.
Marché de l'Audio Domestique en Amérique du Nord
L'Amérique du Nord était en tête avec une part de marché de 31,35 % en 2025, soutenue par des prix de vente moyens élevés et une culture du home cinéma bien ancrée. La maturité du commerce électronique encourage l'expérimentation des marques avec des portails de vente directe aux consommateurs affichant un TCAC de 11,55 % sur la période de prévision. Le jeu vidéo continue de stimuler les ventes de casques premium et de barres de son, tandis que les règles de confidentialité de Californie influencent les choix de conception des microphones à l'échelle nationale. Les consommateurs affichent des cycles de remplacement de trois à quatre ans, raccourcis par les fonctionnalités activées par l'IA qui rendent les modèles antérieurs obsolètes.
Marché de l'Audio Domestique en Europe
L'Europe concilie le savoir-faire artisanal audio avec une politique environnementale stricte. Le règlement européen révisé sur les batteries et les directives plus larges relatives aux déchets d'équipements électriques et électroniques poussent les fabricants d'équipements d'origine à adopter des architectures modulaires et réparables. Les principes de l'économie circulaire, déjà en gestation depuis deux décennies, gagnent en urgence alors que les déchets électroniques mondiaux pourraient atteindre 82 millions de tonnes d'ici 2030. Les acheteurs européens valorisent l'authenticité et la provenance, maintenant la pertinence de marques artisanales telles que Sonus Faber. Ces dynamiques préservent l'élasticité des prix dans le segment premium, soutenant une croissance régulière même si les volumes globaux se stabilisent sur les marchés occidentaux matures.
Paysage réglementaire
Les équipements audio domestiques se situent à l'intersection de la sécurité électrique, de la conformité sans fil/radio, et des obligations de cybersécurité et de confidentialité pour les appareils connectés. Un point d'ancrage clé est la publication de la norme IEC 62368-1:2026 relative à la sécurité des équipements audio/vidéo et TIC. Cette publication déclenche de nouveaux cycles de tests et de documentation à travers les portefeuilles des OEM et crée une échéance de conformité au 31 mars 2027 pour les exportateurs vendant sur les marchés qui adoptent cette norme.
Au niveau régional, les produits audio domestiques sans fil doivent franchir les régimes d'autorisation des équipements radio, tels que le cadre d'autorisation d'équipement de la FCC aux États-Unis et les réglementations sans fil nationales ailleurs. Dans l'UE, le cadre de la directive relative aux équipements radio a été mis à jour via la directive sur le chargeur universel (directive (UE) 2022/2380), avec une date d'application fixée au 28 avril 2026 pour les catégories concernées d'équipements radio. Cela pousse les OEM vers des interfaces de charge standardisées et des configurations d'emballage pour les enceintes sans fil alimentées et les barres de son vendues dans la région.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les fournisseurs de composants (SoC/DSP audio, circuits intégrés d'alimentation, puces sans fil, microphones MEMS, transducteurs et aimants, batteries et pièces mécaniques). Elle passe ensuite par la conception ODM/OEM, l'ajustement acoustique, le développement de firmware et d'applications, puis la certification (sécurité, CEM et radio) ainsi que l'assemblage final. Le risque amont se concentre sur les semi-conducteurs et les matériaux magnétiques, car la volatilité de l'approvisionnement peut imposer des refontes et un approvisionnement multiple, tandis que les contraintes sur les terres rares peuvent se répercuter sur la disponibilité et le prix des transducteurs.
La différenciation en milieu de chaîne provient de plus en plus des couches logicielles, notamment la synchronisation multi-pièces, les fonctionnalités vocales et d'IA, le traitement audio spatial et les pipelines de mise à jour OTA. Ces capacités dépendent des profils d'interopérabilité et des normes de réseau domestique. En aval, le commerce électronique en ligne et les canaux de vente directe au consommateur représentent la majorité de la répartition des revenus en 2025 dans le rapport, la vente directe (D2C) étant la voie à la croissance la plus rapide, ce qui raccourcit les cycles de lancement et accroît l'importance de la logistique inverse, du service de garantie et du support firmware. Le commerce spécialisé et les installateurs restent pertinents pour les ensembles de home cinéma premium, où les démonstrations et les services d'installation influencent la conversion.
Paysage concurrentiel
Concentration du Marché
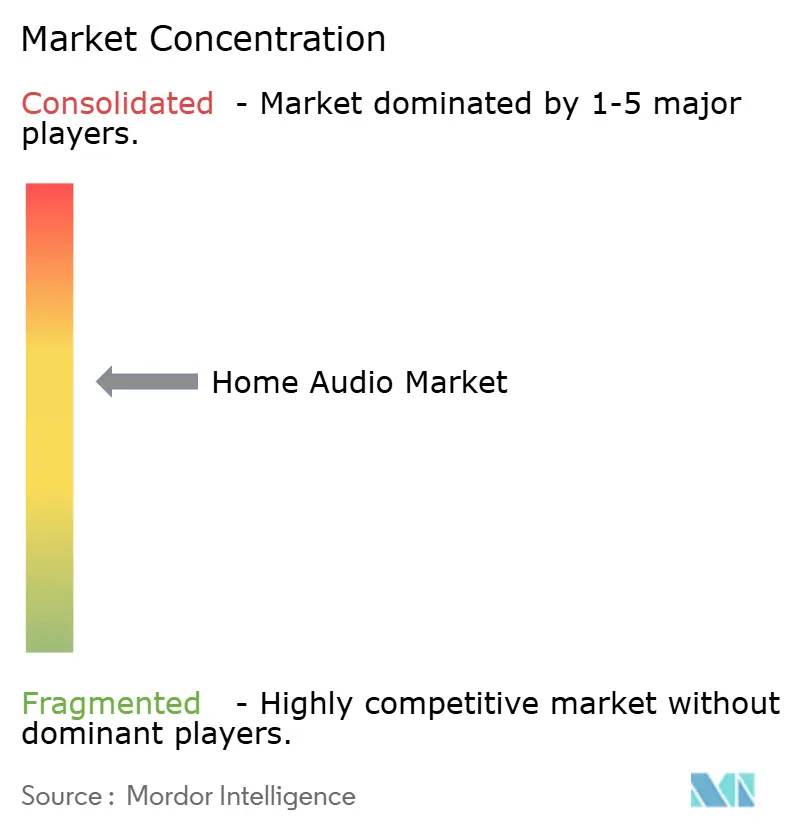
Le marché de l'audio domestique présente une fragmentation modérée mais montre une tendance à l'accélération vers la consolidation à mesure que les conglomérats technologiques rachètent des spécialistes audio historiques. L'acquisition par Samsung de Harman pour 350 millions USD portant sur Denon, Marantz et Bowers & Wilkins en janvier 2025 renforce ses gammes d'enceintes premium et de récepteurs A/V. Bose s'est positionnée dans le segment ultra-luxe en acquérant le groupe McIntosh, gagnant ainsi des marques haut de gamme comme Sonus Faber et Sumiko. Gentex prévoit d'intégrer Klipsch et Onkyo dans son portefeuille de rétroviseurs automobiles et de capteurs, mettant en évidence des synergies intersectorielles.
La concurrence en matière de R&D tourne désormais autour des algorithmes audio spatiaux, des piles sans fil à ultra-faible latence et des moteurs de personnalisation par IA. Le prochain HomePod 3 d'Apple devrait combiner le Wi-Fi 6E avec une formation de faisceau améliorée pour une lecture immersive, dans le but de maintenir la fidélité à l'écosystème. Amazon et Google pivotent des commandes vocales vers des systèmes de dialogue génératif, pariant que l'innovation logicielle stimulera de nouveaux cycles matériels. Les dépôts de brevets montrent que Samsung, LG et Sony investissent massivement dans la recherche sur le codec vidéo VVC, qui influence également le transport audio multicanal.
Les perturbateurs de la vente directe aux consommateurs s'appuient sur des offres groupées d'abonnement qui fusionnent l'amortissement du matériel avec l'accès au streaming. Les marques adoptant ce modèle obtiennent des données d'utilisation granulaires, permettant des améliorations itératives du microprogramme et des opportunités de vente incitative. Cependant, la hausse des coûts des composants et les réglementations sur la confidentialité ajoutent une complexité de conformité, favorisant les acteurs bien capitalisés. Au final, l'intensité concurrentielle reste élevée à mesure que les acteurs recherchent la fidélisation à l'écosystème et les parts premium au sein du marché de l'audio domestique en évolution.
Leaders du secteur de l'audio domestique
-
Sonos, Inc.
-
Sony Corporation
-
Bose Corporation
-
Samsung Electronics, Co. Ltd.
-
Apple Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Audio Domestique Entreprises couvertes dans ce rapport
- Amazon.com Inc.
- Google LLC
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Sony Group Corporation
- Sonos Inc.
- Bose Corporation
- Yamaha Corporation
- LG Electronics Inc.
- Harman International Industries (JBL)
- Bowers & Wilkins (Sound United)
- Denon Holdings Corp.
- Klipsch Audio Technologies
- Vizio Inc.
- Bang & Olufsen A/S
- Onkyo Corporation
- Dynaudio A/S
- Polk Audio LLC
- Pioneer Corporation
- Boston Acoustics Inc.
Opportunités de marché et perspectives d'avenir
La connectivité et l'interopérabilité créent un espace vierge pour les systèmes audio domestiques multi-marques et multi-pièces, fonctionnant davantage comme une infrastructure de maison intelligente que comme des enceintes autonomes. Un signal de 2026 provient de la Connectivity Standards Alliance annonçant Matter 1.6 avec Joint Fabric, destiné à permettre à un seul réseau domestique d'être géré à travers plusieurs écosystèmes, notamment Apple, Amazon et Google. Cette approche peut élargir l'adressabilité des enceintes sans fil et des barres de son positionnées comme des points d'accès interopérables plutôt que verrouillés à une seule plateforme.
La premiumisation et la captation de valeur portée par le logiciel soutiennent également les modèles combinant matériel et services. Les OEM associent des barres de son, enceintes et récepteurs haut de gamme à un accès au streaming, à des outils d'installation et à des mises à jour de fonctionnalités continues. Cette orientation est renforcée par des actions de marché, notamment l'acquisition par Harman de la plateforme de gestion musicale Roon en juillet 2025, ainsi que par de grandes marques proposant des plateformes qui mettent l'accent sur la compatibilité de streaming ouverte, telles qu'Apple AirPlay et Spotify Connect.
Développements industriels récents dans Marché de l'Audio Domestique
- Juin 2026 : Bose a acquis StreamUnlimited Engineering GmbH, un fournisseur de logiciels de streaming et de modules matériels utilisés dans les produits audio connectés. L'opération renforce le contrôle interne de Bose sur les éléments constitutifs essentiels du streaming et de la certification, qui déterminent de plus en plus le délai de mise sur le marché des enceintes et barres de son intelligentes. Elle favorise également une intégration plus étroite entre le matériel Bose et la pile logicielle sous-jacente nécessaire à l'interopérabilité multi-pièces et des services.
- Juillet 2025 : Harman International a acquis la plateforme de gestion musicale Roon tout en la conservant comme entité autonome. Cette acquisition élargit l'empreinte logicielle de Harman dans le streaming haute-fidélité et la gestion de bibliothèques, complétant son portefeuille audio domestique premium à travers les récepteurs et les enceintes. Elle témoigne également d'une consolidation continue autour des plateformes capables d'influencer l'expérience utilisateur au-delà de l'appareil physique.
- Février 2024 : Casque Sony WH-1000XM6 avec traitement spatial amélioré. Cette sortie illustre le mouvement plus large vers des capacités audio spatiales qui influencent les attentes d'écoute à domicile et la consommation de contenu dans les catégories audio adjacentes.
Marché de l'Audio Domestique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les appareils audio domestiques utilisés pour lire ou amplifier le son dans les configurations de divertissement à domicile. Il comprend des catégories telles que les récepteurs, les systèmes Hi-Fi, les barres de son et les enceintes, dans les principales régions et canaux de vente.
Exclusions du périmètre : les équipements audio professionnels pour concerts et studios, les systèmes audio automobiles, ainsi que les casques et écouteurs sont exclus de ce dimensionnement de marché.
Aperçu de la Segmentation
- Par type de produit
- Récepteurs A/V
- Systèmes Hi-Fi et systèmes de bibliothèque
- Barres de son
- Enceintes sans fil
- Enceintes Bluetooth / Wi-Fi
- Enceintes intelligentes (avec assistant vocal)
- Stations d'accueil et stations audio dédiées
- Autres (convertisseurs numérique-analogique, amplificateurs)
- Par technologie
- Filaire
- Sans fil (Wi-Fi, Bluetooth, Zigbee, UWB)
- Par canal de distribution
- Commerce électronique en ligne
- Chaînes de distribution organisées
- Magasins audio spécialisés
- Vente directe aux consommateurs
- Par gamme de prix
- Entrée de gamme (< 150 USD)
- Milieu de gamme (150 - 500 USD)
- Premium (> 500 USD)
- Par utilisateur final
- Résidentiel
- Commercial (hôtellerie, bureaux, studios)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie de ce qui est comptabilisé comme revenu de l'audio domestique et de son apparition dans les ensembles de données publics, afin que nos catégories restent cohérentes entre les pays et les canaux. Nous nous appuyons sur des sources en accès libre telles que UN Comtrade pour les flux commerciaux, la Commission américaine du commerce international pour le contexte tarifaire et des importations, la Banque mondiale et le FMI pour les indicateurs macroéconomiques liés aux dépenses de consommation, et les statistiques de l'OCDE pour les signaux relatifs aux ménages et au commerce de détail dans les économies clés.
Pour rendre le modèle pratique, nous examinons également les rapports annuels et les présentations aux investisseurs des entreprises, la couverture des lancements de produits par des médias réputés, ainsi que les informations divulguées par les détaillants et les acteurs du commerce électronique lorsqu'elles incluent des indices de catégorie tels que les tranches de prix et le calendrier des promotions. De plus, des abonnements payants pour les données financières des entreprises et la veille d'actualités, ainsi que des bases de données de brevets, sont utilisés de manière sélective pour confirmer les évolutions du mix produit et la direction de l'adoption technologique. Les exemples cités ici sont illustratifs, et de nombreuses autres sources publiques ont également été consultées pour la collecte, la validation et la clarification des données au cours des travaux.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour tester les hypothèses documentaires sur ce que les acheteurs paient réellement et sur la façon dont les volumes évoluent par région, avec un accent particulier sur les enceintes sans fil, les barres de son et les configurations à base de récepteurs. Nous avons échangé avec des fabricants, des distributeurs, des détaillants et des installateurs, puis effectué des suivis avec des responsables produits et régionaux pour valider la répartition des canaux, le mix des tranches de prix et les attentes en matière de cycles de remplacement en Asie-Pacifique, en EMEA et dans les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 17 % | Asie-Pacifique : 39 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 37 % |
| Acteurs de plus petite taille : 21 % | Managers : 49 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
La logique centrale du dimensionnement utilise une approche descendante dans laquelle les signaux de demande en électronique grand public et la capacité de vente au niveau national sont reconstitués en un pool de revenus de l'audio domestique, puis filtrés dans l'ensemble d'appareils et de canaux inclus. Pour ancrer les totaux, nous les corroborons avec des approximations ascendantes sélectives, telles que le prix de vente moyen (ASP) échantillonné par type de produit multiplié par des fourchettes indicatives d'expéditions ou de ventes effectives, suivies de vérifications auprès des canaux distributeurs et détaillants.
Les données d'entrée qui font généralement évoluer le modèle comprennent les évolutions du mix sans fil par rapport au filaire, les mouvements de prix entre les gammes d'entrée de gamme, milieu de gamme et premium, la part des canaux en ligne par rapport aux canaux hors ligne, les cycles de remplacement régionaux pour les enceintes et les barres de son, ainsi que les facteurs macroéconomiques tels que les tendances de consommation des ménages et les dépenses discrétionnaires ajustées à l'inflation. Lorsque les signaux directs sont faibles dans les pays de plus petite taille, les lacunes sont comblées par une pondération par proxy à partir de marchés similaires, puis revérifiées grâce aux retours des entretiens avant d'être intégrées dans les totaux régionaux.
Pour les prévisions, nous utilisons une analyse de scénarios soutenue par de simples relations multivariées entre la demande et des variables telles que les tendances de revenus, la direction des dépenses en électronique grand public et les indicateurs de premiumisation issus du canal. Les hypothèses sur la progression de l'ASP et les évolutions du mix sont examinées avec les répondants primaires afin que les prévisions reflètent ce qui est réaliste en termes de promotions, de mises à niveau des fonctionnalités et de calendrier d'adoption.
Validation des Données et Cycle de Mise à Jour
Les résultats sont recoupés avec des signaux indépendants tels que la direction des flux commerciaux, les commentaires sur les revenus des entreprises cotées et les tendances de la demande au niveau régional qui devraient s'aligner sur le modèle. Les écarts importants déclenchent un examen approfondi des définitions, du calendrier de conversion des devises et des hypothèses sur les tranches de prix, puis des appels de suivi sont effectués lorsqu'un écart ne peut pas être expliqué par des éléments documentaires.
Avant la validation finale, le modèle et le récit passent par un processus d'examen analytique en plusieurs étapes afin que la logique de calcul, les hypothèses et les moteurs de croissance restent cohérents entre les sections. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des évolutions brutales de la demande, des changements majeurs de cycle produit ou des perturbations de l'approvisionnement. Juste avant la livraison, nous effectuons une vérification finale pour nous assurer que les derniers développements publics sont reflétés dans les chiffres et les commentaires.
Taille du Marché Mondial de l'Audio Domestique selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour l'audio domestique peuvent sembler très éloignées les unes des autres, car le périmètre n'est pas toujours défini de la même manière, et les hypothèses sur les prix et la couverture des canaux varient selon les éditeurs. Des différences apparaissent également lorsqu'une estimation met l'accent sur les expéditions et une autre sur le chiffre d'affaires au détail, ce qui modifie la façon dont les catégories premium sont reflétées.
Les casques et écouteurs constituent l'ajout le plus courant qui gonfle certains totaux, et ce groupe de produits se situe en dehors du périmètre de Mordor Intelligence pour ce marché de l'audio domestique, ce qui maintient le décompte centré sur les systèmes de lecture à domicile tels que les barres de son, les récepteurs et les enceintes. Des écarts proviennent également de la façon dont l'installation sur mesure est traitée, de la façon dont les remises en ligne sont normalisées dans les ASP, et de l'utilisation d'un taux de change annuel moyen ou d'un taux ponctuel pour la conversion des devises.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 43,2 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 39,7 milliards USD (2025) | Utilise une année de base antérieure et un ensemble comptabilisé plus restreint qui s'oriente vers les revenus des home cinémas packagés et des barres de son, ce qui peut sous-estimer la demande pour les enceintes multi-catégories et certains débordements de canaux. |
| Éditeur Sectoriel B | 33,0 milliards USD (2024) | Ancre l'estimation sur un point de valeur de haut niveau avec une visibilité limitée sur le mix des tranches de prix et les effets des remises en ligne, et peut mélanger des catégories d'appareils audio adjacentes selon la façon dont le commerce de détail est classifié. |
L'écart entre les sources s'explique principalement par l'inclusion des catégories, l'année de référence et la façon dont l'ASP et le mix des canaux sont traités lors de la conversion de la demande en revenus. En maintenant des données d'entrée traçables à des définitions claires de produits et en revérifiant les hypothèses de prix et de canaux par le biais d'entretiens, notre estimation reste reproductible et plus facile à réconcilier avec les signaux de marché observables.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché mondial de l'audio domestique ?
Le marché mondial de l'audio domestique devrait enregistrer un TCAC de 10,66 % au cours de la période de prévision (2026-2031)
Qui sont les acteurs clés du marché mondial de l'audio domestique ?
Sonos, Inc., Sony Corporation, Bose Corporation, Samsung Electronics, Co. Ltd. et Panasonic Corporation sont les principales entreprises opérant sur le marché mondial de l'audio domestique.
Quelle est la région à la croissance la plus rapide sur le marché mondial de l'audio domestique ?
L'Asie-Pacifique devrait enregistrer le TCAC le plus élevé, à 11,35 %, sur la période de prévision (2026-2031).
Quelle région détient la plus grande part du marché mondial de l'audio domestique ?
En 2025, l'Amérique du Nord représente la plus grande part de marché du marché mondial de l'audio domestique, à 31,35 %.
Quelles années ce rapport sur le marché mondial de l'audio domestique couvre-t-il ?
Le rapport couvre la taille historique du marché mondial de l'audio domestique pour les années : 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du marché mondial de l'audio domestique pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.