
Taille et part du marché audio sans fil en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.28 Milliards de dollars |
| Taille du Marché (2026) | 3.86 Milliards de dollars |
| Taille du Marché (2031) | 8.68 Milliards de dollars |
| Growth Rate (2026 - 2031) | 17.61 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché audio sans fil en Inde par Mordor Intelligence
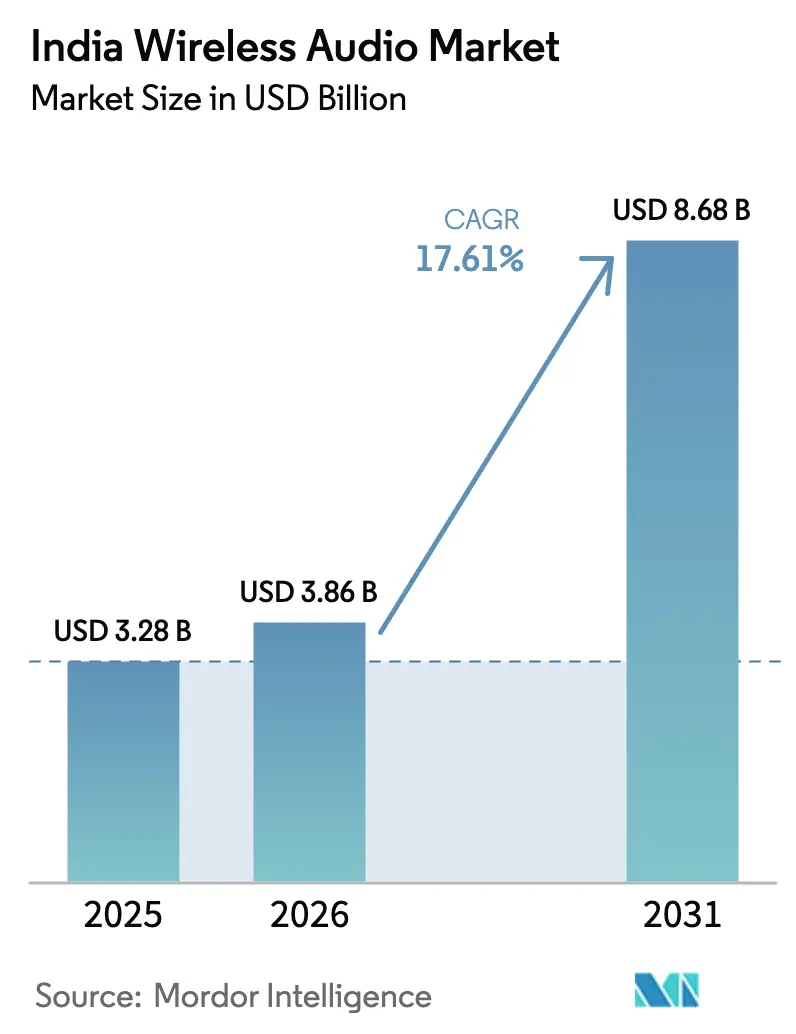
La taille du marché audio sans fil en Inde en 2026 est estimée à 3,86 milliards USD, en progression par rapport à la valeur 2025 de 3,28 milliards USD, avec des projections pour 2031 indiquant 8,68 milliards USD, croissant à un TCAC de 17,61 % sur la période 2026-2031. La prolifération rapide des smartphones, les déploiements 5G abordables et les incitations à la fabrication locale poussent collectivement le marché audio sans fil en Inde vers une pénétration de masse. La réduction active du bruit et l'audio spatial, autrefois des fonctionnalités premium, apparaissent désormais dans des appareils à moins de 2 000 INR, tandis que les entreprises nationales atteignent 85 % de valeur ajoutée locale, réduisant les coûts à l'importation et renforçant la résilience de l'approvisionnement. Les canaux en ligne représentent 74 % des revenus de 2024, portés par une logistique de commerce rapide assurant des livraisons le jour même dans les grandes métropoles. Les villes de niveau 2 et de niveau 3 émergent comme de nouveaux centres de demande à mesure que le contenu audio en langues vernaculaires augmente les heures d'écoute quotidiennes et encourage les mises à niveau vers l'entrée de gamme. L'intensité concurrentielle s'accentue alors que les pénuries de puces restreignent les déploiements LC3 et LE-Audio, créant un risque d'exécution pour les marques qui dépendent de différenciateurs de nouvelle génération.
Principaux enseignements du rapport
- Par type de produit, les écouteurs sans fil true wireless ont capté 64,85 % de la part du marché audio sans fil en Inde en 2025, tandis que le segment devrait afficher un TCAC de 19,05 % jusqu'en 2031.
- Par canal de distribution, les ventes en ligne représentaient 73,60 % de la taille du marché audio sans fil en Inde en 2025 ; la distribution hors ligne devrait enregistrer le TCAC le plus élevé, à 18,95 %, d'ici 2031.
- Par gamme de prix, le segment entrée de gamme en dessous de 1 500 INR représentait 51,60 % de la taille du marché audio sans fil en Inde en 2025, tandis que ce même segment devrait se développer à un TCAC de 18,55 % jusqu'en 2031.
- Par utilisateur final, les applications grand public représentaient 88,20 % de la part du marché audio sans fil en Inde en 2025, tandis que le sport et fitness progresse à un TCAC de 17,85 % durant la période 2026-2031.
- boAt, Noise et Boult ont collectivement contrôlé 42,6 % des expéditions de 2024, boAt détenant à lui seul une part de 32,9 % et maintenant le leadership de la catégorie nécessaire pour influencer les normes de conception.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché audio sans fil en Inde
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Pénétration des smartphones et accessibilité de la 5G | +4.0% | National, avec des gains précoces dans les métropoles et les centres urbains de niveau 1 | Moyen terme (2-4 ans) |
| Expansion du commerce électronique et de la logistique de commerce rapide | +3.6% | National, plus fort dans les corridors du nord de l'Inde et de l'ouest de l'Inde | Court terme (≤ 2 ans) |
| Politique de prix agressive des marques nationales sur les TWS | +2.9% | National, avec des effets d'entraînement sur les marchés d'Asie du Sud | Court terme (≤ 2 ans) |
| Dispositif d'incitation lié à la production (PLI) stimulant la fabrication locale d'appareils auditifs | +2.5% | Pôles manufacturiers au Tamil Nadu, Karnataka, Telangana, Maharashtra | Long terme (≥ 4 ans) |
| Essor des plateformes audio OTT et de podcasts en langues vernaculaires | +2.2% | Focus régional sur la ceinture hindi, marchés vernaculaires du sud de l'Inde | Moyen terme (2-4 ans) |
| Différenciation par la qualité audio (Dolby Atmos, audio spatial) dans les smartphones milieu de gamme | +2.0% | Marchés urbains et segments de consommateurs avertis en technologie à l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La pénétration des smartphones et l'accessibilité de la 5G favorisent l'adoption de masse
Les 750 millions d'utilisateurs de smartphones en Inde transforment le marché audio sans fil en Inde en un environnement de périphériques indispensables plutôt qu'en un segment d'accessoires de luxe. Les opérateurs de télécommunications accordent la priorité aux déploiements dans les villes de niveau 2 — Jaipur, Lucknow et Chandigarh ont bénéficié de réseaux 5G pilotes en 2024 — réduisant le fossé urbain-rural et permettant la diffusion en continu sans perte qui valide les mises à niveau sans fil. Les cadres politiques relevant de la Politique nationale des communications numériques réduisent davantage les lacunes en matière de couverture, renforçant ainsi les attentes des utilisateurs en matière de connectivité audio sans interruption. À mesure que l'efficacité des batteries s'améliore, les appareils d'entrée de gamme atteignent une autonomie d'une journée entière, répondant aux critères fonctionnels incontournables des primo-acheteurs. L'effet multiplicateur qui en résulte raccourcit les cycles de remplacement des appareils, anticipant la demande et soutenant le TCAC de 17,9 % pour le marché audio sans fil en Inde.
L'expansion du commerce électronique redessine l'économie de la distribution
La domination en ligne à 74 % met en lumière de profondes mutations structurelles dans le comportement des acheteurs au sein du marché audio sans fil en Inde. Flipkart et Amazon intègrent des promesses de livraison le jour même et le lendemain dans les 20 principales villes, privant les détaillants physiques de leurs avantages en matière d'immédiateté. Les marques nationales exploitent des modèles direct-to-consumer pour recueillir des retours, itérer les designs trimestriellement et pousser des mises à jour du micrologiciel qui débloquent la prise en charge de nouveaux codecs, renforçant ainsi la fidélité à la marque. Les acteurs du commerce rapide exploitent des fenêtres de livraison en moins de deux heures pour les achats impulsifs liés aux sorties musicales ou aux événements sportifs. L'économie favorise les vendeurs à grande échelle capables d'absorber les frais de logistique tout en préservant des marges très serrées caractéristiques du segment entrée de gamme. Cet environnement contraint les marques internationales à recalibrer leurs majorations de détail ou à risquer une érosion de parts au profit de concurrents locaux agiles.
Les marques nationales exploitent des stratégies de prix agressives
boAt a dépassé le cap des 50 millions d'appareils « Fabriqués en Inde » en août 2024, prouvant que l'ingénierie de valeur et l'intégration amont peuvent répondre aux normes de fiabilité mondiales sans étiquettes de prix premium.[1]Source : Electronics For You, « Apple To Start AirPods Production In India Soon For US, Europe Exports », electronicsforyou.biz Les appareils à moins de 1 500 INR intègrent désormais le Bluetooth 5.3 et la réduction active du bruit hybride, comprimant la hiérarchie des fonctionnalités et accélérant la banalisation. La concurrence sur les prix s'aligne sur les attentes des consommateurs locaux façonnées par des forfaits data à faible coût, mais elle comprime les marges brutes, contraignant les fabricants à rechercher une localisation des composants au-delà des boîtiers vers les microphones micro-électromécaniques (MEMS) et les circuits intégrés de gestion de l'alimentation. L'optimisation continue de la nomenclature permet aux acteurs nationaux de défendre leurs parts face aux multinationales à orientation premium malgré des disparités de budgets marketing.
Le dispositif PLI catalyse le développement de l'écosystème manufacturier
Le cadre d'incitation lié à la production rembourse jusqu'à 6 % de la valeur des ventes incrémentales pour les appareils auditifs éligibles, incitant les fournisseurs mondiaux à former des coentreprises avec des partenaires EMS indiens. L'usine d'AirPods de Foxconn au Telangana et la ligne Realme Buds d'Optiemus Infracom illustrent la manière dont la propriété intellectuelle étrangère converge avec les avantages des coûts de main-d'œuvre locaux. La formation de clusters à Sriperumbudur et Hosur rassemble des fabricants de circuits imprimés, des mouleurs par injection et des laboratoires de tests acoustiques dans un rayon de 50 kilomètres, réduisant les délais de transit et permettant un assemblage en séquence juste-à-temps. Les gains à long terme incluent la montée en compétences de la main-d'œuvre en matière de réglage acoustique et de validation RF, alimentant les générations futures du marché audio sans fil en Inde tout en renforçant la compétitivité à l'exportation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Préoccupations sanitaires liées à une utilisation prolongée | -2.0% | National, avec un focus réglementaire des autorités sanitaires centrales | Moyen terme (2-4 ans) |
| Forte sensibilité aux prix et concurrence des importations grises | -1.7% | Régions frontalières et grandes zones métropolitaines avec des circuits d'importation parallèle | Court terme (≤ 2 ans) |
| Pénuries de puces retardant le déploiement LC3 / LE-Audio | -1.4% | Impact sur la chaîne d'approvisionnement mondiale avec des effets de concentration de la fabrication | Court terme (≤ 2 ans) |
| Coûts de conformité plus stricts en matière de déchets électroniques et d'élimination des batteries | -1.2% | National, avec des variations de mise en œuvre au niveau des États | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les préoccupations sanitaires créent des défis de conformité réglementaire
L'avis de février 2025 de la Direction générale des services de santé recommandant une écoute en dessous de 50 dB pendant moins de deux heures par jour élève les fonctionnalités de sécurité au rang de points de contrôle de conformité — la certification (IS 616:2017) examine désormais la pression de sortie, imposant une limitation du volume au niveau du micrologiciel qui augmente les coûts de validation. L'alerte au niveau de l'État du Tamil Nadu sur la hausse de la perte auditive chez les jeunes signale des réglementations potentiellement disparates, contraignant les marques nationales à se standardiser de manière préventive sur l'ensemble de règles le plus strict pour éviter les risques de rappel. À mesure que les campagnes éducatives gagnent du terrain, certains consommateurs pourraient réduire leurs heures d'écoute quotidiennes, affaiblissant la demande de remplacement et amputant 2,1 points de pourcentage du TCAC prévisionnel du marché audio sans fil en Inde.
La sensibilité aux prix limite la croissance du segment premium
Les importations grises d'AirPods et de Sony WF-1000XM5 via des circuits parallèles maintiennent les planchers de prix bas, contraignant les revendeurs agréés à subventionner ou à proposer des offres groupées pour préserver la fréquentation. Malgré la hausse des revenus disponibles, les acheteurs soucieux des coûts privilégient toujours les appareils à moins de 1 500 INR pour un usage quotidien, reléguant les modèles premium aux cadeaux ou aux cas d'usage de niche. Les multinationales conçoivent des versions spécifiques à l'Inde qui suppriment la charge sans fil et le couplage multipoint pour atteindre des prix de 6 999 INR, mais le risque de dilution de la marque persiste. Par conséquent, les courbes d'adoption premium sont en retard par rapport à la croissance du PIB par habitant, créant un vent contraire structurel contre la migration vers le haut de gamme sur le marché audio sans fil en Inde.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le leadership des TWS accélère les cycles d'innovation
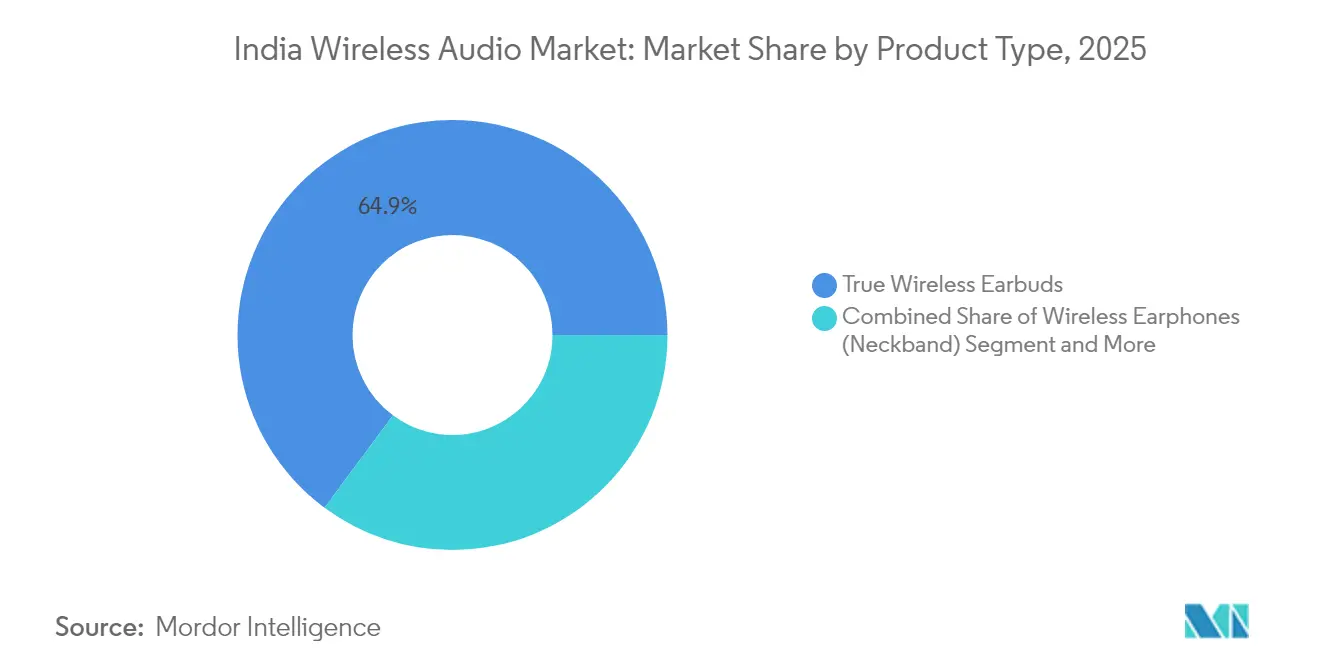
Les écouteurs sans fil true wireless ont dominé avec une part de 64,85 % de la taille du marché audio sans fil en Inde en 2025 et devraient afficher un TCAC de 19,05 % jusqu'en 2031. Leur facteur de forme sans entrave s'aligne sur les attentes de style de vie de la génération Z en matière de portabilité transparente et de capture de contenu en déplacement. Les écouteurs tour de cou détenaient une part de 22,35 %, séduisant les utilisateurs sensibles aux coûts qui apprécient la longévité de la batterie et la sécurité physique. Les casques supra-auriculaires et circum-auriculaires servent des segments spécialisés tels que le gaming et le mixage en studio, conservant le solde de part sous des profils de demande de niche.
La densité des batteries, la réduction active du bruit hybride et les modes de gaming à faible latence sont en tête de la feuille de route d'innovation, les marques intégrant des fonctionnalités premium dans les niveaux d'entrée de gamme pour protéger leurs parts. Les partenaires EMS locaux introduisent des lignes SMT semi-automatisées pour les ensembles de transducteurs compacts qui réduisent les taux de défauts, soutenant un débit de volume plus élevé. Parallèlement, les produits phares multinationaux positionnent l'audio spatial comme une voie de montée en gamme aspirationnelle, espérant extraire de la valeur des niches d'audiophiles. Les tests réglementaires conformément à la norme IS 616:2017 couvrent désormais tous les facteurs de forme, promouvant une qualité de base qui réduit les écarts perçus entre les offres nationales et importées, alimentant ainsi la substitution au sein du marché audio sans fil en Inde.


Par canal de distribution : le commerce numérique transforme l'accès au marché
Les vitrines en ligne ont contribué à hauteur de 73,60 % à la taille du marché audio sans fil en Inde en 2025 et devraient croître à un TCAC de 18,70 % jusqu'en 2031. Les ventes flash pendant les saisons de fêtes font grimper les volumes unitaires, et les avis vidéo intégrés accélèrent la conversion en substituant les démonstrations en magasin. La distribution hors ligne a conservé une part de 26,40 %, notamment dans les villes de niveau 3 où l'expérience tangible reste déterminante avant l'achat.
Le paiement à la livraison, les facilités de paiement mensuel et les retours sans frais abaissent les obstacles à l'adoption et renforcent la confiance des primo-acheteurs. La logistique de livraison le jour même s'étend au-delà des métropoles vers 120 localités de niveau 2, réduisant le délai de livraison historique. En réponse, les chaînes de distribution nationales lancent des espaces de marque en magasin, offrant des comparaisons de réduction active du bruit en direct pour préserver leur pertinence. Des stratégies hybrides émergent : les marques poussent leurs stocks via le commerce électronique tout en utilisant des kiosques éphémères dans les pôles de transit pour la découverte. Cette matrice omnicanale renforce la portée et stabilise le flux unitaire lors des cycles de fêtes et de mariages, atténuant la saisonnalité des revenus sur le marché audio sans fil en Inde.
Par gamme de prix : l'expansion du segment entrée de gamme favorise la démocratisation du marché
Les appareils dont le prix est inférieur à 1 500 INR représentaient 51,60 % de la part du marché audio sans fil en Inde en 2025 et progresseront à un TCAC de 18,55 % jusqu'en 2031. Les objectifs de nomenclature inférieurs à 20 USD façonnent les plans de conception, imposant une réduction active du bruit à microphone unique et des boîtiers en plastique générique. Les modèles milieu de gamme entre 1 500 INR et 4 999 INR ont capté une part de 33,30 %, soutenus par des aspirants urbains recherchant une autonomie de batterie plus longue et des certifications IP54 pour la résilience lors des trajets. Les appareils premium au-dessus de 5 000 INR détenaient une part de 15,10 %, convenant aux passionnés de marque et aux créateurs semi-professionnels.
Les droits d'importation de 20 % incitent à la production locale de circuits imprimés et à l'assemblage final, amortissant la volatilité des taux de change. À mesure que les feuilles de route de réduction des dimensions abaissent les coûts des systèmes sur puce, les fonctionnalités premium se diffusent vers le bas, comprimant les écarts de valeur perçus. Les marques différencient les niveaux grâce à des abonnements groupés à des podcasts en langues vernaculaires ou à des coloris en édition limitée liés aux ligues de cricket. Cet échelonnement par gamme de prix maintient des voies de montée en gamme tout en préservant la clarté de la segmentation sur le marché audio sans fil en Inde.

Par utilisateur final : les applications grand public dominent avec l'émergence du fitness
Les usages grand public ont représenté 88,20 % des expéditions en 2025, réaffirmant la primauté du divertissement dans le secteur audio sans fil en Inde. Cependant, les appareils sport et fitness sont prévus pour un TCAC de 17,85 %, portés par des conceptions intégrant des capteurs mesurant la fréquence cardiaque et le VO₂ max lors des entraînements. Les segments entreprise et professionnel représentaient une part de 7,00 %, portés par les exigences de qualité audio lors des appels en télétravail et la production audio pour la vidéo.
La convergence des objets connectés s'accélère : les tours de cou avec thermistances intégrées alimentent les tableaux de bord d'applications de santé, tandis que les facteurs de forme TWS intègrent des microphones à conduction osseuse pour les courses en plein air. Les directives d'approvisionnement des entreprises mettent l'accent sur la suppression du bruit environnemental pour les espaces de bureau ouverts, incitant les fournisseurs à développer des solutions à formation de faisceau. À mesure que les niches d'usage des appareils de la génération Z se diversifient dans le gaming et le vlogging, des références ultra-segmentées émergent, enrichissant la profondeur du catalogue et étendant les capacités de gestion du cycle de vie sur l'ensemble du marché audio sans fil en Inde.
Paysage réglementaire
Les produits audio sans fil vendus ou importés en Inde relèvent des homologations de sécurité et radio. La conformité s'appuie sur le Bureau of Indian Standards (BIS) via le Compulsory Registration Scheme, et sur l'Equipment Type Approval (ETA) du Wireless Planning and Coordination (WPC) pour les appareils Bluetooth en vertu de l'Indian Wireless Telegraphy Act de 1933. Le BIS a notifié la migration des équipements audio/vidéo et TIC concernés depuis les normes historiques telles que IS 616:2017/IS 13252:2010 vers la norme IS/IEC 62368-1:2023. La fenêtre de validité simultanée court jusqu'au 1er novembre 2028, ce qui signifie que les marques et les partenaires OEM/ODM doivent gérer une double certification et des délais de nouveaux essais à mesure que les portefeuilles de produits évoluent.
L'accès au marché est également affecté par le durcissement de la documentation à la frontière et l'élargissement de la couverture des produits. À partir d'avril 2026, l'application de la réglementation par la DGFT exige une déclaration obligatoire d'ETA WPC au moment du dédouanement pour les appareils audio relevant du code SH 8518, ce qui relève le niveau d'exigence pour les importateurs et les fournisseurs de circuits parallèles qui s'appuyaient auparavant sur des formalités plus souples. En janvier 2026, le MeitY a élargi le champ d'application de l'enregistrement BIS obligatoire pour inclure explicitement les véritables écouteurs sans fil et les écouteurs à collier. Cela pousse la conformité plus en profondeur dans les références de grande consommation qui représentent la majorité des expéditions, augmentant le besoin d'une conception, d'un étiquetage et d'une traçabilité prêts pour la certification, aussi bien sur les canaux en ligne que hors ligne.
Analyse de la chaîne de valeur
La chaîne de valeur de l'audio sans fil en Inde commence par les composants semi-conducteurs et électro-acoustiques (SoC audio Bluetooth, circuits intégrés de gestion d'alimentation, batteries, transducteurs, microphones MEMS), qui sont pour la plupart approvisionnés au niveau mondial. Elle se poursuit ensuite par la fabrication EMS/ODM, l'accord acoustique et la validation RF, l'emballage et la distribution multicanal, le e-commerce jouant un rôle central. Le soutien politique vise de plus en plus à relocaliser une part plus importante de la liste de matériaux et des sous-ensembles grâce à des programmes tels que l'Electronics Component Manufacturing Scheme (ECMS). Approuvé en mars 2025 avec une enveloppe de 22 919 crore INR, l'ECMS se concentre sur les écosystèmes de composants passifs, les composants de haute technologie et les sous-ensembles afin d'accroître la valeur ajoutée locale et de réduire les délais pour les catégories à fort volume telles que les TWS.
Du côté de la fabrication, l'assemblage et les tests locaux sont soutenus par des incitations qui réduisent les cycles de retour sur investissement pour les fournisseurs et les fabricants sous contrat. Les marques coordonnent également la conception axée sur la conformité avec les exigences BIS et ETA WPC pour éviter les retards de lancement. Le SPECS (Scheme for Promotion of Manufacturing of Electronic Components and Semiconductors) ajoute une incitation de dépenses d'investissement de 25 % pour les composants essentiels, soutenant l'investissement dans les fixations, laboratoires et outillages utilisés pour l'assemblage des transducteurs de haut-parleurs, les plastiques et les processus liés aux circuits imprimés. En aval, la demande d'abord numérique (y compris le quick-commerce dans les grandes villes) concentre le pouvoir entre les mains des plateformes et des partenaires logistiques, si bien que le placement des stocks, la gestion des retours et le service après-vente déterminent de plus en plus l'économie unitaire, en particulier pour les appareils d'entrée de gamme.
Paysage concurrentiel
L'environnement concurrentiel présente un mélange de fabricants nationaux agiles et de grands acteurs internationaux du segment premium. boAt domine avec une part de 32,9 %, s'appuyant sur des campagnes de micro-influenceurs sur les réseaux sociaux et des renouvellements de références rapides tous les six mois. Noise suit avec 9,7 %, ayant récemment noué un partenariat avec Bose pour lancer les Master Buds et rehausser l'équité de la marque dans le segment au-dessus de 5 000 INR. Boult, Truke et Wings Lifestyle se disputent le segment valeur, ciblant les étudiants et les primo-actifs.
Les acteurs internationaux maintiennent leur leadership technologique mais font face à des vents contraires liés aux prix. L'assemblage des AirPods d'Apple au Telangana marque un changement stratégique visant à se couvrir contre les risques géopolitiques d'approvisionnement tout en visant de potentielles ristournes douanières. Samsung investit dans le co-développement de codecs avec des partenaires locaux de systèmes sur puce pour fournir un audio spatial sans alourdir la nomenclature. Sony mise sur la fidélité à la marque pour les sous-segments d'audiophiles et de streamers, en proposant des essais de logiciels de suite de création avec ses modèles phares à casque circum-auriculaire.
Les collaborations stratégiques s'intensifient. Des fabricants en sous-traitance comme Optiemus Infracom s'associent à Realme pour déployer cinq millions d'unités AIoT annuellement, mutualisant les dépenses d'investissement et lissant les cycles d'approvisionnement en composants. Les entreprises de composants fournissant des micro-haut-parleurs et des microphones MEMS développent l'assemblage local, réduisant les délais et limitant l'exposition aux devises. Alors que les déploiements LC3 peinent à avancer, l'optimisation de la pile logicielle devient un terrain de bataille ; les marques poussent des mises à jour over-the-air qui débloquent le couplage multi-appareils, améliorant la longévité perçue et réduisant le taux d'attrition sur le marché audio sans fil en Inde.
Leaders du secteur audio sans fil en Inde
Imagine Marketing Ltd (boAt)
Samsung Electronics Co Ltd (Samsung, AKG, Infinity, JBL)
Apple Inc.
Sony Group Corporation
Bose Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité consiste à utiliser l'Inde à la fois comme base de demande et comme tremplin vers des géographies voisines, soutenue par une maturité croissante de la chaîne d'approvisionnement et des méthodes de vente en ligne bien établies. En mai 2026, Imagine Marketing Ltd (boAt) est entrée sur le marché de Singapour en partenariat avec Opptra, illustrant la manière dont les marques indiennes à fort volume associent l'adéquation produit-marché à l'exécution du e-commerce pour les canaux d'Asie du Sud-Est. Alors que de plus en plus de marques se tournent vers l'exportation et le e-commerce transfrontalier, la préparation à la conformité (rigueur documentaire BIS/WPC) et la cohérence du service après-vente deviennent des facteurs de différenciation plus nets face aux importations grises, ce qui est particulièrement pertinent pour le segment inférieur à 1 500 INR qui génère la majorité des volumes.
Un espace produit se forme également autour de nouveaux formats et de l'audio domestique porté par l'écosystème, les entreprises s'étendant au-delà des TWS traditionnels vers les enceintes et les barres de son tout en gardant des prix accessibles. En juillet 2026, boAt a lancé l'enceinte Bluetooth portable Stone 900 en Inde (Bluetooth v5.3), renforçant l'effort de démocratisation des nouvelles fonctionnalités de connectivité via les canaux de masse et ouvrant la voie à des stratégies de vente groupée avec les smartphones, les abonnements audio OTT ou des partenariats de contenu régional. Parallèlement au matériel, les écosystèmes de contenu créé par des créateurs et en langues vernaculaires sont utilisés comme catalyseurs de la demande ; par exemple, boAt s'est associé à la plateforme Legacy en juillet 2026 pour mobiliser les communautés de créateurs hip-hop, une voie qui peut alimenter des références co-créées, des éditions limitées et une conversion portée par la communauté dans les villes de niveau 2 et 3, où la découverte devient de plus en plus numérique.
Développements récents du secteur
- Juillet 2026 : Samsung Electronics Co Ltd a lancé la série Music Studio (Music Studio 5 et Music Studio 7) d'enceintes Wi-Fi en Inde avec Dolby Atmos, Q-Symphony et intégration SmartThings. Ce lancement élargit la gamme audio sans fil haut de gamme de Samsung sur le marché indien, en soutenant les configurations multi-pièces. Il renforce l'intégration de l'écosystème de Samsung et contribue à stimuler les ventes croisées entre appareils sur le marché indien concurrentiel.
- Juillet 2026 : Samsung Electronics Co Ltd a lancé la série Sound Tower 2026 d'enceintes portables de fête en Inde (modèles ST50F et ST40F). Cette extension renforce la présence de Samsung dans l'audio portable à fort impact, aussi bien en milieu urbain qu'en extérieur. Elle renforce également la visibilité de la marque dans les environnements multi-pièces et extérieurs, en soutenant les synergies d'écosystème.
- Juin 2026 : Imagine Marketing Ltd (boAt) a lancé les Airdopes ProClip, des écouteurs à oreille ouverte fabriqués dans l'installation Califonix à Noida. Ce produit introduit une catégorie premium à oreille ouverte dans l'audio sans fil en Inde, refletant une évolution vers des appareils à plus forte valeur. Le soutien à la fabrication locale renforce également la capacité domestique et la résilience de l'approvisionnement.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché indien de l'audio sans fil couvre les appareils audio grand public qui se connectent sans signal filaire, principalement en Bluetooth. Nous le mesurons en valeur de vente au détail générée en Inde.
Exclusions du périmètre : nous excluons les écouteurs/casques uniquement filaires et les systèmes audio domestiques filaires, ainsi que les équipements audio professionnels de studio, de cinéma et industriels.
Aperçu de la segmentation
- Par type de produit
- Écouteurs sans fil true wireless
- Écouteurs sans fil (tour de cou)
- Casques sans fil (circum-auriculaires / supra-auriculaires)
- Par canal de distribution
- En ligne
- Hors ligne
- Par gamme de prix
- Entrée de gamme (moins de 1 500 INR)
- Milieu de gamme (1 500 - 4 999 INR)
- Premium (au-dessus de 5 000 INR)
- Par utilisateur final
- Grand public
- Entreprise / Professionnel
- Sport et fitness
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire établit la structure du modèle, notamment pour les indications de demande unitaire, les tranches de prix et le mix de fonctionnalités. Nous examinons des jeux de données publics et des publications officielles telles que celles du Ministry of Electronics and Information Technology (MeitY) pour le contexte des politiques électroniques, du Ministry of Commerce and Industry pour l'orientation commerciale, et les statistiques commerciales douanières qui permettent d'expliquer la dépendance aux importations et les flux de composants.
Du côté du marché, nous utilisons des sources telles que la Telecom Regulatory Authority of India (TRAI) pour les signaux relatifs aux abonnés sans fil, la Reserve Bank of India (RBI) pour les indicateurs macroéconomiques influençant les dépenses discrétionnaires, et les mises à jour publiques liées à la TPS indienne où sont évoquées les notes de consommation au niveau des catégories. Pour compléter cela, nous consultons les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs et la couverture presse fiable afin de suivre les lancements de produits, les évolutions de canaux et les mouvements de prix, puis nous les vérifions à l'aide d'abonnements standards utilisés pour les données financières d'entreprise, les actualités, les recherches de brevets et les données commerciales au niveau des expéditions. Cette liste est indicative, et d'autres sources publiques sont également consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires sont utilisés pour transformer des signaux généraux en hypothèses exploitables, notamment les taux d'adoption de l'audio sans fil, les cycles de remplacement et l'évolution des prix lors des grands événements commerciaux. Nous échangeons avec un ensemble de dirigeants côté marques, de distributeurs, d'équipes de grande distribution, d'opérateurs de canaux en ligne, ainsi que de contacts dans la fabrication de composants ou sous contrat à travers les principaux centres de demande et pôles d'approvisionnement indiens, afin de combler les lacunes de la recherche documentaire, puis de les recouper avant de finaliser les résultats.
Répartition des répondants à l'étude de terrain primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Segment haut de gamme : 37 % | Dirigeants (CXO) : 15 % |
| Segment intermédiaire : 42 % | Responsables fonctionnels/d'unité : 39 % |
| Petits acteurs : 21 % | Managers : 46 % |
Dimensionnement et prévision du marché
Le dimensionnement débute par une construction descendante qui reconstitue la demande indienne à partir des utilisateurs adressables d'appareils et de la pénétration, puis elle est convertie en valeur à l'aide des fourchettes de prix observées par format et par canal. Pour ancrer les chiffres dans la réalité, nous effectuons également des vérifications ascendantes sélectives à l'aide de volumes unitaires échantillonnés issus de contrôles de canaux, d'un prix de vente moyen (ASP) multiplié par la construction de volume pour les tranches de prix courantes, et des retours des fournisseurs et distributeurs sur les tendances de vente aux distributeurs par rapport aux ventes finales.
Les intrants importants sur ce marché incluent le parc installé de smartphones et le rythme de renouvellement, l'adoption des véritables écouteurs sans fil au sein de l'ensemble de l'audio porté à l'oreille, le mix en ligne/hors ligne, l'intensité de la saison promotionnelle (événements de fête et de fin d'année), l'évolution vers des fonctionnalités telles que l'annulation active du bruit, et les signaux liés aux droits d'importation ou à l'assemblage local pouvant modifier les prix de rue. Lorsque des lacunes existent dans la répartition des unités ou les échelles d'ASP, nous utilisons un rapprochement prudent basé sur des catégories adjacentes, puis nous retestons l'hypothèse avec les retours d'entretiens avant qu'elle ne soit intégrée définitivement au modèle.
Pour la prévision, nous utilisons une analyse de scénarios soutenue par un lissage simple de série temporelle pour le prix et le mix, car la catégorie évolue rapidement avec les promotions et les mises à niveau axées sur les fonctionnalités. Les perspectives finales ne sont ajustées qu'après avoir aligné les moteurs sur les attentes des canaux et des acteurs du secteur en matière de demande, de prix et de disponibilité sur la période de prévision.
Validation des données et cycle de mise à jour
La validation s'effectue par couches afin qu'une entrée bruitée ne fasse pas basculer la valeur finale. Notre équipe vérifie les résultats par rapport à des signaux indépendants tels que la direction des expéditions, les commentaires sur les stocks des canaux et les changements de prix majeurs, puis examine tout écart anormal par année, format ou canal.
Avant validation finale, les hypothèses sont revues par un autre analyste, et des appels de suivi sont déclenchés lorsque les prix, la pénétration ou la part des canaux ne correspondent pas à ce que suggèrent les données documentaires et les entretiens. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont envisagées en cas d'événements significatifs, tels que des changements de politique majeurs, des ajustements de prix soudains ou un choc de demande. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché indien de l'audio sans fil selon Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs de marché publiées pour l'audio sans fil en Inde peuvent différer sensiblement, même lorsque les éditeurs tentent de couvrir une demande produit similaire. L'écart provient généralement de la manière dont chaque éditeur définit l'ensemble des appareils, de l'année retenue comme base, et de la façon dont les prix sont moyennés entre les offres en ligne et le commerce de détail hors ligne.
L'écart principal provient du fait que les colliers, les écouteurs TWS, les casques sans fil et les enceintes sans fil soient tous comptabilisés ensemble à valeur de détail complète, alors que Mordor Intelligence limite le périmètre au marché des appareils audio sans fil en Inde et ancre les totaux à une valeur de 3,28 milliards USD en 2025 avant de projeter vers l'avenir.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,28 milliards USD (2025) | |
| Cabinet de suivi sectoriel A | 1,30 milliard USD (2024) | Ne reflète souvent en valeur que le segment des véritables écouteurs sans fil stéréo (TWS), en excluant les colliers, casques sans fil et enceintes sans fil, et peut également utiliser des conventions de valeur d'expédition plutôt que la valeur de détail complète. |
| Éditeur d'études de marché B | 4,40 milliards USD (2024) | Se concentre généralement sur les écouteurs et casques comme famille de produits, ce qui peut inclure des articles filaires ou des limites de format différentes, et peut appliquer des hypothèses larges d'ASP qui ne séparent pas complètement les périodes de fortes remises des prix habituels. |
Le tableau montre que les différences résultent principalement de ce qui est inclus et de la manière dont les prix sont traités durant les périodes de fortes promotions. En rattachant les étapes à des intrants clairs de demande et de prix, et en vérifiant les totaux par des entretiens avec les canaux et le secteur, l'estimation reste reproductible et plus facile à réconcilier d'une année à l'autre.


Questions clés abordées dans le rapport
Quelle est la valeur actuelle du marché audio sans fil en Inde ?
Le marché s'élève à 3,86 milliards USD en 2026 et devrait atteindre 8,68 milliards USD d'ici 2031.
Quel type de produit domine les ventes unitaires ?
Les écouteurs sans fil true wireless dominent avec une part de 64,85 % des revenus de 2025 et devraient croître à un TCAC de 19,05 %.
Quelle est l'importance du commerce en ligne pour les revenus du secteur ?
Les canaux en ligne représentaient 73,60 % des ventes de 2025, soutenus par la logistique de commerce rapide et les événements de ventes flash lors des fêtes.
Quel rôle joue le dispositif PLI ?
Les incitations à la production remboursent jusqu'à 6 % des ventes incrémentales, attirant des investissements tels que l'usine d'AirPods de Foxconn au Telangana.
Dernière mise à jour de la page le:



