
Taille et part du marché des enceintes sans fil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
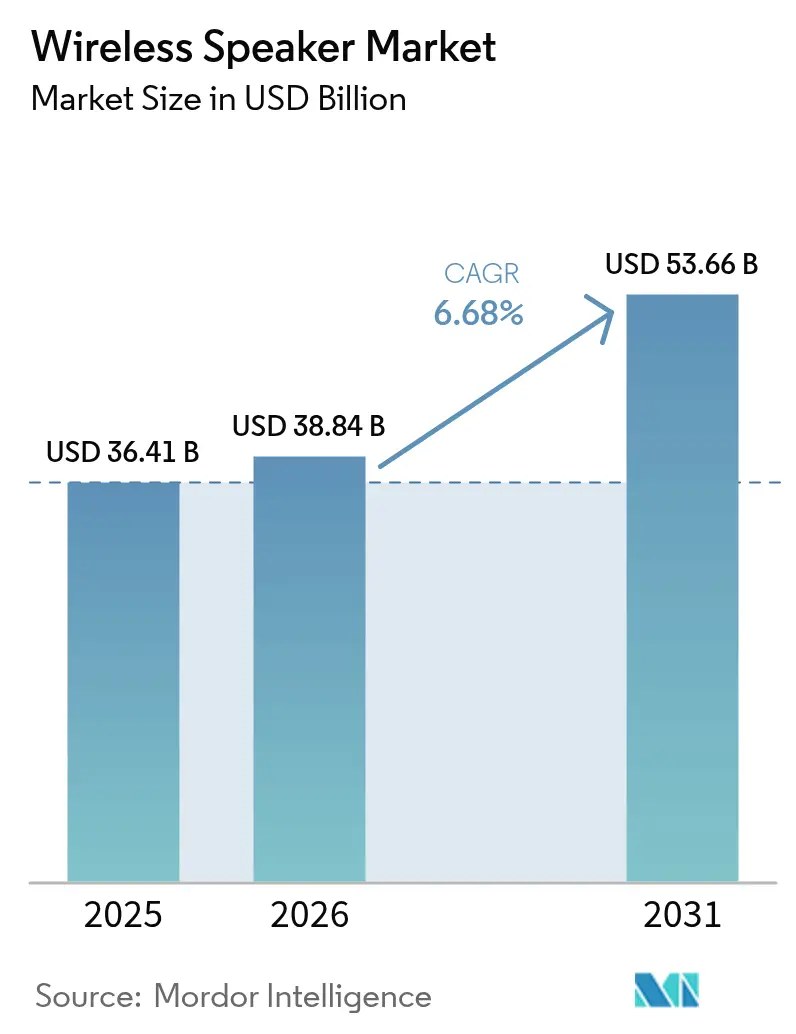
| Taille du Marché (2026) | 38.84 Milliards de dollars |
| Taille du Marché (2031) | 53.66 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.68 % |
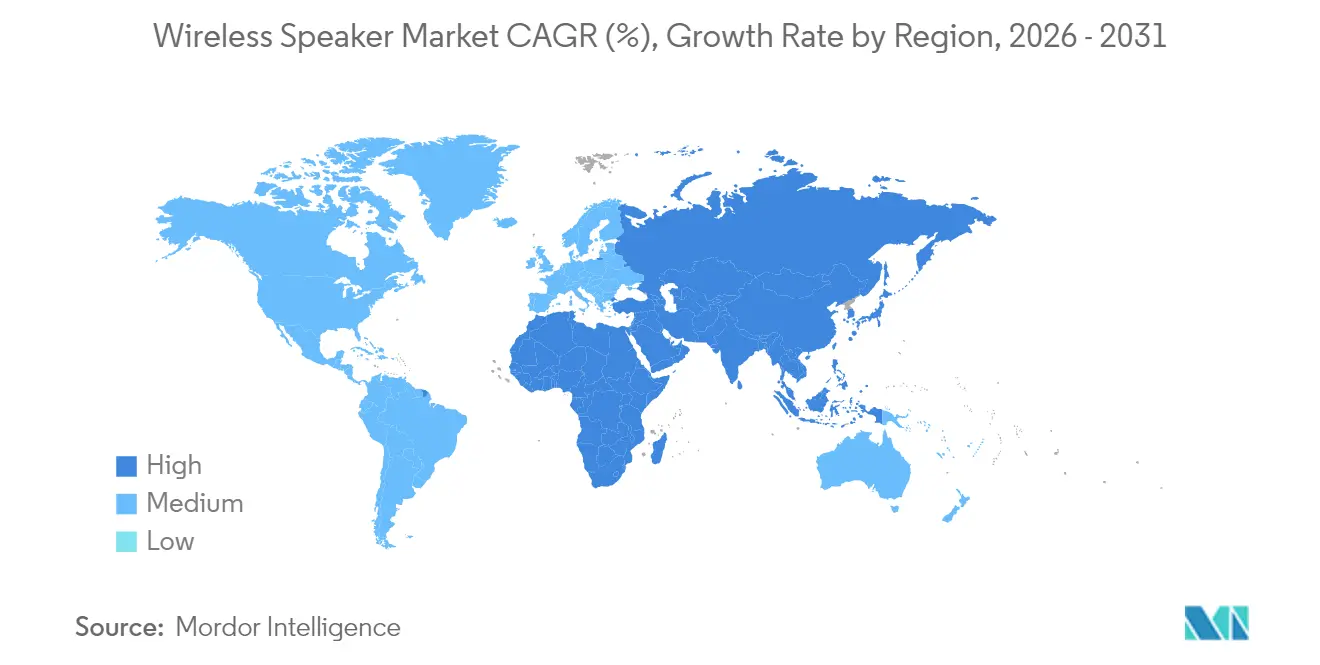
| Marché à la Croissance la Plus Rapide | Asie |
| Plus Grand Marché | Asie |
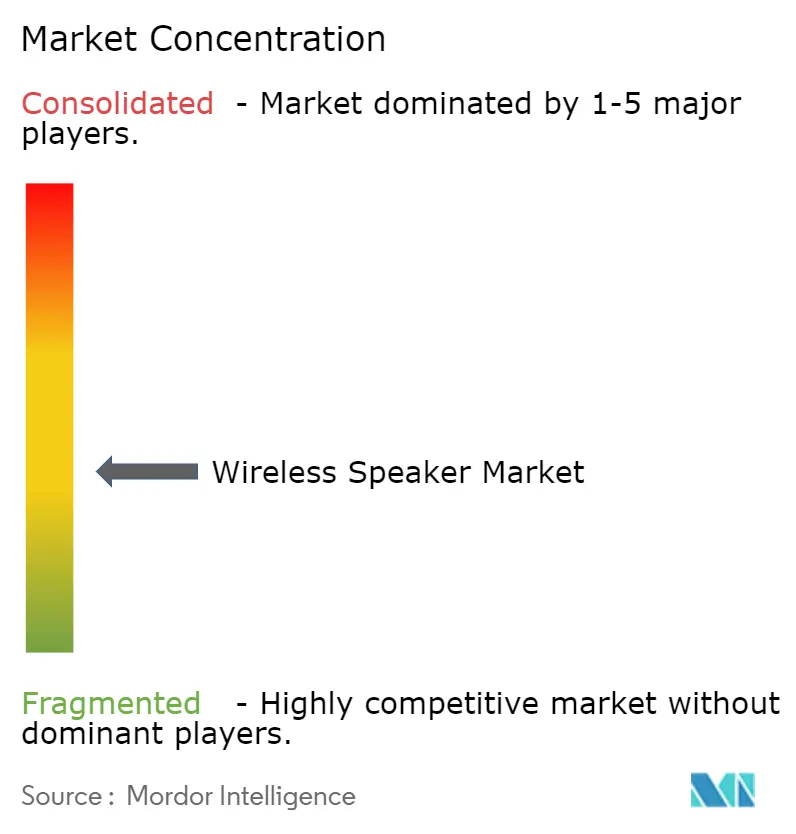
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des enceintes sans fil par Mordor Intelligence
La taille du marché mondial des enceintes sans fil est estimée à 38,84 milliards USD en 2026, en progression par rapport à la valeur de 2025 de 36,41 milliards USD, avec des projections pour 2031 indiquant 53,66 milliards USD, soit une croissance à un TCAC de 6,68 % sur la période 2026-2031. La demande croissante d'audio toujours connecté, la diffusion des formats de son spatial et les liens plus étroits entre les assistants vocaux et les plateformes domotiques continuent de stimuler les volumes ainsi que les prix de vente moyens. L'Asie-Pacifique est en tête tant en termes de taille que de croissance grâce à l'omniprésence des smartphones et à la compétitivité des marques locales, tandis que l'Amérique du Nord soutient la demande de produits haut de gamme grâce à des écosystèmes centrés sur les contenus. La visibilité sur la chaîne d'approvisionnement en circuits intégrés amplificateurs de classe D reste un facteur de différenciation, permettant aux marques bien capitalisées de sécuriser des créneaux de production. Parallèlement, les équipementiers automobiles, les outils de travail hybride en entreprise et les appareils ultra-portables portés par les vidéos sociales créent de nouveaux groupes d'usages qui augmentent les revenus incrémentiels tout au long de la chaîne de valeur. La dynamique concurrentielle tourne désormais moins autour de la puissance acoustique brute et davantage autour des fonctionnalités d'IA, des abonnements et de l'intégration cross-catégorie.
Principaux enseignements du rapport
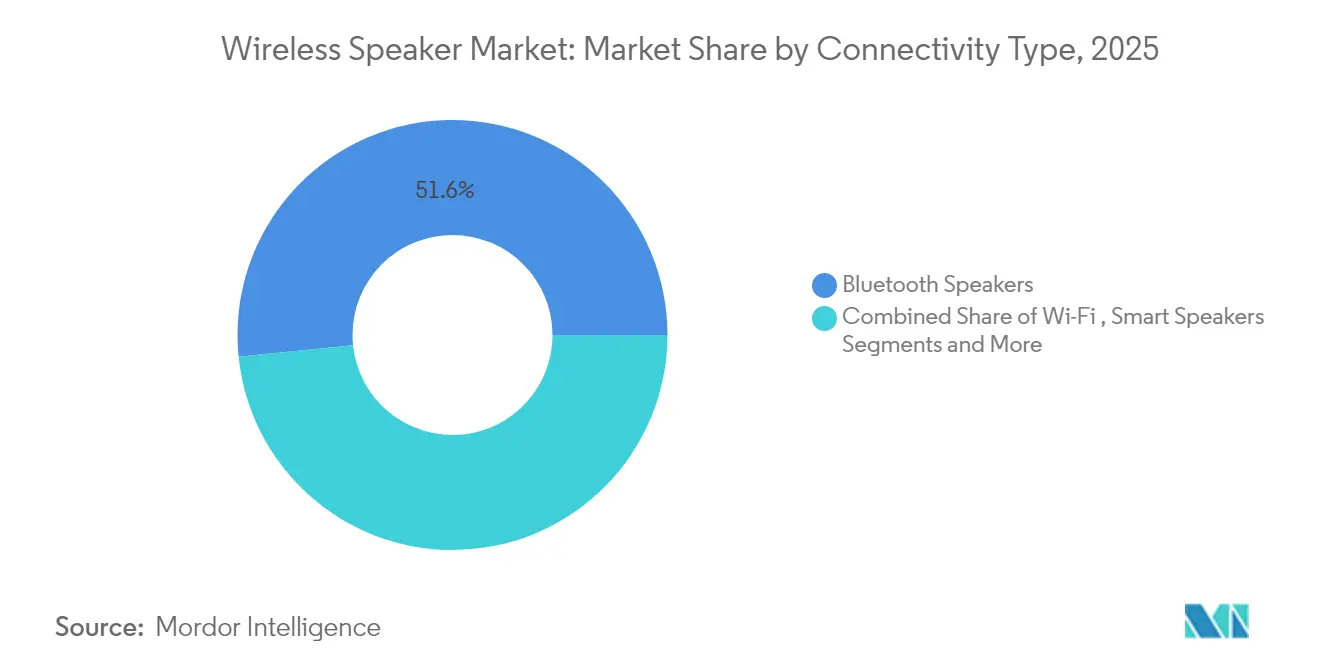
- Par type de connectivité, le Bluetooth a représenté 51,62 % de la part de marché des enceintes sans fil en 2025, tandis que les enceintes intelligentes devraient progresser à un TCAC de 8,12 % jusqu'en 2031.
- Par facteur de forme, les enceintes mini portables ont représenté 40,55 % de la taille du marché des enceintes sans fil en 2025, tandis que les barres de son devraient afficher la croissance la plus rapide avec un TCAC de 8,95 %.
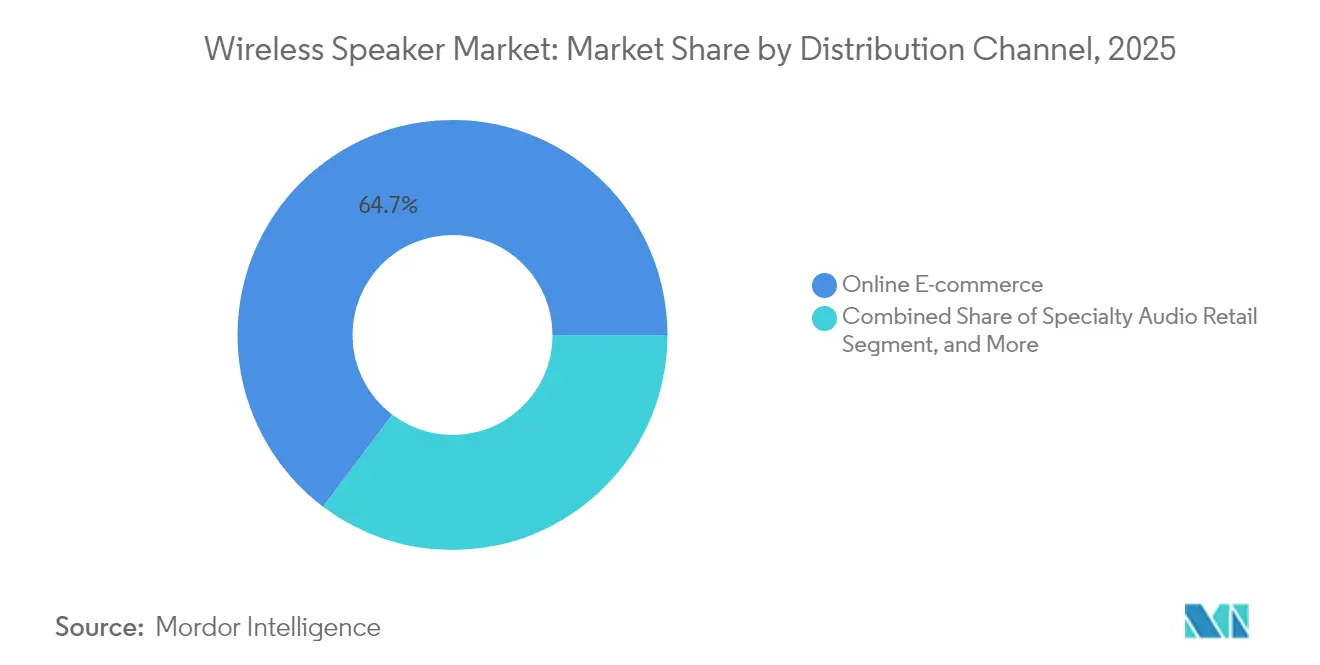
- Par canal de distribution, le commerce électronique a capté 64,72 % de la taille du marché des enceintes sans fil en 2025 et progresse à un TCAC de 7,08 % jusqu'en 2031.
- Par utilisateur final, l'usage résidentiel a représenté 77,45 % de la part de marché des enceintes sans fil en 2025, tandis que l'intégration en première monte automobile progresse à un TCAC de 9,62 % sur la période de prévision.
- Par géographie, l'Asie-Pacifique est en tête avec une part de revenus de 34,42 % du marché des enceintes sans fil en 2025 et devrait progresser à un TCAC de 6,78 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur le TCAC prévisionnel | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des écosystèmes audio multiroom | +1.2% | Amérique du Nord et Europe occidentale | Moyen terme (2 à 4 ans) |
| Intégration des assistants vocaux en Asie émergente | +1.8% | Chine et Inde | Court terme (≤ 2 ans) |
| Modernisation des barres de son Dolby Atmos | +0.9% | Chine urbaine et Corée du Sud | Moyen terme (2 à 4 ans) |
| Demande ultra-portable portée par les vidéos courtes de la génération Z | +0.7% | Brésil et marchés voisins | Court terme (≤ 2 ans) |
| Enceintes détachables dans les véhicules électriques premium | +0.8% | Adoption précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Appareils Bluetooth de conférence en entreprise | +0.6% | Europe, extension vers l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
L'intégration des assistants vocaux accélère l'adoption des enceintes intelligentes en Asie émergente
L'adoption des enceintes intelligentes en Chine et en Inde a bondi lorsque les fournisseurs ont intégré une IA conversationnelle en langue locale et maintenu les prix d'entrée en dessous de 40 USD. Le lancement par Amazon en février 2025 d'Alexa+, une surcouche d'IA générative fonctionnant sur 600 millions d'appareils Echo existants, a prolongé la durée de vie du matériel et introduit un flux de revenus mensuel de 19,99 USD. Le pivot de Google vers Gemini AI pour l'informatique ambiante signale un changement architectural plus large vers des expériences vocales multimodales natives du cloud. Les équipementiers asiatiques bénéficient d'un avantage de suiveur rapide car ils peuvent obtenir des licences sur des piles vocales matures au lieu de développer des solutions propriétaires, réduisant les coûts de nomenclature tout en rehaussant l'intelligence perçue. Les effets de réseau issus des actifs domotiques existants tels que les ampoules ou les caméras réduisent encore la friction à l'adoption pour les primo-acheteurs.
La modernisation des barres de son Dolby Atmos stimule la croissance du prix de vente moyen en Chine urbaine et en Corée du Sud
Les consommateurs citadins de ces marchés abandonnent les barres de son 2.1 traditionnelles au profit de systèmes compatibles Dolby Atmos incluant des enceintes surround sans fil. MediaTek et Dolby ont dévoilé FlexConnect en janvier 2025, permettant aux barres de son de se calibrer automatiquement avec n'importe quelle enceinte compatible dans la pièce, supprimant les contraintes liées aux câbles HDMI.[1]MediaTek Inc., "MediaTek et Dolby Atmos FlexConnect," MediaTek, mediatek.com La gamme Sony BRAVIA Theatre utilise le mappage sonore spatial 360 pour simuler des environnements multi-enceintes sans haut-parleurs plafonniers. Une immersion audio accrue soutient des prix supérieurs à 300 USD, rehaussant le prix de vente moyen global du marché des enceintes sans fil même lorsque les volumes unitaires restent stables.
Partenariats d'enceintes détachables en première monte automobile dans les véhicules électriques premium
Les constructeurs de véhicules électriques traitent la sonorité différenciée de l'habitacle comme un argument de vente équivalent à l'autonomie ou à l'accélération. Les Cadillac OPTIQ et VISTIQ sont livrées avec des systèmes Dolby Atmos de 19 et 23 enceintes pouvant se détacher pour des scénarios de hayon, transformant le véhicule en juke-box mobile.[2]General Motors, "GM intègre Dolby Atmos avec Amazon Music dans la gamme de véhicules électriques Cadillac," General Motors, news.gm.com Le système de 19 enceintes McIntosh dans le Jeep Wagoneer S applique une stratégie similaire de positionnement lifestyle. Parallèlement, le système SeatSonic de HARMAN intègre les haut-parleurs dans les appuie-têtes, réduisant le poids et la consommation d'énergie tout en permettant des zones sonores spécifiques au conducteur. Ces intégrations ouvrent de nouveaux bassins de revenus en première monte au-delà des mises à niveau traditionnelles du marché secondaire et alimentent une demande secondaire pour les préréglages d'égalisation par voie hertzienne.
Les espaces de travail hybrides stimulent la demande d'enceintes Bluetooth de conférence en entreprise en Europe
Les politiques de retour au bureau étant fluctuantes, les entreprises équipent les postes de travail partagés et les salles de réunion informelles avec du matériel audio prêt à l'emploi. L'EPOS EXPAND 80 couvre des espaces de 16 personnes grâce à des microphones à formation de faisceaux et à la certification Teams.[3]EPOS, "EXPAND 80," EPOS, eposaudio.com Le Jabra Speak 510 offre une portabilité à moins de 130 USD pour le personnel en télétravail, et le beyerdynamic SPACE MAX avec indice IP64 assure 25 heures d'autonomie pour les ateliers en extérieur. Les entreprises privilégient la connectivité Bluetooth et USB-C pour une commutation sans friction entre ordinateurs portables et téléphones, soutenant une croissance à deux chiffres des expéditions en Europe occidentale depuis 2024.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur le TCAC prévisionnel | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation des codecs Bluetooth | -0.40% | Japon et Allemagne | Moyen terme (2 à 4 ans) |
| Droits d'importation élevés sur les appareils finis | -0.60% | Brésil et Inde | Court terme (≤ 2 ans) |
| Préoccupations en matière de confidentialité liées aux enceintes intelligentes | -0.50% | France et Canada | Long terme (≥ 4 ans) |
| Pénuries de circuits intégrés amplificateurs de classe D | -0.80% | Pôles de fabrication asiatiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les préoccupations en matière de confidentialité des enceintes intelligentes freinent l'adoption dans les foyers en France et au Canada
Des autorités de contrôle telles que la CNIL en France rappellent aux utilisateurs que les données vocales peuvent alimenter l'entraînement d'algorithmes non divulgués, incitant à des paramètres de consentement plus stricts.[4]CNIL, "Assistants vocaux : les conseils," CNIL, cnil.fr Des enquêtes montrent que plus de la moitié des foyers français et canadiens craignent une écoute involontaire malgré l'appréciation de la commodité. Les fournisseurs répondent avec des modes de traitement local et des boutons de sourdine physiques, mais le scepticisme ralentit les cycles de remplacement et maintient la base adressable en dessous des marchés voisins.
Les pénuries de circuits intégrés amplificateurs de classe D retardent la production des ODM de milieu de gamme en Asie
Les turbulences mondiales dans le secteur des semi-conducteurs ont porté les délais d'approvisionnement de certains circuits intégrés de qualité audio au-delà de 60 semaines en 2024, contraignant les fabricants sous contrat à reconcevoir les cartes ou à accepter des marges plus faibles. Texas Instruments a présenté des designs de référence d'amplificateurs de classe D à 1 inductance au CES 2025 pour réduire le nombre de composants. Les marques disposant d'accords d'achat anticipé ou de sources d'approvisionnement multiples sécurisent leurs fenêtres de lancement, tandis que les ODM plus petits risquent de manquer les pics de demande des fêtes, tempérant l'expansion globale du marché des enceintes sans fil à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de connectivité :
La croissance des enceintes intelligentes dépasse le leadership du BluetoothLe Bluetooth a représenté 51,62 % de la part de marché des enceintes sans fil en 2025, ancrant sa domination sur l'ubiquité et la simplicité du couplage. La connectivité des enceintes intelligentes, aidée par les puces Wi-Fi bibande et les avancées en IA en périphérie, devrait progresser à un TCAC de 8,12 %, grignotant progressivement les volumes Bluetooth de base. La taille du marché des enceintes sans fil pour les unités à connectivité cellulaire reste en bas de gamme à un chiffre, mais des preuves de concept de connectivité par satellite ciblant les camping-cars et les utilisateurs maritimes laissent entrevoir de nouveaux niveaux de prix. Le Bluetooth LE Audio émergent avec Auracast réduit la latence, offrant un mode de diffusion pouvant transmettre un flux de concert à des centaines d'enceintes personnelles, renforçant la pertinence pour les lieux publics. Les appareils AirPlay uniquement en héritage continuent de régresser à mesure que les consommateurs réclament une prise en charge multiplateforme.
Les enceintes centrées sur le Wi-Fi hors de la catégorie intelligente suscitent l'intérêt des audiophiles qui privilégient la lecture sans perte. Les plateformes multiroom exposent désormais des schémas compatibles Matter, facilitant les problèmes d'interopérabilité. Alors que les prix des jeux de puces tombent en dessous de 8 USD, plusieurs fabricants asiatiques de deuxième rang envisagent de mettre à niveau leurs modèles d'entrée de gamme vers le Wi-Fi plus Bluetooth, équilibrant coût et accès à l'écosystème.


Par facteur de forme :
Les barres de son captent la valeur tandis que les minis dominent en volumeLes enceintes mini portables ont contribué le plus grand volume d'expéditions, représentant 40,55 % de la taille du marché des enceintes sans fil en 2025. Néanmoins, les barres de son ont affiché une croissance de revenus supérieure, progressant à un TCAC de 8,95 %, car le décodage Atmos de qualité cinéma rehausse les prix moyens. Les enceintes de fête ajoutent des spectacles lumineux et des entrées microphone, ciblant les comportements de vidéo sociale de la génération Z. Les variantes clip-on robustes répondent à la demande d'audio pour le vélo et la randonnée, avec des indices IP67 et des batteries de 12 heures. Les enceintes sans fil sur colonne occupent une niche à haute marge servant les audiophiles de salon refusant de faire passer des câbles d'enceintes.
Les enceintes à écran intelligent restent un segment hybride fusionnant commande vocale, interface tactile et vidéoconférence, trouvant leur adoption dans les cuisines pour les tutoriels de recettes ou les flux de caméras de surveillance. Alors que les coûts des mini-LED diminuent, les fabricants expérimentent des écrans de huit pouces sur supports pivotants, préservant un encombrement compact.
Par canal de distribution :
Le commerce électronique creuse son avanceLes plateformes en ligne ont représenté 64,72 % de la taille du marché des enceintes sans fil en 2025 et affichent le TCAC le plus rapide à 7,08 % car la comparaison d'achats et les ventes flash correspondent aux acheteurs férus de technologie. Les boutiques en ligne des marques approfondissent les marges en groupant des garanties prolongées et des essais de services musicaux. La vente au détail audio spécialisée reste importante pour les modèles à plus de 1 000 USD où les démonstrations en direct influencent la perception de la scène sonore. Les grandes surfaces gèrent les achats impulsifs en dessous de 50 USD, notamment lors des promotions des fêtes.
Les concessionnaires automobiles regroupent de plus en plus des enceintes d'habitacle détachables, s'emparant d'un autre canal non traditionnel. Les installateurs commerciaux se concentrent sur l'hôtellerie et l'éducation, intégrant des enceintes plafonnières à des concentrateurs sans fil BYOD pour réduire les coûts de câblage.
Par utilisateur final :
Montée en puissance de la première monte automobile face à la dominance résidentielleLes applications résidentielles ont représenté 77,45 % de la taille du marché des enceintes sans fil en 2025, confirmant que l'audio multiroom et les concentrateurs domotiques restent les principaux moteurs d'achat. Les familles positionnent de plus en plus des enceintes compactes dans les cuisines, les salles de bains et les espaces extérieurs, faisant du contrôle vocal une interface domestique par défaut. Les offres groupées de services de streaming et les remises saisonnières maintiennent des cycles de remplacement soutenus à mesure que les consommateurs passent à des modèles prêts pour l'audio spatial. Les chaînes hôtelières et les cafés ajoutent des enceintes de musique de fond avec prise en charge du maillage Wi-Fi pour améliorer l'expérience des clients, bien que ces installations commerciales restent loin derrière la large base résidentielle. Les mises à niveau des salles de conférence dans les lieux de travail hybrides contribuent à une demande incrémentielle, mais les volumes en entreprise ne grignottent qu'une faible part de marché global des enceintes sans fil comparé à l'usage domestique [eposaudio.com].
L'intégration en première monte automobile est le segment qui progresse le plus rapidement, projeté à un TCAC de 9,62 % à mesure que les lancements de véhicules électriques mettent en avant des enceintes d'habitacle détachables et des systèmes Dolby Atmos. Les véhicules électriques Cadillac OPTIQ et VISTIQ, par exemple, sont livrés avec des systèmes de 19 et 23 enceintes faisant également office de systèmes sonores de hayon, soulignant comment l'audio premium renforce désormais le pouvoir de fixation des prix des véhicules [news.gm.com]. Les partenariats entre spécialistes audio et constructeurs automobiles créent également des revenus récurrents via des mises à jour d'égalisation par voie hertzienne qui rafraîchissent le son en voiture sans nouveau matériel. Les flottes d'entreprises commencent à spécifier des kits d'enceintes de conférence portables pour les bureaux mobiles, élargissant encore le mix d'utilisateurs finaux. Bien que les unités résidentielles continuent de dominer les volumes absolus, les déploiements automobiles et les usages professionnels de niche forment ensemble le prochain levier de croissance du marché des enceintes sans fil.
Analyse géographique
Marché des Enceintes Sans Fil en Asie-Pacifique
L'Asie-Pacifique a contribué à hauteur de 34,42 % des revenus de 2025 et devrait progresser à un CAGR de 6,78 % grâce à la fabrication à grande échelle, aux marques compétitives en termes de coûts et à l'adoption rapide des appareils mobiles 5G. La Chine ancre les volumes, en combinant des plateformes d'intelligence artificielle locales avec des appareils d'entrée de gamme à moins de 25 USD. La Corée du Sud et le Japon visent des niches haut de gamme, bien que la fragmentation des codecs retarde les mises à niveau audiophiles. Les hausses de droits de douane à l'importation en Inde encouragent l'assemblage local, plusieurs marques de téléphones mobiles se diversifiant dans les enceintes pour capter les dépenses en accessoires.
Marché des Enceintes Sans Fil en Amérique du Nord
L'Amérique du Nord conserve un segment premium important, porté par des écosystèmes d'abonnement reliant les enceintes intelligentes à des offres groupées de sécurité domestique et de médias. Les consommateurs américains se montrent disposés à payer pour des améliorations basées sur l'intelligence artificielle telles qu'Amazon Alexa+, tandis que la courbe d'adoption au Canada se stabilise en raison de préoccupations liées à la vie privée qui freinent le placement dans les salons. Le Mexique bénéficie de centres de distribution transfrontaliers qui réduisent les délais de livraison pour les produits de milieu de gamme.
Marché des Enceintes Sans Fil en Europe
L'Europe présente un tableau contrasté. L'Europe occidentale surperforme en matière d'adoption multiroom, les marchés scandinaves privilégiant les matériaux durables et la rparabilité. La position prudente de la France à l'égard des appareils à écoute permanente ralentit l'adoption des enceintes intelligentes, tandis que les passionnés de haute-fidélité en Allemagne attendent un Bluetooth sans perte unifié avant de remplacer leurs installations filaires. L'Europe centrale et orientale développe les ventes d'enceintes Bluetooth d'entrée de gamme via le commerce électronique, compensant ainsi la faiblesse des réseaux de distribution physique.
Marché des Enceintes Sans Fil en Amérique du Sud
L'Amérique du Sud connaît une demande soutenue pour les enceintes ultra-portables qui servent également d'accessoires de création de contenu pour les plateformes de vidéos courtes. Les droits de douane élevés au Brésil incitent les marques à déplacer l'assemblage final sur place ou à envisager des modèles équipés de MicroSD qui contournent les coûts liés aux données de streaming. Le Chili et la Colombie importent des barres de son à prix intermédiaire à mesure que la couverture en fibre optique s'étend.

Paysage réglementaire
Les enceintes sans fil vendues aux États-Unis nécessitent généralement des processus d'autorisation d'équipement de la Federal Communications Commission (FCC) des États-Unis pour les appareils électroniques radio conformément au 47 CFR Part 2 (Subpart J), ce qui affecte les tests de produits, l'étiquetage et le délai de mise sur le marché des modèles Bluetooth et Wi-Fi. Dans l'Union européenne, les enceintes sans fil relèvent de la directive relative aux équipements radioélectriques (RED) 2014/53/UE, et les exigences de cybersécurité pour les équipements radio connectés à internet en vertu de l'article 3(3) de la RED sont devenues obligatoires à partir du 1er août 2025. Cela a incité les marques à intégrer la sécurité dès la conception dans leurs produits et à démontrer la conformité aux normes harmonisées pertinentes lors de la mise sur le marché de l'Union des enceintes intelligentes et des barres de son connectées.
L'exposition commerciale et tarifaire continue de dépendre de la classification tarifaire des expéditions transfrontalières d'enceintes et d'enceintes intelligentes. Les décisions de l'U.S. Customs and Border Protection (CBP) et le cadre du Harmonized Tariff Schedule (HTS) de l'U.S. International Trade Commission (USITC) différencient souvent les haut-parleurs, généralement classés sous la rubrique HTS 8518, de certaines enceintes intelligentes multifonctions à communications bidirectionnelles qui peuvent être traitées sous la rubrique 8517, ce qui peut modifier les résultats en matière de droits et les exigences de documentation de conformité. Cette sensibilité de classification est particulièrement pertinente pour les marques mondiales utilisant des modèles d'assemblage multi-pays et de vente directe au consommateur par e-commerce, où le contrôle du coût rendu et les déclarations correctes influencent la tarification des canaux et la protection des marges.
Analyse de la chaîne de valeur
La chaîne de valeur des enceintes sans fil commence par les composants électroniques et acoustiques en amont, notamment les puces sans fil, les étages d'amplification de classe D, les haut-parleurs, les microphones et les batteries lithium-ion, puis passe par la conception ODM/OEM, l'assemblage, la certification et la distribution. La disponibilité des composants reste une contrainte majeure, car les pièces à long délai d'approvisionnement telles que l'amplification de qualité audio et les puces de connectivité peuvent retarder les calendriers de lancement, tandis que la différenciation des performances des enceintes dépend de plus en plus du firmware, des réseaux de microphones et des piles d'intégration de streaming et vocale, au-delà du matériel de base. Pour les enceintes intelligentes et les barres de son haut de gamme, les couches de plateforme et d'écosystème, telles que les assistants vocaux, les protocoles multi-pièces et les services de streaming, façonnent les choix de nomenclature (BOM) et entraînent également des coûts de maintenance logicielle continus.
La fabrication et l'assemblage final sont concentrés en Asie, la Chine étant au centre de l'écosystème de fournisseurs spécialisés pour les sous-ensembles acoustiques, plastiques et électroniques, tandis que des sites secondaires comme le Vietnam sont utilisés pour la diversification et les processus de fin de chaîne dans certaines chaînes d'approvisionnement. La chaîne est exposée à la géopolitique et aux dépendances en matériaux, notamment les contrôles à l'exportation chinois sur certaines terres rares utilisées dans les aimants haute performance en avril 2025, ce qui a resserré la disponibilité et poussé les équipes d'approvisionnement vers la qualification multi-fournisseurs. En aval, les canaux en ligne dominent la mise sur le marché pour de nombreuses marques, tandis que le commerce spécialisé de l'audio et les réseaux OEM ou d'intégrateurs restent importants pour les démonstrations haut de gamme, les offres groupées de barres de son et les programmes OEM automobiles où l'installation et le réglage font partie de l'expérience client.
Paysage concurrentiel
La concurrence s'intensifie à mesure que les propriétaires de plateformes s'appuient sur l'IA et les économies d'abonnement. Amazon, Google et Apple ont représenté environ 45 % des expéditions mondiales en 2024, regroupant des assistants vocaux et des protocoles multiroom pour fidéliser les utilisateurs. Sonos, Bose et JBL défendent leurs parts grâce à l'ingénierie acoustique et à la valeur de la marque, mais font face à des pressions sur les marges à mesure que les enceintes intelligentes d'entrée de gamme comblent l'écart de qualité audio perçu. La filiale Harman de Samsung combine des capacités grand public, professionnelles et automobiles, proposant des modèles qui se vendent croisément avec ses bases de téléviseurs et de smartphones.
Les fournisseurs chinois émergents tels que Xiaomi et Anker progressent rapidement avec des lancements à faible coût et riches en fonctionnalités, souvent les premiers à adopter de nouvelles chimies Bluetooth ou de batteries. Les spécialistes européens dont Devialet se positionnent sur le design et l'architecture acoustique protégée par des brevets, ciblant les segments de luxe. Les pénuries de semi-conducteurs encouragent l'intégration verticale ; le silicium maison d'Apple réduit la dépendance aux puces du marché, tandis que Sony et LG co-conçoivent des étages de classe D avec des partenaires de fonderie pour sécuriser les allocations.
Les mouvements stratégiques révèlent deux axes : l'expansion centrée sur l'écosystème et la spécialisation dans des cas d'usage de niche. L'abonnement Alexa+ d'Amazon illustre le premier, convertissant les utilisateurs de matériel en abonnés récurrents. À l'autre extrémité, des marques comme EPOS capitalisent sur les budgets de travail hybride en entreprise en adaptant le micrologiciel aux plateformes de conférence. Les alliances automobiles, visibles dans les partenariats GM-Dolby et Jeep-McIntosh, signalent un nouveau champ de bataille où l'acoustique de l'habitacle influence la différenciation des véhicules.
Leaders du secteur des enceintes sans fil
Bose Corporation
Samsung Electronics Co. Ltd. (Harman International Industries Inc.)
Sony Corporation
Amazon.com Inc
Sonos Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Enceintes Sans Fil
- Amazon.com Inc.
- Google LLC
- Apple Inc. (Beats)
- Sonos Inc.
- Bose Corporation
- Samsung Electronics Co. Ltd (Harman)
- Sony Group Corp.
- LG Electronics Inc.
- Panasonic Corp.
- Logitech International S.A.
- Pioneer Electronic Corp.
- Bang and Olufsen A/S
- Xiaomi Corp.
- Baidu Inc.
- Sharp Corp.
- Anker Innovations Ltd.
- JBL (Harman)
- Klipsch Group Inc.
- Edifier Technology Co. Ltd.
- Marshall Group AB

Opportunités de marché et perspectives d'avenir
L'interopérabilité pilotée par les normes et l'audio diffusé créent des espaces vierges dans les usages grand public, en salle et en entreprise. Le Bluetooth LE Audio avec Auracast passe de fonctionnalités au niveau des appareils à un comportement au niveau de la plateforme, et le Bluetooth SIG a mis en avant la prise en charge d'Auracast au niveau du système d'exploitation dans Android 16, améliorant la découverte et le contrôle pour l'écoute multi-appareils dans les environnements publics et partagés. Cela réduit les frictions pour des catégories adjacentes telles que les systèmes portables adaptés aux salles, les déploiements d'aide à l'écoute et les configurations multi-enceintes pour fêtes qui ne dépendent pas d'un écosystème d'application d'une seule marque.
Les écosystèmes audio domestiques dépassent également les jardins clos propriétaires, ce qui favorise les mises à niveau modulaires et la compatibilité de streaming multi-marques comme déclencheur d'achat. Bose a annoncé la disponibilité générale de sa Lifestyle Collection en mai 2026 avec une prise en charge intégrée de Google Cast, Apple AirPlay et Spotify Connect en plus du Bluetooth, s'alignant sur la demande de commutation flexible des sources entre téléphones, téléviseurs et services de streaming. Dans le même temps, la convergence de la maison intelligente élargit le canal des enceintes sans fil, et Google a commencé à expédier une nouvelle Google Home Speaker en juin 2026 qui fonctionne comme un contrôleur Matter et un routeur de bordure Thread. Cela renforce le rôle des enceintes en tant qu'infrastructure de maison intelligente plutôt que dispositifs de lecture autonomes, et encourage des stratégies produit qui répondent conjointement aux attentes en matière d'audio, de contrôle et de connectivité.
Recent Industry Developments in Marché des Enceintes Sans Fil
- Juillet 2026 : Marshall Group a lancé les enceintes domestiques sans fil Acton IV et Stanmore IV, ajoutant le Bluetooth Auracast en plus de mises à jour acoustiques telles que des tweeters améliorés et des ports de basses redessinés. La gamme a également introduit des éléments de réparabilité via des pièces remplaçables, positionnant la durabilité et la facilité d'entretien comme des atouts concurrentiels dans le segment des enceintes domestiques.
- Juin 2026 : Bose Corporation a acquis StreamUnlimited Engineering GmbH, un fournisseur de plateformes logicielles de streaming intégrées et de modules matériels utilisés dans les systèmes audio connectés. Cette opération renforce le contrôle de Bose sur la couche logicielle de streaming et de connectivité, favorisant un déploiement plus rapide des fonctionnalités et une intégration plus profonde entre les produits Wi-Fi et multi-pièces.
- Mars 2025 : General Motors a mis en œuvre Dolby Atmos avec Amazon Music sur les véhicules électriques Cadillac, équipant les véhicules de configurations de 19 et 23 haut-parleurs en standard selon le modèle. Cela élargit les déploiements multi-enceintes premium installés par les OEM et renforce le rôle des habitacles automobiles comme point d'aboutissement à haute valeur pour les technologies d'enceintes sans fil et les écosystèmes de réglage.


Marché des Enceintes Sans Fil Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les enceintes sans fil qui reçoivent l'audio via une connectivité sans fil, y compris les formats portables et fixes achetés pour l'écoute et le divertissement domestique et commercial.
Exclusions du périmètre : sont exclus les enceintes filaires uniquement, les caissons d'enceintes passifs vendus sans électronique audio sans fil, ainsi que les pièces de remplacement et accessoires vendus comme articles autonomes.
Aperçu de la segmentation
- Par type de connectivité
- Bluetooth
- Wi-Fi (y compris combiné, hors intelligent)
- Enceintes intelligentes
- Enceintes cellulaires/LTE
- Par facteur de forme
- Enceintes mini portables/de poche
- Barres de son
- Enceintes à écran intelligent
- Enceintes sur colonne/à plancher
- Clip-on/sport et plein air
- Par canal de distribution
- Commerce électronique en ligne
- Vente au détail audio spécialisée
- Grandes surfaces/hypermarchés
- Réseaux en première monte et installateurs
- Par utilisateur final
- Résidentiel
- Commercial
- Hôtellerie et entreprises
- Première monte automobile
- Autres (éducation, lieux publics)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Chine
- Japon
- Inde
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Pays du Conseil de coopération du Golfe
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la structure initiale du modèle et pour s'assurer que nos hypothèses sont conformes à ce qui est visible dans les données publiques. Nous recherchons principalement des signaux qui expliquent la demande, tels que les tendances d'expédition de l'électronique grand public, la connectivité des foyers et la saisonnalité du commerce de détail, que nous mettons ensuite en correspondance avec l'adoption des enceintes sans fil.
Les sources publiques courantes incluent les publications sur le commerce de détail du recensement américain (US Census), les indicateurs macroéconomiques de l'OCDE et de la Banque mondiale, les statistiques de connectivité de l'UIT, les codes commerciaux Comtrade de l'ONU pour les flux d'équipements audio, ainsi que les références normatives et réglementaires d'organismes tels que la FCC et la Commission européenne. Nous utilisons également les dépôts d'entreprises et les présentations aux investisseurs, une couverture médiatique réputée sur les cycles de produits, et des abonnements payants sélectifs pour les données financières et de renseignement d'entreprise, les actualités et données financières, les bases de données de brevets, ainsi que les registres commerciaux au niveau des expéditions lorsqu'ils sont disponibles. Ces exemples ne sont pas exhaustifs, et nous avons utilisé des sources publiques supplémentaires pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la solidité des calculs de marché et pour combler les lacunes que la recherche documentaire ne résout pas bien, en particulier concernant les évolutions de mix entre produits Bluetooth et Wi-Fi et la tarification des canaux. Nous échangeons avec un ensemble de fabricants, d'acteurs de composants et de canaux, ainsi que d'acheteurs commerciaux dans les régions APAC, EMEA et Amériques, puis nous revenons vers eux lorsque les données ne correspondent pas aux signaux de demande observés.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Dirigeants (CXO) : 12 % | APAC : 51 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 29 % |
| Petits acteurs : 14 % | Managers : 60 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante où les dépenses en électronique grand public et les indicateurs de pénétration des appareils sont traduits en un bassin de demande d'enceintes sans fil, puis convertis en revenus à l'aide des fourchettes de prix et du mix observés. Pour garder le total réaliste, nous le vérifions à l'aide d'approximations ascendantes sélectives, telles que le prix de vente moyen (ASP) échantillonné par canal multiplié par les volumes unitaires implicites issus des signaux d'expédition et de vente au détail, puis nous ajustons lorsque les deux visions ne correspondent pas.
Les principales données utilisées dans le modèle comprennent les indicateurs d'expédition et de mouvement commercial des enceintes sans fil, l'orientation de la part des canaux en ligne par rapport aux canaux hors ligne, le mix portable par rapport à fixe, le mix de connectivité Bluetooth par rapport à Wi-Fi, et l'évolution de l'ASP durant les principales fenêtres de lancement et de promotion. Pour les prévisions, nous effectuons une analyse de scénarios autour des cycles de remplacement, des taux d'attachement à la maison intelligente et de la tarification induite par l'inflation. Nous alignons ensuite la trajectoire finale sur ce qu'indiquent les personnes interrogées dans leurs carnets de commandes et feuilles de route produit. Lorsque la visibilité directe sur les unités est faible dans un pays, nous utilisons des ratios provenant de marchés comparables et les ajustons à la baisse en fonction des indicateurs de revenu et de connectivité afin que le comblement des lacunes ne surestime pas la demande.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par recoupement avec des signaux indépendants, notamment l'orientation des importations et exportations, les commentaires sur les stocks des canaux et la croissance du commerce de détail de l'électronique grand public. Cela permet de repérer les valeurs qui paraissent trop élevées ou trop basses par rapport au contexte de la demande. Lorsqu'un écart est détecté, nous retestons des hypothèses telles que l'ASP, le mix ou l'adoption, et nous recontactons les répondants concernés si l'écart est significatif.
Un processus de révision en plusieurs étapes est suivi avant validation finale, comprenant des vérifications par des pairs sur les formules, la cohérence des unités et le calendrier de conversion des devises. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient sensiblement les prix, l'offre ou la demande. Avant la livraison, une dernière passe de révision est réalisée afin que les clients reçoivent la vision la plus récente.
Taille du marché des enceintes sans fil de Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les enceintes sans fil peuvent varier considérablement, même lorsque le nom du marché semble identique, car chaque éditeur comptabilise différentes catégories d'appareils, points de prix et points de revenu le long de la chaîne. Le timing y contribue également, car un modèle construit sur un cycle de tarification plus récent ou un mois de conversion de devise différent peut modifier le total du marché de manière notable.
Les caissons d'enceintes passifs vendus sans électronique audio sans fil se situent hors du périmètre de Mordor Intelligence, et cette seule exclusion explique une part significative de l'écart par rapport aux estimations qui mélangent les revenus des enceintes filaires et sans fil. D'autres écarts proviennent généralement du fait que le revenu sortie d'usine est utilisé plutôt que la valeur de détail, de la manière dont les offres groupées et les écosystèmes d'enceintes intelligentes sont traités, et du fait que l'évolution de l'ASP est supposée provenir des promotions ou des prix catalogue, ce qui tend à orienter les totaux dans des directions opposées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 38,84 Mds USD (2026) | |
| Cabinet de conseil mondial A | 39,28 Mds USD (2025) | Utilise une année de référence 2025 et une liste technologique plus large qui peut mélanger les enceintes à commande vocale et les catégories audio sans fil adjacentes, ce qui peut modifier les totaux selon la manière dont les fonctionnalités intelligentes et les offres groupées sont comptabilisées. |
| Revue commerciale B | 45,07 Mds USD (2025) | Adopte une perspective de revenu sortie d'usine et rapporte une valeur 2025 plus élevée, ce qui peut diverger des constructions basées sur la valeur de détail et peut refléter une inclusion plus large de services connexes vendus par des créateurs, ainsi qu'une découpe différente du périmètre produit. |
Sur les trois valeurs, le principal constat est que les frontières de périmètre et le point de revenu mesuré génèrent plus de variation que l'arithmétique elle-même. En gardant explicites des variables telles que le mix de connectivité, la tarification des canaux et le comportement de remplacement, notre modèle reste traçable jusqu'à des données qui peuvent être revérifiées et mises à jour sans réécrire toute la logique.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des enceintes sans fil ?
Le marché des enceintes sans fil s'élevait à 38,84 milliards USD en 2026 et est en bonne voie pour atteindre 53,66 milliards USD d'ici 2031.
Quelle région est en tête du marché des enceintes sans fil et pourquoi ?
L'Asie-Pacifique est en tête avec une part de revenus de 34,42 % grâce à une forte pénétration des smartphones, à des marques locales compétitives et à une grande capacité de fabrication.
À quelle vitesse les segments de connectivité des enceintes intelligentes progressent-ils ?
La connectivité des enceintes intelligentes devrait progresser à un TCAC de 8,12 % entre 2026 et 2031 à mesure que les capacités de l'IA vocale s'améliorent et que l'intégration dans les écosystèmes s'approfondit.
Quel canal de distribution est le plus important pour les enceintes sans fil ?
Le commerce électronique domine avec 64,72 % des revenus de 2025 et continue de progresser le plus rapidement à un TCAC de 7,08 %, reflétant les préférences d'achat direct aux consommateurs.
Pourquoi les équipementiers automobiles sont-ils importants pour le marché des enceintes sans fil ?
Les véhicules électriques premium intègrent des systèmes multi-enceintes détachables pour différencier l'expérience de l'habitacle, portant le segment automobile à un TCAC de 9,62 % jusqu'en 2031.
Quels sont les principaux facteurs freinant l'adoption des enceintes sans fil ?
Les principaux freins comprennent la fragmentation des codecs Bluetooth sur les marchés audiophiles, les préoccupations en matière de confidentialité dans des pays comme la France et le Canada, ainsi que les pénuries persistantes de puces amplificatrices de classe D.
Dernière mise à jour de la page le:



