
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 18.02 Milliards de dollars |
| Taille du Marché (2031) | 23.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.41 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de fabrication de batteries par Mordor Intelligence
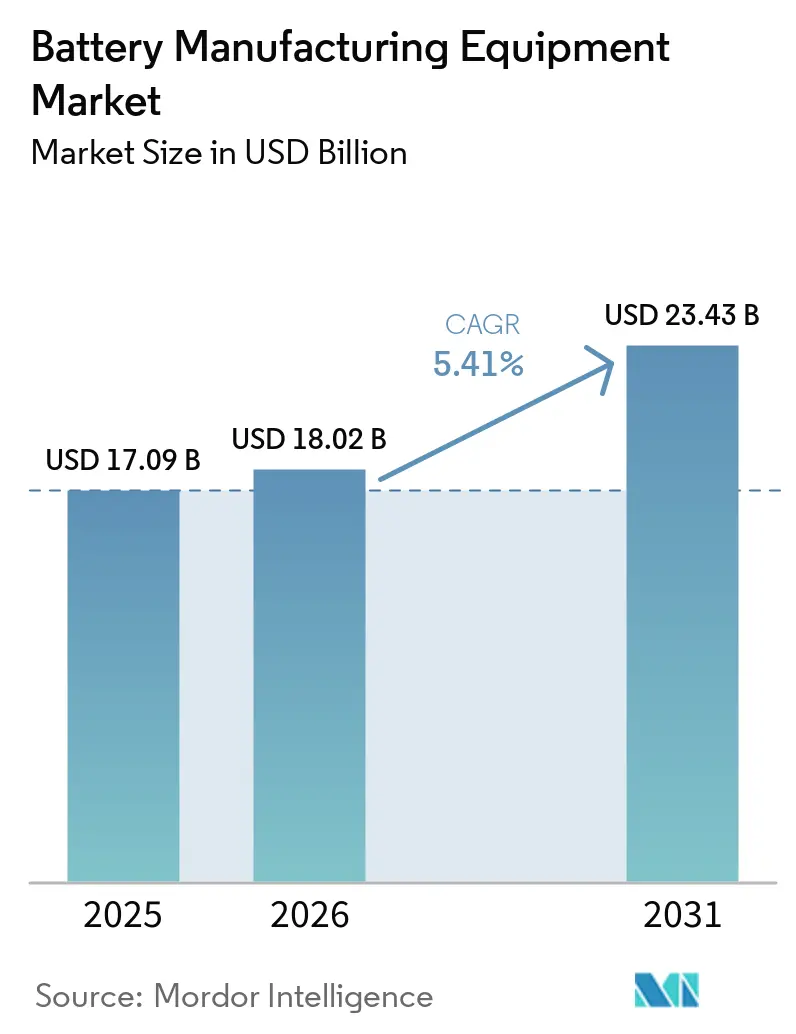
La taille du marché des équipements de fabrication de batteries devrait passer de 17,09 milliards USD en 2025 à 18,02 milliards USD en 2026 et devrait atteindre 23,43 milliards USD d'ici 2031 à un CAGR de 5,41 % sur la période 2026-2031.
Ce chiffre global stable dissimule un pivot stratégique plus marqué, alors que les constructeurs automobiles et les développeurs de stockage sur réseau accélèrent leurs achats de lignes clés en main avant un prochain cycle de mise à niveau vers l'état solide, raccourcissant les intervalles de renouvellement des équipements et favorisant les fournisseurs dotés de plateformes modulaires. Les incitations intégrées dans la loi américaine sur la réduction de l'inflation (IRA) et la loi européenne sur l'industrie zéro émission nette remodèlent la demande géographique, tandis que la forte volatilité des matières premières oblige les acheteurs à intégrer des clauses indexées qui transfèrent le risque en aval.[1] Les équipements de formation et de test, longtemps considérés comme secondaires dans les budgets, émergent comme un goulot d'étranglement, les fabricants de cellules réalisant que les délais de cycle en aval annulent les gains de vitesse en amont. Les procédés à électrode sèche et l'inspection en ligne assistée par IA réduisent les rebuts et la consommation d'énergie, améliorent l'efficacité globale des équipements (OEE) et creusent l'écart d'adoption entre les pionniers et les lignes traditionnelles à base de solvants. Les fournisseurs qui associent des modules de recyclage aux lignes de cellules primaires gagnent également un avantage concurrentiel, car les nouvelles réglementations imposent la conformité en matière de contenu recyclé à l'échelle des gigafactories.
Points clés du rapport
- Par chimie de batterie, les lignes lithium-ion ont représenté 83,42 % du chiffre d'affaires 2025, et les configurations à état solide devraient croître à un CAGR de 30,2 % jusqu'en 2031.
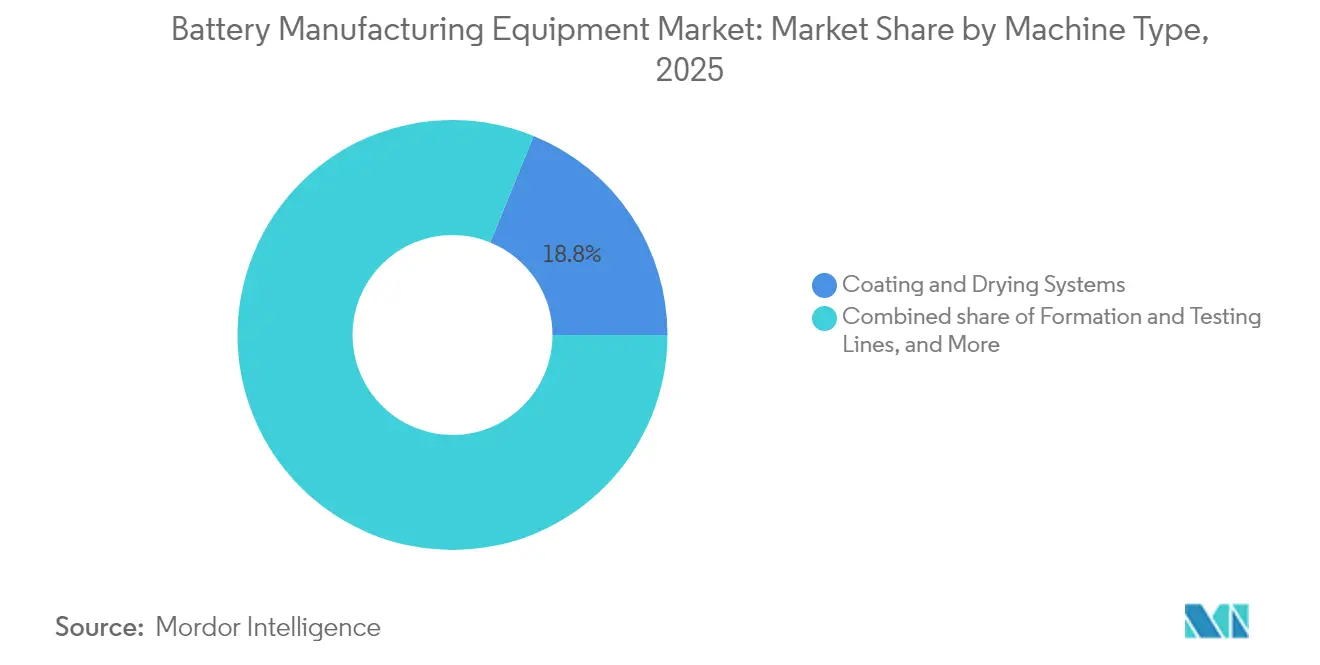
- Par type de machine, les systèmes de revêtement et de séchage ont détenu 18,84 % de la part de marché des équipements de fabrication de batteries en 2025, et les lignes de formation et de test devraient se développer à un CAGR de 12,5 % jusqu'en 2031.
- Par niveau d'automatisation, les systèmes entièrement automatiques ont représenté 59,96 % des expéditions 2025, et les lignes "sans lumière" supervisées par IA progressent à un CAGR de 14,92 %.
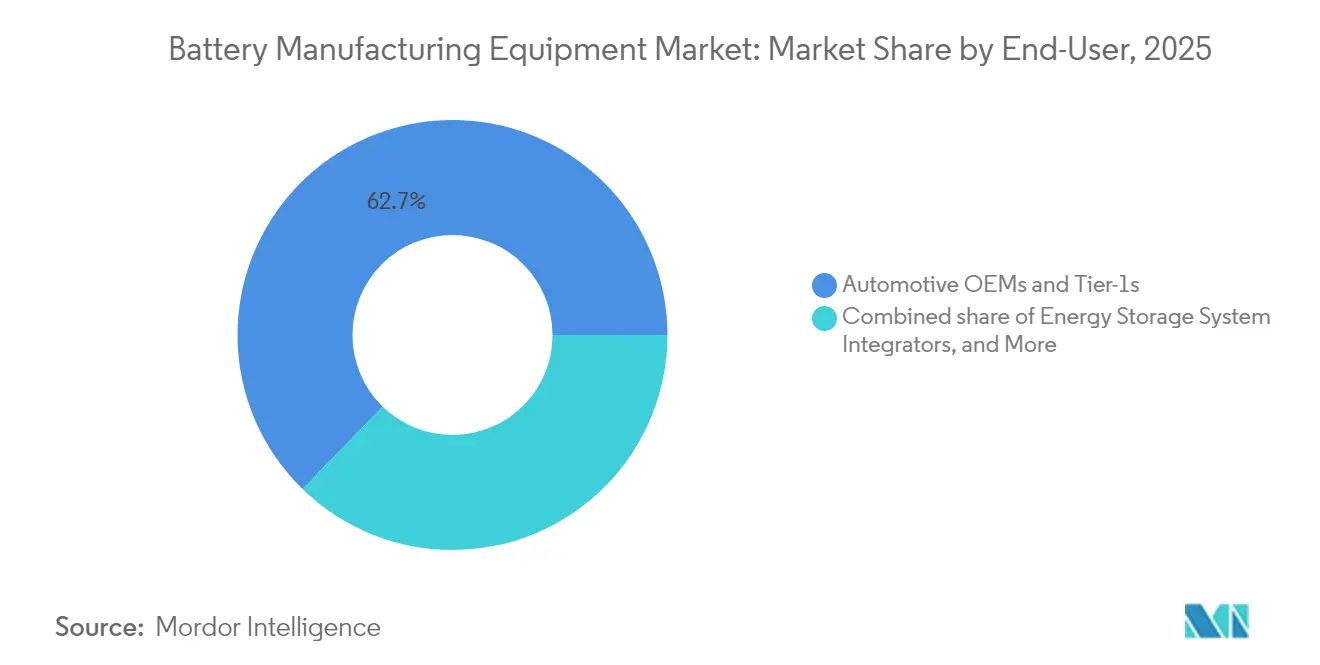
- Par utilisateur final, les équipementiers automobiles et les fournisseurs de rang 1 ont capté 62,71 % du chiffre d'affaires 2025, tandis que les intégrateurs de systèmes de stockage d'énergie progressent à un CAGR de 14,4 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a dominé avec une part de chiffre d'affaires de 54,73 % du marché des équipements de fabrication de batteries en 2025, tandis que l'Amérique du Nord avance à un CAGR de 12,2 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Plans d'expansion des capacités de production de véhicules électriques en forte hausse | 1.80% | Mondial, Chine, États-Unis, Europe | Moyen terme (2-4 ans) |
| Subventions gouvernementales et relocalisation portée par l'IRA | 1.50% | Amérique du Nord, Europe | Court terme (≤2 ans) |
| Baisse du CAPEX des gigafactories en USD/GWh | 0.90% | Mondial | Long terme (≥4 ans) |
| Déploiement de systèmes de stockage d'énergie sur réseau nécessitant des lignes à haut débit | 1.20% | Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption des procédés à électrode sèche et de revêtement sans solvant | 0.70% | Amérique du Nord, Europe, Japon | Long terme (≥4 ans) |
| Inspection en ligne assistée par IA améliorant l'OEE | 0.60% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Plans d'expansion des capacités de production de véhicules électriques en forte hausse
Les constructeurs automobiles ont annoncé 1,2 TWh de nouvelles capacités lithium-ion en 2024, soit le triple du niveau de 2023, les entreprises internalisant la production de cellules pour sécuriser leur approvisionnement face aux risques géopolitiques.[2] L'usine de phosphate de fer lithium de Ford, d'une valeur de 3,5 milliards USD dans le Michigan, nécessite 35 GWh d'équipements de revêtement, d'empilement et de formation d'ici 2026, ce qui presse les fournisseurs pour des livraisons rapides. La coentreprise Ultium Cells de General Motors a commandé 12 GWh de lignes modulaires compatibles avec les formats pochette et prismatique, signalant une préférence pour la flexibilité face à l'incertitude chimique future. Les grands acteurs chinois CATL, BYD et EVE Energy ont lancé des appels d'offres pour 180 GWh d'équipements en 2024, mais 15 à 20 % des contrats incluent des clauses permettant un report si les prix du lithium tombent en dessous de 12 000 USD/t, intégrant ainsi le risque sur les matières premières dans les contrats d'équipements. Volkswagen PowerCo a fixé un objectif d'OEE de 95 % dans les six mois suivant la mise en service de son usine de Valence, éliminant les fournisseurs ne disposant pas d'algorithmes de contrôle de processus en temps réel. Les dépenses de 1,8 milliard USD de Tesla pour l'électrode sèche 4680 jusqu'à mi-2024 montrent que les formats de nouvelle génération peuvent doubler les besoins en capital par ligne, même s'ils promettent des coûts de cellule inférieurs par kWh.
Subventions gouvernementales et relocalisation portée par l'IRA
Le crédit de production manufacturière avancée de l'IRA de 45 USD/kWh pour les cellules soutient l'économie des gigafactories nord-américaines malgré des primes de main-d'œuvre de 40 à 60 % par rapport à l'Asie. Le projet de 4 milliards USD de Panasonic au Kansas dépend de ces crédits, tandis que LG Energy Solution et SK On ont déposé des demandes de 1,2 milliard USD chacun et exigent désormais des garanties de contenu américain de la part de Wuxi Lead et Manz. La loi européenne sur l'industrie zéro émission nette offre des crédits d'impôt à l'investissement allant jusqu'à 40 % des dépenses en équipements, mais les États membres n'avaient décaissé que 2,1 milliards EUR sur les 8 milliards EUR réservés à la fin 2024, retardant les commandes.[3] L'attribution canadienne de 1,3 milliard CAD (962 millions USD) à Stellantis-LGES et Volkswagen-PowerCo exige 60 % de contenu régional, incitant Dürr et Andritz à convertir des actifs d'ateliers de peinture inactifs en lignes d'équipements pour batteries. La tranche de subventions japonaise de 350 milliards JPY (2,3 milliards USD) en 2024 réserve les dépenses pour les lignes pilotes à état solide aux outils de dépôt sous vide domestiques, protégeant Hitachi High-Tech et Ulvac.
Déploiement de systèmes de stockage d'énergie sur réseau nécessitant des lignes à haut débit
Les projets de stockage stationnaire de quatre et huit heures nécessitent des formats prismatiques incompatibles avec les outillages cylindriques traditionnels, poussant la demande en équipements des intégrateurs de systèmes de stockage d'énergie à un CAGR de 14,7 %. Les services publics privilégient les lignes à haut débit qui réduisent les temps de cycle et améliorent la cohérence de l'état de charge sur les grandes cellules. La coentreprise de 280 millions USD de Fluence au Texas installera 15 GWh de capacité prismatique en phosphate de fer lithium à l'aide de modules d'empilement et de soudage sur mesure. Les appels d'offres du réseau américain spécifient un contenu fabriqué aux États-Unis pour bénéficier des crédits IRA, orientant les attributions vers les fournisseurs ouvrant des centres d'assemblage locaux. Les services publics d'Asie-Pacifique suivent, la Corée du Sud et le Japon cherchant à sécuriser leur approvisionnement domestique pour les mandats de stabilisation des énergies renouvelables. La nécessité de modules gérant des électrodes plus épaisses et des formats plus larges déplace les allocations de capex vers des presses à haute tonnage et des chambres de formation surdimensionnées, augmentant les dépenses moyennes en équipements par GWh.
Adoption des procédés à électrode sèche et de revêtement sans solvant
Le procédé à électrode sèche de Tesla réduit la longueur de ligne de 35 % et la consommation d'énergie de 50 kWh/m², tout en offrant 98,2 % de la densité d'énergie du revêtement humide et en ramenant le capex à 58 millions USD/GWh, soit une baisse de 32 %. CATL modernise deux lignes chinoises avec des modules de revêtement sec de Wuxi Lead visant une réduction de 40 % des émissions de COV, anticipant les règles chinoises plus strictes sur la qualité de l'air en 2025. Les recherches du Fraunhofer montrent que les cathodes à liant aqueux atteignent 94 % d'adhérence mais nécessitent un temps de calandrage plus long, stimulant la demande de presses à zones de pincement étendues. L'architecture sans séparateur de QuantumScape élimine le revêtement humide, comprimant trois étapes traditionnelles en un seul passage de dépôt sous vide et réduisant l'empreinte des équipements de 60 %. Les règles EPA en attente abaissant l'exposition au NMP à 10 ppm imposeraient 15 millions USD de systèmes d'épuration par ligne GWh, accélérant l'adoption des procédés sans solvant.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Capex élevé et long retour sur investissement des lignes clés en main | -1.1% | Mondial, particulièrement aigu dans les marchés émergents et les fournisseurs de rang 2 | Court terme (≤2 ans) |
| Volatilité des prix des matières premières freinant les commandes | -0.9% | Mondial, avec des effets de débordement en Chine, en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Pénurie d'ingénieurs en automatisation de l'assemblage de cellules | -0.7% | Amérique du Nord, Europe, ASEAN ; moins aigu en Chine et en Corée du Sud | Moyen terme (2-4 ans) |
| Durcissement des règles sur l'utilisation des solvants (NMP, COV) | -0.6% | Europe, Amérique du Nord, Chine (après 2025) ; impact limité en Asie du Sud-Est | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Capex élevé et long retour sur investissement des lignes clés en main
Une ligne lithium-ion entièrement automatisée de 10 GWh nécessite entre 650 et 850 millions USD, portant le retour sur investissement à 7-9 ans aux prix actuels des cellules de 90 à 110 USD/kWh, ce qui dissuade les acheteurs de second rang ne disposant pas de bilans solides. La faillite de Northvolt en novembre 2024, liée à 5,8 milliards USD de dettes en équipements, a effrayé les prêteurs et durci les clauses de financement de projet. Reliance New Energy en Inde a reporté ses commandes d'outillage après avoir échoué à obtenir un prêt de 2,5 milliards USD, soulignant comment le risque financier découple la demande en machines des trajectoires de ventes de véhicules électriques. Manz a vu ses prises de commandes au troisième trimestre 2024 chuter de 23 % alors que les clients échelonnaient leurs achats, acquérant des kits de revêtement maintenant et reportant les dépenses de formation. Le Département américain de l'énergie n'a approuvé que 1,1 milliard USD des 17 milliards USD demandés pour des projets de batteries en 2024, laissant les fournisseurs avec des commandes conditionnelles qui pourraient ne jamais se concrétiser.[4] Les modèles de crédit-bail initiés par Dürr et Bühler réduisent les décaissements initiaux de 60 % mais plafonnent le ROIC des fournisseurs en dessous de 10 %, freinant l'appétit pour l'investissement à long terme.
Volatilité des prix des matières premières freinant les commandes
La chute du carbonate de lithium de 80 000 USD/t en 2022 à 13 000 USD en août 2024 a effacé les marges des fabricants de cellules et mis 6,2 milliards USD de carnet de commandes en équipements à risque d'annulation. CATL a reporté 15 GWh d'expansion au Sichuan, tandis que LGES a invoqué des clauses de force majeure sur 340 millions USD d'outils de formation à la suite d'une réduction de 18 % de la production de véhicules électriques d'un client. Benchmark Mineral Intelligence recense 22 GWh de capacité occidentale en attente en 2024, soit l'équivalent de 1,8 milliard USD de chiffre d'affaires perdu en équipements. Les fluctuations du sulfate de nickel entre 12 800 et 22 400 USD/t dissuadent les acheteurs de commander des lignes de cathodes à haute teneur en nickel qui ne peuvent pas être reconverties pour les chimies LFP. Les fournisseurs intègrent désormais des prix indexés sur les matières premières dans les contrats, améliorant la visibilité des marges mais raccourcissant les pipelines de commandes, comme le montre la dépréciation d'outillage de 47 millions EUR de Sovema.[5]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par chimie de batterie :
le lithium-ion maintient sa dominationLe lithium-ion a représenté 83,42 % du chiffre d'affaires 2025, soulignant son rôle ancré dans les véhicules électriques et les appareils grand public. Les lignes à état solide, cependant, devraient progresser à un CAGR de 30,2 %, entraînant un écosystème parallèle de revêteurs par dépôt sous vide et d'empileurs en atmosphère inerte qui coûtent près de trois fois plus par GWh. Toyota a indiqué que l'équipement à électrolyte sulfure nécessite 2,8 fois le capital des équivalents lithium-ion. La commande pilote de 62 millions USD de Solid Power auprès de Bühler met en évidence la demande précoce pour des environnements à moins de 5 ppm d'humidité. Le sodium-ion reste de niche mais offre une flexibilité de format qui pourrait stimuler son adoption dans le stockage stationnaire une fois les performances stabilisées. Les systèmes traditionnels au plomb-acide et au nickel devraient s'éroder à un CAGR de -2,28 %, bien que les marchés sensibles aux prix apprécient encore leur recyclabilité.
La prime croissante des outillages à état solide élargit la taille du marché des équipements de fabrication de batteries pour les systèmes à haute énergie de niche et déplace l'attention des fournisseurs vers les spécialistes japonais du vide. Ces modules à haute marge, associés à des options de manipulation des sulfures, compensent la croissance plus lente des lignes lithium-ion matures. Le paysage concurrentiel s'élargit à mesure que des startups co-développent des équipements directement avec des innovateurs en cellules, raccourcissant les cycles de conception. Parallèlement, les mandats réglementaires sur le contenu recyclé stimulent les investissements précoces dans des modules de recyclage pouvant être intégrés aux lignes primaires lithium-ion et sodium-ion, élargissant le mix de chimies dans les offres clés en main.
Par type de machine :
le goulot d'étranglement de la formation valorise les lignes de testLes systèmes de revêtement et de séchage ont capté la plus grande part de chiffre d'affaires de 18,84 % en 2025, reflétant leur rôle dans la qualité des électrodes et leur intensité capitalistique. Les équipements de mélange pour la fabrication de batteries soutiennent également la préparation des électrodes, tandis que les équipements de formation et de test devraient se développer à un CAGR de 12,5 % car les cellules de nouvelle génération nécessitent des cycles de conditionnement plus longs et plus complexes. Le programme prismatique Gen5 de Samsung SDI a doublé son empreinte de formation face à des objectifs de durée de vie calendaire plus stricts, retardant les calendriers de montée en cadence jusqu'à l'arrivée de chambres supplémentaires. Les presses de calandrage progressent à un CAGR de 6,05 % car les cathodes à haute teneur en nickel exigent une pression de pincement extrême, tandis que les segments de refendage et de découpe laser font face à une érosion des prix due aux concurrents chinois.
À mesure que les temps de séjour s'allongent, les gigafactories réallouent leurs budgets vers les actifs en aval, augmentant la part de marché des équipements de fabrication de batteries des chambres de formation et des racks de test supervisés par IA. Les fournisseurs capables de combiner la maintenance prédictive avec la conception des chambres gagnent en pouvoir de fixation des prix. Simultanément, l'adoption des électrodes sèches menace les acteurs du revêtement humide mais stimule la demande de systèmes de calandrage de haute précision et de dégazage sous vide. Ce déplacement oriente le capital vers les équipements de recyclage et de traitement de masse noire, les usines pré-intégrant les flux de fin de vie pour satisfaire les règles européennes, élargissant la répartition par type de machine dans les commandes clés en main.



Par niveau d'automatisation :
les lignes sans lumière répondent à la pénurie de main-d'œuvreLes systèmes entièrement automatiques ont représenté 59,96 % du total des unités expédiées en 2025, mais les configurations sans lumière supervisées par IA progressent à un CAGR de 14,92 % alors que les fabricants luttent contre une pénurie d'ingénieurs de procédés qualifiés. L'usine de SK On en Géorgie fonctionne en équipes de nuit sans personnel, réduisant les charges salariales de 23 % et portant l'OEE près de 98 % grâce à des systèmes de vision en temps réel. Les lignes semi-automatiques restent essentielles dans les installations pilotes où l'itération chimique est rapide, mais les fournisseurs conçoivent désormais des kits modulaires pouvant être mis à niveau via des déverrouillages logiciels, prolongeant la durée de vie des actifs.
Les analyses prédictives intégrées dans les plateformes cloud augmentent les revenus de services et approfondissent la dépendance aux fournisseurs, élargissant la taille du marché des équipements de fabrication de batteries pour les compléments numériques. Les solutions sans lumière atténuent également les risques de sécurité dans les procédés sans solvant et à haute température à état solide. Les actionneurs pneumatiques et la planification robotique pilotée par IA réduisent encore les temps de cycle, permettant des gains de débit sans surface supplémentaire, un avantage clé dans les sites industriels reconvertis à contraintes de rénovation en Europe et au Japon.
Par utilisateur final :
les intégrateurs de systèmes de stockage d'énergie diversifient la base de demandeLes équipementiers automobiles et les fournisseurs de rang 1 ont absorbé 62,71 % des dépenses 2025, reflétant leur course à la sécurisation d'un approvisionnement en cellules intégré verticalement. Pourtant, les intégrateurs de systèmes de stockage d'énergie devraient croître à un CAGR de 14,4 % alors que les services publics déploient des projets multi-heures favorisant les cellules LFP prismatiques. La coentreprise de Fluence au Texas démontre comment les formats spécifiques aux systèmes de stockage d'énergie redirigent les exigences d'outillage vers des infrastructures robustes d'empilement, de soudage et de formation. L'électronique grand public conserve une part de 14,33 % mais ne croît qu'à un CAGR de 3,02 % car les appareils plus fins nécessitent une rénovation de précision plutôt qu'une nouvelle capacité de revêtement.
La diversification vers les systèmes de stockage d'énergie réduit la cyclicité liée aux lancements de modèles automobiles et élargit la base de chiffre d'affaires du secteur des équipements de fabrication de batteries. Les segments des outils électriques industriels et de l'aérospatiale, bien que plus petits, exigent des fonctionnalités d'inspection et de traçabilité premium qui soutiennent des marges plus élevées. Les fournisseurs ciblant les niches médicale, marine et de défense proposent des équipements semi-automatiques et manuels à l'échelle du laboratoire, maintenant une longue traîne rentable au-delà des gigafactories grand public.

Analyse géographique
Marché des équipements de fabrication de batteries en Asie-Pacifique
L'Asie-Pacifique a généré 54,73 % du chiffre d'affaires 2025, portée par la capacité installée de 480 GWh de la Chine et l'orientation exportatrice de la Corée du Sud, bien que la croissance régionale se modère à un CAGR de 3,98 % à mesure que le boom des véhicules électriques domestiques arrive à maturité. La Chine seule a livré 38,1 % des commandes mondiales, mais les fluctuations des prix du lithium ont déclenché des reports, exposant les fournisseurs trop dépendants de la demande locale. Le Japon et la Corée du Sud accélèrent les programmes pilotes à état solide soutenus par des subventions gouvernementales, augmentant légèrement leur part collective.
Marché des équipements de fabrication de batteries dans les Amériques et en EMEA
L'Amérique du Nord a représenté 19,12 % des dépenses 2025 et avance à un CAGR de 12,2 %, le plus rapide au monde, les crédits IRA réduisant le risque des nouvelles capacités malgré des coûts de main-d'œuvre plus élevés. Les projets américains totalisent 320 GWh annoncés jusqu'en 2030, tandis que le Canada croît à un CAGR de 14,35 % grâce aux coentreprises Stellantis-LGES et Volkswagen-PowerCo. Le Mexique suit avec un CAGR de 9,42 %, ancré par le site de Tesla à Nuevo León, bien que des retards d'infrastructure prolongent la mise en service jusqu'à neuf mois. L'Europe a sécurisé 21,83 % du chiffre d'affaires 2025, progressant à un CAGR de 8,55 % dans le cadre de l'objectif de 90 GWh de la loi sur l'industrie zéro émission nette. L'Allemagne reste le cœur de l'Europe avec 8,4 % de part mondiale, mais les commandes se concentrent sur 2025-2026 dans l'attente d'une clarification sur les subventions. La France et l'Espagne surpassent la région à mesure qu'Automotive Cells Company et Volkswagen débloquent des subventions. L'élan nordique ralentit après que la faillite de Northvolt a mis en doute 1,2 milliard EUR de contrats ouverts. L'Amérique du Sud (2,22 %) et le Moyen-Orient et l'Afrique (2,10 %) affichent une croissance à un chiffre moyen alors que les acteurs des ressources envisagent une intégration en aval mais manquent de profondeur en matière de subventions.
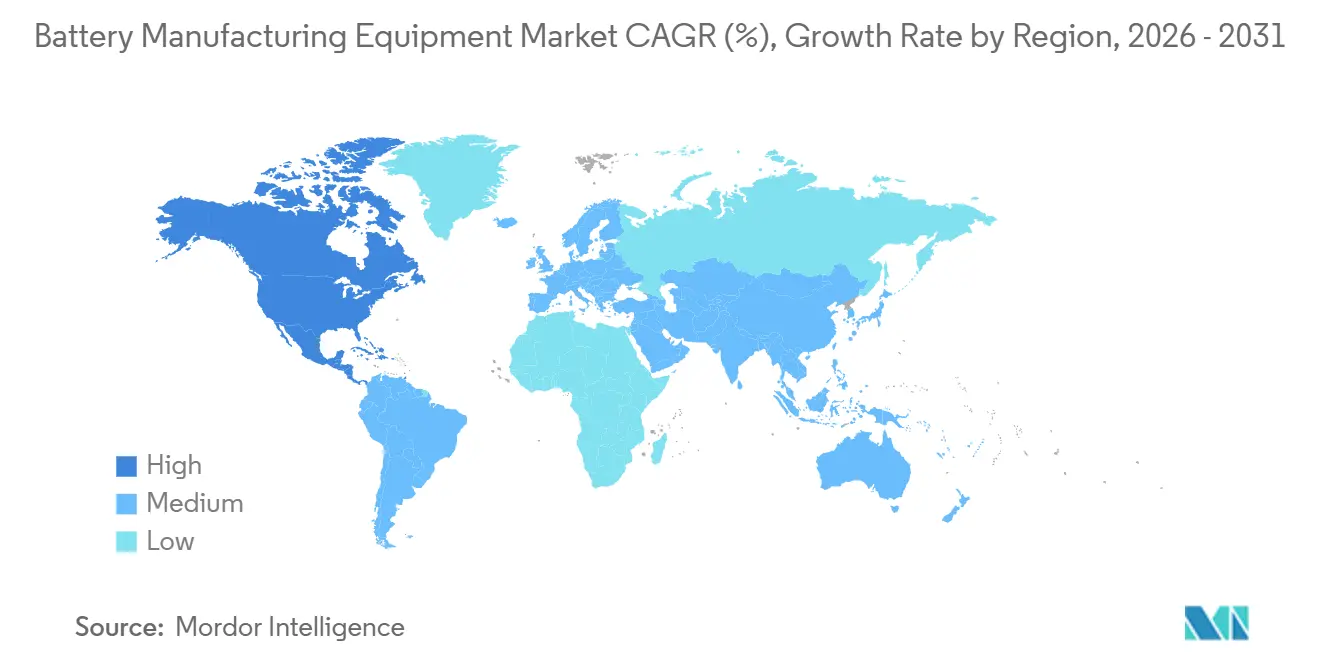
Éditions régionales
Paysage concurrentiel
Concentration du Marché
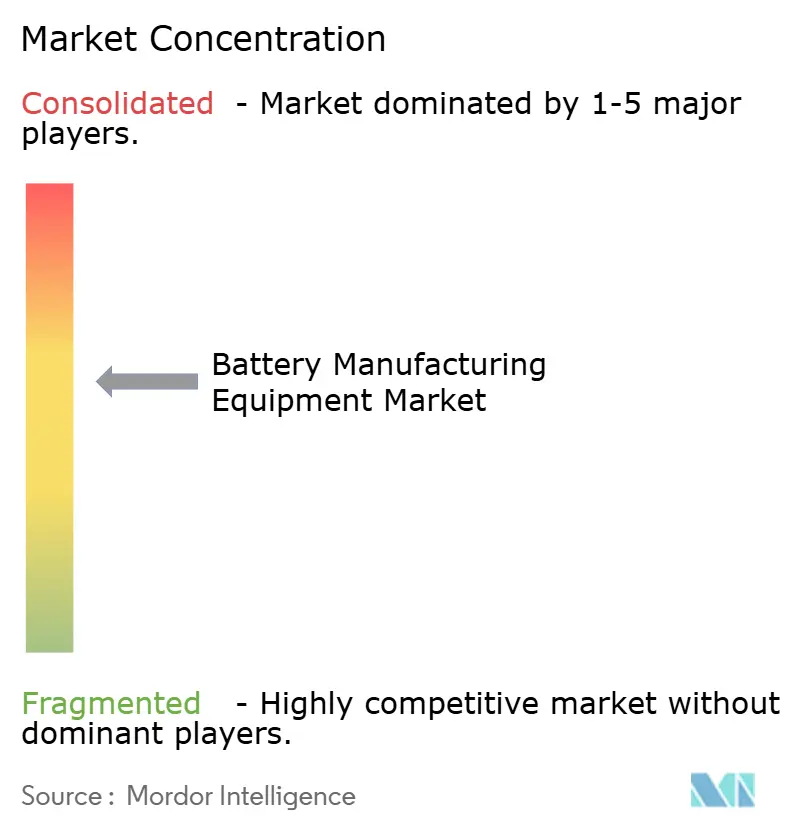
Le marché des équipements de fabrication de batteries présente une concentration modérée : les cinq premiers fournisseurs, Wuxi Lead, Yinghe Technology, Dürr, Manz et Hitachi High-Tech, contrôlaient environ 38 % du chiffre d'affaires 2024, aucune entreprise ne dépassant une part de 12 %. Les fournisseurs chinois dominent les outils de revêtement et d'empilement sensibles aux coûts, sous-cotant les concurrents occidentaux jusqu'à 40 %. Les acteurs européens et japonais conservent leur leadership dans les systèmes de formation, de test et laser, où la propriété intellectuelle des procédés et le service après-vente justifient des primes.
L'activité stratégique en 2024 souligne la diversification géographique. Dürr a pris une participation de 35 % dans un spécialiste coréen de la formation, et Manz a acquis la majorité d'une startup indienne pour localiser les équipements de revêtement. Yinghe a ouvert un centre technique au Michigan, tandis que TMAX a établi un hub de services en Pologne, anticipant les règles sur le contenu local. ABB s'est associé à Northvolt sur la planification robotique par IA, illustrant un passage des marges matérielles aux revenus logiciels sur le cycle de vie.
Des opportunités d'espaces blancs émergent dans les outils sous vide à état solide, les mélangeurs sodium-ion et les lignes de recyclage intégrées, des domaines où les acteurs historiques manquent d'offres matures. Les fournisseurs intègrent des jumeaux numériques et la maintenance prédictive pour sécuriser des revenus récurrents. L'intensité concurrentielle devrait s'accroître à mesure que la régionalisation portée par les subventions fragmente la demande, récompensant les fournisseurs capables de proposer des lignes modulaires à installation rapide qui réduisent le risque des transitions chimiques sans rénovation complète des usines.
Leaders du secteur des équipements de fabrication de batteries
-
Wuxi Lead Intelligent Equipment Co., Ltd.
-
Yinghe Technology Co., Ltd.
-
Dürr AG
-
Manz AG
-
Hitachi High-Tech Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de fabrication de batteries Entreprises couvertes dans ce rapport
- Dürr AG
- Wuxi Lead Intelligent Equipment Co., Ltd.
- Yinghe Technology Co., Ltd.
- Manz AG
- Hitachi High-Tech Corp.
- Schuler AG
- Andritz AG
- Sovema Group S.p.A.
- Komori Corp.
- Bühler Group
- Hanwha Machinery
- PNT Group
- ABB Ltd.
- Siemens AG
- IPG Photonics Corp.
- TMAX (Xiamen Tmax Battery Equipments)
- TOB New Energy Technology Co.
- ACEY New Energy Technology
- Festo AG
- Honeywell International Inc.
Lire l’analyse des entreprises de équipements de fabrication de batteries
Développements industriels récents dans Marché des équipements de fabrication de batteries
- Juillet 2025 : le fabricant de machines chinois LEAD Intelligent Equipment a annoncé le lancement d'un système de revêtement sec à grande vitesse pour les électrodes de batteries. Le système accepte des largeurs de produit allant jusqu'à 1 000 mm, avec une vitesse de production d'anode de 80 mètres par minute et une vitesse de production de cathode de 60 mètres par minute.
- Octobre 2024 : Dürr AG a remporté un contrat de 420 millions EUR pour des outils de revêtement, de séchage et de calandrage dans une gigafactory de 25 GWh au Tennessee, sa plus grande commande de batteries à ce jour.
- Septembre 2024 : Wuxi Lead et LG Energy Solution se sont engagés à hauteur de 85 millions USD pour co-développer des lignes de formation 4680, visant une réduction de 30 % des temps de cycle.
- Août 2024 : Manz AG a acquis 60 % d'une startup indienne d'équipements pour batteries pour 32 millions EUR afin de localiser la production de revêtement et de refendage.
- Juillet 2024 : Hitachi High-Tech a introduit un système d'inspection par vision IA qui a amélioré les performances de rebut de Samsung SDI de 2,8 points de pourcentage.
Périmètre du rapport sur le marché mondial des équipements de fabrication de batteries
Les équipements de fabrication de batteries couvrent les machines et équipements utilisés dans la production de matières premières, ainsi que dans le traitement et l'assemblage des batteries. Les machines de dosage, de mélange et de revêtement, entre autres, sont nécessaires pour le traitement des matières premières, tandis que les équipements de processus d'assemblage comprennent les machines d'empilement et de découpe d'électrodes, de thermoscellage et d'injection de liquide. Pour chaque segment, le dimensionnement du marché et les prévisions ont été réalisés sur la base du chiffre d'affaires (en milliards USD). Le rapport sur le marché mondial des équipements de fabrication de batteries comprend :
Aperçu de la segmentation
Par chimie de batterie
| Lithium-ion |
| État solide |
| Sodium-ion |
| Plomb-acide |
| À base de nickel |
| Batteries à flux (Zn-Br, vanadium, etc.) |
Par type de machine
| Systèmes de revêtement et de séchage |
| Presses de calandrage |
| Mélangeurs et homogénéisateurs |
| Machines de refendage |
| Découpe et entaillage laser |
| Empilement d'électrodes |
| Séchage sous vide et dégazage |
| Remplissage d'électrolyte |
| Robots d'assemblage et de manutention |
| Lignes de formation et de test |
| Emballage et scellage |
| Équipements de recyclage et de traitement de masse noire |
Par niveau d'automatisation
| Manuel/à l'échelle du laboratoire |
| Semi-automatique |
| Entièrement automatique |
| Lignes sans lumière supervisées par IA |
Par utilisateur final
| Équipementiers automobiles et fournisseurs de rang 1 |
| Intégrateurs de systèmes de stockage d'énergie |
| Électronique grand public |
| Outils industriels et électriques |
| Aérospatiale et défense |
| Autres utilisateurs finaux |
Par géographie
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par chimie de batterie | Lithium-ion | |
| État solide | ||
| Sodium-ion | ||
| Plomb-acide | ||
| À base de nickel | ||
| Batteries à flux (Zn-Br, vanadium, etc.) | ||
| Par type de machine | Systèmes de revêtement et de séchage | |
| Presses de calandrage | ||
| Mélangeurs et homogénéisateurs | ||
| Machines de refendage | ||
| Découpe et entaillage laser | ||
| Empilement d'électrodes | ||
| Séchage sous vide et dégazage | ||
| Remplissage d'électrolyte | ||
| Robots d'assemblage et de manutention | ||
| Lignes de formation et de test | ||
| Emballage et scellage | ||
| Équipements de recyclage et de traitement de masse noire | ||
| Par niveau d'automatisation | Manuel/à l'échelle du laboratoire | |
| Semi-automatique | ||
| Entièrement automatique | ||
| Lignes sans lumière supervisées par IA | ||
| Par utilisateur final | Équipementiers automobiles et fournisseurs de rang 1 | |
| Intégrateurs de systèmes de stockage d'énergie | ||
| Électronique grand public | ||
| Outils industriels et électriques | ||
| Aérospatiale et défense | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des équipements de fabrication de batteries ?
La taille du marché des équipements de fabrication de batteries a atteint 18,02 milliards USD en 2026 et devrait grimper à 23,43 milliards USD d'ici 2031 à un CAGR de 5,41 %.
Quel type de machine connaît la croissance la plus rapide ?
Les lignes de formation et de test sont le type de machine à la croissance la plus rapide, progressant à un CAGR de 12,5 % jusqu'en 2031, les cycles de conditionnement plus longs devenant le principal goulot d'étranglement.
Pourquoi la demande en Amérique du Nord augmente-t-elle si rapidement ?
Les crédits de production IRA allant jusqu'à 45 USD/kWh rendent les usines domestiques financièrement attractives, poussant la demande en équipements nord-américains à un CAGR de 12,2 %.
Quel impact les batteries à état solide auront-elles sur les fournisseurs d'équipements ?
Les lignes à état solide nécessitent des modules de dépôt sous vide et de manipulation des sulfures qui coûtent près de trois fois les outils lithium-ion standard, créant un segment d'équipements parallèle à haute marge dont la croissance est prévue à un CAGR de 30,2 %.
Comment les fournisseurs font-ils face à la volatilité des prix des matières premières ?
Les fournisseurs intègrent de plus en plus des clauses de prix indexés sur les matières premières et proposent des modèles de crédit-bail pour partager le risque, bien que ces mécanismes raccourcissent la visibilité du carnet de commandes et compliquent la planification des capacités.
Quelles entreprises dominent le paysage concurrentiel ?
Wuxi Lead, Yinghe Technology, Dürr, Manz et Hitachi High-Tech occupent les premières places en termes de chiffre d'affaires, détenant ensemble environ 38 % du total mondial.