
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 9.12 Milliards de dollars |
| Taille du Marché (2026) | 10.41 Milliards de dollars |
| Taille du Marché (2031) | 20.22 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.18 % |
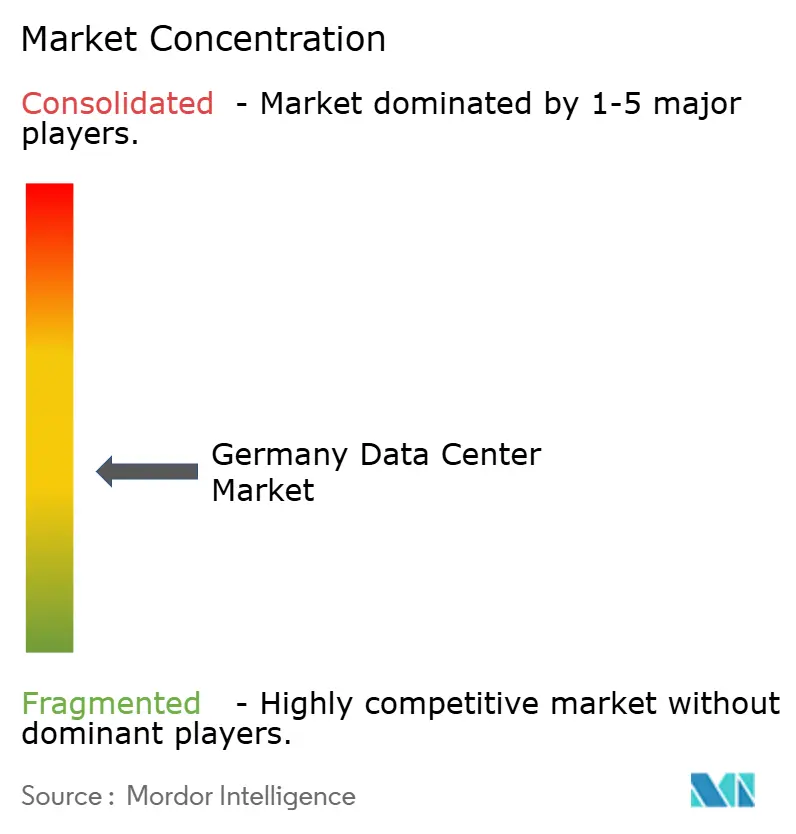
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données en Allemagne par Mordor Intelligence
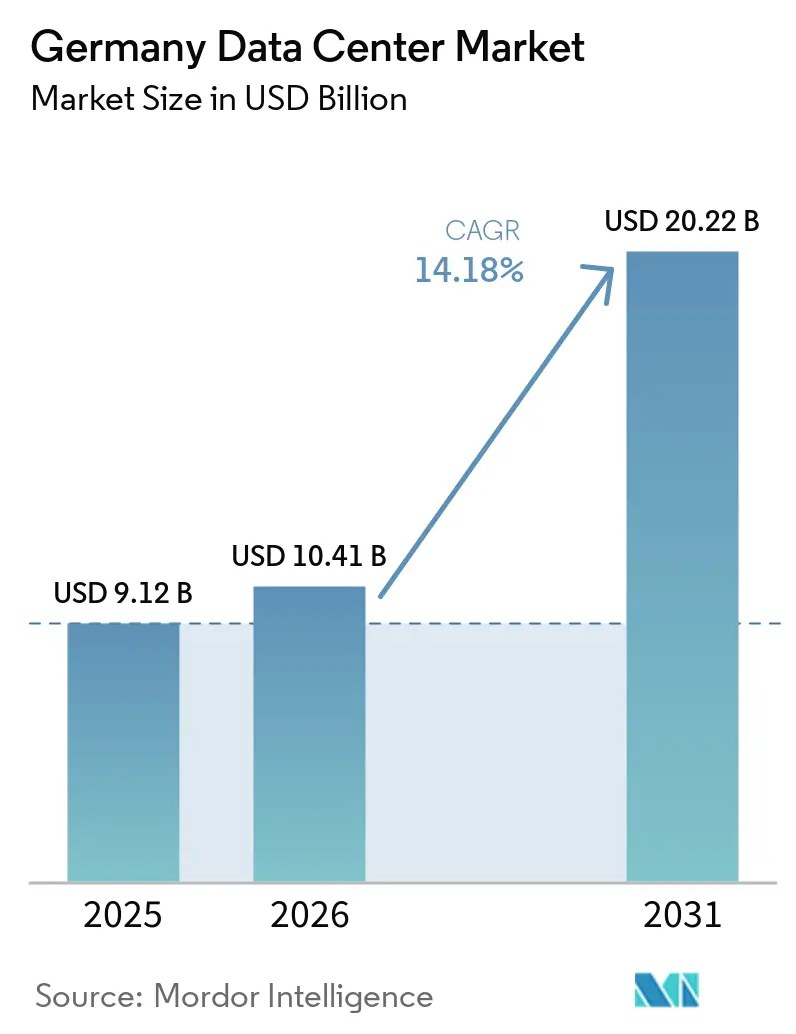
La taille du marché des centres de données en Allemagne devrait passer de 9,12 milliards USD en 2025 et 10,41 milliards USD en 2026 à 20,22 milliards USD d'ici 2031, enregistrant un CAGR de 14,18 % entre 2026 et 2031. En termes de base installée, le marché était évalué à 3,36 milliers de mégawatts en 2025 et devrait croître de 3,93 milliers de mégawatts en 2026 à 13,85 milliers de mégawatts d'ici 2031, à un CAGR de 28,63 % au cours de la période de prévision (2026-2031).
Les parts de marché et les estimations des segments sont calculées et présentées en mégawatts (MW). La croissance est portée par l'essor des charges de travail liées à l'intelligence artificielle (IA), par les dépenses d'investissement soutenues des hyperscalers et par les exigences réglementaires qui favorisent les installations modernes à haute densité. Le marché se classe déjà au deuxième rang des hubs européens ; la pré-location par les hyperscalers à Francfort absorbe les nouvelles capacités plus vite qu'elles ne peuvent être livrées, tandis que les déploiements edge activés par la 5G diversifient la demande au-delà de la principale métropole. L'augmentation des densités de baies et l'adoption du refroidissement liquide réduisent l'écart de performance entre les environnements cloud et sur site, incitant les entreprises à abandonner les salles de serveurs traditionnelles. Enfin, les incitations gouvernementales en faveur d'une infrastructure d'IA souveraine et de la réutilisation de la chaleur résiduelle créent des sources de revenus supplémentaires qui renforcent l'attrait des nouveaux projets d'investissement.
Points clés du rapport
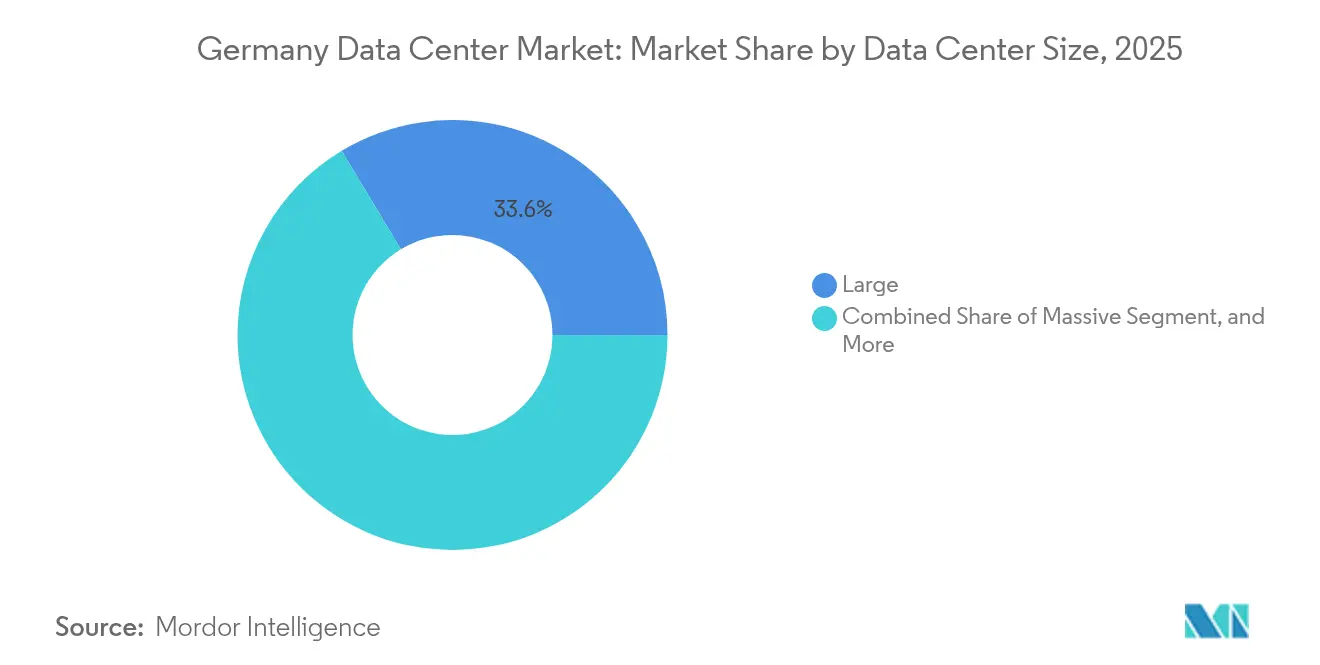
- Par taille de centre de données, les grandes installations détenaient 33,62 % de la part du marché des centres de données en Allemagne en 2025 ; les sites edge devraient se développer à un CAGR de 15,97 % jusqu'en 2031.
- Par type de niveau, le Tier 3 dominait avec une part de revenus de 59,25 % en 2025, tandis que le Tier 4 devrait afficher le CAGR le plus élevé, soit 16,62 %, de 2025 à 2031.
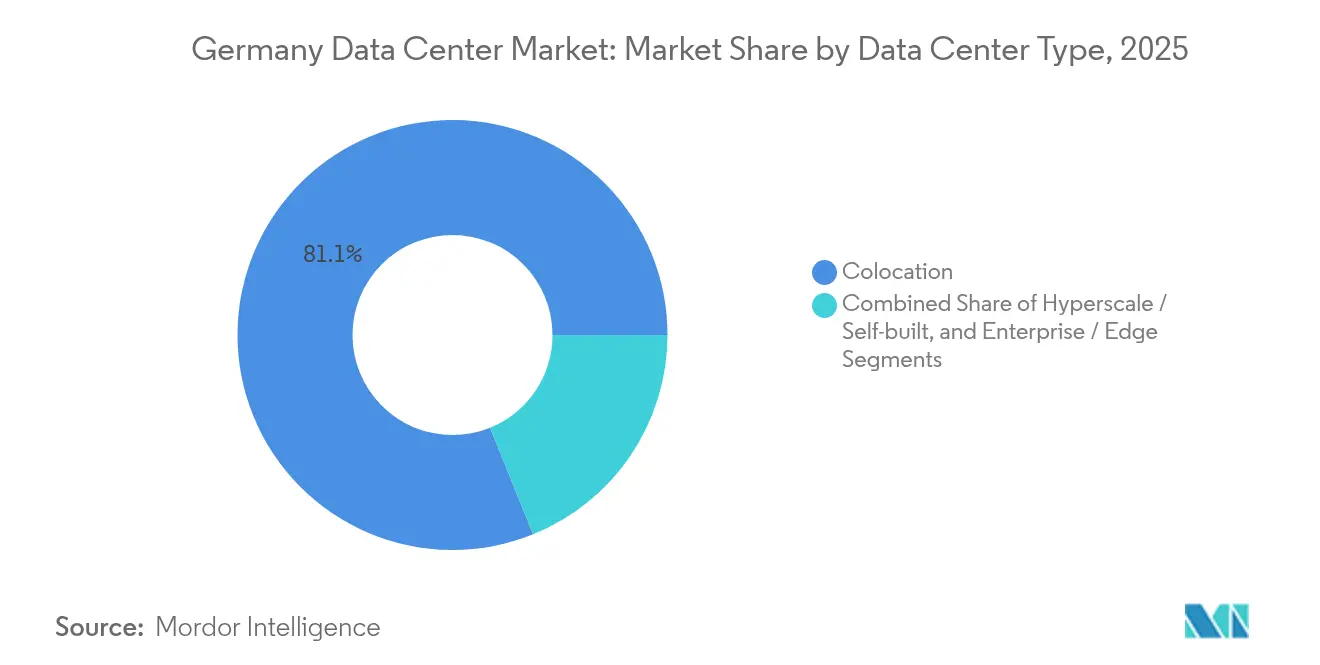
- Par type de centre de données, les fournisseurs de colocation représentaient 81,12 % de la taille du marché des centres de données en Allemagne en 2025 ; les déploiements enterprise et edge progressent à un CAGR de 14,95 %.
- Par utilisateur final, l'informatique et les télécommunications captaient 55,21 % de la taille du marché des centres de données en Allemagne en 2025, tandis que les charges de travail BFSI s'accélèrent à un CAGR de 16,76 % jusqu'en 2031.
- Par zone géographique clé, Francfort représentait 59,10 % de la part du marché des centres de données en Allemagne en 2025 ; le reste de l'Allemagne se développe à un CAGR de 15,71 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
600+
rapports sur les centres de données par Mordor Intelligence
couvrant les serveurs, la construction, les installations d'IA et plus encore - à l'échelle mondiale, régionale ou nationale, jusqu'aux composants individuels des centres de données
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des charges de travail liées à l'IA, au nuage et à la 5G | +3.2% | National, porté par Francfort et Berlin | Court terme (≤ 2 ans) |
| Engagements d'expansion des hyperscalers à Francfort | +2.8% | Zone métropolitaine de Francfort, débordement vers la Rhénanie | Moyen terme (2 à 4 ans) |
| Forte connectivité fibre et sous-marine via DE-CIX | +1.9% | Cœur de Francfort, Hambourg en secondaire | Long terme (≥ 4 ans) |
| Demande de colocation liée à la transformation numérique des entreprises et au RGPD | +2.1% | Principales métropoles à l'échelle nationale | Moyen terme (2 à 4 ans) |
| Initiatives gouvernementales de gigafactories d'IA | +1.7% | Marchés secondaires à l'échelle nationale | Long terme (≥ 4 ans) |
| Obligations de valorisation de la chaleur résiduelle | +0.9% | Centres urbains dotés de réseaux de chaleur de quartier | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des charges de travail liées à l'IA, au nuage et à la 5G
L'essor des inférences et de l'entraînement alimentés par GPU pousse les densités de baies à 30-100 kW, soit un bond de cinq fois par rapport aux empreintes enterprise traditionnelles. Le programme de 3,2 milliards EUR de Microsoft visant à doubler la capacité nationale en IA d'ici 2026 illustre l'ampleur de ce changement d'échelle, tandis que Deutsche Telekom vise 10 000 nœuds edge d'ici 2031 pour prendre en charge les cas d'usage à faible latence de la 5G. Le taux d'utilisation moyen des hyperscalers à Francfort dépasse désormais 85 %, ce qui resserre l'offre disponible et pousse les nouveaux entrants vers des sites secondaires. L'adoption du refroidissement liquide prend de l'ampleur, car les systèmes de refroidissement des centres de données doivent gérer des charges thermiques que les systèmes à air ne peuvent plus évacuer des clusters GPU denses. Ces réalités techniques amplifient collectivement la demande en énergie et en surface au sol, augmentant directement les opportunités de revenus pour les opérateurs qui respectent les codes d'efficacité stricts du marché des centres de données en Allemagne.
Engagements d'expansion des hyperscalers à Francfort
L'engagement d'Amazon Web Services à hauteur de 9,44 milliards USD jusqu'en 2040 représente le plus grand investissement privé unique dans les infrastructures en Allemagne à ce jour, consolidant Francfort comme le noyau de l'IA du pays. Une telle envergure attire des locataires d'entreprise qui apprécient la proximité de faible latence avec les points d'accès au nuage, mais ce même regroupement fait grimper les prix fonciers et aggrave les goulets d'étranglement du réseau électrique. Les opérateurs modélisent désormais des constructions en plusieurs phases avec un pontage provisoire par générateur diesel dans l'attente des raccordements haute tension définitifs. Bien que le risque soit concentré, la visibilité des revenus à court terme s'améliore car les locataires d'ancrage verrouillent généralement des contrats d'énergie de 10 à 15 ans.
Forte connectivité fibre et sous-marine via DE-CIX
DE-CIX Frankfurt traite plus de 17 Tbps de trafic de pointe, offrant aux centres de données en colocation un accès privilégié à plus de 1 000 réseaux d'opérateurs. Le câble sous-marin IOEMA atterrissant à Wilhelmshaven en 2027 ajoutera une capacité de 1,3 Pbps et diversifiera les routes d'entrée pour le nord de l'Allemagne, ce qui pourrait éroder progressivement le monopole de Francfort. [1] De multiples dorsales redondantes réduisent la latence pour le trading algorithmique et la réplication en nuage, renforçant l'attrait du marché des centres de données en Allemagne pour les secteurs sensibles aux performances.
Demande de colocation liée à la transformation numérique des entreprises et au RGPD
L'article 393 du Code social, en vigueur depuis juillet 2024, oblige les données de santé à résider dans l'Espace économique européen. Les entreprises déjà confrontées à la conformité au RGPD font face à des mandats de résidence encore plus stricts, ce qui accélère la migration vers des salles de colocation auditées de manière professionnelle assurant le traitement sur le sol allemand. Les certifications telles que BSI C5 deviennent des facteurs de différenciation, permettant aux fournisseurs de pratiquer des tarifs premium tout en améliorant simultanément la cyber-résilience nationale.[2]
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes de raccordement au réseau à Francfort | -2.1% | Zone métropolitaine de Francfort, Rhin-Main | Court terme (≤ 2 ans) |
| Coûts d'électricité élevés par rapport aux homologues européens | -1.8% | National, plus marqué dans le sud-ouest industriel | Moyen terme (2 à 4 ans) |
| Coûts de conformité à l'EnEfG | -1.3% | À l'échelle nationale, installations >300 kW | Long terme (≥ 4 ans) |
| Pénurie de main-d'œuvre qualifiée pour le refroidissement liquide | -0.9% | Constructions nationales axées sur l'IA | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de raccordement au réseau dans la zone métropolitaine de Francfort
L'Agence fédérale des réseaux (Bundesnetzagentur) alloue désormais les nouveaux raccordements à haute capacité via un mécanisme de file d'attente, les sous-stations locales approchant de la saturation. Les promoteurs signalent des délais de 18 à 24 mois pour les raccordements ≥ 50 MW, ce qui les contraint à une mise en service par phases ou à une relocalisation vers des parcelles voisines en Rhénanie. Un programme de renforcement de 750 millions EUR atténuera la pression, mais son impact total ne se fera probablement pas sentir avant 2033. [3] En conséquence, certains projets préachètent du stockage par batterie pour assurer l'autosuffisance des charges critiques pendant la montée en puissance, ce qui gonfle les budgets d'investissement et complique le financement.
Coûts d'électricité élevés par rapport aux homologues européens
Les tarifs industriels s'établissent en moyenne entre 0,15 et 0,20 EUR par kWh, contre 0,10 à 0,12 EUR en France. La taxe nationale sur le CO₂ est passée à 55 EUR par quota en 2025 et passera à une bande aux enchères en 2026, renforçant l'écart de coût. Les opérateurs contrecarrent la hausse des factures en signant des contrats d'achat d'énergie renouvelable à long terme ou en investissant dans des panneaux solaires sur site et la récupération de chaleur par pompe à chaleur. Néanmoins, l'érosion des marges persiste, en particulier pour les salles à forte densité GPU dont la consommation d'énergie augmente régulièrement. Les charges de travail sensibles aux prix pourraient se déplacer vers les marchés nordiques, tempérant les perspectives à la hausse pour le secteur des centres de données en Allemagne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données :
l'informatique en périphérie stimule la diversificationLes grandes salles ont conservé 33,62 % de la part du marché des centres de données en Allemagne en 2025, grâce aux économies d'échelle des hyperscalers. Pourtant, les sites edge, bien que plus petits, sont en passe d'atteindre un CAGR de 15,97 % à mesure que l'adoption de la 5G accélère le traitement localisé. La taille du marché des centres de données en Allemagne allouée à l'edge reste modeste aujourd'hui, mais des opérateurs tels que Deutsche Telekom prévoient 10 000 nœuds d'ici 2030, une feuille de route qui multipliera le nombre de points de présence régionaux. Les unités edge occupent fréquemment des centraux téléphoniques réhabilités, ce qui réduit les coûts fonciers et raccourcit les cycles d'obtention des permis. Les modernisations par refroidissement liquide deviennent standard même sur les micro-sites, car les inférences IA nécessitent des baies haute densité similaires aux campus centraux.
Les installations de taille moyenne, souvent comprises entre 5 et 25 MW, offrent une option intermédiaire aux entreprises qui ont dépassé leurs salles sur site mais ne sont pas encore prêtes pour des empreintes hyperscale. À Francfort, des méga-campus dépassant 100 MW continuent de sortir de terre, bien que la rareté du réseau électrique impose une mise sous tension par phases. Le marché des centres de données en Allemagne combine ainsi d'immenses développements centralisés avec une périphérie edge en pleine expansion, rapprochant le calcul des utilisateurs sans sacrifier l'interconnectivité cloud.



Par type de niveau :
les exigences de mission critique stimulent la demande premiumLes salles de Tier 3 représentaient 59,25 % de la puissance installée en 2025, reflétant la préférence des entreprises pour la maintenabilité simultanée à un prix abordable. La taille du marché des centres de données en Allemagne allouée au Tier 4 connaît la croissance la plus rapide, avec un CAGR de 16,62 %, car les secteurs BFSI et l'entraînement IA ne peuvent tolérer aucune interruption lors des longs cycles d'exécution de modèles. Les établissements financiers de Francfort spécifient systématiquement des conceptions tolérantes aux pannes offrant une disponibilité ≥ 99,995 %. Les sites edge tendent vers des équivalents Tier 2, mais intègrent de plus en plus des boucles de refroidissement liquide N+1, les faisant progressivement monter dans l'échelle de résilience.
Les hyperscalers financent des constructions Tier 4 lorsque les charges de travail justifient un temps de disponibilité premium, tandis que les instances cloud grand public à mise à l'échelle automatique restent satisfaites du Tier 3. La certification selon la norme EN 50600-3 est désormais un prérequis pour toutes les nouvelles constructions en Allemagne. À terme, les architectures hybrides mêleront des cœurs Tier 4 à des avant-postes edge résilients, conférant au march des centres de données en Allemagne une topologie multi-niveaux alignée sur la criticité des charges de travail.
Par type de centre de données :
la domination de la colocation face à la disruption périphériqueLes opérateurs de colocation géraient 81,12 % des mégawatts déployés en 2025, preuve d'une demande d'externalisation persistante. Les baies de colocation retail servent les PME ayant besoin d'une expansion progressive, tandis que les suites wholesale hébergent des nœuds cloud et des plateformes natives du numérique. Le marché des centres de données en Allemagne continue de se libéraliser à mesure que de nouveaux campus greenfield combinent colocation et coques build-to-suit.
Les auto-constructions enterprise et edge, bien qu'encore de niche, progressent à un CAGR de 14,95 %. Les entreprises BFSI qui recherchent la souveraineté des données ou une latence ultra-faible commandent souvent des suites privées au sein de coques multilocataires pour équilibrer contrôle et connectivité. Parallèlement, des fournisseurs spécialisés dans l'hébergement GPU se taillent un sous-segment premium en associant infrastructure et services IA gérés. La capacité excédentaire, principalement dans les villes secondaires où les constructions spéculatives ont dépassé la demande, se contracte lentement à mesure que les opérateurs convertissent les salles inutilisées en baies edge modulaires.

Par utilisateur final :
le BFSI mène la transformation numériqueL'informatique et les télécommunications sont restées le pilier, représentant 55,21 % de la taille du marché des centres de données en Allemagne en 2025. La croissance s'est modérée, les fondations cloud étant déjà en place, mais la virtualisation des fonctions réseau et le découpage 5G génèrent encore des charges supplémentaires. Les charges de travail des services bancaires, financiers et d'assurance progresseront le plus rapidement, à un CAGR de 16,76 %, car le trading algorithmique et l'analyse des risques en temps réel nécessitent une accélération GPU.
La numérisation de l'administration publique, portée par le Ministère du Numérique de 2025, pousse les charges de travail sensibles vers des clouds nationaux. Les industriels adoptent l'analyse IoT industrielle qui nécessite à la fois des nœuds edge en usine et des clusters centraux d'entraînement IA. Les entreprises des médias et du divertissement consomment de la capacité GPU en rafale pour le rendu, tandis que les développeurs de véhicules autonomes ingèrent des données télémétriques à l'échelle du pétaoctet. Ensemble, ces secteurs verticaux garantissent une demande diversifiée, protégeant le secteur des centres de données en Allemagne contre les ralentissements propres à un seul secteur.
Analyse géographique
Les centres de données de Francfort représentaient 59,10 % de la capacité de puissance déployée en Allemagne en 2025, soulignant la domination continue de la ville au sein du marché des centres de données en Allemagne. Le cluster urbain héberge 745 MW de charge informatique active, avec 542 MW en construction et 383 MW supplémentaires en phase de planification. Les prix fonciers dépassent 4 500 EUR par m² et les files d'attente pour le raccordement au réseau électrique excèdent désormais deux ans. Malgré ces contraintes, les hyperscalers signent des pré-locations car DE-CIX offre une densité de transporteurs inégalée et une accessibilité en sous-milliseconde aux hubs financiers européens. Les salles de trading à haute fréquence valorisent la latence à la microseconde, permettant aux opérateurs de facturer des frais de connexion croisée premium qui compensent les coûts immobiliers élevés.
Hambourg évolue vers un pôle secondaire. La capacité actuelle de 92 MW, complétée par 76 MW en construction et 219 MW en planification, positionne la ville portuaire pour une croissance à trois chiffres. L'accès aisé à l'énergie éolienne offshore et le prochain atterrissage du câble IOEMA à Wilhelmshaven améliorent respectivement l'approvisionnement en énergie verte et la portée internationale. Les autorités locales promeuvent des dispositifs de récupération de chaleur alimentant les réseaux de chaleur urbains, en conformité avec les mandats EnEfG et réduisant le PUE effectif.
Le reste de l'Allemagne, couvrant la Rhénanie, Berlin, Munich et les clusters bavarois émergents, enregistre l'expansion la plus rapide avec un CAGR de 15,71 %. La Rhénanie bénéficie du campus Microsoft de Bergheim-Bedburg, qui exploite la capacité excédentaire du réseau électrique lignite reconvertie pour les charges numériques. La trajectoire de Berlin a subi un revers lorsque Google a abandonné un projet de construction en 2025, mais l'adoption du cloud par le secteur public et un écosystème de startups dynamique soutiennent toujours les besoins à long terme. Munich attire les équipes de R&D d'Apple et d'OpenAI, mais les fibres métropolitaines limitées et un zonage strict ralentissent les nouvelles constructions. Dans l'ensemble, la dispersion géographique s'accentue à mesure que les opérateurs recherchent des terrains moins chers, une proximité avec les énergies renouvelables et des cycles d'obtention des permis plus courts, élargissant ainsi l'empreinte du marché des centres de données en Allemagne.
Paysage concurrentiel
Concentration du Marché
Francfort commandait 59,92 % des mégawatts déployés en 2024 et reste le centre de gravité du marché des centres de données en Allemagne. Le cluster de la ville héberge 745 MW de charge informatique active, avec 542 MW en construction et 383 MW supplémentaires en phase de planification. Les prix fonciers dépassent 4 500 EUR par m² et les files d'attente pour le raccordement au réseau excèdent désormais deux ans. Malgré ces contraintes, les hyperscalers signent des pré-baux parce que DE-CIX offre une densité de transporteurs inégalée et une portée en sous-milliseconde vers les hubs financiers européens. Les salles de trading à haute fréquence valorisent la latence en microsecondes, permettant aux opérateurs de facturer des frais de connexion croisée premium qui compensent les coûts immobiliers élevés.
Hambourg évolue vers le deuxième nœud stratégique. La capacité actuelle de 92 MW, plus 76 MW en construction et 219 MW en planification, positionne la ville portuaire pour une croissance à trois chiffres. L'accès aisé à l'énergie éolienne offshore et le prochain atterrissage du câble IOEMA à Wilhelmshaven améliorent respectivement l'approvisionnement en énergie verte et la portée internationale. Les autorités locales promeuvent des programmes de récupération de chaleur alimentant les réseaux de quartier, conformément aux mandats EnEfG et réduisant le PUE effectif.
Le reste de l'Allemagne, couvrant la Rhénanie, Berlin, Munich et les clusters bavarois émergents, enregistre l'expansion la plus rapide à un TCAC de 14,1 %. La Rhénanie bénéficie du campus Microsoft de Bergheim-Bedburg, qui tire parti de la capacité excédentaire du réseau lignite reconvertie pour les charges numériques. La trajectoire de Berlin a subi un revers lorsque Google a suspendu un projet de construction prévu en 2025, mais l'adoption du nuage par le secteur public et une scène de start-ups dynamique soutiennent toujours les besoins à long terme. Munich attire les équipes de R&D d'Apple et d'OpenAI, mais les fibres métropolitaines limitées et des règles de zonage strictes ralentissent les nouvelles constructions. Globalement, la dispersion géographique s'accroît à mesure que les opérateurs cherchent des terrains moins chers, une proximité avec les énergies renouvelables et des cycles d'obtention de permis plus courts, élargissant ainsi l'empreinte du marché des centres de données en Allemagne.
Leaders du secteur des centres de données en Allemagne
-
CyrusOne Inc.
-
Digital Realty Trust Inc.
-
Equinix Inc.
-
NTT Corporation
-
Iron Mountain Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Centres de Données en Allemagne Entreprises couvertes dans ce rapport
- Equinix, Inc.
- NTT Corporation
- Digital Realty Trust Inc.
- Vantage Data Centers, LLC
- Leaseweb Global B.V.
- CloudHQ, LLC
- Goodman Group
- noris network AG
- euNetworks Group Limited
- Global Switch Holdings Limited
- Telehouse International Corporation of Europe Ltd.
- AtlasEdge Data Centres Ltd.
- ITENOS GmbH
- STACK Infrastructure, Inc.
- GlobalConnect A/S
- maincubes one Services GmbH
- CyrusOne Inc.
- Iron Mountain Inc.
- EdgeConneX, Inc.
- Data4 Group
Développements industriels récents dans Marché des Centres de Données en Allemagne
- Juillet 2025 : Google a annulé son projet d'installation à Berlin, soulignant les défis des marchés secondaires.
- Juin 2025 : Northern Data Group a annoncé un chiffre d'affaires au premier semestre de 94,3 millions EUR, en hausse de 72 % en glissement annuel.
- Mai 2025 : Equinix a ouvert Frankfurt 10 en pré-location complète et a approuvé une expansion supplémentaire.
- Février 2025 : Green Mountain et KMW ont achevé le gros œuvre de leur salle durable près de Francfort.
Portée du rapport sur le marché des centres de données en Allemagne
Francfort est couvert comme segment par zone géographique prioritaire. Grand, massif, moyen, méga, petit sont couverts comme segments par taille de centre de données. Niveau 1 et 2, niveau 3, niveau 4 sont couverts comme segments par type de niveau. Non utilisé, utilisé sont couverts comme segments par absorption.Aperçu de la segmentation
Par taille de centre de données
| Grand |
| Massif |
| Moyen |
| Méga |
| Petit |
Par type de niveau
| Niveau 1 et 2 |
| Niveau 3 |
| Niveau 4 |
Par type de centre de données
| Hyperscale / Auto-construit | ||
| Entreprise / Périphérie | ||
| Colocation | Non utilisé | |
| Utilisé | Colocation de détail | |
| Colocation en gros | ||
Par utilisateur final
| BFSI |
| Informatique et ITES |
| Commerce électronique |
| Gouvernement |
| Fabrication |
| Médias et divertissement |
| Télécommunications |
| Autres utilisateurs finaux |
Par zone géographique prioritaire
| Francfort |
| Hambourg |
| Reste de l'Allemagne |
| Par taille de centre de données | Grand | ||
| Massif | |||
| Moyen | |||
| Méga | |||
| Petit | |||
| Par type de niveau | Niveau 1 et 2 | ||
| Niveau 3 | |||
| Niveau 4 | |||
| Par type de centre de données | Hyperscale / Auto-construit | ||
| Entreprise / Périphérie | |||
| Colocation | Non utilisé | ||
| Utilisé | Colocation de détail | ||
| Colocation en gros | |||
| Par utilisateur final | BFSI | ||
| Informatique et ITES | |||
| Commerce électronique | |||
| Gouvernement | |||
| Fabrication | |||
| Médias et divertissement | |||
| Télécommunications | |||
| Autres utilisateurs finaux | |||
| Par zone géographique prioritaire | Francfort | ||
| Hambourg | |||
| Reste de l'Allemagne | |||
Définition du marché
- CAPACITÉ DE CHARGE INFORMATIQUE - La capacité de charge informatique ou capacité installée désigne la quantité d'énergie consommée par les serveurs et les équipements réseau placés dans un rack installé. Elle est mesurée en mégawatts (MW).
- TAUX D'ABSORPTION - Il désigne la mesure dans laquelle la capacité du centre de données a été louée. Par exemple, si un centre de données de 100 MW a loué 75 MW, le taux d'absorption sera de 75 %. Il est également désigné comme taux d'utilisation et capacité louée.
- SURFACE DE PLANCHER SURÉLEVÉ - Il s'agit d'un espace surélevé construit au-dessus du sol. L'espace entre le sol d'origine et le plancher surélevé est utilisé pour accueillir le câblage, le refroidissement et d'autres équipements du centre de données. Cet agencement favorise une infrastructure de câblage et de refroidissement appropriée. Elle est mesurée en pieds carrés (pi²).
- TAILLE DU CENTRE DE DONNÉES - La taille du centre de données est segmentée en fonction de la surface de plancher surélevé allouée aux installations du centre de données. Méga centre de données - le nombre de racks doit être supérieur à 9 000 ou la surface de plancher surélevé (SPS) doit être supérieure à 225 001 pi² ; Centre de données massif - le nombre de racks doit être compris entre 9 000 et 3 001, ou la SPS doit être comprise entre 225 000 pi² et 75 001 pi² ; Grand centre de données - le nombre de racks doit être compris entre 3 000 et 801, ou la SPS doit être comprise entre 75 000 pi² et 20 001 pi² ; Centre de données moyen - le nombre de racks doit être compris entre 800 et 201, ou la SPS doit être comprise entre 20 000 pi² et 5 001 pi² ; Petit centre de données - le nombre de racks doit être inférieur à 200 ou la SPS doit être inférieure à 5 000 pi².
- TYPE DE NIVEAU - Selon l'Uptime Institute, les centres de données sont classés en quatre niveaux en fonction des capacités des équipements redondants de l'infrastructure du centre de données. Dans ce segment, les centres de données sont segmentés en niveau 1, niveau 2, niveau 3 et niveau 4.
- TYPE DE COLOCATION - Le segment est divisé en 3 catégories, à savoir la colocation de détail, la colocation en gros et la colocation hyperscale. La catégorisation est effectuée en fonction de la quantité de charge informatique louée aux clients potentiels. La colocation de détail a une capacité louée inférieure à 250 kW ; la colocation en gros a une capacité louée comprise entre 251 kW et 4 MW, et la colocation hyperscale a une capacité louée supérieure à 4 MW.
- CONSOMMATEURS FINAUX - Le marché des centres de données fonctionne sur la base B2B. Les BFSI, le gouvernement, les opérateurs de nuage, les médias et le divertissement, le commerce électronique, les télécommunications et la fabrication sont les principaux consommateurs finaux sur le marché étudié. Le périmètre comprend uniquement les opérateurs de services de colocation répondant à la digitalisation croissante des secteurs d'utilisateurs finaux.
| Mot-clé | Définition |
|---|---|
| Unité de rack | Généralement désignée par U ou RU, c'est l'unité de mesure pour l'unité de serveur logée dans les racks du centre de données. 1U est égal à 1,75 pouces. |
| Densité de rack | Elle définit la quantité d'énergie consommée par les équipements et serveurs logés dans un rack. Elle est mesurée en kilowatts (kW). Ce facteur joue un rôle critique dans la conception du centre de données, la planification du refroidissement et de l'alimentation. |
| Capacité de charge informatique | La capacité de charge informatique ou capacité installée désigne la quantité d'énergie consommée par les serveurs et équipements réseau placés dans un rack installé. Elle est mesurée en mégawatts (MW). |
| Taux d'absorption | Il indique quelle proportion de la capacité du centre de données a été louée. Par exemple, si un centre de données de 100 MW a loué 75 MW, le taux d'absorption sera de 75 %. Il est également désigné comme taux d'utilisation et capacité louée. |
| Surface de plancher surélevé | Il s'agit d'un espace surélevé construit au-dessus du sol. L'espace entre le sol d'origine et le plancher surélevé est utilisé pour accueillir le câblage, le refroidissement et d'autres équipements du centre de données. Cet agencement favorise une infrastructure de câblage et de refroidissement appropriée. Elle est mesurée en pieds carrés/mètres. |
| Climatiseur de salle informatique (CRAC) | Il s'agit d'un dispositif utilisé pour surveiller et maintenir la température, la circulation de l'air et l'humidité à l'intérieur de la salle des serveurs du centre de données. |
| Allée | C'est l'espace ouvert entre les rangées de racks. Cet espace ouvert est essentiel pour maintenir la température optimale (20-25 °C) dans la salle des serveurs. Il existe principalement deux allées dans la salle des serveurs : une allée chaude et une allée froide. |
| Allée froide | C'est l'allée où la façade du rack fait face à l'allée. Ici, l'air refroidi est dirigé dans l'allée afin qu'il puisse entrer par l'avant des racks et maintenir la température. |
| Allée chaude | C'est l'allée où l'arrière des racks fait face à l'allée. Ici, la chaleur dissipée par les équipements du rack est dirigée vers l'évent de sortie du CRAC. |
| Charge critique | Elle comprend les serveurs et autres équipements informatiques dont la disponibilité est essentielle au fonctionnement du centre de données. |
| Efficacité d'utilisation de l'énergie (PUE) | C'est une métrique qui définit l'efficacité d'un centre de données. Elle est calculée par : (Consommation totale d'énergie du centre de données) / (Consommation totale d'énergie des équipements informatiques). De plus, un centre de données avec un PUE de 1,2 à 1,5 est considéré comme très efficace, tandis qu'un centre de données avec un PUE > 2 est considéré comme très inefficace. |
| Redondance | Elle est définie comme une conception de système dans laquelle un composant supplémentaire (onduleur, générateurs, CRAC) est ajouté afin que, en cas de panne de courant ou de défaillance d'équipement, les équipements informatiques ne soient pas affectés. |
| Alimentation sans interruption (ASI) | C'est un dispositif connecté en série avec l'alimentation électrique du réseau, stockant l'énergie dans des batteries de sorte que l'alimentation de l'ASI soit continue pour les équipements informatiques même en cas de coupure de courant. L'ASI assure principalement l'alimentation des équipements informatiques uniquement. |
| Générateurs | Tout comme l'ASI, les générateurs sont placés dans le centre de données pour garantir une alimentation électrique ininterrompue, évitant ainsi les temps d'arrêt. Les installations de centres de données disposent de générateurs diesel et, généralement, du diesel pour 48 heures est stocké dans l'installation pour prévenir toute interruption. |
| N+1 | Désigné comme ' Besoin plus un ', il indique la configuration d'équipement supplémentaire disponible pour éviter les temps d'arrêt en cas de défaillance. Un centre de données est considéré N+1 lorsqu'il y a une unité supplémentaire pour chaque groupe de 4 composants. Par exemple, si un centre de données dispose de 4 systèmes d'ASI, alors pour atteindre le niveau N+1, un système d'ASI supplémentaire serait nécessaire. |
| 2N | Il fait référence à une conception entièrement redondante dans laquelle deux systèmes de distribution d'énergie indépendants sont déployés. Ainsi, en cas de défaillance complète d'un système de distribution, l'autre système continuera d'alimenter le centre de données. |
| Refroidissement en rangée | C'est le système de refroidissement installé entre les racks d'une rangée qui aspire l'air chaud de l'allée chaude et fournit de l'air frais à l'allée froide, maintenant ainsi la température. |
| Niveau 1 | La classification par niveau détermine la capacité d'une installation de centre de données à maintenir son fonctionnement. Un centre de données est classé niveau 1 lorsqu'il dispose d'un composant d'alimentation non redondant (N) (onduleur, générateurs), de composants de refroidissement et d'un système de distribution d'énergie (depuis les réseaux électriques publics). Le centre de données de niveau 1 affiche une disponibilité de 99,67 % et un temps d'arrêt annuel inférieur à 28,8 heures. |
| Niveau 2 | Un centre de données est classé niveau 2 lorsqu'il dispose de composants d'alimentation et de refroidissement redondants (N+1) et d'un seul système de distribution non redondant. Les composants redondants comprennent des générateurs supplémentaires, des onduleurs, des groupes frigorifiques, des équipements de rejet de chaleur et des réservoirs de carburant. Le centre de données de niveau 2 affiche une disponibilité de 99,74 % et un temps d'arrêt annuel inférieur à 22 heures. |
| Niveau 3 | Un centre de données disposant de composants d'alimentation et de refroidissement redondants et de plusieurs systèmes de distribution d'énergie est désigné comme centre de données de niveau 3. L'installation est résistante aux perturbations planifiées (maintenance des installations) et non planifiées (coupure de courant, défaillance du refroidissement). Le centre de données de niveau 3 affiche une disponibilité de 99,98 % et un temps d'arrêt annuel inférieur à 1,6 heure. |
| Niveau 4 | C'est le type de centre de données le plus tolérant aux pannes. Un centre de données de niveau 4 dispose de plusieurs composants d'alimentation et de refroidissement redondants indépendants et de plusieurs chemins de distribution d'énergie. Tous les équipements informatiques sont doublement alimentés, les rendant tolérants aux pannes en cas de perturbation, garantissant ainsi un fonctionnement ininterrompu. Le centre de données de niveau 4 affiche une disponibilité de 99,74 % et un temps d'arrêt annuel inférieur à 26,3 minutes. |
| Petit centre de données | Un centre de données dont la surface au sol est ≤ 5 000 pi² ou dont le nombre de racks pouvant être installés est ≤ 200 est classé comme un petit centre de données. |
| Centre de données moyen | Un centre de données dont la surface au sol est comprise entre 5 001 et 20 000 pi², ou dont le nombre de racks pouvant être installés est compris entre 201 et 800, est classé comme un centre de données moyen. |
| Grand centre de données | Un centre de données dont la surface au sol est comprise entre 20 001 et 75 000 pi², ou dont le nombre de racks pouvant être installés est compris entre 801 et 3 000, est classé comme un grand centre de données. |
| Centre de données massif | Un centre de données dont la surface au sol est comprise entre 75 001 et 225 000 pi², ou dont le nombre de racks pouvant être installés est compris entre 3 001 et 9 000, est classé comme un centre de données massif. |
| Méga centre de données | Un centre de données dont la surface au sol est ≥ 225 001 pi² ou dont le nombre de racks pouvant être installés est ≥ 9 001 est classé comme un méga centre de données. |
| Colocation de détail | Elle désigne les clients dont les besoins en capacité sont de 250 kW ou moins. Ces services sont principalement choisis par les petites et moyennes entreprises (PME). |
| Colocation en gros | Elle désigne les clients dont les besoins en capacité sont compris entre 250 kW et 4 MW. Ces services sont principalement choisis par les entreprises de taille moyenne à grande. |
| Colocation hyperscale | Elle désigne les clients dont les besoins en capacité sont supérieurs à 4 MW. La demande hyperscale provient principalement des grands acteurs du nuage, des entreprises informatiques, des BFSI et des acteurs OTT (comme Netflix, Hulu et HBO+). |
| Vitesse des données mobiles | C'est la vitesse internet mobile qu'un utilisateur expérimente via son smartphone. Cette vitesse dépend principalement de la technologie de support utilisée dans le smartphone. Les technologies de support disponibles sur le marché sont la 2G, la 3G, la 4G et la 5G, où la 2G offre la vitesse la plus lente tandis que la 5G est la plus rapide. |
| Réseau de connectivité par fibre optique | C'est un réseau de câbles à fibre optique déployé à travers le pays, reliant les régions rurales et urbaines avec une connexion internet à haut débit. Il est mesuré en kilomètres (km). |
| Trafic de données par smartphone | C'est une mesure de la consommation moyenne de données par un utilisateur de smartphone par mois. Elle est mesurée en gigaoctets (Go). |
| Vitesse des données haut débit | C'est la vitesse internet fournie via la connexion câblée fixe. Généralement, les câbles en cuivre et les câbles à fibre optique sont utilisés aussi bien en usage résidentiel que commercial. Ici, le câble à fibre optique offre une vitesse internet plus rapide que le câble en cuivre. |
| Câble sous-marin | Un câble sous-marin est un câble à fibre optique posé en deux points d'atterrissage ou plus. Grâce à ce câble, la communication et la connectivité internet entre les pays à travers le monde est établie. Ces câbles peuvent transmettre 100 à 200 térabits par seconde (Tbps) d'un point à un autre. |
| Empreinte carbone | C'est la mesure du dioxyde de carbone généré lors du fonctionnement régulier d'un centre de données. Étant donné que le charbon, le pétrole et le gaz sont les principales sources de production d'énergie, la consommation de cette énergie contribue aux émissions de carbone. Les opérateurs de centres de données intègrent des sources d'énergie renouvelable pour réduire l'empreinte carbone générée dans leurs installations. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identification des variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construction d'un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Validation et finalisation : Dans cette étape importante, tous les chiffres du marché, les variables et les recommandations des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




