
Taille et parts du marché de la logistique contractuelle en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
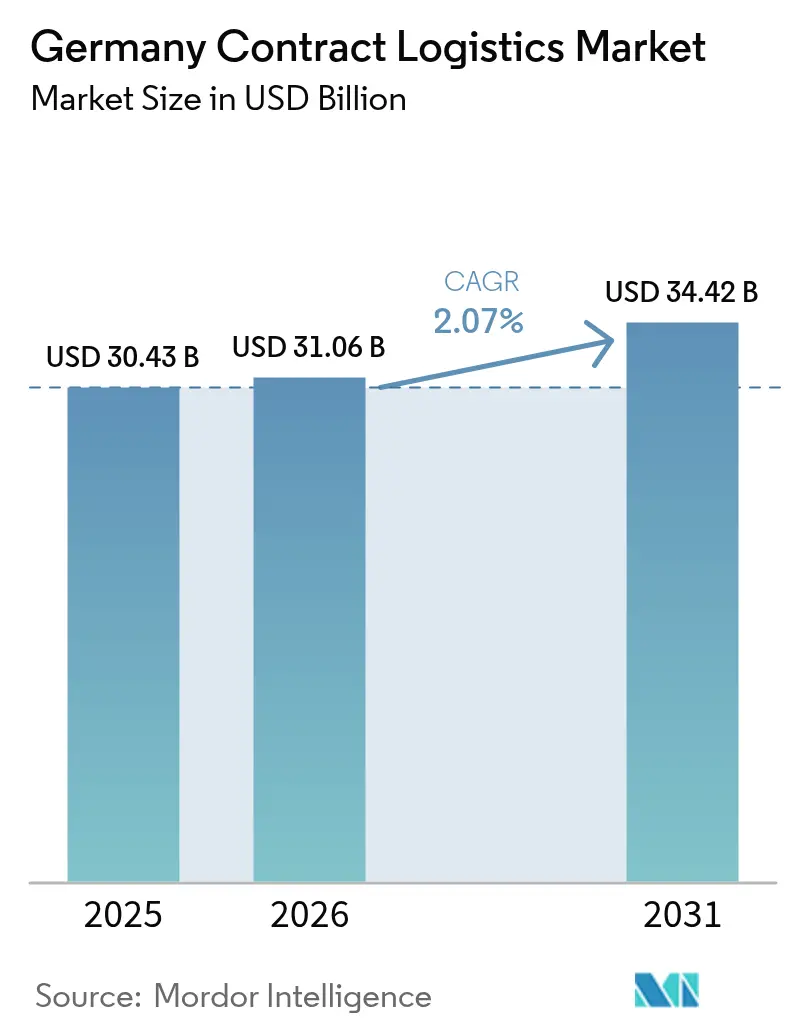
| Taille du marché de l'année de base (2025) | 30.43 Milliards de dollars |
| Taille du Marché (2026) | 31.06 Milliards de dollars |
| Taille du Marché (2031) | 34.42 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.07 % |
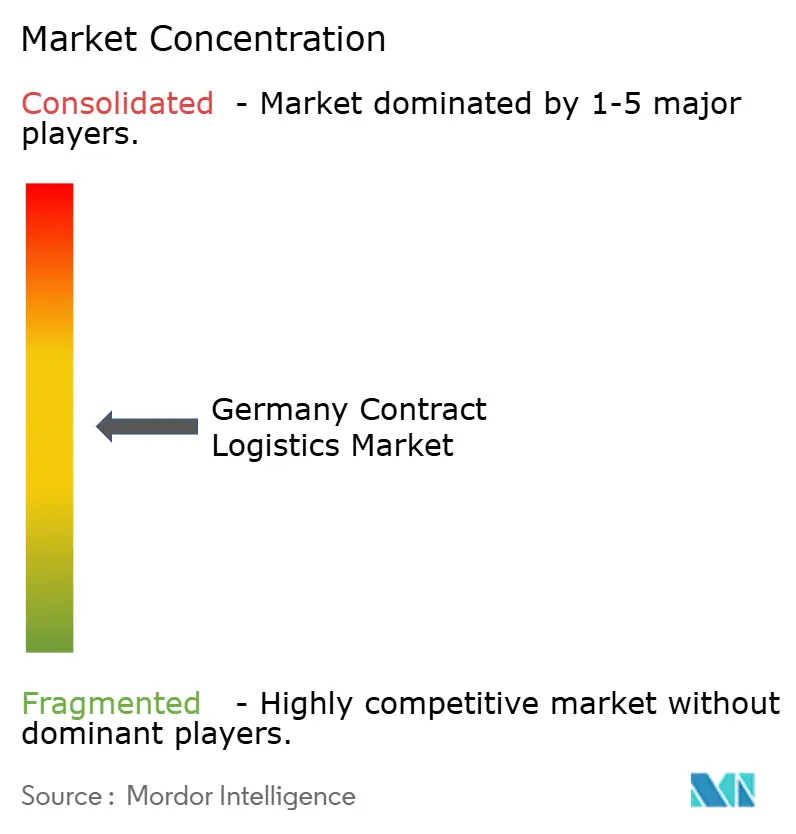
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique contractuelle en Allemagne par Mordor Intelligence
La taille du marché de la logistique contractuelle en Allemagne en 2026 est estimée à 31,06 milliards USD, en progression par rapport à la valeur de 2025 de 30,43 milliards USD, avec des projections pour 2031 affichant 34,42 milliards USD, croissant à un TCAC de 2,07 % sur la période 2026-2031. La croissance est soutenue par l'expansion des volumes d'exécution du commerce électronique, la complexité croissante des chaînes d'approvisionnement entrantes pour les véhicules électriques, et la demande accrue de services de chaîne du froid conformes aux bonnes pratiques de distribution. La nouvelle loi sur le devoir de vigilance en matière de chaîne d'approvisionnement incite les fabricants et les détaillants à confier leurs activités logistiques à des prestataires tiers conformes, tandis que l'automatisation des entrepôts et l'IA améliorent suffisamment la productivité pour absorber les coûts salariaux plus élevés. Dans le même temps, les investissements dans la décarbonisation des flottes et des contraintes immobilières plus strictes remodèlent les modèles opérationnels, favorisant les prestataires disposant d'une envergure, d'une profondeur technologique et de capacités multimodales. La dynamique concurrentielle évolue après l'accord de DSV pour acquérir DB Schenker, une opération qui reconfigurera le rapport de force à travers le marché de la logistique contractuelle en Allemagne.
Principaux enseignements du rapport
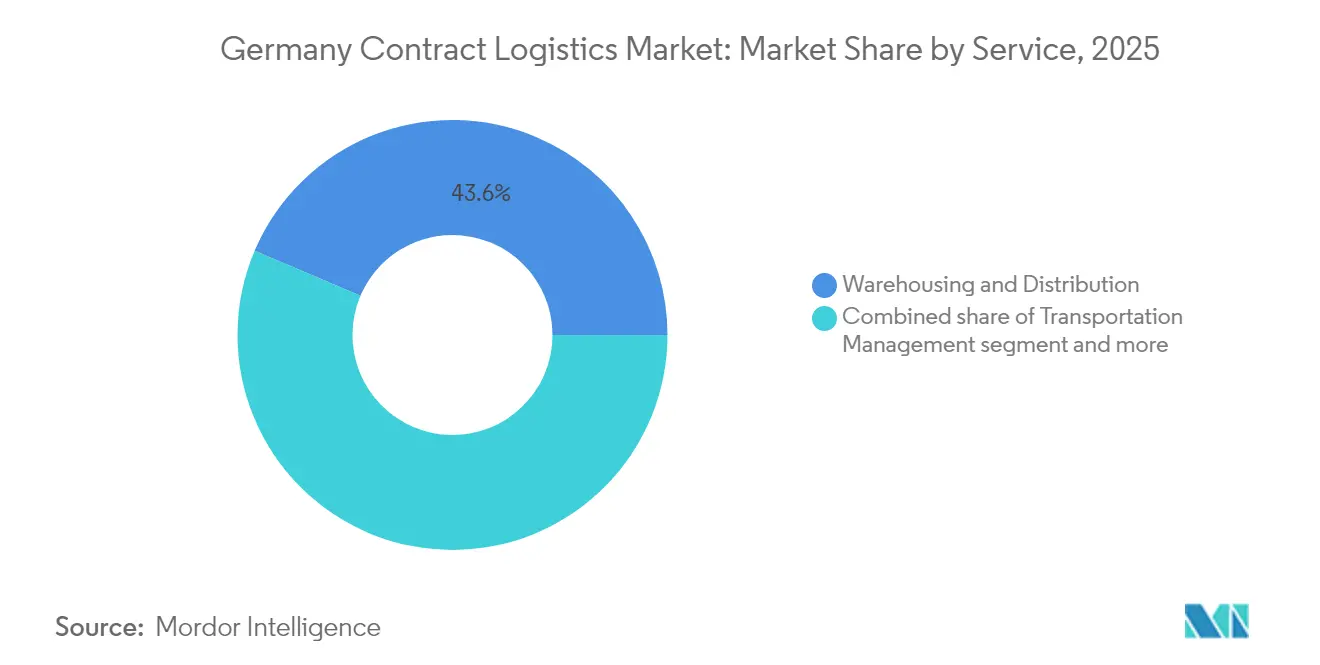
- Par service, l'entreposage et la distribution détenaient 43,60 % des parts du marché de la logistique contractuelle en Allemagne en 2025. La taille du marché de la logistique contractuelle en Allemagne pour les services à valeur ajoutée devrait se composer à un TCAC de 3,92 % entre 2026 et 2031.
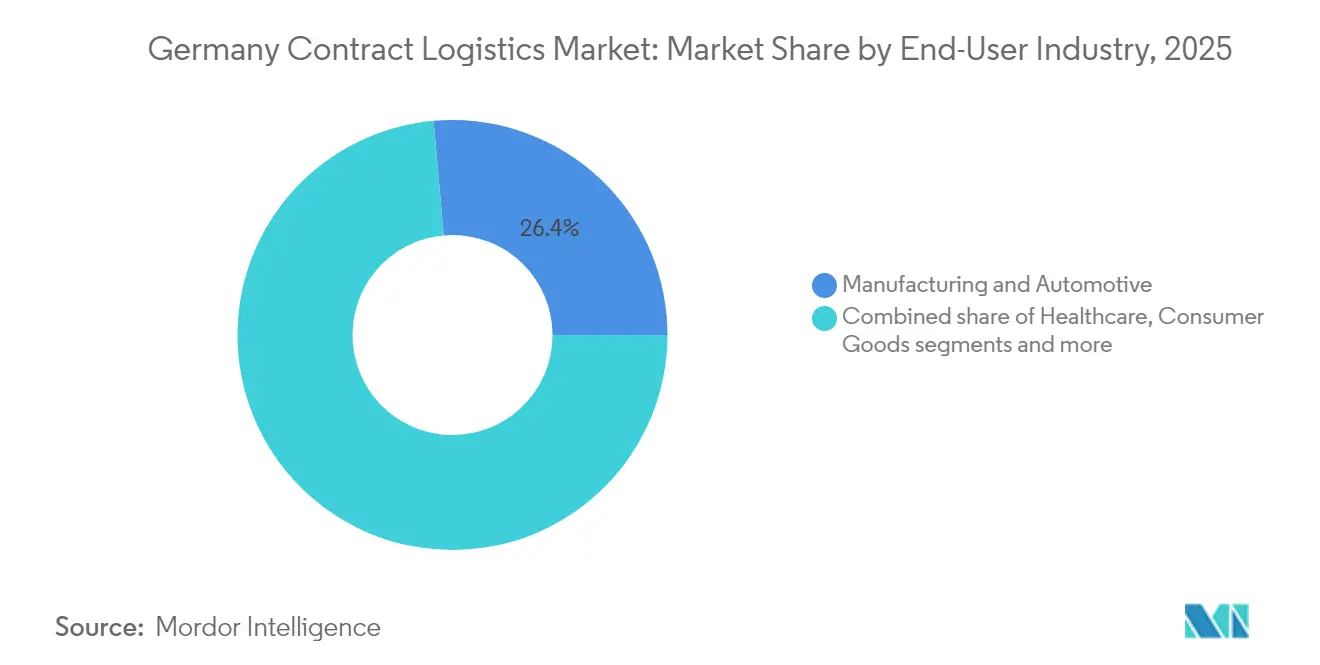
- Par secteur d'utilisateur final, la fabrication et l'automobile représentaient 26,40 % de la taille du marché de la logistique contractuelle en Allemagne en 2025. Le marché de la logistique contractuelle en Allemagne pour la santé et les produits pharmaceutiques devrait connaître la croissance la plus rapide à un TCAC de 4,65 % entre 2026 et 2031.
- Par durée de contrat, le long terme (supérieur ou égal à 1 an) détenait 67,30 % des parts du marché de la logistique contractuelle en Allemagne en 2025, tandis que le court terme (inférieur à 1 an) affiche le TCAC attendu le plus élevé à 3,25 % sur la période de prévision.
- Par géographie, la Rhénanie-du-Nord-Westphalie représentait 23,20 % des parts du marché de la logistique contractuelle en Allemagne en 2025. Le marché de la logistique contractuelle en Allemagne pour l'Allemagne de l'Est devrait croître à un TCAC de 3,60 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la logistique contractuelle en Allemagne
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accélération de la pénétration du commerce électronique B2C | +2.0% | À l'échelle nationale, plus forte dans les grandes zones urbaines | Moyen terme (2-4 ans) |
| Transition des équipementiers vers la production de véhicules électriques et de batteries | +1.8% | Bavière et Bade-Wurtemberg | Moyen terme (2-4 ans) |
| Externalisation de la conformité à la loi sur le devoir de vigilance en matière de chaîne d'approvisionnement | +1.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Expansion de la fabrication pharmaceutique et biotechnologique nationale | +2.8% | Hesse, Berlin-Brandebourg | Long terme (≥ 4 ans) |
| Adoption rapide de la robotique d'entrepôt et de l'IA | +2.0% | Hubs logistiques à l'échelle nationale | Moyen terme (2-4 ans) |
| Objectifs de décarbonisation des entreprises pour le transport | +1.0% | À l'échelle nationale, accent sur les zones urbaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'accélération du commerce électronique amplifie les volumes de colis
Le commerce électronique B2C touche désormais 74 % des consommateurs allemands et pousse les volumes d'exécution et de livraison du dernier kilomètre à des niveaux records, renforçant l'attrait de l'externalisation vers des prestataires logistiques tiers capables de développer l'automatisation et les capacités omnicanales. La densité des colis, notamment à l'intérieur des zones métropolitaines de la Ruhr et de Berlin, permet une optimisation des itinéraires qui réduit les coûts de livraison unitaires, incitant les détaillants à attribuer des mandats d'exécution pluriannuels au sein du marché de la logistique contractuelle en Allemagne. Les robots et les systèmes de marchandises à la personne raccourcissent les cycles de commande à l'expédition, soutenant les engagements de livraison le jour même qui sont devenus un facteur de différenciation pour les vendeurs de mode et d'électronique grand public.
La transition vers les véhicules électriques reconfigure les flux entrants
L'Allemagne reste le plus grand producteur automobile d'Europe, mais l'électrification des plateformes ajoute des modules de batteries à haute valeur ajoutée et la gestion de matières dangereuses à la logistique entrante JIT et JIS. Des centres de séquençage dédiés à proximité des usines d'assemblage en Bavière et au Bade-Wurtemberg se développent, et les prestataires capables de garantir la conformité ISO 45001 et ADR sécurisent des contrats multi-sites. Cette complexité accroît l'intensité de l'externalisation au sein du marché de la logistique contractuelle en Allemagne, les équipementiers concentrant leurs investissements sur les lignes de production de cellules plutôt que sur les surfaces d'entrepôt.
La loi sur le devoir de vigilance en matière de chaîne d'approvisionnement stimule l'externalisation axée sur la conformité
Depuis janvier 2024, la loi couvre les entreprises d'au moins 1 000 salariés et impose des amendes pouvant atteindre 2 % du chiffre d'affaires mondial en cas de violation. Les fabricants ont réagi en confiant la visibilité des flux entrants, la vérification des fournisseurs et la documentation prête pour les audits à des prestataires logistiques tiers dotés de plateformes RSE matures. Les prestataires qui associent expertise réglementaire et traçabilité par blockchain ont vu leurs demandes de pipeline tripler, se traduisant par des valeurs de contrat plus élevées et des durées plus longues sur le marché de la logistique contractuelle en Allemagne.
L'expansion pharmaceutique nationale fait croître la demande de chaîne du froid
L'Allemagne abrite la plus grande production pharmaceutique d'Europe, et les produits biologiques, les vaccins à ARNm et les thérapies cellulaires nécessitent de plus en plus une manipulation stricte à 2 °C - 8 °C ou à très basse température jusqu'à -196 °C. Logistics4Pharma a ajouté des expéditeurs cryogéniques à Kelsterbach capables de maintenir des conditions cryogéniques, et UPS Healthcare a mis en service un nouveau cross-dock multi-gamme à Francfort. En conséquence, les volumes de chaîne du froid dépassent l'ensemble du marché de la logistique contractuelle en Allemagne de plus de deux fois, soutenant une tarification premium.
Analyse de l'impact des freins*
| Frein | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de chauffeurs routiers et de main-d'œuvre en entrepôt | −1.2% | À l'échelle nationale, aiguë dans les zones rurales | Moyen terme (2-4 ans) |
| Hausse des loyers immobiliers logistiques de premier plan et rareté des terrains | −0.8% | Principales zones urbaines | Long terme (≥ 4 ans) |
| Les réglementations strictes sur les émissions font augmenter les coûts de flotte | −0.7% | Corridors urbains | Court terme (≤ 2 ans) |
| Coûts des intrants liés à l'inflation dans un contexte de faible production industrielle | −0.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La pénurie de main-d'œuvre fait grimper les coûts opérationnels
Les postes vacants pour les chauffeurs et les agents d'entrepôt ont atteint environ 500 000 en 2024, l'âge moyen des chauffeurs grimpant à 47,2 ans, entraînant des hausses de salaires légales de 3,42 %. Les prestataires du marché de la logistique contractuelle en Allemagne investissent dans des académies et des plannings flexibles, mais la main-d'œuvre ajoute de la volatilité aux bases de coûts et limite la capacité pendant les périodes de pointe.
Les normes d'émissions entraînent des dépenses pour la flotte
Euro VII et les péages basés sur le CO₂ ajoutent 46 500 EUR (53 737,35 USD) de charges annuelles aux véhicules lourds diesel contre moins de 2 000 EUR (2 311,28 USD) pour les options zéro émission[1]Centre d'analyse, « Les péages basés sur le CO₂ alourdissent les coûts des flottes diesel », Transport & Environment, transportenvironment.org. L'écart de dépenses d'investissement dissuade encore l'électrification généralisée pour les trajets longue distance, entraînant un déploiement sélectif et des calendriers d'amortissement plus élevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : l'entreposage conserve son envergure, les services à valeur ajoutée s'accélèrent
L'entreposage et la distribution ont généré 43,60 % des revenus du marché de la logistique contractuelle en Allemagne en 2025, grâce à l'étendue des centres de cross-docking et des plateformes régionales d'exécution alignées le long de l'axe Rhin-Ruhr. Le segment bénéficie de liaisons routières, ferroviaires et par voies navigables intérieures denses qui raccourcissent les délais de livraison vers les marchés de consommation d'Europe de l'Ouest, mais les pressions sur les coûts liées à la rareté des terrains et à la main-d'œuvre font grimper steeply l'adoption de l'automatisation. Les robots mobiles autonomes prélèvent et déposent les petits colis, tandis que les systèmes de stockage et de récupération automatisés améliorent la densité des palettes, augmentant le débit de 25 % et soutenant une meilleure utilisation des surfaces rares.
Les services à valeur ajoutée allant du kitting à l'emballage et à l'assemblage léger en fin de ligne devraient se développer à un TCAC de 3,92 %, dépassant l'ensemble du marché de la logistique contractuelle en Allemagne. Les clients exigent de plus en plus une configuration proche du marché pour réduire le risque d'inventaire et accélérer les lancements de produits, en particulier pour l'électronique grand public et les machines industrielles. Ces tâches spécialisées commandent des marges de 200 à 300 points de base au-dessus de l'entreposage de base, et les prestataires exploitent les jumeaux numériques pour modéliser les flux de processus avant d'engager des actifs physiques. Par conséquent, la pression s'intensifie sur les opérateurs plus petits pour qu'ils investissent dans les compétences et la technologie ou s'associent à des prestataires logistiques tiers plus importants.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par secteur d'utilisateur final : la santé mène la dynamique de croissance
La fabrication et l'automobile représentent toujours la plus grande part de la taille du marché de la logistique contractuelle en Allemagne à 26,40 % en 2025, soutenues par des flux de matériaux à haute fréquence vers les usines de Bavière et du Bade-Wurtemberg. Cependant, le secteur est confronté à une production industrielle atone et à un pivot accéléré vers les véhicules électriques, qui modifient la configuration et les profils de stocks. Les prestataires rénovent les centres de séquençage pour les modules de batteries, adoptent des normes de suppression d'incendie et repensent les emballages de transport pour atténuer le risque d'emballement thermique.
La santé et les produits pharmaceutiques affichent la trajectoire la plus rapide à un TCAC de 4,65 % grâce aux produits biologiques et aux thérapies cellulaires et géniques qui exigent une manipulation rigoureuse selon les bonnes pratiques de distribution et les bonnes pratiques de fabrication. Les volumes de chaîne du froid croissent presque deux fois plus vite que l'ensemble du marché de la logistique contractuelle en Allemagne, et les prestataires logistiques tiers spécialisés se sont différenciés grâce à la visibilité en temps réel de la température, aux emballages qualifiés et à la documentation réglementaire de bout en bout. UPS Healthcare, DB Schenker et Pfenning élargissent leurs empreintes à température contrôlée, déclenchant de nouvelles fusions-acquisitions alors que les généralistes recherchent une exposition verticale à haute marge. Les acteurs du secteur de la logistique contractuelle en Allemagne reconnaissent que les contrats de santé à haute marge compensent le frein sur les coûts des services standard.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par durée de contrat : la flexibilité gagne une demande préférentielle
Les accords à long terme d'un an ou plus couvrent encore 67,30 % des contrats du marché de la logistique contractuelle en Allemagne, offrant une visibilité qui sous-tend les investissements en actifs lourds tels que l'automatisation dédiée et les améliorations en matière de durabilité. Les chargeurs du secteur automobile et des biens de consommation privilégient les termes pluriannuels pour sécuriser des capacités à proximité des lignes d'assemblage ou des centres de population. Néanmoins, les contrats à court terme inférieurs à un an progressent à un TCAC de 3,25 %, reflétant une incertitude macroéconomique accrue et des changements technologiques rapides.
Le changement est visible dans les stratégies de la période de pointe du commerce électronique, où les marchands demandent des contrats d'exécution de six mois qui font évoluer à la fois la main-d'œuvre et les flottes de robots à la demande. Les prestataires répondent par un entreposage modulaire, des structures de coûts variables et une tarification liée aux performances pour préserver la rentabilité tout en répondant aux attentes de flexibilité. La robotique en tant que service permet d'éviter les dépenses d'investissement, en alignant les périodes d'amortissement sur des engagements plus courts. Ces dynamiques renforcent la rivalité concurrentielle au sein du marché de la logistique contractuelle en Allemagne, les spécialistes de taille moyenne agiles rivalisant en termes de réactivité avec les acteurs mondiaux établis.
Analyse géographique
La Rhénanie-du-Nord-Westphalie reste le plus grand nœud régional, contribuant à hauteur de 23,20 % aux revenus du marché de la logistique contractuelle en Allemagne en 2025, grâce à la force du port de Duisbourg et à la densité des artères autoroutières. Le terminal Duisburg Gateway ajoute 850 000 EVP de capacité annuelle, améliorant la connectivité intermodale qui réduit les coûts de transport dans l'arrière-pays pour les importations conteneurisées. La proximité des ports maritimes du Benelux et la densité des populations de consommateurs sous-tendent une demande solide en entreposage, avec des taux de vacance inférieurs à 3 % dans toute la région Rhin-Ruhr, encourageant le développement spéculatif de bâtiments à plusieurs niveaux équipés de solutions d'énergie renouvelable.
L'Allemagne de l'Est, englobant Berlin, le Brandebourg, la Saxe, la Saxe-Anhalt et la Thuringe, est la zone à la croissance la plus rapide à un TCAC de 3,60 %, soutenue par la gigafactory de Tesla à Grünheide et l'engagement de 30 milliards EUR (34,67 milliards USD) d'Intel dans les semi-conducteurs. Les parcs logistiques près de l'aéroport de Leipzig/Halle et les sites desservis par le rail le long du corridor A14 attirent les acteurs de l'électronique, des sciences de la vie et des batteries à la recherche d'un accès à une main-d'œuvre qualifiée et à des terrains à prix compétitifs. Le fonds d'infrastructure de 500 milliards EUR (577,82 milliards USD) du gouvernement allemand donne la priorité aux corridors de l'Est, promettant des améliorations d'autoroutes et des améliorations ferroviaires numériques qui pourraient encore augmenter la taille du marché de la logistique contractuelle en Allemagne dans la région.
Hambourg et le Schleswig-Holstein bénéficient de la porte d'entrée maritime en eau profonde de Hambourg, qui a traité plus de 220 millions de tonnes de marchandises en 2024. L'absorption d'espaces logistiques au premier trimestre 2025 a bondi de 89 % en glissement annuel pour atteindre 125 000 m², reflétant le renouveau du débit de conteneurs et la montée en puissance de la mise en scène des composants d'éoliennes offshore. La Bavière et le Bade-Wurtemberg, historiquement bastions de l'automobile, reconfigurent leurs chaînes d'approvisionnement pour les groupes motopropulseurs électriques, créant de nouveaux flux entrants pour les cellules de batteries et les matériaux recyclables. Le besoin qui en résulte en matière d'entreposage de matières dangereuses, de navettes en séquence et de corridors de transport verts diversifie encore la demande de services sur le marché de la logistique contractuelle en Allemagne.
Paysage réglementaire
Les opérations de logistique contractuelle en Allemagne s'inscrivent dans un ensemble de règles nationales et européennes relatives au transport routier, à la conformité en matière de travail et de sécurité, et à la documentation de transport, l'Office fédéral de la logistique et de la mobilité (Bundesamt für Logistik und Mobilität, BALM) faisant office d'autorité fédérale clé pour l'application et la surveillance du marché en vertu du GueKG. Une étape de conformité majeure en 2026 est le déploiement, lié au Paquet Mobilité I, des nouvelles exigences relatives au tachygraphe intelligent (FS GEN II V2), que BALM a souligné comme entrant en vigueur à partir de juillet 2026 pour les véhicules utilitaires légers (2,5 t à 3,5 t) utilisés dans le transport international ou le cabotage, renforçant les exigences de suivi et de documentation pour les prestataires de logistique contractuelle à forte intensité de transport.
Sur le plan politique, le ministère fédéral du Numérique et des Transports (BMDV) continue de structurer la modernisation du secteur à travers ses instruments de stratégie de transport de marchandises et de logistique, y compris des programmes qui promeuvent les normes numériques et l'échange interopérable de données (par exemple, l'information électronique sur le fret, eFTI), aux côtés d'initiatives de fret multimodal. Parallèlement, l'extension de la couverture de la loi sur le devoir de vigilance dans la chaîne d'approvisionnement à compter de janvier 2024 (entreprises comptant au moins 1 000 employés, avec des amendes pouvant atteindre 2 % du chiffre d'affaires mondial mentionnées dans le contexte du rapport) renforce la demande en traçabilité prête à l'audit, en processus de sélection des fournisseurs et en collecte de données ESG intégrée aux modèles opérationnels des 3PL.
Analyse de la chaîne de valeur
La chaîne de valeur de la logistique contractuelle en Allemagne couvre la conception de solutions et la contractualisation (appels d'offres, ingénierie de réseau, planification de la conformité), le transport amont et le transitaire, l'entreposage et la distribution (y compris les campus multi-utilisateurs et les cross-docks), ainsi que des services à valeur ajoutée tels que le kitting, l'emballage, le séquençage et la logistique inverse. L'exécution s'appuie sur une infrastructure nationale dense et des points d'entrée multimodaux : ports maritimes (Hambourg et autres), hubs intérieurs comme Duisbourg, et nœuds clés de fret aérien (Francfort, Leipzig/Halle, Cologne/Bonn). Cette combinaison permet aux prestataires de combiner des tronçons routiers, ferroviaires et aériens pour les flux critiques en termes de délais et sensibles à la température, comme la santé, l'automobile et la haute technologie.
Les intrants en amont de la prestation de services comprennent la main-d'œuvre et l'équipement (conducteurs, personnel d'entrepôt, engins de manutention, automatisation), les outils de conformité (tachygraphe, ADR, documentation GDP), et les couches informatiques pour la visibilité des stocks et la planification du transport. Les organismes du secteur (par exemple, DSLV et BGL) représentent les intérêts des opérateurs et des expéditeurs, tandis que des organismes de recherche appliquée tels que Fraunhofer IML soutiennent le transfert de technologie vers la robotique d'entrepôt, l'IA et les jumeaux numériques, reflétant l'accent mis dans le rapport sur l'automatisation pour compenser l'inflation salariale et les contraintes de capacité. Les chantiers de politique publique influencent également la gestion des points de blocage et les initiatives de productivité, y compris la planification d'action du BMDV et la Commission pour le transport routier de marchandises créée en janvier 2024 pour identifier des mesures d'allègement pour le segment du fret routier.
Paysage concurrentiel
Le premier rang est occupé par DHL Supply Chain, DSV-DB Schenker (après clôture), Kühne + Nagel et UPS Healthcare, qui contrôlent ensemble des parts significatives mais non dominantes, indiquant une concentration modérée du marché. L'acquisition de DB Schenker par DSV pour 14,3 milliards EUR (16,53 milliards USD) ajoute 60 000 employés et propulse le chiffre d'affaires pro forma à 39,3 milliards EUR (45,42 milliards USD), forgeant le deuxième plus grand prestataire mondial de logistique contractuelle. La stratégie d'intégration se concentre sur les synergies de réseau en Europe et en Amérique du Nord, tandis que les opérations allemandes absorberont les chevauchements de capacités et rationaliseront les installations redondantes, remodelant les références de prix concurrentiels sur le marché de la logistique contractuelle en Allemagne.
La différenciation technologique éclipse la pure envergure. DHL a déployé plus de 7 000 robots et élargi son centre d'excellence en robotique à Troisdorf, permettant un déploiement rapide inter-sites de robots mobiles autonomes, de prélèvement par vision et de planification du travail assistée par l'IA. Hellmann Worldwide Logistics a élargi sa division mondiale de logistique contractuelle en 2025 grâce à de nouveaux hubs à Osnabrück et à des pilotes d'automatisation mobile à Singapour, mais la société a également ajouté des certifications pharmaceutiques conformes aux bonnes pratiques de distribution pour renforcer ses références dans le secteur de la santé. Les spécialistes de taille moyenne comme Logistics4Pharma se concentrent sur les capacités ultra-froides et le conseil en conformité, leur permettant de commander des niches à haute marge malgré des empreintes plus petites.
Les engagements en matière de durabilité façonnent les positions concurrentielles. DB Schenker et DHL visent un transport de ligne 100 % sans combustibles fossiles en Allemagne d'ici 2030, générant des commandes pour des camions rigides électriques à batterie de 19 t et pilotant des tracteurs à pile à combustible à hydrogène sur les liaisons hub à hub. Les prestataires exploitent les transferts intermodaux, notamment les liaisons ferroviaires situées à Duisport, pour réduire les émissions et atténuer l'exposition aux péages CO₂ de l'eurovignette. Les clients évaluent de plus en plus les offres des prestataires logistiques tiers en fonction de l'intensité des émissions de gaz à effet de serre, poussant les opérateurs plus petits à s'associer à des plateformes de technologies vertes légères en actifs ou à risquer d'être évincés du marché de la logistique contractuelle en Allemagne.
Leaders du secteur de la logistique contractuelle en Allemagne
DHL Supply Chain & Global Forwarding
Dachser SE
Kuehne + Nagel
Rhenus Logistics
DSV Solutions
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les espaces vacants se développent dans les offres de logistique contractuelle axées sur la conformité et riches en données, qui aident les expéditeurs à répondre aux exigences de devoir de vigilance et de reporting de durabilité tout en maintenant les niveaux de performance de service. L'impact opérationnel des mises en œuvre du Paquet Mobilité I, y compris les exigences relatives au tachygraphe intelligent notées par BALM à partir de juillet 2026 pour certains véhicules utilitaires légers en usage international, renforce la valeur des 3PL capables de standardiser la documentation de transport, la planification de la main-d'œuvre et les pistes d'audit à travers des réseaux multi-sites. Cela renforce l'argument en faveur des prestataires qui combinent la gestion du transport avec l'entreposage, les plateformes de visibilité et les services de documentation fournisseurs, en particulier pour les fabricants et détaillants confrontés à des exigences de gouvernance plus strictes en vertu de la loi sur le devoir de vigilance dans la chaîne d'approvisionnement mentionnée dans le contexte du rapport.
Les programmes de technologie et de multimodalité soutiennent également la demande adressable pour les prestataires intégrés capables de connecter l'automatisation d'entrepôt avec un échange interopérable de données entre modes. Des initiatives du BMDV telles que le Dialogue stratégique sur le transport de marchandises multimodal et l'Innovationsprogramm Logistik 2030 mettent en évidence le soutien gouvernemental aux normes numériques et aux approches neutres en matière de plateforme, en accord avec l'évolution du marché vers une planification assistée par l'IA, la robotique et des processus standardisés d'information électronique sur le fret. En pratique, le marché connaît également des besoins accrus d'intégration omnicanale, comme l'illustre le début, en juin 2026, des travaux de Nagel-Group et B+S GmbH Logistik und Dienstleistungen sur une plateforme logistique omnicanale évolutive pour KoRo Handels GmbH, signalant une demande pour des configurations de logistique contractuelle unifiant le commerce électronique, le réapprovisionnement du commerce de détail et les flux transfrontaliers au sein d'un modèle opérationnel unique.
Développements récents du secteur
- Mars 2026 : DHL Supply Chain a débuté la construction d'un centre logistique neutre en carbone de 26 600 m² à Rheinbach, avec une mise en exploitation prévue pour août 2026. Le projet ajoute une capacité d'entreposage moderne et alignée sur la durabilité, et renforce la capacité de DHL à répondre aux besoins de logistique contractuelle multi-clients dans un contexte de contraintes d'émissions et de coûts plus strictes.
- Septembre 2025 : Kuehne+Nagel a ouvert un centre de distribution de santé de 10 000 m² à Hambourg pour Sysmex Europe SE et Sysmex Deutschland GmbH. L'installation élargit l'empreinte logistique spécialisée dans la santé de l'Allemagne, permettant une distribution sensible à la température et à la qualité conforme aux normes de manutention en évolution. Cela signale une demande croissante pour une logistique contractuelle conforme dans le domaine des sciences de la vie et renforce l'intégration avec les réseaux hospitaliers et les fournisseurs de diagnostics.
- Juillet 2024 : Dachser a finalisé l'acquisition de Brummer Logistik GmbH (Allemagne) et de Brummer Logistic Solutions GmbH & Co KG (Autriche), intégrant des capacités de logistique alimentaire à température contrôlée dans son réseau. La transaction a élargi l'empreinte de Dachser en matière de température contrôlée et renforcé sa position dans les segments de logistique alimentaire où la qualité de service, la traçabilité et la densité du réseau influencent l'attribution des contrats.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché est défini comme les revenus générés en Allemagne par des contrats de logistique contractuelle externalisée, dans lesquels un prestataire spécialisé gère l'entreposage et le transport intégrés, ainsi que des activités à valeur ajoutée convenues, dans le cadre de contrats de services à plus long terme.
Exclusions du périmètre : nous excluons les dépenses logistiques purement internes, les mouvements de fret ponctuels au comptant, le courrier postal, ainsi que les services autonomes de messagerie ou de colis express.
Aperçu de la segmentation
- Par service
- Gestion du transport
- Route
- Rail
- Air
- Mer
- Entreposage et distribution
- Chaîne du froid/température contrôlée
- Hors chaîne du froid/hors température contrôlée
- Services à valeur ajoutée (kitting, emballage, assemblage, etc.)
- Gestion du transport
- Par secteur d'utilisateur final
- Fabrication et automobile
- Biens de consommation et commerce de détail (y compris le commerce électronique)
- Haute technologie et électronique
- Santé et produits pharmaceutiques
- Pétrole, gaz et produits chimiques
- Autres utilisateurs finaux
- Par durée de contrat
- Court terme (inférieur à 1 an)
- Long terme (supérieur ou égal à 1 an)
- Par géographie
- Rhénanie-du-Nord-Westphalie
- Hambourg et Schleswig-Holstein
- Basse-Saxe et Brême
- Hesse / Rhin-Main
- Bavière
- Bade-Wurtemberg
- Rhénanie-Palatinat et Sarre
- Allemagne de l'Est (Berlin, Brandebourg, Saxe, Saxe-Anhalt, Thuringe)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande en Allemagne et ancrer le modèle sur des signaux observables d'échanges commerciaux et d'activité. Nous avons consulté des sources publiques telles que les publications de Destatis et de la Deutsche Bundesbank pour le commerce extérieur, les séries de transport d'Eurostat, et les statistiques du commerce douanier allemand pour comprendre les flux import-export et les tendances de débit pertinentes pour l'entreposage.
Pour les infrastructures logistiques et les conditions d'exploitation, des sources telles que le ministère fédéral du Numérique et des Transports, ainsi que les publications des autorités aéroportuaires et portuaires ont été examinées lorsqu'elles aident à expliquer les changements modaux et les contraintes de capacité.
Pour convertir ces signaux en un modèle de marché pratique, nous avons également utilisé les rapports annuels d'entreprises, les présentations aux investisseurs, les publications d'associations et la couverture réputée de la presse économique afin de suivre les évolutions du mix de services, l'exposition par secteur client et les commentaires sur les prix. Le cas échéant, des abonnements payants ont été utilisés de manière limitée pour les données financières et de renseignement des entreprises, l'actualité et les finances, ainsi que des vérifications import-export au niveau des expéditions, afin de pouvoir vérifier les hypothèses de manière croisée. Les sources documentaires spécifiques mentionnées ci-dessus sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées auprès de prestataires de services logistiques, de grands expéditeurs qui externalisent, et de participants de l'écosystème de soutien tels que les exploitants d'installations et les conseillers du secteur. Ces discussions ont permis de confirmer ce qui est habituellement inclus dans les services contractuels par rapport à ce qui est traité comme des activités ponctuelles. Nous avons également testé la résistance des schémas d'utilisation, de répercussion des prix et de renouvellement des contrats à travers l'Allemagne.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 28 % | Dirigeants (CXO) : 13 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 16 % | Managers : 53 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où l'activité de fret en Allemagne et les flux liés au commerce sont reconstitués, puis filtrés selon l'intensité d'externalisation et la part du fret relevant d'accords de logistique contractuelle à plus long terme. Une fois le bassin de demande défini, nous le corroborons par des approximations ascendantes sélectives utilisant les déclarations de revenus des fournisseurs, des grilles tarifaires contractuelles échantillonnées, et des vérifications volume multiplié par prix de vente moyen pour les offres groupées d'entreposage et de transport, ce qui aide ensuite à ajuster les totaux lorsque des écarts apparaissent.
Les principaux intrants utilisés dans le modèle comprennent la valeur et le tonnage des importations-exportations allemandes selon leur direction, les tendances de la production industrielle et automobile, l'empreinte et les signaux de vacance de l'entreposage, les évolutions des coûts de main-d'œuvre et de carburant influençant l'indexation, et le volume de colis du commerce électronique comme indicateur de la complexité de distribution qui stimule les tâches à valeur ajoutée. Les prévisions sont réalisées à l'aide d'une analyse de scénarios appuyée par des avis d'experts sur la rapidité de révision des prix des contrats, l'impact de l'automatisation sur les coûts unitaires, et l'évolution de la demande industrielle entre les couloirs domestiques et transfrontaliers. Lorsque les références ascendantes sont incomplètes, les revenus manquants sont traités par des ratios de couverture calibrés, revus avec les retours des entretiens avant finalisation.
Validation des données et cycle de mise à jour
La validation est effectuée par triangulation des totaux finaux avec des signaux indépendants tels que les tendances de l'emploi logistique, les indicateurs d'absorption d'entrepôts, et les séries de performance du fret en Allemagne, afin que les valeurs aberrantes puissent être expliquées plutôt que lissées par moyennage. Des vérifications de variance sont effectuées sur plusieurs années pour confirmer que les changements par paliers correspondent à des événements connus tels que les chocs des prix de l'énergie, les ralentissements industriels ou les changements de politique majeurs affectant le transport.
Avant validation finale, un second analyste examine la logique du modèle, les hypothèses clés et les étapes de conversion. Tout écart important déclenche de nouveaux contacts avec des répondants primaires sélectionnés. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs peuvent modifier les prix, la capacité ou la demande. Juste avant la livraison, nous effectuons une dernière vérification des données afin que les clients reçoivent la vue la plus actuelle disponible.
Dimensionnement du marché allemand de la logistique contractuelle par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs de marché publiées pour la logistique contractuelle en Allemagne peuvent différer même lorsqu'il s'agit du même pays, car le périmètre des services et la définition du type de contrat ne sont pas toujours alignés. Les différences proviennent également de l'année utilisée comme référence, de la manière dont les devises et les ajustements liés à l'inflation sont traités, et de la fréquence d'actualisation des chiffres.
Un facteur d'écart pratique ici est de savoir si le fret au comptant et les services autonomes de messagerie ou de colis express sont intégrés dans le total, ou si seuls les contrats intégrés à plus long terme sont comptabilisés. Un autre facteur est la logique de tarification, certaines estimations appliquant une croissance agressive du prix de vente moyen sur l'ensemble des services, même lorsque certaines parties du marché se repricent via des clauses d'indexation avec un décalage. L'écart peut également refléter si les mouvements transfrontaliers liés à l'Allemagne sont saisis comme faisant partie des revenus contractuels, ce qui modifie le bassin adressable une fois le périmètre fixé dans le modèle utilisé par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 31,06 milliards USD (2026) | |
| Cabinet de conseil mondial A | 19,96 milliards USD (2024) | Utilise une année de référence et une fenêtre de croissance différentes, et ses définitions de catégories de services peuvent être plus larges, ce qui peut modifier ce qui est comptabilisé comme logistique contractuelle par rapport aux services logistiques connexes. |
| Éditeur sectoriel B | 13,14 milliards USD (2024) | Applique probablement une saisie plus restreinte des contrats intégrés externalisés et peut s'appuyer davantage sur des hypothèses de croissance globales, avec une séparation moins explicite entre les revenus contractuels pluriannuels et les autres dépenses logistiques externalisées. |
Globalement, le tableau montre que les choix de calendrier et de périmètre expliquent la majeure partie de l'écart entre les estimations. Lorsque le bassin adressable est lié à des contrats externalisés pluriannuels, et que des vérifications sont effectuées par rapport aux signaux d'activité commerciale et industrielle, le chiffre obtenu reste traçable à des variables claires et à des étapes reproductibles, ce qui réduit les surcomptages évitables.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la logistique contractuelle en Allemagne ?
Le marché est évalué à 31,06 milliards USD en 2026 et devrait atteindre 34,42 milliards USD d'ici 2031.
Quelle région domine le marché de la logistique contractuelle en Allemagne ?
La Rhénanie-du-Nord-Westphalie est la plus grande région, détenant 23,20 % des parts en 2025 grâce à sa dense infrastructure et à sa proximité des hubs de consommation européens.
Quel secteur d'utilisateur final connaît la croissance la plus rapide ?
La santé et les produits pharmaceutiques se développent à un TCAC de 4,65 %, portés par des exigences strictes en matière de chaîne du froid et une production croissante de produits biologiques.
Comment la loi sur le devoir de vigilance en matière de chaîne d'approvisionnement affecte-t-elle l'externalisation logistique ?
La loi impose des contrôles étendus en matière de droits de l'homme et d'environnement, incitant les entreprises à externaliser leur logistique à des prestataires logistiques tiers dotés de systèmes de conformité robustes, augmentant ainsi les volumes et les valeurs des contrats.
Quel rôle joue l'automatisation sur le marché de la logistique contractuelle en Allemagne ?
La robotique d'entrepôt et l'IA améliorent la productivité et atténuent les pénuries de main-d'œuvre, soutenant les contrats d'externalisation à long terme et aidant les prestataires à maintenir leurs marges face à l'inflation salariale.
Dernière mise à jour de la page le:



