
Taille et part de marché de la logistique tierce partie (3PL) en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 40.68 Milliards de dollars |
| Taille du Marché (2026) | 42.29 Milliards de dollars |
| Taille du Marché (2031) | 51.37 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.97 % |
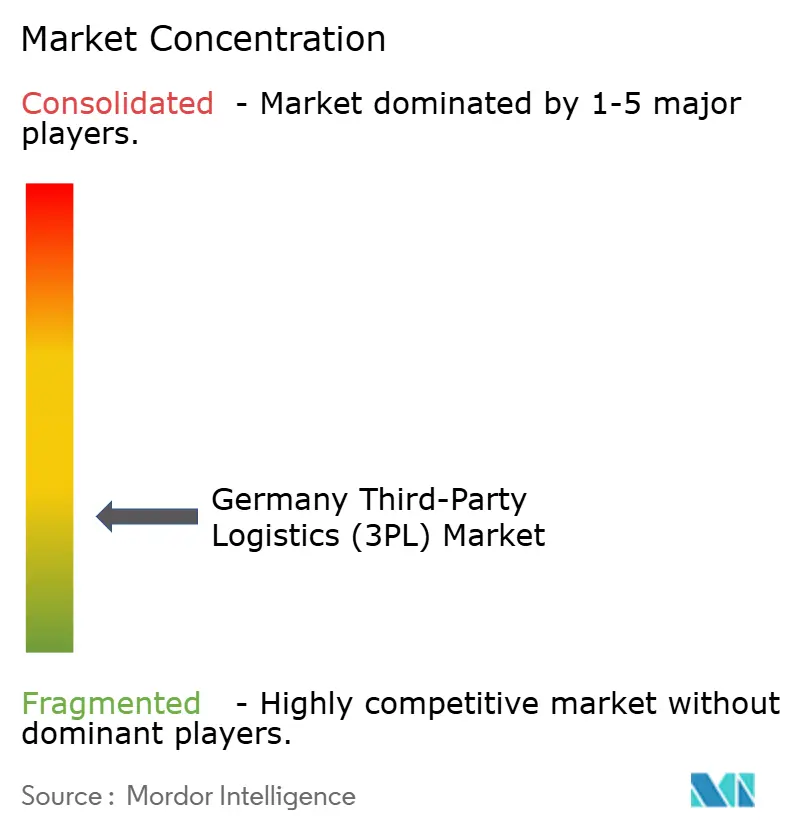
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique tierce partie (3PL) en Allemagne par Mordor Intelligence
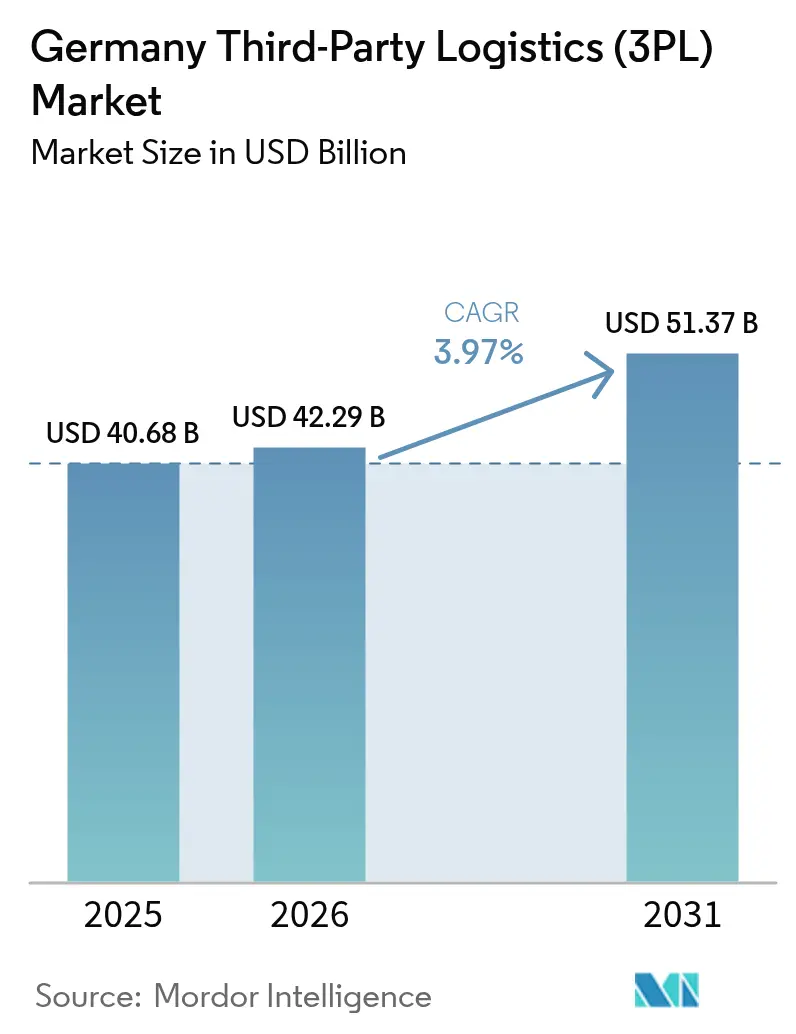
La taille du marché de la logistique tierce partie en Allemagne était évaluée à 40,68 milliards USD en 2025 et devrait croître de 42,29 milliards USD en 2026 pour atteindre 51,37 milliards USD d'ici 2031, à un CAGR de 3,97 % durant la période de prévision (2026-2031).
Les mutations structurelles favorisant l'externalisation logistique, le rôle central du pays dans le commerce européen et la hausse des dépenses de défense se combinent à l'essor du commerce électronique pour soutenir la demande. Les réalignements de routes post-Brexit orientent les volumes transfrontaliers vers les hubs allemands, tandis que les pressions sur les coûts de main-d'œuvre accélèrent l'automatisation des entrepôts. Le soutien des États à un transport vert et les financements liés aux critères ESG renforcent davantage les opportunités à long terme pour les prestataires capables d'allier durabilité et leadership technologique.
Principaux enseignements du rapport
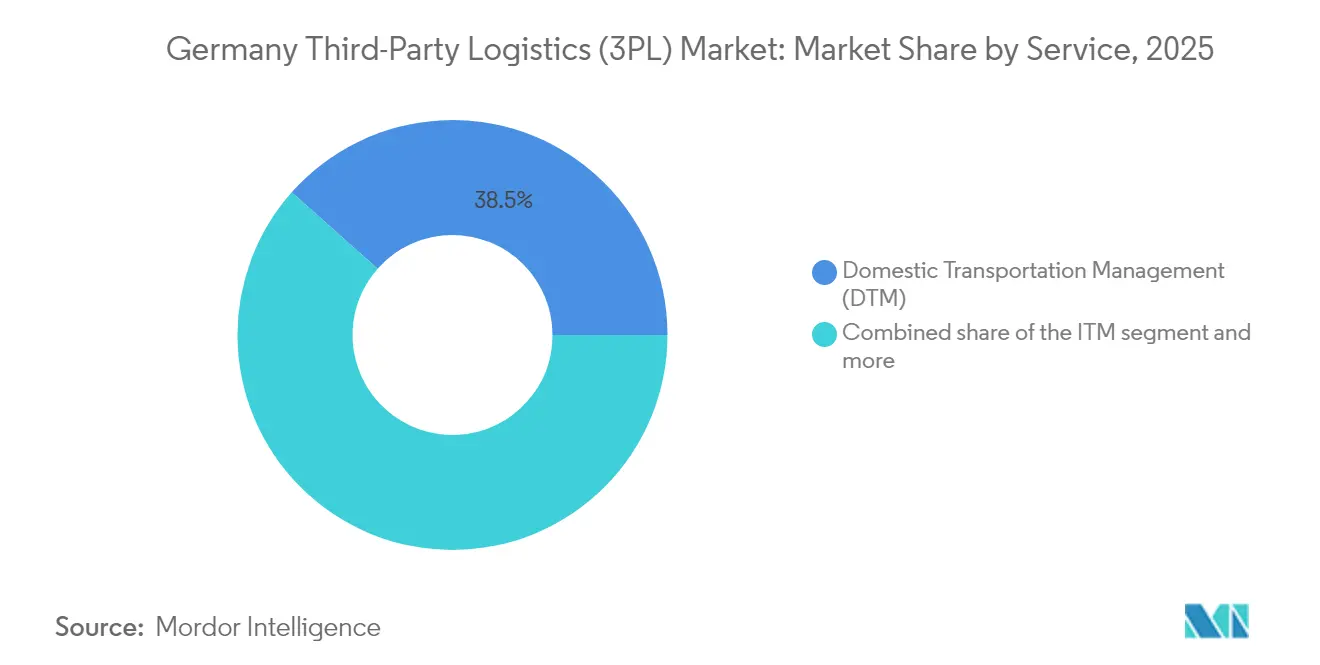
- Par service, la gestion du transport domestique détenait 38,45 % de la part de marché de la logistique tierce partie en Allemagne en 2025 ; l'entreposage et la distribution à valeur ajoutée devrait afficher un CAGR de 6,55 % jusqu'en 2031.
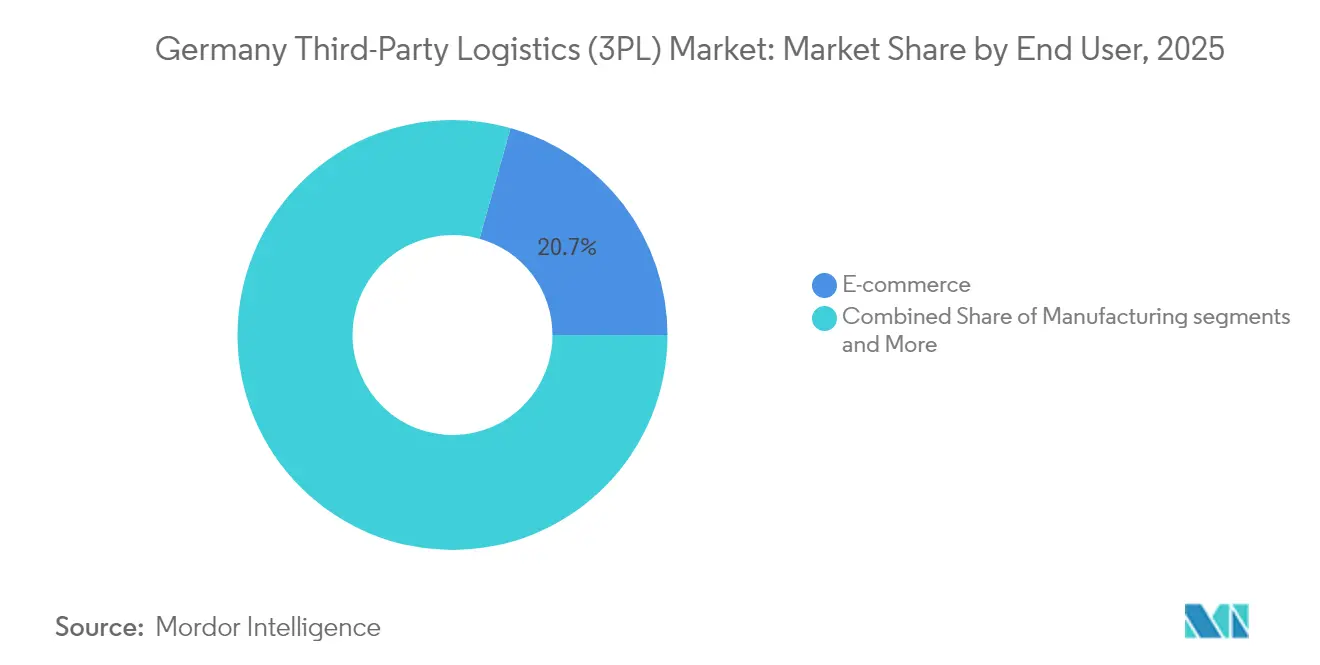
- Par utilisateur final, le commerce électronique représentait 20,65 % de la taille du marché de la logistique tierce partie en Allemagne en 2025, tandis que le secteur automobile est en bonne voie pour un CAGR de 4,12 % jusqu'en 2031.
- Par modèle logistique, les solutions à actifs légers représentaient 41,35 % du chiffre d'affaires 2025, tandis que les modèles hybrides devraient progresser à un CAGR de 4,96 %.
- Par région, la Rhénanie-du-Nord-Westphalie est en tête avec 22,60 % du chiffre d'affaires en 2025 ; le Bade-Wurtemberg est l'État à la croissance la plus rapide avec un CAGR de 4,18 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la logistique tierce partie (3PL) en Allemagne
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les volumes de colis du commerce électronique dépassent le niveau d'avant la pandémie | +0.8% | À l'échelle nationale ; pics en Rhénanie-du-Nord-Westphalie, en Bavière, au Bade-Wurtemberg | Moyen terme (2 à 4 ans) |
| Le commerce omnicanal stimule la décentralisation des stocks | +0.6% | Centres urbains et principaux hubs | Moyen terme (2 à 4 ans) |
| Hausse des flux transfrontaliers B2C après le réacheminement post-Brexit | +0.4% | Corridors occidentaux, principalement Rhénanie-du-Nord-Westphalie et Hambourg | Court terme (≤ 2 ans) |
| Le retour sur investissement de l'automatisation s'améliore avec le salaire minimum de 13,2 USD | +0.7% | À l'échelle nationale ; plus marqué dans les régions à hauts salaires | Long terme (≥ 4 ans) |
| Les prêts liés aux critères ESG stimulent la rénovation écologique des entrepôts | +0.3% | Principaux clusters industriels | Long terme (≥ 4 ans) |
| Le réarmement de la Bundeswehr stimule les dépenses en logistique de défense | +0.5% | Régions de fabrication de défense | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les volumes de colis du commerce électronique dépassent le niveau d'avant la pandémie
La demande de colis continue de dépasser les références de 2019, les consommateurs effectuant davantage d'achats discrétionnaires en ligne. Les smartphones représentent 57 % des passages en caisse, obligeant les réseaux de distribution à s'adapter à des livraisons plus petites et plus rapides. Le délai de transit moyen de 1,44 jour en Allemagne et le taux de réussite de la première tentative de livraison de 94,39 % ancrent le pays comme base de distribution privilégiée. DHL traite 6,7 millions de colis domestiques par jour et vise une croissance annuelle du chiffre d'affaires du commerce électronique supérieure à 5 %, illustrant comment les opérateurs historiques réorientent leurs ressources du courrier en déclin vers la logistique des colis[1]Frank Appel, « Présentation des résultats annuels 2024 du Groupe Deutsche Post DHL », DHL Group, dhl.com]. La capacité de montée en charge du dernier kilomètre reste un levier concurrentiel décisif, la densité de colis se répandant dans les zones suburbaines et rurales.
Le commerce omnicanal stimule la décentralisation des stocks
Les détaillants répartissent désormais leurs stocks sur plusieurs sites de micro-distribution pour respecter leurs engagements de livraison le lendemain. Le centre de Magdebourg de REWE, d'une valeur de 275 millions USD, illustre ce changement de cap, avec une superficie de 49 500 m², un niveau d'automatisation de 50 % et un débit de 286 000 colis par jour. Les nœuds distribués raccourcissent les délais mais multiplient la complexité de la planification, poussant les commerçants à externaliser les tâches de visibilité et d'allocation. Les prestataires logistiques tiers à actifs légers gagnent du terrain en superposant des WMS avancés et des analyses sur des installations partagées, permettant aux détaillants d'ajuster leur capacité sans posséder d'entrepôts.
Hausse des flux transfrontaliers B2C après le réacheminement post-Brexit
Les barrières entre le Royaume-Uni et l'UE ont réacheminé de nombreux colis via des points de consolidation allemands. Les coûts logistiques sur le corridor germano-britannique ont augmenté de 13 %, mais les prestataires récupèrent des volumes en gérant les expéditions UE ultérieures qui transitaient auparavant directement. Le courtage douanier, les règles relatives aux ajustements carbone aux frontières et l'administration de la TVA ajoutent des flux de revenus à valeur ajoutée. Les hubs allemands servent ainsi de passerelles pour les détaillants non européens cherchant un accès unique à l'espace Schengen, renforçant le marché de la logistique tierce partie en Allemagne en tant qu'épine dorsale de la distribution en Europe.
Le retour sur investissement de l'automatisation s'améliore avec le salaire minimum de 13,2 USD
Le plancher salarial national élève les grilles de rémunération et réduit les périodes de remboursement pour la robotique. DHL prévoit d'ajouter 1 000 unités Boston Dynamics en plus de 7 500 robots existants, atteignant des vitesses de déchargement de 700 cartons par heure. Les camions de cour téléopérés de FERNRIDE, testés avec DB Schenker, permettent à un seul opérateur de gérer plusieurs véhicules, atténuant les pénuries de main-d'œuvre tout en améliorant la sécurité. À long terme, l'automatisation se diffuse au-delà des hubs phares vers les installations de taille moyenne, modifiant les profils de la main-d'œuvre vers la maintenance, l'analyse et les opérations à distance[2]Silke Reinhardt, « Rapport 2024 de la Commission allemande du salaire minimum », Ministère fédéral du Travail et des Affaires sociales, bmrs.bund.de.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie structurelle de chauffeurs routiers (plus de 80 000 postes vacants) | -0.9% | À l'échelle nationale ; aiguë dans les zones orientales et rurales | Court terme (≤ 2 ans) |
| Les tarifs élevés de l'électricité limitent l'expansion de la chaîne du froid | -0.4% | À l'échelle nationale ; sites à forte intensité énergétique | Moyen terme (2 à 4 ans) |
| L'interdiction stricte des camions le dimanche complique la planification | -0.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| La relocalisation vers l'Europe centrale et orientale déplace les volumes vers l'extérieur | -0.6% | Régions frontalières | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie structurelle de chauffeurs routiers (plus de 80 000 postes vacants)
Avec moins de 3 % des conducteurs ayant moins de 25 ans, les départs à la retraite dépassent les nouvelles recrues, laissant les flottes à court de capacité. Le coût économique annuel atteint 11 milliards USD, les itinéraires étant reportés ou facturés plus cher. Les obstacles réglementaires pour les conducteurs non européens et les préoccupations liées au mode de vie freinent les nouvelles entrées, obligeant les prestataires logistiques tiers à augmenter les salaires et à investir dans des équipements de fidélisation. Les grands opérateurs atténuent l'impact avec des tracteurs de cour autonomes et une optimisation des itinéraires, tandis que les petites entreprises subissent une compression des marges et risquent de sortir du marché[3]Dirk Engelhardt, « Document de position sur la pénurie de conducteurs 2025 », Association fédérale du transport routier de marchandises, bgl-ev.de.
Les tarifs élevés de l'électricité limitent l'expansion de la capacité de la chaîne du froid
Les taxes et prélèvements multiples en Allemagne maintiennent les prix de l'électricité industrielle parmi les plus élevés d'Europe. Les exploitants d'entrepôts frigorifiques, où la réfrigération peut représenter 40 % des coûts, hésitent à construire de nouveaux espaces sans clarté à long terme sur les tarifs. Les exemptions favorisent les très grands consommateurs d'énergie, désavantageant les prestataires logistiques tiers de taille moyenne. Les installations solaires et les équipements de stockage par batterie atténuent en partie l'exposition, mais les dépenses d'investissement élevées constituent des barrières à l'entrée, freinant la croissance de la chaîne du froid jusqu'à la stabilisation de la politique énergétique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : le transport domestique domine dans un contexte d'accélération de l'entreposage
La gestion du transport domestique a contribué à hauteur de 38,45 % au chiffre d'affaires 2025, soulignant la taille du marché de la logistique tierce partie en Allemagne générée par le réseau Autobahn de 13 000 km du pays et ses denses clusters industriels. Les mouvements réguliers de groupage et de chargement complet soutiennent la production destinée à l'exportation et les chaînes d'approvisionnement intra-européennes. Parallèlement, l'entreposage et la distribution à valeur ajoutée devrait croître de 6,55 % par an jusqu'en 2031, les détaillants décentralisant leurs stocks et les fabricants exigeant des services de différenciation retardée. Ce changement augmente la part de marché de la logistique tierce partie en Allemagne pour les offres basées sur les installations, encourageant les prestataires à rénover leurs espaces avec des systèmes de navettes, de la préparation de commandes vocale et des zones à température contrôlée.
L'automatisation et la visibilité en temps réel redéfinissent les frontières des services. Des transporteurs tels que Rhenus ont réduit les délais de transit de leur réseau de 34 % après avoir repensé les flux de leurs hubs, prouvant que l'acheminement optimisé par les technologies de l'information peut libérer de la capacité sans développer les flottes. Les clients demandent de plus en plus l'entreposage lié au transport, s'attendant à des solutions de bout en bout avec une seule facture. En conséquence, les prestataires logistiques tiers regroupent la consolidation, le cross-docking et le dernier kilomètre dans des contrats unifiés, brouillant les frontières entre les segments traditionnels du transport et du stockage.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par utilisateur final : le commerce de détail en tête tandis que l'automobile accélère
Le commerce électronique a conservé une part de 20,65 % du chiffre d'affaires en 2025 grâce à une forte demande de colis, des engagements de livraison le jour même et la complexité du traitement des retours. L'ampleur du segment consolide la base de la taille du marché de la logistique tierce partie en Allemagne pour les centres de tri à haut débit. L'automobile, cependant, devrait afficher un CAGR de 4,12 % avec l'électrification, la logistique d'importation de batteries et la livraison en séquence de composants légers qui intensifient l'externalisation. Les réglementations sur les batteries favorisent les entrepôts 3PL certifiés répondant aux normes strictes de sécurité incendie, offrant un créneau premium.
Les partenariats témoignent de cette tendance : DHL Supply Chain orchestre désormais 100 000 mouvements annuels pour Vitesco Technologies dans 12 usines européennes, centralisant les fonctions de tour de contrôle pour réduire les émissions et les coûts. La volatilité des volumes automobiles stimule la demande de contrats flexibles avec une capacité de montée en charge, poussant les prestataires logistiques tiers à investir dans des espaces partagés et modulaires plutôt que dans des entrepôts dédiés. Dans le secteur manufacturier, la chaîne du froid des sciences de la vie et les marchandises de grande valeur de la technologie et de l'électronique soutiennent des réservations régulières, même si les clients de l'énergie et des services publics font face aux cycles des matières premières.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par modèle logistique : préférence pour les actifs légers au milieu de la croissance des modèles hybrides
Les clients se tournent vers les offres à actifs légers, qui représentaient 41,35 % du chiffre d'affaires 2025, pour éviter l'immobilisation de capital et tirer parti des technologies des prestataires logistiques tiers. Cependant, les modèles hybrides mèneront la croissance avec un CAGR de 4,96 %, les expéditeurs co-localisant des flottes dédiées avec une capacité variable de prestataires logistiques tiers. Le marché de la logistique tierce partie en Allemagne récompense les prestataires capables d'orchestrer des actifs externalisés et propres via des plateformes connectées par API, offrant transparence sur les coûts et les services.
Les solutions de camion en tant que service accélèrent le glissement vers les actifs légers, en particulier pour les véhicules zéro émission où les coûts d'acquisition restent élevés. Les offres d'abonnement couvrant les véhicules, la recharge et la maintenance réduisent les risques de l'adoption électrique, permettant aux expéditeurs de tester un transport propre sans contraintes bilantaires. Simultanément, les secteurs à demande irrégulière — notamment lors des promotions des produits de grande consommation — adoptent des configurations hybrides, développant des flottes privées pour la saison de pointe tout en maintenant un accès au marché spot auprès de transporteurs tiers.
Analyse géographique
La Rhénanie-du-Nord-Westphalie a sécurisé 22,60 % du chiffre d'affaires 2025, la plus grande part au sein du marché de la logistique tierce partie en Allemagne, ancrée par le port intérieur de Duisbourg et les nœuds multimodaux de Cologne. La région achemine des marchandises vers 500 millions de consommateurs à moins de trois heures de route et abrite le deuxième plus grand hub de fret aérien d'Allemagne à l'aéroport de Cologne/Bonn. Les clusters de logistique intelligente de Rhénanie-du-Nord-Westphalie tirent parti des corridors 5G et des partenariats universitaires, positionnant l'État pour une suprématie continue à mesure que l'adoption des tours de contrôle numériques se répand.
Le Bade-Wurtemberg affiche la trajectoire la plus rapide avec un CAGR de 4,18 % jusqu'en 2031. Sa base d'exportation de 223,3 milliards USD, son intensité en R&D de 5,6 % et sa concentration d'innovateurs automobiles tels que Bosch et Daimler soutiennent la demande d'entrepôts haut de gamme. Le terminal ferroviaire et routier combiné de la Forêt-Noire septentrionale renforce la portée intra-européenne, tandis que les coûts fonciers moins élevés autour d'Augsbourg attirent de nouveaux investissements en distribution. Le taux de chômage de 3,2 % de l'État signale des tensions sur le marché du travail qui accentuent l'intérêt pour les partenariats d'automatisation avec les prestataires logistiques.
La Bavière maintient une part solide grâce au poids économique de Munich et à sa proximité avec les frontières alpines, captant les flux autrichiens et d'Europe centrale et orientale. Hambourg capitalise sur l'adoption précoce de l'alimentation électrique à quai et du soutage à l'hydrogène pour positionner son port pour le fret neutre en carbone, offrant aux expéditeurs des options de passerelle conformes aux critères ESG. Les États de l'Est, bénéficiant de prix immobiliers plus bas et de fonds européens, attirent les opérateurs de commerce électronique à la recherche d'un coût total d'atterrissage inférieur vers la Pologne et la République tchèque. La structure polycentrique de l'Allemagne, soutenue par des liaisons autoroutières et ferroviaires homogènes, permet une conception de réseau multi-hub où le positionnement des stocks suit la demande en temps réel.
Paysage réglementaire
Les opérations 3PL en Allemagne relèvent d'un ensemble de règles européennes de transport routier et d'une application nationale menée par l'Office fédéral de la logistique et de la mobilité (BALM), qui surveille la conformité et met en œuvre le droit national et international des transports. Une étape de conformité clé est l'exigence du tachygraphe intelligent : à partir du 1er juillet 2026, les véhicules utilitaires légers de la catégorie 2,5t à 3,5t utilisés pour le fret transfrontalier ou le cabotage devront être équipés du tachygraphe intelligent version 2, ce qui accroît les besoins de conformité numérique pour les flottes de messagerie et de fret léger.
La politique de décarbonation s'appuie de plus en plus sur des programmes fédéraux administrés par le ministère fédéral des Transports (BMV). En 2026, le ministère a lancé un programme de financement de 1 milliard d'EUR sur quatre ans pour l'infrastructure de recharge destinée aux véhicules commerciaux lourds électriques à batterie, visant à soutenir les feuilles de route de transition des flottes et le déploiement de la recharge en dépôt. Sur le plan du cadre juridique, la loi sur le transport routier de marchandises (Gueterkraftverkehrsgesetz, GuKG) a été mise à jour le plus récemment par une loi datée du 23 février 2026, renforçant la nécessité pour les 3PL de suivre les exigences en matière de licences, d'accès au marché et de conformité sociale à mesure que les règles évoluent.
Analyse de la chaîne de valeur
La chaîne de valeur du 3PL en Allemagne commence par la demande des expéditeurs (commerce de détail et e-commerce, automobile, fabrication industrielle, sciences de la vie) et se poursuit dans les couches de planification et d'exécution, incluant le transit de fret, le courtage et la documentation, le transport routier national et la distribution, et la logistique contractuelle (entreposage, picking/emballage, retours). Les principaux facilitateurs incluent la capacité de transport (transporteurs et sous-traitants), l'immobilier d'entrepôt et les intégrateurs d'automatisation, les plateformes informatiques (TMS/WMS/tours de contrôle), et l'infrastructure multimodale (ports, aéroports, terminaux ferroviaires et nœuds intérieurs tels que les hubs de Rhénanie-du-Nord-Westphalie). Les contraintes de capacité autoroutière et ferroviaire, associées aux longs cycles de planification et d'approbation pour les sites logistiques et l'infrastructure de carburants alternatifs, créent des coûts de friction qui accroissent l'importance de la conception de réseau, de la gestion des créneaux et des outils de productivité.
Les actions récentes en matière de réseau et de capacités montrent comment les acteurs progressent le long de la chaîne pour sécuriser la densité et la résilience. Kuehne+Nagel a renforcé sa portée nationale de fret routier en acquérant les activités de logistique routière de LSL-Lohmoeller Spedition und Logistik GmbH, intégrant du personnel et des camions dans son réseau et renforçant sa participation au groupage. Les ajouts de capacité menés par des investissements de grands opérateurs, tels que Dachser annonçant plus de 350 millions d'EUR d'investissements en 2026 en parallèle de l'expansion continue de son empreinte de grands centres logistiques, soutiennent le débit d'entreposage et de cross-dock. Dans le même temps, des mouvements concurrentiels tels que l'accord de FM Logistics pour acquérir une participation majoritaire dans Schaflein reflètent des efforts visant à sécuriser l'accès à la logistique industrielle et les contrats clients en Allemagne.
Paysage concurrentiel
Le marché est fragmenté. En avril 2025, DSV a finalisé l'acquisition de DB Schenker pour 15,73 milliards USD, formant un leader en termes de chiffre d'affaires de 45,76 milliards USD présent dans 90 pays. L'envergure offre au groupe fusionné un pouvoir de négociation dans les achats aériens et maritimes et finance la R&D en robotique et en plateformes de visibilité. L'opération signale un passage d'une croissance purement volumique vers des modèles de service à haute technologie et à actifs optimisés sur l'ensemble du marché de la logistique tierce partie en Allemagne.
L'automatisation reste un facteur de différenciation. Les 1 000 robots supplémentaires de DHL Group complètent les 7 500 unités déployées, avec des dépenses d'investissement affectées à l'automatisation de 1,1 milliard USD entre 2025 et 2027. Les premiers pilotes ont généré des gains de productivité de 25 % et une réduction des incidents de 80 %. Les prestataires de plus petite taille se spécialisent pour rester pertinents — en proposant le stockage de batteries pour véhicules électriques conforme à la réglementation ADR ou en répondant aux chaînes d'approvisionnement de défense nécessitant une accréditation de sécurité.
La durabilité façonne les critères d'appel d'offres. Les documents d'appel d'offres stipulent de plus en plus le reporting carbone et l'approvisionnement en énergie renouvelable. Les opérateurs capables de garantir un entreposage alimenté par l'énergie solaire et un transport routier alimenté à l'HVO remportent des contrats pluriannuels à des tarifs premium. Ceux qui sont en retard sur les mises à niveau vertes risquent une attrition des clients à mesure que les objectifs de portée 3 se resserrent à partir de 2026.
Leaders du secteur de la logistique tierce partie (3PL) en Allemagne
Deutsche Post DHL
Dachser
Kuehne + Nagel
DSV
Hellmann Worldwide Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les mises à niveau intermodales et de capacité des hubs créent de l'espace pour les 3PL capables de combiner la gestion du transport avec l'entreposage adjacent aux terminaux, la douane et la distribution urgente. En février 2026, APM Terminals (Maersk) et Eurogate ont annoncé un programme de modernisation de 1 milliard d'EUR pour le terminal à conteneurs de Bremerhaven, avec pour objectif déclaré d'augmenter la capacité de 1 million de TEU pour atteindre 4 millions d'unités. Cela élargit le volume adressable pour le transport routier de conteneurs, la logistique de conteneurs et les services à valeur ajoutée autour du port. Des opportunités de croissance liées au rail s'étendent également aux corridors intérieurs : CargoBeamer a repris les opérations du terminal ferroviaire de Kaldenkirchen et a lancé une expansion en plusieurs phases pour atteindre plus de 200 000 unités de chargement, tandis que Deutsche Bahn a mis en service une extension de dépôt de conteneurs de 38 000 m2 à Ulm-Dornstadt en juillet 2026, soutenant une manipulation intermodale supplémentaire et des trajets de distribution locale.
La modernisation des installations et les capacités de conformité environnementale sont de plus en plus considérées comme des critères de qualification pour les appels d'offres, ce qui accroît la demande pour les prestataires capables d'associer automatisation, bâtiments certifiés et reporting carbone. Lufthansa Cargo a achevé la première phase de construction de son projet LCCevo de 600 millions d'EUR à l'aéroport de Francfort (juin 2026), et Kuehne+Nagel a signé un bail avec Fraport pour une installation de fret aérien de 7 600 m2 dans CargoCity South, renforçant les chaînes d'approvisionnement à délai déterminé et à forte valeur qui nécessitent souvent une manipulation spécialisée et une gestion stricte des délais de coupure. Sur le plan du fret routier, le mélange réglementaire et de financement soutient également des opportunités d'investissement dans les opérations électrifiées : le programme fédéral de 1 milliard d'EUR pour l'infrastructure de recharge des véhicules lourds offre une voie vers le déploiement de la recharge en dépôt. Les investissements en cross-dock tels que le projet de Rhenus Road Freight à Dortmund (11 000 m2, 100 portes de chargement, objectif BREEAM Excellent) témoignent également d'une demande pour des nœuds à haut débit et économes en énergie qui soutiennent le e-commerce et les réseaux de groupage industriel.
Développements récents du secteur
- Mai 2026 : les actionnaires de DHL Group ont approuvé le transfert de Post et Parcel Allemagne vers une entité juridique distincte et le renommage de la société mère cotée en DHL AG, avec une mise en œuvre visée pour le second semestre de 2026. Cette restructuration clarifie les frontières juridiques entre les opérations postales nationales et les activités de logistique mondiale, favorisant une focalisation de gestion et une gouvernance plus nettes pour les investissements 3PL à grande échelle.
- Mai 2026 : Dachser a entamé une expansion de 30 millions d'EUR de son plus grand centre logistique dans le sud de l'Allemagne. La capacité ajoutée et l'espace de manutention modernisé renforcent le débit de distribution nationale et de logistique contractuelle de Dachser, améliorant la flexibilité de service pour les expéditeurs industriels et de détail confrontés à des exigences de délai plus strictes.
- Février 2026 : Kuehne+Nagel a annoncé l'acquisition des activités de transport routier de LSL-Lohmoeller Spedition und Logistik GmbH à Rheine, intégrant 142 spécialistes de la logistique et 50 camions dans son réseau. Cette acquisition augmente la densité dans le fret routier national et le groupage, favorisant une utilisation plus compétitive du transport de ligne et une couverture plus large pour les contrats d'expéditeurs en Allemagne.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Le marché 3PL de l'Allemagne est défini comme les revenus perçus par les prestataires logistiques tiers pour des travaux logistiques externalisés effectués pour des clients en Allemagne, couvrant la gestion du transport ainsi que les services d'entreposage et de distribution.
Exclusions du périmètre : la logistique interne (captive) réalisée par les expéditeurs eux-mêmes, ainsi que les revenus de colis et de messagerie pure qui ne sont pas contractualisés en tant que 3PL, sont exclus lorsqu'ils ne peuvent pas être clairement séparés.
Aperçu de la segmentation
- Par service
- Gestion du transport domestique (DTM)
- Routes
- Voies ferrées
- Voies aériennes
- Voies navigables
- Gestion du transport international (ITM)
- Routes
- Voies ferrées
- Voies aériennes
- Voies navigables
- Entreposage et distribution à valeur ajoutée (VAWD)
- Gestion du transport domestique (DTM)
- Par utilisateur final
- Automobile
- Énergie et services publics
- Fabrication
- Sciences de la vie et santé
- Technologie et électronique
- Commerce électronique
- Biens de consommation et produits de grande consommation
- Alimentation et boissons
- Autres
- Par modèle logistique
- À actifs légers (basé sur la gestion)
- À actifs lourds (flotte et entrepôts propres)
- Hybride
- Par États – Allemagne (valeur)
- Rhénanie-du-Nord-Westphalie
- Bavière (Bayern)
- Bade-Wurtemberg
- Reste des États
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du bassin de demande logistique en Allemagne et du mix de services qui se trouve généralement au sein du 3PL externalisé. Nous référençons des ensembles de données publics tels que les séries de l'Office fédéral allemand des statistiques (Destatis) sur les activités de transport et d'entreposage, les statistiques de transport d'Eurostat, ainsi que les publications douanières et commerciales qui signalent les flux d'importation et d'exportation.
Pour ancrer les hypothèses, nous examinons également des sources telles que la Deutsche Bundesbank pour les indicateurs macroéconomiques et de prix, les publications de la Commission européenne sur les transports et la mobilité pour le contexte politique et modal, et des revues spécialisées en logistique et chaîne d'approvisionnement à comité de lecture pour vérifier les tendances structurelles (par exemple autour de l'intensité de l'exécution des commandes e-commerce). Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture de presse réputée sont utilisés pour vérifier les lignes de services et l'exposition à l'Allemagne. Le cas échéant, nous utilisons également des abonnements payants pour les données financières des entreprises et les actualités financières, ainsi qu'une base de données d'expéditions d'importation et d'exportation au niveau des envois pour valider les évolutions de volume liées au commerce. Ces sources sont illustratives, et de nombreuses autres références ont été examinées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour traduire les signaux d'activité en logique de revenus 3PL, notamment la manière dont les contrats sont tarifés, quels services sont regroupés, et comment la tension de capacité se répercute sur les tarifs. Nous nous entretenons avec des prestataires logistiques, des opérateurs de fret et d'entrepôt, et de grandes équipes logistiques d'expéditeurs pour confirmer les répartitions de services, la part du spot par rapport au contractuel, et les attentes de demande à court terme en Allemagne.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27 % | Directeurs généraux : 15 % |
| Rang intermédiaire : 57 % | Responsables fonctionnels/d'unité : 40 % |
| Petits acteurs : 16 % | Responsables : 45 % |
Dimensionnement et prévision du marché
Pour le dimensionnement, l'approche descendante est construite en reconstituant le bassin de revenus logistiques externalisés de l'Allemagne à l'aide d'indicateurs d'activité de transport et d'entreposage, puis en appliquant des hypothèses de pénétration du 3PL par type de service. Le résultat est ensuite corroboré par des approximations ascendantes sélectives, telles que des répartitions de revenus de prestataires échantillonnées pour les opérations en Allemagne, des vérifications de canaux sur les grilles tarifaires habituelles, et une logique de volume multiplié par le prix de vente moyen pour les principaux corridors et le débit d'entrepôt, ce qui aide à ajuster les totaux lorsque la première estimation semble excessive.
Les principales données alimentant le modèle incluent la production industrielle et l'orientation du commerce de détail en Allemagne, les volumes de commerce transfrontalier qui influencent la gestion du transport international, les signaux de performance du fret routier, les attentes d'occupation d'entrepôt et de rotation de stockage, ainsi que les mouvements attendus des prix contractuels évoqués lors des entretiens. Les prévisions sont réalisées à l'aide d'une analyse de scénarios appuyée par une régression multivariée légère sur un petit ensemble de facteurs de demande (production industrielle, ventes au détail et flux commerciaux), puis affinées à l'aide de points de vue issus d'entretiens sur les renouvellements de contrats et les réajustements tarifaires. Lorsqu'une vérification ascendante présente des lacunes, nous utilisons des taux de remplissage prudents fondés sur des lignes de services comparables et documentons clairement l'hypothèse avant qu'elle ne soit acceptée.
Validation des données et cycle de mise à jour
La validation s'effectue par couches afin qu'une seule hypothèse ne détermine pas le résultat. Nous comparons les totaux du modèle à des signaux indépendants tels que les séries d'activité de transport, l'orientation des mouvements commerciaux et les performances des prestataires évoquées publiquement en Allemagne, puis nous examinons les écarts avant validation finale.
Les valeurs aberrantes sont signalées pour examen, suivi d'une seconde vérification par un analyste sur les calculs, le traitement des devises et l'alignement des années. Si un écart majeur est constaté ou si un événement significatif se produit (changements de politique, fortes variations de tarifs ou chocs de demande), les répondants sont recontactés pour confirmer ce qui a changé et si le modèle nécessite un rééquilibrage. Les rapports sont actualisés chaque année, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché 3PL en Allemagne selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le 3PL en Allemagne ne concordent pas toujours, et les écarts proviennent généralement de ce que chaque étude comptabilise comme revenu 3PL, de l'année retenue comme référence, et de la manière dont les prix et volumes sont intégrés dans la prévision.
L'écart principal provient des choix de périmètre de service, où Mordor Intelligence comptabilise la gestion du transport national, la gestion du transport international, et l'entreposage et la distribution à valeur ajoutée comme cœur du 3PL, tout en excluant les activités de type colis à moins qu'elles ne soient clairement contractualisées dans le cadre d'un ensemble 3PL.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 40,68 milliards d'USD (2025) | |
| Cabinet de conseil régional A | 41,13 milliards d'USD (2024) | Utilise une référence de 2024 et peut refléter un environnement tarifaire et un calendrier de devises différents, et le mix de services semble plus large par mode et utilisateur final sans séparer clairement les revenus 3PL regroupés des dépenses logistiques adjacentes. |
| Éditeur sectoriel B | 20,18 milliards d'USD (2025) | Applique probablement un périmètre de revenus plus restreint, ce qui peut se produire lorsque certaines parties de l'entreposage et de la distribution ou certains revenus de gestion du transport sont considérés comme hors 3PL, et lorsque les services contractuels de moindre importance ne sont pas entièrement pris en compte. |
L'écart observé dans le tableau s'explique principalement par le périmètre et le traitement de l'année, puis par la manière dont les prix évoluent tout au long de la période de prévision. En rattachant le modèle à des indicateurs d'activité observables en Allemagne, puis en effectuant des vérifications croisées avec des entretiens auprès de prestataires et d'expéditeurs, le chiffre final reste traçable à des données claires et des étapes reproductibles plutôt qu'à des hypothèses ponctuelles.


Questions clés auxquelles le rapport répond
Quelle est la valeur du marché de la logistique tierce partie en Allemagne en 2026 ?
Le secteur est évalué à 42,29 milliards USD en 2026.
À quelle vitesse la logistique tierce partie en Allemagne va-t-elle croître jusqu'en 2031 ?
Le chiffre d'affaires devrait progresser à un CAGR de 3,97 %, atteignant 51,37 milliards USD.
Quel service domine la demande de logistique externalisée en Allemagne ?
La gestion du transport domestique est en tête avec 38,45 % du chiffre d'affaires 2025.
Quel État allemand affiche les perspectives de croissance logistique les plus rapides ?
Le Bade-Wurtemberg devrait afficher un CAGR de 4,18 % entre 2026 et 2031.
Dernière mise à jour de la page le:



