
Tamaño y Participación del Mercado de Logística Contractual en Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
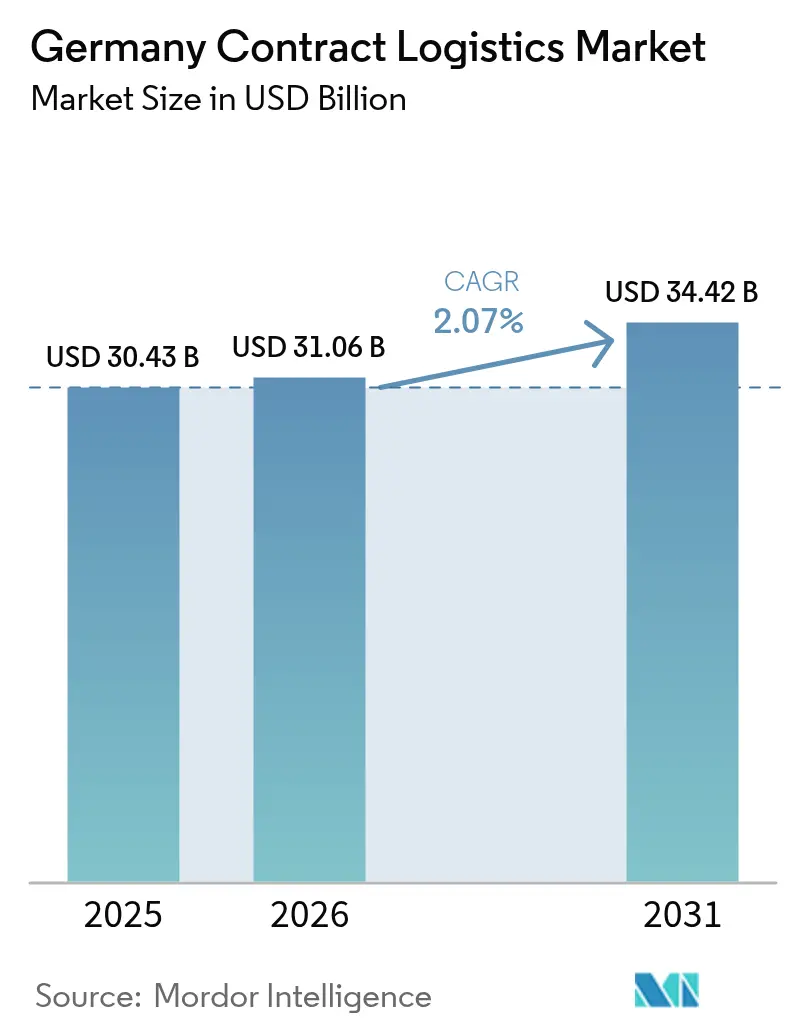
| Tamaño del mercado en el año base (2025) | 30.43 Mil millones de dólares |
| Tamaño del Mercado (2026) | 31.06 Mil millones de dólares |
| Tamaño del Mercado (2031) | 34.42 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.07 % |
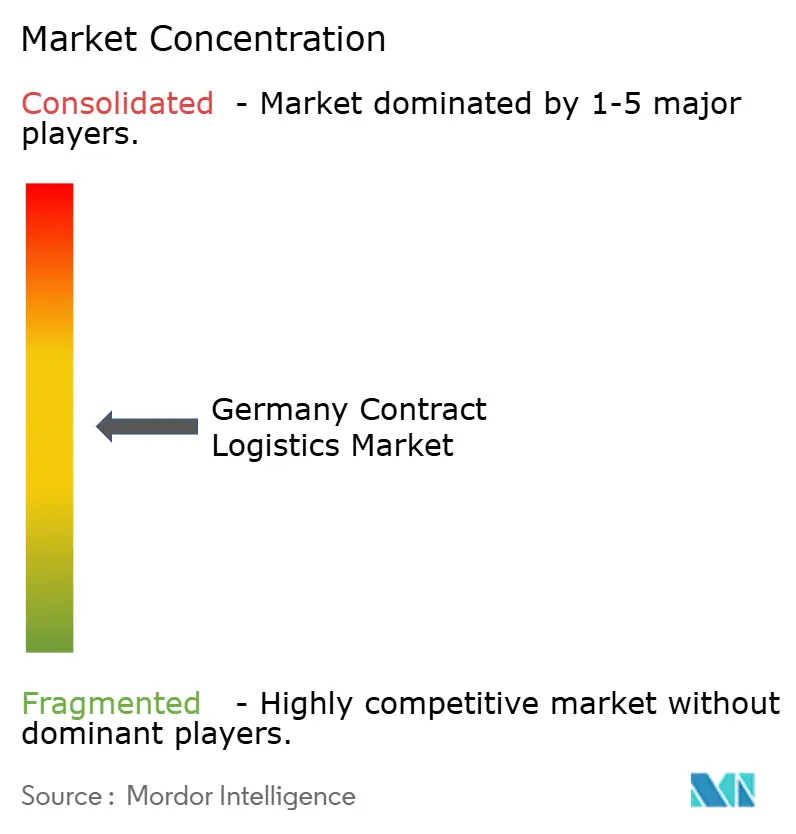
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Contractual en Alemania por Mordor Intelligence
El tamaño del Mercado de Logística Contractual en Alemania en 2026 se estima en USD 31.06 mil millones, creciendo desde el valor de 2025 de USD 30.43 mil millones con proyecciones para 2031 que muestran USD 34.42 mil millones, creciendo a una CAGR del 2,07% durante 2026-2031. El crecimiento está respaldado por la expansión de los volúmenes de cumplimiento del comercio electrónico, la creciente complejidad en las cadenas de suministro entrantes de vehículos eléctricos, y la mayor demanda de servicios de cadena de frío conformes con las Buenas Prácticas de Distribución (GDP). La nueva Ley de Diligencia Debida en la Cadena de Suministro está impulsando a fabricantes y minoristas a trasladar las actividades logísticas a proveedores terceros conformes, mientras que la automatización de almacenes y la IA están mejorando la productividad lo suficiente como para absorber los mayores costos salariales. Al mismo tiempo, las inversiones en descarbonización de flotas y una economía inmobiliaria más estricta están reformando los modelos operativos, favoreciendo a los proveedores con escala, profundidad tecnológica y capacidades multimodales. La dinámica competitiva está evolucionando tras el acuerdo de DSV para adquirir DB Schenker, un acuerdo que reformará el poder de negociación en todo el mercado de logística contractual en Alemania.
Conclusiones Clave del Informe
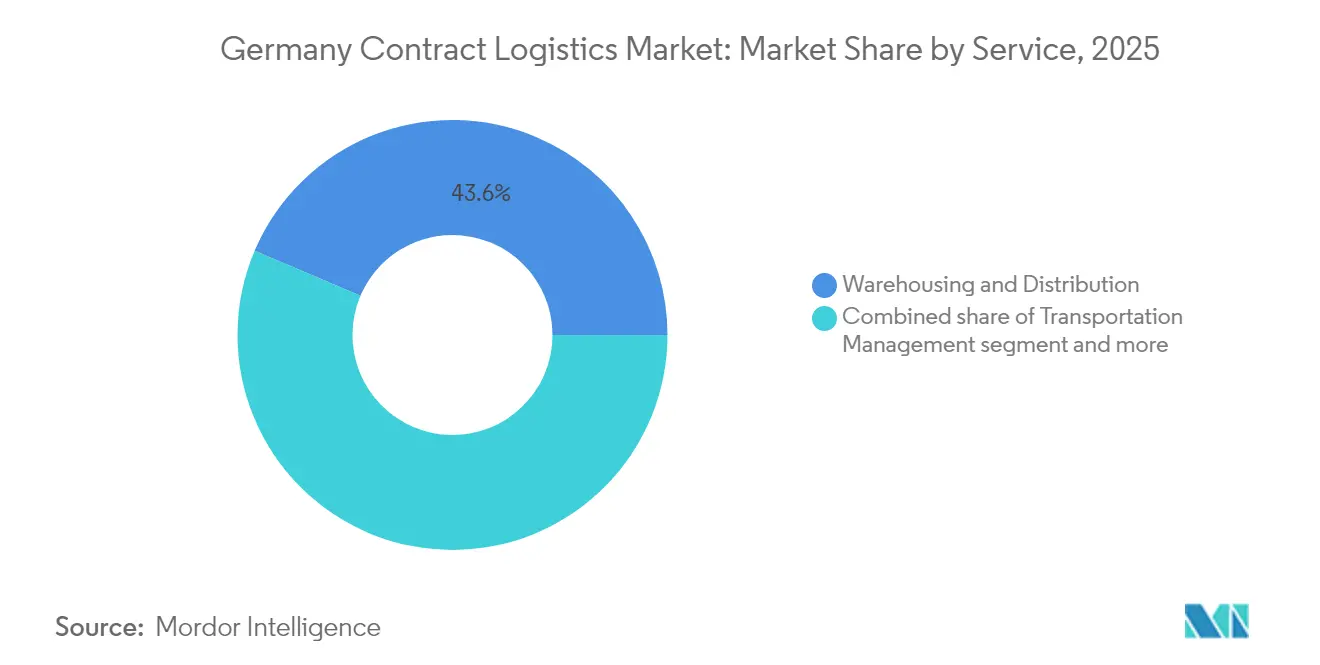
- Por servicio, Almacenamiento y Distribución representó el 43,60% de la participación del mercado de logística contractual en Alemania en 2025. El tamaño del mercado de logística contractual en Alemania para los Servicios de Valor Agregado se proyecta que se componga a una CAGR del 3,92% entre 2026-2031.
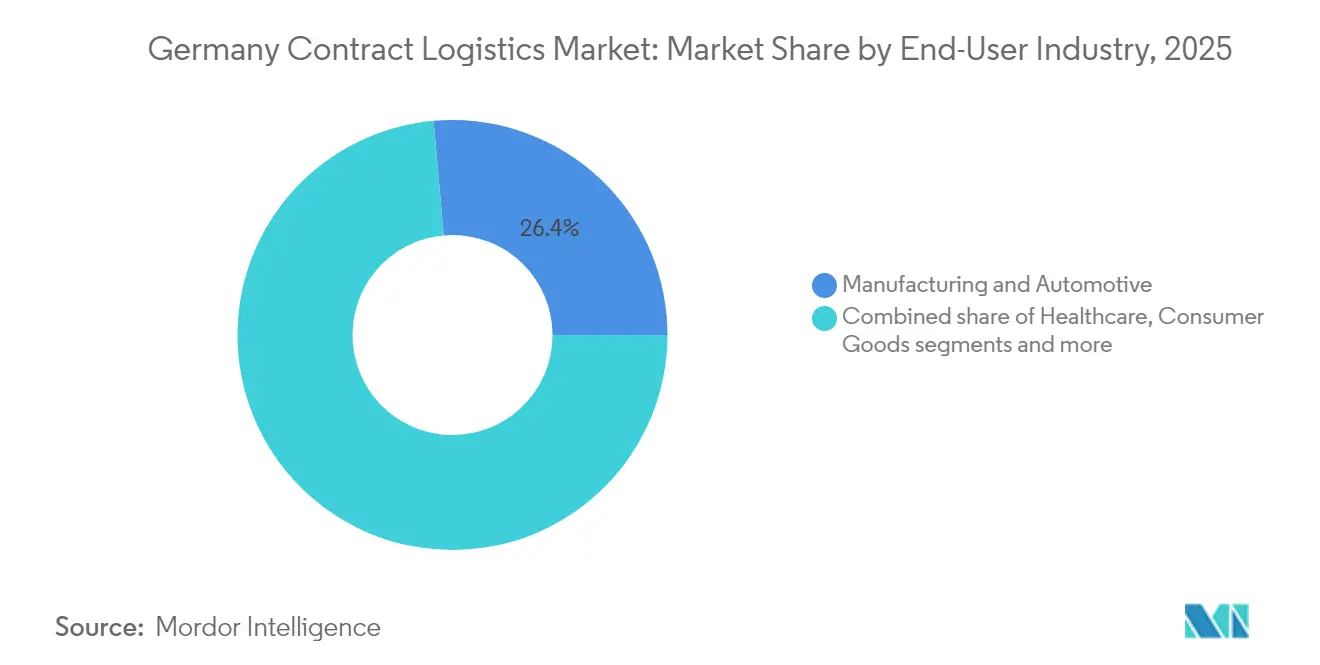
- Por industria de usuario final, Manufactura y Automotriz representaron el 26,40% del tamaño del mercado de logística contractual en Alemania en 2025. El mercado de logística contractual en Alemania para Salud y Productos Farmacéuticos se prevé que se expanda más rápidamente a una CAGR del 4,65% entre 2026-2031.
- Por duración del contrato, Largo Plazo (mayor o igual a 1 año) representó el 67,30% de la participación del mercado de logística contractual en Alemania en 2025, mientras que Corto Plazo (menos de 1 año) registra la CAGR esperada más alta del 3,25% durante el período de pronóstico.
- Por geografía, Renania del Norte-Westfalia comandó el 23,20% de la participación del mercado de logística contractual en Alemania en 2025. El mercado de logística contractual en Alemania para Alemania Oriental está preparado para crecer a una CAGR del 3,60% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Logística Contractual en Alemania
Análisis del Impacto de los Impulsores*
| Impulsor | ( ~ ) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la penetración del comercio electrónico B2C | +2.0% | A nivel nacional, más fuerte en grandes áreas urbanas | Mediano plazo (2-4 años) |
| Transición de los fabricantes de equipos originales (OEM) a la producción de vehículos eléctricos y baterías | +1.8% | Baviera y Baden-Württemberg | Mediano plazo (2-4 años) |
| Externalización del cumplimiento de la Ley de Diligencia Debida en la Cadena de Suministro | +1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Expansión de la fabricación doméstica de productos farmacéuticos y biotecnología | +2.8% | Hesse, Berlín-Brandeburgo | Largo plazo (≥ 4 años) |
| Adopción rápida de robótica de almacén e IA | +2.0% | Centros logísticos a nivel nacional | Mediano plazo (2-4 años) |
| Objetivos corporativos de descarbonización para el transporte | +1.0% | A nivel nacional, con enfoque urbano | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La aceleración del comercio electrónico amplifica los volúmenes de paquetes
El comercio electrónico B2C ahora alcanza al 74% de los consumidores alemanes e impulsa el cumplimiento y el tráfico de última milla a niveles récord, aumentando el atractivo de la externalización a operadores logísticos terceros (3PL) que pueden escalar la automatización y las capacidades omnicanal. La densidad de paquetes, especialmente dentro de las áreas metropolitanas del Ruhr y Berlín, permite la optimización de rutas que reduce los costos de entrega por unidad, incentivando a los minoristas a adjudicar mandatos de cumplimiento plurianuales dentro del mercado de logística contractual en Alemania. Los robots y los sistemas de mercancías a persona acortan los ciclos de pedido a envío, apoyando los compromisos de entrega en el mismo día que se han convertido en un diferenciador para los vendedores de moda y electrónica de consumo.
La transición a vehículos eléctricos reformula los flujos de entrada
Alemania sigue siendo el mayor productor de vehículos de Europa, aunque la electrificación de plataformas añade módulos de batería de alto valor y el manejo de materiales peligrosos a la logística de entrada JIT (Justo a Tiempo) y JIS (Justo en Secuencia). Los centros de secuenciación dedicados cerca de las plantas de ensamblaje en Baviera y Baden-Württemberg se están expandiendo, y los proveedores capaces de garantizar el cumplimiento de ISO 45001 y ADR están asegurando contratos multiplanta. Esta complejidad eleva la intensidad de la externalización dentro del mercado de logística contractual en Alemania, ya que los OEM concentran el capital en las líneas de producción de celdas en lugar de en la infraestructura de almacenes.
La Ley de Diligencia Debida en la Cadena de Suministro estimula la externalización centrada en el cumplimiento
Desde enero de 2024, la Ley cubre a empresas con al menos 1.000 empleados e impone multas de hasta el 2% de la facturación global por infracciones. Los fabricantes han respondido cediendo la visibilidad de entrada, la verificación de proveedores y la documentación lista para auditoría a operadores logísticos terceros (3PL) con plataformas ESG maduras. Los proveedores que combinan experiencia regulatoria con trazabilidad en cadena de bloques (blockchain) han triplicado las consultas en cartera, traduciéndose en mayores valores de contrato y tenencias más largas en todo el mercado de logística contractual en Alemania.
La expansión doméstica del sector farmacéutico intensifica la demanda de cadena de frío
Alemania alberga la mayor producción farmacéutica de Europa, y los productos biológicos, las vacunas de ARNm y las terapias celulares requieren cada vez más un manejo estricto entre 2°C y 8°C o a temperaturas ultrabajas de hasta -196°C. Logistics4Pharma ha añadido contenedores criogénicos secos en Kelsterbach capaces de mantener condiciones criogénicas, y UPS Healthcare inauguró un nuevo almacén de tránsito de múltiples rangos de temperatura en Fráncfort. Como resultado, los volúmenes de cadena de frío superan al conjunto del mercado de logística contractual en Alemania por más del doble, respaldando precios premium.
Análisis del Impacto de las Restricciones*
| Restricción | ( ~ ) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de conductores de camiones y mano de obra en almacenes | −1.2% | A nivel nacional, aguda en zonas rurales | Mediano plazo (2-4 años) |
| Aumento de los alquileres de inmuebles logísticos de primer nivel y escasez de suelo | −0.8% | Regiones urbanas centrales | Largo plazo (≥ 4 años) |
| Las estrictas regulaciones de emisiones elevan los costos de flota | −0.7% | Corredores urbanos | Corto plazo (≤ 2 años) |
| Costos de insumos vinculados a la inflación bajo una producción industrial moderada | −0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La escasez de mano de obra infla los costos operativos
Las vacantes de conductores y operarios de almacén alcanzaron aproximadamente 500.000 en 2024, con la edad media del conductor escalando a 47,2 años, lo que provocó aumentos salariales estatutarios del 3,42%. Los proveedores en el mercado de logística contractual en Alemania están invirtiendo en academias y turnos flexibles, pero la mano de obra añade volatilidad a las bases de costos y limita la capacidad durante las temporadas pico.
Las normas de emisiones desencadenan el gasto en flotas
Euro VII y los peajes basados en CO₂ añaden EUR 46.500 (USD 53.737,35) en cargos anuales a los vehículos pesados diésel frente a menos de EUR 2.000 (USD 2.311,28) para las opciones de cero emisiones[1]Centro de Análisis, "Los peajes basados en CO₂ añaden costos a las flotas diésel", Transporte y Medio Ambiente, transportenvironment.org. La brecha en inversión de capital (capex) aún disuade la electrificación masiva para las rutas de larga distancia, causando un despliegue selectivo y mayores calendarios de amortización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: El Almacenamiento Mantiene la Escala, los Servicios de Valor Agregado se Aceleran
El almacenamiento y la distribución generaron el 43,60% de los ingresos del mercado de logística contractual en Alemania en 2025, impulsados por extensos centros de tránsito (cross-docking) y centros de cumplimiento regional alineados a lo largo del eje Rin-Ruhr. El segmento se beneficia de los densos enlaces por carretera, ferrocarril y vías navegables interiores que acortan los plazos de entrega a los mercados de consumo de Europa Occidental, aunque las presiones de costos derivadas de la escasez de suelo y la mano de obra significan que la adopción de la automatización está aumentando de manera pronunciada. Los robots móviles autónomos recogen y colocan paquetes pequeños, mientras que los sistemas automatizados de almacenamiento y recuperación mejoran la densidad de palés, aumentando el rendimiento en un 25% y apoyando una mayor utilización del escaso espacio en planta.
Se prevé que los servicios de valor agregado, que van desde el ensamblaje de kits hasta el empaquetado y el ensamblaje ligero al final de la línea, se expandan a una CAGR del 3,92%, superando al conjunto del mercado de logística contractual en Alemania. Los clientes requieren cada vez más configuración cerca del mercado para reducir el riesgo de inventario y acelerar los lanzamientos de productos, en particular para la electrónica de consumo y la maquinaria industrial. Estas tareas especializadas exigen márgenes de 200 a 300 puntos básicos por encima del almacenamiento básico, y los proveedores aprovechan los gemelos digitales para modelar los flujos de procesos antes de comprometer activos físicos. Como resultado, aumenta la presión sobre los operadores más pequeños para invertir en habilidades y tecnología o asociarse con operadores logísticos terceros (3PL) más grandes.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Industria de Usuario Final: La Salud lidera el impulso de crecimiento
Manufactura y automotriz aún representan la mayor proporción del tamaño del mercado de logística contractual en Alemania con un 26,40% en 2025, respaldados por flujos de materiales de alta frecuencia hacia plantas en Baviera y Baden-Württemberg. Sin embargo, el sector se enfrenta a una producción industrial moderada y a un giro acelerado hacia los vehículos eléctricos, que modifica los perfiles de diseño e inventario. Los proveedores están readaptando los centros de secuenciación para módulos de batería, adoptando normas de supresión de incendios y rediseñando el embalaje de transporte para mitigar el riesgo de fuga térmica.
La salud y los productos farmacéuticos ofrecen la trayectoria más rápida con una CAGR del 4,65% gracias a los productos biológicos y las terapias celulares y génicas que exigen un manejo riguroso conforme con las Buenas Prácticas de Distribución (GDP) y las Buenas Prácticas de Fabricación (GMP). Los volúmenes de cadena de frío crecen casi el doble de rápido que el conjunto del mercado de logística contractual en Alemania, y los operadores logísticos terceros (3PL) especializados se han diferenciado utilizando visibilidad de temperatura en tiempo real, embalajes calificados y documentación regulatoria de extremo a extremo. UPS Healthcare, DB Schenker y Pfenning están ampliando las instalaciones con control de temperatura, lo que desencadena una mayor actividad de fusiones y adquisiciones (M&A) a medida que los generalistas buscan exposición vertical de alta rentabilidad. Los participantes de la industria de logística contractual en Alemania reconocen que los contratos sanitarios de alto margen compensan el lastre de costos de los servicios estándar.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Duración del Contrato: La Flexibilidad Gana Demanda Preferencial
Los acuerdos a largo plazo de un año o más aún cubren el 67,30% de los contratos del mercado de logística contractual en Alemania, ofreciendo visibilidad que sustenta las inversiones intensivas en activos, como la automatización dedicada y las mejoras de sostenibilidad. Los cargadores del sector automotriz y de bienes de consumo prefieren los plazos plurianuales para asegurar capacidad cerca de las líneas de ensamblaje o de los centros de población. No obstante, los contratos a corto plazo inferiores a un año avanzan a una CAGR del 3,25%, reflejando una mayor incertidumbre macroeconómica y un rápido cambio tecnológico.
El cambio es visible en los planes de campaña de temporada pico del comercio electrónico, donde los comerciantes solicitan acuerdos de cumplimiento de seis meses que escalan tanto la fuerza laboral como las flotas de robots bajo demanda. Los proveedores responden con almacenamiento modular, estructuras de costos variables y precios vinculados al rendimiento para salvaguardar la rentabilidad mientras cumplen con las expectativas de flexibilidad. La Robótica como Servicio permite evitar el gasto en inversión de capital (capex), alineando los períodos de amortización con compromisos más cortos. Estas dinámicas intensifican la rivalidad competitiva dentro del mercado de logística contractual en Alemania, ya que los especialistas de nivel medio ágiles compiten en capacidad de respuesta contra los incumbentes globales.
Análisis Geográfico
Renania del Norte-Westfalia sigue siendo el nodo regional más grande, contribuyendo con el 23,20% de los ingresos del mercado de logística contractual en Alemania en 2025 gracias a la fortaleza del Puerto de Duisburg y las densas arterias de carreteras. La Terminal de Paso de Duisburg añade 850.000 TEU de capacidad anual, mejorando la conectividad intermodal que reduce los costos de transporte al interior del continente para las importaciones en contenedor. La proximidad a los puertos marítimos del Benelux y las densas poblaciones de consumidores sustenta una robusta demanda de almacenamiento, con tasas de vacancia por debajo del 3% en toda la región Rin-Ruhr, lo que fomenta el desarrollo especulativo multinivel equipado con soluciones de energía renovable.
Alemania Oriental, que abarca Berlín, Brandeburgo, Sajonia, Sajonia-Anhalt y Turingia, es el área de mayor crecimiento con una CAGR del 3,60%, impulsada por la gigafábrica de Tesla en Grünheide y el compromiso de EUR 30.000 millones (USD 34.670 millones) de Intel en semiconductores. Los parques logísticos cerca del Aeropuerto de Leipzig/Halle y los sitios servidos por ferrocarril a lo largo del corredor A14 atraen a actores de la electrónica, las ciencias de la vida y las baterías que buscan acceso a mano de obra cualificada y terrenos con precios competitivos. El fondo de infraestructura de EUR 500.000 millones (USD 577.820 millones) del Gobierno alemán prioriza los corredores orientales, prometiendo mejoras de autopistas y mejoras digitales del ferrocarril que podrían elevar aún más el tamaño del mercado de logística contractual en Alemania en la región.
Hamburgo y Schleswig-Holstein se benefician de la puerta de acceso de aguas profundas de Hamburgo, que gestionó más de 220 millones de toneladas de carga en 2024. La absorción de espacio logístico del primer trimestre de 2025 aumentó un 89% interanual hasta 125.000 m², reflejando la renovación del movimiento de contenedores y el aumento de la preparación de componentes de energía eólica marina. Baviera y Baden-Württemberg, históricamente bastiones del sector automotriz, están reconfigurando las cadenas de suministro para los trenes de potencia eléctricos, creando nuevos flujos de entrada para celdas de batería y materiales reciclables. La consiguiente necesidad de almacenamiento de mercancías peligrosas, lanzadera Justo en Secuencia (JIS) y corredores de transporte ecológico diversifica aún más la demanda de servicios en todo el mercado de logística contractual en Alemania.
Panorama regulatorio
Las operaciones de logística contractual en Alemania se rigen por una combinación de normas nacionales y de la UE relativas al transporte por carretera, el cumplimiento laboral y de seguridad, y la documentación de transporte, siendo el Bundesamt für Logistik und Mobilität (BALM) la autoridad federal clave para la aplicación y la supervisión del mercado bajo la GueKG. Un paso importante de cumplimiento en 2026 es la implementación, vinculada al Paquete de Movilidad I, de los nuevos requisitos de tacógrafo inteligente (FS GEN II V2), que BALM destacó como vigentes desde julio de 2026 para vehículos comerciales ligeros (de 2,5 t a 3,5 t) utilizados en transporte internacional o cabotaje, endureciendo las exigencias de monitoreo y documentación para los proveedores de logística contractual con un componente intensivo de transporte.
En el plano de las políticas, el Ministerio Federal de Digitalización y Transporte (BMDV) continúa orientando la modernización del sector a través de sus instrumentos de estrategia de transporte de mercancías y logística, incluidos programas que promueven estándares digitales y el intercambio interoperable de datos (por ejemplo, la información electrónica de transporte de mercancías, eFTI), junto con iniciativas de transporte multimodal. En paralelo, la ampliación de la cobertura de la Ley de Diligencia Debida en la Cadena de Suministro desde enero de 2024 (empresas con al menos 1.000 empleados, con multas de hasta el 2% de la facturación global mencionadas en el contexto del informe) está reforzando la demanda de trazabilidad lista para auditoría, flujos de evaluación de proveedores y captura de datos ESG integrados en los modelos operativos de los proveedores 3PL.
Análisis de la cadena de valor
La cadena de valor de la logística contractual en Alemania abarca el diseño de soluciones y la contratación (licitaciones, ingeniería de redes, planificación de cumplimiento), el transporte de entrada y la expedición de carga, el almacenamiento y la distribución (incluidos campus multiusuario y centros de cross-docking), y servicios de valor añadido como el kitting, el embalaje, la secuenciación y la logística inversa. La ejecución se apoya en una densa infraestructura nacional y en puertas de entrada multimodales: puertos marítimos (Hamburgo y otros), centros interiores como Duisburgo, y nodos clave de carga aérea (Fráncfort, Leipzig/Halle, Colonia/Bonn). Esta combinación permite a los proveedores integrar tramos por carretera, ferrocarril y aire para flujos críticos en tiempo y sensibles a la temperatura, como los de salud, automoción y alta tecnología.
Los insumos previos a la prestación del servicio incluyen mano de obra y equipamiento (conductores, personal de almacén, equipos de manipulación de materiales, automatización), herramientas de cumplimiento (tacógrafo, ADR, documentación GDP) y capas de TI para la visibilidad del inventario y la planificación del transporte. Los organismos sectoriales (por ejemplo, DSLV y BGL) representan los intereses de operadores y cargadores, mientras que organizaciones de investigación aplicada como Fraunhofer IML apoyan la transferencia tecnológica hacia la robótica de almacenes, la IA y los gemelos digitales, en línea con el énfasis del informe en la automatización para compensar la inflación salarial y las restricciones de capacidad. Las líneas de trabajo de política pública también influyen en la gestión de cuellos de botella y las iniciativas de productividad, incluida la planificación de acciones del BMDV y la Comisión para el Transporte de Mercancías por Carretera, establecida en enero de 2024 para identificar medidas de alivio para el segmento de transporte de mercancías por carretera.
Panorama Competitivo
El nivel superior está poblado por DHL Supply Chain, DSV-DB Schenker (tras el cierre), Kühne + Nagel y UPS Healthcare, que juntos controlan participaciones significativas pero no dominantes, lo que indica una concentración de mercado moderada. La adquisición de DB Schenker por parte de DSV por EUR 14.300 millones (USD 16.530 millones) añade 60.000 empleados y eleva los ingresos proforma a EUR 39.300 millones (USD 45.420 millones), forjando al segundo mayor proveedor global de logística contractual. La estrategia de integración se centra en las sinergias de red en Europa y América del Norte, mientras que las operaciones alemanas absorberán las superposiciones de capacidades y racionalizarán las instalaciones redundantes, reformando los puntos de referencia de precios competitivos en todo el mercado de logística contractual en Alemania.
La diferenciación tecnológica eclipsa la escala pura. DHL ha desplegado más de 7.000 robots y ha ampliado su centro de excelencia en robótica en Troisdorf, lo que permite el despliegue rápido entre sitios de robots móviles autónomos (AMR), recogida por visión artificial y planificación laboral impulsada por IA. Hellmann Worldwide Logistics amplió su división global de Logística Contractual en 2025 a través de nuevos centros en Osnabrück y pilotos de automatización móvil en Singapur, pero la empresa también añadió certificaciones farmacéuticas GDP para reforzar sus credenciales en el sector sanitario. Los especialistas de nivel medio como Logistics4Pharma se centran en capacidades de ultrafrío y consultoría de cumplimiento, lo que les permite mantener nichos de alto margen a pesar de contar con instalaciones más pequeñas.
Los compromisos de sostenibilidad dan forma a las posturas competitivas. DB Schenker y DHL tienen como objetivo el 100% de transporte de línea troncal libre de combustibles fósiles en Alemania para 2030, impulsando pedidos de camiones rígidos eléctricos de batería de 19 t y realizando pilotos de tractores de celda de combustible de hidrógeno en rutas de centro a centro. Los proveedores aprovechan los cambios intermodales, especialmente los enlaces ferroviarios con sede en Duisport, para reducir las emisiones y mitigar la exposición al peaje CO₂ de la Eurovignette. Los clientes evalúan cada vez más las licitaciones de operadores logísticos terceros (3PL) en función de la intensidad de gases de efecto invernadero, empujando a los operadores más pequeños a asociarse con plataformas de tecnología verde con activos ligeros o arriesgarse a ser desplazados en el mercado de logística contractual en Alemania.
Líderes de la Industria de Logística Contractual en Alemania
DHL Supply Chain & Global Forwarding
Dachser SE
Kuehne + Nagel
Rhenus Logistics
DSV Solutions
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio disponible se está ampliando en las ofertas de logística contractual centradas en el cumplimiento normativo y ricas en datos, que ayudan a los cargadores a satisfacer las necesidades de diligencia debida e información de sostenibilidad manteniendo el rendimiento del servicio. El impacto operativo de la implementación del Paquete de Movilidad I, incluidos los requisitos de tacógrafo inteligente señalados por BALM desde julio de 2026 para ciertos vehículos comerciales ligeros en uso internacional, incrementa el valor de los proveedores 3PL capaces de estandarizar la documentación de transporte, la planificación de la fuerza laboral y los registros de auditoría en redes multisitio. Esto refuerza los argumentos a favor de los proveedores que combinan la gestión del transporte con almacenamiento, plataformas de visibilidad y servicios de documentación de proveedores, en particular para fabricantes y minoristas que enfrentan requisitos de gobernanza más estrictos bajo la Ley de Diligencia Debida en la Cadena de Suministro mencionada en el contexto del informe.
Los programas de tecnología y multimodalidad también respaldan la demanda direccionable de proveedores integrados capaces de conectar la automatización de almacenes con el intercambio interoperable de datos entre modos de transporte. Iniciativas del BMDV como el Diálogo Estratégico sobre Transporte de Mercancías Multimodal y el Innovationsprogramm Logistik 2030 destacan el apoyo gubernamental a los estándares digitales y a los enfoques neutrales en plataformas, en línea con el giro del mercado hacia la planificación habilitada por IA, la robótica y procesos estandarizados de información electrónica de transporte de mercancías. En la práctica, el mercado también está viendo necesidades más profundas de integración omnicanal, evidenciadas por el inicio, en junio de 2026, del trabajo de Nagel-Group y B+S GmbH Logistik und Dienstleistungen en una plataforma logística omnicanal escalable para KoRo Handels GmbH, lo que indica una demanda de configuraciones de logística contractual que unifiquen el comercio electrónico, la reposición minorista y los flujos transfronterizos dentro de un único modelo operativo.
Desarrollos recientes del sector
- Marzo de 2026: DHL Supply Chain inició la construcción de un centro logístico neutro en carbono de 26.600 m² en Rheinbach, con operaciones previstas para agosto de 2026. El proyecto añade capacidad de almacenamiento moderna y alineada con la sostenibilidad, y refuerza la capacidad de DHL para atender necesidades de logística contractual multicliente bajo restricciones más estrictas de emisiones y costos.
- Septiembre de 2025: Kuehne+Nagel abrió un centro de distribución sanitaria de 10.000 m² en Hamburgo para Sysmex Europe SE y Sysmex Deutschland GmbH. La instalación amplía la presencia especializada de Alemania en logística sanitaria, permitiendo una distribución sensible a la temperatura y a la calidad que cumple con estándares de manipulación en evolución. Esto señala una demanda creciente de logística contractual conforme a normativa en el sector de ciencias de la vida y refuerza la integración con redes hospitalarias y proveedores de diagnóstico.
- Julio de 2024: Dachser completó la adquisición de Brummer Logistik GmbH (Alemania) y Brummer Logistic Solutions GmbH & Co KG (Austria), integrando capacidades de logística alimentaria con control de temperatura en su red. La transacción amplió la presencia de Dachser en el control de temperatura y fortaleció su posición en segmentos de logística alimentaria donde la calidad del servicio, la trazabilidad y la densidad de la red influyen en la adjudicación de contratos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado se define como los ingresos obtenidos en Alemania por acuerdos de logística contractual externalizada en los que un proveedor especializado gestiona el almacenamiento y el transporte integrados, junto con actividades de valor añadido acordadas, bajo contratos de servicio de mayor duración.
Exclusiones de alcance: excluimos el gasto en logística puramente interna, los movimientos de carga puntual (spot), el correo postal y los servicios de mensajería o paquetería exprés independientes.
Descripción general de la segmentación
- Por Servicio
- Gestión del Transporte
- Carretera
- Ferroviario
- Aéreo
- Marítimo
- Almacenamiento y Distribución
- Cadena de Frío / Con Control de Temperatura
- Sin Cadena de Frío / Sin Control de Temperatura
- Servicios de Valor Agregado (Ensamblaje de Kits, Empaquetado, Montaje, etc.)
- Gestión del Transporte
- Por Industria de Usuario Final
- Manufactura y Automotriz
- Bienes de Consumo y Comercio Minorista (incl. Comercio Electrónico)
- Alta Tecnología y Electrónica
- Salud y Productos Farmacéuticos
- Petróleo, Gas y Productos Químicos
- Otros Usuarios Finales
- Por Duración del Contrato
- Corto Plazo (Menos de 1 Año)
- Largo Plazo (Mayor o igual a 1 Año)
- Por Geografía
- Renania del Norte-Westfalia
- Hamburgo y Schleswig-Holstein
- Baja Sajonia y Bremen
- Hesse / Rin-Meno
- Baviera
- Baden-Württemberg
- Renania-Palatinado y Sarre
- Alemania Oriental (Berlín, Brandeburgo, Sajonia, Sajonia-Anhalt, Turingia)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer el contexto de demanda de Alemania y anclar el modelo en señales observables de comercio y actividad. Consultamos fuentes públicas como las publicaciones de Destatis y del Deutsche Bundesbank sobre comercio exterior, las series de transporte de Eurostat y las estadísticas de comercio aduanero de Alemania para comprender los flujos de importación-exportación y las tendencias de rendimiento relevantes para el almacenamiento.
Para la infraestructura logística y las condiciones operativas, se revisaron fuentes como el Ministerio Federal de Digitalización y Transporte, y publicaciones de autoridades aeroportuarias y portuarias, cuando ayudaron a explicar los cambios modales y las restricciones de capacidad.
Para convertir esas señales en un modelo de mercado práctico, también utilizamos informes anuales de empresas, presentaciones a inversores, publicaciones de asociaciones y coberturas de prensa empresarial de renombre, con el fin de seguir los cambios en la combinación de servicios, la exposición sectorial de los clientes y los comentarios sobre precios. Cuando fue necesario, se recurrió de forma limitada a suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, y verificaciones de importación-exportación a nivel de envío, de modo que las hipótesis pudieran ser verificadas de forma cruzada. Las fuentes documentales específicas mencionadas anteriormente son ilustrativas, y se utilizaron también muchas otras referencias públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas estructuradas con proveedores de servicios logísticos, grandes cargadores que externalizan y participantes del ecosistema de apoyo, como operadores de instalaciones y asesores del sector. Estas conversaciones ayudaron a confirmar qué se incluye típicamente en los servicios contratados frente a lo que se gestiona como actividades ad hoc. También sometimos a prueba de estrés los patrones de utilización, la transferencia de precios y la renovación de contratos en toda Alemania.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXOs): 13% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 16% | Gerentes: 53% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que se reconstruye la actividad de transporte de mercancías de Alemania y los flujos vinculados al comercio, que luego se filtran según la intensidad de externalización y la proporción de carga que se encuentra bajo acuerdos de logística contractual de mayor duración. Una vez definido el conjunto de demanda, lo corroboramos con aproximaciones selectivas de abajo hacia arriba utilizando divulgaciones de ingresos de proveedores, tarifarios de contratos muestreados y verificaciones de volumen multiplicado por el ASP para paquetes de almacenamiento y transporte, lo que luego ayuda a ajustar los totales cuando aparecen brechas.
Los insumos clave utilizados en el modelo incluyen el valor y la dirección del tonelaje de importación-exportación de Alemania, las tendencias de producción industrial y de producción automotriz, las señales de superficie de almacenamiento y vacancia, los movimientos de costos laborales y de combustible que influyen en la indexación, y el volumen de paquetería de comercio electrónico como proxy de la complejidad de distribución que impulsa las tareas de valor añadido. La previsión se realiza mediante análisis de escenarios respaldado por opiniones de expertos sobre la rapidez con la que se reajustan los precios de los contratos, cómo afecta la automatización a los costos unitarios y cómo se desplaza la demanda industrial entre rutas nacionales y transfronterizas. Cuando las referencias de abajo hacia arriba están incompletas, los ingresos faltantes se gestionan mediante ratios de cobertura calibrados que se revisan con la retroalimentación de las entrevistas antes de finalizar.
Validación de datos y ciclo de actualización
La validación se realiza triangulando los totales finales con señales independientes, como las tendencias de empleo en logística, los indicadores de absorción de almacenes y las series de rendimiento del transporte de mercancías de Alemania, de modo que los valores atípicos puedan explicarse en lugar de diluirse mediante promedios. Se realizan comprobaciones de varianza a lo largo de los años para confirmar que los cambios abruptos coinciden con eventos conocidos, como shocks en los precios de la energía, desaceleraciones industriales o cambios importantes de política que afectan al transporte.
Antes de la aprobación final, un segundo analista revisa la lógica del modelo, las hipótesis clave y los pasos de conversión. Cualquier desviación importante desencadena nuevos contactos con determinados encuestados primarios. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos relevantes pueden modificar los precios, la capacidad o la demanda. Justo antes de la entrega, realizamos una revisión final de los datos para que los clientes reciban la visión más actual disponible.
Comparación del dimensionamiento del mercado de logística contractual de Alemania de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para la logística contractual en Alemania pueden diferir incluso cuando se trata del mismo país, porque el alcance del servicio y la definición del tipo de acuerdo no siempre están alineados. Las diferencias también provienen del año utilizado como referencia, la forma en que se tratan las conversiones de divisas y los ajustes por inflación, y la frecuencia con la que se actualizan las cifras.
Un factor práctico de divergencia aquí es si el transporte de carga puntual (spot) y la mensajería o paquetería exprés independiente se incluyen en el total, o si solo se cuentan los contratos integrados de mayor duración. Otro factor es la lógica de fijación de precios, ya que algunas estimaciones aplican un crecimiento agresivo del ASP a todos los servicios, incluso cuando partes del mercado se reajustan mediante cláusulas de indexación con retraso. La dispersión también puede reflejar si los movimientos transfronterizos vinculados a Alemania se capturan como parte de los ingresos contratados, lo que modifica el conjunto direccionable una vez fijado el alcance en el modelo utilizado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 31,06 mil millones de USD (2026) | |
| Consultora Global A | 19,96 mil millones de USD (2024) | Utiliza un año base y una ventana de crecimiento diferentes, y sus definiciones de categorías de servicio pueden ser más amplias, lo que puede modificar lo que se contabiliza como logística contractual frente a servicios logísticos adyacentes. |
| Editorial del Sector B | 13,14 mil millones de USD (2024) | Probablemente aplica una captura más estrecha de los contratos integrados externalizados y puede basarse más en hipótesis de crecimiento generales, con una separación menos explícita entre los ingresos contractuales multianuales y otros gastos logísticos externalizados. |
En conjunto, la tabla muestra que las elecciones de calendario y alcance explican la mayor parte de la diferencia entre las estimaciones. Cuando el conjunto direccionable se vincula a contratos externalizados multianuales, y las verificaciones se realizan frente a señales de comercio y actividad industrial, la cifra resultante se mantiene trazable a variables claras y pasos repetibles, lo que reduce el sobreconteo evitable.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de logística contractual en Alemania?
El mercado está valorado en USD 31.060 millones en 2026 y se prevé que ascienda a USD 34.420 millones para 2031.
¿Qué región lidera el mercado de logística contractual en Alemania?
Renania del Norte-Westfalia es la región más grande, con una participación del 23,20% en 2025, debido a su densa infraestructura y proximidad a los centros de consumo europeos.
¿Qué industria de usuario final está creciendo más rápido?
La salud y los productos farmacéuticos se están expandiendo a una CAGR del 4,65%, impulsados por los estrictos requisitos de cadena de frío y el aumento de la producción de productos biológicos.
¿Cómo está afectando la Ley de Diligencia Debida en la Cadena de Suministro a la externalización logística?
La Ley exige exhaustivas verificaciones de derechos humanos y medioambientales, lo que impulsa a las empresas a externalizar la logística a operadores logísticos terceros (3PL) con sólidos sistemas de cumplimiento, aumentando así los volúmenes y los valores de los contratos.
¿Qué papel desempeña la automatización en el mercado de logística contractual en Alemania?
La robótica de almacén y la IA impulsan la productividad y mitigan la escasez de mano de obra, sustentando los contratos de externalización a largo plazo y ayudando a los proveedores a mantener los márgenes en medio de la inflación salarial.
Última actualización de la página el:



