
Taille et part du marché des machines agricoles en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
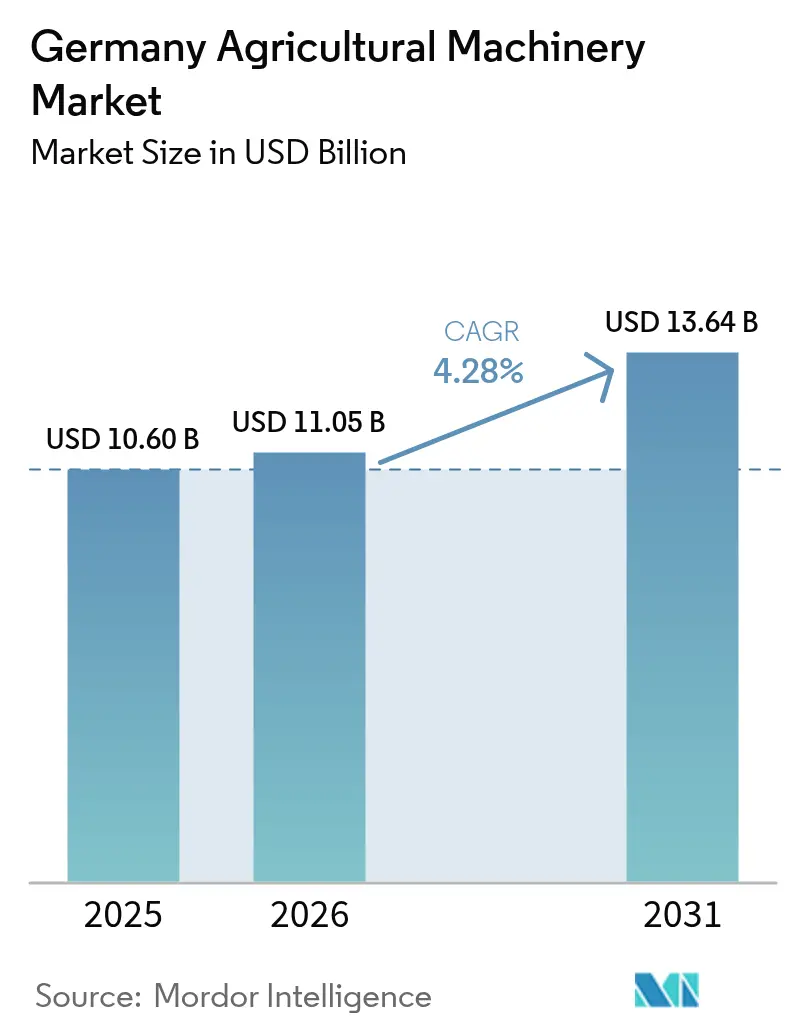
| Taille du marché de l'année de base (2025) | 10.60 Milliards de dollars |
| Taille du Marché (2026) | 11.05 Milliards de dollars |
| Taille du Marché (2031) | 13.64 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.30 % |
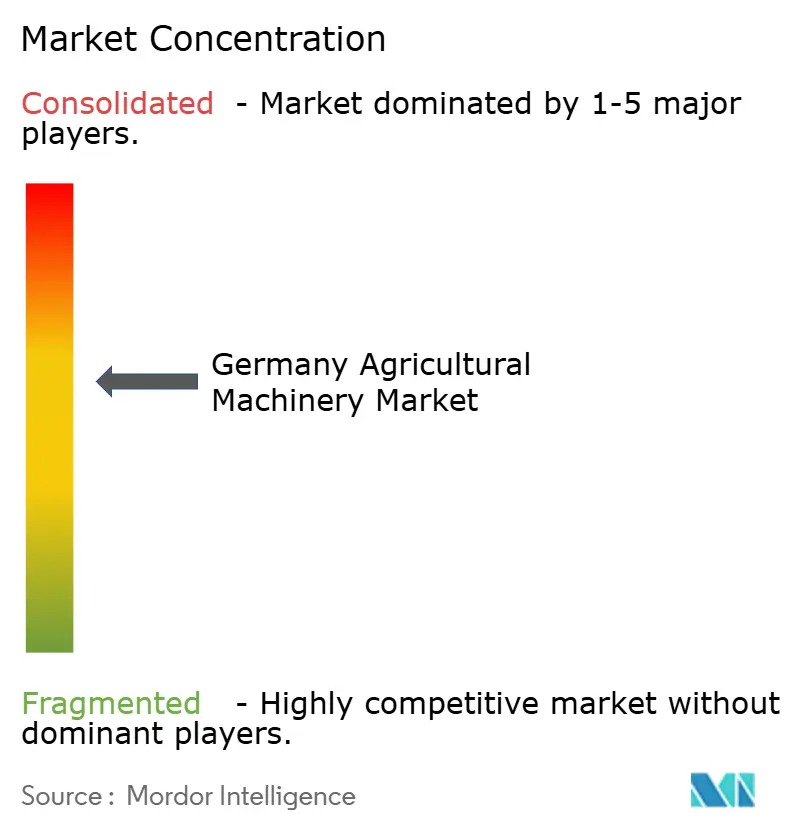
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines agricoles en Allemagne par Mordor Intelligence
La taille du marché des machines agricoles en Allemagne est estimée à 11,05 milliards USD en 2026, en hausse par rapport à une valeur de 10,60 milliards USD en 2025, et devrait atteindre 13,64 milliards USD d'ici 2031, à un TCAC de 4,30 % sur la période 2026-2031. La forte demande en tracteurs, l'adoption rapide des systèmes d'irrigation et les flux continus de subventions compensent les baisses des immatriculations d'équipements et des revenus agricoles. Les agriculteurs se tournent vers les technologies de précision et autonomes pour faire face aux pénuries de main-d'œuvre, aux objectifs réglementaires en matière d'émissions et au stress hydrique lié au climat. Les fabricants développent des kits de modernisation intégrant la conformité ISOBUS et des fonctionnalités connectées intelligentes, abaissant les barrières pour les parcs de machines vieillissants. Les équipementiers d'origine (OEM) déploient également des modèles de financement innovants qui lissent les flux de trésorerie saisonniers et atténuent les coûts initiaux élevés. Par ailleurs, les incitations politiques telles que les 6,2 milliards EUR (6,8 milliards USD) de transferts annuels au titre de la PAC maintiennent la résilience des investissements en équipements sur le marché des machines agricoles en Allemagne, malgré la volatilité des prix des matières premières.[1]
Points Clés du Rapport
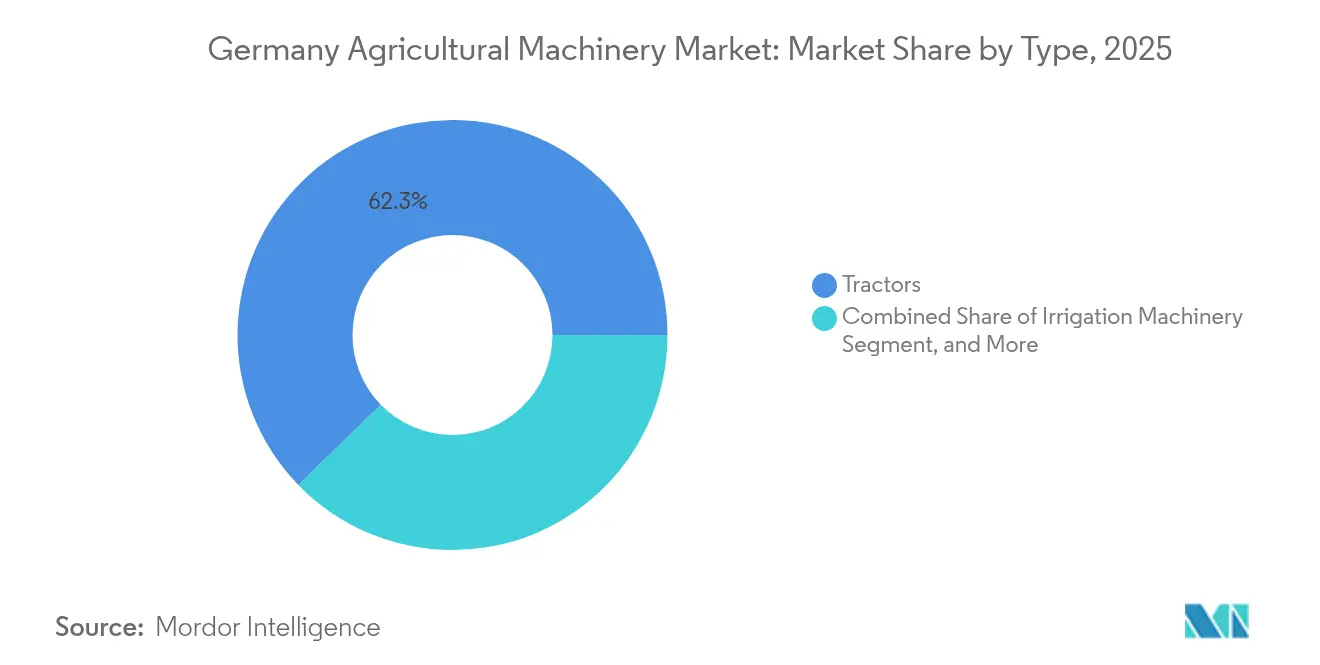
- Par type, les tracteurs ont dominé avec 62,3 % de la part du marché des machines agricoles en Allemagne en 2025, et les machines d'irrigation affichent un CAGR de 6,5 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des machines agricoles en Allemagne
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de main-d'œuvre due au vieillissement de la population active | +1.2% | Régions rurales à l'échelle nationale | Moyen terme (2-4 ans) |
| Subventions de l'UE et fédérales pour l'acquisition de machines de précision | +0.8% | Bavière et Basse-Saxe | Court terme (≤ 2 ans) |
| Adoption rapide des équipements connectés intelligents et des normes ISOBUS | +0.7% | Échelle nationale | Moyen terme (2-4 ans) |
| Réglementations sur l'empreinte carbone favorisant les tracteurs Tier-V et électriques | +0.5% | Exploitations à proximité des zones urbaines | Long terme (≥ 4 ans) |
| Plateformes autonomes multifonctions en phase d'expérimentation pilote | +0.4% | Exploitations à grande échelle | Long terme (≥ 4 ans) |
| Modèles de financement adaptés des équipementiers | +0.3% | Régions à accès au crédit variable | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de Main-d'œuvre due au Vieillissement de la Population Active
Le secteur agricole allemand est confronté à une importante pénurie de main-d'œuvre en raison du vieillissement de la population active et du faible attrait de la profession auprès des jeunes générations. À mesure que les agriculteurs plus âgés partent à la retraite, les écarts de recrutement se creusent, entraînant une accélération de la mécanisation et de l'automatisation. Des initiatives gouvernementales soutiennent le déploiement de mini-robots pour des tâches ciblées en plein champ, réduisant la dépendance au travail manuel. Les interfaces plug-and-play et les kits de retrofit permettent aux machines plus anciennes de s'intégrer à des équipements intelligents, rendant les mises à niveau plus accessibles. Cette transformation redéfinit le marché des machines agricoles, avec une demande accrue pour des solutions autonomes et des technologies adaptables permettant de maintenir la productivité dans des exploitations de tailles et des types de cultures variés.
Subventions de l'UE et fédérales pour l'acquisition de machines de précision
Les réformes politiques aux niveaux européen et fédéral stimulent les investissements dans les technologies d'agriculture de précision à travers l'Allemagne. Les réformes de la PAC portent les primes vertes à 130 % du taux de base, orientant les agriculteurs vers les pulvérisateurs de précision et l'irrigation intelligente. L'allègement de la taxe sur le gazole de 0,21480 EUR par litre (0,24 USD) réduit les coûts d'exploitation des tracteurs de haute technologie. Des programmes étatiques tels que l'ILU 2023 ajoutent des subventions pour les machines réduisant les émissions, soutenant un renouvellement régulier des équipements sur le marché des machines agricoles en Allemagne.[2] Cette modernisation du marché des machines agricoles aligne les incitations économiques sur les objectifs environnementaux et renforce l'infrastructure agricole de l'Allemagne.
Adoption rapide des équipements connectés intelligents et des normes ISOBUS
Le marché des machines agricoles en Allemagne progresse grâce à l'intégration d'équipements connectés intelligents et de protocoles de communication standardisés. La conformité ISOBUS sur les nouveaux équipements permet un échange de données transparent entre les tracteurs et les outils, simplifiant les opérations et améliorant la précision. Les innovations en matière de middleware et de connectivité cloud permettent une prise de décision agronomique en temps réel, réduisant les temps d'arrêt et améliorant l'efficacité en champ. Les fabricants intègrent ces technologies dans leurs gammes de produits, offrant aux agriculteurs des interfaces intuitives et des solutions évolutives. Cette transformation numérique élargit le parc d'équipements prêts pour la précision, consolidant la position de l'Allemagne dans l'agriculture intelligente et les pratiques agricoles durables.
Réglementations sur l'empreinte carbone favorisant les tracteurs Tier-V et électriques
Les limites diesel de la norme Stage V resserrent les seuils de particules et de NOx. Le Fendt e100 Vario offre 4 à 7 heures de fonctionnement propre sur une batterie de 100 kWh, le rendant viable pour les tâches municipales et d'élevage.[3] Les moissonneuses à masse optimisée comme la Terra Dos 5 de HOLMER réduisent la consommation de carburant de 20 %, s'alignant sur des objectifs CO₂ plus stricts. Ces innovations repositionnent le marché des machines agricoles en Allemagne vers des groupes motopropulseurs à faibles émissions.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et longue période de retour sur investissement | -0.9% | National, plus prononcé dans les petites exploitations | Court terme (≤ 2 ans) |
| Préoccupations en matière de cybersécurité et de propriété des données dans les flottes numériquement connectées | -0.6% | National, concentré dans les opérations technologiquement avancées | Moyen terme (2-4 ans) |
| Pression sur les marges due à la baisse des prix des matières premières et à la volatilité des coûts énergétiques | -0.7% | National, avec des variations régionales selon la composition des cultures | Court terme (≤ 2 ans) |
| Incertitude réglementaire concernant la réduction des pesticides et les plafonds d'azote | -0.5% | National, avec un impact plus élevé dans les régions à cultures intensives | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et longue période de retour sur investissement
Le coût en capital élevé des machines agricoles avancées continue de représenter un défi pour les agriculteurs allemands, en particulier ceux exploitant de petites fermes. Les grandes moissonneuses-batteuses et les équipements de précision nécessitent des investissements substantiels, et la hausse des coûts de financement a prolongé le délai nécessaire pour récupérer ces dépenses. Par conséquent, de nombreux agriculteurs reportent les mises à niveau de leurs équipements, ce qui ralentit le renouvellement global du marché et affecte les ventes des fabricants. Les petites exploitations subissent le plus grand impact, car elles manquent souvent des ressources financières nécessaires pour investir dans les nouvelles technologies. Cette situation modère la croissance sur le marché des machines agricoles en Allemagne, où le coût et le retour sur investissement demeurent des obstacles significatifs à la modernisation.
Préoccupations en matière de cybersécurité et de propriété des données dans les flottes numériquement connectées
À mesure que l'agriculture allemande se numérise de plus en plus, les préoccupations en matière de cybersécurité et de propriété des données sont devenues des défis importants. Les machines intelligentes connectées via des passerelles ISOBUS et des plateformes cloud créent des vulnérabilités potentielles susceptibles d'exposer des données agricoles sensibles. Les agriculteurs expriment des inquiétudes quant aux accès non autorisés aux cartes de rendement, aux profils de sols et aux mesures opérationnelles, qu'ils considèrent comme une propriété intellectuelle précieuse. L'absence de normes de sécurité établies et spécifiques au secteur accroît la complexité et les coûts de conformité, dissuadant certains producteurs de mettre en œuvre des solutions numériques. Ces problèmes ralentissent l'adoption des technologies numériques sur le marché des machines agricoles, soulignant la nécessité de mesures de sécurité renforcées et de cadres clairs pour la gestion et la propriété des données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type : Les Tracteurs Dominent le Marché tandis que les Machines d'Irrigation Enregistrent la Croissance la Plus Rapide
Les tracteurs représentaient 62,3 % de la taille du marché des machines agricoles en Allemagne en 2025, maintenant leur position dominante. Malgré la baisse des volumes d'immatriculation, la demande reste robuste grâce aux moteurs économes en carburant et à la compatibilité avec les outils intelligents. Les agriculteurs modernisent leurs parcs existants par des modernisations ISOBUS et des mises à niveau plug-and-play plutôt que par des remplacements complets. Les tracteurs électriques gagnent en adoption dans les segments de la culture maraîchère et des services municipaux. Les modèles de test comme le e100 Vario indiquent une transition progressive vers l'électrification à mesure que la technologie des batteries progresse.
Les machines d'irrigation affichent le taux de croissance le plus élevé, avec un TCAC de 6,5 % jusqu'en 2031, porté par la variabilité climatique et la nécessité d'une agriculture économe en eau. Bien que l'adoption de l'irrigation reste modérée, l'aggravation des conditions de sécheresse et l'évolution des régimes météorologiques accélèrent l'adoption des systèmes d'aspersion et de goutte-à-goutte. Les subventions gouvernementales et les incitations fiscales sur l'énergie réduisent les coûts opérationnels, améliorant l'accès aux systèmes d'irrigation de précision. Les exigences de résilience climatique transforment l'irrigation d'un investissement complémentaire en une composante essentielle, influençant la dynamique du marché des machines agricoles en Allemagne et la planification des infrastructures.
Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
La taille moyenne des exploitations agricoles en Allemagne permet une échelle opérationnelle efficace et une polyvalence des équipements, incitant les fabricants à développer des machines modulaires pour répondre à des besoins agricoles diversifiés. Le Schleswig-Holstein et le Mecklembourg-Poméranie-Occidentale affichent des taux d'adoption élevés des technologies de précision, notamment parmi les exploitations de taille moyenne dédiées aux grandes cultures. Les centres d'innovation en Basse-Saxe, en Bavière et en Saxe-Anhalt favorisent le développement de la robotique agricole et des machines intelligentes grâce à des partenariats avec des universités et des instituts de recherche. Tandis que le Brandebourg et la Rhénanie-du-Nord-Westphalie affichent une adoption accrue de la télématique en phase avec les tendances de l'agriculture pilotée par les données, les conditions économiques ont réduit les investissements en nouveaux équipements à l'échelle nationale.
La Basse-Saxe domine le marché des machines agricoles en Allemagne en raison de sa concentration agricole et de ses vastes systèmes d'irrigation. Les solides programmes de subventions de cet État soutiennent des mises à niveau régulières des équipements, notamment pour les machines de fourrage et d'irrigation. La Bavière se classe en deuxième position, ses structures agricoles variées créant une demande pour des tracteurs utilitaires polyvalents et des moissonneuses adaptables. La proximité de la Rhénanie-du-Nord-Westphalie avec les principaux fabricants d'équipements en fait un lieu de test idéal pour les machines électriques compactes conçues pour l'agriculture urbaine et semi-urbaine. Ces variations régionales illustrent comment les conditions locales, la concentration du bétail et le soutien gouvernemental influencent le choix des équipements.
Les grandes exploitations des États de l'Allemagne de l'Est créent des opportunités pour les équipements autonomes qui minimisent le tassement des sols dans les champs étendus. La disponibilité limitée des concessionnaires d'équipements crée des défis de maintenance pour les systèmes numériques sophistiqués. Les préférences régionales en matière de cultures, dominées par la culture du maïs et du blé d'hiver, influencent les besoins en machines. Les programmes de subventions environnementales peuvent orienter les achats vers des équipements adaptés aux cultures respectueuses de l'environnement. Les régions à forte activité d'élevage, notamment la Bavière, la Basse-Saxe et la Rhénanie-du-Nord-Westphalie, maintiennent une demande constante pour les ensileuses, les équipements d'alimentation automatisés et les systèmes d'épandage de fumier conformes à la réglementation.
Paysage concurrentiel
Le marché des machines agricoles en Allemagne est modérément consolidé en 2025. Les marques établies maintiennent leurs positions grâce à de vastes réseaux de concessionnaires, des portefeuilles de produits diversifiés et une forte fidélité à la marque dans toutes les régions agricoles. La marque Fendt d'AGCO Corporation domine le marché, se distinguant par son ingénierie haut de gamme et ses solutions complètes d'agriculture de précision. La fiabilité et l'innovation de Fendt en ont fait le choix privilégié des exploitations agricoles allemandes de taille moyenne à grande, notamment en Bavière et en Basse-Saxe. Deere & Company maintient sa position sur le marché grâce à ses capacités de fabrication mondiales et à ses plateformes technologiques intégrées.
Kubota Corporation a renforcé sa présence dans les segments des vergers spécialisés et des équipements compacts, où la maniabilité et l'efficacité de ses machines constituent des avantages compétitifs. Les tracteurs et équipements de la société ont gagné en popularité dans les régions à parcellaire fragmenté et à activités horticoles, notamment dans le Bade-Wurtemberg et certaines parties de la Rhénanie-du-Nord-Westphalie. CLAAS KGaA mbH maintient sa position d'acteur majeur dans le secteur des machines agricoles allemandes, en particulier dans les systèmes de récolte. La force de l'entreprise dans les moissonneuses-batteuses et les équipements fourragers est renforcée par des fonctions d'automatisation telles que CEMOS, qui améliore les performances des machines et réduit la fatigue des opérateurs. La présence établie de CLAAS dans l'agriculture allemande et son accent sur l'innovation soutiennent sa position sur le marché.
CNH Industrial N.V. complète le top cinq avec ses marques Case IH et New Holland, proposant des solutions complètes pour les exploitations en grande culture et les exploitations mixtes. L'entreprise se concentre sur la télématique, les capacités autonomes et l'intégration ISOBUS, soutenant la transition de l'Allemagne vers l'agriculture de précision. Les tracteurs à forte puissance de Case IH servent les exploitations à grande échelle dans les États de l'Est, tandis que les équipements New Holland répondent aux besoins des exploitations d'élevage et mixtes dans le Sud. Les investissements continus de CNH dans les technologies intelligentes et l'adaptation aux marchés régionaux maintiennent sa position concurrentielle sur ce marché en évolution.
Leaders du secteur des machines agricoles en Allemagne
-
Deere & Company
-
AGCO Corporation
-
CNH Industrial N.V.
-
Kubota Corporation
-
CLAAS KGaA mbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Juillet 2025 : CLAAS KGaA mbH a développé la presse à balles rondes ROLLANT 630 RC, équipée d'un rotor de coupe à 25 couteaux, d'un pick-up MULTIFLOW et de systèmes d'entraînement renforcés pour la production de balles haute densité. La presse comprend des systèmes de commande ISOBUS, l'intégration CLAAS connect et des fonctionnalités améliorées pour l'opérateur afin d'améliorer l'efficacité de la récolte fourragère.
- Septembre 2024 : AGCO Corporation a lancé le tracteur électrique Fendt e100 Vario, conçu pour les opérations municipales, d'élevage et de culture maraîchère. Le tracteur est caractérisé par zéro émission, un fonctionnement silencieux, une batterie de 100 kWh, plusieurs modes de conduite et la compatibilité avec l'infrastructure de recharge standard, faisant progresser l'électrification dans l'agriculture allemande.
Périmètre du rapport sur le marché des machines agricoles en Allemagne
Les machines agricoles sont définies comme les équipements utilisés dans l'agriculture et d'autres activités agricoles, tels que le labour, la plantation, la récolte, l'irrigation et la fauche. Le marché des machines agricoles en Allemagne est segmenté par type (tracteurs, machines de labour et de travail du sol, machines de plantation, machines de récolte, machines de fenaison et de fourrage, machines d'irrigation et autres types). Le rapport fournit la taille du marché en valeur USD pour tous les segments mentionnés ci-dessus.
| Tracteurs | Par puissance | Moins de 40 CV |
| 40-100 CV | ||
| 101-150 CV | ||
| Plus de 150 CV | ||
| Par type de tracteur | Utilitaire compact | |
| Utilitaire | ||
| En rangs | ||
| Machines de labour et de travail du sol | Charrues | |
| Herses | ||
| Cultivateurs et motoculteurs | ||
| Autres (butteur, motoculteurs rotatifs, etc.) | ||
| Machines de plantation | Semoirs | |
| Planteuses | ||
| Épandeurs | ||
| Autres (repiqueurs, semoirs de précision, etc.) | ||
| Machines de récolte | Moissonneuses-batteuses | |
| Ensileuses | ||
| Autres (arracheuses de pommes de terre, etc.) | ||
| Machines à foin et fourragères | Faucheuses | |
| Presses à balles | ||
| Autres (râteaux, faneuses, etc.) | ||
| Machines d'irrigation | Aspersion | |
| Goutte-à-goutte | ||
| Autres (micro-asperseurs, irrigation à pivot central, etc.) | ||
| Autres types | ||
| Par type | Tracteurs | Par puissance | Moins de 40 CV |
| 40-100 CV | |||
| 101-150 CV | |||
| Plus de 150 CV | |||
| Par type de tracteur | Utilitaire compact | ||
| Utilitaire | |||
| En rangs | |||
| Machines de labour et de travail du sol | Charrues | ||
| Herses | |||
| Cultivateurs et motoculteurs | |||
| Autres (butteur, motoculteurs rotatifs, etc.) | |||
| Machines de plantation | Semoirs | ||
| Planteuses | |||
| Épandeurs | |||
| Autres (repiqueurs, semoirs de précision, etc.) | |||
| Machines de récolte | Moissonneuses-batteuses | ||
| Ensileuses | |||
| Autres (arracheuses de pommes de terre, etc.) | |||
| Machines à foin et fourragères | Faucheuses | ||
| Presses à balles | |||
| Autres (râteaux, faneuses, etc.) | |||
| Machines d'irrigation | Aspersion | ||
| Goutte-à-goutte | |||
| Autres (micro-asperseurs, irrigation à pivot central, etc.) | |||
| Autres types | |||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des machines agricoles en Allemagne en 2026 ?
La taille du marché des machines agricoles en Allemagne est de 11,05 milliards USD en 2026 et atteindra 13,64 milliards USD d'ici 2031.
Quel type d'équipement détient la plus grande part dans les ventes de matériel agricole en Allemagne ?
Les tracteurs dominent avec 62,3 % du chiffre d'affaires 2025, reflétant leur rôle central dans les opérations agricoles.
Quel segment connaît la croissance la plus rapide jusqu'en 2031 ?
Les machines d'irrigation devraient progresser à un TCAC de 6,5 % entre 2026 et 2031, la résilience à la sécheresse devenant critique.
Comment la réglementation influence-t-elle les futurs achats de tracteurs ?
Les limites d'émissions de la norme Stage V et les éco-règles de la PAC orientent les acheteurs vers des modèles électriques ou à faibles émissions et des équipements de précision.