
Taille et parts du marché des sacs en papier du CCG
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
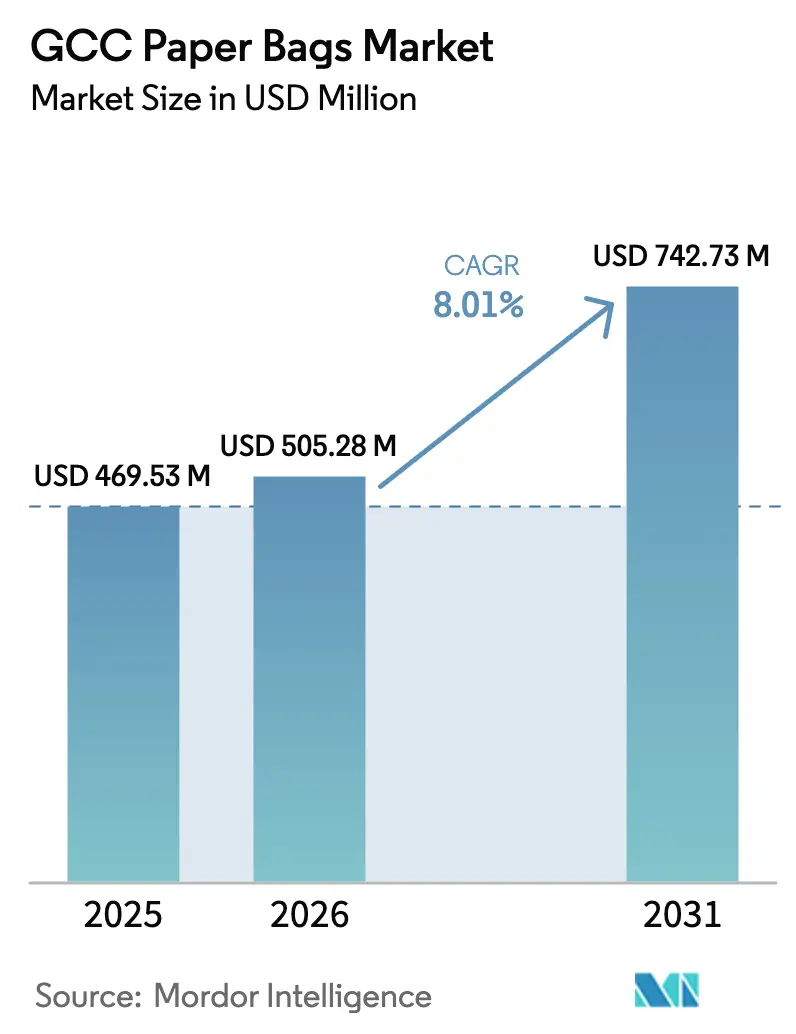
| Taille du marché de l'année de base (2025) | 469.53 Millions de dollars américains |
| Taille du Marché (2026) | 505.28 Millions de dollars américains |
| Taille du Marché (2031) | 742.73 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 8.01 % |
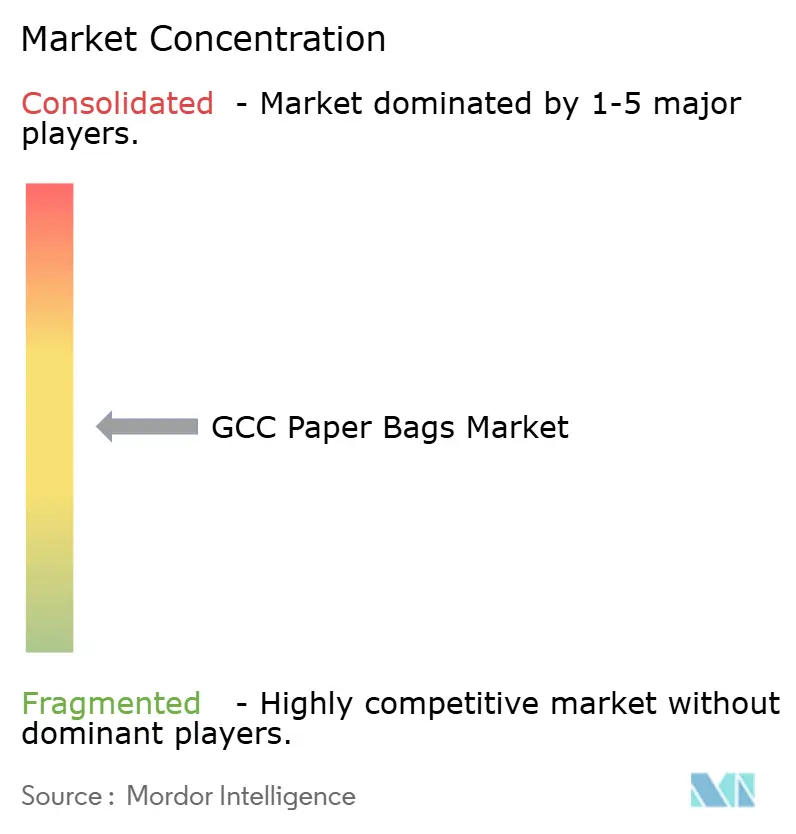
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sacs en papier du CCG par Mordor Intelligence
La taille du marché des sacs en papier du CCG était évaluée à 469,53 millions USD en 2025 et devrait croître de 505,28 millions USD en 2026 pour atteindre 742,73 millions USD d'ici 2031, à un TCAC de 8,01 % durant la période de prévision (2026-2031). La pression réglementaire croissante sur les plastiques à usage unique, conjuguée à la recherche par les détaillants et les opérateurs de restauration d'emballages facilement recyclables, réoriente les budgets d'achats en gros vers le papier kraft. L'accélération des ajouts de capacité dans les usines régionales raccourcit les délais de livraison pour les transformateurs, tandis que les plateformes de commerce électronique intégrées exigent des formats de colis capables de résister au climat humide du Golfe sans compromettre l'esthétique de la marque. Les propriétaires de marques privilégient également les substrats en papier qui les aident à atteindre les prochains objectifs de Responsabilité Élargie des Producteurs, poussant les transformateurs à se différencier par des revêtements barrières, des conceptions multi-plis et des contrôles qualité certifiés ISO. Les afflux de capitaux déclenchés par les incitations de la Vision 2030 saoudienne et le calendrier accéléré d'élimination progressive des plastiques des Émirats arabes unis compriment la fenêtre d'investissement, obligeant les transformateurs à moderniser leurs machines, à sécuriser des contrats de pâte à long terme et à renforcer l'intégration en amont. Ensemble, ces évolutions indiquent que le marché des sacs en papier du CCG restera sur une trajectoire de croissance robuste, soutenue par une demande constante des secteurs de la construction, du commerce de détail, du commerce électronique et de la livraison de repas.
Principaux enseignements du rapport
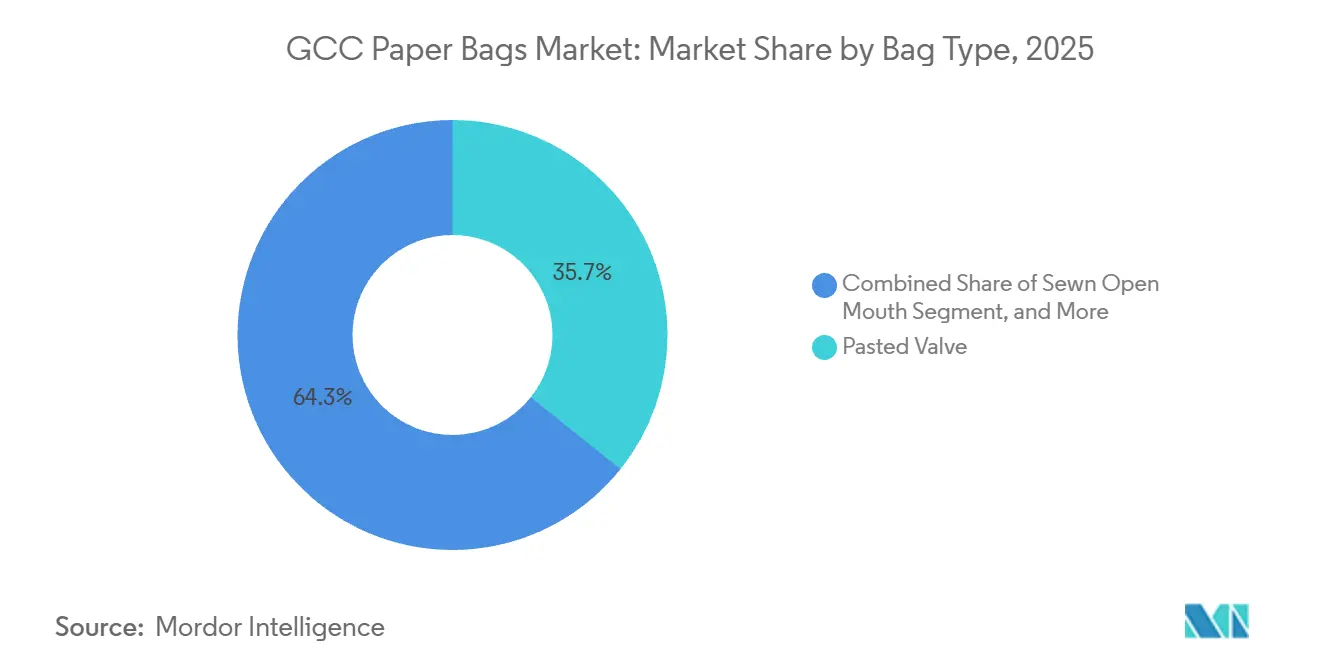
- Par type de sac, les sacs à valve collée ont dominé avec 35,72 % de la part du marché des sacs en papier du CCG en 2025, tandis que les sacs à bouche ouverte cousue devraient se développer à un TCAC de 9,31 % jusqu'en 2031.
- Par type de matériau, le kraft brun représentait 46,79 % de la part de marché en 2025, tandis que le kraft couché devrait enregistrer un TCAC de 9,57 % jusqu'en 2031.
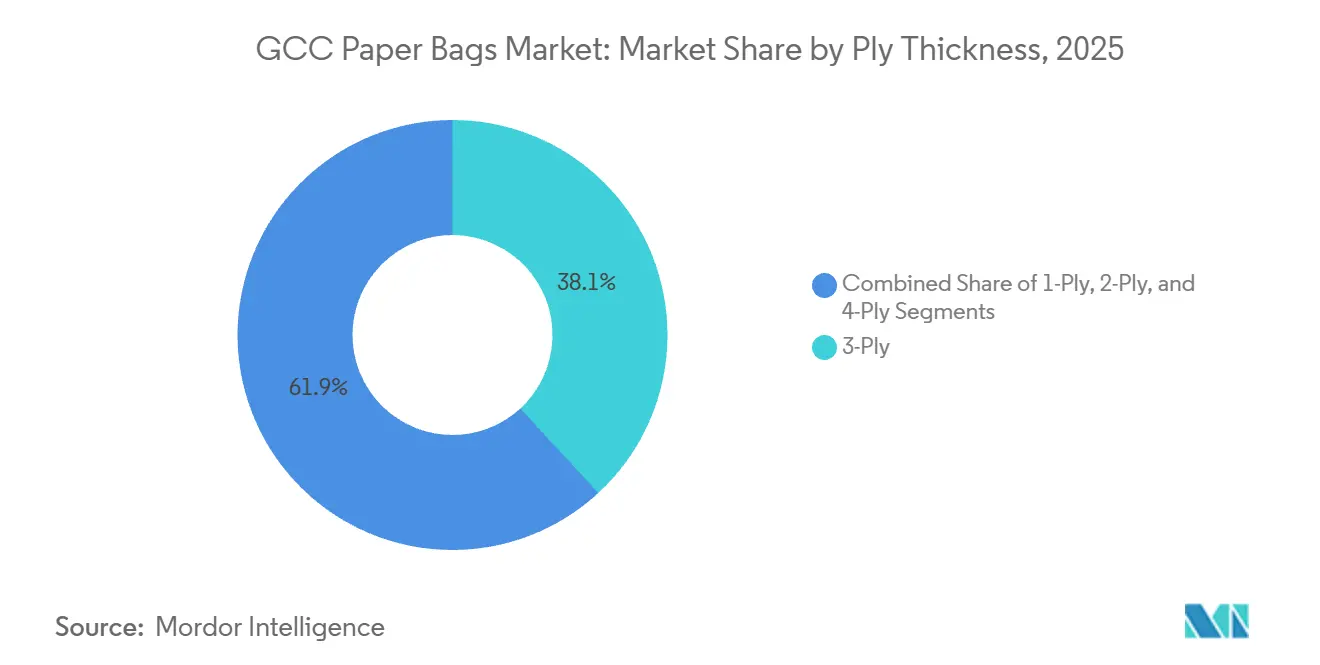
- Par épaisseur de pli, le segment 3 plis a capturé 38,14 % de la taille du marché des sacs en papier du CCG en 2025, et les sacs 4 plis progressent à un TCAC de 9,22 % durant la même période.
- Par utilisateur final, le commerce de détail représentait 32,62 % de la part du marché des sacs en papier du CCG en 2025, tandis que le commerce électronique devrait afficher le TCAC le plus rapide de 9,84 % jusqu'en 2031.
- Par zone géographique, l'Arabie saoudite contrôlait 42,76 % de la part du marché des sacs en papier du CCG en 2025, mais les Émirats arabes unis devraient enregistrer un TCAC de 10,08 %, le plus élevé de la région.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les réglementations sur les emballages durables stimulent l'adoption du papier | +2.1% | Émirats arabes unis, Arabie saoudite, Oman | Court terme (≤ 2 ans) |
| La croissance des colis du commerce électronique stimule les enveloppes de protection en papier | +1.8% | Arabie saoudite, Émirats arabes unis, Qatar | Moyen terme (2-4 ans) |
| Incitations à la diversification industrielle de la Vision 2030 | +1.4% | Arabie saoudite, avec des retombées sur le CCG | Long terme (≥ 4 ans) |
| L'essor de la livraison de repas stimule les sacs en papier à emporter | +1.2% | Émirats arabes unis, Arabie saoudite, Koweït | Moyen terme (2-4 ans) |
| Projets pilotes de pâte kraft à base de fibres de palmier dattier | +0.7% | Arabie saoudite, Émirats arabes unis | Long terme (≥ 4 ans) |
| Expansions régionales de capacité de carton recyclé | +0.9% | À l'échelle du CCG, menées par les Émirats arabes unis et l'Arabie saoudite | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les réglementations sur les emballages durables stimulent l'adoption du papier
Les Émirats arabes unis ont appliqué une interdiction fédérale des sacs en plastique à usage unique en janvier 2024, contraignant les détaillants et les chaînes de restauration à transférer leurs achats vers des sacs en papier. La Résolution 124 de 2023 de Dubaï a ajouté des pénalités locales qui ont encore accéléré les délais de conversion. Oman a renforcé le régime régional par la Décision 8/2024, qui bloque les importations de sacs en plastique à usage unique à partir de septembre 2024.[1]Ministère du Commerce d'Oman, "Décision 8/2024 sur l'interdiction des plastiques à usage unique," moci.gov.om Les fenêtres de mise en œuvre étant courtes, les transformateurs disposant d'une capacité multi-paroi existante ont capturé des pics de commandes soudains tandis que les spécialistes des films plastiques ont perdu des parts de marché.
La croissance des colis du commerce électronique stimule les enveloppes de protection en papier
Les volumes de colis traités par les centres de distribution régionaux augmentent à deux chiffres annuellement à mesure que l'adoption des smartphones, les paiements numériques et l'empreinte du dernier kilomètre s'étendent. Les plateformes en ligne testent des enveloppes matelassées entièrement recyclables combinant des couches extérieures en kraft avec des inserts d'amortissement, remplaçant les enveloppes à bulles en plastique traditionnelles. Les programmes de modernisation pour les équipements de chargement automatique d'enveloppes progressent, et plusieurs prestataires logistiques testent des dépôts à humidité contrôlée pour protéger les colis en papier. Les propriétaires de marques considèrent la recyclabilité en bordure de trottoir comme un avantage marketing, augmentant leur disposition à payer une prime pour des revêtements barrières avancés. Il en résulte un cercle vertueux dans lequel des formats d'enveloppes à plus haute valeur ajoutée élèvent à la fois le chiffre d'affaires et la marge par unité pour les transformateurs engagés dans le marché des sacs en papier du CCG.
Incitations à la diversification industrielle de la Vision 2030
Le Fonds d'investissement public d'Arabie saoudite a engagé 1,8 milliard SAR (480 millions USD) pour la machine PM5 de carton recyclé de Middle East Paper Company, ancrant l'approvisionnement en fibres en amont au sein du Royaume.[2]Middle East Paper Company, "Annonce du projet PM5," mepco.com.saLe projet soutient les objectifs de la Vision 2030 visant à localiser les intrants industriels et à réduire l'exposition aux importations. À mesure que les nouvelles capacités montent en puissance, les transformateurs s'attendent à des délais de livraison plus courts et à des coûts de fret réduits pour le papier kraft liner acheminé vers le Golfe élargi.
L'essor de la livraison de repas stimule les sacs en papier à emporter
Les cuisines fantômes et les plateformes d'agrégateurs multiplient la fréquence des commandes, exigeant des sacs résistants aux graisses et personnalisables à la marque, capables de survivre à des trajets de 30 minutes par une chaleur côtière de 40 °C. Les restaurants à service rapide standardisent sur des qualités de kraft couché qui bloquent les taches d'huile tout en restant entièrement recyclables. Les poignées repliables et les fonds renforcés sont désormais spécifiés pour éviter les déversements accidentels lors des livraisons à moto. Comme les algorithmes des plateformes récompensent les établissements affichant des scores de qualité d'emballage plus élevés, les restaurants traitent les sacs en papier premium comme faisant partie des budgets d'expérience client plutôt que comme des coûts jetables. Le résultat à court terme est une flambée des ventes pour les transformateurs proposant des revêtements barrières à l'humidité certifiés pour le contact direct avec les aliments.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix de la pâte de bois et dépendance aux importations | -1.4% | À l'échelle du CCG, avec une exposition aiguë aux Émirats arabes unis et au Qatar | Court terme (≤ 2 ans) |
| Concurrence des sacs réutilisables en PP et en coton | -0.9% | Circuits de vente au détail premium des Émirats arabes unis et d'Arabie saoudite | Moyen terme (2-4 ans) |
| Réseau logistique de recyclage du papier faible dans le CCG | -0.5% | À l'échelle du CCG, le plus aigu à Oman et au Qatar | Moyen terme (2-4 ans) |
| L'humidité du Golfe compromet l'intégrité des sacs dans les usages humides | -0.3% | Émirats arabes unis, Qatar, côte d'Arabie saoudite, Oman | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de la pâte de bois et dépendance aux importations
Les transformateurs régionaux importent encore la majeure partie des fibres vierges, liant leur base de coûts aux cycles des matières premières mondiales. Les récentes fermetures d'usines en Amérique du Nord ont resserré l'offre, poussant les prix spot du kraft à des niveaux pluriannuels élevés au moment même où les transformateurs soumissionnaient à des appels d'offres à prix fixe pour des chaînes de supermarchés. Les suppléments de fret en provenance d'Asie ont ajouté une pression supplémentaire, et tous les clients n'acceptent pas les indexations trimestrielles des prix. Les petits transformateurs disposant de tampons de stocks limités font face à des tensions sur le fonds de roulement, recourant parfois à des livraisons sous-pondérées ou retardées qui érodent la confiance des acheteurs. À moins que l'autosuffisance en pâte en amont ne s'accélère, la volatilité des marges continuera de plafonner la rentabilité à court terme sur le marché des sacs en papier du CCG.
Concurrence des sacs réutilisables en PP et en coton
La campagne de sensibilisation d'Abou Dhabi a contribué à réduire la consommation de sacs en plastique à usage unique de 95 % depuis 2022 et a stimulé une augmentation de 2 000 % de l'adoption des sacs réutilisables.[3]Gouvernement d'Abou Dhabi, "Initiatives de durabilité," abudhabi.aeUne enquête sur les connaissances, attitudes et pratiques de 2024 a révélé que 47,1 % des consommateurs des Émirats arabes unis passeraient aux sacs réutilisables si des incitations étaient proposées. Les grandes chaînes de supermarchés telles que Lulu et Carrefour promeuvent désormais des totes en polypropylène à leur marque aux caisses et accordent des points de fidélité supplémentaires aux clients qui les rapportent lors de visites ultérieures. Les acheteurs en détail notent que les commandes mensuelles de sacs en papier pour les points de vente premium ont chuté de 12 % après le lancement des promotions de sacs totes à mi-2025, signalant un glissement mesurable des canaux vers les sacs durables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de sac :
évolution axée sur la performance vers des formats multifonctionnelsLes formats à valve collée, représentant 35,72 % de la part du marché des sacs en papier du CCG en 2025, sont restés dominants car les producteurs de ciment exigent des joints étanches à la poussière compatibles avec les ensacheuses rotatives. Les méga-projets de construction tels que NEOM et The Red Sea Project consomment des millions d'unités de 50 kilogrammes par mois, ancrant les volumes de base. En aval, le segment des sacs à bouche ouverte cousue devrait afficher un TCAC de 9,31 %, porté par les transformateurs d'aliments pour animaux et de céréales qui apprécient la couture inviolable pour les audits de traçabilité. Les variantes à fond plat, qui tiennent debout sur les rayons de vente au détail, se taillent une demande de niche auprès des torréfacteurs de café premium et des aliments spéciaux pour animaux de compagnie. Les sacs à fond pincé à bouche ouverte servent les produits secs comme la farine et le sucre, offrant un compromis entre coût et résistance à l'éclatement. La prolifération des références de types de sacs encourage les transformateurs à investir dans des lignes modulaires qui changent rapidement entre les options de scellage, améliorant l'utilisation des actifs.
Les équipements de deuxième génération importés d'Europe permettent à une usine d'alterner entre les conceptions à valve collée et à fond pincé au sein d'un même poste, lissant les pics de commandes. La découpe numérique combinée à des presses flexographiques en ligne accélère la personnalisation de la marque pour les travaux à volume moyen, une fonctionnalité appréciée par les vendeurs de commerce électronique lançant des marchandises en édition limitée. En parallèle, les inspecteurs qualité déploient des caméras de vision artificielle pour vérifier l'application de la colle et la densité des points de couture, réduisant les taux de rejet. Ces gains de productivité aident à amortir les chocs sur les prix des matières premières. Les campagnes de sensibilisation du marché menées par les instituts d'emballage soulignent également les avantages des sacs à valve en matière d'émissions de poussière, persuadant les régulateurs d'inclure des seuils de performance minimaux dans les nouvelles directives de logistique du ciment. Dans l'ensemble, les améliorations évolutives de l'ingénierie des types de sacs sous-tendent des flux de revenus diversifiés pour les acteurs du marché des sacs en papier du CCG.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type de matériau :
leadership par les coûts et innovation fonctionnelleLe kraft brun a conservé 46,79 % de part de marché en 2025, ses fibres non blanchies offrant le profil de coût livré le plus bas et une imprimabilité adéquate pour la grande distribution. Néanmoins, le kraft couché devrait afficher un TCAC de 9,57 % jusqu'en 2031, grâce à des couches barrières propriétaires qui repoussent les graisses, l'humidité et même l'oxygène. Les restaurants à service rapide spécifient désormais des revêtements en dispersion à base d'eau, évitant les stratifications en polyéthylène qui compliquent le recyclage. Le kraft blanchi, brillant et lisse, reste le substrat de choix pour les coffrets cadeaux cosmétiques et les vêtements de luxe, mais les primes de prix limitent son adoption dans les sacs de courses alimentaires. Le kraft brun recyclé provenant des nouvelles machines à carton compense l'exposition aux fibres vierges, apaisant l'examen ESG des acheteurs d'entreprise.
Les transformateurs ajustent finement les grammages entre 70 g m⁻² et 120 g m⁻² pour équilibrer la rigidité et la pliabilité dans les systèmes de formage-remplissage-scellage à grande vitesse. Les extrudeuses-enduiseuses récemment installées à Djeddah peuvent appliquer des barrières à double couche en un seul passage, réduisant la consommation d'énergie de plusieurs dizaines de pourcents. Pendant ce temps, des essais pilotes pour le défibrage de la fibre de palmier dattier montrent des résultats préliminaires prometteurs, bien que la variabilité de la teneur en lignine complique les séquences de blanchiment. Les dépôts de propriété intellectuelle sur les résines biosourcées suggèrent en outre que la performance fonctionnelle et la circularité ne sont plus mutuellement exclusives. Ces avancées en matière de types de matériaux maintiennent le marché des sacs en papier du CCG sous les projecteurs pour les propriétaires de marques qui cherchent à la fois la conformité législative et une présence différenciée en rayon.
Par épaisseur de pli :
l'intégrité structurelle stimule la montée en gammeLes constructions à trois plis ont capturé 38,14 % de la taille du marché des sacs en papier du CCG en 2025, offrant le juste équilibre entre coût et résistance à la traction pour la grande distribution générale. Les sacs à quatre plis, cependant, devraient progresser à un TCAC de 9,22 % à mesure que les remplisseurs industriels migrent vers des seuils d'éclatement plus élevés pour atténuer les pertes dues aux palettiseurs automatisés. Les variantes à deux plis peuplent encore les segments de l'habillement et de la pharmacie où les charges sont légères, mais la catégorie un pli est de plus en plus reléguée aux cadeaux promotionnels. Les acteurs pétrochimiques imposent désormais des sacs multi-paroi à quatre plis pour les granulés de polymères après que des tests sur le terrain ont montré 18 % de coutures moins fendues que les alternatives à trois plis.
L'investissement dans des refendeuses multi-têtes et des unités de collage de précision a aidé les transformateurs régionaux à maintenir des tolérances serrées sur le grammage des plis, cruciales pour prévenir les problèmes de gondolage et de planéité sur les lignes de remplissage. Les fournisseurs d'adhésifs ont introduit des mélanges d'amidon à temps de prise plus rapides, augmentant le débit des lignes de 10 à 15 % sans sacrifier la résistance au délaminage. La R&D parallèle explore l'intégration de micro-perforations permettant à l'air emprisonné de s'échapper lors du remplissage des sacs à valve, réduisant encore les arrêts de ligne. Les clients qui rechignaient autrefois à l'écart de prix reconnaissent désormais les économies sur le cycle de vie grâce à la réduction des déversements de produits et à moins d'incidents d'arrêt. La montée en gamme par épaisseur de pli approfondit ainsi les réservoirs de marges sur l'ensemble du marché des sacs en papier du CCG.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
le réalignement des canaux favorise les modèles numériques et de livraisonLe commerce de détail traditionnel a encore livré 32,62 % de la part de marché en 2025, les caisses des supermarchés ayant rapidement basculé du plastique au papier. Les multiplicateurs de volume comprennent les promotions de cartes de fidélité qui récompensent les clients qui choisissent le papier plutôt que le plastique. La cohorte du commerce électronique est positionnée pour le TCAC le plus fort de 9,84 % jusqu'en 2031, à mesure que la mode, l'électronique et l'épicerie en ligne dépassent les phases d'adoption précoce. Les opérateurs agricoles et d'alimentation préfèrent les sacs à bouche ouverte cousue et à quatre plis qui protègent contre l'humidité dans les dépôts extérieurs. Les marques de restauration, confrontées à un examen intense des notes des agrégateurs, paient un supplément pour du kraft couché avec des extérieurs anti-dérapants qui réduisent le glissement des sacs de livraison sur les porte-bagages de scooters.
Pendant ce temps, les boutiques de cosmétiques et de soins personnels mettent l'accent sur la théâtralité du déballage, sélectionnant du kraft blanchi avec des poignées à ruban pour véhiculer un positionnement premium. Les fabricants pharmaceutiques et de produits chimiques spéciaux s'appuient sur des sacs à bouche ouverte collée certifiés selon les Bonnes Pratiques de Fabrication, garantissant zéro perte de fibres. Chaque secteur émet des fiches techniques distinctes, pressant les transformateurs de maintenir de larges catalogues de références et des changements rapides de maquettes. À mesure que le commerce omnicanal mûrit, la cohérence de la marque entre les canaux en termes d'apparence des matériaux devient un nouveau critère d'achat, ajoutant complexité et opportunité au marché des sacs en papier du CCG.
Analyse géographique
Marché des sacs en papier d'Arabie Saoudite
L'Arabie Saoudite contrôlait 42,76 % des parts de marché en 2025, reflétant une échelle inégalée dans les secteurs du ciment, de la pétrochimie et de la restauration rapide. Le soutien du Fonds d'investissement public à une nouvelle ligne de carton ondulé recyclé d'une capacité de 450 000 t/an garantit l'approvisionnement intérieur en liner kraft, réduisant les fuites de devises étrangères et renforçant les marges des transformateurs. Les méga-programmes d'infrastructure alimentent des carnets de commandes prévisibles pour les sacs à valve collés, tandis que les chaînes de distribution déploient des engagements volontaires de réduction du plastique en amont de la législation formelle. L'expansion des restaurants à service rapide à Riyad et à Djeddah renforce l'adoption du kraft couché, et les certifications Vision 2030 encouragent les investisseurs privés à financer des lignes de fabrication de sacs à haute efficacité. Collectivement, ces développements garantissent que l'Arabie Saoudite demeure l'ancre volumique du marché des sacs en papier du CCG.
Marché des sacs en papier des Émirats arabes unis
Les Émirats arabes unis devraient afficher un CAGR rapide de 10,08 % jusqu'en 2031, le rythme régional le plus élevé. Les décrets fédéraux et émirats interdisant les plastiques à usage unique ont poussé chaque grand détaillant à lancer des cycles d'approvisionnement d'urgence, déclenchant une vague de contrats d'achat à long terme pour des alternatives en papier. Le nombre de colis du commerce électronique à Dubaï a fortement augmenté parallèlement aux hubs de livraison du dernier kilomètre installés pour la logistique héritée de l'Expo 2020, stimulant l'adoption des enveloppes d'expédition. Abu Dhabi enregistre une réduction de 95 % de l'utilisation des sacs en plastique, mais la demande de papier persiste car les canaux de livraison à domicile et de tourisme nécessitent toujours des emballages jetables. Les transformateurs disposant d'usines certifiées ISO à proximité de la zone franche de Jebel Ali bénéficient d'importations de pâte à papier en amont en franchise de droits, soulignant la dynamique réglementaire qui alimente le marché des sacs en papier du CCG.
Marché des sacs en papier des États du Golfe périphériques
Le Qatar, Oman, le Koweït et Bahreïn forment un pôle de croissance secondaire, porté par des agendas de durabilité synchronisés mais limité par des populations plus réduites. L'interdiction par Oman des importations de sacs en plastique, entrée en vigueur en septembre 2024, a ouvert un déficit d'approvisionnement immédiat que les fabricants de papier ont rapidement comblé, bien que la capacité de transformation locale reste limitée. Le Qatar tire parti de ses revenus du gaz naturel liquéfié pour moderniser ses commerces de détail et ses établissements hôteliers, se traduisant par des spécifications d'emballage améliorées. Le Koweït et Bahreïn emboîtent le pas, alignant leurs normes sur celles de leurs homologues régionaux afin de fluidifier le commerce transfrontalier. Compte tenu de ces tendances, les transformateurs exploitant des hubs doubles en Arabie Saoudite et aux Émirats arabes unis peuvent desservir les États du Golfe périphériques via des centres de distribution consolidés, garantissant que la fragmentation de la demande géographique n'érode pas les économies d'échelle du marché des sacs en papier du CCG.
Paysage réglementaire
Les restrictions sur les plastiques à usage unique dans l'ensemble du CCG restent le principal levier politique accélérant la substitution par des sacs en papier, les Émirats arabes unis étant l'ancrage de mise en application le plus visible. Le ministère du Changement climatique et de l'Environnement des Émirats arabes unis (MOCCAE) réglemente les produits à usage unique en vertu de la résolution ministérielle n° 380 de 2022, mise en œuvre par phases à partir du 1er janvier 2024 et élargie à partir du 1er janvier 2026. Cette extension a été communiquée comme élargissant la liste des articles à usage unique restreints et renforçant les exigences de conformité dans le commerce de détail et la restauration. À Oman, la décision 8/2024 bloque les importations de sacs en plastique à usage unique à partir de septembre 2024, ce qui crée des considérations de conformité et d'approvisionnement transfrontalières pour les détaillants et distributeurs à l'échelle du CCG.
Au-delà des règles nationales, les fournisseurs du CCG alignent leurs spécifications sur les normes régionales émises par l'Organisation de normalisation du Golfe (GSO), notamment la norme GSO 458:2021 pour le papier d'emballage et les sacs en papier. Cela définit les exigences de base pour les qualités de kraft, la qualité de transformation et les pratiques d'étiquetage dans les appels d'offres. Pour les applications de contact alimentaire et de vente à emporter, les acheteurs exigent souvent une documentation de conformité reconnue pour les encres, les revêtements et les substrats papier, et l'évolution réglementaire vers un étiquetage plus clair et des allégations de durabilité vérifiées accroît l'importance de la traçabilité, de la certification et de la préparation aux audits dans l'ensemble de la chaîne d'approvisionnement des sacs en papier.
Analyse de la chaîne de valeur
La chaîne de valeur des sacs en papier du CCG commence par l'approvisionnement en fibres (pâte vierge et fibres recyclées), se poursuit par la fabrication du papier (kraft et carton pour caisses), puis par la transformation (impression, formage, application de poignées et construction multiparois). Après la transformation, le produit est acheminé vers les propriétaires de marques et les détaillants, suivi de la collecte et du recyclage en fin de vie. La dépendance aux importations de pâte vierge reste une caractéristique amont clé pour de nombreux transformateurs, tandis que les ajouts de capacité de carton recyclé en Arabie saoudite et aux Émirats arabes unis améliorent la disponibilité locale des qualités de papier à base recyclée pour la fabrication de sacs. La transformation et la finition sont largement assurées par des acteurs régionaux de l'emballage tels que Hotpack Packaging Industries LLC, Gulf East Paper & Plastic Industries LLC, Al Zaini Converting Industries, Falcon Pack Industries LLC et Huhtamaki Flexibles UAE, avec des gammes couvrant les sacs de détail et les formats destinés à la restauration.
Les fonctions de conformité et d'assurance qualité sont de plus en plus intégrées à l'ensemble de la chaîne en raison des exigences des acheteurs liées à l'élimination progressive du plastique et aux politiques de durabilité. Cela inclut la preuve de conformité des matériaux, l'aptitude au contact alimentaire le cas échéant, ainsi que des spécifications normalisées conformes aux exigences de la GSO, telles que la norme GSO 458:2021. La création de valeur se déplace également vers le papier fonctionnel, notamment le kraft enduit et traité barrière pour la résistance à l'humidité et aux graisses, ainsi que vers la sécurité d'approvisionnement grâce à des contrats de fibres à plus long terme, un approvisionnement en matières recyclées plus localisé et une optimisation de l'empreinte de fabrication pour gérer les pics de la vente au détail et du commerce électronique avec des délais plus courts.
Paysage concurrentiel
Le marché des sacs en papier du CCG est modérément fragmenté. Les grands groupes mondiaux d'emballage tels que Mondi, Smurfit Westrock et International Paper sont en concurrence directe avec des spécialistes régionaux tels que Hotpack, Gulf East Paper et Middle East Paper Company. Les multinationales tirent parti de l'intégration verticale, possédant des actifs de pâte, de papier et de transformation qui sécurisent le flux de matières premières et stabilisent l'économie unitaire. Par exemple, l'expansion de 1,2 milliard EUR (1,36 milliard USD) de Mondi en Tchéquie a ajouté 210 000 t an⁻¹ de capacité kraft, permettant un approvisionnement en guichet unique pour les importateurs du Golfe. La méga-fusion de Smurfit Westrock en 2024 a regroupé 63 usines et plus de 500 usines de transformation, promettant des audits ESG standardisés qui séduisent les propriétaires de marques multinationales.
Les champions régionaux ripostent en intégrant un service localisé, des délais de livraison plus rapides et des capacités de maquettes en langue arabe. L'investissement de 350 millions AED (95 millions USD) de Hotpack dans une usine en Malaisie couvre le risque d'approvisionnement en pâte et crée une base d'exportation compétitive en termes de coûts, tandis que son unité saoudienne planifiée à 1 milliard SAR (267 millions USD) raccourcit les cycles de livraison vers les projets intérieurs. La ligne de carton recyclé de Middle East Paper Company sécurise les matières premières pour les usines de sacs captives, comprimant les délais de livraison et isolant contre la volatilité de la pâte. Les petits transformateurs se différencient par l'impression numérique pour les tirages limités et les designs de niche ciblant les boutiques de cosmétiques.
Les excédents de pâte asiatiques menacent de déverser une vague de carton à prix réduit dans le Golfe, pressant les transformateurs sans intégration en amont. Par conséquent, plusieurs acteurs de taille intermédiaire courtisent des financements de capital-investissement pour acquérir des participations minoritaires dans des usines de pâte ou négocier des accords d'approvisionnement à long terme. L'adoption technologique s'accélère à mesure que le contrôle qualité par vision artificielle, la surveillance de l'humidité en temps réel et les palettiseurs automatisés migrent des références européennes vers les usines du Golfe. Les certificats de conformité selon ISO-9001 et ISO-14001 sont désormais des prérequis pour les appels d'offres gouvernementaux et multinationaux, érigeant des barrières formelles à l'entrée. Dans l'ensemble, la rivalité se concentre sur le leadership par les coûts versus la spécialisation fonctionnelle, positionnant fermement le marché des sacs en papier du CCG dans la zone de fragmentation modérée.
Leaders du secteur des sacs en papier du CCG
Huhtamaki Flexibles UAE
Hotpack Packaging Industries LLC
Gulf East Paper & Plastic Industries LLC
Al Zaini Converting Industries
Falcon Pack Industries LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des sacs en papier du CCG
- Huhtamaki Flexibles UAE
- Gulf East Paper & Plastic Industries LLC
- Hotpack Packaging Industries LLC
- Falcon Pack Industries LLC
- Al Zaini Converting Industries
- Mondi plc
- BreezPack FZ-LLC
- Middle East Paper Company (MEPCO)
- Segezha Group PJSC
- Novolex Holdings LLC
- Gascogne SA
- Unipack Containers and Carton Products LLC
- Union Paper Mills LLC
- Smurfit Westrock
- Klabin S.A.
- Ronpak Inc.
- Detpak Manufacturing LLC
- Star Paper Mill Paper Industry LLC
- International Paper Company
- Billerud AB
- Printpack Packaging Industries LLC
Lire l’analyse des entreprises de marché des sacs en papier du CCG

Opportunités de marché et perspectives d'avenir
L'opportunité la plus immédiate se situe dans les programmes de substitution conformes créés par les contrôles progressifs des plastiques à usage unique, en particulier aux Émirats arabes unis où la résolution ministérielle n° 380 de 2022 a fait avancer les restrictions à partir du 1er janvier 2024 et les a encore élargies à partir du 1er janvier 2026. Cela soutient la demande de formats de sacs en papier capables de passer les audits des détaillants et de fonctionner sous l'humidité du Golfe, ce qui favorise les transformateurs capables de fournir du kraft enduit, des fonds renforcés et une qualité d'impression constante à grande échelle pour l'épicerie, la livraison de repas et les colis. L'alignement sur les normes régionales, notamment la norme GSO 458:2021 pour le papier d'emballage et les sacs en papier, favorise également l'harmonisation transfrontalière des spécifications, créant une marge de manœuvre pour les fournisseurs afin de normaliser les références produits et la documentation pour les groupes de distribution multi-pays.
Les opportunités en amont et en milieu de chaîne se concentrent sur la réduction du risque lié aux fibres et aux délais tout en améliorant l'économie de la circularité, car les transformateurs continuent de supporter une exposition aux coûts liée à la pâte importée et à une logistique de recyclage inégale dans l'ensemble du CCG. Les investissements et partenariats qui élargissent la capacité locale d'emballage à base de papier et diversifient les options de substrats papier peuvent raccourcir les cycles d'approvisionnement et réduire la volatilité pour les acheteurs à fort volume. Par exemple, Hotpack a annoncé en 2026 un programme d'expansion soutenu par un financement en Arabie saoudite ainsi qu'une coentreprise axée sur l'emballage à base de papier. Une opportunité parallèle est la commercialisation d'emballages durables vérifiés et clairement étiquetés, incluant des solutions barrières sans PFAS ou plus facilement recyclables, qui répondent aux exigences de performance de la restauration sans compromettre la recyclabilité. Cela aide les propriétaires de marques à s'aligner sur leurs objectifs de durabilité internes tout en faisant face à un examen plus strict des allégations environnementales.
Recent Industry Developments in Marché des sacs en papier du CCG
- Juin 2026 : Hotpack a annoncé une coentreprise avec HZ Corporation, basée en Malaisie, pour créer HZP Eco Packaging, axée sur l'emballage à base de papier pour la restauration, y compris les sacs en papier. Cette initiative élargit les capacités de Hotpack dans les formats papier et ajoute un levier supplémentaire pour sécuriser l'approvisionnement des clients de la restauration à fort volume qui abandonnent progressivement les plastiques à usage unique.
- Mai 2026 : Hotpack a annoncé un investissement en capital minoritaire de Gulf Islamic Investments (GII) pour soutenir l'expansion de sa capacité de fabrication, y compris une nouvelle usine à Al Kharj, en Arabie saoudite. Cet investissement renforce la capacité de production localisée au sein du CCG, favorisant des délais plus courts et une meilleure résilience face aux contraintes d'approvisionnement en matières premières importées et en produits finis.
- Mai 2024 : Huhtamaki a annoncé la consolidation de ses trois sites de fabrication d'emballages flexibles aux Émirats arabes unis, conservant son usine de Jebel Ali et agrandissant son installation de Ras Al Khaimah. Cette optimisation de l'empreinte industrielle soutient des opérations à plus haut débit et améliore la réactivité de service pour les clients régionaux qui renforcent leurs spécifications d'emballage dans le cadre des programmes de durabilité et de substitution des plastiques à usage unique.


Marché des sacs en papier du CCG Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par la vente de sacs en papier utilisés pour le transport, l'emballage et l'emballage secondaire dans les pays du CCG, comptabilisés au point de vente par les transformateurs et fournisseurs de sacs, et exprimés en USD.
Exclusions du périmètre : nous excluons les sacs en plastique, les sacs en tissu réutilisables et les formats d'emballage en papier qui ne sont pas des sacs (tels que les boîtes en carton ondulé et les cartons).
Aperçu de la segmentation
- Par type de sac
- Fond plat
- Valve collée
- Fond pincé à bouche ouverte
- Bouche ouverte collée
- Bouche ouverte cousue
- Par type de matériau
- Kraft brun
- Kraft blanchi/blanc
- Kraft couché
- Kraft brun recyclé
- Par épaisseur de pli
- 1 pli
- 2 plis
- 3 plis
- 4 plis
- Par utilisateur final
- Commerce de détail
- Agriculture et alimentation animale
- Restauration
- Cosmétiques et soins personnels
- Commerce électronique
- Autres utilisateurs finaux
- Par pays
- Arabie saoudite
- Oman
- Émirats arabes unis
- Qatar
- Reste du CCG
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la base factuelle du pool de demande de sacs en papier du CCG, puis pour tester les premières hypothèses sur la rapidité avec laquelle les utilisateurs abandonnent les plastiques à usage unique. Nous avons examiné les mises à jour des politiques publiques et les calendriers de conformité, car ceux-ci modifient directement l'adoption des sacs en papier dans le commerce de détail et la restauration.
Les principales sources publiques comprenaient les portails de politiques relatives aux matériaux et aux déchets ainsi que les offices statistiques des pays du CCG, les statistiques douanières et commerciales pour le papier et les articles en papier, ainsi que les publications des associations sectorielles de l'emballage et du papier et des organismes de normalisation. Nous avons également utilisé les rapports annuels des entreprises, les présentations aux investisseurs et la presse économique réputée pour comprendre les ajouts de capacité et la composition des produits. Le cas échéant, nous nous sommes référés à des abonnements payants pour les données financières et de renseignement sur les entreprises, des vues au niveau des expéditions à l'import et à l'export, et des bases de données de brevets pour valider les tendances technologiques et produits. Cette liste est purement illustrative, et de nombreuses autres sources ont également été utilisées pour collecter les données, les valider et clarifier les hypothèses.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et de courtes enquêtes avec des transformateurs de sacs en papier, des distributeurs, des acheteurs d'emballages dans le commerce de détail et la restauration, ainsi qu'avec quelques spécialistes de la logistique et des achats qui perçoivent tôt les évolutions de la demande unitaire. Ce marché étant régional, les réponses ont été équilibrées à travers le CCG afin de pouvoir confirmer les différences nationales en matière de calendrier réglementaire, de tarification et d'adoption par les utilisateurs finaux, puis d'aligner ces vérifications sur les conclusions de la recherche documentaire.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier rang : 37 % | Dirigeants (CXO) : 13 % |
| Rang intermédiaire : 41 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus modestes : 22 % | Managers : 53 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit selon une approche descendante du pool de demande, où les signaux de consommation d'emballages sont reconstitués par pays puis traduits en valeur des sacs en papier à l'aide d'hypothèses réalistes d'utilisation unitaire et de tarification. Pour garder les résultats ancrés dans la réalité, nous avons ensuite recoupé les totaux avec des approximations ascendantes sélectives, telles que des vérifications de capacité et d'utilisation de transformateurs échantillonnés, ainsi que des constructions de volume multipliées par le prix de vente moyen pour quelques utilisateurs finaux à forte utilisation.
Les intrants utilisés dans le modèle comprenaient les évolutions des prix du papier kraft, les ajouts de capacité de transformation et les tendances d'arrêt, les tailles de commande typiques des points de vente de détail et de restauration, le rythme de mise en application des restrictions plastiques, ainsi que l'évolution du mix entre matériaux de sacs et épaisseur de plis qui modifie le prix moyen. Lorsque les données locales étaient lacunaires, les écarts ont été traités à l'aide de ratios de substitution issus de pays comparables du CCG, suivis d'ajustements guidés par des entretiens jusqu'à ce que les chiffres correspondent aux signaux commerciaux et de demande observés.
Pour les prévisions, une analyse de scénarios a été utilisée afin de pouvoir moduler l'adoption selon différentes trajectoires de mise en application des politiques et d'adoption par les consommateurs, puis lissée en un seul scénario de base à l'aide de vérifications de tendances sur des séries temporelles courtes portant sur les indicateurs d'importation et de production. Les hypothèses de progression des prix et de mix ont été validées auprès des fournisseurs et des acheteurs afin que la prévision finale reflète ce qui est réellement contracté et réapprovisionné.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été validés par une triangulation répétée entre des signaux indépendants, notamment les flux commerciaux, l'orientation de l'utilisation des capacités et le comportement d'achat des utilisateurs finaux partagé lors des entretiens. Lorsqu'un écart était trop important, le facteur sous-jacent était réexaminé, et des appels de suivi étaient déclenchés pour confirmer s'il s'agissait d'un événement isolé ou d'un changement structurel.
Avant validation finale, le modèle est examiné en plusieurs étapes, avec des vérifications de la cohérence des unités, de la logique de tarification et de l'exactitude des totaux par pays. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements réglementaires majeurs, d'importants ajouts de capacité ou de fortes variations des prix des matières premières. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché des sacs en papier du CCG selon Mordor Intelligence comparée à d'autres estimations publiées
Il est courant de constater des chiffres de taille de marché différents pour les sacs en papier du CCG, car les éditeurs ne définissent pas toujours le périmètre du produit de la même manière, et ils peuvent appliquer une logique de tarification ou un calendrier de mise à jour différents. Les écarts proviennent également de la façon dont chaque modèle traite le commerce transfrontalier au sein du CCG et de savoir si les valeurs sont saisies au niveau du transformateur ou à un stade ultérieur de la chaîne de distribution.
En pratique, les principaux facteurs d'écart sont généralement les choix de périmètre (par exemple, si les sacs industriels et l'emballage papier industriel sont mélangés dans le même total), la façon dont les prix de vente moyens sont mis à jour lorsque les coûts du papier kraft évoluent rapidement, et si un scénario de base est communiqué par rapport à un scénario d'adoption plus agressif lié à la mise en application des restrictions plastiques. L'écart est également influencé par le calendrier de conversion des devises et la fréquence d'actualisation du jeu de données, car ce marché réagit rapidement aux cycles de politique et d'approvisionnement, ce qui est géré grâce à une base 2025 de 469,53 millions USD et une estimation 2026 de 505,28 millions USD dans le modèle des sacs en papier du CCG publié par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 505,28 millions USD (2026) | |
| Cabinet de conseil régional A | 532,50 millions USD (2026) | Reflète souvent un périmètre d'emballage plus large, où certains sacs industriels et formats d'emballage papier connexes sont comptabilisés, ce qui augmente le total au-delà de la seule demande de sacs de transport. |
| Éditeur commercial spécialisé B | 434,11 millions USD (2022) | Utilise une année de référence plus ancienne et peut appliquer des hypothèses de prix conservatrices sans pleinement intégrer les évolutions récentes du mix dans le commerce de détail et la restauration qui augmentent les prix moyens réalisés. |
Entre ces trois chiffres, les différences s'expliquent principalement par ce qui est comptabilisé comme un sac en papier, l'année utilisée comme point de référence, et la manière dont la tarification et le mix sont reportés. En gardant les intrants liés à des signaux de demande observables et en les vérifiant ensuite par rapport à la réalité de l'offre, l'estimation reste reproductible et plus facile à concilier avec les habitudes d'achat réelles du CCG.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des sacs en papier du CCG en 2026 ?
La taille du marché des sacs en papier du CCG est estimée à 505,28 millions USD en 2026.
Quel taux de croissance est prévu pour les sacs en papier du CCG jusqu'en 2031 ?
Le marché devrait progresser à un TCAC de 8,01 % entre 2026 et 2031.
Quel type de sac commande actuellement la plus grande part ?
Les conceptions à valve collée ont dominé avec 35,72 % des expéditions de 2025, ancrées par la logistique du ciment.
Pourquoi la demande de kraft couché augmente-t-elle rapidement ?
Les restaurants à service rapide et les expéditeurs de colis ont besoin de barrières résistantes aux graisses et à l'humidité que le kraft couché fournit, alimentant un TCAC prévu de 9,57 %.
Quel pays connaîtra la croissance la plus rapide ?
Les Émirats arabes unis devraient croître à un TCAC de 10,08 % jusqu'en 2031, portés par des interdictions strictes du plastique et un commerce électronique en plein essor.
Quel est le principal frein auquel font face les transformateurs ?
La volatilité des prix de la pâte de bois importée comprime les marges des entreprises dépourvues d'intégration en amont.
Dernière mise à jour de la page le:



