
Taille et part du marché du MRO des turbines à gaz
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 17.53 Milliards de dollars |
| Taille du Marché (2031) | 22.24 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
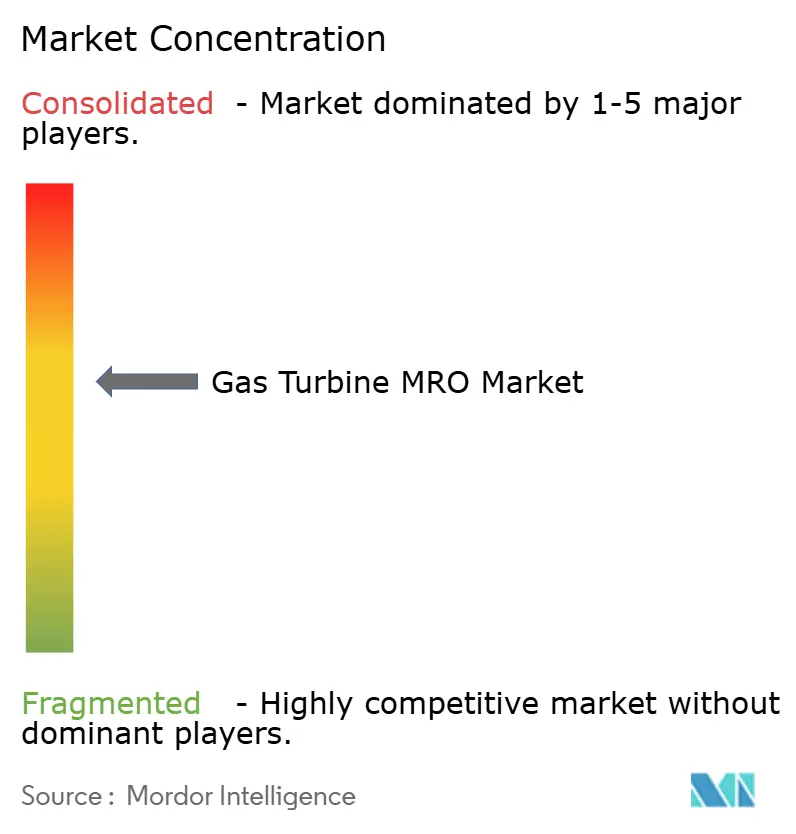
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du MRO des turbines à gaz par Mordor Intelligence
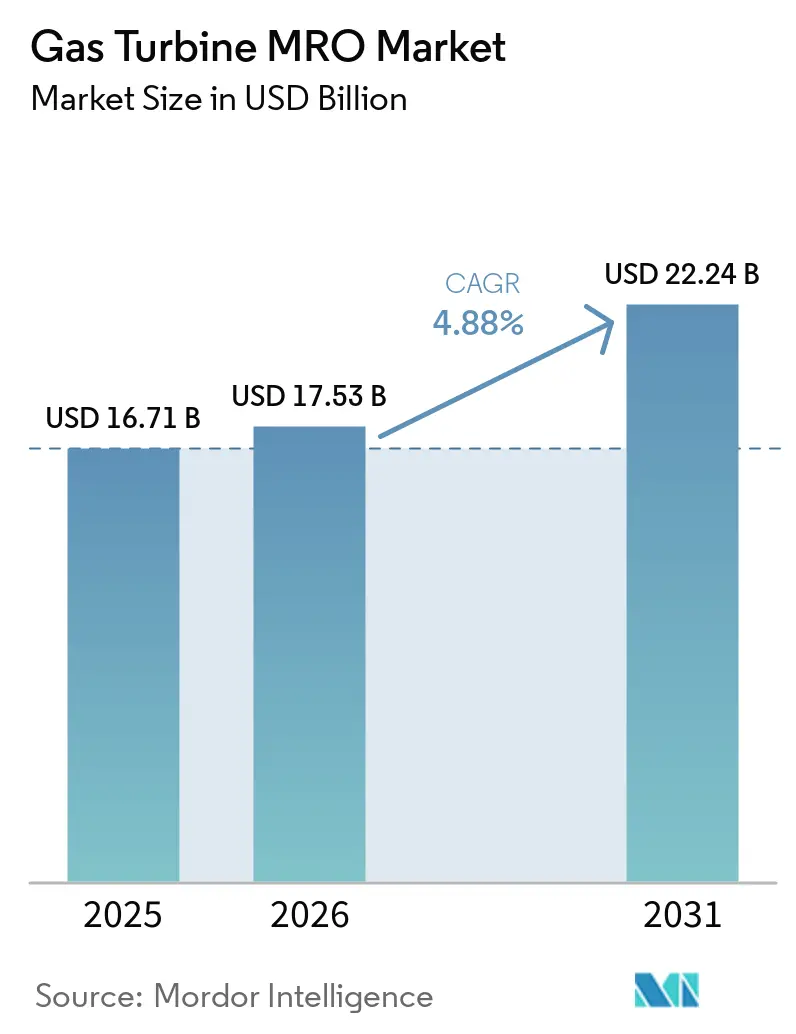
La taille du marché du MRO des turbines à gaz devrait croître de 16,71 milliards USD en 2025 à 17,53 milliards USD en 2026 et devrait atteindre 22,24 milliards USD d'ici 2031 à un CAGR de 4,88 % sur la période 2026-2031.
La résilience de la demande découle de trois facteurs convergents : l'augmentation des besoins de maintenance pour un parc mondial vieillissant, la valeur accordée à l'efficacité du cycle de vie à mesure que les turbines à gaz passent d'une exploitation en charge de base à un fonctionnement en mode cyclique, et une pression constante vers des retrofits compatibles hydrogène qui prolongent la durée de vie utile tout en répondant aux mandats de décarbonisation. Le marché du MRO des turbines à gaz bénéficie également de la part dominante de la région Asie-Pacifique dans le parc installé mondial et de son développement intensif de centrales à cycle combiné, une tendance qui amplifie la consommation de pièces, la fréquence des arrêts et l'adoption des diagnostics numériques. Parallèlement, les contraintes d'approvisionnement en pièces de voie des gaz chauds en super-alliage récompensent les prestataires de services dotés de stratégies d'approvisionnement flexibles et d'un savoir-faire en matière de réparation. La dynamique concurrentielle repose désormais moins sur la capacité à fabriquer l'équipement et davantage sur la capacité à regrouper la surveillance assistée par IA, l'agilité des services sur le terrain et les accords de service à long terme qui garantissent la disponibilité à un coût prévisible.
Principaux enseignements du rapport
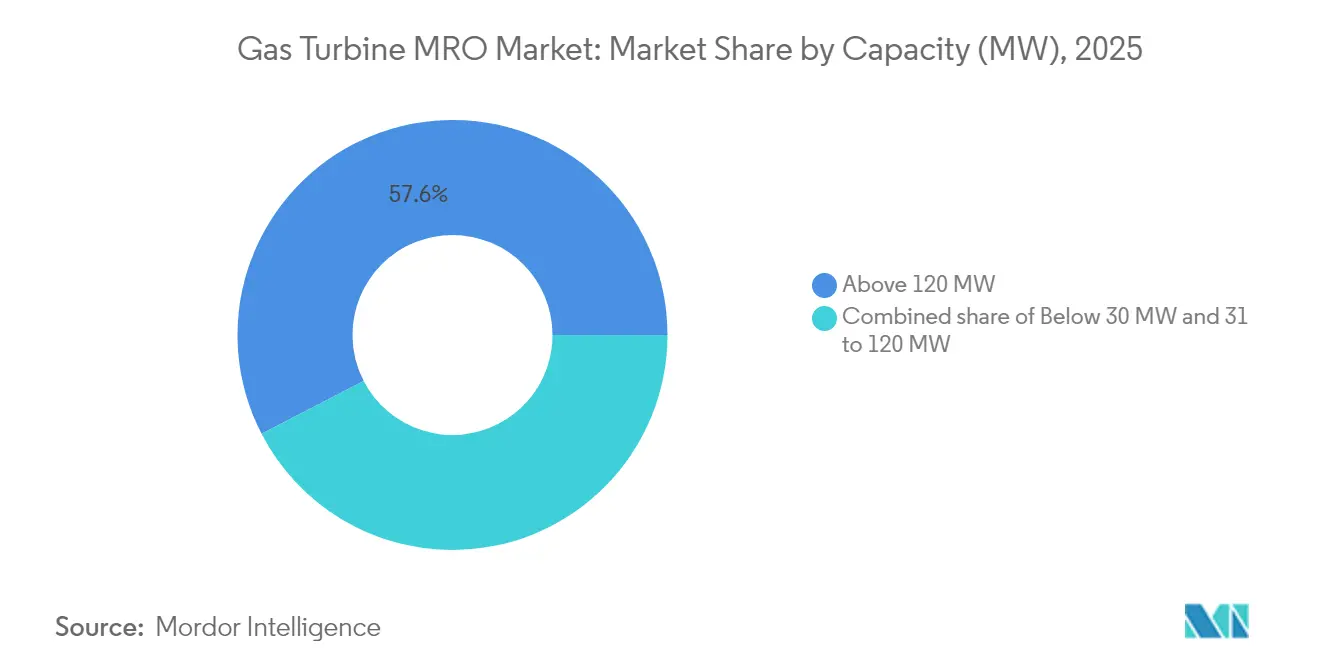
- Par capacité, les turbines d'une puissance supérieure à 120 MW représentaient 57,60 % de la part du marché du MRO des turbines à gaz en 2025, tandis que la catégorie 31-120 MW devrait afficher un CAGR de 6,45 % jusqu'en 2031.
- Par cycle de turbine, les unités à cycle combiné représentaient 85,20 % de la taille du marché du MRO des turbines à gaz en 2025 ; les systèmes à cycle ouvert/simple devraient se développer à un CAGR de 5,65 % jusqu'en 2031.
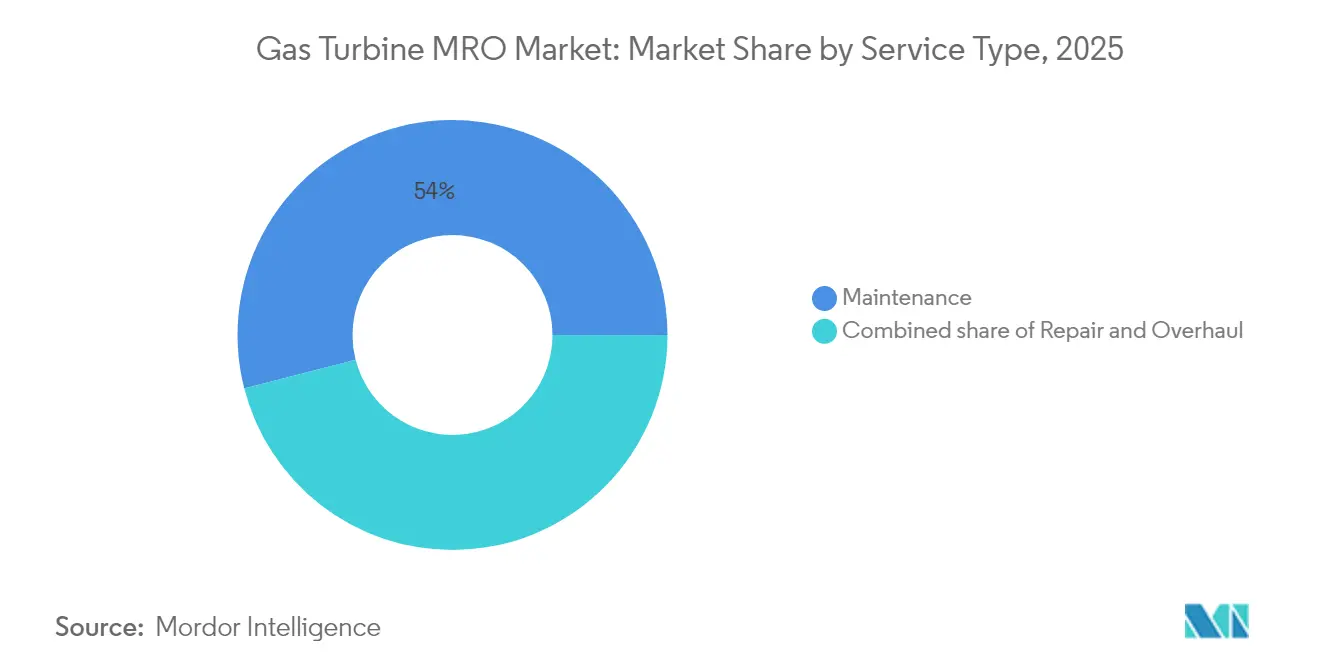
- Par type de service, les activités de maintenance ont généré 54,00 % des revenus de 2025, tandis que les services de révision devraient progresser à un CAGR de 5,95 % jusqu'en 2031.
- Par utilisateur final, la production d'électricité représentait 69,10 % de la demande de 2025, tandis que les secteurs industriels et autres sont en passe d'atteindre un CAGR de 9,10 % jusqu'en 2031.
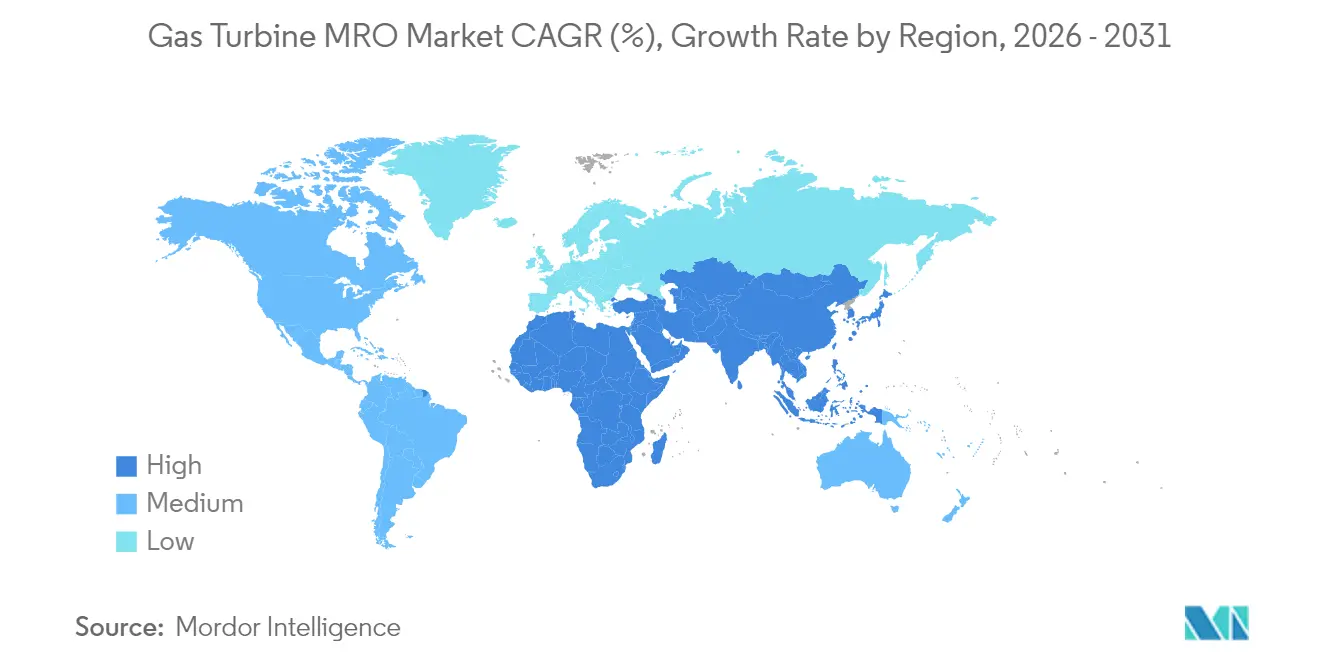
- Par géographie, l'Asie-Pacifique représentait 51,50 % des revenus de 2025 et devrait se développer à un CAGR de 5,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement du parc mondial entraînant des révisions majeures planifiées | +1.2% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Accords de service à long terme des fabricants d'équipements d'origine garantissant les revenus du marché secondaire | +0.8% | Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion des centrales à cycle combiné dans les économies émergentes | +1.0% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2 à 4 ans) |
| Demande de turbines aérodérivatives comme sources d'appoint pour les centres de données | +0.6% | Amérique du Nord, UE, Asie-Pacifique | Court terme (≤ 2 ans) |
| Programmes de retrofit compatibles hydrogène entraînant des mises à niveau de pièces | +0.4% | Europe, Amérique du Nord, Japon | Long terme (≥ 4 ans) |
| Maintenance prédictive assistée par IA stimulant l'adoption des services | +0.5% | Marchés développés dans le monde entier | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement du parc mondial entraînant des révisions majeures planifiées
Environ 7 000 turbines GE Vernova dans le monde entrent dans des fenêtres de prolongation de la durée de vie du rotor, déclenchant une vague de remplacement de composants de voie des gaz chauds, de mises à niveau des systèmes de contrôle et de révisions métallurgiques susceptibles d'ajouter 10 à 15 ans de durée de service. Les unités de classe F installées lors de l'essor des années 1990 en Amérique du Nord et en Europe fonctionnent désormais à des facteurs de charge plus élevés pour soutenir la variabilité des énergies renouvelables, ce qui accélère davantage l'usure. Des spécialistes des services tels qu'EthosEnergy déploient des programmes de reconstruction de rotors sur mesure pour les configurations GE B/E/F et les anciens châssis Westinghouse, soulignant la profondeur de l'expertise de niche requise.[1] Les propriétaires traitent de plus en plus les révisions comme des investissements en capital liés à des améliorations de performance, plutôt que comme des dépenses courantes, car les gains d'efficacité marginaux réduisent la consommation de carburant et les émissions sur le reste du cycle de vie.
Accords de service à long terme des fabricants d'équipements d'origine garantissant les revenus du marché secondaire
Les accords de service à long terme (LTSA) ont évolué vers des contrats basés sur les résultats d'une durée de 15 à 25 ans, regroupant l'approvisionnement en pièces, la main-d'œuvre, la surveillance numérique et les garanties de performance - représentant environ 70 % du flux de revenus de GE Vernova dans le domaine de l'énergie à gaz.[2] L'accord-cadre pluriannuel d'EthosEnergy avec EDF, couvrant 20 turbines lourdes en France et dans ses territoires, illustre la manière dont les services publics se couvrent contre la volatilité des coûts tandis que les fabricants d'équipements d'origine s'assurent des flux de trésorerie prévisibles. Les clauses d'indexation liées à l'inflation locale protègent les marges, et les analyses basées sur le cloud permettent la détection précoce des pannes, ce qui réduit la durée des arrêts de 20 à 30 %.
Expansion des centrales à cycle combiné dans les économies émergentes
Les services publics des marchés émergents privilégient l'efficacité des cycles combinés, entraînant une vague de nouvelles centrales - et une demande future de services - dans les régions Asie-Pacifique et Amérique latine. Le projet brésilien Portocem de 1,6 GW, alimenté par des machines Mitsubishi Power M501JAC dans le cadre d'une couverture de service à long terme, est emblématique de cette échelle. Le cyclage fréquent pour équilibrer les énergies renouvelables exerce un stress thermique supplémentaire sur les HRSG et les turbines à vapeur, augmentant l'intensité du MRO par heure de fonctionnement. Les fabricants d'équipements d'origine répondent en installant des dépôts de pièces et des ingénieurs de terrain dans des hubs régionaux tels que Kuala Lumpur et São Paulo pour répondre à des objectifs de mobilisation de quatre heures.
Demande de turbines aérodérivatives comme sources d'appoint pour les centres de données
Les centres de données hyperscale contractent désormais des groupes aérodérivatifs de la série LM et NovaLT16 comme sources d'appoint sur site, capables d'atteindre un démarrage en îlotage en huit minutes, ce qui multiplie par un ordre de grandeur le nombre de démarrages par rapport à un fonctionnement en charge de base. Les stratégies de MRO évoluent de la maintenance basée sur le calendrier vers des métriques basées sur le comptage des démarrages, entraînant des intervalles d'inspection plus courts et des kits d'échange modulaire stockés sur site. Les prestataires garantissent une disponibilité de 99,9 % grâce à des diagnostics à distance en continu, imposant des tarifs premium qui compensent le faible nombre d'heures annuelles de fonctionnement.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du gaz réduisant les heures de fonctionnement entre les services | -0.7% | Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Déplacement de la production de gaz en charge de base par les énergies renouvelables | -0.9% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Pénurie mondiale de techniciens de maintenance certifiés | -0.5% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Ambiguïté réglementaire sur les mélanges H₂ retardant les plans de révision | -0.3% | Europe, Amérique du Nord, Japon | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du gaz réduisant les heures de fonctionnement entre les services
Les hubs européens ont vu le TTF dépasser 100 EUR/MWh en 2024, incitant les opérateurs à réduire la production alimentée au gaz et à allonger les intervalles de maintenance, ce qui a réduit la demande immédiate de pièces et différé les revenus pour les entreprises de services.[3] Les prestataires de MRO incluent désormais des clauses de volume flexibles dans les contrats pour atténuer les fluctuations d'utilisation.
Déplacement de la production de gaz en charge de base par les énergies renouvelables
À mesure que la pénétration éolienne-solaire dépasse 40 % sur des marchés comme la Californie, les turbines à gaz fonctionnent moins d'heures mais subissent davantage de démarrages, entraînant une durée de vie des composants plus courte non reflétée dans les calendriers traditionnels basés sur les heures. Les prestataires doivent recalibrer les modèles de taux d'usure et négocier une compensation pour le stress lié au cyclage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par capacité :
dominance à l'échelle des services publics, dynamisme de la gamme intermédiaireLes grandes machines à châssis, celles de plus de 120 MW, ont généré 57,60 % des revenus du marché du MRO des turbines à gaz en 2025, soutenues par des travaux complexes sur la voie des gaz chauds et de longues durées d'arrêt pouvant dépasser 50 jours. Ces unités ancrent les blocs à cycle combiné où chaque point de pourcentage de gain d'efficacité génère des économies de carburant significatives, encourageant les propriétaires à adopter des revêtements de pointe et des mises à niveau du jeu en bout de pale lors des révisions. Le segment 31-120 MW est cependant le segment à la croissance la plus rapide avec un CAGR de 6,45 %, porté par les ajouts de sources d'appoint pour les centres de données et les projets de cogénération industrielle qui favorisent l'agilité des turbines aérodérivatives. Ici, les stratégies d'échange modulaire réduisent les temps d'arrêt à moins de 10 jours, mais le nombre élevé de démarrages augmente la fréquence des inspections.
Les turbines de plus petite taille, celles de moins de 30 MW, soutiennent les mines hors réseau, les installations pétrolières et gazières isolées, ainsi que les fonctions de secours pour les hôpitaux et les aéroports. Bien que la valeur individuelle des révisions soit plus faible, les volumes de parc génèrent un volume de travail agrégé significatif. Les prestataires de MRO se différencient grâce à des ateliers mobiles conteneurisés qui effectuent des échanges de sections chaudes sur site, évitant ainsi la logistique coûteuse des grues.

Par cycle de turbine :
complexité du cycle combiné, rapidité du cycle simpleLes équipements à cycle combiné ont capturé 85,20 % de la part du marché du MRO des turbines à gaz en 2025, reflétant à la fois leur vaste empreinte de parc et l'architecture multi-modules qui augmente le nombre d'actifs pouvant être entretenus par centrale. L'inspection des tubes de HRSG, la remise en état des vannes de turbines à vapeur et le nettoyage des condenseurs étendent la portée des arrêts au-delà du cœur de la turbine à gaz, nécessitant souvent une gestion de projet synchronisée pour éviter les dépassements de calendrier. Les prestataires de services proposent donc des solutions de bout en bout, coordonnant les sous-traitants pour les tâches électriques, mécaniques et d'équilibre d'usine sous une responsabilité unique.
Les groupes à cycle ouvert/simple, se développant à un CAGR de 5,65 %, fournissent de l'énergie de pointe pour l'équilibrage du réseau et des secours industriels où la capacité de démarrage rapide prime sur l'efficacité. Leur architecture simple réduit la durée des arrêts, mais les démarrages à fort impact aggravent le stress thermique. Les contrats de MRO mettent donc l'accent sur la gestion de la durée de vie basée sur les démarrages et les inspections boréscopiques fréquentes.
Par type de service :
ancrage de la maintenance, accélération des révisionsLa maintenance représentait 54,00 % des revenus de 2025, les opérateurs respectant des calendriers basés sur le temps ou les heures pour les chambres de combustion, les filtres et les systèmes de lubrification à huile. Les jumeaux numériques affinent désormais ces intervalles en corrélant les données des capteurs avec la durée de vie des composants pour éviter le remplacement prématuré des pièces, permettant d'économiser jusqu'à 7 % sur les budgets annuels de maintenance. Les réparations, couvrant les dommages imprévus sur la section chaude ou le rotor, commandent des tarifs premium en raison de leur urgence et de leur intensité en main-d'œuvre.
Les révisions affichent la progression la plus forte avec un CAGR de 5,95 % à mesure que l'âge du parc augmente. Le programme 501F clé en main de Sulzer, comprenant l'empilage, l'équilibrage et l'usinage du rotor, réduit les délais d'exécution en s'approvisionnant en noyaux du marché secondaire et en effectuant des flux de travail parallèles de sous-ensemble. Cette capacité attire les opérateurs qui cherchent à prolonger la durée de vie de 20 ans à 40-60 % des dépenses d'investissement d'une nouvelle construction.
Par secteur d'utilisation final :
cœur de la production d'électricité, essor industrielLes services publics d'électricité ont généré 69,10 % du chiffre d'affaires du marché de la MRO des turbines à gaz dans le secteur de l'énergie en 2025, nécessitant un taux de disponibilité supérieur à 95 % pour éviter les pénalités du marché de capacité. La planification des arrêts s'aligne sur les baisses saisonnières de la demande, comprimant les fenêtres de révision dans les étroites périodes de transition du printemps et de l'automne.
Les utilisateurs industriels et « autres » affichent la croissance la plus rapide avec un CAGR de 9,10 %, portés par les trains GNL du secteur pétrolier et gazier où les temps d'arrêt équivalent à une perte de revenus de cargaison, ainsi que par les sites de fabrication avancée adoptant la cogénération dans le cadre de stratégies de réduction des émissions de carbone. Le complexe d'hydrogène zéro émission nette d'Air Products à Edmonton illustre la manière dont la production de produits chimiques de spécialité crée des exigences de MRO sur mesure pour les turbines compatibles 100 % H₂, notamment le calibrage de la détection de flamme et les inspections de fragilisation par l'hydrogène.
Analyse géographique
Marché de la MRO des turbines à gaz en Asie-Pacifique
La part dominante de l'Asie-Pacifique découle du déploiement soutenu de centrales à cycle combiné, de l'électrification industrielle et des mandats gouvernementaux visant des alternatives à faible émission de carbone au charbon pour la production d'électricité de base. Les dépôts régionaux des équipementiers à Dammam, Kuala Lumpur et Shanghai stockent les pièces critiques du chemin des gaz chauds, réduisant les délais douaniers et diminuant la durée moyenne des arrêts de 10 %. Les prestataires de services s'alignent également avec les services publics d'État pour co-développer des projets pilotes prêts à l'hydrogène, garantissant un avantage de premier entrant à mesure que les fonds de décarbonation deviennent disponibles.
Marché de la MRO des turbines à gaz en Amérique du Nord
L'Amérique du Nord bénéficie d'une abondance de gaz de schiste, ce qui maintient les coûts de carburant suffisamment bas pour justifier la remise en état des équipements existants plutôt que leur mise hors service, soutenant ainsi le marché de la MRO des turbines à gaz en Amérique du Nord. Les États-Unis ajoutent une complexité supplémentaire à travers les projets de turbines de pointe pour centres de données, qui adoptent des niveaux de service similaires à ceux de la maintenance aéronautique, incluant une garantie de réponse maximale de quatre heures en cas de panne non planifiée. Les terminaux d'exportation de GNL du Canada s'appuient sur des turbines d'entraînement de compresseurs exposées à un air chargé de sel marin, ce qui nécessite des cycles de remplacement des filtres d'entrée d'air particulièrement intensifs.
Marché de la MRO des turbines à gaz en Europe
L'Europe est confrontée à une volatilité des prix du gaz et à des règles ESG strictes. Les opérateurs se tournent vers des modernisations à haute efficacité pour compenser l'exposition à la taxe carbone, faisant de la prolongation de durée de vie un impératif économique. Les équipementiers regroupent ainsi des kits de chambre de combustion certifiés pour jusqu'à 50 % d'hydrogène, en conformité avec les seuils de la taxonomie de l'UE qui débloquent des financements. Les pénuries de personnel pour les services sur site restent aiguës ; les prestataires renforcent leurs équipes avec des ateliers mobiles en conteneurs et un support d'experts à distance pour maintenir les calendriers d'arrêt dans des fenêtres d'équilibrage du réseau très contraintes.
Marché de la MRO des turbines à gaz au Moyen-Orient et en Afrique
Le Moyen-Orient s'appuie sur des complexes de cogénération à long terme intégrés aux expansions de raffineries. Ces centrales fonctionnent à des facteurs de charge élevés, imposant des arrêts majeurs bien planifiés tous les trois ans. Les équipementiers ouvrent des ateliers de réparation de sections chaudes dans le pays pour satisfaire aux quotas de localisation. Le marché africain, en forte croissance mais fragmenté, se concentre sur des turbines à cycle simple de pointe et des unités d'urgence pour lesquelles des stratégies d'échange modulaire minimisent les stocks de pièces de rechange.
Marché de la MRO des turbines à gaz en Amérique du Sud
L'Amérique du Sud capitalise sur les découvertes de gaz naturel qui alimentent de nouvelles centrales à cycle combiné, tout en conservant un large parc de turbines industrielles plus anciennes et de plus petite taille. Les équipementiers établissent des plateformes régionales de pièces en Colombie et au Chili pour réduire les délais de livraison et contourner les goulets d'étranglement douaniers, avec pour objectif une expédition sous 24 heures pour les articles de premier rang.
Paysage réglementaire
Les exigences en matière d'émissions et de permis d'exploitation continuent de façonner le périmètre des arrêts de maintenance MRO des turbines à gaz et le contenu des rétrofits, notamment autour du contrôle des NOx et des mises à niveau des systèmes de combustion. En janvier 2026, l'Agence de protection de l'environnement des États-Unis (EPA) a finalisé des amendements aux normes de performance pour les nouvelles sources (NSPS) applicables aux turbines de combustion stationnaires (40 CFR Part 60, Subpart KKKKa), applicables aux installations construites, modifiées ou reconstruites après le 13 décembre 2024, et a identifié les contrôles de combustion et la réduction catalytique sélective (SCR) comme les meilleurs systèmes de réduction des émissions pour certaines sous-catégories. Cela renforce le constat selon lequel les arrêts de maintenance coïncident de plus en plus avec des projets de mise en conformité environnementale.
Les mises à jour des normes et des lignes directrices affectent également la contractualisation, la documentation et les instructions de travail à travers les flottes mondiales. La norme ISO 3977-9:2024 a introduit des attentes actualisées en matière d'approvisionnement et de fiabilité, de disponibilité et de maintenabilité (RAM) pour les groupes turbine à gaz, tandis que la norme ISO 11366:2025 a fixé des exigences pour l'entretien en service des huiles lubrifiantes des turbines à gaz, ajoutant une structure à la surveillance de l'état, à l'échantillonnage et aux actions correctives que de nombreux prestataires de services intègrent dans leurs livrables LTSA/LTPSA. Au Royaume-Uni, l'issue d'une consultation gouvernementale d'avril 2026 sur les lignes directrices de mise en œuvre des meilleures techniques disponibles (BAT) pour les turbines à gaz à cycle ouvert de moyenne puissance a en outre mis en évidence l'évolution des politiques vers le cyclage et le démarrage rapide, ce qui influence la planification de la maintenance basée sur les démarrages et les pratiques de conformité liées à la performance.
Paysage concurrentiel
Le marché du MRO des turbines à gaz reste modérément consolidé. GE Vernova, Siemens Energy et Mitsubishi Power contrôlent environ deux tiers des accords de service pour le parc de turbines lourdes, en s'appuyant sur la propriété intellectuelle des équipements d'origine, les bibliothèques de jumeaux numériques et les pièces propriétaires. L'expansion de GE Vernova à Greenville pour 160 millions USD ajoute des baies de test à l'hydrogène pour pérenniser les capacités de révision, tandis que le carnet de commandes de services aux gaz de Siemens Energy de 7 milliards EUR au deuxième trimestre 2025 souligne la demande pour des contrats couvrant les actifs rotatifs et les équipements d'équilibre d'usine.[5]
Baker Hughes domine le service après-vente des turbines aérodérivatives, en intégrant une logistique de qualité aviation et des équipes de terrain capables d'échanger des turbines de puissance en moins de 24 heures en mer. Les prestataires de services indépendants tels qu'EthosEnergy et Sulzer se démarquent en proposant des solutions inter-fabricants rentables, notamment pour les opérateurs exploitant des parcs mixtes. Le rachat d'EthosEnergy par One Equity Partners en 2025 témoigne de la confiance du capital-investissement dans les stratégies de consolidation qui regroupent des ateliers spécialisés et des équipes de terrain pour rivaliser avec l'étendue des fabricants d'équipements d'origine.
L'avantage concurrentiel tourne de plus en plus autour des centres de commandement numériques qui analysent la télémétrie du parc, planifient les arrêts prédictifs et orchestrent la livraison des pièces. L'acquisition par GE Vernova d'Alteia SAS renforce les analyses pilotées par IA qui interprètent les images thermiques des tubes de HRSG, permettant la détection des défauts avant la défaillance. Pendant ce temps, Mitsubishi Power met l'accent sur le conseil en conversion à l'hydrogène, en associant des retrofits de chambres de combustion à la conception de systèmes de gestion du carburant. Des espaces inoccupés existent dans les plateformes de formation des techniciens, les outils de réduction du temps de travail en réalité augmentée et les services de recyclage des composants qui valorisent les flux de super-alliages.
Leaders du secteur du MRO des turbines à gaz
-
GE Vernova
-
Siemens Energy
-
Mitsubishi Power
-
MTU Aero Engines
-
EthosEnergy
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la MRO des turbines à gaz Entreprises couvertes dans ce rapport
- General Electric (GE Vernova)
- Siemens Energy
- Mitsubishi Power
- MTU Aero Engines
- EthosEnergy
- Kawasaki Heavy Industries
- Ansaldo Energia
- Solar Turbines
- Baker Hughes
- Sulzer
- Rolls-Royce
- RWG (Rolls-Wood Group)
- Patria
- Harbin Electric International
- Bharat Heavy Electricals
- MAN Energy Solutions
- Pratt & Whitney
- Vericor Power Systems
- Wood Group
- Taqa Arabia Services
Opportunités de marché et perspectives d'avenir
Les espaces blancs continuent de se concentrer sur les modèles de service et les capacités qui réduisent le temps d'arrêt et gèrent le fonctionnement cyclique, d'autant plus que les décisions de construction de nouvelles centrales à cycle combiné et les grandes attributions d'équipements s'étendent sur de longues périodes de service. En juin 2026, Siemens Energy a été sélectionné pour fournir le projet de producteur d'électricité indépendant Taweelah C de 2,6 GW à Abou Dabi, et en janvier 2026, Mitsubishi Power a obtenu un contrat pour fournir des turbines à gaz M701JAC pour le projet indépendant d'eau et d'électricité Facility E au Qatar. Ces attributions de nouvelles installations élargissent le parc installé, qui bascule généralement vers une couverture de service à long terme, créant des opportunités à court terme pour l'approvisionnement en pièces, l'outillage d'arrêt et la disponibilité des services sur le terrain au Moyen-Orient.
L'expansion des capacités et les méthodes de réparation avancées constituent un autre ensemble d'opportunités visibles, renforçant le lien entre la disponibilité des pièces et la part de marché du MRO. Mitsubishi Heavy Industries a annoncé en juin 2026 un plan visant à doubler la capacité de production de grandes turbines à gaz d'ici l'exercice 2030 par rapport à l'exercice 2024, ce qui augmente également la demande en capacité de réparation, en capacité de fabrication de pièces de la voie des gaz chauds et en réseaux de sous-traitants qualifiés pendant les périodes de pointe des arrêts. Sur le plan technologique, les travaux publiés sur l'optimisation de la maintenance pilotée par l'IA (y compris le lavage prédictif des compresseurs) et l'utilisation de la réparation par laser et des réparations par pièces rapportées en fusion sur lit de poudre laser (LPBF) pour les composants de combustion soutiennent une évolution vers des interventions optimisées en coûts et basées sur l'état, favorisant les prestataires disposant de diagnostics numériques, d'analyses du cycle de vie des composants et de procédés de réparation additive qualifiés intégrés dans les forfaits de révision standard.
Développements industriels récents dans Marché de la MRO des turbines à gaz
- Juin 2026 : Mitsubishi Power a signé un accord de pièces et de services à long terme avec LNGPH pour la centrale à cycle combiné de 1 278 MW d'Ilijan aux Philippines, couvrant les turbines à gaz M501G. L'accord renforce la planification des pièces à long horizon et l'exécution des arrêts dans un marché où les unités à cycle combiné génèrent une forte intensité de MRO, favorisant un temps de rotation plus rapide grâce à la garantie de matériel soutenue par l'OEM.
- Février 2026 : GE Vernova a achevé un arrêt majeur et des mises à niveau High Efficiency sur deux turbines à gaz GT26 de la centrale électrique Coryton de 800 MW d'InterGen au Royaume-Uni, ajoutant 85 MW de puissance et améliorant l'efficacité de 2,46%. Le projet montre comment les forfaits d'amélioration de performance sont intégrés dans les arrêts planifiés, élargissant le périmètre d'ingénierie et de composants au-delà des travaux standards sur la section chaude.
- Janvier 2025 : GE Vernova a annoncé un investissement de 20 millions USD dans son centre mondial de réparation à Singapour pour développer des capacités de réparation pour les turbines à gaz HA. Cet investissement ajoute une capacité de réparation régionale pour les flottes de classe avancée, favorisant un temps de rotation localisé et renforçant la réactivité de l'après-vente en Asie-Pacifique, où le parc installé et la demande en pièces sont concentrés.
Marché de la MRO des turbines à gaz Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par la maintenance, la réparation et la révision des turbines à gaz, y compris les inspections planifiées, les travaux correctifs et les révisions majeures destinées à restaurer les performances et la fiabilité des flottes en exploitation.
Exclusions du périmètre : Nous excluons les ventes de nouveaux équipements de turbines à gaz ainsi que les revenus de projets EPC qui ne sont pas facturés en tant que services de MRO.
Aperçu de la segmentation
- Par capacité
- Moins de 30 MW
- 31 à 120 MW
- Plus de 120 MW
- Par cycle de turbine
- Cycle combiné
- Cycle ouvert/simple
- Par type de service
- Maintenance
- Réparation
- Révision
- Par secteur d'utilisation final
- Production d'électricité
- Pétrole et gaz (amont/intermédiaire/aval)
- Industrie et autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour construire l'image initiale de la demande et pour ancrer quelques données d'entrée solides avant que les hypothèses ne soient testées. Pour la MRO des turbines à gaz, nous exploitons principalement des séries de données publiques qui signalent la taille du parc, le taux d'utilisation et l'intensité de la maintenance, telles que les statistiques de production de l'EIA américaine, les tableaux des perspectives énergétiques de l'AIE et les données sur les ajouts de capacité de l'IRENA (où les tendances des capacités en gaz sont abordées).
Nous examinons également des sources telles que les données contextuelles au niveau des centrales de l'Administration américaine de l'information sur l'énergie, les bilans énergétiques d'Eurostat, les publications des gestionnaires de réseaux nationaux et des opérateurs de systèmes, ainsi que des articles académiques ou évalués par des pairs sur la durée de vie des sections chaudes, les intervalles d'arrêt et la dégradation. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse de référence sont utilisés pour comprendre les évolutions du mix de services, les pressions tarifaires et les thématiques de planification des arrêts. Le cas échéant, des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, les bases de données de brevets et les ensembles de données aéronautiques et d'aviation sont utilisés pour recouper les signaux relatifs au parc installé et aux évolutions technologiques. Ces sources documentaires sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens primaires sont utilisés pour mettre à l'épreuve les répartitions par type de service et pour s'assurer que le modèle reflète la manière dont les périmètres de travaux sont réellement contractualisés et exécutés. Nous nous entretenons avec un panel de prestataires de services, de spécialistes en pièces et composants, d'exploitants de centrales, ainsi que de responsables des achats ou de la maintenance en Asie-Pacifique, en EMEA et dans les Amériques, afin de confirmer les cycles d'arrêt, le périmètre type par événement, et la façon dont les prix évoluent en fonction de la disponibilité des pièces et des contraintes de main-d'œuvre.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 18 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 32 % |
| Acteurs de plus petite taille : 19 % | Managers : 48 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante dans laquelle la capacité installée et les schémas d'exploitation sont convertis en un volume annuel de dépenses de MRO, puis filtrés selon la fréquence typique des arrêts par classe de turbine et type de cycle. Pour rester pragmatique, nous suivons attentivement quelques données d'entrée, notamment le parc installé par tranches de capacité (moins de 30 MW, 31 à 120 MW et plus de 120 MW), le mix cycle combiné par rapport au cycle ouvert, les heures de fonctionnement annuelles et les démarrages, l'intensité de remplacement des pièces lors des événements sur la section chaude, ainsi que la part des travaux traités en maintenance, réparation ou révision.
Une fois le total descendant établi, nous le corroborons par des vérifications ascendantes sélectives à l'aide d'échantillons de revenus de services, de références contractuelles et de fourchettes de tickets de service moyens par volume et par utilisateur final (production d'électricité, pétrole et gaz, et industrie). Si la vision ascendante est insuffisante pour un pays ou une tranche de capacité, nous comblons les lacunes en cartographiant des parcs et des régimes d'exploitation similaires, puis en appliquant des hypothèses conservatrices d'utilisation et d'arrêt confirmées lors des entretiens.
Les prévisions sont construites à l'aide d'une analyse de scénarios étayée par une légère régression multivariée sur les facteurs les plus déterminants pour ce marché, tels que les perspectives de production d'électricité à partir du gaz, les ajouts et retraits de capacité, les évolutions du taux d'utilisation liées à la pénétration des énergies renouvelables et les cycles typiques d'inspection majeure. La prévision finale est ensuite examinée avec des experts afin de maintenir une progression réaliste des pièces et de la main-d'œuvre modélisées pour les prochaines années.
Validation des données et cycle de mise à jour
Les résultats sont triangulés selon plusieurs angles, de sorte que les totaux s'alignent sur les signaux du parc installé, le nombre d'arrêts attendus et les dépenses de service réalistes par événement. Des contrôles de variance sont effectués par région, classe de capacité et type de service, et tout écart important est retracé jusqu'à un changement de facteur tel que les heures de fonctionnement, le calendrier des inspections majeures ou les hypothèses de prix.
Avant validation finale, le modèle et les hypothèses clés font l'objet d'examens analytiques en plusieurs étapes, et les répondants sont recontactés lorsque l'intensité de service implicite ou la tarification semble en décalage avec les pratiques contractuelles actuelles. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient la courbe des dépenses, suivies d'une passe finale avant livraison pour s'assurer que les clients reçoivent la vue la plus récente.
Taille du marché de la MRO des turbines à gaz selon Mordor Intelligence comparée aux autres estimations publiées
Les tailles de marché publiées pour la MRO des turbines à gaz peuvent sembler incohérentes, car les mêmes termes couvrent souvent des éléments de revenus et des choix de calendrier différents. Les écarts proviennent généralement de ce qui est comptabilisé comme MRO par rapport aux services adjacents, de l'année traitée comme référence actuelle, et de la manière dont les prix et les cycles d'arrêt sont projetés.
Les principaux facteurs d'écart dans ce marché sont la question de savoir si les activités portant uniquement sur des pièces mineures et la main-d'œuvre de service sur site sont toutes deux incluses, les hypothèses retenues pour le taux d'utilisation en cycle combiné par rapport au cycle ouvert, et si les utilisations finales dans l'aviation et hors production d'électricité sont traitées comme une part significative ou maintenues dans un périmètre plus étroit. Un second facteur est la cadence d'actualisation, car les évolutions du dispatch au gaz, les reports d'arrêts et les délais d'approvisionnement en pièces peuvent faire varier un chiffre annuel plus que beaucoup d'utilisateurs ne l'anticipent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,53 milliards USD (2026) | |
| Cabinet de conseil mondial A | 15,55 milliards USD (2025) | Utilise une année de base antérieure et une progression plus lente ; le périmètre est souvent présenté à travers des découpages technologiques qui peuvent sous-estimer les travaux de réparation réalisés par des tiers et les services sur site liés aux pièces comptabilisés dans les budgets des exploitants. |
| Éditeur sectoriel B | 16,89 milliards USD (2024) | Ancre le marché dans une année antérieure et peut mélanger des applications plus larges et des activités de modification, ce qui peut déplacer les dépenses entre les véritables événements de révision et les projets à dominante de mise à niveau selon la façon dont les contrats sont classifiés. |
Le tableau montre que le choix de l'année et le traitement du périmètre des services expliquent la majeure partie de l'écart, notamment en ce qui concerne la question de savoir si les pièces et la main-d'œuvre sont suivies par cycle d'arrêt ou intégrées dans des enveloppes de services plus larges. Le fait de maintenir le volume de la demande lié au parc installé, aux heures de fonctionnement et aux contrôles de la cadence d'inspection est ce qui rend l'estimation reproductible et vérifiable, un choix de modélisation appliqué par Mordor Intelligence.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du MRO des turbines à gaz ?
La taille du marché du MRO des turbines à gaz a atteint 17,53 milliards USD en 2026 et est projetée à 17,53 milliards USD pour 2026.
Quel taux de croissance annuel est attendu pour le MRO des turbines à gaz jusqu'en 2031 ?
La valeur du marché devrait progresser à un CAGR de 4,88 %, atteignant 22,24 milliards USD d'ici 2031.
Quelle catégorie de capacité offre le plus fort potentiel de croissance ?
Le segment 31-120 MW est en passe d'atteindre un CAGR de 6,45 %, propulsé par la demande de sources d'appoint pour les centres de données et les tendances en matière de production décentralisée.
Pourquoi les centrales à cycle combiné dominent-elles les dépenses de MRO ?
Elles représentent 85,20 % des revenus car leur architecture intégrée gaz-vapeur multiplie les actifs pouvant être entretenus et exige une expertise spécialisée.
Comment l'adoption de l'hydrogène influence-t-elle les exigences de MRO ?
Les programmes de retrofit pour des mélanges de 20 à 50 % d'hydrogène entraînent des mises à niveau des chambres de combustion et des révisions des systèmes de contrôle, élargissant le périmètre d'ingénierie à forte valeur ajoutée.
Quelle région connaîtra la plus forte croissance du MRO ?
L'Asie-Pacifique est en tête tant en part de marché qu'en croissance prévue avec un CAGR de 5,12 %, soutenue par un vaste parc de centrales à cycle combiné en pleine expansion.