
Taille et part du marché des générateurs à gaz
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.90 Milliards de dollars |
| Taille du Marché (2031) | 8.92 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.64 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des générateurs à gaz par Mordor Intelligence
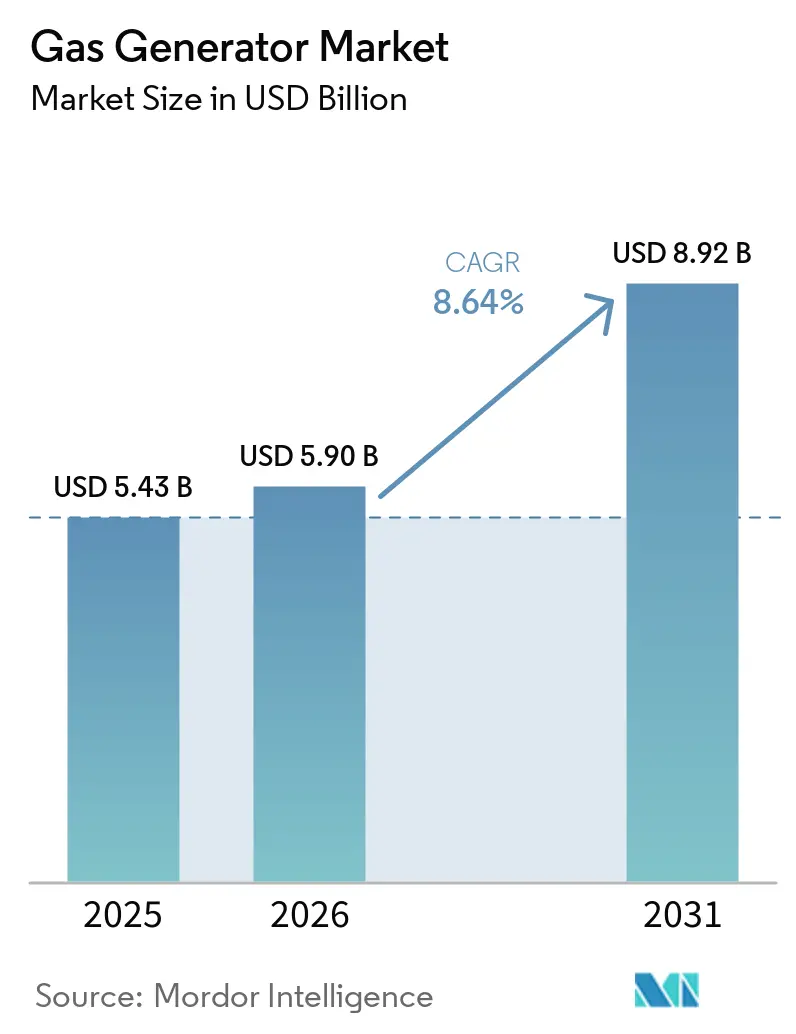
La taille du marché des générateurs à gaz en 2026 est estimée à 5,9 milliards USD, en croissance par rapport à la valeur de 2025 de 5,43 milliards USD, avec des projections pour 2031 montrant 8,92 milliards USD, croissant à un TCAC de 8,64 % sur la période 2026-2031.
L'expansion robuste repose sur le développement des centres de données, les investissements en matière de résilience face aux événements météorologiques extrêmes et l'élargissement de l'accès aux réseaux de gazoducs qui ancrent les groupes électrogènes au gaz naturel dans les stratégies de production d'énergie distribuée. Les acheteurs considèrent les machines à gaz comme une technologie de transition efficace, car les coûts d'exploitation sont inférieurs de 20 à 30 % à ceux du diesel, coïncidant avec une réduction significative des émissions de NOx et de CO₂.[1] Les installations commerciales, les campus industriels et les quartiers résidentiels spécifient donc des unités à gaz pour atteindre leurs objectifs de disponibilité et de durabilité, tandis que les régulateurs renforcent les limites de particules et de bruit qui restreignent le déploiement des moteurs diesel.[2] Les prestataires de services renforcent cette demande en proposant des offres groupées comprenant la surveillance à distance, la maintenance prédictive et des options de flexibilité de carburant qui pérennisent les investissements en capital. Pendant ce temps, les développeurs de centres de données se tournent vers la production d'énergie au gaz naturel sur site pour les rôles de secours et d'écrêtement de pointe, créant un débouché à forte croissance pour le marché des générateurs à gaz et accélérant l'adoption dans toutes les classes de kVA.
Principaux enseignements du rapport
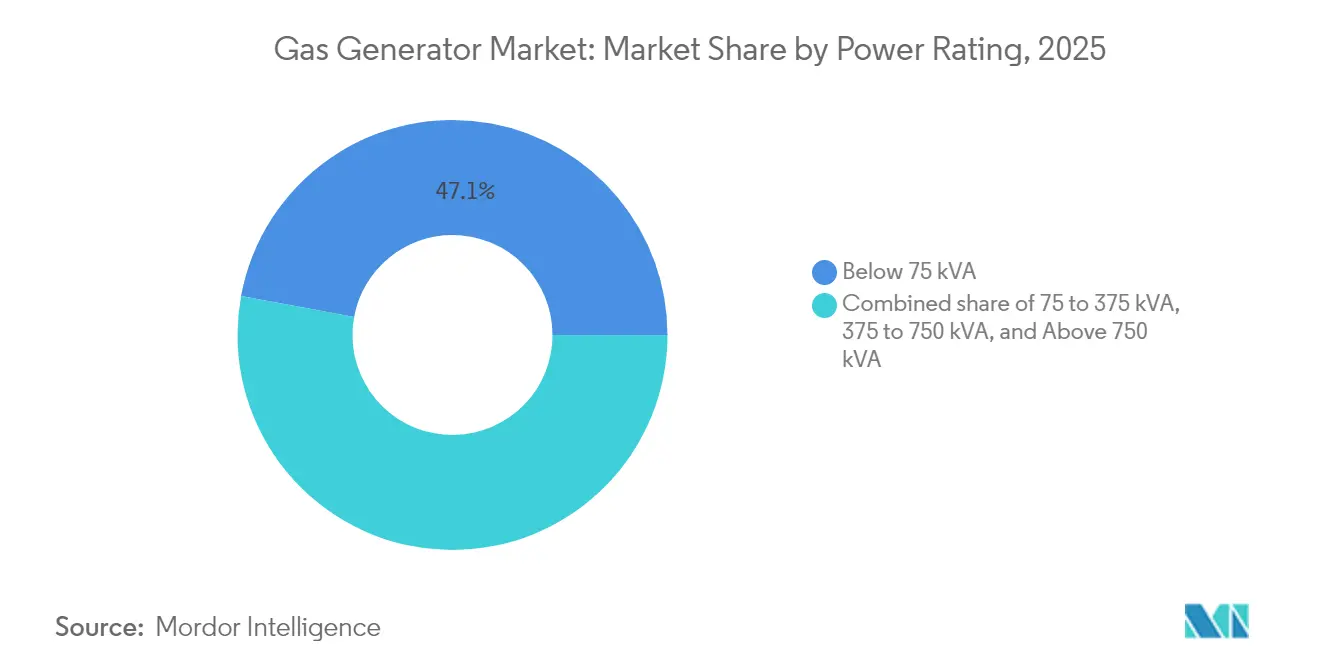
- Par puissance nominale, le segment inférieur à 75 kVA détenait 47,10 % de la part du marché des générateurs à gaz en 2025, et la classe 75–375 kVA devrait se développer à un TCAC de 9,62 % jusqu'en 2031.
- Par application, l'alimentation de secours représentait 50,75 % de la taille du marché des générateurs à gaz en 2025, tandis que l'écrêtement de pointe progresse à un TCAC de 10,19 % jusqu'en 2031.
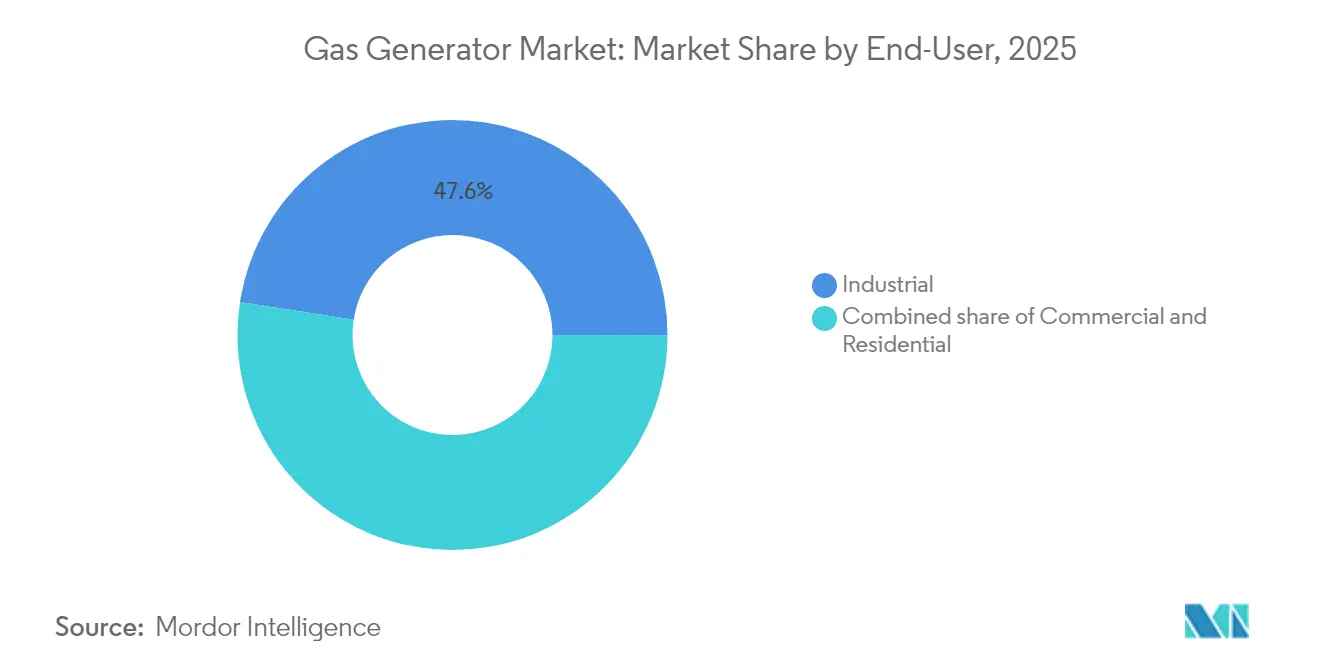
- Par utilisateur final, les installations industrielles ont capté une part de 47,55 % de la taille du marché des générateurs à gaz en 2025 et devraient croître à un TCAC de 9,03 % entre 2026 et 2031.
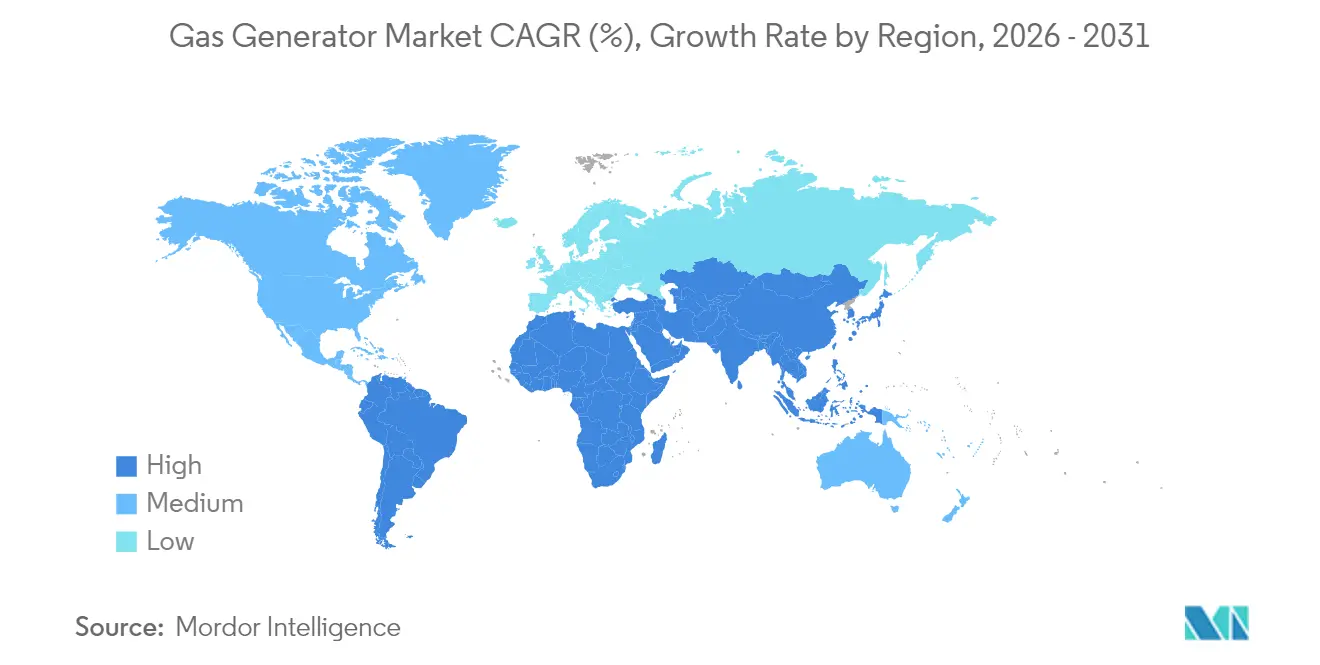
- Par géographie, l'Amérique du Nord représentait 35,05 % des revenus en 2025, tandis que l'Asie-Pacifique a enregistré le TCAC le plus rapide à 9,31 % au cours de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion rapide des infrastructures de gazoducs de gaz naturel | 1.8% | Amérique du Nord et Asie-Pacifique en cœur, extension vers l'Europe | Moyen terme (2-4 ans) |
| OPEX et émissions inférieurs par rapport aux groupes électrogènes diesel | 1.5% | Mondial | Court terme (≤ 2 ans) |
| Essor de l'alimentation de secours dans les centres de données et les hôpitaux | 1.2% | Amérique du Nord et UE, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Événements météorologiques extrêmes stimulant les installations de secours | 0.9% | Amérique du Nord, Europe, régions côtières d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance des micro-générateurs à gaz compatibles avec la cogénération | 0.7% | Europe et Amérique du Nord, émergence en Asie-Pacifique | Long terme (≥ 4 ans) |
| Élimination progressive des groupes électrogènes diesel dans les zones de non-conformité à la qualité de l'air | 0.6% | Californie, centres urbains européens | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion rapide des infrastructures de gazoducs de gaz naturel
L'élargissement des réseaux de gazoducs réduit les coûts de livraison du carburant et accroît la flexibilité d'implantation pour le marché des générateurs à gaz. Les États-Unis à eux seuls ont mis en service 17,8 Gpi³/j de nouvelle capacité en 2024 grâce à des projets tels que le Mountain Valley Pipeline et les lignes d'évacuation du Permien, renforçant la sécurité d'approvisionnement pour les actifs distribués. L'Inde suit cette tendance à mesure que les réseaux de distribution de gaz de ville s'étendent aux districts mal desservis, soutenant une hausse de 60 % de la demande nationale d'ici 2030.[3] La disponibilité régulière du carburant, en particulier pour la classe 75–375 kVA, bénéficie aux charges commerciales et légèrement industrielles, tout en soutenant également l'économie des schémas d'écrêtement de pointe qui reposent sur une tarification prévisible du gaz. Les investissements continus — 7,3 Gpi³/j supplémentaires devant entrer en service depuis le bassin Permien — ancrent un vent porteur structurel pour le marché des générateurs à gaz dans les économies matures et émergentes.
OPEX et émissions inférieurs par rapport aux groupes électrogènes diesel
Les unités au gaz naturel réduisent les coûts de fonctionnement en capitalisant sur l'écart mondial de prix des carburants et en minimisant les vidanges d'huile, les changements de filtres et l'entretien des systèmes de post-traitement. Les exploitants réalisent généralement une dépense annuelle inférieure de 20 à 30 % par rapport à des groupes diesel comparables, une économie amplifiée là où des taxes carbone s'appliquent. Les règles hors route de niveau 5 de la Californie illustrent le changement réglementaire : des plafonds de NOx plus stricts poussent les acheteurs vers des modèles à gaz conformes sans injection d'urée ni filtres à particules. L'avantage coût-émissions accélère donc l'adoption dans les parcs industriels, les centres commerciaux et les installations municipales — des environnements où l'économie du cycle de vie et les bilans environnementaux comptent désormais autant que le prix d'achat initial.
Essor de l'alimentation de secours dans les centres de données et les hôpitaux
Les hyperscalers du cloud et les systèmes hospitaliers exigent une disponibilité de 99,999 %, ce qui pousse les commandes de plus de 375 kVA à la hausse. Goldman Sachs prévoit une charge supplémentaire de 47 GW pour les centres de données américains d'ici 2030, le gaz naturel représentant 60 % de ce besoin. GE Vernova conçoit déjà des solutions à l'échelle d'une ville qui regroupent plusieurs blocs à gaz de plusieurs mégawatts pour répondre aux exigences de densité de puissance liées à l'intelligence artificielle. Les hôpitaux emboîtent le pas après des perturbations de soins liées à des pannes, en adoptant des moteurs bi-carburant qui privilégient le gaz pour des émissions plus faibles tout en conservant le diesel pour les situations d'urgence. Cette montée en puissance des applications critiques assure une demande soutenue dans les classes 375–750 kVA et plus de 750 kVA, stabilisant les flux de revenus du service après-vente pour les équipementiers.
Événements météorologiques extrêmes stimulant les installations de secours
Des ouragans, des vagues de chaleur et des tempêtes de verglas de plus en plus intenses se traduisent directement par une hausse des ventes de générateurs résidentiels et commerciaux. L'atterrissage de l'ouragan Milton en 2024 a fait grimper le cours de l'action de Generac de 8 % alors que le volume des commandes de groupes électrogènes inférieurs à 75 kVA, y compris les unités de groupe électrogène à essence utilisées pour l'alimentation de secours d'urgence, a fortement augmenté. Les supermarchés et les stations-service du Texas ont installé des microréseaux alimentés principalement au gaz naturel après que des pannes de réseau ont mis en évidence le risque d'interruption d'activité.[4] Une activité de tempêtes atlantiques supérieure à la moyenne a en outre perturbé les pôles énergétiques de la côte du Golfe, renforçant la proposition de valeur des groupes de secours. Les compagnies d'assurance intègrent désormais la production de secours dans le calcul des primes, incitant les propriétaires à opter pour des solutions permanentes. Cette tendance reclasse les générateurs de simples équipements optionnels en infrastructures essentielles le long des littoraux et dans les régions exposées aux incendies de forêt.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accès limité au réseau de gaz dans les zones reculées | -1.2% | Régions rurales à l'échelle mondiale, en particulier les marchés en développement | Long terme (≥ 4 ans) |
| Volatilité des prix du gaz naturel | -0.8% | Mondial, avec des variations régionales | Court terme (≤ 2 ans) |
| Concurrence des solutions à hydrogène et à pile à combustible | -0.6% | Europe et Japon en tête, expansion mondiale | Long terme (≥ 4 ans) |
| Renforcement des réglementations urbaines sur le bruit et les fuites de méthane | -0.4% | Centres urbains des marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accès limité au réseau de gaz dans les zones reculées
L'extension des gazoducs vers les territoires à faible densité reste non rentable, limitant la pénétration des générateurs à gaz dans les zones où les mines, les exploitations agricoles ou les îles dépendent du diesel ou du GPL. Une revue complète dans la revue Energies montre que les planificateurs de microréseaux isolés préfèrent encore les carburants transportables car les dépenses d'investissement pour les extensions de canalisations ne peuvent pas être récupérées à des facteurs de charge modestes. Les opérations arctiques font face à des défis de fiabilité qui favorisent le stockage de carburant sur site plutôt que la dépendance aux gazoducs.[5] Sans logistique de pipeline virtuel ou de GNL à petite échelle, l'adoption des classes inférieures à 75 kVA et 75–375 kVA stagne dans ces régions. Par conséquent, les fournisseurs de groupes à gaz doivent associer leurs offres à des kits GPL ou à des ensembles hybrides photovoltaïque-batterie pour rester pertinents hors réseau.
Volatilité des prix du gaz naturel
Le Henry Hub a atteint en moyenne 2,21 USD/MMBtu en 2024, mais pourrait doubler à 4,00 USD d'ici 2026, comprimant l'économie de l'écrêtement de pointe. Les prix européens du TTF avoisinent 11 USD/MCF en raison de la concurrence du GNL et de la réduction des flux russes. Les fluctuations des matières premières compliquent les calculs du coût du cycle de vie et peuvent rouvrir la porte au diesel ou au stockage par batterie dans les secteurs sensibles aux prix. Les acheteurs industriels couvrent leur exposition par des contrats d'approvisionnement à prix fixe, mais la volatilité freine encore l'adoption dans les marchés émergents. Des politiques de stabilisation ou des offres de services indexées seront essentielles pour soutenir la croissance à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par puissance nominale :
les groupes de gamme intermédiaire s'accélèrent tandis que les petites unités conservent la têteLa classe <75 kVA a représenté 47,10 % de la part du marché des générateurs à gaz en 2025, confirmant sa domination dans les foyers et les petites entreprises, où des charges modestes et une installation rapide sont les critères les plus importants. En revanche, la tranche 75–375 kVA devrait afficher un TCAC de 9,62 %, le rythme le plus rapide parmi toutes les puissances nominales, à mesure que les bâtiments commerciaux et les usines légèrement industrielles renforcent leur résilience après les récentes pointes de pannes. La taille du marché des générateurs à gaz pour les unités de plus de 375 kVA se développe à mesure que les projets de centres de données et d'hôpitaux spécifient des blocs de plusieurs mégawatts ; cependant, ces niveaux restent ensemble en retrait par rapport aux segments d'entrée de gamme et de milieu de gamme en valeur totale.
Les fabricants renforcent l'offre 75–375 kVA grâce à des châssis modulaires qui se couplent facilement en parallèle et à des contrôleurs numériques qui prennent en charge les cycles d'écrêtement de pointe. La surveillance à distance réduit les visites de service, améliorant l'économie sur la durée de vie par rapport aux groupes diesel. Pendant ce temps, les modèles inférieurs à 75 kVA gagnent du terrain dans les programmes de construction de nouvelles maisons qui pré-câblent pour un secours permanent, comme le partenariat de Generac avec des constructeurs texans. Dans toutes les puissances nominales, les conceptions à carburant flexible pouvant accepter de futurs mélanges d'hydrogène contribuent à protéger la durée de vie des actifs à mesure que les objectifs de décarbonation se resserrent.


Par application :
l'écrêtement de pointe progresse même si l'alimentation de secours reste dominanteLa fonction de secours détenait 50,75 % de la taille du marché des générateurs à gaz en 2025, reflétant le besoin fondamental d'électricité ininterrompue dans les usages critiques pour la sécurité. Les campus de soins de santé, les centres de télécommunications et les installations municipales continuent de considérer les unités à gaz sur site comme la meilleure protection contre les pannes de réseau. L'écrêtement de pointe enregistre un TCAC de 10,19 % jusqu'en 2031, à mesure que les tarifs de demande augmentent et que les services publics récompensent la capacité de réponse rapide qui soulage le stress du réseau.
La croissance de l'écrêtement de pointe provient de clients commerciaux qui font fonctionner des générateurs quelques heures par mois pour aplatir leurs profils de charge et de sites industriels qui déploient des unités lors des pics de prix. Les moteurs modernes tolèrent les cycles fréquents de démarrage-arrêt et s'intègrent aux systèmes de gestion de l'énergie des bâtiments, permettant à un seul actif de basculer entre les rôles de secours, d'écrêtement de pointe et de puissance principale limitée. La puissance principale ou continue reste une niche pour les mines hors réseau, les camps de construction et les plateformes pétrolières et gazières isolées où l'accès au gazoduc existe mais pas au réseau principal.
Par utilisateur final :
les usines industrielles ancrent le volume tandis que les foyers affichent la plus forte progressionLes installations industrielles ont capturé 47,55 % des revenus de 2025, la part la plus élevée parmi les utilisateurs finaux, et devraient se développer à un CAGR sain de 9,03 % à mesure que l'électrification des procédés progresse. Les opérations de production d'engrais, de raffinage et de produits chimiques en Inde et aux États-Unis utilisent des groupes électrogènes à gaz à la fois pour la sauvegarde et la cogénération, tirant parti de la disponibilité du combustible et de la récupération de chaleur perdue pour réduire les coûts énergétiques globaux. Les bâtiments commerciaux suivent, en installant des équipements de puissance intermédiaire qui équilibrent les contraintes d'espace avec le besoin croissant de qualité de l'alimentation électrique.
La demande résidentielle croît le plus rapidement pour les générateurs résidentiels en raison d'une sensibilisation accrue au risque de coupure de courant et de l'extension des réseaux de gaz de quartier. Les programmes de construction intègrent de petits générateurs dans les packages hypothécaires, réduisant ainsi les obstacles liés aux coûts initiaux. La télémaintenance et les abonnements d'entretien simplifient la possession, encourageant l'adoption au-delà des États traditionnellement exposés aux tempêtes. Ensemble, ces tendances confirment que chaque segment de clientèle considère désormais la technologie à gaz comme un outil flexible pour améliorer la fiabilité, maîtriser les coûts et réduire les empreintes carbone.
Analyse géographique
Marché des générateurs à gaz en Amérique du Nord
L'Amérique du Nord représentait 35,05 % de la part de marché des générateurs à gaz en 2025, portée par le plus grand réseau de gazoducs au monde et un changement de politique visant à abandonner les moteurs diesel. Les États-Unis à eux seuls ont mis en service 17,8 Bcf par jour de nouvelles canalisations en 2024, garantissant un approvisionnement suffisant en carburant pour les actifs derrière le compteur le long de la côte du Golfe et en Appalaches. Les clusters de centres de données en Virginie et au Texas utilisent des blocs de gaz de plusieurs mégawatts qui assurent à la fois des rôles de secours et d'écrêtement des pointes, tandis que les supermarchés et les pompes municipales emploient des châssis de 150 kVA à 300 kVA pour la résilience face aux tempêtes. Les réglementations californiennes qui éliminent progressivement les groupes électrogènes diesel dans les comtés en non-conformité orientent davantage les dépenses vers des modèles à allumage commandé plus propres, consolidant ainsi le leadership régional.
Marché des générateurs à gaz en Asie-Pacifique
La région Asie-Pacifique devrait afficher le CAGR le plus rapide de 9,31 % jusqu'en 2031, à mesure que le développement des gazoducs, les importations de GNL et la modernisation industrielle convergent. La demande indienne en gaz naturel devrait augmenter de 60 % d'ici 2030, et les programmes de distribution de gaz de ville atteignent désormais les villes secondaires, ouvrant une large base pour les équipements de moins de 375 kVA. En Chine, l'automatisation des usines entraîne des spécifications de qualité d'alimentation plus strictes qui favorisent la production de gaz sur site, tandis que les programmes d'incitation provinciaux remboursent jusqu'à 20 % du coût en capital pour les unités de cogénération à haute efficacité. Le Japon et la Corée du Sud associent des moteurs pilotes prêts pour l'hydrogène, mais le gaz naturel reste le combustible principal pour les fonctions de secours et de soutien au réseau jusqu'à ce que les coûts de l'hydrogène vert deviennent compétitifs.
Marché des générateurs à gaz en EMEA et en Amérique du Sud
L'Europe maintient une expansion progressive malgré les prix élevés du TTF qui réduisent les avantages en termes de coût du carburant. Les politiques de sécurité énergétique en Allemagne et aux Pays-Bas stimulent les retrofits de cogénération, tandis que les enceintes silencieuses respectant les limites de 65 dB(A) en milieu urbain ouvrent des opportunités dans les quartiers urbains densément peuplés. Les systèmes hybrides combinant des moteurs à gaz et le stockage par batteries permettent aux installations de réussir les tests stricts d'interconnexion au réseau, soutenant la demande dans les gammes de 75–375 kVA et 375–750 kVA. L'Amérique du Sud et le Moyen-Orient et l'Afrique enregistrent une accélération des commandes à mesure que de nouveaux gazoducs transfrontaliers et des terminaux GNL débloquent l'approvisionnement, bien que les réseaux ruraux clairsemés limitent encore la pénétration dans les provinces éloignées.

Paysage réglementaire
La réglementation différencie de plus en plus les générateurs à gaz selon le cycle de service, le type d'installation et la certification de sécurité, ce qui resserre le parcours de conformité pour les unités fixes comme portables. En janvier 2026, l'Agence de protection de l'environnement des États-Unis a finalisé des amendements au 40 CFR Part 60 Subpart KKKKa pour les turbines à combustion fixes, avec une applicabilité liée aux unités construites, modifiées ou reconstruites après le 13 décembre 2024. Elle a également introduit une sous-catégorie pour les turbines à combustion fixes temporaires avec une exigence BSER de 25 ppm de NOx en cas d'alimentation au gaz naturel.
Pour les équipements plus petits et portables, les exigences en matière de sécurité des produits et de raccordement au combustible deviennent plus prescriptives au niveau des normes. La norme ANSI/PGMA G300-2023 pour les générateurs portables a atteint sa date de mise en conformité obligatoire en janvier 2026, ajoutant des exigences plus claires pour les modèles au gaz naturel et au GPL, notamment des marquages et des dispositions liées à l'installation, ce qui accentue l'importance des conceptions certifiées et de la conformité documentée pour les OEM et les partenaires de distribution.
Paysage concurrentiel
Les fournisseurs établis façonnent un secteur modérément concentré en combinant la fabrication de moteurs, l'électronique et les services numériques en des offres unifiées couvrant toutes les classes de kVA. Generac a approfondi son contrôle vertical avec l'acquisition de MOTORTECH en avril 2025, obtenant des sous-systèmes d'allumage, de mélangeur et de détection de cliquetis qui améliorent l'efficacité dans la tranche 75–375 kVA. Caterpillar investit dans sa plateforme de gestion active, permettant la répartition à l'échelle de la flotte et la maintenance prédictive qui améliorent les applications d'écrêtement de pointe et de puissance principale pour les utilisateurs commerciaux et industriels. Deutz a élargi son périmètre des moteurs aux groupes électrogènes complets grâce à l'acquisition de Blue Star Power Systems en juin 2024, se positionnant pour la croissance dans les projets municipaux et de télécommunications aux États-Unis.[6]
La flexibilité du carburant devient un différenciateur clé alors que Cummins lance des plateformes HELM™ qui partagent des blocs tout en acceptant le gaz naturel aujourd'hui et des mélanges d'hydrogène demain, protégeant le capital des clients pendant la transition énergétique. Mitsubishi Heavy Industries Ltd. dirige les pilotes de moteurs à hydrogène, ciblant un ensemble de 500 kW pour une mise sur le marché au cours de l'exercice 2026 qui servira les charges des centres de données et industrielles tout en maintenant la compatibilité avec le gaz naturel. HD Hyundai Infracore a obtenu le soutien de l'État pour développer des générateurs à hydrogène de 500 kWe, intensifiant la pression concurrentielle future sur les groupes à gaz traditionnels.
Les services de support numérique renforcent la fidélisation. Caterpillar et Generac proposent des tableaux de bord en nuage qui suivent les heures de fonctionnement, le débit de carburant et les émissions, réduisant ainsi les temps d'arrêt et révélant des opportunités potentielles de vente additionnelle pour les abonnements analytiques. Les perturbateurs plus petits se concentrent sur des unités de micro-cogénération atteignant 35,2 % d'efficacité électrique en courant alternatif et fonctionnant au gaz naturel, au biogaz ou à l'hydrogène, séduisant les immeubles d'appartements européens et les universités américaines. Collectivement, les acteurs qui intègrent la surveillance à distance, l'agilité en matière de carburant et la compatibilité avec les systèmes hybrides sont les mieux positionnés pour capter la prochaine vague de demande sur le marché des générateurs à gaz.
Leaders du secteur des générateurs à gaz
-
Generac Holdings Inc.
-
Caterpillar Inc.
-
General Electric Company
-
Cummins Inc.
-
Kohler Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Générateurs à Gaz
- Generac Holdings Inc.
- Caterpillar Inc.
- Cummins Inc.
- Kohler Co.
- Mitsubishi Heavy Industries Ltd.
- Atlas Copco AB
- AKSA Power Generation
- Doosan Portable Power
- Briggs & Stratton LLC
- Wacker Neuson SE
- Himoinsa (Sumitomo)
- Yanmar Holdings Co.
- FG Wilson (Caterpillar UK)
- MTU America Inc.
- Pramac Generator S.p.A.
- Wartsila Corp.
- Honda Power Equipment
- Siemens Energy AG

Opportunités de marché et perspectives d'avenir
Les projets de centres de données et de résilience du réseau continuent de créer des espaces pour les générateurs à gaz de grande taille et les blocs d'alimentation compacts et rapidement déployables, capables de remplir des rôles de secours comme de répartition limitée. En 2026, plusieurs actions de services publics et de coopératives américaines ont renforcé la base adressable à court terme pour les ajouts de capacité au gaz et la demande associée en équipements auxiliaires : Duke Energy a reçu l'approbation de la Public Service Commission of South Carolina pour une installation à cycle combiné au gaz naturel de 1 365 MW dans le comté d'Anderson (mars 2026), et la South Carolina Public Service Commission a également approuvé un projet de 2 180 MW proposé par Dominion Energy South Carolina et Santee Cooper (juin 2026). Ces programmes se traduisent par un effet d'entraînement sur l'approvisionnement en moteurs principaux, systèmes de contrôle et systèmes auxiliaires, où les OEM et intégrateurs de générateurs à gaz peuvent regrouper les contrôles de microréseau, la surveillance à distance et les contrats de service alignés sur les exigences de disponibilité.
La flexibilité en matière de combustible et la préparation bas-carbone influencent également les feuilles de route produits et les spécifications d'appels d'offres. GE Vernova et IHI ont annoncé un essai à grande échelle d'une turbine à gaz de classe F atteignant une combustion à 100 % à l'ammoniac (mars 2026), et le NEDO japonais a mis en avant une voie vers le déploiement commercial d'une technologie de turbine à gaz mono-combustible à l'ammoniac de classe 2 MW pour la cogénération industrielle, à la suite de l'achèvement du développement au cours de l'exercice fiscal 2025. Pour les fournisseurs de générateurs à gaz, cela soutient l'investissement dans les kits de rétrofit, l'étalonnage des systèmes de contrôle et les conceptions d'enceintes et de systèmes de sécurité qui réduisent le temps de conversion pour les utilisateurs finaux confrontés à des contraintes locales d'émissions et de décarbonation de plus en plus strictes, tout en maintenant une capacité d'alimentation ferme.
Recent Industry Developments in Marché des Générateurs à Gaz
- Juillet 2026 : Rolls-Royce Solutions a inauguré une extension logistique et d'assemblage de 24 millions USD à Mankato, dans le Minnesota, ajoutant environ 250 000 pieds carrés et visant un doublement de la capacité de production des groupes électrogènes mtu Série 4000. Cette surface supplémentaire augmente le débit pour les applications de secours à forte puissance et contribue à réduire les délais de livraison pour les grands projets critiques.
- Juin 2026 : Generac a annoncé un accord d'approvisionnement mondial avec un opérateur majeur de centres de données hyperscale pour fournir des générateurs de secours. Cet accord traduit une évolution vers des achats standardisés multi-sites par les opérateurs hyperscale, favorisant les fournisseurs capables d'offrir de l'échelle, une couverture de service et des configurations de produits cohérentes à travers les régions.
- Juin 2024 : DEUTZ a finalisé l'acquisition de Blue Star Power Systems, élargissant son activité des moteurs vers une offre complète de groupes électrogènes pour les États-Unis. Cette combinaison a élargi l'accès de DEUTZ aux canaux municipaux, télécoms et de secours industriels, et renforcé sa capacité à assembler et à assurer le service des solutions de groupes électrogènes à gaz.


Marché des Générateurs à Gaz Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des générateurs à gaz, dans le cadre de cette méthodologie, couvre les revenus générés par les groupes électrogènes alimentés au gaz vendus pour des besoins en énergie de secours, de base ou en continu, et d'écrêtement de pointe, auprès d'utilisateurs résidentiels, commerciaux et industriels, et dans les principales régions.
Exclusions du périmètre : nous excluons les groupes électrogènes diesel et à essence, ainsi que les équipements de production de gaz naturel en amont qui ne génèrent pas d'électricité.
Aperçu de la Segmentation
- Par puissance nominale
- Moins de 75 kVA
- 75 à 375 kVA
- 375 à 750 kVA
- Plus de 750 kVA
- Par application
- Secours
- Écrêtement de pointe
- Puissance principale/continue
- Par utilisateur final
- Industriel
- Commercial
- Résidentiel
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par l'établissement d'une image claire de l'offre et de la demande de groupes électrogènes à gaz par région et par puissance nominale courante. Nous avons utilisé des sources publiques telles que l'Administration américaine de l'information sur l'énergie pour les tendances en matière d'utilisation du gaz et d'énergie, l'Agence internationale de l'énergie pour le contexte de la fiabilité de l'électricité et du mix de production, et la Banque mondiale pour les indicateurs macroéconomiques qui influencent la croissance de la charge commerciale et industrielle.
Pour ancrer le modèle dans la réalité, nous avons également examiné des sources telles que les statistiques commerciales d'UN Comtrade pour les flux liés aux générateurs, les agences gouvernementales de l'énergie et de l'environnement pour les orientations en matière d'émissions et de permis, ainsi que les associations et organismes de normalisation pour les références typiques en matière de classification et de conformité. Nous avons ensuite combiné ces données avec des dépôts de sociétés, des présentations aux investisseurs, des catalogues de produits et des articles de presse fiables pour comprendre les évolutions de prix et les changements de mix produits. Des abonnements payants sélectifs ont été utilisés uniquement pour accélérer le filtrage des données financières des entreprises, l'analyse des brevets et les recherches sur les expéditions ou les échanges commerciaux lorsque les séries publiques étaient incomplètes. Les exemples spécifiques mentionnés ci-dessus ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été consultées dans le cadre de la collecte, de la validation et de la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour confirmer quelle part de la demande provient d'un usage de secours par rapport à un usage de base, comment les acheteurs choisissent les plages de kVA, et comment les prix évoluent en fonction du type de gaz et des besoins d'installation. Nous avons échangé avec des fabricants, des distributeurs, des acteurs des canaux de location et de service, des acteurs de l'ingénierie, de l'approvisionnement et de la construction ainsi que des installateurs, et de grands utilisateurs finaux afin de pouvoir corriger les hypothèses lorsque les indicateurs documentaires étaient trop larges. Pour un marché mondial, les contributions ont été équilibrées entre l'APAC, l'EMEA et les Amériques afin de réduire les biais régionaux dans les cycles d'adoption et de remplacement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 16 % | APAC : 45 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 35 % |
| Acteurs de plus petite taille : 19 % | Managers : 46 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit à l'aide d'un modèle descendant dans lequel la croissance de la demande régionale en électricité, la sensibilité aux pannes chez les principaux utilisateurs finaux et les indicateurs de disponibilité du gaz ont été utilisés pour reconstituer le bassin probable de demande en générateurs, qui est ensuite réparti par application et par plages de kVA. Pour maintenir des totaux réalistes, les résultats ont été recoupés avec des approximations ascendantes sélectives utilisant des prix échantillonnés par plage de kVA, des vérifications de canal sur les mouvements d'unités et des agrégations de fournisseurs là où la couverture était suffisamment solide.
Parmi les données d'entrée qui ont eu de l'importance dans le modèle figuraient la part des installations de secours par rapport aux installations de base ou en continu, les évolutions du mix de kVA vers les ensembles de gamme intermédiaire, les cycles de remplacement liés aux heures de fonctionnement et aux pratiques de maintenance, le rythme des nouvelles additions de projets commerciaux et industriels, et les réglementations régionales sur les émissions qui influencent le passage du diesel au gaz. Lorsque les données ascendantes manquaient pour les pays de plus petite taille, les lacunes ont été comblées par des ratios de substitution issus de marchés comparables, puis ajustées après les retours primaires.
Pour les prévisions, une analyse de scénarios a été utilisée afin de pouvoir soumettre l'adoption à des hypothèses différentes concernant la fiabilité du réseau, les écarts de prix des carburants et l'activité des projets. Le scénario de croissance final n'a été retenu qu'après avoir correspondu à ce que les personnes interrogées observaient en matière de délais, d'utilisation et de comportement typique des prix dans les différentes régions.
Validation des Données et Cycle de Mise à Jour
La validation a été effectuée en comparant les totaux modélisés avec des signaux indépendants, tels que la direction des flux commerciaux, la logique de remplacement de la base installée, et si le prix implicite par kVA restait dans des fourchettes réalistes. Lorsqu'une région ou une application présentait une hausse soudaine, le facteur déclenchant a été retracé jusqu'à sa série d'entrée, puis retesté avec des hypothèses alternatives avant validation.
Avant la publication, le travail fait l'objet de vérifications internes à plusieurs étapes au cours desquelles un autre analyste examine les calculs, les données d'entrée et le récit afin que tout écart soit expliqué en termes clairs. Si des écarts importants apparaissent par rapport aux nouvelles mises à jour publiques ou à ce que les contacts primaires observent, des suivis sont déclenchés et le modèle est corrigé. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées en cas d'événement de marché significatif. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Comparaison du Dimensionnement du Marché des Générateurs à Gaz par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour les générateurs à gaz peuvent varier même lorsqu'elles semblent décrire le même produit, car les choix de périmètre et de calendrier diffèrent. Les principaux facteurs sont généralement la prise en compte ou non des revenus de location et de service, le mélange ou non des unités portables avec les ensembles stationnaires, et la manière dont l'analyste traite la conversion des devises et les niveaux de prix de l'année de base.
L'écart principal provient du fait que l'estimation porte strictement sur les groupes électrogènes à gaz par kVA et application, ou si elle ajoute également des revenus adjacents tels que les contrats de service à long terme et les catégories de générateurs plus larges. Chez Mordor Intelligence, le total est limité aux revenus des équipements alignés sur les usages de secours, d'écrêtement de pointe et de base dans des plages de kVA définies, avec des prix et un mix régional validés par des entretiens avant que le chiffre final ne soit arrêté.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 5,90 milliards USD (2026) | |
| Éditeur sectoriel A | 6,41 milliards USD (2024) | Utilise une année de base antérieure et un cadrage plus large du type de gaz, et les tranches de capacité de puissance sont exprimées en kW, ce qui peut modifier la façon dont les unités de taille moyenne et grande sont intégrées dans le total. |
| Éditeur de marché B | 5,80 milliards USD (2025) | Mélange de manière plus explicite les catégories portables et stationnaires et semble utiliser une année de départ et un niveau de prix différents, ce qui peut faire varier le prix de vente moyen implicite par rapport à un modèle de kVA axé sur les applications. |
Pour ces trois chiffres, l'écart s'explique davantage par les choix de périmètre et d'année que par un seul facteur de demande. Lorsque la définition est maintenue strictement autour des équipements de groupes électrogènes à gaz et que le mix de kVA et d'applications est vérifié auprès des acteurs du marché, le total obtenu devient plus facile à reproduire et à suivre dans le temps.


Questions clés auxquelles le rapport répond
Quel TCAC le marché mondial des générateurs à gaz prévoit-il entre 2026 et 2031 ?
Le marché devrait progresser à un TCAC de 8,64 %, passant de 5,9 milliards USD en 2026 à 8,92 milliards USD d'ici 2031.
Quel segment de puissance nominale croît le plus rapidement jusqu'en 2031 ?
Les unités de 75–375 kVA affichent le TCAC le plus rapide à 9,62 % à mesure que les sites commerciaux et légèrement industriels développent leur capacité de secours et d'écrêtement de pointe.
Pourquoi les générateurs au gaz naturel remplacent-ils les unités diesel ?
Les exploitants bénéficient de coûts d'exploitation inférieurs de 20 à 30 % et d'une conformité plus aisée aux normes NOx plus strictes, notamment en Californie et en Europe.
Pourquoi les entreprises remplacent-elles le diesel par des générateurs à gaz ?
Les exploitants bénéficient de coûts d'exploitation inférieurs de 20 à 30 % et d'une conformité plus aisée aux règles strictes sur les NOx, notamment en Californie et dans les villes européennes.
Quelle région est en tête des revenus globaux aujourd'hui ?
L'Amérique du Nord détient environ 35,05 % des revenus de 2025 grâce à son vaste réseau de gazoducs et à ses politiques d'émissions qui découragent le diesel.
Où la demande se développe-t-elle le plus rapidement ?
L'Asie-Pacifique affiche le TCAC le plus élevé à 9,31 %, portée par le développement des gazoducs en Inde et la modernisation industrielle en Chine.
Comment les fournisseurs se préparent-ils à l'adoption de l'hydrogène ?
Les principaux fabricants lancent des moteurs fonctionnant au gaz naturel aujourd'hui mais pouvant accepter des mélanges d'hydrogène ou 100 % d'hydrogène dans de futures mises à niveau.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

