
Taille et Part du Marché du MRO des Turbines à Gaz en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Taux de croissance | 3.04 % |
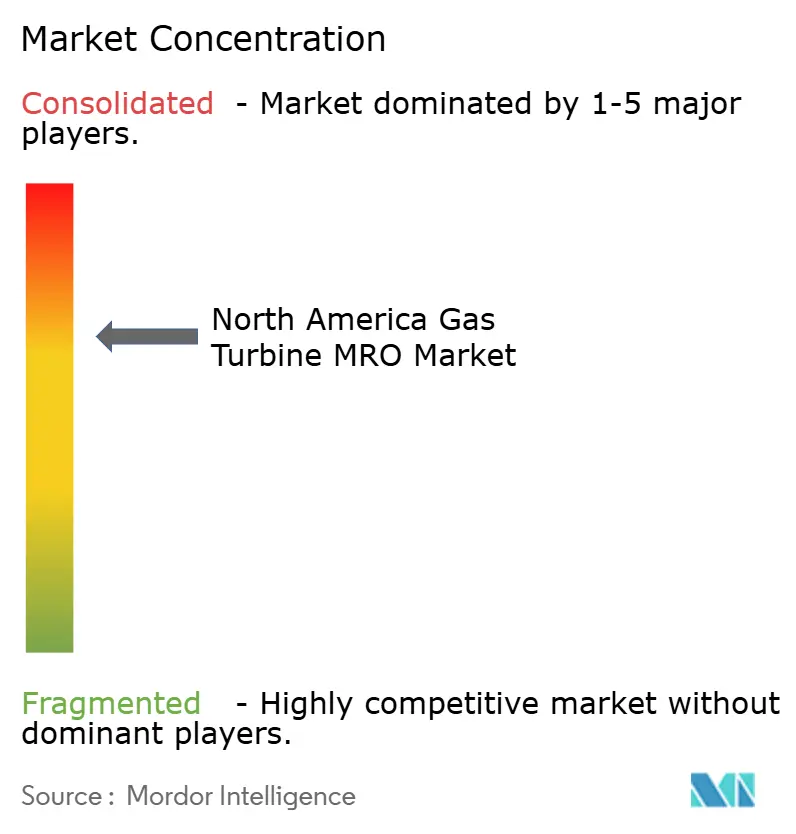
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du MRO des Turbines à Gaz en Amérique du Nord par Mordor Intelligence
La taille du Marché du MRO des Turbines à Gaz en Amérique du Nord devrait enregistrer un CAGR supérieur à 3,04 % au cours de la période de prévision.
- Le secteur de la maintenance devrait dominer le marché au cours de la période de prévision, en raison de divers facteurs tels que la croissance du secteur de l'aviation dans la région, l'augmentation de la production d'électricité à partir de centrales à gaz due aux préoccupations croissantes concernant les émissions de gaz à effet de serre, le maintien de l'efficacité des turbines et les normes d'émission strictes imposées aux centrales électriques.
- La demande croissante d'énergie électrique pour soutenir le développement mondial nécessite des investissements importants et constants dans la production d'énergie. Cela a contribué de manière significative à la croissance du marché du MRO des turbines à gaz ces dernières années, et cette tendance devrait se poursuivre au cours de la période de prévision.
- Les États-Unis devraient dominer le marché, en raison de facteurs tels que la croissance économique, le développement du secteur de l'aviation, l'augmentation du nombre de centrales électriques à gaz et le vieillissement des centrales à gaz existantes.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Le Secteur de la Maintenance Devrait Dominer le Marché
- L'augmentation de la production de gaz naturel a déplacé l'attention mondiale vers le développement de centrales électriques alimentées au gaz. Les gaz à effet de serre émis par les centrales au gaz sont comparativement inférieurs à ceux émis par les centrales au charbon. De plus, la demande en énergie de pointe augmente à l'échelle mondiale, ce qui peut être satisfait de manière la plus efficace par la production d'électricité à base de gaz.
- L'augmentation du nombre de centrales de production d'électricité à base de gaz entraîne une croissance du marché du MRO des turbines à gaz dans le secteur de l'énergie. Bien qu'une turbine à gaz puisse nécessiter une réparation ou un remplacement du moteur dans un délai de 4 à 5 ans, la maintenance commence peu après l'installation.
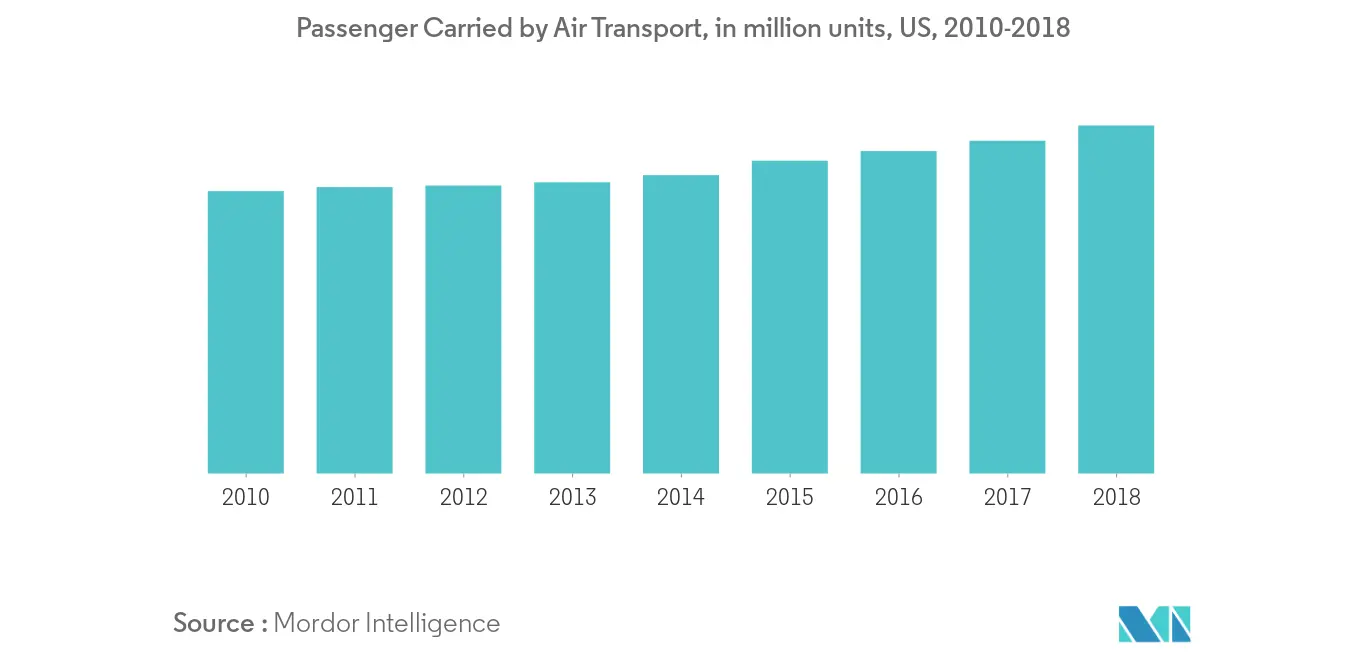
- L'Amérique du Nord détient plus de 35 % des kilomètres-passagers mondiaux en avion, avec une croissance significative ces dernières années, et les États-Unis dominent la région avec une part importante. Cette croissance du secteur de l'aviation va de pair avec le secteur du MRO des turbines à gaz.
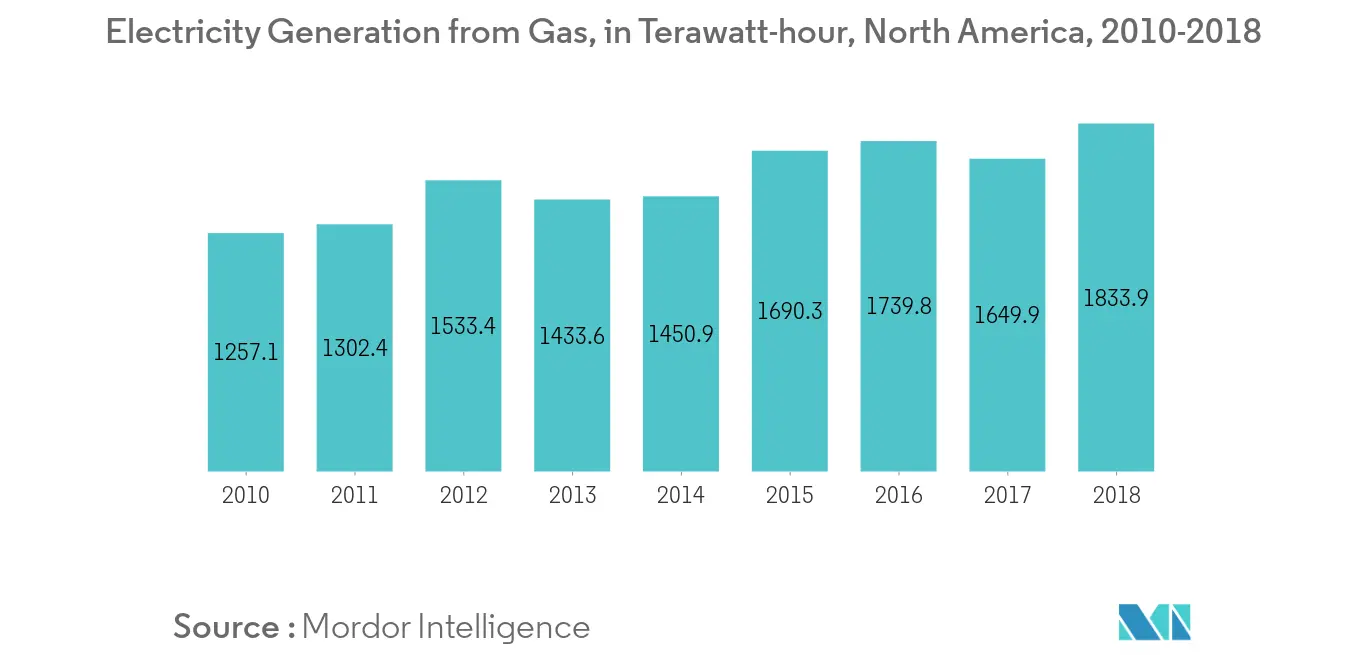
- Par ailleurs, la demande en électricité devrait augmenter à l'avenir, portée par l'électrification de l'automobile. Plusieurs pays ont adopté des objectifs d'élimination progressive de la vente de voitures particulières fonctionnant aux combustibles fossiles. La production d'électricité à partir du gaz dans la région est passée de 1 122,5 TWh en 2008 à 1 833,9 TWh en 2018, enregistrant une croissance de plus de 63 %.
- Par conséquent, des facteurs tels que l'amélioration de l'accès à l'électricité, l'augmentation du nombre de véhicules électriques et les préoccupations croissantes concernant les émissions de gaz à effet de serre des centrales au charbon devraient contribuer à stimuler le marché des turbines à gaz dans le secteur de l'énergie, ce qui devrait à son tour dynamiser le marché de la maintenance des turbines à gaz en Amérique du Nord.
Les États-Unis Devraient Dominer le Marché
- Les États-Unis devraient maintenir leur domination dans la région au cours de la période de prévision, en raison de l'augmentation de la demande énergétique et de l'utilisation du gaz naturel dans la région. L'utilisation du gaz pour la production d'électricité a considérablement augmenté dans la région, dans le but de réduire les émissions de gaz à effet de serre.
- Face aux préoccupations croissantes liées à la pollution dues à l'industrialisation du pays, la transition vers une production d'énergie propre à partir de turbines à gaz a pris un élan considérable. La production d'électricité à partir du gaz aux États-Unis est passée de 949,4 TWh en 2008 à 1 578,5 TWh en 2018, enregistrant une croissance de plus de 66 % en seulement une décennie.
- Le secteur de l'aviation du pays est également en plein essor, avec 1 717,1 milliards de kilomètres-passagers commerciaux parcourus dans les secteurs intérieur et international en 2008, et une croissance de plus de 41 % pour atteindre 2 428 milliards de kilomètres-passagers commerciaux parcourus dans les secteurs intérieur et international en 2018. Cela a créé un marché considérable pour le MRO des turbines à gaz dans le pays, étant donné que la quasi-totalité des avions modernes utilisent des turbines à gaz comme source de propulsion par réaction.
- Par conséquent, les facteurs mentionnés ci-dessus devraient stimuler le marché au cours de la période de prévision, à l'instar de la tendance observée ces dernières années.
Analyse de la chaîne de valeur
La chaîne de valeur des services de MRO des turbines à gaz en Amérique du Nord commence avec le parc installé de turbines aérodérivées et industrielles lourdes utilisées dans la production d'électricité, le secteur pétrolier et gazier, et par des utilisateurs industriels. La planification de la maintenance et les diagnostics (y compris la surveillance à distance et la maintenance conditionnelle) déterminent ensuite l'étendue des arrêts programmés. Des OEM tels que GE Vernova et Mitsubishi Power constituent le socle de l'écosystème de services en amont grâce aux pièces d'origine, à l'ingénierie et aux accords de service à long terme. Les prestataires de services indépendants (ISP) complètent ou remplacent les circuits OEM en proposant des pièces non OEM ainsi que des offres flexibles de réparation et de révision, selon la composition du parc et la stratégie d'achat de l'exploitant.
L'exécution couvre généralement les services sur site et le soutien aux arrêts, les ateliers de réparation de composants, et les révisions complètes. Les travaux habilitants comprennent l'ingénierie inverse, les revêtements, l'usinage, le traitement thermique, ainsi que les contrôles non destructifs et les inspections. La capacité régionale s'appuie sur des dépôts spécialisés et des installations dédiées aux composants, notamment TransCanada Turbines (Airdrie, Alberta) pour les travaux aérodérivés agréés sur des modèles spécifiques de GE et Siemens, ainsi que Hanwha Power Systems Americas (PSM), qui dispose d'une empreinte de fabrication et de réparation de composants à Jupiter, en Floride, pour les carcasses lourdes des principales plateformes OEM. L'activité en aval comprend la logistique pour l'échange de pièces et de modules, la remise en service et la validation des performances, où les délais pour les pièces critiques, notamment les composants de la section chaude et liés au rotor, peuvent contraindre les calendriers d'arrêt lorsque les tensions dans la chaîne d'approvisionnement s'accentuent.
Paysage Concurrentiel
Le marché du MRO des turbines à gaz en Amérique du Nord est partiellement consolidé, les principaux acteurs détenant une part importante du marché. Parmi les principales entreprises figurent General Electric, Siemens AG, Mitsubishi Heavy Industries Ltd, Rolls-Royce Holding PLC et John Wood Group PLC, entre autres.
Leaders du Secteur du MRO des Turbines à Gaz en Amérique du Nord
-
General Electric Company
-
Flour Corporation
-
Mitsubishi Heavy Industries Ltd
-
Rolls-Royce Holding PLC
-
Siemens AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du MRO des turbines à gaz en Amérique du Nord Entreprises couvertes dans ce rapport
- General Electric Company
- Mitsubishi Heavy Industries Ltd
- Bechtel Corporation
- Flour Corporation
- John Wood Group PLC
- Siemens AG
- Sulzer AG
- Babcock & Wilcox Enterprises Inc.
- Weg SA
- MTU Aero Engines AG
- United Technologies Corporation
- MAN SE
- Rolls-Royce Holding PLC
- Honeywell International Inc.
Lire l’analyse des entreprises de MRO des turbines à gaz en Amérique du Nord
Opportunités de marché et perspectives d'avenir
Une opportunité à court terme réside dans une capacité de service localisée et à traitement plus rapide pour les turbines à gaz industrielles, concentrée autour de corridors d'exploitation à forte densité, en particulier la côte du golfe des États-Unis, où les exploitants privilégient une réponse rapide sur site et l'échange de modules ou de kits pour réduire la durée des arrêts. L'ouverture par MTU Power, en avril 2026, d'un centre de service de niveau 2 à Houston pour les turbines à gaz industrielles LM2500 et LM6000 illustre l'orientation des investissements vers des modèles de soutien proches des actifs. Cela crée également de la place pour les prestataires qui combinent service sur site, réseaux de réparation de composants et logistique réactive.
Une deuxième opportunité découle du déplacement de l'accent, qui délaisse la dépendance aux nouvelles installations au profit de forfaits de service axés sur la prolongation de la durée de vie et les mises à niveau. Cette évolution est influencée par les longs délais de livraison des nouvelles grandes turbines et par les contraintes du réseau, qui accroissent la valeur de la capacité et de la flexibilité additionnelles issues des actifs existants. La couverture de POWER Magazine et de Power Engineering souligne une attention croissante portée aux limites de durée de vie des rotors dans les parcs largement déployés 7FA et 7EA, ainsi qu'à la traction commerciale des offres alternatives de prolongation de la durée de vie des rotors, y compris les programmes MD&A positionnés en dehors des circuits OEM traditionnels. Du côté des OEM, des solutions de mise à niveau telles que le forfait 7Extend de GE Vernova, ainsi que des solutions de rétromodernisation indépendantes couvrant les technologies d'amélioration de la combustion et de l'admission ou de la capacité, renforcent la différenciation des prestataires de MRO grâce à la profondeur d'ingénierie, à l'accès aux pièces et à la capacité d'intégrer les commandes, le matériel de combustion et l'exécution des arrêts en un seul résultat de performance et de fiabilité.
Développements industriels récents dans Marché du MRO des turbines à gaz en Amérique du Nord
- Avril 2026 : MTU Power a ouvert un centre de service de niveau 2 pour turbines à gaz industrielles à Houston, au Texas, augmentant la capacité pour le service sur site, la réparation de composants et les échanges de kits pour les unités de la série LM telles que la LM2500 et la LM6000. L'expansion sur la côte du golfe renforce l'empreinte de service régionale de MTU Power et favorise des temps de réponse plus rapides dans un contexte d'infrastructure énergétique régionale dense.
- Juillet 2025 : Siemens Energy a signé un accord avec Delfin Midstream pour réserver de la capacité de fabrication pour quatre ensembles d'entraînement mécanique de turbines à gaz SGT-750. En sécurisant des créneaux pour des turbines d'entraînement industriel liées aux calendriers des infrastructures GNL, cet accord influence la planification des services en aval et les stratégies de pièces de rechange pour les parcs de la région.
- Juillet 2024 : GE Aerospace a annoncé un investissement de 1 milliard USD pour étendre et moderniser ses installations de MRO à l'échelle mondiale. Ce programme d'investissement soutient l'ajout de capacité de réparation et la modernisation du réseau de service de GE, avec des implications pour les délais de traitement et la disponibilité des créneaux de révision pour les actifs aéronautiques propulsés par turbine, qui contribuent à la demande de MRO des turbines à gaz en Amérique du Nord.
Marché du MRO des turbines à gaz en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme le chiffre d'affaires généré par la maintenance, la réparation et la révision des turbines à gaz opérant en Amérique du Nord, couvrant les inspections de routine, les travaux de réparation corrective et les grandes révisions planifiées effectuées par les prestataires de services et les réseaux liés aux équipementiers d'origine.
Exclusions du périmètre : Nous excluons les ventes de nouveaux équipements de turbines à gaz, les travaux d'ingénierie, d'approvisionnement et de construction (EPC) des centrales, ainsi que les services de balance des installations hors turbines qui ne sont pas directement liés à la main-d'œuvre MRO des turbines, aux pièces détachées ou aux contrats de services externalisés.
Aperçu de la segmentation
- Type de Service
- Maintenance
- Réparation
- Révision
- Géographie
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons commencé par constituer une base factuelle sur le parc de turbines à gaz installées, les intervalles de maintenance typiques et le comportement lors des arrêts, car ce sont les facteurs pratiques qui déterminent la demande en MRO. Des sources publiques telles que l'Administration américaine de l'information sur l'énergie (US Energy Information Administration), les documents de conformité aux émissions de l'Agence américaine de protection de l'environnement (US EPA), les ensembles de données énergétiques de Statistique Canada, ainsi que les références techniques de l'ISO ou de l'ASME nous ont aidés à ancrer le contexte opérationnel et les normes de maintenance.
Pour convertir l'activité en valeur monétaire, des signaux publics supplémentaires ont été extraits de sources telles que les statistiques commerciales de la Commission américaine du commerce international (US International Trade Commission) (pour les flux de pièces pertinents), des revues d'ingénierie à comité de lecture (pour les hypothèses de dégradation et de durée de vie des sections chaudes), ainsi que des dépôts réglementaires et des présentations aux investisseurs des prestataires de services. Un abonnement payant aux données financières des entreprises et un autre au suivi des brevets et des technologies ont été utilisés de manière sélective pour vérifier la cohérence des répartitions de revenus et l'évolution de la composition des services. Ces sources documentaires sont données à titre illustratif uniquement, et de nombreux autres documents publics ont également été examinés pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Pour combler les lacunes que la recherche documentaire ne peut pas résoudre clairement, nous avons mené des entretiens et des enquêtes auprès d'un panel de prestataires de services de turbines, de fournisseurs de pièces, d'exploitants de centrales et de spécialistes indépendants de la maintenance aux États-Unis, au Canada et au Mexique. Les discussions ont porté sur le comportement des prix des services, la portée typique par arrêt, les modes de contractualisation (contrats de service à long terme versus transactions ponctuelles), et la fréquence à laquelle les révisions sont reportées ou avancées en fonction des besoins de répartition de charge et de conformité aux émissions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs de plus petite taille : 16 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Pour le dimensionnement, nous avons utilisé une reconstruction de la demande descendante qui part du parc opérationnel nord-américain et de ses heures de fonctionnement, puis convertit cette activité en événements de maintenance attendus sur la base des intervalles de service et des cycles d'arrêt. Une fois le volume d'événements constitué, il a été valorisé à l'aide d'une vision mixte des heures de main-d'œuvre, de l'intensité de remplacement des pièces et de la couverture contractuelle, puis ajusté en fonction des différences opérationnelles au niveau de chaque pays.
Pour maintenir des totaux réalistes, le modèle a été corroboré par des approximations ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus de prestataires et la vérification des dépenses implicites par turbine par rapport aux retours d'entretiens. Les données traitées comme facteurs clés comprenaient le parc installé par classe de turbine, les heures de fonctionnement annuelles moyennes et les démarrages, les intervalles de révision des sections chaudes et des grandes révisions, la répartition entre visites en atelier et réparations sur site, ainsi que l'évolution moyenne des prix des pièces critiques et de la main-d'œuvre. Les prévisions se sont appuyées sur une analyse de scénarios, car les schémas de répartition de charge et les reports d'arrêts peuvent évoluer rapidement, et les hypothèses ont été soumises à des tests de résistance avec les avis d'experts sur l'utilisation de la production à base de gaz, le calendrier des retraits de service et les besoins de maintenance liés aux émissions. Lorsque les signaux ascendants étaient incomplets, les lacunes ont été comblées par interpolation prudente à l'aide des parts de parc et des ratios de composition des services confirmés lors des entretiens.
Validation des données et cycle de mise à jour
Avant de finaliser les résultats, les sorties du modèle ont été vérifiées par rapport à des signaux indépendants tels que les tendances de production d'électricité à partir du gaz, les cycles d'arrêt déclarés et les mouvements commerciaux de pièces, puis les valeurs aberrantes ont été examinées ligne par ligne. Tout écart important par rapport aux fourchettes issues des entretiens a déclenché une vérification des hypothèses d'heures de fonctionnement, des données d'entrée sur les intervalles de service et des étapes de tarification, suivie d'un second passage pour confirmer que les zones géographiques et les catégories de services n'étaient pas comptabilisées en double.
Après révision interne et validation, le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des ajouts importants au parc, des retraits de service ou des modifications de maintenance imposées par la réglementation. Juste avant la livraison, nous effectuons une mise à jour de dernière minute afin que les chiffres du marché reflètent les données publiques et les informations issues des entretiens les plus récentes disponibles.
Taille du marché du MRO des turbines à gaz en Amérique du Nord selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour le MRO des turbines à gaz en Amérique du Nord peuvent sembler très éloignés les uns des autres, même lorsqu'ils paraissent couvrir le même périmètre. Les différences proviennent généralement de la manière dont chaque étude traite le périmètre des services, la frontière d'utilisation finale (secteur de l'énergie uniquement ou secteur de l'énergie plus secteur industriel), et la façon dont la tarification et le calendrier des révisions sont projetés dans les prévisions.
Certaines estimations externes regroupent les dépenses de service des turbines industrielles et du secteur de l'énergie, et utilisent également des listes de composants plus larges pouvant inclure des travaux adjacents sur les installations. Chez Mordor Intelligence, nous limitons le périmètre aux services MRO des turbines à gaz en Amérique du Nord directement liés aux activités de maintenance, réparation et révision des turbines, et nous maintenons la tarification liée aux signaux de demande générés par les arrêts plutôt que d'appliquer une escalade forfaitaire unique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,80 milliards USD (2026) | |
| Cabinet de conseil régional A | 6,10 milliards USD (2023) | Utilise un périmètre de marché plus large qui semble inclure conjointement les utilisateurs finaux du secteur de l'énergie et du secteur industriel, ce qui peut augmenter le total et rend la comparabilité d'une année à l'autre plus difficile lorsque la composition du parc évolue. |
| Association professionnelle du secteur B | 5,35 milliards USD (2026) | Applique souvent des facteurs de dépenses de service standard par turbine sans ajustement complet pour les heures de fonctionnement, les démarrages et les reports de révision, ce qui peut surestimer les dépenses durant les périodes de faible utilisation. |
L'écart entre les trois valeurs s'explique principalement par le périmètre retenu et par la manière dont l'activité de service est convertie en valeur monétaire. En maintenant le modèle lié aux indicateurs d'exploitation du parc et aux événements de service liés aux arrêts, le chiffre final reste traçable selon des étapes reproductibles qui peuvent être revérifiées à mesure que de nouveaux signaux opérationnels et tarifaires apparaissent.
Questions Clés Traitées dans le Rapport
Quelle est la taille actuelle du Marché du MRO des Turbines à Gaz en Amérique du Nord dans le Secteur de l'Énergie ?
Le Marché du MRO des Turbines à Gaz en Amérique du Nord dans le Secteur de l'Énergie devrait enregistrer un CAGR supérieur à 3,04 % au cours de la période de prévision (2026-2031)
Quels sont les acteurs clés du Marché du MRO des Turbines à Gaz en Amérique du Nord dans le Secteur de l'Énergie ?
General Electric Company, Flour Corporation, Mitsubishi Heavy Industries Ltd, Rolls-Royce Holding PLC et Siemens AG sont les principales entreprises opérant sur le Marché du MRO des Turbines à Gaz en Amérique du Nord dans le Secteur de l'Énergie.
Quelles années ce Marché du MRO des Turbines à Gaz en Amérique du Nord dans le Secteur de l'Énergie couvre-t-il ?
Le rapport couvre la taille historique du Marché du MRO des Turbines à Gaz en Amérique du Nord dans le Secteur de l'Énergie pour les années : 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du Marché du MRO des Turbines à Gaz en Amérique du Nord dans le Secteur de l'Énergie pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.