
Taille et parts du marché des postes sous enveloppe métallique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 37.51 Milliards de dollars |
| Taille du Marché (2031) | 55.55 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
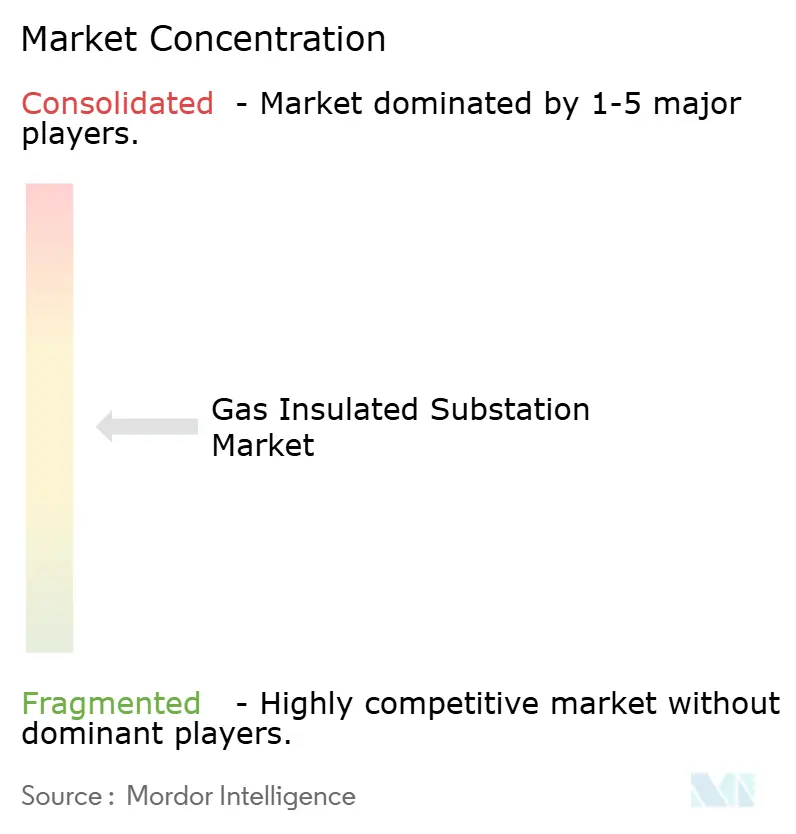
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des postes sous enveloppe métallique par Mordor Intelligence
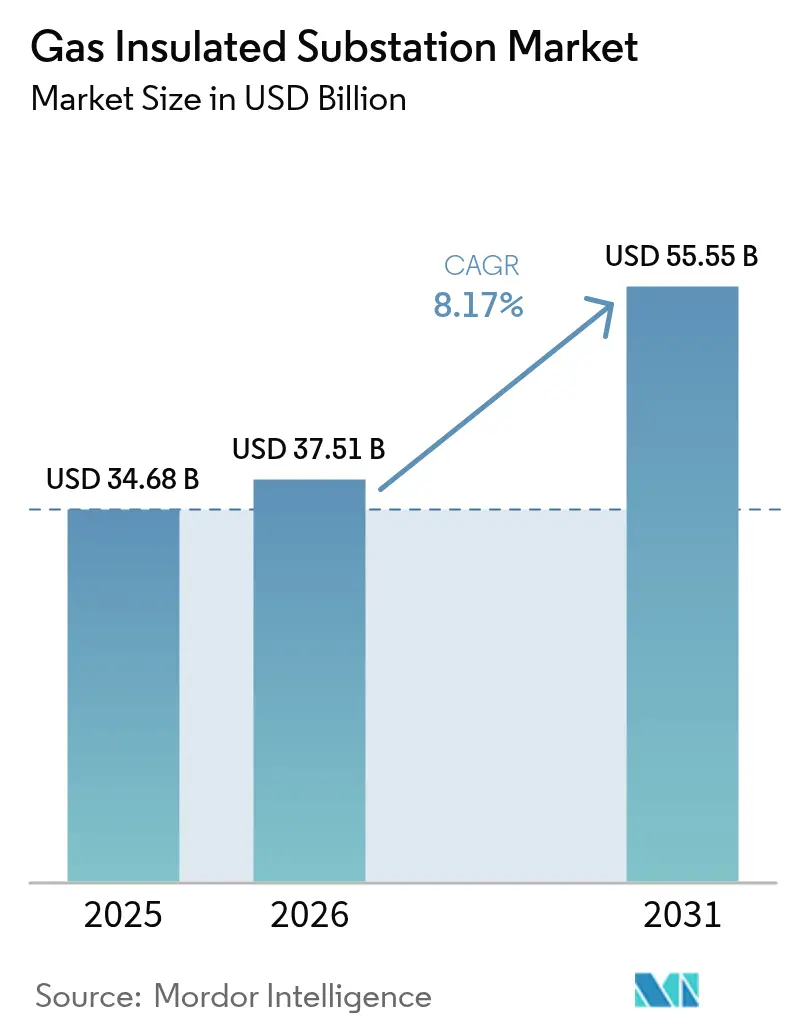
La taille du marché des postes sous enveloppe métallique était évaluée à 34,68 milliards USD en 2025 et devrait croître de 37,51 milliards USD en 2026 pour atteindre 55,55 milliards USD d'ici 2031, à un TCAC de 8,17 % durant la période de prévision (2026-2031).
L'accélération de l'urbanisation, l'intégration à grande échelle des énergies renouvelables et le remplacement généralisé des installations à isolation gazeuse vieillissantes maintiennent la demande sur une trajectoire ascendante, tandis que les gestionnaires de réseaux élèvent l'adoption des postes sous enveloppe métallique pour concilier une empreinte compacte et des exigences de fiabilité accrues. Les délais réglementaires prévoyant l'élimination progressive du SF₆ en Californie d'ici 2033 et dans l'ensemble de l'Union européenne entre 2030 et 2032 remodèlent les choix technologiques, créant à la fois des perturbations et de nouvelles opportunités commerciales. La région Asie-Pacifique conserve sa position de premier centre de demande, soutenue par un investissement record de 89 milliards USD dans les réseaux électriques par la State Grid Corporation of China en 2024. Les systèmes à haute tension (72,5–245 kV) représentent un peu plus de la moitié des installations mondiales, mais la classe à très haute tension supérieure à 300 kV se développe plus rapidement à mesure que les opérateurs de transport construisent des corridors longue distance pour l'énergie renouvelable variable. Parallèlement, la part des unités mobiles et sur châssis augmente, car les gestionnaires de réseaux ont besoin d'équipements pouvant être assemblés hors site et mis sous tension en quelques jours pour les scénarios de reprise après sinistre et de maintenance planifiée.
Points clés du rapport
- Par tension, les systèmes à haute tension ont dominé avec une part de 51,90 % du marché des postes sous enveloppe métallique en 2025 ; les applications à très haute tension devraient se développer à un TCAC de 10,15 % jusqu'en 2031.
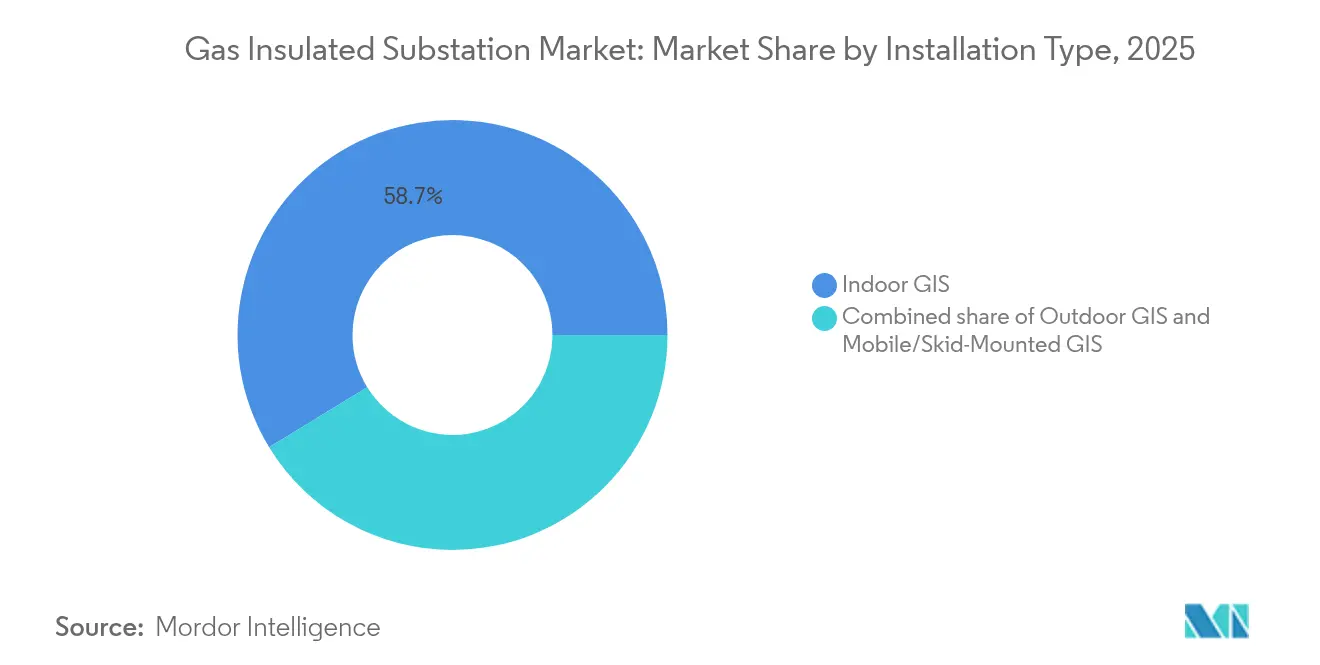
- Par type d'installation, les postes sous enveloppe métallique intérieurs ont dominé avec une part de 58,74 % en 2025 ; les systèmes mobiles et sur châssis devraient croître à un TCAC de 11,02 % jusqu'en 2031.
- Par technologie, l'appareillage de commutation à base de SF₆ a conservé une part de 85,10 % en 2025 ; les alternatives sans SF₆ progressent à un TCAC de 18,65 % jusqu'en 2031.
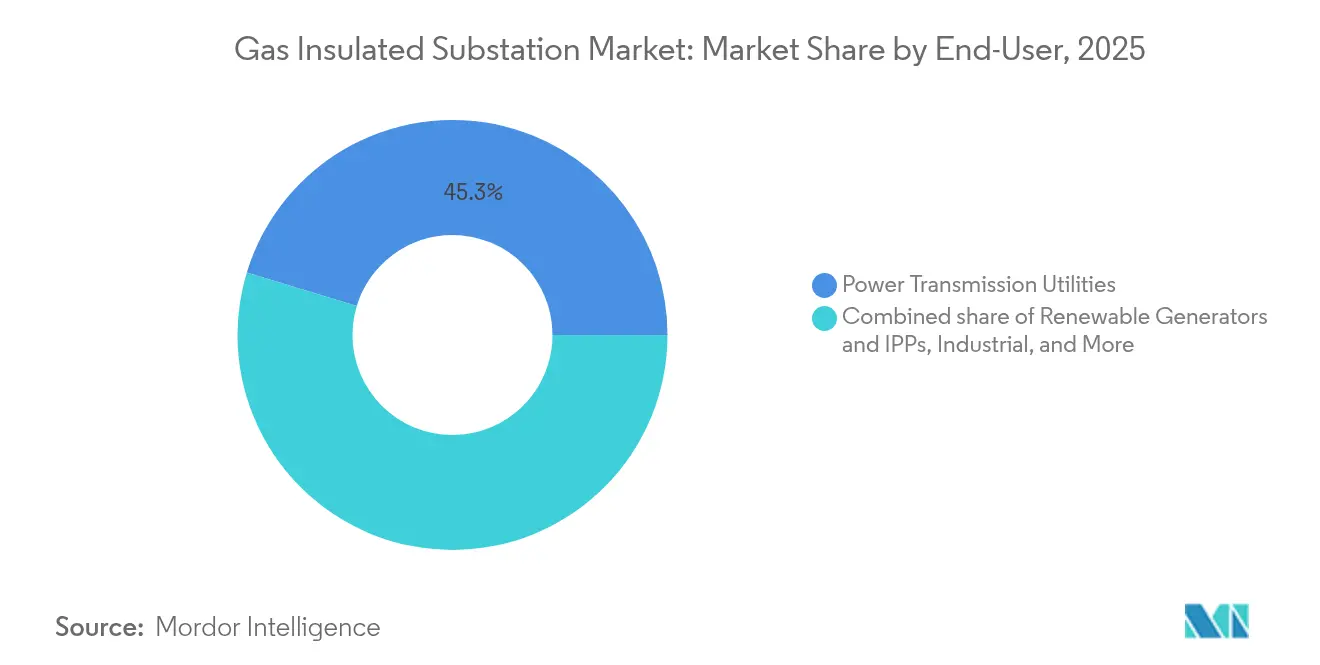
- Par utilisateur final, les services de transport d'électricité ont représenté une part de 45,30 % en 2025 ; les producteurs d'énergie renouvelable et les producteurs indépendants d'énergie devraient croître à un TCAC de 12,14 % jusqu'en 2031.
- Par géographie, la région Asie-Pacifique a représenté 46,70 % des parts du marché des postes sous enveloppe métallique en 2025 ; elle devrait progresser à un TCAC de 9,47 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les contraintes foncières urbaines favorisent l'adoption de postes sous enveloppe métallique compacts | 2.20% | Mondial, concentré dans les mégalopoles asiatiques et les capitales européennes | Moyen terme (2-4 ans) |
| L'intégration des énergies renouvelables exige une infrastructure haute tension fiable | 1.80% | Amérique du Nord, pôles éoliens offshore de l'UE, ceintures solaires Asie-Pacifique | Long terme (≥ 4 ans) |
| Modernisation des parcs d'appareillage à isolation gazeuse vieillissants dans les pays de l'OCDE | 2.10% | Amérique du Nord et UE, débordement vers l'Asie-Pacifique développée | Long terme (≥ 4 ans) |
| Programmes de mise à niveau des réseaux en Asie-Pacifique et en Amérique du Nord | 1.50% | Marchés clés Asie-Pacifique et corridors de transport américains | Moyen terme (2-4 ans) |
| Besoins en électrification de l'éolien offshore et du solaire flottant | 0.90% | Mer du Nord, côte est des États-Unis, Japon, Pays-Bas, Singapour | Long terme (≥ 4 ans) |
| Conception de postes résilients au changement climatique pour les zones sinistrées | 0.80% | Golfe américain exposé aux ouragans, Asie-Pacifique frappée par les typhons, plaines inondables mondiales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les contraintes foncières urbaines favorisent l'adoption de postes sous enveloppe métallique compacts
La croissance métropolitaine dense laisse les gestionnaires de réseaux en quête de foncier, et les acteurs du marché des postes sous enveloppe métallique répondent en livrant des installations occupant environ 60 % de superficie en moins que les équivalents à isolation gazeuse[1]Eaton, "Comparaison technique des postes sous enveloppe métallique et des postes à isolation gazeuse," eaton.com. Le poste sous enveloppe métallique souterrain 230 kV en « huit » de Singapour, développé par SP Group, démontre comment les agencements empilés verticalement préservent le foncier en surface sans compromettre la capacité du réseau[2]T&D World Editors, "Le poste souterrain de Singapour pose sa première pierre," tdworld.com. Une logique similaire a guidé la construction du poste entièrement souterrain de Cambridge, Massachusetts, qui dessert un campus de sciences de la vie où l'espace de surface premium a été réaffecté à des équipements collectifs. Ces projets illustrent comment le marché des postes sous enveloppe métallique s'aligne sur les nouveaux plans directeurs urbains qui favorisent le zonage mixte plutôt que les grands corridors utilitaires. À mesure que les valeurs foncières augmentent, les grandes villes asiatiques et européennes stipulent de plus en plus des postes sous enveloppe métallique compacts pour les nouvelles installations ou les installations de remplacement, transformant les économies d'espace en avantage économique quantifiable.
L'intégration des énergies renouvelables exige une infrastructure haute tension fiable
La production variable issue de l'éolien offshore et du solaire à grande échelle introduit des fluctuations de flux d'énergie qui nécessitent des équipements haute tension à réaction rapide pour la compensation réactive et l'isolation des défauts. Les plateformes éoliennes flottantes au large des côtes de Fukushima utilisent des appareillages de commutation à isolation gazeuse dimensionnés pour les mouvements dynamiques et l'exposition aux embruns, prouvant la viabilité des postes sous enveloppe métallique en conditions maritimes.[3]DNV, "Postes offshore flottants : état de l'art," dnv.com De vastes clusters solaires au sol en Louisiane intègrent des postes collecteurs équipés de postes sous enveloppe métallique pour maintenir la conformité au code réseau lors des fluctuations d'irradiance. En parallèle, la Banque mondiale identifie un potentiel de 400 GWc en solaire flottant, un chiffre qui annonce une demande future en postes sous enveloppe métallique de qualité marine.[4]Groupe Banque mondiale, "Là où le soleil rencontre l'eau," worldbank.org Collectivement, ces déploiements repositionnent le marché des postes sous enveloppe métallique d'une niche d'économie d'espace vers une colonne vertébrale de fiabilité pour les réseaux à forte proportion d'énergies renouvelables.
Modernisation des parcs d'appareillage à isolation gazeuse vieillissants dans les pays de l'OCDE
L'appareillage de commutation à isolation gazeuse, mis en service dans les années 1970 et 1980, approche de la fin de sa durée de vie en Amérique du Nord et en Europe, incitant les gestionnaires de réseaux à opter pour des postes sous enveloppe métallique lors des cycles de rénovation. Pacific Gas & Electric a déjà divisé par deux ses stocks opérationnels de SF₆ en remplaçant les unités vieillissantes par des alternatives à air sec et sous vide conditionnées sous forme de postes sous enveloppe métallique compacts. Le programme décennal d'une raffinerie du sud de la Californie remplace des postes vieux de 50 ans par des configurations modernes de postes sous enveloppe métallique intégrant des dégagements de sécurité avancés sur des emprises réduites. À mesure que les ingénieurs expérimentés partent à la retraite en emportant des décennies d'expertise en appareillage à isolation gazeuse, les gestionnaires de réseaux accélèrent les migrations vers des postes sous enveloppe métallique à faible maintenance, prolongeant ainsi les intervalles de service et simplifiant la formation des effectifs.
Programmes de mise à niveau des réseaux en Asie-Pacifique et en Amérique du Nord
Les stimuli du secteur public alimentent des pipelines de marchés pluriannuels. Les subventions de 2,2 milliards USD du Département américain de l'énergie dans le cadre des partenariats pour la résilience et l'innovation des réseaux soutiennent 18 projets à l'échelle des États, dont beaucoup spécifient des postes sous enveloppe métallique assemblés en usine pour une mise sous tension rapide. National Grid s'engage à hauteur de 35 milliards USD entre 2024 et 2028 pour renforcer les corridors du nord-est des États-Unis, où l'humidité élevée et les températures extrêmes favorisent les équipements à gaz sous enveloppe scellée. Des initiatives parallèles en Inde, en Indonésie et aux Philippines canalisent des financements concessionnels vers des extensions de réseaux de transport, consolidant l'avance de l'Asie-Pacifique sur le marché des postes sous enveloppe métallique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| CAPEX initial élevé par rapport aux alternatives à isolation gazeuse | -1.20% | Mondial, plus aigu dans les marchés émergents sensibles aux coûts | Court terme (≤ 2 ans) |
| Les réglementations d'élimination du SF₆ augmentent les coûts de conformité | -0.70% | UE, Californie, Massachusetts et juridictions en attente | Moyen terme (2-4 ans) |
| Longs délais d'approvisionnement pour les composants critiques des postes sous enveloppe métallique | -0.50% | Chaîne d'approvisionnement mondiale, concentrée dans les usines Asie-Pacifique | Court terme (≤ 2 ans) |
| Déficit de compétences pour la mise en service des technologies sans SF₆ | -0.40% | Réseaux OCDE avec départs à la retraite d'effectifs seniors, marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
CAPEX initial élevé par rapport aux alternatives à isolation gazeuse
Le marché des postes sous enveloppe métallique est encore en concurrence avec des conceptions à isolation gazeuse moins coûteuses, et les devis de projets affichent souvent une prime de 5 à 30 %, selon la tension, le type d'enveloppe et les exigences parasismiques. Cependant, les modèles de cycle de vie révèlent que la réduction de la maintenance compense le capital initial ; les gestionnaires de réseaux disposant de budgets limités en Amérique latine et dans certaines régions d'Afrique continuent de choisir l'appareillage à isolation gazeuse pour les applications rurales simples. La Commission européenne confirme que les technologies de postes sous enveloppe métallique sans SF₆ ajoutent encore 5 à 30 % aux prix de base, renforçant la sensibilité aux coûts jusqu'à ce que les volumes augmentent et que les courbes d'apprentissage manufacturier entrent en jeu. Les responsables des achats procèdent donc à des analyses exhaustives du coût total de possession intégrant les taxes carbone, les pénalités de fuite et les coûts d'acquisition foncière avant d'autoriser les dépenses en postes sous enveloppe métallique.
Les réglementations d'élimination du SF₆ augmentent les coûts de conformité
La Californie interdit les nouveaux équipements remplis de SF₆ à partir de 2033, et le Massachusetts impose un plafond annuel de fuite de 1 %, obligeant les gestionnaires de réseaux à étalonner les densimètres, à réviser les joints et à maintenir des logiciels de suivi des inventaires. La réglementation F-gas révisée de l'UE introduit des enchères de quotas, ce qui augmente les prix des équipements car les fabricants d'équipements d'origine doivent acheter des droits s'ils continuent à vendre des variantes SF₆. La règle en cours d'élaboration de New York propose de réduire les bases de référence des fuites de 5 % tous les cinq ans après 2035, une approche qui avance le budget d'investissement à mesure que les opérateurs accélèrent le remplacement de leur parc. Ces cadres exigent que les gestionnaires de réseaux allouent des lignes de conformité dans des dossiers tarifaires pluriannuels, réduisant temporairement les volumes de commandes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par tension :
les systèmes à très haute tension ancrent l'expansion du réseau principalLes installations à très haute tension supérieures à 300 kV progressent à un TCAC de 10,15 %, un chiffre qui dépasse le TCAC global du marché des postes sous enveloppe métallique à mesure que les planificateurs de réseaux acheminent l'énergie renouvelable en vrac depuis des déserts isolés et des zones offshore vers les centres de consommation. Cette classe bénéficie d'un soutien réglementaire car son faible profil de pertes en ligne s'aligne sur les mandats d'efficacité nationaux, et les opérateurs valorisent les postes sous enveloppe métallique pour leur architecture scellée, qui préserve l'intégrité diélectrique en altitude et dans l'air marin corrosif. Les systèmes à haute tension, qui détenaient 51,90 % des parts du marché des postes sous enveloppe métallique en 2025, restent le pilier des réseaux régionaux, des boucles de sous-transmission et des alimentateurs pour industries lourdes.
La livraison par Hitachi Energy du premier poste sous enveloppe métallique 550 kV sans SF₆ à State Grid marque la suppression du dernier obstacle technique aux systèmes éco-efficients au sommet de la pyramide de tension, signalant un point de pivot où les décisions d'investissement peuvent aligner durabilité et performances au niveau du mégavolt. Les gestionnaires de réseaux en Europe et au Japon pilotent déjà des unités similaires pour anticiper les coupures législatives de 2030, et les opérateurs nord-américains observent attentivement pour évaluer l'économie de durée de vie. Les postes sous enveloppe métallique à moyenne tension inférieurs à 72,5 kV continuent de pénétrer les nœuds de distribution à espace contraint où les postes transformateurs doivent coexister avec l'immobilier résidentiel ou commercial.
Par type d'installation :
la mobilité apporte de l'agilité à la stratégie des postesLes halls intérieurs représentent 58,74 % du marché des postes sous enveloppe métallique, reflétant des normes d'ingénierie matures et la prévalence de centres de charge urbains qui privilégient l'esthétique et le contrôle de l'environnement. Cependant, les ensembles mobiles et sur châssis, en croissance à un TCAC de 11,02 %, illustrent comment le marché des postes sous enveloppe métallique valorise l'agilité lors des reprises après événements météorologiques extrêmes, de l'électrification de festivals ou d'événements, et des coupures d'équipements planifiées. L'intégration du disjoncteur, du sectionneur et des armoires de commande dans un seul conteneur ISO permet une mise sous tension en une semaine, un avantage qui compense la prime de location dans les calculs de coût des coupures.
Le premier châssis assemblé en usine de Midwest Energy a réduit la construction sur site de six mois à 30 jours, diminuant l'exposition au travail et simplifiant les procédures de permis car la conception est qualifiée d'équipement temporaire. Les nations du Golfe riches en pétrole adoptent de plus en plus des systèmes de postes sous enveloppe métallique montés sur remorque pour maintenir l'alimentation lors des arrêts de raffineries, évitant ainsi des pénalités de plusieurs millions de dollars associées aux arrêts non planifiés. Ces exemples montrent comment la mobilité transforme la planification des postes d'une infrastructure statique vers une boîte à outils opérationnelle que les gestionnaires de réseaux peuvent repositionner en fonction des conditions du système.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport


Par technologie :
les solutions sans SF₆ progressent vers la maturité commercialeL'équipement à base de SF₆ offre toujours des performances d'extinction d'arc éprouvées et représente 85,10 % des livraisons de 2025. Pourtant, les gestionnaires de réseaux font face à une pression réglementaire croissante et à des risques de réputation car chaque kilogramme de SF₆ fuyant réchauffe la planète 25 200 fois plus que le CO₂ sur une période de 100 ans. Le marché des postes sous enveloppe métallique connaît donc une croissance de TCAC de 18,65 % pour les mélanges à air propre, sous vide et à base de fluoronitrile qui reproduisent la résistance diélectrique tout en réduisant l'empreinte de gaz à effet de serre de 99 % ou plus. Les premiers adoptants bénéficient de crédits de comptabilité carbone et évitent de futures charges de rénovation, ce qui influence de plus en plus les analyses coûts-bénéfices dans les conseils d'administration.
Le disjoncteur g³ 420 kV de General Electric satisfait aux exigences de court-circuit et de service de commutation de la norme IEC sans SF₆, prouvant que l'éco-efficacité ne s'arrête plus aux niveaux de distribution. Les unités Clean Air de Siemens Energy éliminent la nécessité de licences de manipulation de gaz car le mélange est composé d'air ambiant purifié et filtré, réduisant ainsi les charges administratives en matière de santé et de sécurité. Plus de 30 gestionnaires de réseaux européens et coréens ont émis des contrats-cadres pour ces alternatives, fournissant un volume qui devrait ramener les coûts unitaires plus près de ceux de la technologie actuelle d'ici 2028.
Par utilisateur final :
les producteurs d'énergie renouvelable reconfigurent les schémas d'approvisionnementLes services de transport d'électricité détiennent 45,30 % de la demande des utilisateurs finaux en raison de leur obligation statutaire de maintenir les réseaux nationaux dans un état équilibré et résilient. Pourtant, les producteurs d'énergie renouvelable et les producteurs indépendants d'énergie constituent le segment à la croissance la plus rapide, avec un TCAC de 12,14 %, portés par des pipelines de projets solaires et éoliens records qui nécessitent la construction de postes collecteurs, inter-réseau et de conversion dans des délais comprimés. Les grands développeurs préfèrent les postes sous enveloppe métallique clé en main car les modules testés en usine réduisent le risque d'interface lorsque plusieurs consortiums EPC partagent un seul site.
Les clients industriels — tels que les produits chimiques, les métaux et le pétrole & gaz — continuent d'approvisionner des postes sous enveloppe métallique pour les rénovations d'usines existantes où les dégagements sont restreints et les particules ambiantes présentent des risques de fiabilité. Les gestionnaires de distribution, notamment en Asie du Sud-Est, combinent l'appareillage à isolation gazeuse et les postes sous enveloppe métallique en fonction de la densité des quartiers, optant souvent pour des postes hybrides où l'appareillage de commutation à isolation gazeuse alimente des lignes aériennes, optimisant ainsi l'utilisation des terres sans compromettre la familiarité opérationnelle. Le marché des postes sous enveloppe métallique reflète ainsi des tendances plus larges de décentralisation, avec des achats couvrant désormais les exportateurs de solaire en toiture à l'échelle des mégawatts jusqu'aux interconnecteurs à l'échelle du gigawatt.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Postes à Isolation Gazeuse en Asie-Pacifique
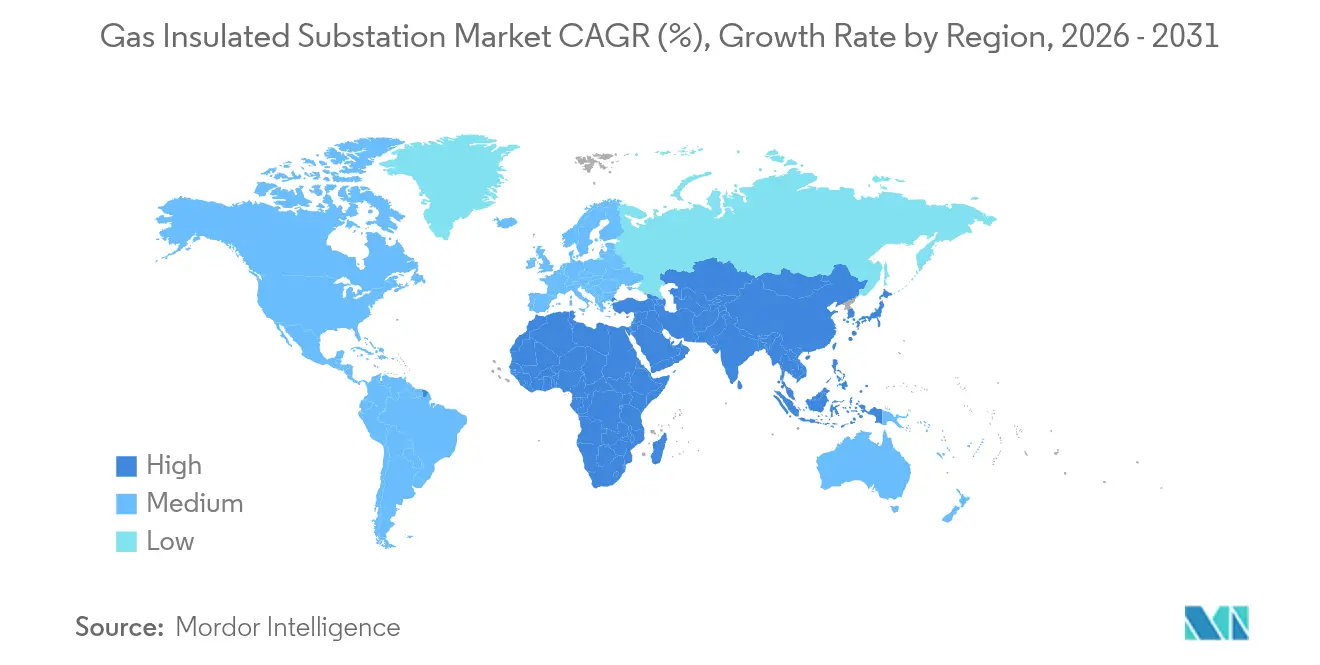
La région Asie-Pacifique, qui représentait 46,70 % des revenus de 2025, devrait maintenir un CAGR de 9,47 % jusqu'en 2031, alors que la Chine et l'Inde développent des corridors à très haute tension reliant les arrière-pays riches en énergies renouvelables aux pôles de charge côtiers. L'enveloppe de 89 milliards USD de State Grid finance des schémas en courant continu ±1 100 kV et en courant alternatif 1 000 kV, où les enceintes à gaz scellé maintiennent la rigidité diélectrique en altitude, atténuant les pertes par effet couronne qui affectent les jeux de barres à l'air libre. Parallèlement, le budget 2024-2027 de Southern Power Grid, s'élevant à 195,3 milliards USD, met l'accent sur les diagnostics par jumeau numérique pour les parcs de postes, accélérant la demande de travées GIS prêtes pour les capteurs intelligents. Le poste en mer flottant du Japon fait office de projet phare régional, tandis que les gouvernements de l'ASEAN débloquent des financements concessionnels pour les hybrides solaires et de stockage, chacun nécessitant des nœuds collecteurs compacts s'intégrant harmonieusement aux poches de charge urbaines.
Marché des Postes à Isolation Gazeuse en Amérique du Nord
L'Amérique du Nord s'appuie sur des catalyseurs politiques, tels que les subventions du DOE pour la résilience du réseau, qui canalisent 2,2 milliards USD vers des mises à niveau matérielles spécifiant des équipements du marché des postes à isolation gazeuse dotés d'une surveillance numérique intégrée. Le plan de 35 milliards USD de National Grid englobe 70 améliorations de transport, s'étendant du nord de l'État de New York à l'est du Massachusetts, chacune conçue pour un fonctionnement résistant aux intempéries lors de vagues de chaleur prolongées et de tempêtes de verglas. Le calendrier contraignant d'abandon du SF₆ en Californie incite des opérateurs tels que PG&E à standardiser les GIS éco-efficaces, ancrant un cycle d'approvisionnement susceptible de se propager à l'Ouest et au Canada à mesure que la convergence des prix du carbone se renforce. Les perturbations de la chaîne d'approvisionnement en transformateurs demeurent un frein ; toutefois, les cadres pluriannuels aident les équipementiers à justifier des expansions de capacité au Texas et au Mexique.
Marché des Postes à Isolation Gazeuse en Europe
L'Europe oriente un objectif d'investissement dans le réseau de 584 milliards EUR vers des interconnexions transfrontalières et des nœuds éoliens en mer, en appliquant des critères environnementaux stricts qui élèvent automatiquement la demande de dispositifs sans SF₆. TransnetBW en Allemagne remplace 26 travées sur le site de Daxlanden par des panneaux Siemens Clean Air d'ici 2029, tandis que BKK Nett en Norvège s'engage dans un cadre de six ans pour des remplacements similaires. Le cluster éolien scandinave stimule les achats de GIS marins spécialisés pour les postes sur fondations jacket, et l'essor solaire de la péninsule ibérique appelle des enceintes adaptées aux environnements désertiques, capables de gérer des flux d'air chargés de poussière. Bien que l'environnement réglementaire engendre des coûts à court terme, il offre également une visibilité prévisible pour les investissements en R&D des équipementiers alignés sur les objectifs de neutralité carbone.

Paysage réglementaire
Les restrictions environnementales sur les gaz fluorés durcissent les règles d'approvisionnement pour les GIS, favorisant l'adoption de milieux isolants alternatifs tout en augmentant les exigences de documentation de conformité. Dans l'Union européenne, le règlement (UE) 2024/573 introduit une interdiction progressive de la mise en service de nouveaux appareillages électriques utilisant des gaz fluorés, par classe de tension, avec une restriction anticipée s'appliquant aux nouveaux appareillages jusqu'à 24 kV à partir de janvier 2026, ce qui apparaît déjà dans les spécifications des services publics, telles que les mises à jour techniques d'EirGrid (décembre 2025), qui exigent une dérogation pour l'installation d'appareillages 110 kV à base de SF6.
La conformité en matière de sécurité et de performance est également façonnée par les normes internationales, qui influencent la qualification aux appels d'offres et les régimes d'essais de type pour les équipementiers. En mai 2026, la Commission électrotechnique internationale a publié de nouvelles éditions, notamment IEC 62271-1:2026 et IEC 62271-100:2026, relevant les exigences de stabilité thermique et de performance en court-circuit utilisées dans les essais de qualification des appareillages isolés au gaz et des travées de sous-stations associées. Par ailleurs, IEC TS 62271-318:2024 a établi des exigences techniques normalisées pour les appareillages isolés au gaz sous enveloppe métallique en courant continu (100 kV et plus), soutenant les applications émergentes HVDC et de sous-stations DC, pour lesquelles les preuves de conformité des équipementiers sont de plus en plus exigées dans les appels d'offres de transport.
Paysage concurrentiel
Les grands acteurs traditionnels — ABB, Siemens et Hitachi Energy — ancrent toujours le marché des postes sous enveloppe métallique, s'appuyant sur des réseaux de services mondiaux, des écosystèmes de capteurs maison et des lignes de fabrication verticalement intégrées s'étendant des entraînements de disjoncteurs aux relais numériques. Leur empreinte combinée leur confère des économies de volume, leur permettant de répondre aux appels d'offres en monnaie locale sans compromettre les capacités d'ingénierie sur mesure. Pourtant, le calcul concurrentiel évolue à mesure que l'éco-efficacité passe d'un slogan marketing à un ticket d'entrée pour les gestionnaires de réseaux réglementés en Europe et dans plusieurs États américains. Le portefeuille g³ de General Electric, par exemple, est désormais qualifié par plus de 30 gestionnaires de réseaux, illustrant comment l'avantage du premier entrant dans les solutions sans SF₆ se convertit en dynamique de commandes.
Des fournisseurs spécialisés saisissent des opportunités dans les postes sous enveloppe métallique mobiles et les postes flottants, des domaines où les lignes de fabrication historiques ne peuvent pas simplement être reconverties. Des entreprises d'ingénierie nordiques collaborent avec des chantiers navals pour certifier des enveloppes selon les règles de classification maritime, tandis que des fabricants de remorques américains s'associent à des fabricants d'équipements d'origine en appareillage pour livrer des unités à déploiement rapide dans le cadre des efforts de reprise soutenus par la FEMA. Les superpositions numériques modifient davantage la hiérarchie : les plateformes de surveillance de l'état basées sur le cloud deviennent des facteurs de différenciation dans les appels d'offres concurrentiels, incitant les acteurs établis à intégrer des racines de confiance matérielles en cybersécurité et des analyses de périphérie conformes à la norme NERC CIP-013.
La concurrence par les prix persiste pour les panneaux conventionnels remplis de SF₆ dans les juridictions où les délais d'élimination progressive restent lointains, et les fabricants d'équipements d'origine chinois capitalisent sur leur effet de levier volumique national pour proposer des offres d'exportation à prix réduit en Afrique et en Amérique latine. Cependant, à mesure que davantage de pays annoncent des pénalités de taux de fuite et des taxes carbone, les calculs de coût total de possession font pencher la balance vers les gammes éco-efficientes. Les analystes du secteur s'attendent donc à ce que la concentration du marché s'érode légèrement d'ici 2030, à mesure que de nouveaux entrants technologiques agiles se taillent des niches dans les segments portés par la réglementation, même si les acteurs établis préservent leurs revenus de base grâce aux contrats de service et aux programmes de modernisation.
Leaders du secteur des postes sous enveloppe métallique
ABB Ltd
Mitsubishi Electric Corporation
General Electric Company
Siemens AG
Hitachi Energy Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Postes à Isolation Gazeuse
- ABB Ltd
- Siemens AG
- Hitachi Energy Ltd.
- General Electric Company
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Larsen & Toubro Ltd
- CG Power & Industrial Solutions Ltd
- Hyosung Heavy Industries Co., Ltd
- Bharat Heavy Electricals Ltd
- Toshiba Corp
- Elsewedy Electric S.A.E.
- Powell Industries, Inc.
- TBEA Co., Ltd.
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- Meidensha Corporation
- Hyundai Electric & Energy Systems Co.
- Jiangsu Xiangyu Power Co., Ltd
- ILJIN Electric Co., Ltd

Opportunités de marché et perspectives d'avenir
Un espace clair se forme autour des GIS sans SF6 à des tensions plus élevées, passant des déploiements pilotes à une acceptation de niveau service public et créant de nouvelles voies de remplacement et d'expansion sur les marchés réglementés. En Europe, les services publics municipaux et régionaux traduisent la conformité aux gaz fluorés en projets concrets : GE Vernova a obtenu des contrats de Stromnetz Berlin GmbH en avril 2026 pour deux sous-stations GIS sans SF6 de 110 kV (Wittenau et Neukölln), et Hitachi Energy, avec TenneT Allemagne, a achevé des essais haute tension sur site en juin 2026 pour le premier GIS sans SF6 de 420 kV au monde à la sous-station d'Erzhausen. Ces actions réduisent le risque technique et de mise en service pour les appels d'offres suivants, et elles déplacent les spécifications des offres de la gestion des fuites de SF6 vers la performance sur cycle de vie et la surveillance numérique de l'état.
L'augmentation de capacité dans des emprises contraintes constitue un autre domaine d'opportunité, où les services publics privilégient des mises à niveau plus rapides plutôt que la construction de sous-stations sur sites vierges. Aux États-Unis, Schneider Electric a annoncé une collaboration avec Southern California Edison en juin 2026 pour déployer une technologie sans SF6 dans des sous-stations existantes de la région d'Antelope Valley et des San Bernardino Mountains afin d'étendre la capacité du réseau sur les sites actuels. En Asie, des projets d'infrastructures de transport valident également la performance sans SF6 au plus haut niveau : Hitachi Energy a livré le premier GIS sans SF6 de 550 kV au monde à Chubu Electric Power Grid en mars 2026 pour un usage de transport structurant. Cela élargit le marché adressable des GIS écoefficients au-delà de la distribution et de la sous-transmission et favorise la standardisation des conceptions de travées sans SF6 et des dossiers de qualification sur plusieurs niveaux de tension.
Recent Industry Developments in Marché des Postes à Isolation Gazeuse
- Juin 2026 : Hitachi Energy et TenneT Allemagne ont achevé des essais haute tension sur site du premier appareillage isolé au gaz sans SF6 de 420 kV au monde à la sous-station d'Erzhausen. Cette étape fait progresser la qualification sur le terrain pour les applications THT sans SF6 et soutient les achats des services publics alignés sur les exigences européennes relatives aux gaz fluorés, contribuant à réduire les risques des futurs remplacements multi-travées.
- Octobre 2025 : Hitachi Energy a reçu la première commande de GIS 1100 kV en Chine pour un système de transport à très haute tension. Cette commande renforce le portefeuille de GIS THT et UHT et consolide le rôle des GIS à haute tension dans les corridors de transport massif à longue distance liés à l'intégration des renouvelables.
- Août 2024 : GE Vernova a annoncé la livraison de la première sous-station isolée au gaz sans SF6 de 245 kV au monde pour RTE en France. Le déploiement d'une technologie sans SF6 à des niveaux de tension de transport constitue un cas de référence pour une standardisation plus large des services publics et soutient les programmes de remplacement là où les contraintes d'emprise et la conformité environnementale se rejoignent.


Marché des Postes à Isolation Gazeuse Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés par les solutions de sous-stations isolées au gaz fournies pour les réseaux électriques, où l'équipement primaire est enfermé et isolé au gaz afin de permettre des sous-stations compactes et hautement fiables sur toutes les classes de tension.
Exclusions du périmètre : nous excluons les sous-stations conventionnelles isolées à l'air et les travaux de construction civile courants qui ne sont pas spécifiques aux ensembles électriques GIS.
Aperçu de la segmentation
- Par tension
- Moyenne tension (jusqu'à 72,5 kV)
- Haute tension (72,5 à 245 kV)
- Très haute tension (supérieure à 300 kV)
- Par type d'installation
- Poste sous enveloppe métallique intérieur
- Poste sous enveloppe métallique extérieur
- Poste sous enveloppe métallique mobile/sur châssis
- Par technologie
- Poste sous enveloppe métallique à base de SF₆
- Poste sous enveloppe métallique sans SF₆ (g³, air propre, sous vide)
- Par utilisateur final
- Services de transport d'électricité
- Services de distribution d'électricité
- Producteurs d'énergie renouvelable et producteurs indépendants d'énergie
- Industriels (pétrole et gaz, mines, métaux, produits chimiques)
- Bâtiments commerciaux et résidentiels
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie des sources de la demande de GIS, qui provient principalement du développement du réseau, des cycles de remplacement et des installations à espace contraint. Nous avons examiné les signaux publics du système électrique et de l'investissement, notamment les perspectives du secteur de l'énergie de l'AIE, les indicateurs d'accès à l'électricité et de fiabilité de la Banque mondiale, ainsi que les documents de planification des régulateurs et des gestionnaires de réseau.
Pour ancrer les données, nous nous sommes également appuyés sur des sources telles que les données électriques de l'AIE, les statistiques sur les renouvelables de l'IRENA, les codes commerciaux de l'UN Comtrade pour les appareils électriques haute tension, les publications techniques de l'IEEE et du CIGRE, et les agences nationales de l'énergie pour les plans d'expansion du transport et de la distribution. Ces éléments ont été complétés par des rapports annuels d'entreprises, des présentations aux investisseurs, des annonces d'attribution de projets, et un abonnement payant utilisé pour les données financières des entreprises et les recherches de brevets lorsque les détails publics étaient limités. Les sources documentaires listées ici sont uniquement illustratives, et de nombreux autres documents ont été examinés pour collecter des données, valider des tendances et affiner les hypothèses.
Entretiens et enquêtes primaires
Des discussions primaires ont été utilisées pour confirmer où les GIS sont spécifiés en pratique, comment les prix évoluent selon la tension et le type d'installation, et à quoi ressemblent les délais et les cycles d'appels d'offres selon les régions. Nous avons échangé avec des services publics, des équipes EPC, des responsables produits et ventes côté équipementiers, et des partenaires de service, puis vérifié la cohérence entre l'APAC, l'EMEA et les Amériques afin de combler les lacunes des sources publiques par des données pratiques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 26 % | Directeurs généraux : 14 % | APAC : 44 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 35 % |
| Acteurs plus petits : 14 % | Managers : 51 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'une combinaison descendante et ascendante, où les plans d'expansion du transport et de la distribution, les ajouts de sous-stations et l'intensité de rénovation ont été reconstitués par région, puis traduits en un vivier de demande de GIS à l'aide de taux d'adoption GIS typiques pour les cas d'usage à espace contraint et à haute fiabilité. Une fois ce vivier de demande établi, il a été converti en valeur à l'aide de fourchettes de prix de vente moyens variant selon la classe de tension et le type d'installation, puis ajusté pour les changements de mix.
Pour éviter de s'appuyer sur un seul angle, les résultats ont été corroborés par des approximations ascendantes sélectives, comprenant des valeurs d'attribution de projets échantillonnées, des répartitions de revenus des fournisseurs divulguées au niveau des lignes d'activité, et des vérifications par circuit sur les volumes d'appels d'offres. Quelques données pratiques ont été traitées comme moteurs clés du modèle, notamment les ajouts prévus de capacité d'interconnexion du réseau, le rythme d'intégration des renouvelables (qui affecte les besoins en nouvelles travées et en commutation), les taux de remplacement des sous-stations urbaines, le calendrier d'adoption des solutions sans SF6, et l'évolution des coûts des composants liés aux matières premières qui influence les prix cotés. Lorsque les données directes manquaient, des règles de remplissage prudentes ont été appliquées à partir de pays comparables ayant un âge de réseau et des schémas d'investissement similaires, puis revérifiées lors des entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée afin que le scénario de base puisse refléter différentes vitesses de modernisation du réseau et de cycles d'autorisation. Les hypothèses d'adoption et de prix ont été testées avec les retours d'experts, et la trajectoire finale a été retenue une fois que la direction de tendance implicite correspondait aux pipelines d'appels d'offres observés et aux orientations d'investissement des services publics.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants tels que les tendances d'investissement du réseau, les projets de sous-stations annoncés et les flux commerciaux d'équipements haute tension. Cela permet de révéler les cas où le plan de construction et la valeur de marché implicite ne s'alignent pas. Les écarts sont signalés, les facteurs sous-jacents sont réexaminés, et des appels de suivi sont déclenchés lorsqu'une région montre une augmentation inhabituelle du taux d'adoption ou des prix.
Avant validation finale, le travail est revu en plusieurs étapes afin que les hypothèses d'unités, les conversions de devises et les totaux régionaux se réconcilient proprement. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des changements de politique majeurs, des annonces d'appels d'offres importants ou des perturbations d'approvisionnement modifient sensiblement les perspectives. Immédiatement avant la livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent la vision la plus récente et actualisée.
Taille du marché des sous-stations isolées au gaz selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les sous-stations isolées au gaz varient souvent car les entreprises ne comptabilisent pas toujours le même périmètre d'équipement, le même calendrier d'année de base et le même traitement des prix. Les différences proviennent également de la manière dont les systèmes sans SF6 sont traités, de l'inclusion ou non des sous-stations mobiles ou sur skid, et du moment choisi pour la conversion des devises dans les projets multirégionaux.
Le tableau de référence montre un écart qui s'explique principalement par ce qui est comptabilisé comme revenu GIS et par la vitesse d'évolution des prix supposée. Dans le modèle de Mordor Intelligence, seuls les ensembles d'équipements GIS et les sous-ensembles électriques associés sont comptabilisés, et les totaux sont vérifiés par recoupement à l'aide de l'activité d'appels d'offres et des indicateurs d'expansion du réseau plutôt que des dépenses générales en sous-stations.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 37,51 milliards USD (2026) | |
| Revue professionnelle A | 26,81 milliards USD (2025) | Souvent ancré à une année de base antérieure et peut mettre l'accent sur la croissance historique avec moins d'ajustements pour le mix de tension et les projets de GIS intérieurs à valeur plus élevée, ce qui peut maintenir la valeur plus basse par rapport à un environnement de prix d'une année ultérieure. |
| Éditeur sectoriel B | 24,99 milliards USD (2025) | Utilise généralement une interprétation plus étroite de la demande de GIS liée à certains cas d'usage des services publics, et peut appliquer une progression du prix de vente moyen plus plate selon les régions, ce qui peut sous-estimer les marchés présentant des spécifications plus élevées et des cycles de construction de réseau plus rapides. |
Dans l'ensemble, l'écart s'explique moins par le calcul que par la définition, le calendrier et la logique de prix. En maintenant le périmètre lié à des signaux identifiables de demande d'équipements GIS et en validant les totaux par des entretiens, l'estimation reste traçable à des facteurs clairs pouvant être revérifiés d'année en année.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des postes sous enveloppe métallique en 2026 ?
La taille du marché des postes sous enveloppe métallique est de 37,51 milliards USD en 2026, conformément à sa trajectoire de TCAC de 8,17 % jusqu'en 2031.
Quelle classe de tension se développe le plus rapidement ?
Les installations de postes sous enveloppe métallique à très haute tension supérieures à 300 kV progressent à un TCAC de 10,15 %, le plus rapide parmi tous les segments de tension.
Pourquoi les gestionnaires de réseaux se tournent-ils vers l'appareillage sans SF₆ ?
L'appareillage sans SF₆ élimine un gaz à effet de serre dont le potentiel de réchauffement climatique est 25 200 fois supérieur à celui du CO₂ et répond aux nouvelles interdictions en Californie (2033) et dans l'UE (2030-2032).
Quelle part l'Asie-Pacifique détient-elle dans la demande mondiale ?
L'Asie-Pacifique représente 46,70 % des revenus de 2025 et reste le principal acheteur régional jusqu'en 2031.
À quelle vitesse progressent les unités de postes sous enveloppe métallique mobiles ou sur châssis ?
Les installations mobiles et sur châssis progressent à un TCAC de 11,02 %, les gestionnaires de réseaux accordant la priorité au déploiement rapide et à la préparation à la reprise après sinistre.
Quelles entreprises sont leaders dans la technologie sans SF₆ ?
Hitachi Energy, Siemens Energy et General Electric font actuellement office de pionniers en matière d'offres sans SF₆, chacune lançant des produits haute tension entre 2024 et 2025.
Dernière mise à jour de la page le:



