
Taille et part du marché des poudres de légumes lyophilisées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2030 |
|---|---|
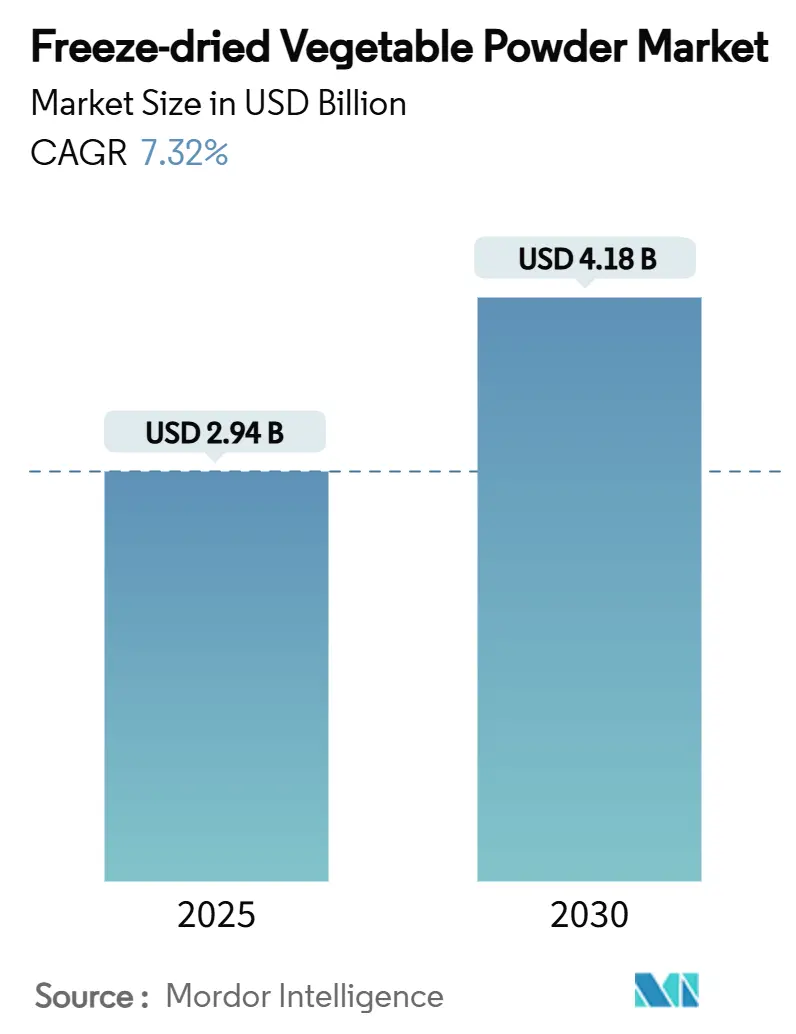
| Taille du Marché (2025) | 2.94 Milliards de dollars |
| Taille du Marché (2030) | 4.18 Milliards de dollars |
| Taux de croissance (2025 - 2030) | 7.32 % |
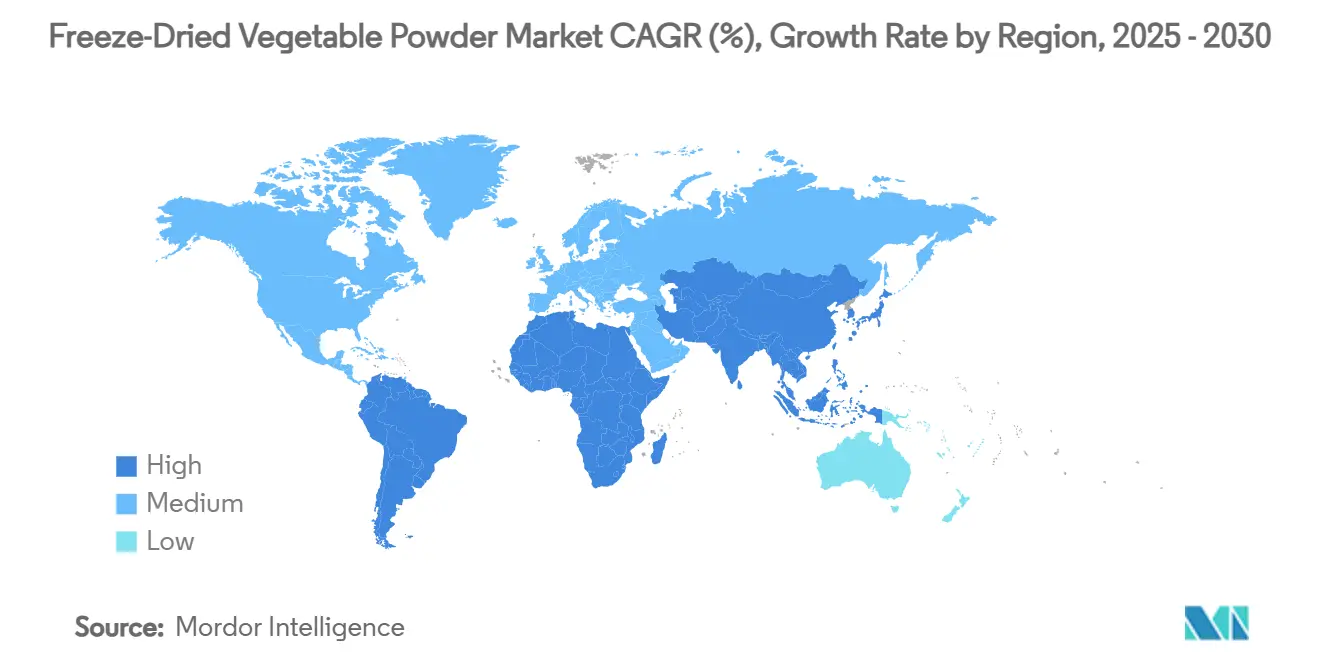
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
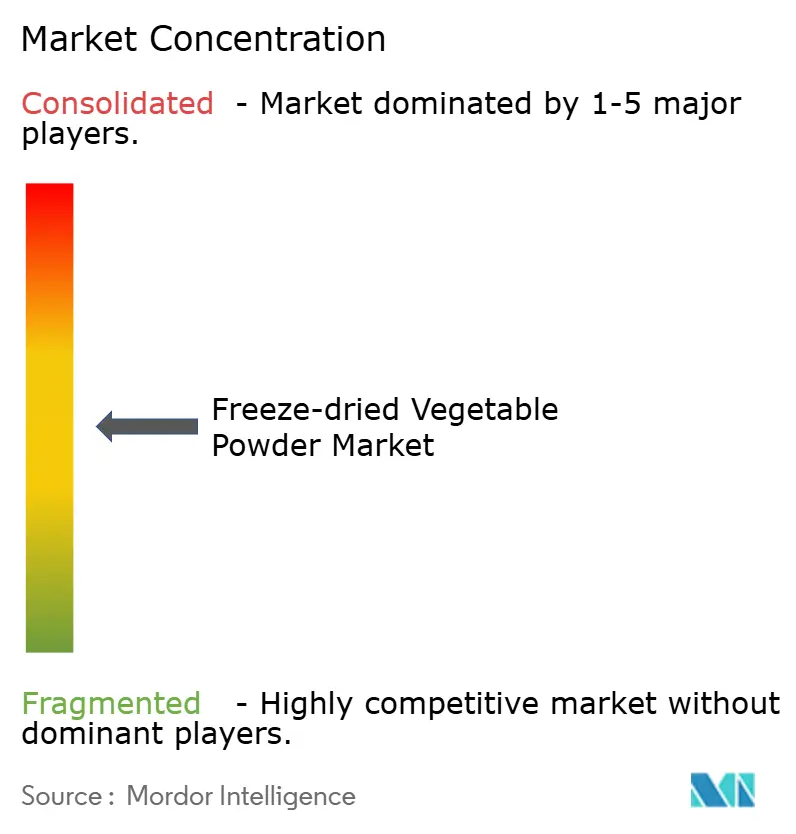
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des poudres de légumes lyophilisées par Mordor Intelligence
Le marché mondial des poudres de légumes lyophilisées a affiché une valeur significative de 2,94 milliards USD en 2025 et présente un potentiel de croissance prometteur, avec des prévisions d'atteindre 4,18 milliards USD d'ici 2030, représentant un CAGR stable de 7,32 % sur la période de prévision. Cette expansion du marché reflète la demande industrielle et grand public croissante pour des ingrédients stables à température ambiante et riches en nutriments, qui rationalisent les opérations modernes de transformation alimentaire. La croissance du marché est soutenue par plusieurs facteurs, notamment l'évolution des préférences des consommateurs vers des solutions alimentaires pratiques, des cadres réglementaires bien établis régissant les normes d'activité de l'eau, et l'amélioration des efficacités de la chaîne d'approvisionnement dans les secteurs de la fabrication alimentaire, de la restauration et des canaux de vente directe aux consommateurs. Le secteur a bénéficié des progrès technologiques, notamment dans les techniques de lyophilisation par atomisation, qui ont considérablement amélioré la préservation des nutriments et les caractéristiques de porosité des produits, permettant aux fabricants de positionner leurs produits dans des segments de marché haut de gamme. En outre, la portée du marché s'est élargie grâce à plusieurs canaux de croissance, notamment des plateformes de commerce électronique robustes, un intérêt accru des consommateurs pour les certifications biologiques, et le passage stratégique de la logistique coûteuse en chaîne du froid à des solutions de stockage ambiant plus rentables dans les régions économiques développées et émergentes.
Points clés du rapport
- Par type de produit, la poudre de carotte détenait 32,13 % de la part du marché des poudres de légumes lyophilisées en 2024, tandis que la poudre de betterave devrait croître à un CAGR de 8,47 % jusqu'en 2030.
- Par nature, les produits conventionnels représentaient 68,37 % de la taille du marché des poudres de légumes lyophilisées en 2024, tandis que les variantes biologiques devraient se développer à un CAGR de 8,43 % sur la période 2025-2030.
- Par canal de distribution, les supermarchés et hypermarchés étaient en tête avec une part de revenus de 58,12 % en 2024, mais les boutiques en ligne devraient afficher le CAGR le plus élevé de 8,22 % jusqu'en 2030.
- Par géographie, l'Amérique du Nord détenait une part de 35,22 % en 2024, tandis que l'Asie-Pacifique progresse à un CAGR de 8,84 % jusqu'en 2030.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'ingrédients alimentaires pratiques et faciles à utiliser | +1.2% | Mondial, avec l'impact le plus fort en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Tendance croissante vers les produits alimentaires biologiques et à étiquette propre | +1.1% | Europe et Amérique du Nord en cœur de cible, expansion vers l'APAC | Long terme (≥ 4 ans) |
| Expansion des canaux de vente en ligne améliorant l'accessibilité au marché | +0.9% | Mondial, avec une adoption accélérée en Asie-Pacifique | Court terme (≤ 2 ans) |
| Préférence croissante des consommateurs pour les produits alimentaires à longue durée de conservation | +0.8% | Mondial, particulièrement fort dans les régions en développement | Moyen terme (2 à 4 ans) |
| Préservation améliorée des nutriments et de la saveur par lyophilisation | +0.7% | Mondial, segments haut de gamme dans les marchés développés | Long terme (≥ 4 ans) |
| Innovations dans les offres de produits telles que les mélanges réhydratables et les packs à valeur ajoutée | +0.6% | Amérique du Nord et Europe, expansion mondiale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'ingrédients alimentaires pratiques et faciles à utiliser
Le changement significatif vers des modes de consommation axés sur la praticité a fondamentalement transformé la façon dont les entreprises abordent l'approvisionnement en ingrédients alimentaires dans les secteurs commercial et de détail. Les opérateurs de restauration ont reconnu les avantages opérationnels des ingrédients qui réduisent le temps de préparation en cuisine tout en maintenant une valeur nutritionnelle essentielle. Dans ce contexte, les poudres de légumes lyophilisées sont apparues comme une solution pratique, offrant des capacités de reconstitution immédiate qui éliminent les étapes traditionnelles de préparation des aliments telles que le lavage, le découpage et les exigences complexes de stockage. Cette transformation est devenue particulièrement pertinente face aux pénuries persistantes de main-d'œuvre dans le secteur de la restauration, où ces poudres permettent au personnel de maintenir un contrôle cohérent des portions et d'obtenir une réduction mesurable des déchets par rapport aux ingrédients frais. Les avantages pratiques s'étendent aux opérations de la chaîne d'approvisionnement, car les produits lyophilisés éliminent le besoin de stockage à température contrôlée et réduisent considérablement les dépenses de transport en supprimant la teneur en eau. Le marché a répondu positivement aux poudres de légumes lyophilisées à double fonction, qui répondent simultanément aux exigences nutritionnelles et améliorent les profils de saveur, permettant aux entreprises de pratiquer des prix premium tout en proposant des produits avec des déclarations d'ingrédients simplifiées.
Tendance croissante vers les produits alimentaires biologiques et à étiquette propre
Le secteur alimentaire est témoin d'une transformation des préférences des consommateurs, la transparence dans la production alimentaire devenant une exigence fondamentale. Cette évolution a propulsé les produits biologiques et à étiquette propre de segments de niche vers des offres grand public essentielles, bénéficiant particulièrement aux poudres de légumes lyophilisées en raison de leurs caractéristiques de transformation minimale. Le marché européen, avec son cadre réglementaire favorisant les additifs naturels par rapport aux alternatives synthétiques, a créé des opportunités substantielles pour ces poudres en tant qu'ingrédients à double fonction offrant à la fois des avantages de conservation et nutritionnels. Les projections du marché pour 2025 indiquent une augmentation de la production de cultures biologiques, ce qui devrait influencer la dynamique des prix des matières premières biologiques, y compris les légumes utilisés dans la production de poudres, présentant des avantages stratégiques pour les transformateurs alimentaires afin de sécuriser les matières premières à des prix compétitifs tout en répondant à la demande d'étiquette propre. Le mouvement de l'étiquette propre s'est élargi au-delà des listes d'ingrédients simplifiées pour englober la transparence des méthodes de production, rendant le processus de conservation sans produits chimiques de la lyophilisation particulièrement attrayant pour les consommateurs. La recherche brésilienne sur le marché souligne la mise en œuvre de systèmes complets d'étiquetage et de traçabilité pour les produits à étiquette propre, abordant les considérations de sécurité alimentaire associées aux ingrédients innovants et soulignant la nécessité de protocoles d'assurance qualité approfondis tout au long du processus de production [1].
Expansion des canaux de vente en ligne améliorant l'accessibilité au marché
L'essor du commerce numérique a fondamentalement transformé la façon dont les poudres de légumes lyophilisées atteignent les consommateurs, les canaux de vente en ligne surpassant systématiquement les formats de vente au détail traditionnels en termes de croissance. Cette transformation est évidente dans le nombre croissant de ménages américains adoptant les achats d'épicerie en ligne, une tendance qui bénéficie particulièrement aux produits stables à température ambiante comme les poudres lyophilisées. Ces produits présentent un avantage distinct dans le commerce électronique car ils évitent la logistique complexe de la chaîne du froid requise pour la distribution des produits frais. Grâce aux plateformes en ligne, les entreprises peuvent désormais établir des relations directes avec les consommateurs, en éliminant les marges des distributeurs traditionnels tout en fournissant des informations complètes sur les produits et des instructions d'utilisation. Le modèle commercial du commerce électronique apporte également des améliorations substantielles à la gestion des stocks, car la longue durée de conservation des produits lyophilisés réduit le risque de ruptures de stock et soutient des options d'achat en vrac rentables. Sur le marché européen de l'alimentation et des boissons, le commerce électronique continue de remodeler le paysage de la vente au détail en offrant une commodité et une accessibilité sans précédent aux produits de spécialité, y compris les articles à base de plantes et lyophilisés. Cette transformation numérique a été particulièrement bénéfique pour les petits producteurs, qui peuvent désormais concurrencer sur les marchés mondiaux sans avoir besoin de vastes réseaux de distribution physique, favorisant une concurrence accrue sur le marché grâce à l'engagement direct des consommateurs. La croissance du marché du commerce électronique en Inde est portée par de nouveaux acheteurs en ligne des villes de niveau 2 et de niveau 3, qui représentent 50 % à 60 % de la base de clientèle. L'expansion de l'accès abordable à Internet, des plateformes en langues locales et l'amélioration de la logistique du dernier kilomètre ont élargi la portée du marché au-delà des régions métropolitaines [2].
Préférence croissante des consommateurs pour les produits alimentaires à longue durée de conservation
L'attention accrue portée à la préparation aux situations d'urgence, influencée par les vulnérabilités des chaînes d'approvisionnement mondiales et l'augmentation des événements liés au climat, a fondamentalement changé la façon dont les consommateurs et les organisations abordent le stockage alimentaire à long terme. Les poudres de légumes lyophilisées, qui maintiennent leur intégrité nutritionnelle pendant 25 à 30 ans dans des conditions de stockage appropriées, ont évolué pour passer de simples fournitures d'urgence à des nécessités ménagères pratiques pour les familles cherchant à assurer leur sécurité alimentaire. Cette transformation du comportement des consommateurs a trouvé un écho dans divers secteurs institutionnels, les écoles, les hôpitaux et les organisations militaires intégrant ces produits dans leurs stratégies d'approvisionnement pour garantir une valeur nutritionnelle constante et une gestion stable des stocks. Les initiatives éducatives de l'Université du Nebraska-Lincoln sur les techniques de lyophilisation à domicile reflètent cet intérêt croissant des consommateurs, notamment lorsque les ménages reconnaissent les avantages de la rétention des nutriments et de la préparation aux situations d'urgence. Les récents défis de la chaîne d'approvisionnement mondiale ont mis en évidence les avantages pratiques des ingrédients stables à température ambiante qui éliminent les besoins de réfrigération, tandis que la mise en œuvre de restrictions à l'exportation alimentaire par 16 pays lors de perturbations récentes a renforcé l'importance stratégique du maintien de réserves alimentaires nationales fiables grâce aux produits lyophilisés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de la technologie et des équipements de lyophilisation | -1.8% | Mondial, impactant particulièrement les petits producteurs | Long terme (≥ 4 ans) |
| Sensibilisation limitée des consommateurs dans les régions en développement | -1.3% | Asie-Pacifique, Amérique latine, Afrique | Moyen terme (2 à 4 ans) |
| Perturbations de la chaîne d'approvisionnement affectant la disponibilité des matières premières | -0.9% | Mondial, avec des variations régionales | Court terme (≤ 2 ans) |
| Complexité du processus de lyophilisation entraînant des défis de production | -0.7% | Mondial, affectant les nouveaux entrants sur le marché | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la technologie et des équipements de lyophilisation
Le marché de la lyophilisation fait face à des barrières à l'entrée substantielles en raison d'exigences en capital importantes, les équipements à l'échelle industrielle nécessitant des investissements considérables par ligne de production. Cette intensité capitalistique favorise naturellement les entreprises établies disposant de ressources financières solides et d'un accès aux marchés de capitaux. La consommation d'énergie considérable de la technologie, qui dépasse substantiellement les méthodes de séchage conventionnelles, augmente les coûts opérationnels et restreint l'adoption sur le marché, en particulier dans les régions confrontées à des coûts d'électricité élevés ou à une infrastructure électrique peu fiable. Les récentes avancées technologiques, telles que les systèmes de réfrigération à cycle d'air de Mirai Intex pour la modernisation des lyophilisateurs existants, contribuent à réduire les dépenses en capital et opérationnelles. Bien que les exigences réglementaires, notamment les tests d'activité de l'eau imposés par la FDA et la mise en œuvre du système HACCP, augmentent les coûts opérationnels, elles créent simultanément des avantages concurrentiels pour les fabricants qui maintiennent la conformité à ces normes.
Sensibilisation limitée des consommateurs dans les régions en développement
La sensibilisation limitée des consommateurs dans les marchés émergents freine l'adoption des poudres de légumes lyophilisées. De nombreux consommateurs manquent de compréhension des méthodes de reconstitution des produits et de leur valeur nutritionnelle par rapport aux légumes frais. Des études en Albanie et au Kosovo mettent en évidence les différences régionales dans l'acceptation des aliments transformés. Les consommateurs albanais font preuve de scepticisme à l'égard des réglementations en matière de sécurité alimentaire et préfèrent les produits frais, tandis que les consommateurs kosovars démontrent une plus grande acceptation des aliments transformés. Les consommateurs des régions en développement perçoivent souvent les produits lyophilisés comme coûteux sans reconnaître les avantages tels que les ratios de concentration et la durée de conservation prolongée. Des programmes éducatifs, tels que les directives de l'Université du Nebraska-Lincoln sur les pratiques de lyophilisation, soulignent le rôle de l'éducation des consommateurs dans l'expansion du marché. Les contraintes d'infrastructure dans les régions en développement, notamment les exigences de la chaîne du froid pour les produits frais, créent des opportunités pour les alternatives stables à température ambiante. Cependant, les préférences des consommateurs restent fortement alignées sur les produits frais traditionnels. Des recherches menées en Tanzanie indiquent que les programmes de formation pour les petits agriculteurs augmentent significativement l'adoption des technologies de transformation alimentaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la domination de la carotte stimule la maturité du marchéLa poudre de carotte domine le marché avec une part substantielle de 32,13 % en 2024, s'imposant comme un ingrédient fondamental dans l'ensemble du secteur alimentaire. Son adoption généralisée découle de la confiance des fabricants dans ses performances constantes et de l'acceptation par les consommateurs de ses propriétés naturelles. Les applications de la poudre couvrent plusieurs catégories, des produits de nutrition infantile aux opérations de boulangerie commerciale, où elle sert à la fois d'ingrédient fonctionnel et de colorant naturel.
La dynamique du marché montre des schémas de croissance variés selon les différents segments de poudres. La poudre de betterave affiche une expansion robuste à un CAGR de 8,47 % jusqu'en 2030, capitalisant sur l'intérêt croissant des consommateurs pour les ingrédients naturels améliorant les performances et les produits axés sur la santé. La poudre de tomate maintient sa position d'ingrédient essentiel dans la transformation alimentaire, appréciée pour sa capacité à améliorer les profils de saveur et à fournir des propriétés de coloration naturelle. La poudre de maïs continue de répondre à des exigences spécifiques dans le développement de produits sans gluten et les applications alimentaires industrielles, et la poudre d'oignon reste indispensable dans la formulation de mélanges d'assaisonnements et de plats prêts à consommer, répondant à la demande croissante d'aliments de commodité.


Par nature :
la croissance biologique défie la stabilité conventionnelleLe marché conventionnel des poudres de légumes lyophilisées maintient sa forte position sur le marché, détenant une part substantielle de 68,37 % en 2024. Ce leadership découle d'investissements importants dans l'infrastructure de la chaîne d'approvisionnement, qui a permis une gestion efficace des coûts et des capacités de production améliorées. Les fabricants d'aliments choisissent systématiquement les poudres lyophilisées conventionnelles, reconnaissant leur fiabilité dans le traitement industriel, leurs normes de qualité constantes et leurs prix compétitifs. Le succès du segment conventionnel réside dans sa capacité à répondre aux demandes de fabrication à grande échelle tout en maintenant l'uniformité des produits et la rentabilité tout au long de la chaîne de valeur de la production alimentaire.
Le segment biologique affiche des performances exceptionnelles sur le marché, atteignant un CAGR de 8,43 % jusqu'en 2030. Cette croissance reflète l'évolution des préférences des consommateurs, les acheteurs investissant de plus en plus dans des ingrédients biologiques certifiés qui correspondent à leurs valeurs de durabilité et à leurs exigences d'étiquette propre. Le paysage du marché biologique subit des changements significatifs, les prévisions pour 2025 indiquant une augmentation de la production de cultures biologiques susceptible d'influencer la dynamique des prix tout en préservant la rentabilité des transformateurs. Les réglementations européennes, notamment les normes strictes de l'Autorité européenne de sécurité des aliments, créent des avantages distincts sur le marché pour les produits lyophilisés biologiques par rapport aux alternatives synthétiques. L'accent mis par la Politique agricole commune sur la production locale de protéines végétales et les pratiques agricoles durables renforce le secteur de la culture de légumes biologiques. Bien que les produits biologiques gagnent du terrain, les produits conventionnels restent essentiels dans les applications sensibles aux coûts et le traitement industriel, où la certification biologique offre une valeur ajoutée limitée, assurant leur présence continue sur le marché malgré des taux de croissance plus lents.
Par canal de distribution :
la transformation numérique accélère la croissance en ligneLes supermarchés et hypermarchés maintiennent leur position dominante dans les canaux de vente au détail traditionnels, détenant une part de marché substantielle de 58,12 % en 2024. Ces établissements de vente au détail excellent dans la fourniture d'une visibilité complète des produits grâce à des démonstrations stratégiques en magasin et à des initiatives efficaces de merchandising croisé. La force de ces canaux réside dans leurs relations de longue date avec les fabricants d'aliments, leur permettant d'offrir des options d'achat en vrac attractives qui trouvent un écho auprès des acheteurs commerciaux et des ménages ayant des besoins de consommation plus importants.
Les épiceries de proximité ont trouvé un rôle distinct dans les environnements de marché urbains, où les contraintes d'espace nécessitent une concentration sur les produits concentrés, notamment les poudres lyophilisées qui optimisent la gestion des stocks. La catégorie « Autres » englobe une gamme diversifiée de canaux de distribution, notamment les distributeurs de restauration et les canaux industriels. Ces canaux spécialisés facilitent les achats directs auprès des fabricants pour les restaurants et les clients institutionnels, assurant des opérations efficaces de la chaîne d'approvisionnement et répondant aux exigences commerciales spécifiques.

Analyse géographique
Marché nord-américain de la poudre de légumes lyophilisés
L'Amérique du Nord maintient sa position dominante sur le marché des légumes lyophilisés, avec une part substantielle de 35,22 % en 2024. Cette position de leader découle de l'environnement réglementaire sophistiqué de la région, de son vaste réseau de stockage frigorifique et de la large familiarité des consommateurs avec les produits alimentaires transformés. La robustesse du marché est illustrée par des acteurs industriels tels que Van Drunen Farms, qui maintient d'importantes opérations en Illinois et en Indiana. Le chiffre d'affaires annuel impressionnant de 149,5 millions USD, conjugué à une croissance notable de 12 % des effectifs, souligne la trajectoire d'expansion du marché. Le marché canadien renforce davantage la position de la région, avec 60 producteurs spécialisés de légumes lyophilisés respectant strictement les normes de l'Agence canadienne d'inspection des aliments tout en privilégiant des pratiques d'approvisionnement durables.
Marché de la poudre de légumes lyophilisés en Asie-Pacifique
La région Asie-Pacifique s'impose comme le segment de marché le plus dynamique, avec un taux de croissance annuel composé (CAGR) impressionnant de 8,84 % prévu jusqu'en 2030. Cette remarquable trajectoire de croissance est alimentée par plusieurs facteurs clés : l'accélération de l'urbanisation, l'augmentation substantielle du revenu disponible des consommateurs et l'évolution des préférences alimentaires qui favorisent de plus en plus des options alimentaires pratiques mais nutritives. La position de la région en tant que plaque tournante majeure des importations mondiales de fruits et légumes crée des opportunités considérables pour les alternatives transformées, notamment pour répondre aux vulnérabilités des chaînes d'approvisionnement et aux besoins de prolongation de la durée de conservation. Le développement du marché en Chine bénéficie d'un soutien significatif grâce à l'installation stratégique de Van Drunen Farms à Qingdao, qui abrite des équipes spécialisées en qualité et en achats. L'expertise technologique du Japon en matière d'équipements de lyophilisation, représentée par des entreprises telles que Tofflon Science and Technology, renforce encore la dynamique de croissance de la région.
Marché européen de la poudre de légumes lyophilisés
Le marché européen affiche un développement régulier, caractérisé par des protocoles rigoureux de sécurité alimentaire et des préférences des consommateurs orientées vers des solutions alimentaires naturelles et durables. Le cadre réglementaire établi par l'Autorité européenne de sécurité des aliments favorise spécifiquement les additifs naturels par rapport aux alternatives synthétiques, créant un environnement favorable aux poudres de légumes lyophilisés, notamment dans les applications nécessitant des ingrédients à étiquette propre [3]. Ce paysage réglementaire, combiné aux préférences des consommateurs, positionne l'Europe comme un marché significatif pour la poursuite de la croissance dans le secteur des légumes lyophilisés.
Paysage concurrentiel
Le marché des poudres de légumes lyophilisées présente une fragmentation modérée, créant des opportunités significatives de consolidation sectorielle à mesure que les coûts de production continuent de diminuer et que les capacités opérationnelles s'élargissent. Les leaders du marché ont réussi à mettre en œuvre des stratégies complètes d'intégration verticale en établissant des partenariats directs avec les agriculteurs et en maintenant le contrôle de l'approvisionnement en matières premières. Cette approche s'est avérée particulièrement efficace dans des régions comme l'Amérique latine, où la capacité à gérer la qualité des cultures et à maintenir la stabilité des prix offre des avantages concurrentiels substantiels sur le marché. Les entreprises qui ont développé des réseaux robustes de chaîne d'approvisionnement et maintenu de solides relations avec les partenaires agricoles se sont positionnées favorablement dans ce paysage concurrentiel.
Van Drunen Farms illustre cette approche stratégique grâce à son vaste réseau d'installations intégrées couvrant plusieurs sites en Illinois, Indiana et Chine. L'entreprise a investi dans des équipes d'achat dédiées qui travaillent directement avec les agriculteurs pour sécuriser des matières premières de qualité supérieure tout en maintenant des normes de produits rigoureuses dans toutes les installations de production. Dans le domaine technologique, des acteurs du secteur comme GEA Group ont réalisé des avancées significatives en introduisant des lyophilisateurs discontinus avancés qui améliorent considérablement l'efficacité opérationnelle et la qualité des produits. La mise en œuvre de la technologie de lyophilisation par atomisation est apparue comme une innovation révolutionnaire, offrant aux premiers adoptants des avantages concurrentiels distincts en permettant la production de poudres hautement poreuses avec une biodisponibilité améliorée, ce qui justifie des prix premium dans les applications pharmaceutiques et nutraceutiques.
Le paysage réglementaire, notamment l'avis FSIS 51-23 de la FDA, a établi des exigences complètes d'échantillonnage microbiologique pour les produits lyophilisés, créant un avantage concurrentiel pour les entreprises établies tout en élevant des barrières à l'entrée significatives pour les nouveaux participants au marché. Le marché continue de présenter des opportunités précieuses dans des segments spécialisés, notamment la préparation aux situations d'urgence et la restauration institutionnelle, où la durée de conservation prolongée et la rétention nutritionnelle supérieure des produits lyophilisés offrent des propositions de valeur convaincantes qui justifient des prix premium par rapport aux alternatives conventionnelles. Ces dynamiques de marché ont créé un environnement favorable pour les entreprises capables de combiner efficacement l'excellence opérationnelle avec la conformité réglementaire et le développement innovant de produits.
Leaders du secteur des poudres de légumes lyophilisées
-
Van Drunen Farms
-
Thrive Foods
-
Chaucer Foods
-
European Freeze Dry
-
Sensient Natural Ingredients
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la poudre de légumes lyophilisés Entreprises couvertes dans ce rapport
- Van Drunen Farms
- Thrive Foods
- Chaucer Foods
- European Freeze Dry
- Sensient Natural Ingredients
- Olam Food Ingredients
- Freeze-Dry Foods GmbH
- Ajinomoto (Corporate Powder Division)
- Nutriseed
- Flex Foods Ltd
- Jian Jain Irrigation (Dried Div.)
- DMH Ingredients
- Harmony House Foods
- LiveKuna
- Sow Good Inc.
- Lyo Italia
- BCFoods
- Gourmet Nut
- Thrive Life
- Nutradry
Développements industriels récents dans Marché de la poudre de légumes lyophilisés
- Avril 2024 : Thrive Freeze Dry a annoncé son accord définitif pour acquérir Paradiesfrucht GmbH, un lyophilisateur mondial basé en Allemagne. La transaction, dont la clôture est prévue en 2024, vise à renforcer les capacités de fabrication de Thrive et à étendre sa présence en Europe.
- Janvier 2023 : Thrive Foods, fabricant de produits lyophilisés incluant des fruits et légumes, a ouvert des installations de lyophilisation en Amérique du Nord à Oak Creek, Wisconsin, à l'été 2023. Cette usine ultramoderne de 341 000 pieds carrés renforce la capacité de traitement, en se concentrant sur les friandises pour animaux de compagnie et les probiotiques, renforçant davantage l'empreinte de fabrication de Thrive dans la région.
Portée du rapport mondial sur le marché des poudres de légumes lyophilisées
Aperçu de la segmentation
| Carotte |
| Tomate |
| Maïs |
| Oignon |
| Betterave |
| Pois |
| Autres |
| Biologique |
| Conventionnel |
| Supermarchés / Hypermarchés |
| Épiceries de proximité |
| Boutiques en ligne |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Carotte | |
| Tomate | ||
| Maïs | ||
| Oignon | ||
| Betterave | ||
| Pois | ||
| Autres | ||
| Par nature | Biologique | |
| Conventionnel | ||
| Par canal de distribution | Supermarchés / Hypermarchés | |
| Épiceries de proximité | ||
| Boutiques en ligne | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des poudres de légumes lyophilisées d'ici 2030 ?
Le marché devrait atteindre 4,18 milliards USD d'ici 2030, sur la base d'un CAGR de 7,32 % entre 2025 et 2030.
Quel type de produit connaît la croissance la plus rapide ?
La poudre de betterave devrait afficher le CAGR le plus rapide de 8,47 % jusqu'en 2030 en raison de son profil antioxydant et de ses propriétés de coloration naturelle.
Pourquoi les canaux en ligne sont-ils importants pour les poudres de légumes lyophilisées ?
Les boutiques en ligne permettent une éducation détaillée sur les produits, des modèles d'abonnement en vrac et une distribution rentable des poudres stables à température ambiante, soutenant un CAGR de 8,22 % jusqu'en 2030.
Qu'est-ce qui limite l'adoption dans les régions en développement ?
La sensibilisation limitée des consommateurs, la perception de prix élevés et les contraintes d'infrastructure de distribution ralentissent l'adoption, bien que les programmes éducatifs améliorent la familiarité.
Qu'est-ce qui stimule la demande de poudres lyophilisées biologiques ?
Les préférences pour les étiquettes propres et les réglementations européennes favorables soutiennent un CAGR de 8,43 % pour les variantes biologiques, même si l'abondance de l'offre de cultures biologiques tempère les primes sur les matières premières.