
Taille et part du marché du verre plat
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
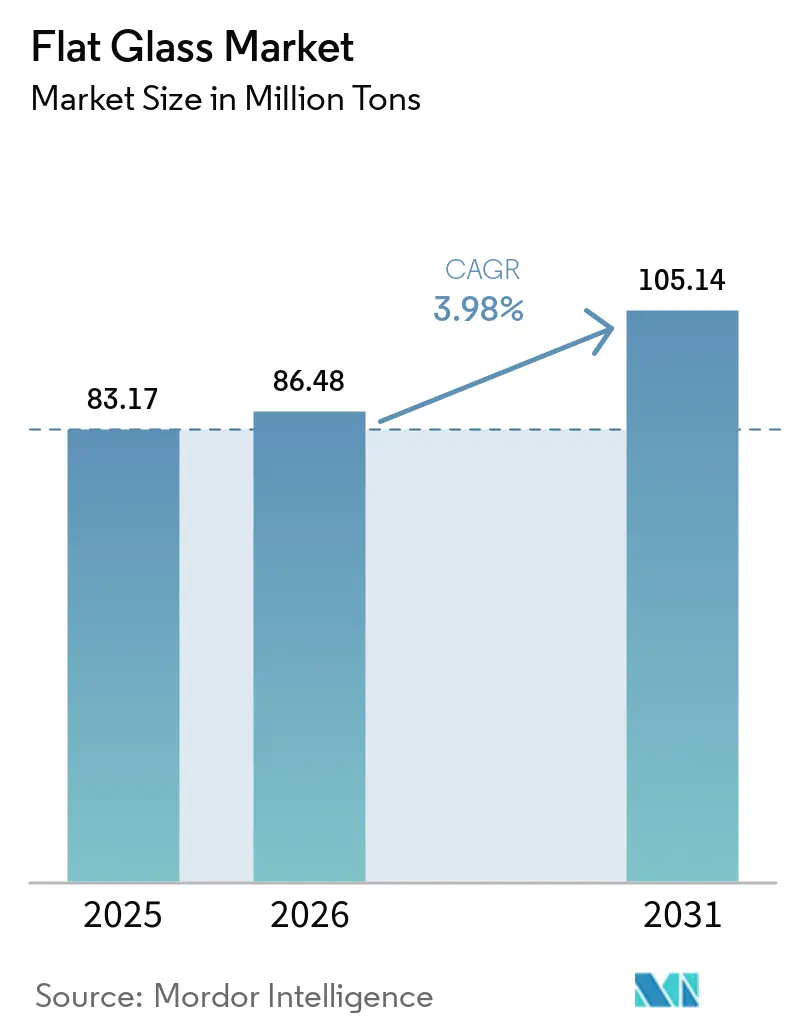
| Volume du Marché (2026) | 86.48 Millions de tonnes |
| Volume du Marché (2031) | 105.14 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 3.98 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
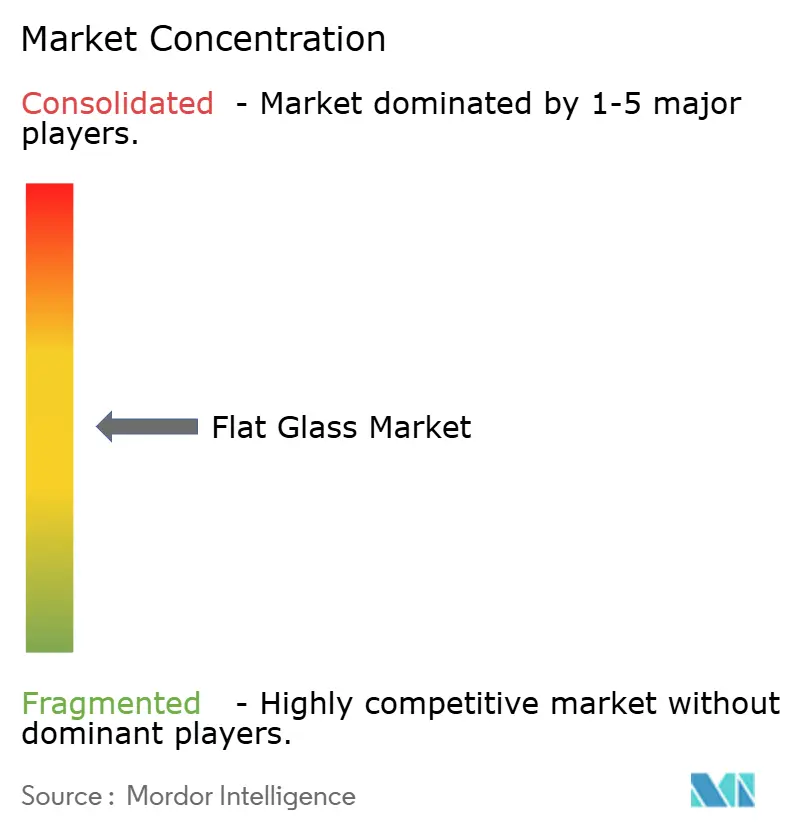
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du verre plat par Mordor Intelligence
Le marché du verre plat devrait progresser de 83,17 millions de tonnes en 2025 à 86,48 millions de tonnes en 2026, et est prévu d'atteindre 105,14 millions de tonnes d'ici 2031, à un TCAC de 3,98 % sur la période 2026-2031. La résilience de la demande découle de réglementations de construction plus strictes en matière d'efficacité énergétique, du développement rapide des installations photovoltaïques et de l'allégement des véhicules automobiles qui favorise le vitrage avancé. Les fabricants s'orientent vers la fusion à faible émission de carbone, les essais à l'hydrogène vert et les fours hybrides oxy-électriques pour obtenir des primes de prix dans les appels d'offres axés sur la durabilité. Le verre pour modules solaires, les revêtements antimicrobiens pour les établissements de santé et les unités triple vitrage ultra-minces pour la rénovation des immeubles de grande hauteur élargissent la composition des revenus. L'Asie-Pacifique ancre à la fois la production et la consommation, tandis que l'Amérique du Nord et l'Europe investissent dans l'électrification des fours pour contrer les fluctuations des prix de l'énergie et les futures taxes carbone.
Principaux enseignements du rapport
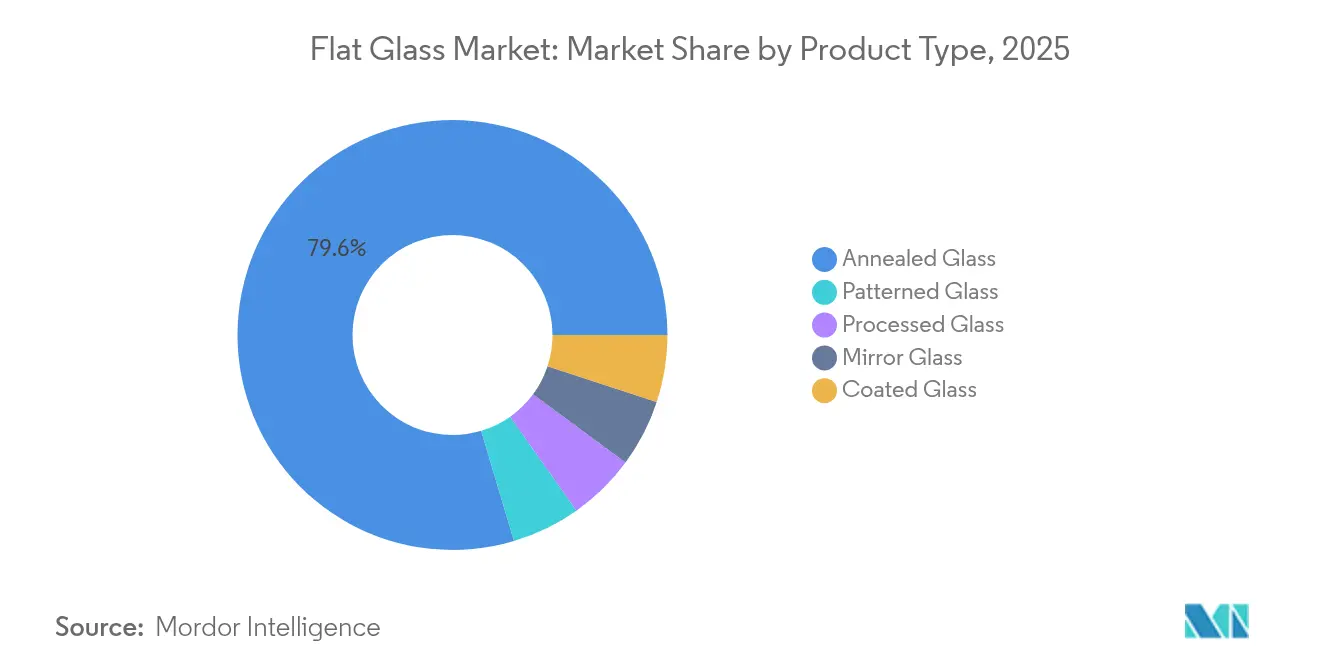
- Par type de produit, le verre recuit a représenté 79,62 % de la part de marché du verre plat en 2025, tandis que le verre transformé devrait progresser à un TCAC de 4,65 % jusqu'en 2031.
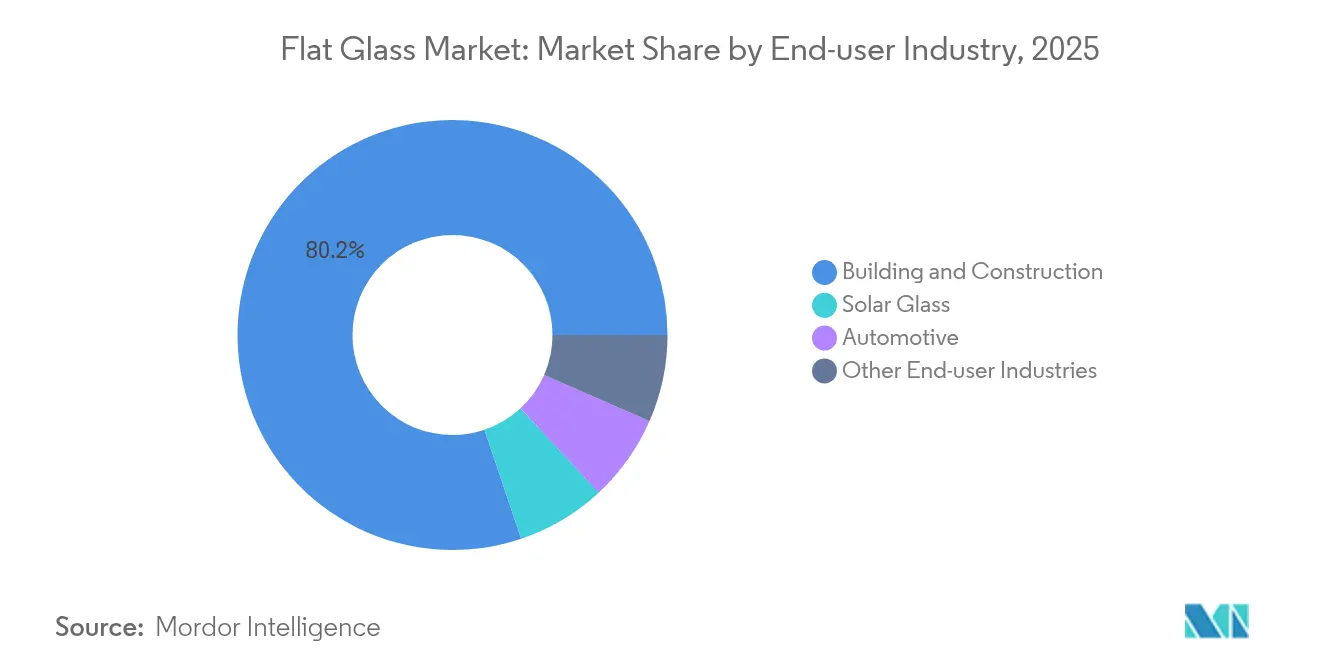
- Par secteur d'utilisation finale, le bâtiment et la construction ont représenté 80,18 % de la taille du marché du verre plat en 2025 ; le verre solaire progresse à un TCAC de 6,45 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 63,88 % des revenus en 2025, tout en affichant également la croissance la plus forte avec un TCAC de 4,63 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteurs de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reprise des dépenses de construction | +1.2% | Asie-Pacifique et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Vitrage pour véhicules électriques et allégement | +0.8% | Chine, Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Montée en puissance des capacités de verre pour modules solaires | +1.0% | Cœur Asie-Pacifique, extension vers l'Europe et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Réglementations relatives aux bâtiments à haute efficacité énergétique | +0.7% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption du verre antimicrobien | +0.3% | Marchés développés dans le monde entier | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance des investissements dans la construction commerciale et résidentielle
Les dépenses mondiales de construction devraient augmenter, soutenues par la baisse des coûts d'emprunt et une amélioration du sentiment des promoteurs immobiliers. Les mises en chantier de logements collectifs s'accélèrent en réponse aux problèmes d'accessibilité au logement individuel, générant une demande soutenue pour les systèmes de murs-rideaux et de fenêtres intégrant des unités à faible émissivité et à triple vitrage. Les promoteurs spécifient des verres plus performants pour obtenir des certifications LEED, stimulant la croissance des volumes pour les produits isolants à revêtement déposé par pulvérisation cathodique et remplis d'argon. Le marché du verre plat bénéficie ainsi directement des ratios fenêtre/mur imposés par les réglementations, qui favorisent les solutions de vitrage avancé.
Exigences croissantes en matière de vitrage automobile pour la sécurité et l'allégement des véhicules électriques
Les plateformes de véhicules électriques intensifient les besoins en vitrage structural tout en imposant un verre plus léger pour compenser la masse des batteries. Fuyao a engagé 9,1 milliards CNY (1,26 milliard USD) en 2024 pour deux nouvelles usines destinées à répondre à la demande des véhicules à nouvelle énergie. Les pare-brise feuilletés minces, les toits panoramiques et les pare-brise compatibles avec les affichages tête haute élargissent la pénétration du verre transformé. Les ensembles de capteurs intégrés augmentent la valeur par véhicule, créant un segment de croissance lucratif au sein du marché du verre plat. Les gains aérodynamiques liés aux profils plus minces s'alignent en outre sur l'optimisation de l'autonomie, consolidant la place du verre en tant que substrat léger critique sur l'horizon de prévision.
Augmentation rapide des capacités pour le verre de module PV solaire
Les déploiements mondiaux de panneaux photovoltaïques ont dépassé 1,6 TWc fin 2023, et les fabricants régionaux reconvertissent leurs lignes float pour produire des feuilles solaires à faible teneur en fer[1]. NSG et Vitro ont investi 180 millions USD pour moderniser leurs fours en vue de l'application de revêtements en oxyde conducteur transparent, tandis que ce segment représente déjà 5 % de la production de verre flotté. Les installations solaires étant projetées à plus de 240 GW par an d'ici 2030, le marché du verre plat bénéficie d'un débouché durable et à forte marge pour les produits ultra-clairs spécialisés.
Les réglementations relatives aux bâtiments à haute efficacité énergétique stimulent la demande de verre à faible émissivité et de triple vitrage
Le Code international de conservation de l'énergie 2024 réduit les infiltrations d'air admissibles pour la fenestration à 0,35 cfm/ft² et resserre les plages de facteur U dans les zones tempérées. La norme ASHRAE 90.1-2019 a abaissé les valeurs U de 17 % supplémentaires pour certains assemblages, stimulant l'adoption du triple vitrage. L'unité de vitrage isolant à verre central de 0,5 mm de Glaston offre 20 % de meilleures performances thermiques pour des charges de cadre inférieures. Les unités à isolation sous vide atteignent désormais 0,5 W/m²·K, mais restent à des prix élevés. Chaque révision intègre un verre revêtu à plus haute valeur ajoutée dans les cahiers des charges des projets, élargissant le marché adressable du verre plat.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité de substituts en polymère, acrylique et polycarbonate | -0.5% | Mondial, avec un impact plus élevé dans les applications automobiles | Moyen terme (2 à 4 ans) |
| Volatilité des coûts des intrants en carbonate de soude et en gaz naturel | -0.8% | Mondial, avec un impact aigu en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Coûts de conformité au Mécanisme d'ajustement carbone aux frontières de l'UE | -0.3% | Europe et exportateurs vers les marchés de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité de substituts en polymère, acrylique et polycarbonate
Les constructeurs automobiles testent des vitres latérales en polycarbonate et des toits panoramiques pouvant peser jusqu'à 50 % de moins que des panneaux de verre comparables. La clarté optique et la stabilité aux UV se sont améliorées, mais la résistance aux rayures et la tolérance thermique restent inférieures à celles du verre. Les réglementations strictes relatives aux pare-brise maintiennent l'utilisation du polycarbonate dans un créneau limité, confinant le risque de substitution principalement aux vitrages non porteurs. Les avantages du recyclage du verre et les objectifs de circularité en fin de vie renforcent encore la protection des volumes du marché du verre plat.
Volatilité des coûts des intrants en carbonate de soude et en gaz naturel
Les prix au comptant du carbonate de soude ont chuté en raison d'une offre excédentaire, mais cet intrant reste sujet à des fluctuations de prix qui compriment les marges. L'acquisition par WE Soda de Genesis Alkali pour 1,425 milliard USD a consolidé 9,5 millions de tonnes de capacité de trona naturel, stabilisant potentiellement l'offre tout en concentrant le pouvoir d'achat. Les producteurs européens subissent une pression supplémentaire due à la volatilité du gaz naturel, ce qui stimule les essais de fusion au biocarburant et à l'électricité. O-I Glass a réalisé en 2025 une campagne de four fonctionnant à 100 % au biocarburant, prouvant une voie alternative pour réduire les risques liés aux coûts énergétiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le verre transformé stimule l'innovationLe verre transformé a enregistré le TCAC le plus rapide, à 4,65 %, entre 2026 et 2031, dépassant l'ensemble du marché du verre plat. Les variantes feuilletées et trempées sont utilisées pour les pare-brise automobiles, les murs-rideaux et les façades de sécurité où la résistance aux chocs est critique. La production de verre recuit a encore dominé en 2025 avec 79,62 % du volume, car il sert de substrat de base pour les transformations en aval. L'avantage en termes de coût de ce segment le maintient au cœur de la construction de masse, mais sa part devrait se modérer à mesure que les réglementations et les normes de sécurité élèvent la demande pour les traitements à valeur ajoutée.
Les feuilles revêtues, réfléchissantes et à faible émissivité progressent en parallèle en raison des normes thermiques obligatoires. Le verre bas carbone d'AGC Glass Europe à 5,5 kg CO₂ éq/m² illustre une différenciation de produit qui permet d'obtenir des prix premium. L'utilisation de verre teinté dans les véhicules électriques contribue au refroidissement de l'habitacle et à l'efficacité de la batterie. Le verre miroir et le verre imprimé restent des créneaux limités mais attractifs pour les applications d'intérieur et de confidentialité. Dans l'ensemble, la spécialisation augmente les prix de vente moyens, élargissant la part du verre transformé dans la taille du marché du verre plat sur l'horizon de prévision.

Par secteur d'utilisation finale :
le verre solaire accélère la croissanceLe bâtiment et la construction sont restés le segment dominant avec 80,18 % de la demande en 2025, mais le verre solaire est en passe d'atteindre un TCAC de 6,45 % jusqu'en 2031, le plus élevé parmi tous les secteurs d'utilisation finale. Les installations à grande échelle et en toiture nécessitent des feuilles ultra-claires à faible teneur en fer avec des couches antireflet, ce qui suscite des conversions de lignes float dans le monde entier. Le partenariat d'AGC avec la société de recyclage ROSI permettra de réintégrer le verre de protection photovoltaïque usagé dans de nouveaux lots de verre flotté, renforçant ainsi l'approvisionnement circulaire.
La rénovation du secteur tertiaire, la densification du logement et les projets à usage mixte soutiennent les volumes de vitrage architectural, en particulier là où les unités à faible émissivité et triple vitrage satisfont aux réglementations plus strictes. La demande automobile s'allie à l'adoption des véhicules électriques, grâce à des pare-brise compatibles avec les affichages tête haute et à des stratifiés plus minces pour réduire la masse. Les appareils électroménagers, le mobilier et les cloisons hospitalières antimicrobiennes ajoutent une consommation de base régulière. Ces dynamiques diversifient les sources de revenus et amortissent le marché du verre plat contre les chocs cycliques dans tout secteur unique.
Analyse géographique
Marché du Verre Plat en Asie-Pacifique
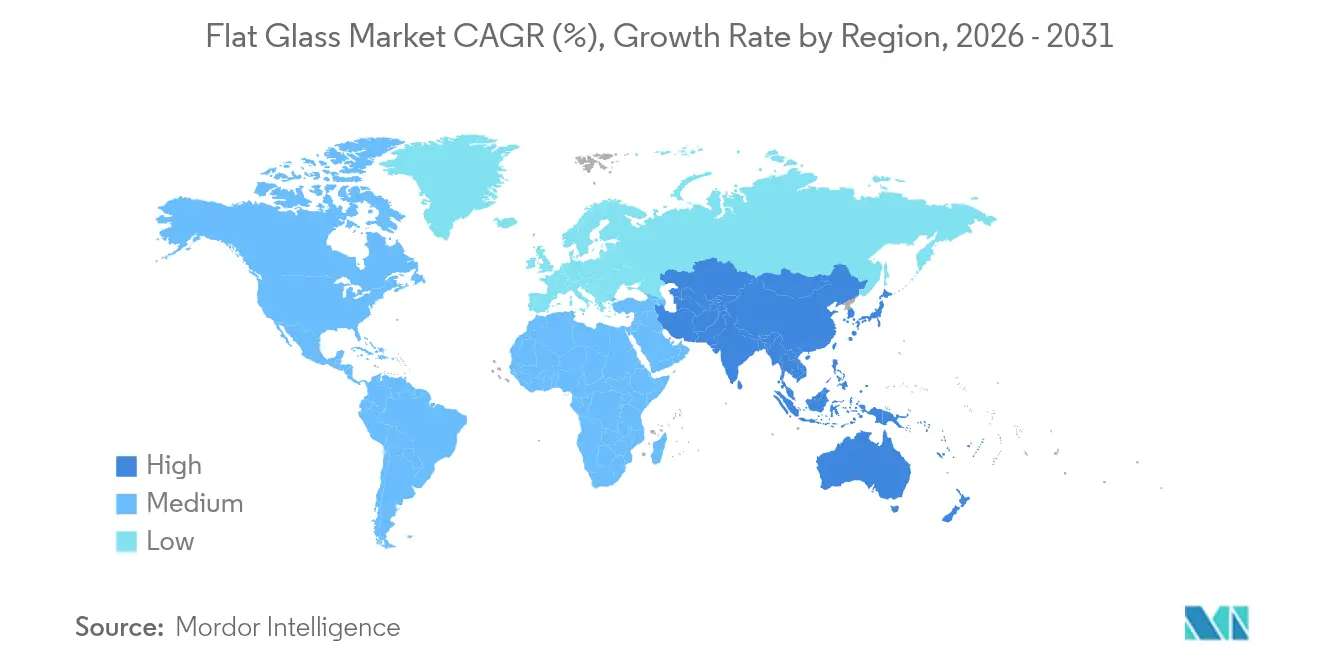
La région Asie-Pacifique a représenté 63,88 % des expéditions de 2025 et progresse à un CAGR de 4,63 %, le plus élevé parmi toutes les régions. Verre Plat en Chine la demande est soutenue et l'Inde développe de nouvelles lignes float tout en testant des fours à hydrogène vert dans le cadre d'un accord d'achat sur 20 ans entre Asahi India Glass et INOX Air Products.
Marché du Verre Plat en Europe et en Amérique du Nord
L'Europe se concentre sur le leadership en matière de décarbonisation. Saint-Gobain et AGC ont lancé des essais d'un four hybride qui réduit les émissions de CO₂ de 75 % grâce à une électrification à 50 % et à la combustion oxy-combustible, soutenus par le Fonds d'innovation de l'UE. Les frais du Mécanisme d'ajustement carbone aux frontières, en vigueur à partir de 2026, incitent à l'approvisionnement local, ce qui pourrait stimuler les ventes intra-régionales. Les producteurs nord-américains, menés par la modernisation de 180 millions USD de Vitro et l'investissement d'O-I au Royaume-Uni, modernisent leurs lignes pour résister à la volatilité des prix du gaz et aux exigences ESG.
Marché du Verre Plat au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique affichent une urbanisation croissante, mais font face à des déficits d'infrastructure et à la concurrence des importations asiatiques. Les projets float en greenfield restent sélectifs, bien que les constructeurs régionaux préfèrent les vitres locales pour éviter les suppléments de fret, ce qui soutient une croissance progressive des volumes. Dans l'ensemble, les évolutions géographiques maintiennent l'Asie incontestée en termes de part de volume, tandis que les autres régions poursuivent des spécialités à valeur ajoutée au sein du marché du verre plat.
Paysage réglementaire
La réglementation façonne de plus en plus à la fois la demande (via les exigences de performance énergétique des bâtiments) et l'offre (via la comptabilisation des émissions et l'application des règles commerciales). Aux États-Unis, le sous-chapitre N du programme de déclaration des gaz à effet de serre de l'EPA (GHGRP) pour la production de verre a été mis à jour en avril 2024, élargissant la granularité de déclaration des émissions de la fabrication de verre. En Europe, le cadre de la directive sur la performance énergétique des bâtiments a été renforcé par le règlement délégué (UE) 2026/52 de la Commission (publié en décembre 2025), qui resserre la base de calcul du potentiel de réchauffement climatique sur le cycle de vie et accroît la pression réglementaire en faveur d'un vitrage plus performant dans le parc immobilier réglementé.
Du côté de l'offre et du commerce, les États-Unis ont émis des ordonnances antidumping et compensatoires sur les produits de verre flotté originaires de Chine et de Malaisie, applicables à compter du 6 avril 2026, suite aux déterminations finales positives de la Commission du commerce international des États-Unis, ce qui augmente le coût des importations sur le marché américain. En Chine, la normalisation évolue vers une décarbonation mesurable : la norme GB/T 47395-2026 (publiée le 31 mars 2026 ; en vigueur le 1er octobre 2026) définit les exigences d'évaluation technique pour les économies d'énergie et la réduction du carbone dans l'industrie du verre plat, tandis que la norme JC/T 2937-2026 introduit des exigences unifiées de quantification de l'empreinte carbone pour les produits en verre plat, augmentant la pression pour documenter et réduire les émissions au niveau des produits.
Analyse de la chaîne de valeur
La chaîne de valeur du verre plat commence par l'extraction et le traitement amont du sable siliceux, du carbonate de sodium (naturel ou synthétique), du calcaire/dolomite et des additifs, soutenus par un approvisionnement énergétique (gaz naturel et électricité) essentiel car les fours flottés fonctionnent en continu. La fabrication intermédiaire est centrée sur les lignes de flottage et les fours d'étenderie, suivie d'une transformation en aval telle que la trempe, le feuilletage, le revêtement par pulvérisation cathodique (Low-E/contrôle solaire) et l'assemblage de vitrages isolants (unités IGU). Les utilisateurs finaux couvrent la construction de bâtiments, l'automobile, le verre solaire et d'autres applications industrielles. La logistique va généralement des usines vers les transformateurs/fabricants régionaux et les fabricants de systèmes de vitrage, avec l'assurance qualité et la documentation de conformité (y compris les EPD et les méthodes d'empreinte carbone produit sur certains marchés) constituant une étape de contrôle supplémentaire pour les projets soumis à cahier des charges.
L'activité récente d'exploitation et d'investissement indique où la valeur s'accumule et où les contraintes persistent. En juin 2026, Sisecam a mis en service sa ligne de verre flotté TR9 à Tarsus, en Turquie, d'une capacité de 1 200 tonnes métriques/jour, soutenant les économies d'échelle continues dans la production primaire de verre flotté. En Europe, le four hybride VOLTA de l'usine de Barevka (Saint-Gobain Glass et AGC Glass Europe) a atteint un an de fonctionnement à l'échelle industrielle en juin 2026, combinant électrification partielle et forte utilisation de calcin, ce qui relie la capacité de décarbonation à la fusion intermédiaire et à l'approvisionnement en calcin. Les goulots d'étranglement restent concentrés sur la disponibilité et la tarification de l'énergie, ainsi que sur les cycles de réparation des fours, tandis que les transformateurs en aval mettent en balance la demande accrue de produits revêtus et d'IGU à plus forte valeur avec la variabilité des commandes et les cycles de construction régionaux.
Paysage concurrentiel
Le marché mondial du verre plat est modérément fragmenté. AGC, Saint-Gobain, Guardian Industries et Fuyao s'appuient sur des réseaux de fours multicontinentaux et des technologies de revêtement internes pour proposer des portefeuilles différenciés. La spécialisation automobile de Fuyao lui permet de décrocher des contrats mondiaux, tandis que les brevets de Guardian sur les unités à isolation sous vide le positionnent pour répondre à la demande premium de rénovation. Saint-Gobain et AGC co-développent des fours hybrides susceptibles de réduire considérablement la consommation d'énergie, renforçant leur image de marque en matière de durabilité. Les nouveaux entrants ciblent des créneaux tels que les revêtements antimicrobiens et le vitrage à isolation sous vide ultra-mince. Les obstacles comprennent l'intensité capitalistique et les cycles de délivrance de permis pluriannuels, mais les modèles de collaboration avec les fournisseurs d'équipements raccourcissent les montées en charge.
Leaders de l'industrie du verre plat
-
AGC Inc.
-
Saint-Gobain
-
Guardian Industries
-
Nippon Sheet Glass Co. Ltd
-
Xinyi Glass Holdings Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Verre Plat
- Adamant Holding Company
- AGC Inc.
- Cardinal Glass Industries Inc.
- Central Glass Co., Ltd.
- China Glass Holdings Limited
- Euroglas
- Fuyao Group
- Guardian Industries
- Nippon Sheet Glass Co. Ltd
- Phoenicia
- Saint-Gobain
- SCHOTT
- Şişecam
- Taiwan Glass Industry Corporation
- Vitro
- Xinyi Glass Holdings Limited
Opportunités de marché et perspectives d'avenir
Les espaces blancs se concentrent (i) sur l'offre de verre plat bas carbone et traçable pour les enveloppes de bâtiments réglementées et les cadres d'achat, et (ii) sur les ajouts de capacité intégrant revêtement et finition en aval afin d'accroître la part des produits à valeur ajoutée. L'Europe lie également la compétitivité industrielle aux trajectoires de décarbonation, Glass for Europe plaidant pour des réformes du SEQE de l'UE qui préservent la viabilité économique d'une fabrication durable. Parallèlement, les règles de calcul liées à l'EPBD au titre du règlement (UE) 2026/52 accroissent l'importance des déclarations environnementales de produits et des indicateurs de cycle de vie complet dans le choix du vitrage.
Les projets de capacité et les mises en service indiquent où l'offre se positionne pour répondre à la demande architecturale, revêtue et de substitution aux importations régionales. En mars 2026, Sisecam a mis en service la ligne TR9 à Tarsus, Turquie (1 200 tonnes métriques/jour ; 315 millions d'EUR), élargissant la production de verre flotté à grande échelle dans l'ensemble de la région EMEA. En mai 2026, Gujarat Guardian Limited a débuté la construction d'une deuxième ligne de verre flotté et d'une installation de revêtement humide à Ankleshwar, en Inde, ajoutant 1 000 tonnes métriques/jour de capacité et renforçant la position de l'Inde comme zone d'expansion pour le verre de base et le verre architectural revêtu. La formation de l'offre est également visible en Afrique : en février 2026, Keda Industrial Group a entamé les travaux d'une installation de verre flotté de 250 millions d'USD à Shama, au Ghana (phase initiale de 600 tonnes/jour), ce qui soutient la disponibilité locale là où les pénalités de fret et de délais ont historiquement favorisé les importations.
Recent Industry Developments in Marché du Verre Plat
- Avril 2026 : AGC Inc. a démontré le premier recyclage horizontal de verre de fenêtre au Japon au sein d'un même bâtiment, au Nippon Life Higashi-Yaesu Building, en collectant et recyclant 5,7 tonnes de verre plat usagé. Cette initiative offre une voie pratique, au niveau projet, pour augmenter la récupération de calcin et réduire le carbone incorporé dans l'approvisionnement en vitrage architectural. Elle montre également comment les verriers collaborent avec les propriétaires de bâtiments pour sécuriser des flux de verre récupéré de meilleure qualité.
- Mars 2026 : AGC Inc. a lancé un projet de démonstration de modèle circulaire dans la région du Kansai avec Sekisui House et Daiei Kankyo pour recycler le verre de fenêtre récupéré lors de rénovations résidentielles. Le programme étend le recyclage de pilotes à l'échelle d'un seul bâtiment vers un modèle régional de collecte et de traitement, ce qui peut améliorer la disponibilité du calcin pour les opérations de flottage. Il renforce les liens en aval entre l'activité de rénovation, la gestion des déchets de démolition et la nouvelle production de verre plat.
- Décembre 2025 : Guardian Glass (GulfGuard) a annoncé des plans pour développer une deuxième ligne de verre flotté et un second coateur de verre sur son site de Jubail Industrial City en Arabie saoudite. Cette expansion combinée du flottage et du revêtement vise à accroître l'offre locale de verre architectural revêtu, réduisant les délais pour les projets de construction et de façades régionaux. L'expansion accroît également la pression concurrentielle sur le verre revêtu importé dans le Golfe en ajoutant une capacité de finition régionale.
Marché du Verre Plat Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Dans le cadre de cette étude, le marché du verre plat couvre le verre plat en feuilles fabriqué selon des procédés standard, puis fourni sous forme de verre recuit, revêtu, transformé, miroir ou imprimé, destiné à des applications dans le bâtiment, les véhicules et le solaire dans les principales régions.
Exclusions du périmètre : Sont exclus de ce dimensionnement les formes de verre non plat, telles que le verre d'emballage et les produits en fibre de verre.
Présentation de la Segmentation
- Par type de produit
- Verre recuit
- Verre clair
- Verre teinté
- Verre revêtu
- Verre réfléchissant
- Verre à faible émissivité
- Verre transformé
- Verre feuilleté
- Verre trempé
- Verre miroir
- Verre imprimé
- Verre recuit
- Par secteur d'utilisation finale
- Bâtiment et construction
- Automobile
- Verre solaire
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Vietnam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays nordiques
- Turquie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Qatar
- Émirats arabes unis
- Nigéria
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a permis de définir les limites supérieures de l'offre et de la demande, et d'ancrer les hypothèses à des comportements de marché observables. Nous avons examiné des sources publiques telles que les statistiques minérales et matériaux de l'USGS, les flux commerciaux UN Comtrade pour les catégories de verre, les indicateurs macroéconomiques de la Banque mondiale et du FMI pour les cycles de construction et de fabrication, ainsi que les réfrences en matière d'énergie et d'efficacité des bâtiments provenant d'agences telles que l'AIE.
Pour ancrer la vision sectorielle, nous avons également utilisé les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse afin de comprendre les ajouts de capacité, les cycles de reconstruction des fours et les évolutions de l'empreinte régionale. Des bases de données de brevets ont été consultées pour identifier les domaines où les innovations en matière de revêtement et de transformation font l'objet de dépôts, et une base de données d'expéditions import/export au niveau des envois a été utilisée de manière sélective pour recouper la direction des échanges lorsque les catégories douanières étaient trop larges. Les sources mentionnées ci-dessus sont données à titre illustratif uniquement ; d'autres références publiques ont également été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont servi à tester les hypothèses documentaires ayant le plus d'impact sur le tonnage, notamment la répartition régionale de la demande entre la construction, le vitrage automobile et le verre solaire, ainsi que la rapidité avec laquelle les produits revêtus ou transformés remplacent les feuilles de verre recuit ordinaire. Nous avons échangé avec des fabricants, des transformateurs, des distributeurs et des acheteurs en aval, en veillant à équilibrer la couverture entre l'APAC, l'EMEA et les Amériques afin de vérifier les mêmes variables dans des conditions d'exploitation différentes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 12 % | APAC : 38 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 35 % |
| Acteurs de plus petite taille : 16 % | Managers : 47 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une reconstruction descendante du bassin de demande en tonnes, en reliant l'activité de construction, la production de véhicules et la dynamique d'installation solaire aux surfaces de vitrage typiques et à l'intensité en verre, puis en ajustant pour la demande de remplacement et la composition régionale des produits. Une fois le bassin de demande établi, nous l'avons converti en tonnage de marché après vérification des contraintes pratiques telles que la capacité des fours, les plages d'utilisation et la direction de la balance commerciale.
Pour maintenir la cohérence du total, nous l'avons corroboré par des approximations ascendantes sélectives, notamment en échantillonnant les volumes de fabricants et de transformateurs évoqués lors des entretiens et en vérifiant le tonnage implicite par rapport aux annonces de capacité déclarées et aux signaux commerciaux. Les principaux paramètres du modèle comprenaient les ajouts de capacité des lignes float et les cycles de reconstruction, la pénétration du revêtement et de la transformation dans le verre architectural, les tendances de production automobile et les évolutions de la teneur en vitrage, les signaux de déploiement des modules solaires, et la dépendance régionale aux importations qui modifie la part d'approvisionnement local. Les prévisions ont recouru à une analyse de scénarios étayée par les retours primaires sur la vitesse de normalisation des pipelines de construction, la résistance de la demande solaire et l'influence de l'adoption des codes énergétiques sur l'absorption du verre revêtu.
Cycle de Validation des Données et de Mise à Jour
La validation a été réalisée en plusieurs étapes afin qu'aucune source ou hypothèse unique ne puisse déterminer le chiffre final. Les résultats du modèle ont été comparés à des signaux indépendants tels que la direction des échanges régionaux, les augmentations de capacité annoncées et les indicateurs d'activité des utilisateurs finaux, puis les valeurs aberrantes ont été examinées avant validation.
Lorsqu'un écart était constaté, les hypothèses étaient revérifiées et, si nécessaire, des appels de suivi étaient déclenchés pour confirmer l'explication pratique (par exemple, un arrêt temporaire de four ou une pause momentanée de la demande dans un secteur d'utilisation final majeur). Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des ajouts importants de capacité, des modifications de politique commerciale ou des variations marquées des mises en chantier de construction. Avant la livraison, une révision finale par un analyste est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du Marché du Verre Plat par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour le verre plat peuvent sembler très éloignées les unes des autres, car l'unité de mesure sous-jacente et ce qui est comptabilisé comme verre plat varient d'un éditeur à l'autre. Certaines études présentent le marché en valeur, tandis que d'autres rapportent le volume en tonnes, ce qui peut à lui seul créer un large écart numérique.
Les appareils électroménagers et le verre de réfrigération, le verre de mobilier intérieur et d'autres applications transformées en aval sont souvent regroupés dans certaines études en valeur, ce qui gonfle les totaux par rapport à un modèle basé sur le tonnage. En maintenant les cas d'utilisation transformés hors du périmètre du verre plat et en restant dans le volume physique, Mordor Intelligence rapporte 86,48 millions de tonnes (2026) pour le marché mondial, plutôt qu'un chiffre de revenus converti qui dépend fortement des hypothèses de prix et de la composition des produits.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 86,48 M USD (2026) | |
| Cabinet de Conseil Mondial A | 311,44 milliards USD (2024) | Utilise un dimensionnement basé sur les revenus avec une inclusion large du verre transformé et des applications en aval (par exemple, électroménager et usages intérieurs) et s'appuie sur des hypothèses de prix de vente moyen susceptibles de faire varier les résultats en fonction de la composition des produits et du calendrier des devises. |
| Éditeur Sectoriel B | 329,19 milliards USD (2025) | Les estimations en valeur intègrent généralement plusieurs catégories de produits et des étapes de transformation à plus haute valeur ajoutée dans un total unique, ce qui peut surestimer la demande en verre plat pur par rapport à une approche purement volumétrique ancrée à l'activité de construction, à la production automobile et au déploiement solaire. |
La comparaison indique que la majeure partie de l'écart provient du choix de l'unité et de ce qui est inclus dans le panier de marché, et non des hypothèses sur la direction de la croissance. Lorsque le marché est exprimé en tonnes et ancré à des vérifications de l'activité des utilisateurs finaux, la logique est plus facile à reproduire, et il est plus clair comment les évolutions de la construction, des véhicules et des projets solaires affectent le total.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du verre plat en termes de volume ?
La taille du marché du verre plat a atteint 86,48 millions de tonnes en 2026 et devrait atteindre 105,14 millions de tonnes d'ici 2031.
Quelle région est en tête de la demande mondiale de verre plat ?
L'Asie-Pacifique est en tête avec 63,88 % des expéditions de 2025 et est également la région à la croissance la plus rapide, avec un TCAC de 4,63 %.
Quel segment du verre plat connaît la croissance la plus rapide ?
Le verre solaire devrait croître à un TCAC de 6,45 % jusqu'en 2031, surpassant tous les autres segments d'utilisation finale.
Comment les objectifs de durabilité influencent-ils la production de verre plat ?
Les producteurs pilotent des fours hybrides oxy-électriques, des brûleurs à hydrogène vert et des programmes de calcin recyclé pour réduire les émissions de CO₂ jusqu'à 75 %.
Qui sont les principaux acteurs du marché du verre plat ?
AGC, Saint-Gobain, Guardian Industries et Fuyao Group dominent le marché, soutenus par des réseaux de fours mondiaux et des technologies de revêtement avancées.
Quels sont les principaux risques liés aux matières premières pour les verriers ?
La volatilité des prix du carbonate de soude et les fluctuations des coûts du gaz naturel peuvent éroder les marges, incitant les entreprises à sécuriser l'approvisionnement en trona et à tester des carburants alternatifs.