
Taille et Part du Marché des Sprinklers Incendie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 16.12 Milliards de dollars |
| Taille du Marché (2031) | 20.98 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Sprinklers Incendie par Mordor Intelligence
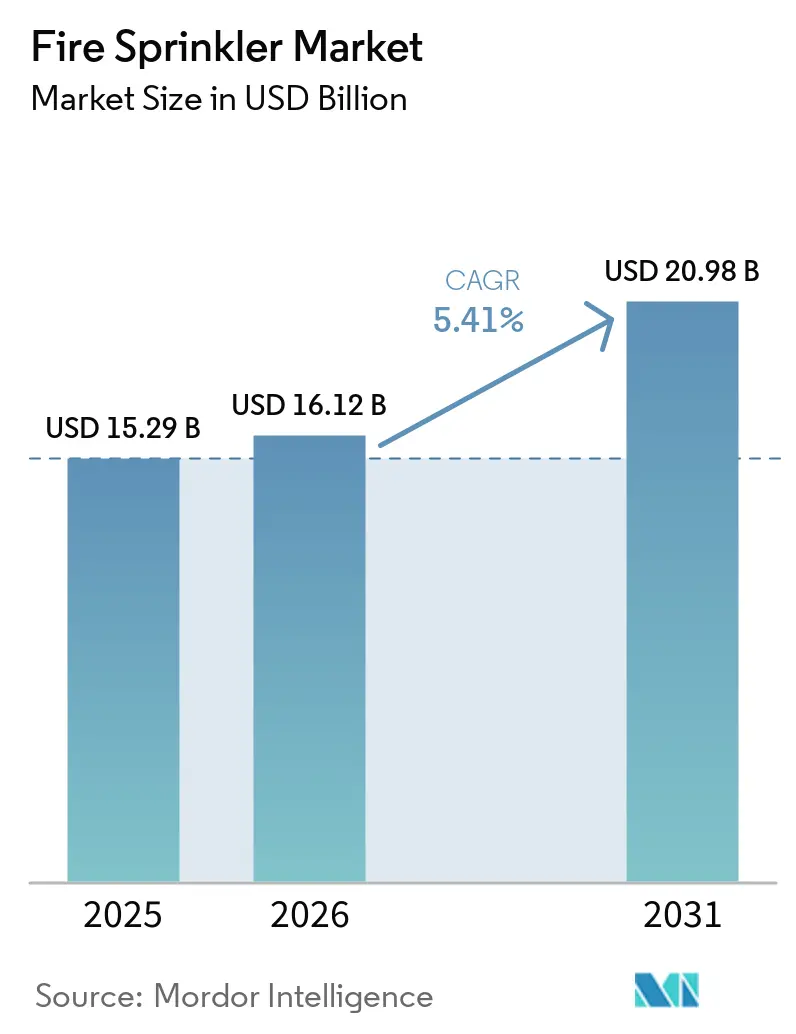
La taille du marché des sprinkleurs incendie était évaluée à 15,29 milliards USD en 2025 et devrait croître de 16,12 milliards USD en 2026 pour atteindre 20,98 milliards USD d'ici 2031, à un CAGR de 5,41 % durant la période de prévision (2026-2031). Le renforcement des exigences réglementaires, la construction soutenue de bâtiments de grande hauteur et la transition vers des plateformes de suppression intelligentes soutiennent cette croissance. Les juridictions adoptant le Code International de la Construction (IBC) 2024 et la prochaine édition 2025 de la NFPA 13 ont élargi la couverture obligatoire à davantage d'occupations, tandis que la norme chinoise GB 55037-2022 génère une dynamique similaire en Asie. Les assureurs accordent désormais des réductions de primes de 5 % à 20 % pour les propriétés équipées de sprinkleurs, transformant les investissements de conformité en économies sur les charges d'exploitation.[1] Les vannes intelligentes, les capteurs et les analyses basées sur l'IA transforment les systèmes traditionnels en écosystèmes de maintenance prédictive qui minimisent les temps d'arrêt et les dommages causés par l'eau. La dynamique concurrentielle reste fragmentée, mais la consolidation s'accélère à mesure que des spécialistes régionaux sont rachetés par des groupes de sécurité diversifiés en quête d'échelle et de capacités numériques.
Principaux Enseignements du Rapport
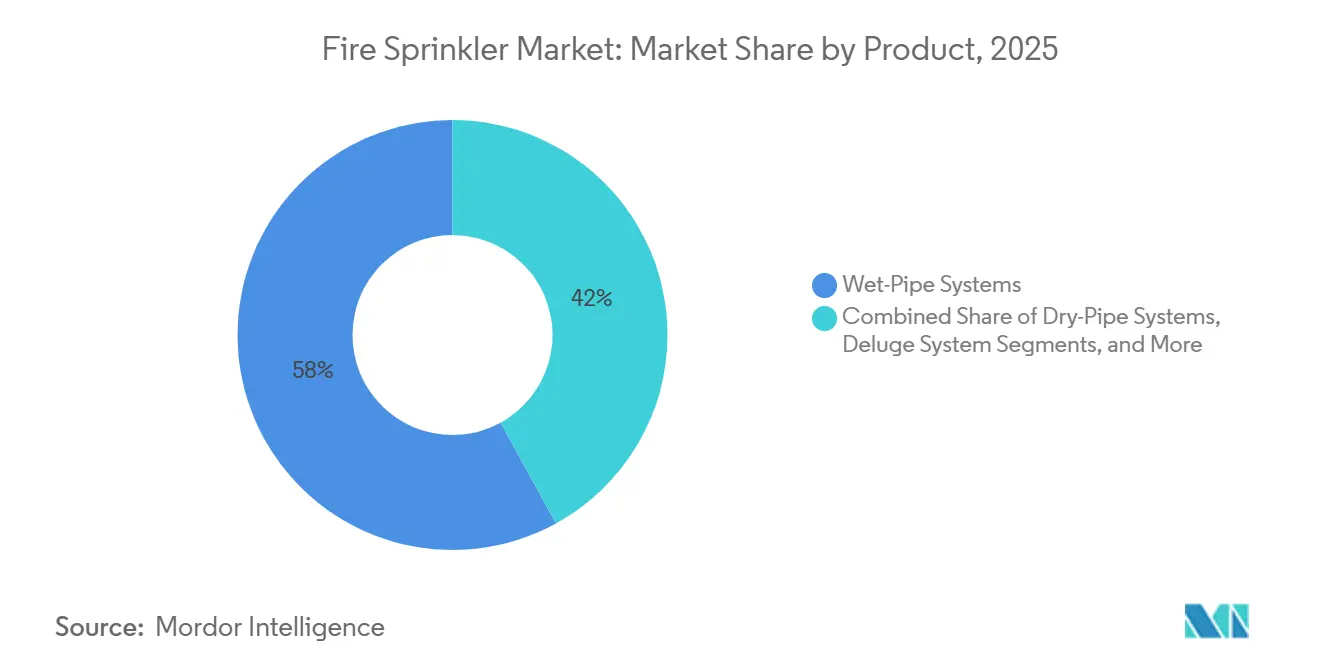
- Par produit, les systèmes à eau sous pression ont dominé avec 58,11 % de la part du marché des sprinkleurs incendie en 2025 ; les systèmes à brouillard d'eau devraient se développer à un CAGR de 6,11 % jusqu'en 2031.
- Par composant, les têtes de sprinkleurs représentaient 46,23 % de la taille du marché des sprinkleurs incendie en 2025, tandis que les vannes intelligentes et les capteurs progressent à un CAGR de 10,40 % jusqu'en 2031.
- Par technologie, les systèmes conventionnels détenaient 83,31 % de la taille du marché des sprinkleurs incendie en 2025 ; les solutions intelligentes/connectées à l'IoT devraient croître à un CAGR de 9,61 % entre 2026 et 2031.
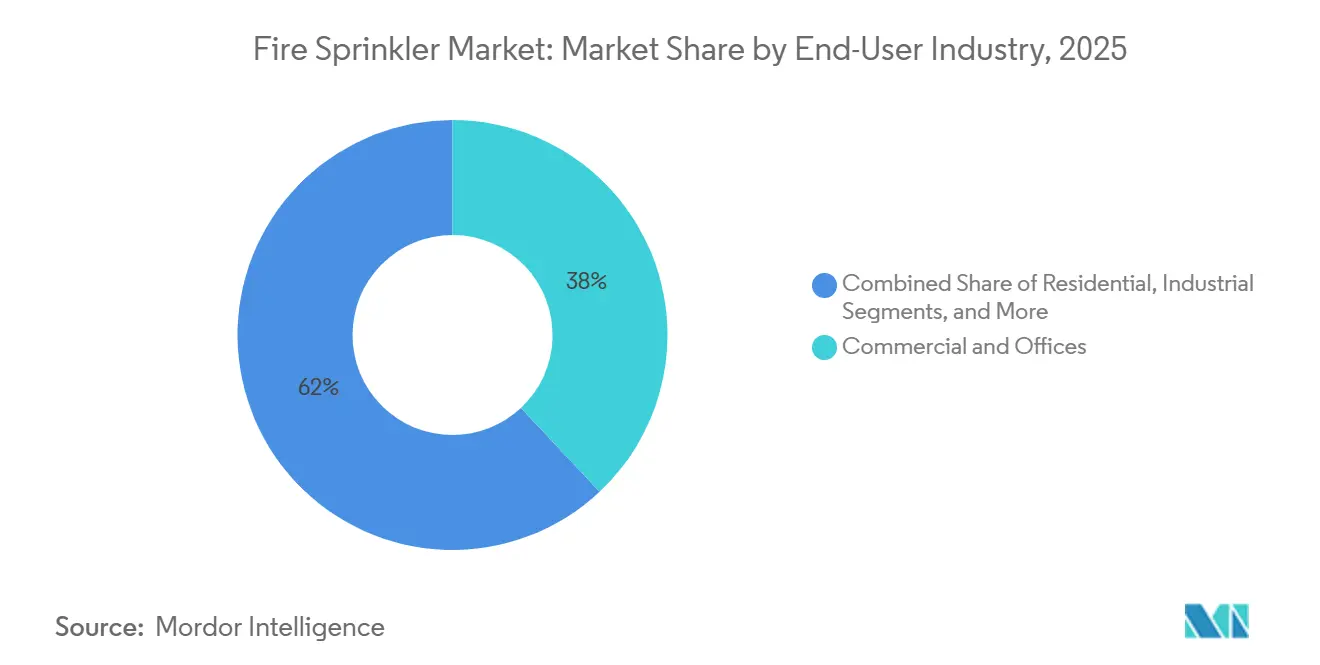
- Par utilisation finale, le secteur commercial et bureaux a capté 38,03 % de la part du marché des sprinkleurs incendie en 2025 ; les applications industrielles devraient se développer à un CAGR de 6,77 % jusqu'en 2031.
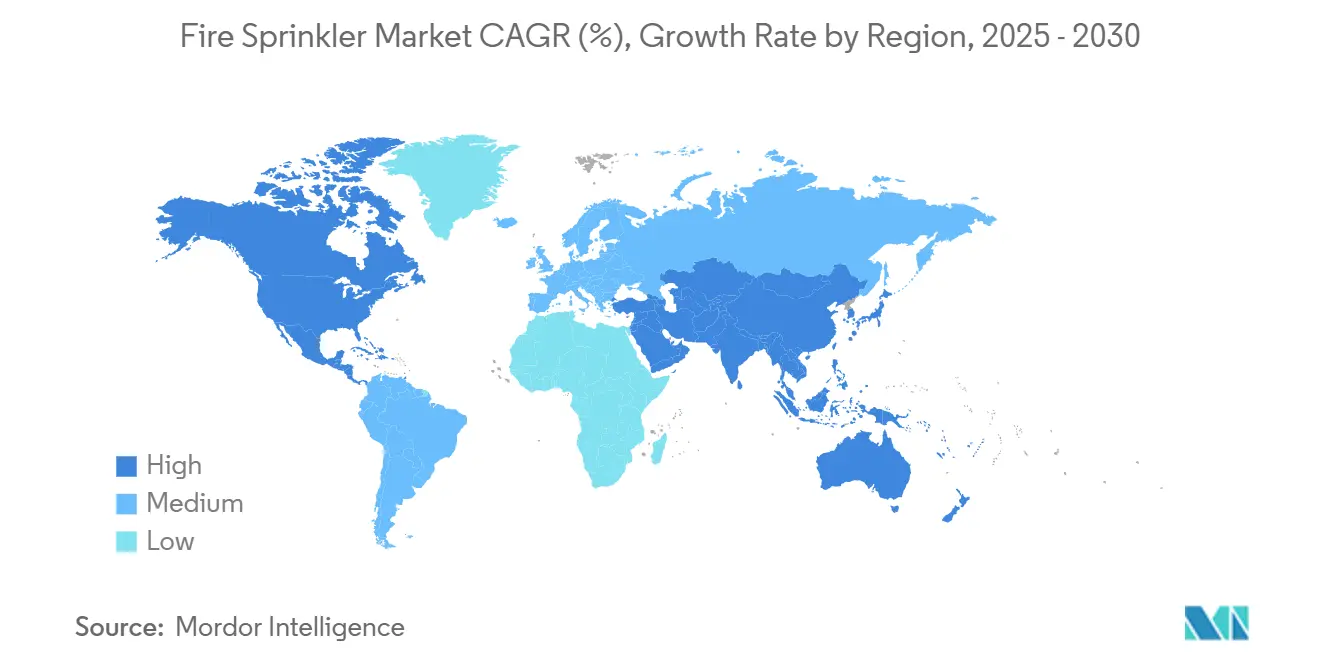
- Par géographie, l'Amérique du Nord commandait 34,47 % de la taille du marché des sprinkleurs incendie en 2025, tandis que l'Asie-Pacifique devrait afficher un CAGR de 7,33 % jusqu'en 2031.
- Par canal de distribution, les entrepreneurs/EPCs détenaient 55,41 % de la part en 2024 ; les canaux en ligne et de commerce électronique progressent à un CAGR de 5,82 % jusqu'en 2030.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption stricte des codes IBC 2024 et NFPA-13 2025 | +1.2% | Amérique du Nord et Union Européenne, en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Pipeline mondial rapide de construction de gratte-ciels | +1.0% | Mondial, concentré dans les centres urbains d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Réductions de primes d'assurance pour les installations équipées de sprinklers | +0.8% | Amérique du Nord et Union Européenne en priorité, émergent en Asie-Pacifique | Court terme (≤ 2 ans) |
| Incitations fiscales à la rénovation soutenues par le CARES Act (États-Unis) | +0.6% | National aux États-Unis | Court terme (≤ 2 ans) |
| Essor des entrepôts frigorifiques stimulant la demande d'ESFR à eau sèche | +0.7% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Émergence de sprinklers intelligents basés sur l'IA et de la maintenance et exploitation prédictives | +0.9% | Adoption précoce en Amérique du Nord et dans l'Union Européenne, suivie par l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption stricte des codes IBC 2024 et NFPA-13 2025
Les récentes mises à jour des codes étendent la couverture obligatoire par sprinklers à davantage de types de bâtiments et affinent les critères techniques tels que la protection du stockage sous plafond incliné et le contreventement parasismique. Ces révisions simplifient la conformité des projets multinationaux en harmonisant les normes régionales, raccourcissent les cycles de conception et créent une demande de rénovation, car les propriétés plus anciennes risquent de perdre leurs crédits d'assurance si elles ne satisfont pas aux nouveaux critères.[2]
Pipeline mondial rapide de construction de gratte-ciels
Les stratégies de densification urbaine favorisent des tours mixtes plus hautes qui s'appuient sur la suppression active, car les matériaux légers réduisent la résistance passive au feu. Les règles actualisées concernant les couloirs et les balcons exigent désormais des sprinklers sur les éléments extérieurs, élargissant la portée des systèmes et stimulant les solutions de tuyauterie flexible résistant aux charges sismiques. L'accès limité des pompiers extérieurs aux super-gratte-ciels renforce encore les exigences de performance des sprinklers.
Réductions de primes d'assurance pour les installations équipées de sprinklers
Les compagnies d'assurance ont adopté une tarification basée sur le risque qui récompense les bâtiments dotés de systèmes robustes et bien entretenus, offrant souvent des économies à deux chiffres sur les charges d'exploitation. Les modules de détection de fuites et de surveillance IoT permettent désormais aux bâtiments de bénéficier de crédits supplémentaires, renforçant l'argumentaire économique en faveur des mises à niveau intelligentes.
Incitations fiscales à la rénovation soutenues par le CARES Act (États-Unis)
La déduction de l'article 179 permet aux propriétaires de déduire jusqu'à 1 million USD d'investissements qualifiés en sprinklers, avançant les projets dans les établissements d'enseignement, d'hôtellerie et d'entreposage.[3] L'association de ces incitations aux économies d'assurance accélère les délais de retour sur investissement et soutient des pipelines de rénovation réguliers.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût d'installation initial dans le résidentiel de faible hauteur | -0.9% | Mondial, aigu dans les marchés émergents | Court terme (≤ 2 ans) |
| Lobbying des constructeurs de maisons contre les sprinklers obligatoires | -0.7% | Amérique du Nord en priorité, en expansion mondiale | Moyen terme (2 à 4 ans) |
| Volatilité des prix de l'acier et du cuivre gonflant les coûts des composants | -0.6% | Impact sur la chaîne d'approvisionnement mondiale | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre d'installateurs certifiés dans les marchés émergents | -0.5% | Concentrée dans les marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'installation initial dans le résidentiel de faible hauteur
Les dépenses en matériaux, pompes de surpression et permis portent le coût total du système à 6 000–30 000 USD par logement, pesant sur les budgets des logements abordables et des projets ruraux. Les modifications de plomberie supplémentaires lors des rénovations doublent les coûts par rapport aux scénarios de construction neuve, et la fragmentation des normes de conception entrave les gains d'efficacité liés aux volumes.
Lobbying des constructeurs de maisons contre les sprinklers obligatoires
Les groupes industriels financent des campagnes à l'échelle des États qui présentent les obligations comme des menaces pour l'accessibilité financière. Les interdictions législatives dans plusieurs États américains limitent la capacité des autorités locales à appliquer les exigences résidentielles, ralentissant la pénétration en dehors de la Californie et du Maryland.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit :
Les Systèmes à Eau sous Pression Dominent les Applications TraditionnellesLes systèmes à eau sous pression représentaient 58,11 % de la taille du marché des sprinkleurs incendie en 2025 en raison de leur conception simple et de leur décharge d'eau immédiate. Leur fiabilité les maintient bien implantés dans les bureaux, le commerce de détail et les logements collectifs où le risque de gel est minimal. Les variantes à eau sèche, à préaction et à déluge occupent des rôles de niche dans les entrepôts non chauffés, les centres de données et les sites pétrochimiques présentant des risques spécifiques. Les plateformes à brouillard d'eau gagnent du terrain à un CAGR de 6,11 % car elles suppriment les incendies avec moins d'eau, les rendant attractives pour les cabines maritimes et les bâtiments historiques soucieux des dommages collatéraux. Les orientations en cours de l'Organisation Maritime Internationale concernant les véhicules électriques à batterie à bord des navires devraient élargir ce champ d'application.[4]
La part des systèmes à eau sous pression s'érodera lentement à mesure que les buses à brouillard d'eau amélioreront leur portée et leur profil de coût. Les innovations ESFR à sec éliminent les lignes en rack dans les entrepôts de la chaîne du froid, réduisant la main-d'œuvre d'installation et libérant de la capacité de stockage. La sensibilisation du marché aux coûts de maintenance et à la couverture des sprinkleurs accroît la prise de conscience parmi les gestionnaires d'installations, positionnant les systèmes hybrides combinant des têtes conventionnelles avec des zones à brouillard d'eau pour les zones sensibles.



Par Composant :
Les Capteurs Intelligents Stimulent l'InnovationLes têtes de sprinkleurs représentaient 46,23 % de la part du marché des sprinkleurs incendie en 2025, reflétant leur omniprésence dans toutes les classes de systèmes. Néanmoins, les vannes intelligentes, les capteurs de périphérie et les concentrateurs de communication se développent à un CAGR de 10,40 % à mesure que les propriétaires de bâtiments privilégient la réduction des coûts du cycle de vie grâce à la maintenance prédictive. Les nœuds de pression sans fil effectuent désormais des routines de test hebdomadaires sans personnel sur site, soutenant la documentation réglementaire et minimisant les décharges d'eau.
Les tuyaux et raccords croissent en parallèle des nouvelles installations, bien que les alternatives en plastique gagnent du terrain dans certaines applications résidentielles à basse pression. Les vannes de contrôle intègrent des équipements électroniques de supervision qui déclenchent des alertes en cas de sabotage, de débit et d'anomalies de température ambiante, renforçant les exigences de déclaration aux assureurs. Les pompes incendie, les réservoirs et les services d'installation bénéficient d'une demande stable à mesure que les changements réglementaires poussent aux rénovations, tandis que les contrats de maintenance groupés génèrent des revenus récurrents pour les intégrateurs.
Par Technologie :
Les Systèmes Intelligents Perturbent la Domination ConventionnelleLes systèmes conventionnels détenaient encore 83,31 % de la taille du marché des sprinkleurs incendie en 2025, car les entrepreneurs sont familiers avec leurs spécifications et leurs routines d'inspection. Pourtant, les unités intelligentes/connectées à l'IoT devraient progresser à un CAGR de 9,61 % à mesure que les tableaux de bord en nuage, la reconnaissance de fumée par IA et la détection à distance des défaillances prouvent leur valeur dans la réduction des fausses alarmes et des temps d'arrêt. La technologie ESFR reste indispensable pour le stockage en hauteur, notamment là où les stocks de batteries au lithium élèvent le risque thermique.
Des laboratoires sud-coréens ont démontré que des capteurs IA réduisent les fausses alarmes de 96,6 %, laissant entrevoir un avenir où les ressources d'intervention se concentrent uniquement sur les événements confirmés. L'intégration avec les systèmes de contrôle d'accès et de CVC soutient des séquences coordonnées d'évacuation et de contrôle de la fumée, renforçant la prime accordée aux protocoles interopérables tels que BACnet.
Par Secteur d'Utilisation Finale :
Les Applications Frigorifiques Stimulent la CroissanceLes propriétés commerciales et de bureaux commandaient 38,03 % de la part du marché des sprinkleurs incendie en 2025, les cycles de l'immobilier d'entreprise s'orientant vers la rénovation. Les sites industriels, portés par la logistique réfrigérée et les centres de données hyperscale, afficheront le CAGR le plus rapide à 6,77 % car ils nécessitent des solutions sèches ou à préaction spécialisées évitant les chocs thermiques et les dommages électriques.
Les segments institutionnels tels que la santé spécifient des hybrides à préaction double action et à brouillard d'eau pour protéger les équipements sensibles, tandis que la croissance résidentielle dépend du dépassement des obstacles liés aux coûts et au lobbying. La demande maritime et offshore augmente à mesure que l'interdiction des mousses à base de PFOS pousse les armateurs vers des alternatives conformes.

Par Canal de Distribution :
Les Ventes en Ligne ÉmergentLes entrepreneurs et EPCs ont conservé 55,41 % de la part en 2025, agissant comme interface principale pour la conception des systèmes, le calcul hydraulique et la mise en service. Les ventes directes des fabricants dominent les déploiements multinationaux où des spécifications uniformes sont essentielles. Les distributeurs s'appuient sur les stocks régionaux pour servir les petits entrepreneurs, mais subissent une pression sur les marges à mesure que les clients migrent vers les plateformes numériques.
Les commandes en ligne, affichant un CAGR de 5,82 %, bénéficient de références standardisées et de téléchargements instantanés de fiches techniques qui accélèrent le remplacement des pièces. Les outils de sélection en nuage aident les petites entreprises à configurer des packages sans équipes d'ingénierie internes, démocratisant l'accès aux composants avancés et intensifiant la transparence des prix.
Analyse Géographique
Marché des Sprinkleurs Incendie en Amérique du Nord
L'Amérique du Nord détenait 34,47 % de la taille du marché des sprinkleurs incendie en 2025, grâce à des codes matures, des incitations fiscales et un secteur de rénovation actif ciblant les anciens bâtiments commerciaux. L'amortissement en vertu de la Section 179, combiné aux économies de primes, soutient les rénovations même lorsque les nouvelles constructions plafonnent. Les expansions d'entrepôts de la chaîne du froid dans le Midwest et le Sud-Est génèrent des commandes de têtes ESFR sèches, tandis que les clusters de gratte-ciel de New York, Toronto et Mexico stabilisent les carnets de commandes des entrepreneurs. La pénétration résidentielle reste limitée en dehors de la Californie et du Maryland en raison des activités de lobbying, mais les rénovations d'appartements intelligents sont prometteuses à mesure que les gestionnaires immobiliers recherchent des réductions d'assurance.
Marché des Sprinkleurs Incendie en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer un CAGR de 7,33 % jusqu'en 2031, portée par les mégaprojets urbains, la relocalisation industrielle et l'évolution des normes. La norme chinoise GB 55037-2022 impose des critères de performance plus stricts et accélère le remplacement des systèmes dans les tours commerciales vieillissantes. Les parcs logistiques et les usines de semi-conducteurs d'Asie du Sud-Est exigent une suppression intégrée et une sauvegarde par agent propre, tandis que les pénuries de main-d'œuvre freinent la vitesse de déploiement. Les programmes de formation financés par les gouvernements et les alliances de services des fabricants réduisent l'écart de compétences.
Marché des Sprinkleurs Incendie en EMEA et en Amérique du Sud
L'Europe, le Moyen-Orient et l'Afrique présentent des conditions contrastées. Les marchés d'Europe du Nord et de l'Ouest arrivent progressivement à maturité, en mettant l'accent sur la faible consommation d'eau et le recyclage. Les États du Golfe financent des tours emblématiques intégrant des systèmes de suppression entièrement connectés, reliés aux centres de contrôle des villes intelligentes. Des métropoles africaines telles que Nairobi et Lagos connaissent une hausse de l'adoption des sprinkleurs commerciaux grâce aux exigences des assureurs sur les nouvelles tours de bureaux. L'Amérique du Sud traverse des périodes de ralentissement des projets lorsque la volatilité des devises bloque les importations, bien que les pôles miniers et pétrochimiques du Chili et du Brésil ancrent une demande stable pour les systèmes déluge et eau-mousse.
Paysage Concurrentiel
Concentration du Marché
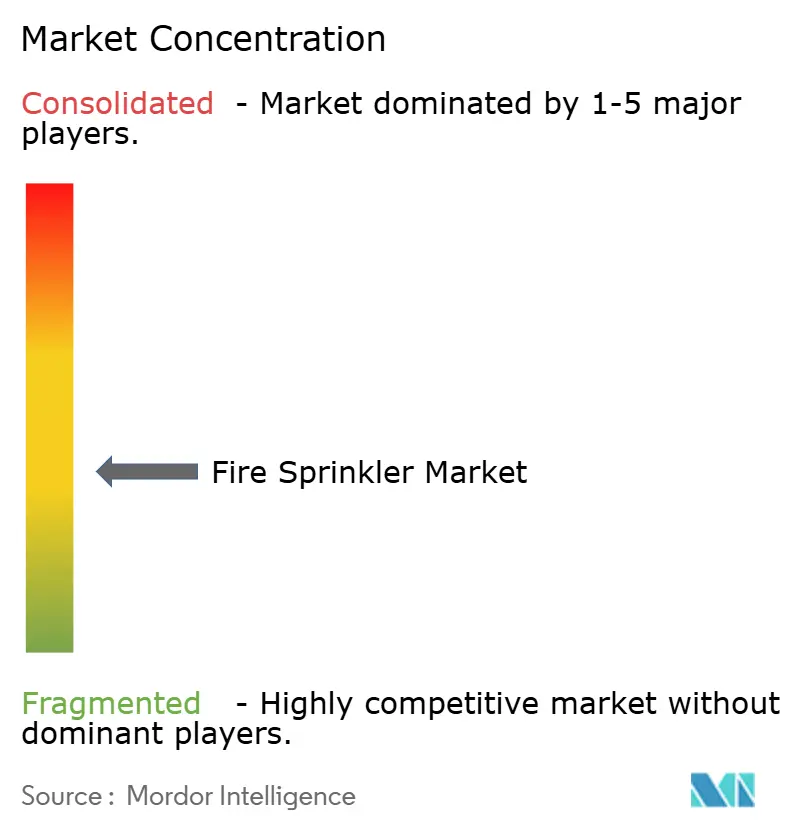
Le champ des fournisseurs reste modérément fragmenté : les cinq premiers fabricants et prestataires de services détiennent une part combinée estimée à 38 %, laissant une large place aux spécialistes régionaux et aux entreprises technologiques de niche. La consolidation s'est accélérée en 2024–2025, Pye-Barker ayant réalisé 30 acquisitions et Ferguson s'étant développé via des opérations sur les tuyaux et la fabrication, cherchant à gagner en échelle dans les achats et la couverture de main-d'œuvre. L'intérêt du capital-investissement persiste ; l'acquisition d'Encore Fire Protection par Permira témoigne de la confiance dans les modèles de revenus récurrents axés sur la maintenance.
La différenciation technologique s'accentue. Les multinationales déposent des brevets sur des algorithmes de détection par IA et des têtes à eau sèche basse température pour sécuriser leur avantage concurrentiel. Les propositions de service intègrent de plus en plus l'inspection, la surveillance en nuage et les tableaux de bord de conformité aux assurances. Les fabricants d'équipements d'origine collaborent avec des startups de capteurs pour intégrer l'analytique de périphérie, tandis que les entrepreneurs développent des équipes de données internes pour analyser les journaux de défaillances et optimiser les interventions.
La familiarité réglementaire reste un critère d'achat clé. Les entreprises participant aux comités de rédaction des codes obtiennent un aperçu précoce des changements à venir, permettant des feuilles de route produits proactives et des contenus de formation. À mesure que les propriétaires de bâtiments privilégient les fournisseurs uniques, les acteurs intégrés offrant conception, fabrication, installation et surveillance 24h/24 et 7j/7 surpassent les concurrents proposant uniquement des composants. Les barrières à l'entrée pour les nouveaux venus augmentent proportionnellement aux seuils de certification et d'assurance responsabilité civile.
Leaders du Secteur des Sprinklers Incendie
-
Johnson Controls International plc
-
Viking Group Inc.
-
Reliable Automatic Sprinkler Co., Inc.
-
Victaulic Company
-
The Rapidrop Global Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sprinkleurs Incendie Entreprises couvertes dans ce rapport
- Johnson Controls International plc (Tyco Fire Protection Products)
- Viking Group Inc.
- Reliable Automatic Sprinkler Co., Inc.
- Victaulic Company
- Minimax Viking GmbH
- The Rapidrop Global Ltd.
- Senju Sprinkler Co., Ltd.
- HD Fire Protect Pvt Ltd.
- Lubrizol Advanced Materials (FBC CPVC)
- Siemens Smart Infrastructure
- Honeywell International Inc. (Notifier/Fire-Lite)
- Grundfos Holding A/S
- Xylem Inc. (Bell & Gossett)
- NAFFCO FZCO
- SIRON Fire Protection
- KEC Fire Fighting
- Ebara Corporation
- VFP Fire Systems
- Potter Electric Signal Company LLC
- Harvel Plastics Inc. (Ipex)
Développements industriels récents dans Marché des Sprinkleurs Incendie
- Juillet 2025 : Cobepa S.A. a acquis Eagle Fire, élargissant son portefeuille de protection incendie et de sécurité des personnes dans les secteurs de l'éducation et de la santé.
- Avril 2025 : Ferguson Enterprises a racheté Independent Pipe & Supply Corp. et National Fire Equipment Ltd., renforçant son empreinte de fabrication dans le Nord-Est des États-Unis et au Canada.
- Mars 2025 : LLCP a cédé Encore Fire Protection à Permira, soulignant l'appétit des investisseurs pour les entreprises de protection incendie à forte composante de maintenance.
- Novembre 2024 : Building Industry Partners a vendu Endeavor Fire Protection à APi Group Corporation, marquant la première sortie dans le cadre de son programme d'actionnariat salarié.
- Octobre 2024 : Johnson Controls a présenté le sprinkler à eau sèche Tyco ESFR-25 pour les installations de stockage frigorifique à des températures allant jusqu'à −60 °F.
Périmètre du Rapport Mondial sur le Marché des Sprinklers Incendie
Aperçu de la segmentation
| Systèmes à Eau sous Pression |
| Systèmes à Eau Sèche |
| Systèmes à Déluge |
| Systèmes à Préaction |
| Systèmes à Eau-Mousse et à Brouillard d'Eau |
| Têtes de Sprinkler |
| Vannes de Contrôle et Accessoires |
| Tuyaux et Raccords |
| Vannes d'Alarme et Capteurs |
| Pompes Incendie et Réservoirs |
| Installation et Services |
| Conventionnel / Réponse Standard |
| ESFR (Suppression Précoce à Réponse Rapide) |
| Sprinklers Intelligents / Connectés à l'IoT |
| Résidentiel |
| Commercial et Bureaux |
| Industriel (Fabrication, Entreposage, Pétrole et Gaz) |
| Institutionnel (Santé, Éducation) |
| Maritime et Offshore |
| Ventes Directes OEM |
| Entrepreneurs / EPCs |
| Distributeurs et Grossistes |
| En Ligne et Commerce Électronique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Koweït | |
| Bahreïn | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par Produit | Systèmes à Eau sous Pression | |
| Systèmes à Eau Sèche | ||
| Systèmes à Déluge | ||
| Systèmes à Préaction | ||
| Systèmes à Eau-Mousse et à Brouillard d'Eau | ||
| Par Composant | Têtes de Sprinkler | |
| Vannes de Contrôle et Accessoires | ||
| Tuyaux et Raccords | ||
| Vannes d'Alarme et Capteurs | ||
| Pompes Incendie et Réservoirs | ||
| Installation et Services | ||
| Par Technologie | Conventionnel / Réponse Standard | |
| ESFR (Suppression Précoce à Réponse Rapide) | ||
| Sprinklers Intelligents / Connectés à l'IoT | ||
| Par Secteur d'Utilisation Finale | Résidentiel | |
| Commercial et Bureaux | ||
| Industriel (Fabrication, Entreposage, Pétrole et Gaz) | ||
| Institutionnel (Santé, Éducation) | ||
| Maritime et Offshore | ||
| Par Canal de Distribution | Ventes Directes OEM | |
| Entrepreneurs / EPCs | ||
| Distributeurs et Grossistes | ||
| En Ligne et Commerce Électronique | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Koweït | ||
| Bahreïn | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché mondial des sprinkleurs incendie en 2026 ?
Il est évalué à 16,12 milliards USD, avec une prévision d'atteindre 20,98 milliards USD d'ici 2031.
Quel type de produit domine actuellement les ventes ?
Les systèmes à eau sous pression conservent la première position, représentant 58,11 % des revenus de 2025.
Quel est le marché régional à la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 7,33 % jusqu'en 2031, portée par l'urbanisation et des réglementations plus strictes.
Pourquoi les systèmes d'extinction intelligents gagnent-ils en popularité ?
L'analytique IA réduit les fausses alarmes, automatise la maintenance et génère des réductions d'assurance, soutenant un CAGR de 9,61 % pour les sprinklers connectés à l'IoT.
Comment les incitations fiscales américaines influencent-elles l'adoption ?
L'article 179 permet aux propriétaires de déduire jusqu'à 1 million USD de mises à niveau qualifiées de sprinklers, accélérant l'activité de rénovation.
Quels défis limitent l'adoption résidentielle ?
Les coûts d'installation élevés et le lobbying des constructeurs de maisons ont restreint la mise en œuvre obligatoire des sprinklers dans de nombreuses juridictions.