
火災スプリンクラー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 16.12 十億米ドル |
| 市場規模 (2031) | 20.98 十億米ドル |
| 成長率 (2026 - 2031) | 5.41 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる火災スプリンクラー市場分析
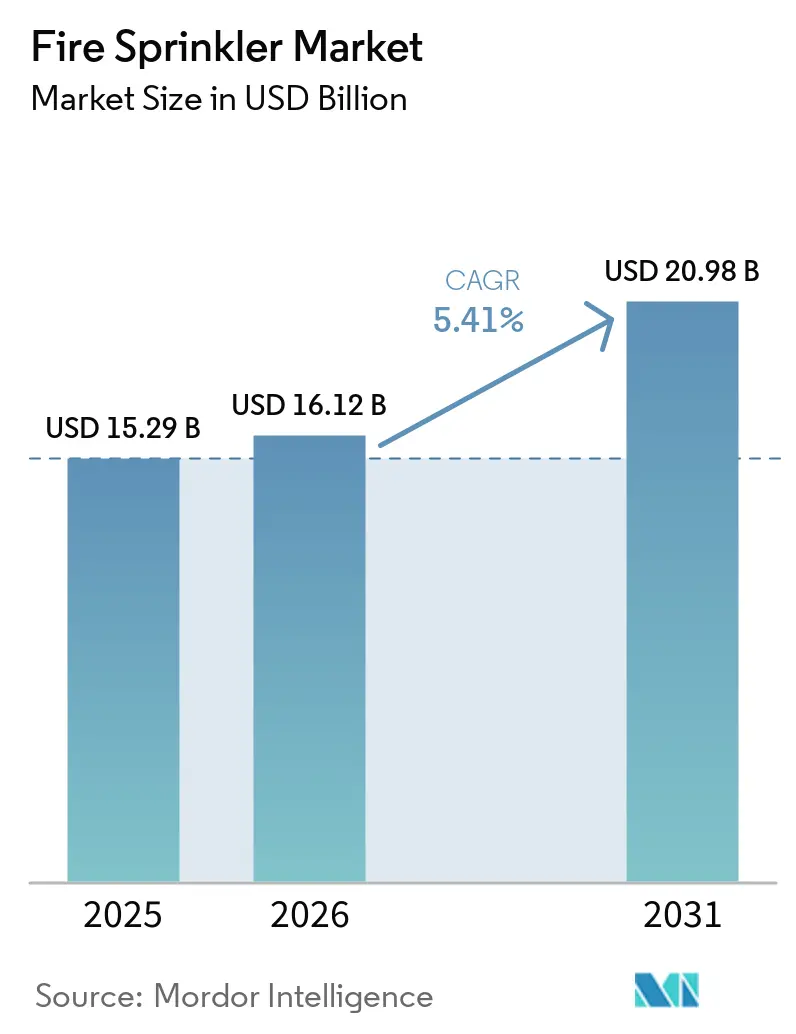
ファイアスプリンクラー市場規模は2025年に15.29 ビリオン 米ドルと評価され、2026年の16.12 ビリオン 米ドルから2031年には20.98 ビリオン 米ドルへと成長すると推定されており、予測期間(2026年~2031年)における年平均成長率(CAGR)は5.41%です。規制基準の厳格化、高層建築の持続的な増加、そしてスマート消火プラットフォームへの移行がこの成長を支えています。2024年版国際建築基準(IBC)および2025年版NFPA 13の改訂を採用する地域では、義務付け対象となる用途が拡大しており、中国のGB 55037-2022もアジア全域で同様の勢いをもたらしています。保険会社はスプリンクラー設置物件に対して5%~20%の保険料割引を提供しており、コンプライアンス投資が運営費削減につながっています。[1] スマートバルブ、センサー、AIを活用した分析機能が、従来型システムをダウンタイムと水損害を最小化する予知保全エコシステムへと変革しています。競争環境は依然として分散していますが、規模拡大とデジタル能力を求める多角化した安全グループが地域専門企業を買収する形で、業界再編が加速しています。
主要レポートのポイント
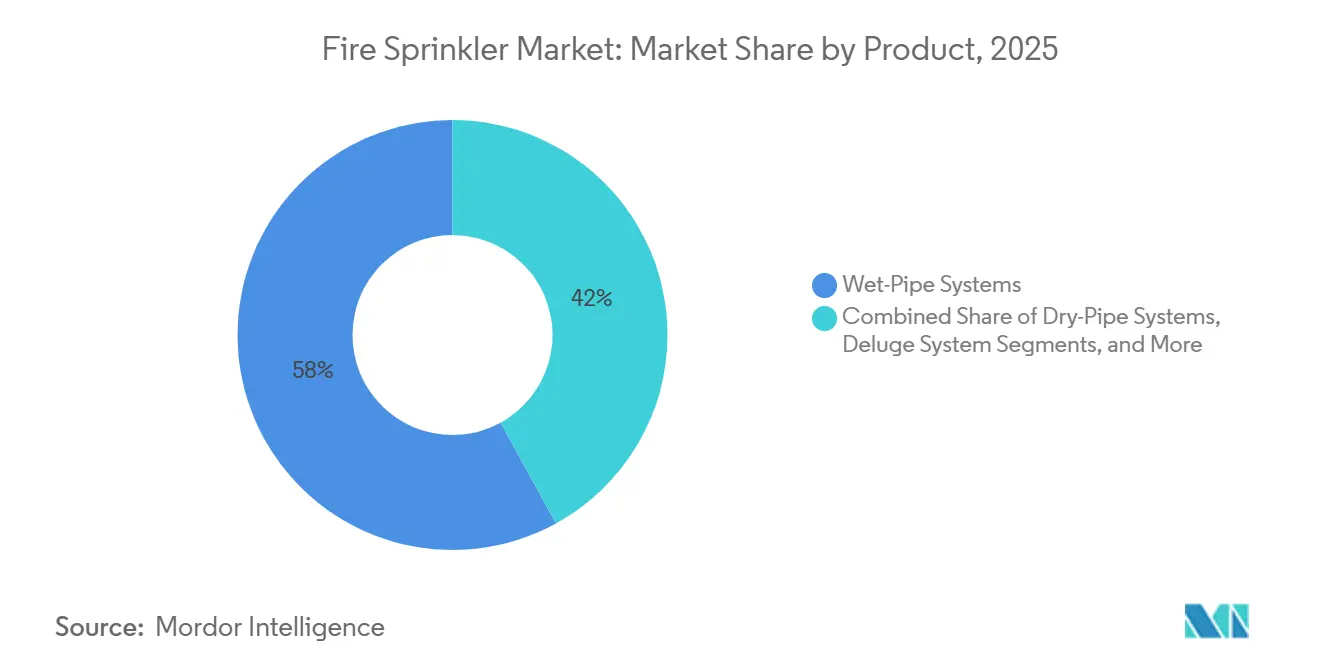
- 製品別では、ウェットパイプシステムが2025年のファイアスプリンクラー市場シェアの58.11%を占めてトップとなり、ウォーターミストシステムは2031年にかけてCAGR 6.11%で拡大する見込みです。
- コンポーネント別では、スプリンクラーヘッドが2025年のファイアスプリンクラー市場規模の46.23%を占め、スマートバルブおよびセンサーは2031年にかけてCAGR 10.40%で拡大しています。
- 技術別では、従来型システムが2025年のファイアスプリンクラー市場規模の83.31%のシェアを保持し、スマート/IoT対応ソリューションは2026年から2031年にかけてCAGR 9.61%で成長する見込みです。
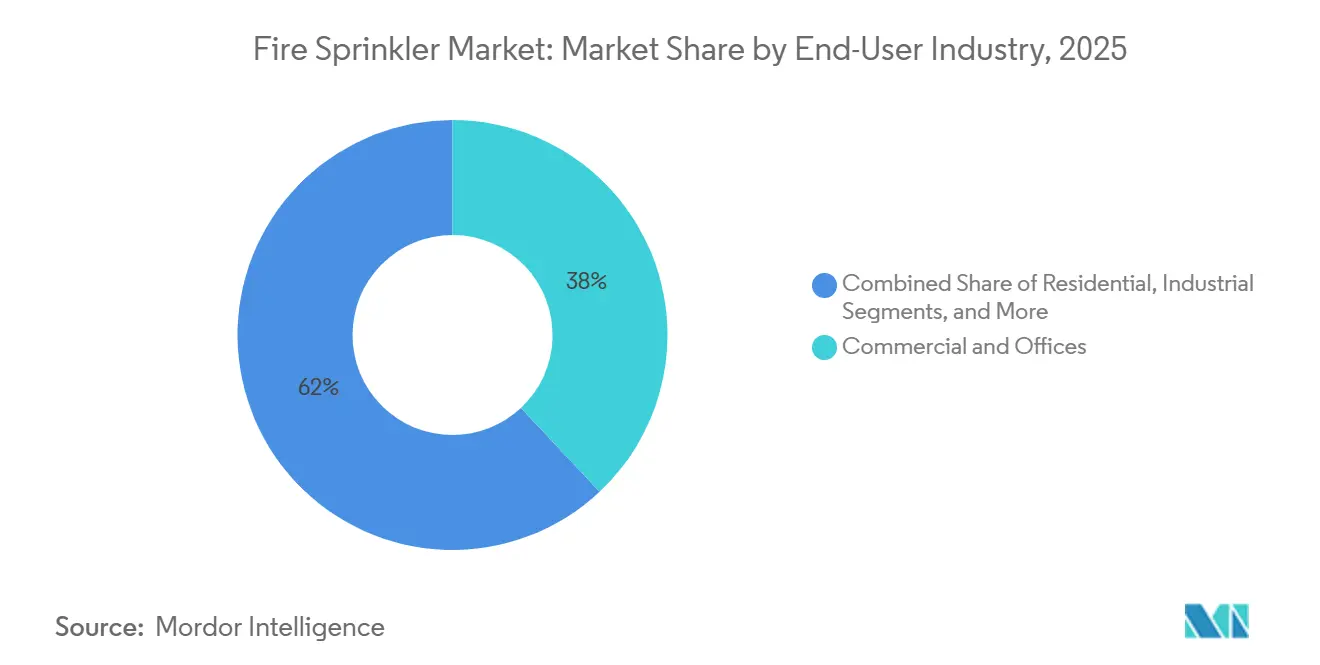
- 最終用途別では、商業・オフィスが2025年のファイアスプリンクラー市場シェアの38.03%を占め、産業用途は2031年にかけてCAGR 6.77%で拡大する見通しです。
- 地域別では、北米が2025年のファイアスプリンクラー市場規模の34.47%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 7.33%を記録する見込みです。
- 流通チャネル別では、請負業者/EPCが2024年に55.41%のシェアを保持し、オンラインおよびeコマースチャネルは2030年にかけてCAGR 5.82%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2024年IBCおよび2025年NFPA-13規格の厳格な採用 | +1.2% | 北米および欧州連合、アジア太平洋地域へ拡大 | 中期(2~4年) |
| 世界的な高層建築建設パイプラインの急速な拡大 | +1.0% | 世界全体、アジア太平洋地域の都市部に集中 | 長期(4年以上) |
| スプリンクラー設置施設に対する保険料割引 | +0.8% | 北米および欧州連合が主要、アジア太平洋地域で新興 | 短期(2年以内) |
| CARES法に基づく改修税制優遇措置(米国) | +0.6% | 米国全国 | 短期(2年以内) |
| コールドチェーン倉庫の急増によるESFR乾式需要の拡大 | +0.7% | 世界全体、北米およびアジア太平洋地域が主導 | 中期(2~4年) |
| AI対応スマートスプリンクラーおよび予知保全・運用管理の台頭 | +0.9% | 北米および欧州連合が早期採用、アジア太平洋地域が追随 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
2024年IBCおよび2025年NFPA-13規格の厳格な採用
最近の規格改定により、義務的なスプリンクラー設置の対象となる建物の種類が拡大され、傾斜天井の収納保護や耐震ブレースなどの技術的基準が改定されました。これらの改定は地域標準を調和させることで多国籍プロジェクトのコンプライアンスを簡素化し、設計サイクルを短縮するとともに、新基準を満たさない場合に保険クレジットを失うリスクがある既存物件の改修需要を生み出しています。[2]
世界的な高層建築建設パイプラインの急速な拡大
都市高密度化戦略が、軽量材料による受動的耐火性の低下を補うために能動的消火に依存する、より高い複合用途タワーの建設を促進しています。廊下およびバルコニーに関する改定規則により、外部要素へのスプリンクラー設置が義務付けられ、システムの適用範囲が拡大し、地震荷重に耐える柔軟な配管ソリューションの需要が高まっています。超高層建築物における外部消防活動へのアクセス制限が、スプリンクラーの性能要件をさらに高めています。
スプリンクラー設置施設に対する保険料割引
保険会社は、堅牢で適切に維持管理されたシステムを持つ建物を優遇するリスクベースの価格設定に移行しており、多くの場合、二桁台の運営費削減をもたらしています。IoT漏水検知および監視モジュールにより、建物が追加クレジットの対象となるようになり、スマートアップグレードのビジネスケースが強化されています。
CARES法に基づく改修税制優遇措置(米国)
第179条の費用計上規定により、オーナーは適格なスプリンクラー投資の最大100万米ドルを損金算入でき、教育施設、ホスピタリティ施設、および倉庫施設のプロジェクトを前倒しすることができます。[3] これらの優遇措置と保険料節約を組み合わせることで、投資回収期間が短縮され、安定した改修パイプラインが支えられています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低層住宅における初期設置コスト | -0.9% | 世界全体、新興市場で深刻 | 短期(2年以内) |
| スプリンクラー義務化に反対する住宅建設業者のロビー活動 | -0.7% | 北米が主要、世界的に拡大 | 中期(2~4年) |
| コンポーネントコストを押し上げる鉄鋼・銅価格の変動 | -0.6% | 世界的なサプライチェーンへの影響 | 短期(2年以内) |
| 新興市場における認定施工業者の人材不足 | -0.5% | 新興市場に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低層住宅における初期設置コスト
材料費、加圧ポンプ費、および許可申請費により、システム全体の支出は1住戸あたり6,000~30,000米ドルに達し、低価格住宅や農村部プロジェクトの予算を圧迫しています。改修時の追加配管工事により、新築時と比較してコストが2倍になり、分散した設計基準がボリューム価格の効率化を妨げています。
スプリンクラー義務化に反対する住宅建設業者のロビー活動
業界団体は、義務化を住宅購入可能性への脅威として位置付ける州全体のキャンペーンに資金を提供しています。米国の複数の州における立法上の禁止措置により、地方当局が住宅要件を施行することが制限され、カリフォルニア州とメリーランド州以外での普及が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
湿式配管システムが従来型用途を主導ウェットパイプシステムは、そのシンプルな設計と即時放水機能により、2025年のファイアスプリンクラー市場規模の58.11%を占めました。その信頼性により、凍結リスクが最小限のオフィス、小売、集合住宅において定着しています。ドライパイプ、プリアクション、デリュージの各バリアントは、独自の危険を伴う非加熱倉庫、データセンター、石油化学施設においてニッチな役を担っています。ウォーターミストプラットフォームは、使用水量を抑えて火災を抑制できるため、副次的損害を懸念する船舶キャビンや歴史的建造物において魅力的であり、CAGR 6.11%で普及が進んでいます。国際海事機関(IMO)が船舶上のバッテリー電気自動車に関するガイダンスを策定中であり、この適用範囲がさらに拡大することが期待されています。[4]
ウォーターミストノズルの散布距離とコスト特性が改善されるにつれ、ウェットパイプのシェアは緩やかに低下していくでしょう。ドライ型ESFRの革新により、コールドチェーン倉庫でのラック内配管が不要となり、設置工数の削減と保管容量の拡大が実現します。メンテナンスコストやスプリンクラーカバレッジに関する市場教育が施設管理者の認識を高め、従来型ヘッドとウォーターミストゾーンを組み合わせたハイブリッドシステムが敏感なエリアに向けて普及しつつあります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
スマートセンサーがイノベーションを牽引スプリンクラーヘッドは2025年のファイアスプリンクラー市場シェアの46.23%を占め、あらゆるシステムクラスにおける普及度の高さを反映しています。一方、スマートバルブ、エッジセンサー、通信ハブは、建物オーナーが予知保全によるライフサイクルコスト削減を優先するなか、CAGR 10.40%で拡大しています。ワイヤレス圧力ノードは現在、現場担当者なしで週次テストルーティンを実行し、規制文書の作成を支援するとともに放水を最小限に抑えています。
配管および継手は新規設置に伴い成長しているものの、一部の低圧住宅用途ではプラスチック代替品が普及しつつあります。制御バルブには、改ざん、流量、周囲温度の異常に対するアラートを発する監視用電子機器が統合されており、保険報告要件が厳格化されています。消防ポンプ、タンク、設置サービスは、規制変更による改修需要を受けて安定した需要を享受しており、バンドル型メンテナンス契約がインテグレーターに継続的な収益をもたらしています。
技術別:
スマートシステムが従来型の優位性を崩す従来型システムは2025年のファイアスプリンクラー市場規模の83.31%を依然として占めており、これは請負業者が仕様策定と点検ルーティンに精通しているためです。しかし、スマート/IoT対応ユニットは、クラウドダッシュボード、AIによる煙感知、遠隔障害検知が誤報とダウンタイムの削減において価値を証明するなか、CAGR 9.61%で急増すると予測されています。ESFR技術は、特にリチウム電池在庫が熱リスクを高める高積み保管において不可欠であり続けています。
韓国の研究機関は誤報を96.6%削減するAIセンサーを実証しており、出動リソースが確認済みの事象のみに集中する未来を示しています。入退室管理システムおよびHVACシステムとの統合により、協調的な避難および煙制御シーケンスが実現し、BACnetのような相互運用可能なプロトコルへのプレミアムが強化されています。
最終用途産業別:
コールドチェーン用途が成長を牽引商業・オフィス物件は、企業不動産サイクルが改修に傾く中、2025年のファイアスプリンクラー市場シェアの38.03%をめました。冷蔵物流とハイパースケールデータセンターに牽引される産業用途は、熱衝撃と電気的損傷を回避する特殊なドライまたはプリアクションソリューションを必要とするため、最速のCAGR 6.77%を記録する見込みです。
医療などの施設セグメントでは、精密機器を保護するためにデュアルアクションのプリアクションとウォーターミストのハイブリッドが採用されており、住宅分野の成長はコストおよびロビー活動の障壁を克服することにかかっています。PFOS系泡消火剤の使用禁止により船舶オーナーが適合代替品を求めるなか、海事・オフショア需要も高まっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
オンライン販売が台頭請負業者およびEPCは2025年に55.41%のシェアを維持し、システム設計、水力計算、試運転の主要窓口として機能しています。直接OEM販売は、均一な仕様が不可欠な多国籍企業の展開において主流となっています。販売代理店は地域在庫を活用して中小規模の請負業者にサービスを提供していますが、顧客がデジタルプラットフォームへ移行するにつれてマージン圧力に直面しています。
CAGR 5.82%を記録するオンライン受注は、標準化されたSKUと即時仕様書ダウンロードにより部品交換を迅速化することで恩恵を受けています。クラウドベースの選定ツールは、社内エンジニアリングチームを持たない中小企業がパッケージを構成するのを支援し、高度なコンポーネントへのアクセスを民主化するとともに価格の透明性を高めています。
地域分析
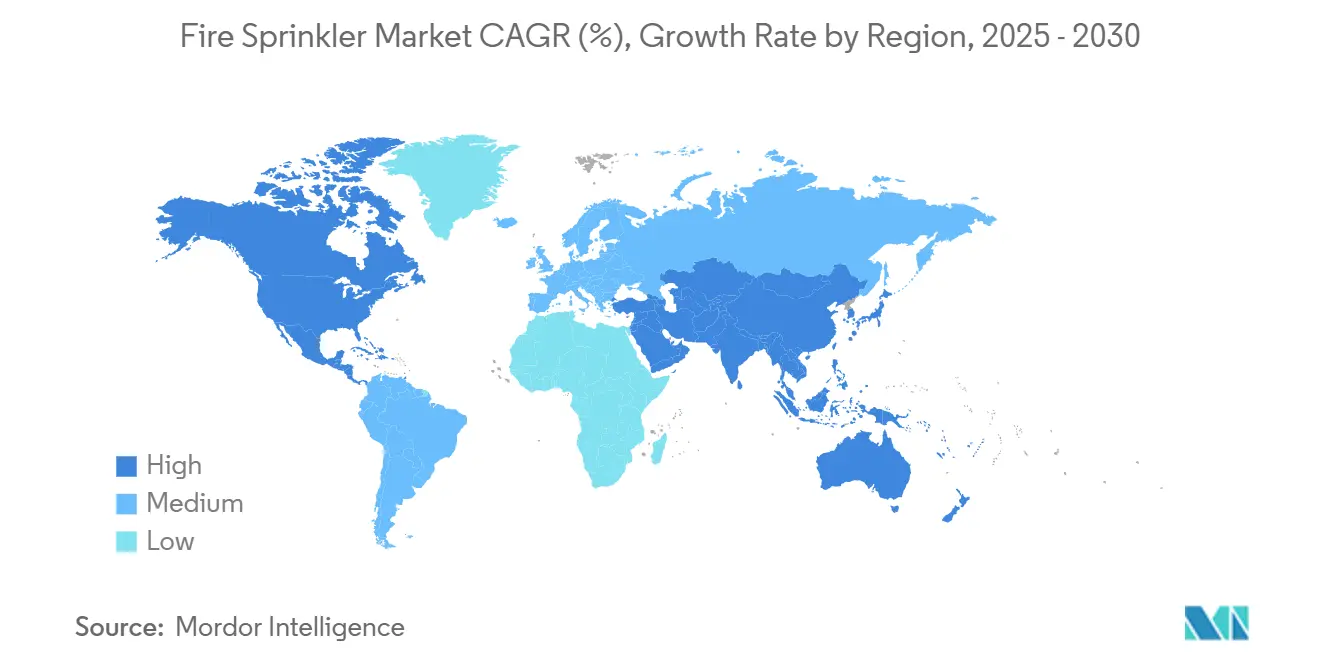
北米火災スプリンクラー市場
北米は2025年のファイアスプリンクラー市場規模の34.47%を占め、成熟した規制基準、税制優遇措置、および老朽化した商業施設を対象とした活発な改修セクターがその強みとなっています。セクション179の費用計上制度と保険料節約の組み合わせが、新築着工が横ばいになっても改修工事を持続させています。中西部および南東部でのコールドチェーン倉庫の拡張がESFRドライヘッドの受注を生み出す一方、ニューヨーク、トロント、メキシコシティの高層建築クラスターが請負業者のバックログを安定させています。住宅への普及はカリフォルニア州とメリーランド州以外ではロビー活動により停滞していますが、不動産管理者が保険割引を求めるなかでスマートアパートの改修が有望視されています。
アジア太平洋火災スプリンクラー市場
アジア太平洋地域は、都市部の大規模プロジェクト、産業のリショアリング、および進化する基準に牽引され、2031年にかけてCAGR 7.33%を記録すると予測されています。中国のGB 55037-2022はより厳格な性能指標を課し、老朽化した商業ビルにおけるシステム更新を加速させています。東南アジアの物流パークおよび半導体工場は統合型消火とクリーンエージェントバックアップを必要としており、一方で人手不足が展開速度を妨げています。政府が資金提供する研修プログラムとOEMサービスアライアンスがスキルギャップを縮小しています。
欧州・中東・アフリカおよび南米火災スプリンクラー市場
欧州、中東、アフリカは、それぞれ異なる市場環境を呈している。北欧および西欧市場は着実に成熟しており、低水消費量および水のリサイクルが重視れている。湾岸諸国は、スマートシティ制御センターと連携した完全ネットワーク型消火システムを組み込んだ高層建築のランドマークプロジェクトに資金を投じている。ナイロビやラゴスといったアフリカの主要都市では、新築オフィスビルに対する保険要件を背景に、商業用スプリンクラーの導入が増加している。南米では、通貨変動が輸入を停滞させる局面でプロジェクトが中断することがあるものの、チリおよびブラジルの鉱業・石油化学ハブが、デリュージシステムおよびフォームウォーターシステムへの安定した需要を支えている。
競争環境
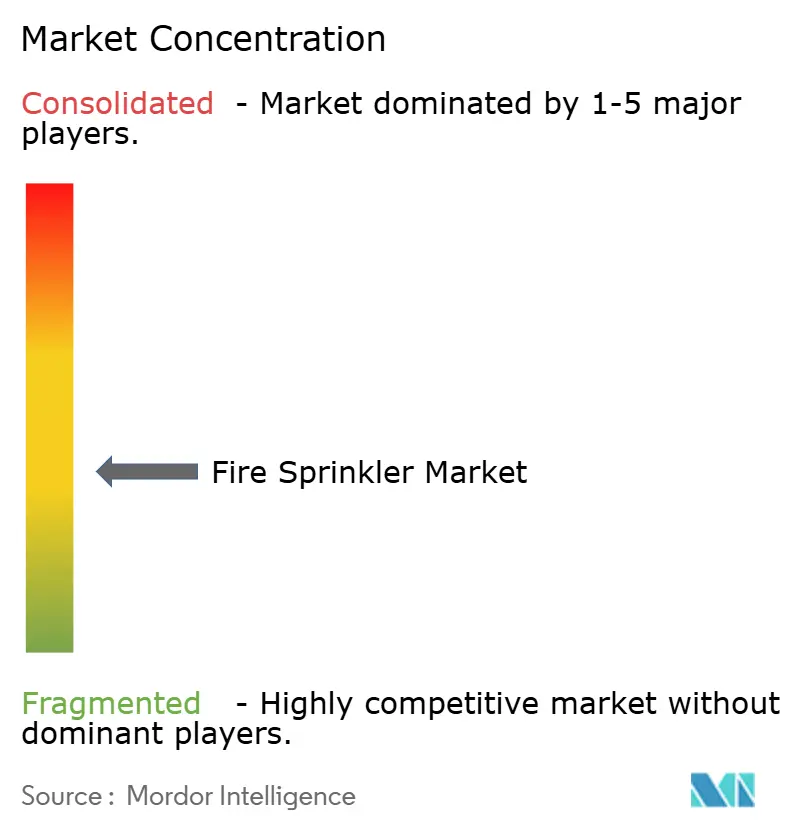
ベンダー分野は中程度に分散したままです。上位5社のメーカーおよびサービスプロバイダーの合計シェアは推定38%であり、地域専門企業やニッチ技術企業に十分な余地を残しています。Pye-Barkerが30件の買収を完了し、Fergusonが配管・製造関連の取引を通じて拡大した2024年から2025年にかけて、調達と労働力カバレッジにおける規模を求める統合が加速しました。プライベートエクイティの関心は持続しており、PerminaによるEncore Fire Protectionの買収は、保守中心の継続的収益モデルへの信頼を示しています。
技術的差別化が鮮明になっています。多国籍企業はAI検知アルゴリズムと低温乾式ヘッドに関する特許を申請し、競争優位性を確保しています。サービス提案は、検査、クラウド監視、および保険コンプライアンスダッシュボードをバンドルする形に進化しています。OEMはセンサースタートアップと協力してエッジアナリティクスを統合し、施工業者は障害ログを分析して出動を最適化するための社内データチームを育成しています。
規制への精通は依然として重要な購買基準です。規格作成委員会に参加している企業は、今後の変更に関する早期情報を得ることができ、積極的な製品ロードマップとトレーニングコンテンツの策定が可能になります。建物オーナーが単一ソースプロバイダーを好むにつれ、設計、製造、設置、および24時間365日監視を提供する統合プレーヤーがコンポーネント専業の競合他社を凌駕しています。新規参入者の市場参入障壁は、認証および賠償責任保険の閾値とともに相応に上昇しています。
火災スプリンクラー産業のリーダー企業
-
Johnson Controls International plc
-
Viking Group Inc.
-
Reliable Automatic Sprinkler Co., Inc.
-
Victaulic Company
-
The Rapidrop Global Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ファイアスプリンクラー市場
- Johnson Controls International plc (Tyco Fire Protection Products)
- Viking Group Inc.
- Reliable Automatic Sprinkler Co., Inc.
- Victaulic Company
- Minimax Viking GmbH
- The Rapidrop Global Ltd.
- Senju Sprinkler Co., Ltd.
- HD Fire Protect Pvt Ltd.
- Lubrizol Advanced Materials (FBC CPVC)
- Siemens Smart Infrastructure
- Honeywell International Inc. (Notifier/Fire-Lite)
- Grundfos Holding A/S
- Xylem Inc. (Bell & Gossett)
- NAFFCO FZCO
- SIRON Fire Protection
- KEC Fire Fighting
- Ebara Corporation
- VFP Fire Systems
- Potter Electric Signal Company LLC
- Harvel Plastics Inc. (Ipex)
Recent Industry Developments in ファイアスプリンクラー市場
- 2025年7月:Cobepa S.A.がEagle Fireを買収し、教育および医療分野における火災・生命安全ポートフォリオを拡大しました。
- 2025年4月:Ferguson EnterprisesがIndependent Pipe & Supply Corp.およびNational Fire Equipment Ltd.を買収し、米国北東部およびカナダの製造拠点を強化しました。
- 2025年3月:LLCPがEncore Fire ProtectionをPerminaに売却し、保守業務が中心の火災防護事業への投資家の関心の高さを示しました。
- 2024年11月:Building Industry PartnersがEndeavor Fire ProtectionをAPi Group Corporationに売却し、従業員持株プログラムの下での初の出口を記録しました。
- 2024年10月:Johnson ControlsがTyco ESFR-25乾式スプリンクラーを発表し、マイナス60°F(約マイナス51℃)までの低温に対応したコールドストレージ施設向けに提供しました。
世界の火災スプリンクラー市場レポートの調査範囲
セグメンテーション概要
| 湿式配管システム |
| 乾式配管システム |
| 開放式システム |
| 予作動式システム |
| 泡水・水噴霧システム |
| スプリンクラーヘッド |
| 制御バルブおよびアクセサリー |
| 配管および継手 |
| 警報バルブおよびセンサー |
| 消防ポンプおよびタンク |
| 設置およびサービス |
| 従来型・標準応答 |
| ESFR(早期抑制高速応答) |
| スマート・IoT対応スプリンクラー |
| 住宅 |
| 商業・オフィス |
| 産業用(製造、倉庫、石油・ガス) |
| 施設用(医療、教育) |
| 海洋・オフショア |
| 直接OEM販売 |
| 施工業者・EPC |
| ディストリビューターおよび卸売業者 |
| オンラインおよびeコマース |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| クウェート | |
| バーレーン | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| 製品別 | 湿式配管システム | |
| 乾式配管システム | ||
| 開放式システム | ||
| 予作動式システム | ||
| 泡水・水噴霧システム | ||
| コンポーネント別 | スプリンクラーヘッド | |
| 制御バルブおよびアクセサリー | ||
| 配管および継手 | ||
| 警報バルブおよびセンサー | ||
| 消防ポンプおよびタンク | ||
| 設置およびサービス | ||
| 技術別 | 従来型・標準応答 | |
| ESFR(早期抑制高速応答) | ||
| スマート・IoT対応スプリンクラー | ||
| 最終用途産業別 | 住宅 | |
| 商業・オフィス | ||
| 産業用(製造、倉庫、石油・ガス) | ||
| 施設用(医療、教育) | ||
| 海洋・オフショア | ||
| 流通チャネル別 | 直接OEM販売 | |
| 施工業者・EPC | ||
| ディストリビューターおよび卸売業者 | ||
| オンラインおよびeコマース | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| クウェート | ||
| バーレーン | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2026年のグローバルファイアスプリンクラー市場の規模はどのくらいですか?
16.12 ビリオン 米ドルと評価されており、2031年までに20.98 ビリオン 米ドルに達すると予測されています。
現在、販売をリードしている製品タイプはどれですか?
ウェットパイプシステムが首位を維持しており、2025年の売上高の58.11%を占めています。
最も成長が速い地域市場はどこですか?
アジア太平洋地域は都市化と規制強化に牽引され、2031年にかけてCAGR 7.33%で拡大する見込みです。
スマート消火システムが普及している理由は何ですか?
AIアナリティクスが誤報警報を削減し、保守を自動化し、保険割引を生み出すことで、IoT対応スプリンクラーの年平均成長率9.61%を支えています。
米国の税制優遇措置はどのように採用に影響しますか?
第179条により、オーナーは適格なスプリンクラーアップグレードの最大100万米ドルを費用計上でき、改修活動が加速しています。
住宅への採用を制限する課題は何ですか?
高い設置コストと住宅建設業者のロビー活動により、多くの地域で義務的なスプリンクラー設置の実施が制限されています。