
Marktgröße und Marktanteil für Feuerlöschanlagen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 16.12 Milliarden US-Dollar |
| Marktgröße (2031) | 20.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.41 % |
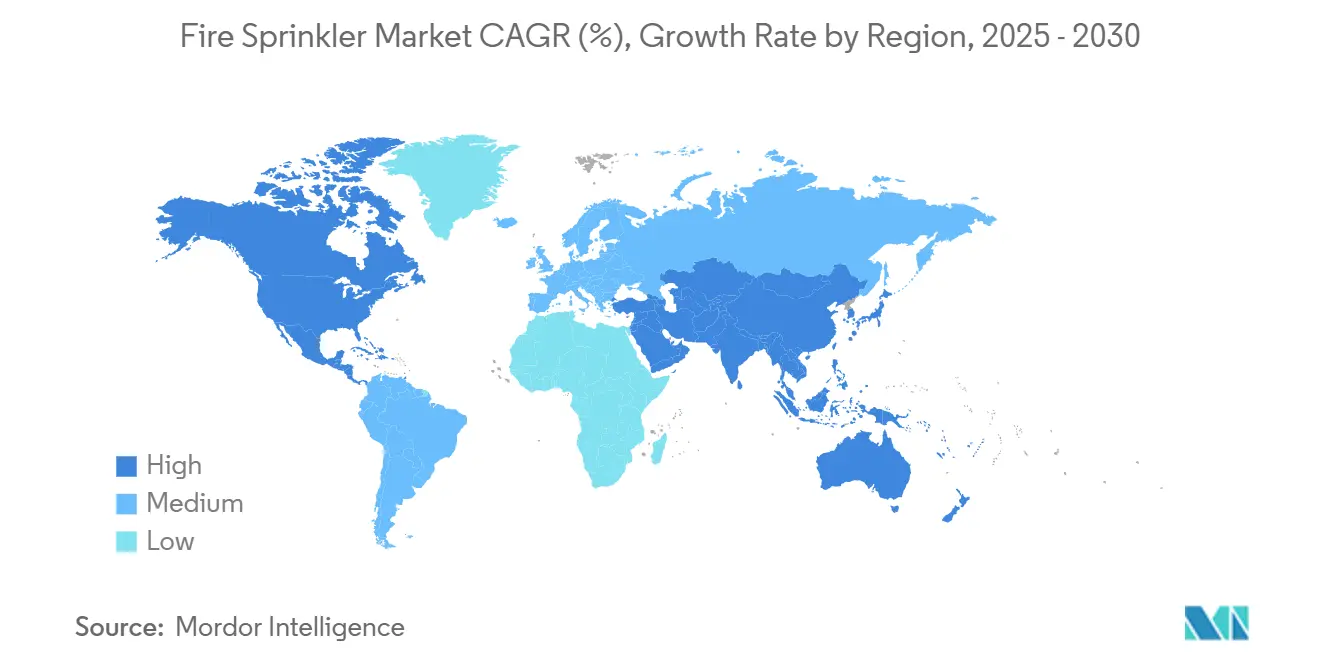
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Feuerlöschanlagen von Mordor Intelligence
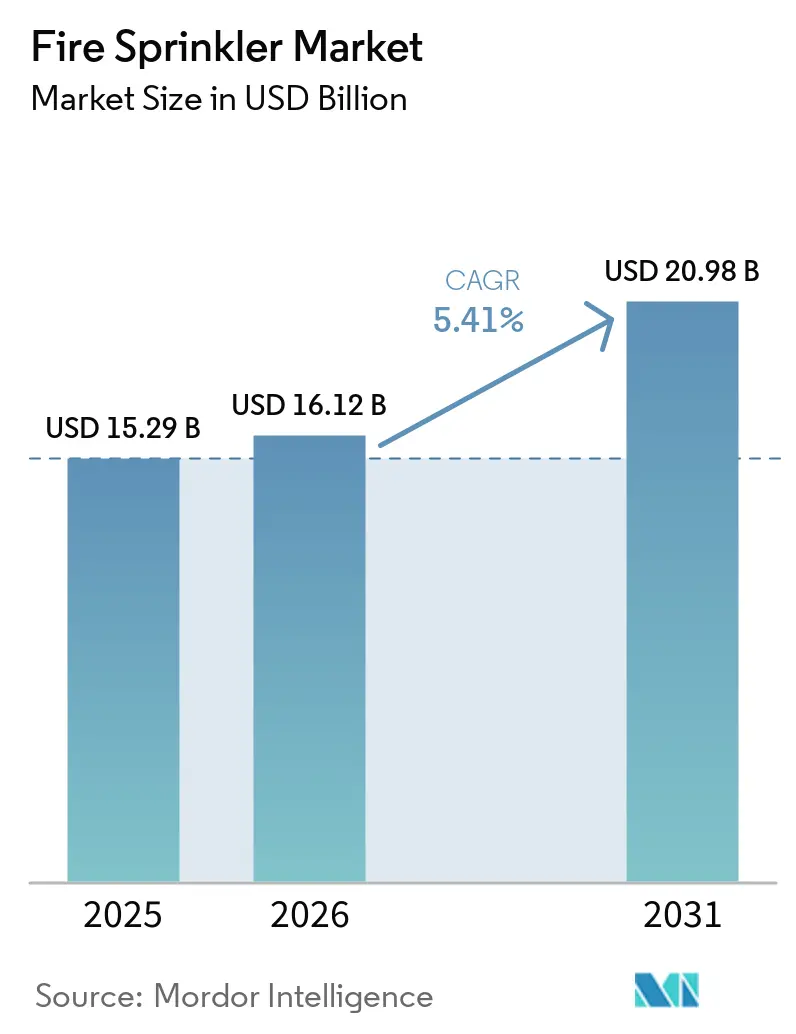
Die Größe des Feuerlöschsprinkler-Marktes wurde im Jahr 2025 auf 15,29 Milliarden USD geschätzt und wird voraussichtlich von 16,12 Milliarden USD im Jahr 2026 auf 20,98 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,41 % während des Prognosezeitraums (2026–2031). Steigende Vorschriftenanforderungen, anhaltend hohe Hochhausbautätigkeit und der Wandel hin zu intelligenten Löschplattformen bilden die Grundlage dieses Wachstums. Rechtsordnungen, die den Internationalen Gebäudekodex 2024 (IBC) und die bevorstehende NFPA-13-Ausgabe 2025 übernehmen, haben die Pflichtabdeckung auf mehr Nutzungsarten ausgeweitet, während Chinas GB 55037-2022 in ganz Asien einen ähnlichen Schwung erzeugt. Versicherungsträger gewähren nun Prämienreduzierungen von 5 % bis 20 % für mit Sprinklern ausgestattete Objekte, wodurch Compliance-Investitionen in Betriebskosteneinsparungen umgewandelt werden.[1] Intelligente Ventile, Sensoren und KI-gestützte Analysen verwandeln veraltete Systeme in Ökosysteme für vorausschauende Wartung, die Ausfallzeiten und Wasserschäden minimieren. Die Wettbewerbsdynamik bleibt fragmentiert, doch die Konsolidierung beschleunigt sich, da regionale Spezialisten von diversifizierten Sicherheitsgruppen übernommen werden, die nach Skalierung und digitalen Fähigkeiten suchen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt führten Nassrohr-Systeme mit einem Anteil von 58,11 % am Feuerlöschsprinkler-Markt im Jahr 2025; Wassernebel-Systeme werden voraussichtlich bis 2031 mit einer CAGR von 6,11 % wachsen.
- Nach Komponente entfielen auf Sprinklerköpfe 46,23 % der Feuerlöschsprinkler-Marktgröße im Jahr 2025, während intelligente Ventile und Sensoren mit einer CAGR von 10,40 % bis 2031 voranschreiten.
- Nach Technologie hielten konventionelle Systeme im Jahr 2025 einen Anteil von 83,31 % an der Feuerlöschsprinkler-Marktgröße; intelligente/IoT-fähige Lösungen werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 9,61 % wachsen.
- Nach Endnutzung erfassten Gewerbe- und Büroimmobilien im Jahr 2025 einen Anteil von 38,03 % am Feuerlöschsprinkler-Markt; industrielle Anwendungen werden voraussichtlich bis 2031 mit einer CAGR von 6,77 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 34,47 % an der Feuerlöschsprinkler-Marktgröße, während der asiatisch-pazifische Raum bis 2031 voraussichtlich eine CAGR von 7,33 % verzeichnen wird.
- Nach Vertriebskanal hielten Auftragnehmer/EPCs im Jahr 2024 einen Anteil von 55,41 %; Online- und E-Commerce-Kanäle wachsen bis 2030 mit einer CAGR von 5,82 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Übernahme der IBC 2024 und der NFPA-13-Normen 2025 | +1.2% | Nordamerika und Europäische Union, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Schnell wachsende globale Pipeline für Hochhausbau | +1.0% | Global, konzentriert in städtischen Zentren des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Versicherungsprämienrabatte für mit Sprinklern ausgestattete Einrichtungen | +0.8% | Nordamerika und Europäische Union primär, aufkommend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Durch den CARES Act geförderte Steueranreize für Nachrüstungen (Vereinigte Staaten) | +0.6% | National in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Boom bei Kühlkettenlagern treibt Nachfrage nach ESFR-Trockensystemen | +0.7% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Entstehung KI-gestützter intelligenter Sprinkler und vorausschauender Betriebs- und Wartungskonzepte | +0.9% | Frühe Übernahme in Nordamerika und der Europäischen Union, asiatisch-pazifischer Raum folgt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Übernahme der IBC 2024 und der NFPA-13-Normen 2025
Jüngste Normenaktualisierungen erweitern die Pflichtabdeckung durch Sprinkler auf mehr Gebäudetypen und verfeinern technische Kriterien wie den Schutz von Schrägdeckenlagerung und seismische Aussteifung. Diese Überarbeitungen vereinfachen die Einhaltung multinationaler Projektvorschriften durch Harmonisierung regionaler Standards, verkürzen Planungszyklen und schaffen Nachrüstungsbedarf, da ältere Objekte riskieren, Versicherungsgutschriften zu verlieren, wenn sie die neuen Anforderungen nicht erfüllen.[2]
Schnell wachsende globale Pipeline für Hochhausbau
Strategien zur städtischen Verdichtung fördern höhere gemischt genutzte Türme, die auf aktive Löschsysteme angewiesen sind, da Leichtbaumaterialien den passiven Brandschutz verringern. Aktualisierte Vorschriften für Flure und Balkone erfordern nun Sprinkler an Außenelementen, was den Systemumfang erweitert und flexible Rohrleitungslösungen antreibt, die seismischen Belastungen standhalten. Begrenzter externer Feuerwehrzugang bei sehr hohen Gebäuden erhöht die Anforderungen an die Sprinklerleistung weiter.
Versicherungsprämienrabatte für mit Sprinklern ausgestattete Einrichtungen
Versicherungsträger sind zu einer risikobasierten Preisgestaltung übergegangen, die Gebäude mit robusten, gut gewarteten Systemen belohnt und häufig zweistellige Betriebskosteneinsparungen ermöglicht. IoT-Leckerkennungs- und Überwachungsmodule qualifizieren Gebäude nun für zusätzliche Gutschriften und stärken die wirtschaftliche Begründung für intelligente Upgrades.
Durch den CARES Act geförderte Steueranreize für Nachrüstungen (Vereinigte Staaten)
Der Abzug nach Section 179 ermöglicht es Eigentümern, bis zu 1 Million USD qualifizierter Sprinklerinvestitionen abzuschreiben, was Projekte in Bildungs-, Gastronomie- und Lagereinrichtungen vorzieht.[3] Die Kombination dieser Anreize mit Versicherungseinsparungen beschleunigt die Amortisationszeiten und unterstützt stetige Nachrüstungspipelines.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installationskosten im Niedriggeschoss-Wohnungsbau | -0.9% | Global, besonders ausgeprägt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Lobbying von Hausbauern gegen Pflichtsprinkler | -0.7% | Nordamerika primär, global expandierend | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Stahl und Kupfer treibt Komponentenkosten | -0.6% | Auswirkungen auf die globale Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Installateuren in Schwellenmärkten | -0.5% | Konzentriert in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installationskosten im Niedriggeschoss-Wohnungsbau
Material-, Druckerhöhungspumpen- und Genehmigungskosten treiben die Gesamtsystemausgaben auf 6.000–30.000 USD pro Wohneinheit, was Budgets im sozialen Wohnungsbau und in ländlichen Projekten belastet. Zusätzliche Sanitärmodifikationen bei Nachrüstungen verdoppeln die Kosten im Vergleich zu Neubauszenarien, und fragmentierte Designstandards behindern Volumenpreiseffizienzen.
Lobbying von Hausbauern gegen Pflichtsprinkler
Branchenverbände finanzieren landesweite Kampagnen, die Vorschriften als Bedrohung für die Erschwinglichkeit darstellen. Gesetzliche Verbote in mehreren US-Bundesstaaten schränken lokale Behörden bei der Durchsetzung von Wohngebäudeanforderungen ein und verlangsamen die Marktdurchdringung außerhalb Kaliforniens und Marylands.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
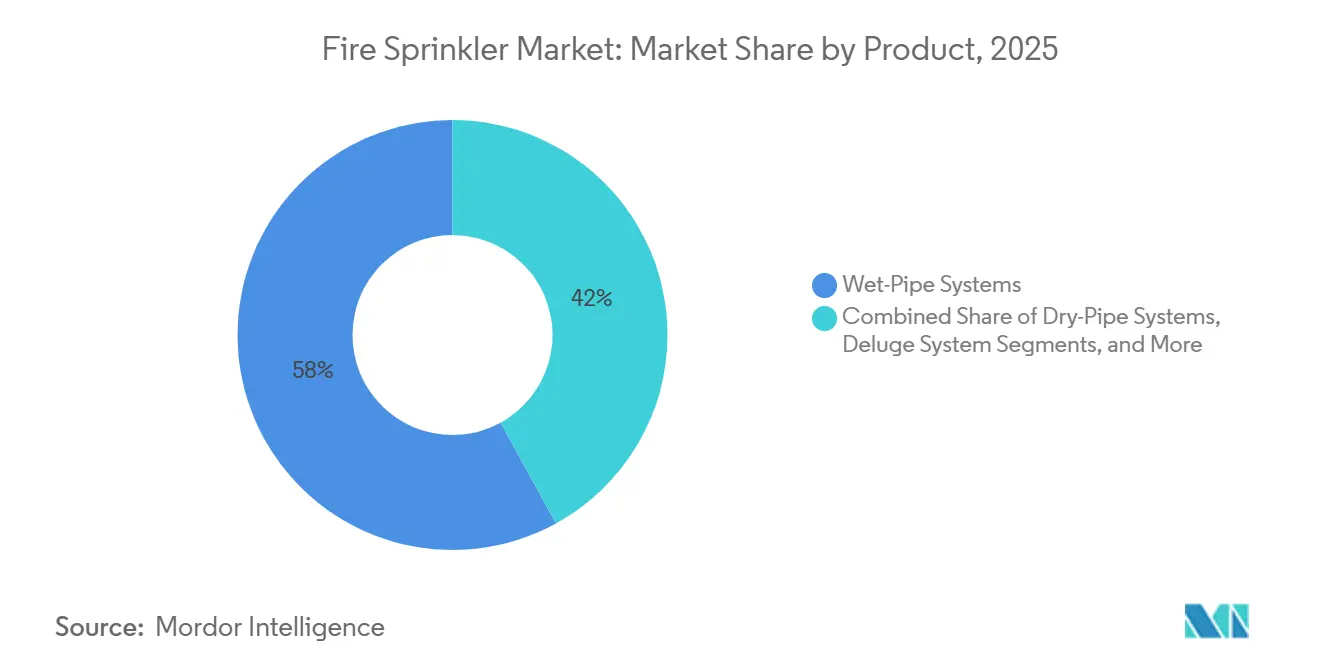
Nassleitungssysteme dominieren traditionelle AnwendungenNassrohr-Systeme machten im Jahr 2025 58,11 % der Feuerlöschsprinkler-Marktgröße aus, was auf ihr unkompliziertes Design und die sofortige Wasserabgabe zurückzuführen ist. Ihre Zuverlässigkeit hält sie in Büros, Einzelhandel und Mehrfamilienhäusern verankert, wo das Gefrierrisiko minimal ist. Trockenrohr-, Vorsteuer- und Flutungsvarianten sichern Nischenrollen in unbeheizten Lagerhäusern, Rechenzentren und petrochemischen Anlagen, die einzigartige Gefahren aufweisen. Wassernebel-Plattformen gewinnen mit einer CAGR von 6,11 % an Bedeutung, da sie Brände mit weniger Wasser bekämpfen, was sie für Schiffskabinen und historische Gebäude attraktiv macht, die sich um Kollateralschäden sorgen. Die ausstehenden Leitlinien der Internationalen Seeschifffahrtsorganisation zu batterie-elektrischen Fahrzeugen an Bord von Schiffen werden voraussichtlich dieses Anwendungsfeld erweitern.[4]
Der Nassrohr-Anteil wird langsam sinken, da Wassernebel-Düsen ihre Wurfweite und Kostenprofile verbessern. Trockentyp-ESFR-Innovationen eliminieren Regallinien in Kühlkettenlagerräumen, reduzieren den Installationsaufwand und erschließen Lagerkapazitäten. Marktaufklärung über Wartungskosten und Sprinklerabdeckung schärft das Bewusstsein bei Facility-Managern und positioniert Hybridsysteme, die konventionelle Köpfe mit Wassernebel-Zonen für sensible Bereiche kombinieren.



Nach Komponente:
Intelligente Sensoren treiben Innovationen voranSprinklerköpfe repräsentierten im Jahr 2025 46,23 % des Feuerlöschsprinkler-Marktanteils und spiegeln ihre Allgegenwart in allen Systemklassen wider. Dennoch expandieren intelligente Ventile, Edge-Sensoren und Kommunikations-Hubs mit einer CAGR von 10,40 %, da Gebäudeeigentümer die Reduzierung der Lebenszykluskosten durch vorausschauende Wartung priorisieren. Kabellose Druckknoten führen nun wöchentliche Testroutinen ohne Personal vor Ort durch, unterstützen die regulatorische Dokumentation und minimieren die Wasserabgabe.
Rohre und Fittings wachsen im Einklang mit neuen Installationen, obwohl Kunststoffalternativen in ausgewählten Niederdruckwohnanwendungen an Bedeutung gewinnen. Steuerventile integrieren Überwachungselektronik, die Alarme bei Manipulations-, Durchfluss- und Umgebungstemperaturanomalien auslöst und die Versicherungsberichterstattungsanforderungen verschärft. Feuerpumpen, Tanks und Installationsdienstleistungen erfreuen sich einer stetigen Nachfrage, da Codeänderungen Nachrüstungen vorantreiben, während gebündelte Wartungsverträge wiederkehrende Einnahmen für Integratoren sichern.
Nach Technologie:
Intelligente Systeme stören die konventionelle DominanzKonventionelle Systeme hielten im Jahr 2025 noch immer 83,31 % der Feuerlöschsprinkler-Marktgröße, da Auftragnehmer mit deren Spezifikation und Inspektionsroutinen vertraut sind. Dennoch wird für intelligente/IoT-fähige Einheiten eine CAGR von 9,61 % prognostiziert, da Cloud-Dashboards, KI-Raucherkennung und Fernüberwachung von Beeinträchtigungen ihren Wert bei der Reduzierung von Fehlalarmen und Ausfallzeiten unter Beweis stellen. ESFR-Technologie bleibt unverzichtbar für hochgestapelte Lagerung, insbesondere dort, wo Lithiumbatteriebestände das thermische Risiko erhöhen.
Südkoreanische Labore haben KI-Sensoren demonstriert, die Fehlalarme um 96,6 % reduzieren, was auf eine Zukunft hindeutet, in der Einsatzressourcen sich nur auf bestätigte Ereignisse konzentrieren. Die Integration mit Zutrittskontroll- und HLK-Systemen unterstützt koordinierte Evakuierungs- und Rauchkontrollsequenzen und stärkt den Stellenwert interoperabler Protokolle wie BACnet.
Nach Endverbrauchsbranche:
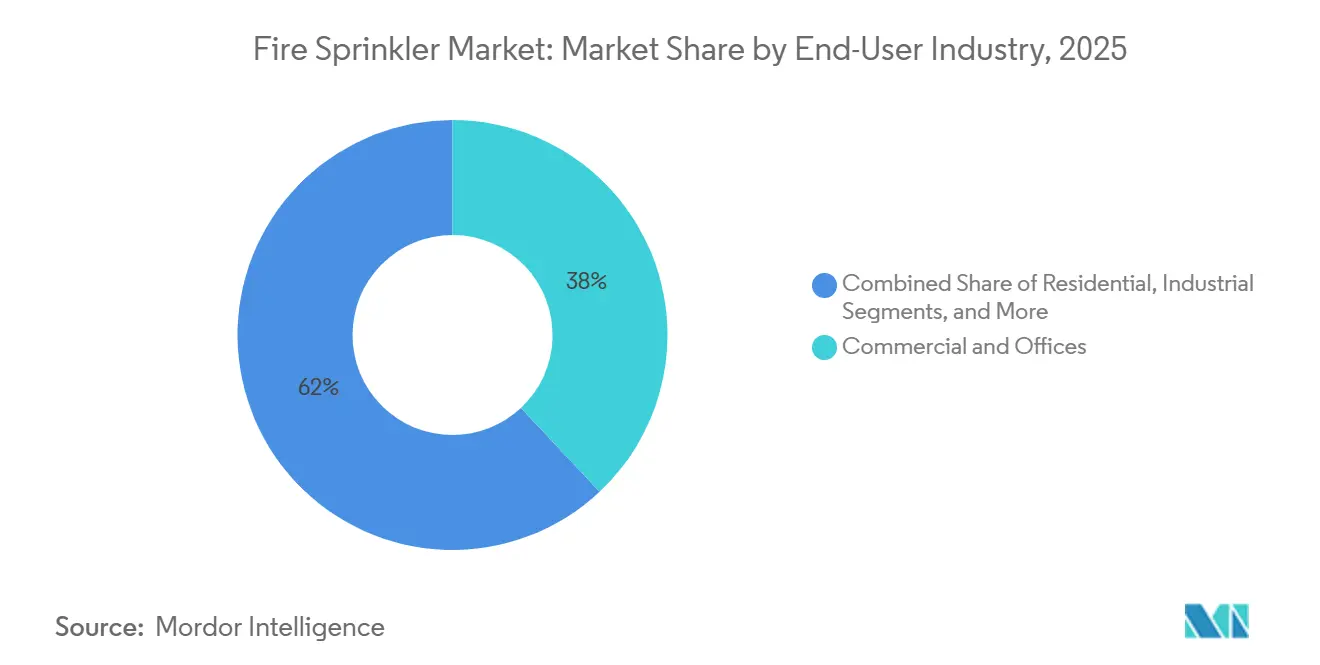
Kühlkettenanwendungen treiben das WachstumGewerbe- und Büroimmobilien beherrschten im Jahr 2025 38,03 % des Feuerlöschsprinkler-Marktanteils, da sich die Unternehmensimmobilienzyklen in Richtung Renovierung verschoben. Industriestandorte, angetrieben durch Kühllogistik und hypergroße Rechenzentren, werden die schnellste CAGR von 6,77 % verzeichnen, da sie spezialisierte Trocken- oder Vorsteuer-Lösungen benötigen, die thermische Schocks und elektrische Schäden vermeiden.
Institutionelle Segmente wie das Gesundheitswesen spezifizieren Doppelwirkungs-Vorsteuer- und Wassernebel-Hybride zum Schutz empfindlicher Geräte, während das Wohnungswachstum davon abhängt, Kosten- und Lobbying-Barrieren zu überwinden. Die maritime und Offshore-Nachfrage steigt, da das Verbot von PFOS-basiertem Schaum Schiffseigentümer zu konformen Alternativen drängt.

Nach Vertriebskanal:
Online-Verkäufe entstehenAuftragnehmer und EPCs behielten im Jahr 2025 einen Anteil von 55,41 % und fungierten als primäre Schnittstelle für Systemdesign, hydraulische Berechnung und Inbetriebnahme. Direkte OEM-Verkäufe dominieren multinationale Rollouts, bei denen einheitliche Spezifikationen unerlässlich sind. Distributoren nutzen regionale Lagerbestände, um kleine Auftragnehmer zu bedienen, stehen jedoch unter Margendruck, da Kunden auf digitale Plattformen migrieren.
Online-Bestellungen mit einer CAGR von 5,82 % profitieren von standardisierten SKUs und sofortigen Datenblatt-Downloads, die den Teileaustausch beschleunigen. Cloud-basierte Auswahltools helfen kleineren Unternehmen, Pakete ohne interne Ingenieurteams zu konfigurieren, demokratisieren den Zugang zu fortschrittlichen Komponenten und intensivieren die Preistransparenz.
Geografische Analyse
Brandsprinkler-Markt Nordamerika
Nordamerika hielt im Jahr 2025 34,47 % der Feuerlöschsprinkler-Marktgröße aufgrund ausgereifter Vorschriften, Steueranreize und eines aktiven Nachrüstsektors, der auf ältere Gewerbegebäude abzielt. Die Abschreibung nach Section 179, gekoppelt mit Prämienersparnissen, hält Renovierungen aufrecht, selbst wenn Neubaubeginne stagnieren. Kühlkettenlager-Erweiterungen im Mittleren Westen und Südosten der USA generieren Aufträge für ESFR-Trockenköpfe, während Hochhauscluster in New York, Toronto und Mexiko-Stadt die Auftragsrückstände der Auftragnehmer stabilisieren. Die Durchdringung im Wohnbereich bleibt außerhalb Kaliforniens und Marylands aufgrund von Lobbying-Aktivitäten gering, doch intelligente Wohnungsnachrüstungen zeigen Potenzial, da Immobilienverwalter Versicherungsrabatte anstreben.
Brandsprinkler-Markt Asien-Pazifik
Für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 7,33 % prognostiziert, angetrieben durch städtische Megaprojekte, industrielle Rückverlagerung und sich entwickelnde Standards. Chinas GB 55037-2022 legt strengere Leistungsmetriken fest und beschleunigt Systemersetzungen in alternden Gewerbegebäuden. Südostasiatische Logistikparks und Halbleiterfabriken verlangen integrierte Unterdrückungs- und Reinigungsmittel-Backup-Systeme, während Arbeitskräftemangel die Rollout-Geschwindigkeit hemmt. Staatlich finanzierte Ausbildungsprogramme und OEM-Serviceallianzen verringern den Qualifikationsrückstand.
Brandsprinkler-Markt EMEA und Sdamerika
Europa, der Nahe Osten und Afrika weisen gemischte Bedingungen auf. Nord- und westeuropäische Märkte entwickeln sich stetig und legen den Schwerpunkt auf geringen Wasserverbrauch und Recycling. Die Golfstaaten finanzieren ikonische Hochhäuser, die vollständig vernetzte Löschanlagen integrieren, die an Smart-City-Steuerzentralen angebunden sind. Afrikanische Metropolen wie Nairobi und Lagos verzeichnen einen Anstieg bei der gewerblichen Sprinklerinstallation, bedingt durch Versicherungsanforderungen an neue Bürotürme. Südamerika erlebt Projektstockungen, wenn Währungsvolatilität Importe bremst, obwohl Bergbau- und Petrochemiezentren in Chile und Brasilien eine stetige Nachfrage nach Flutungs- und Schaum-Wasser-Anlagen sichern.
Wettbewerbslandschaft
Marktkonzentration
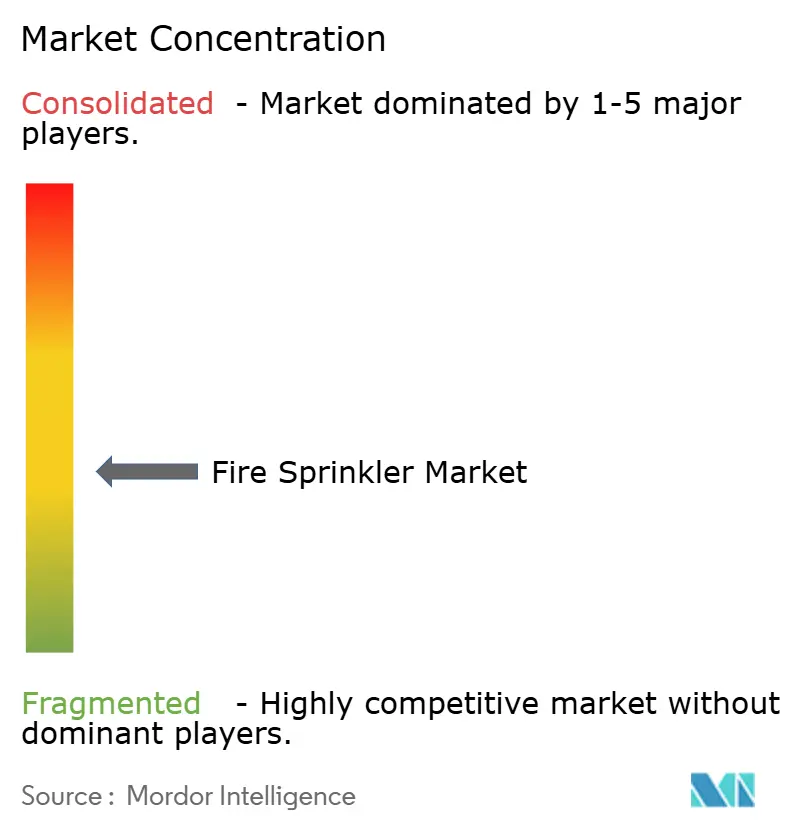
Das Anbieterfeld bleibt mäßig fragmentiert: Die fünf größten Hersteller und Dienstleister halten schätzungsweise zusammen einen Anteil von 38 %, was regionalen Spezialisten und Nischentechnologieunternehmen ausreichend Raum lässt. Die Konsolidierung beschleunigte sich in den Jahren 2024–2025, als Pye-Barker 30 Akquisitionen abschloss und Ferguson durch Rohr- und Fertigungsgeschäfte expandierte, um Skalierung bei Beschaffung und Arbeitsabdeckung zu erzielen. Das Interesse von Private-Equity-Gesellschaften hält an; Permiras Kauf von Encore Fire Protection signalisiert Vertrauen in wartungszentrierte Modelle mit wiederkehrenden Einnahmen.
Die technologische Differenzierung schärft sich. Multinationale Unternehmen melden Patente auf KI-Erkennungsalgorithmen und Tieftemperatur-Trockenköpfe an, um Wettbewerbsvorteile zu sichern. Serviceangebote bündeln zunehmend Inspektion, Cloud-Überwachung und Versicherungs-Compliance-Dashboards. OEMs arbeiten mit Sensor-Startups zusammen, um Edge-Analysen zu integrieren, während Auftragnehmer interne Datenteams aufbauen, um Beeinträchtigungsprotokolle zu analysieren und den Einsatz zu optimieren.
Regulatorische Vertrautheit bleibt ein wichtiges Kaufkriterium. Unternehmen mit Beteiligung an Normungsausschüssen erhalten frühzeitig Einblicke in bevorstehende Änderungen, was proaktive Produkt-Roadmaps und Schulungsinhalte ermöglicht. Da Gebäudeeigentümer Einzelquellenanbieter bevorzugen, übertreffen integrierte Anbieter, die Design, Fertigung, Installation und 24/7-Überwachung anbieten, reine Komponentenwettbewerber. Die Markteintrittsbarrieren für Neueinsteiger steigen entsprechend mit den Zertifizierungs- und Haftpflichtversicherungsschwellen.
Marktführer der Branche für Feuerlöschanlagen
-
Johnson Controls International plc
-
Viking Group Inc.
-
Reliable Automatic Sprinkler Co., Inc.
-
Victaulic Company
-
The Rapidrop Global Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Feuerlöschsprinkler-Markt Unternehmen in diesem Bericht
- Johnson Controls International plc (Tyco Fire Protection Products)
- Viking Group Inc.
- Reliable Automatic Sprinkler Co., Inc.
- Victaulic Company
- Minimax Viking GmbH
- The Rapidrop Global Ltd.
- Senju Sprinkler Co., Ltd.
- HD Fire Protect Pvt Ltd.
- Lubrizol Advanced Materials (FBC CPVC)
- Siemens Smart Infrastructure
- Honeywell International Inc. (Notifier/Fire-Lite)
- Grundfos Holding A/S
- Xylem Inc. (Bell & Gossett)
- NAFFCO FZCO
- SIRON Fire Protection
- KEC Fire Fighting
- Ebara Corporation
- VFP Fire Systems
- Potter Electric Signal Company LLC
- Harvel Plastics Inc. (Ipex)
Neueste Industrielle Entwicklungen in Feuerlöschsprinkler-Markt
- Juli 2025: Cobepa S.A. übernahm Eagle Fire und erweiterte damit sein Portfolio für Brand- und Lebensschutz in den Bereichen Bildung und Gesundheitswesen.
- April 2025: Ferguson Enterprises erwarb Independent Pipe & Supply Corp. und National Fire Equipment Ltd. und stärkte damit seinen Fertigungsstandort im Nordosten der Vereinigten Staaten und in Kanada.
- März 2025: LLCP veräußerte Encore Fire Protection an Permira, was das Investoreninteresse an wartungsintensiven Brandschutzunternehmen unterstreicht.
- November 2024: Building Industry Partners verkaufte Endeavor Fire Protection an APi Group Corporation und markierte damit den ersten Ausstieg im Rahmen seines Mitarbeiterbeteiligungsprogramms.
- Oktober 2024: Johnson Controls stellte den Tyco ESFR-25 Trockensprinkler für Kühllagereinrichtungen bei Temperaturen bis zu −60 °F vor.
Berichtsumfang des globalen Marktes für Feuerlöschanlagen
Segmentierungsübersicht
| Nassleitungssysteme |
| Trockenleitungssysteme |
| Flutungssysteme |
| Vorsteuerungssysteme |
| Schaum-Wasser- und Wassernebelsysteme |
| Sprinklerköpfe |
| Steuerventile und Zubehör |
| Rohre und Fittings |
| Alarmventile und Sensoren |
| Feuerpumpen und Tanks |
| Installation und Dienstleistungen |
| Konventionell / Standardreaktion |
| ESFR (Frühe Unterdrückung Schnelle Reaktion) |
| Intelligente / IoT-fähige Sprinkler |
| Wohngebäude |
| Gewerbe und Büros |
| Industrie (Fertigung, Lagerhaltung, Öl und Gas) |
| Institutionell (Gesundheitswesen, Bildung) |
| Marine und Offshore |
| Direktverkauf durch OEM |
| Auftragnehmer / EPCs |
| Händler und Großhändler |
| Online und E-Commerce |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Kuwait | |
| Bahrain | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Produkt | Nassleitungssysteme | |
| Trockenleitungssysteme | ||
| Flutungssysteme | ||
| Vorsteuerungssysteme | ||
| Schaum-Wasser- und Wassernebelsysteme | ||
| Nach Komponente | Sprinklerköpfe | |
| Steuerventile und Zubehör | ||
| Rohre und Fittings | ||
| Alarmventile und Sensoren | ||
| Feuerpumpen und Tanks | ||
| Installation und Dienstleistungen | ||
| Nach Technologie | Konventionell / Standardreaktion | |
| ESFR (Frühe Unterdrückung Schnelle Reaktion) | ||
| Intelligente / IoT-fähige Sprinkler | ||
| Nach Endverbrauchsbranche | Wohngebäude | |
| Gewerbe und Büros | ||
| Industrie (Fertigung, Lagerhaltung, Öl und Gas) | ||
| Institutionell (Gesundheitswesen, Bildung) | ||
| Marine und Offshore | ||
| Nach Vertriebskanal | Direktverkauf durch OEM | |
| Auftragnehmer / EPCs | ||
| Händler und Großhändler | ||
| Online und E-Commerce | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Kuwait | ||
| Bahrain | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Feuerlöschsprinkler-Markt im Jahr 2026?
Er wird auf 16,12 Milliarden USD geschätzt, mit einer Prognose, bis 2031 einen Wert von 20,98 Milliarden USD zu erreichen.
Welcher Produkttyp führt derzeit die Verkäufe an?
Nassrohr-Systeme behalten die Spitzenposition und machen 58,11 % der Einnahmen im Jahr 2025 aus.
Was ist der am schnellsten wachsende regionale Markt?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 7,33 % wachsen, angetrieben durch Urbanisierung und strengere Vorschriften.
Warum gewinnen intelligente Löschsysteme an Popularität?
KI-Analysen reduzieren Fehlalarme, automatisieren die Wartung und generieren Versicherungsrabatte, was eine CAGR von 9,61 % für IoT-fähige Sprinkler unterstützt.
Wie beeinflussen US-Steueranreize die Akzeptanz?
Section 179 ermöglicht es Eigentümern, bis zu 1 Million USD qualifizierter Sprinkler-Upgrades abzuschreiben, was die Nachrüstungsaktivität beschleunigt.
Welche Herausforderungen begrenzen die Akzeptanz im Wohnbereich?
Hohe Installationskosten und das Lobbying von Hausbauern haben die Umsetzung von Pflichtsprinklern in vielen Rechtsordnungen eingeschränkt.