
Taille et parts du marché de la logistique des véhicules finis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 152.1 Milliards de dollars |
| Taille du Marché (2031) | 185.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
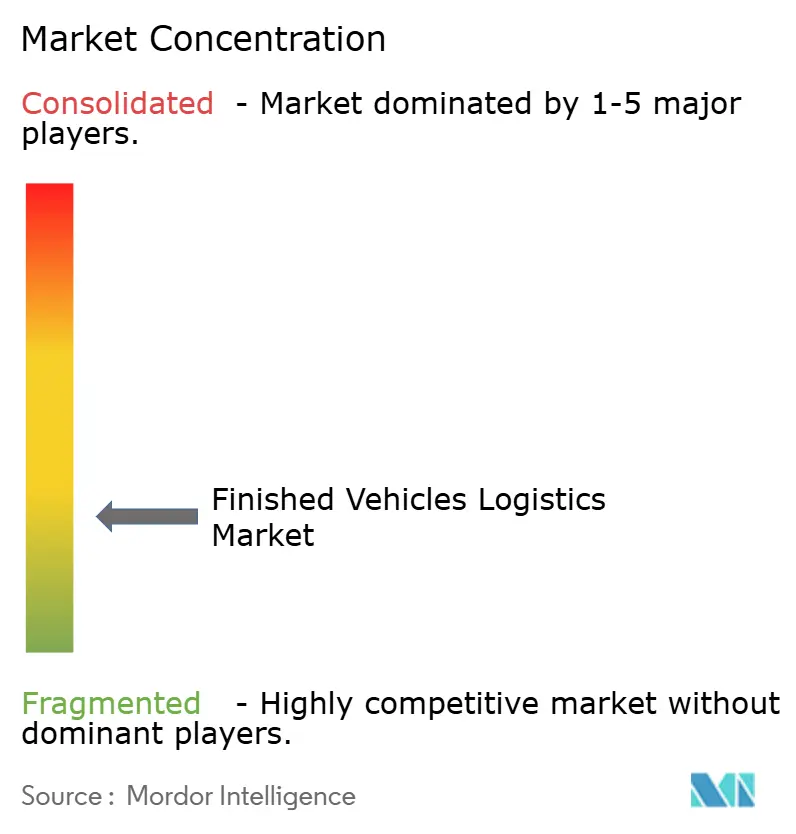
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique des véhicules finis par Mordor Intelligence
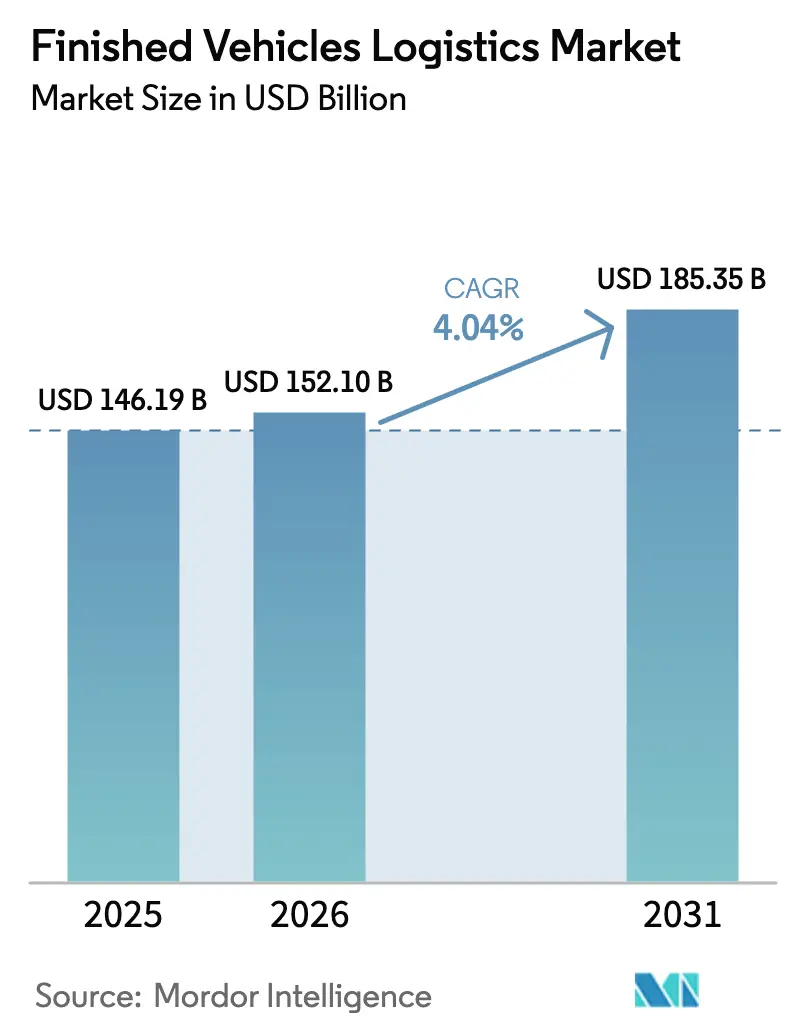
La taille du marché de la logistique des véhicules finis en 2026 est estimée à 152,1 milliards USD, en progression par rapport à la valeur 2025 de 146,19 milliards USD, avec des projections pour 2031 indiquant 185,35 milliards USD, croissant à un TCAC de 4,04 % sur la période 2026-2031.
La trajectoire régulière reflète la transition de services purement axés sur le transport vers des chaînes d'approvisionnement intégrées et pilotées par la technologie, capables d'absorber des volumes de production de véhicules en hausse, notamment dans la région Asie-Pacifique. La demande est soutenue par les exportations automobiles chinoises qui continuent de remodeler les flux commerciaux mondiaux et de catalyser de nouveaux investissements portuaires, ferroviaires et routiers. La différenciation concurrentielle repose sur des plateformes numériques de visibilité du fret, des centres de traitement à valeur ajoutée et des solutions de manutention spécialisées pour les véhicules électriques. Les prestataires capables de regrouper transport, entreposage et analyses prédictives remportent des contrats premium, tandis que les équipementiers resserrent les délais de livraison et recherchent une visibilité de bout en bout. Les pressions sur les coûts liées aux pénuries de chauffeurs et à la volatilité des prix du carburant poussent le secteur vers des opérateurs plus importants et mieux capitalisés, en mesure d'absorber la compression des marges et d'investir dans des flottes fonctionnant aux énergies alternatives.
Principaux enseignements du rapport
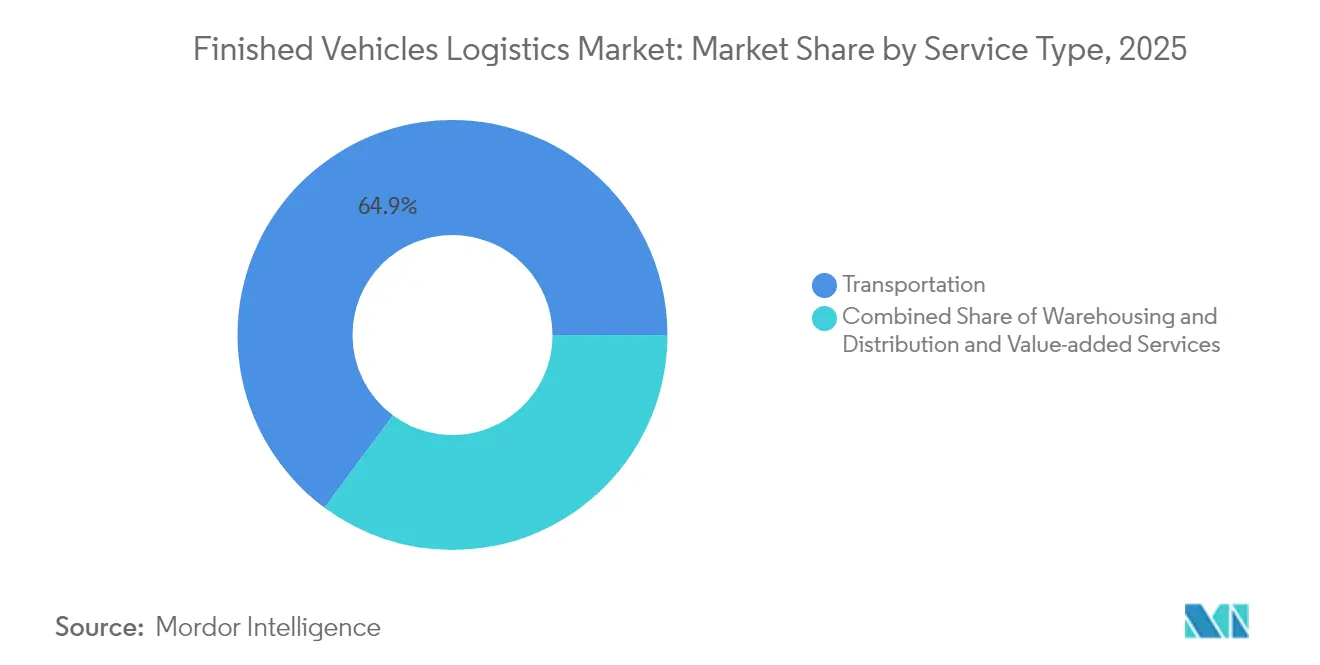
- Par type de service, le transport représentait 64,85 % de la part du marché de la logistique des véhicules finis en 2025, tandis que l'entreposage et la distribution devrait progresser à un TCAC de 3,84 % jusqu'en 2031.
- Par destination, la logistique nationale représentait 62,55 % de la taille du marché de la logistique des véhicules finis en 2025 ; les flux internationaux devraient croître à un TCAC de 3,52 % jusqu'en 2031.
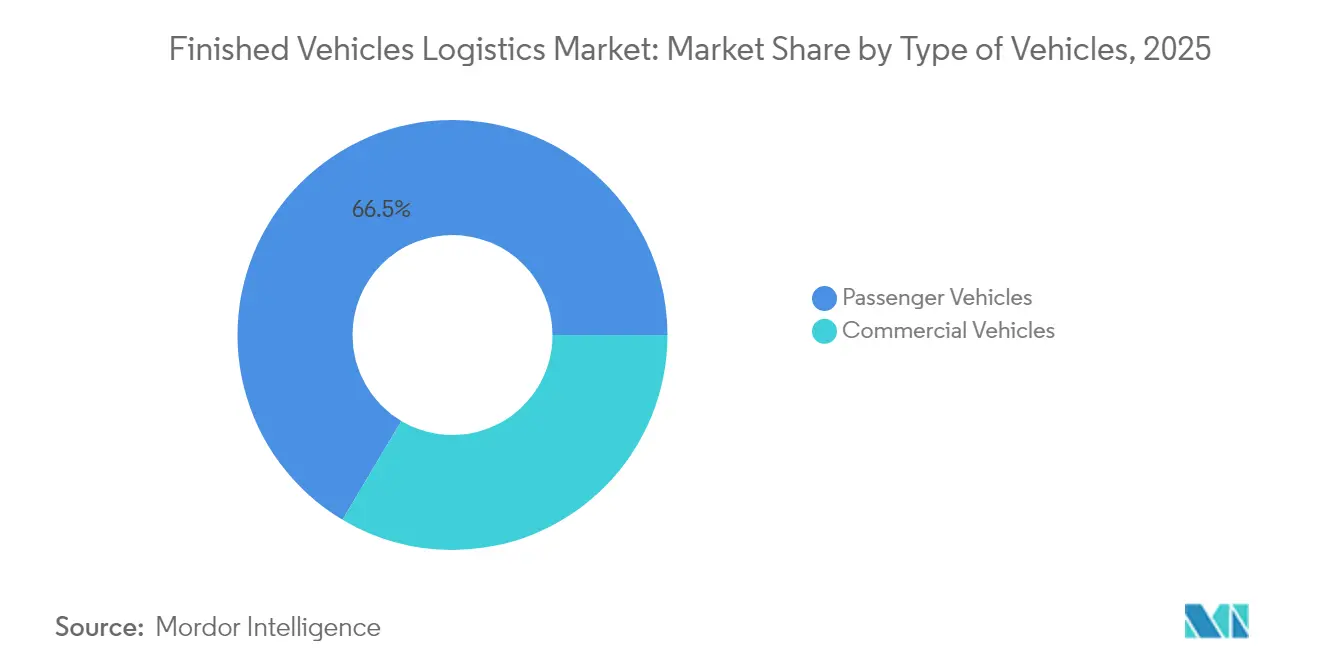
- Par type de véhicules, les véhicules de tourisme étaient en tête avec une part de 66,45 % du marché de la logistique des véhicules finis en 2025 et devraient progresser à un TCAC de 4,06 % jusqu'en 2031.
- Par secteur d'utilisation final, les équipementiers représentaient 68,35 % du marché de la logistique des véhicules finis en 2025 et devraient progresser à un TCAC de 4,24 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait une part de 38,70 % en 2025 et devrait progresser à un TCAC de 4,43 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des ventes de véhicules dans les marchés émergents | +1.2% | Asie-Pacifique en cœur de cible, répercussions vers l'Amérique latine | Moyen terme (2-4 ans) |
| Dynamique des équipementiers vers une distribution en séquence | +0.8% | Mondial, adoption précoce en Amérique du Nord et en UE | Court terme (≤ 2 ans) |
| Expansion des exportations chinoises de véhicules | +0.6% | Mondial, plus marqué en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Plateformes numériques de visibilité du fret | +0.4% | Mondial, piloté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Manutention des batteries de véhicules électriques à température contrôlée | +0.3% | Mondial, concentré sur les marchés leaders en véhicules électriques | Long terme (≥ 4 ans) |
| Réseaux de décarbonisation des micro-hubs des équipementiers | +0.2% | Europe et Amérique du Nord principalement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La croissance des ventes de véhicules dans les marchés émergents stimule l'expansion des infrastructures
La demande robuste en Inde, en Indonésie et au Vietnam incite à la construction de nouveaux centres de traitement des véhicules, de dépôts intérieurs et de réseaux de dernier kilomètre capables de desservir des points de vente dispersés. Les records de production automobile en Inde accélèrent la modernisation des ports de Chennai et de Mundra afin de gérer des volumes Ro-Ro plus importants[1]Mike Colias, "La production automobile indienne atteint des niveaux records en 2024," Wall Street Journal, wsj.com. Les entreprises logistiques implantent des hubs régionaux dans les villes de rang 2 afin de réduire les délais de livraison et de se conformer aux règles d'assemblage locales. Les installations spécialisées intègrent désormais l'inspection avant livraison et la personnalisation légère, réduisant le risque de stock chez les concessionnaires tout en améliorant l'efficacité du débit. Les prestataires capables de naviguer entre des réglementations douanières et des incitations fiscales divergentes remportent des contrats à long terme auprès des équipementiers souhaitant accélérer leur entrée sur le marché.
La dynamique des équipementiers vers une distribution en séquence transforme les exigences de service
Les constructeurs automobiles synchronisent les livraisons de véhicules avec la vélocité des ventes des concessionnaires, remplaçant les expéditions groupées par des mouvements plus fréquents et de moindre volume. Ce modèle repose sur des analyses prédictives qui intègrent les plannings d'usine et les données de point de vente pour déclencher les ordres d'expédition. Les partenaires logistiques doivent équilibrer les taux de chargement face à des créneaux d'arrivée stricts, combinant souvent des tronçons routiers, ferroviaires et de courte mer au sein d'un même itinéraire. Les prestataires investissant dans des tours de contrôle conformes à la norme ISO 9001 et dans des données de capteurs en temps réel bénéficient de tarifs premium, les équipementiers intégrant des indicateurs clés de performance de distribution dans leurs tableaux de bord de sourcing. Ce changement élève la visibilité des stocks du statut d'option à celui d'obligation, favorisant les opérateurs dotés de plateformes natives en cloud et de gestion automatisée des exceptions.
L'expansion des exportations chinoises de véhicules remodèle la capacité logistique mondiale
Les expéditions chinoises ont dépassé 5 millions d'unités en 2024, BYD et Geely affrétant ou commandant des navires rouliers pour sécuriser des créneaux de départ[2]Joe Leahy, "Les constructeurs automobiles chinois développent leur capacité d'expédition pour les marchés internationaux," Financial Times, ft.com. Cet afflux pousse les ports européens de Hambourg et de Zeebrugge à étendre leurs allocations de postes à quai et leurs superficies de parcs dédiées aux équipementiers asiatiques. La hausse des volumes entre l'Asie et l'Amérique latine ouvre de nouveaux services directs qui contournent les hubs de transbordement traditionnels, comprimant les délais de transit et les taux de fret. Les prestataires logistiques tiers traditionnels réagissent en superposant des services d'inspection, de charge et de mise à jour logicielle à valeur ajoutée à l'arrivée, renforçant leur pertinence au-delà du transport maritime.
Les plateformes numériques de visibilité du fret permettent l'optimisation de la chaîne d'approvisionnement
Les traceurs IoT intégrés aux sangles d'arrimage des véhicules alimentent des tours de contrôle en données de télématique qui prédisent l'heure d'arrivée estimée, détectent les déviations de route et émettent des alertes de maintenance préventive pour les wagons et les transporteurs de véhicules. Les moteurs d'intelligence artificielle analysent le trafic, la météo et la congestion portuaire pour réorienter les convois des heures avant l'apparition des goulots d'étranglement. La documentation sur chaîne de blocs accélère le dédouanement, réduisant les temps d'immobilisation des unités électriques à haute valeur soumises à des contrôles de sécurité renforcés. Les prestataires font état de réductions à deux chiffres des réclamations pour dommages et de la consommation de carburant, soutenant à la fois les objectifs de coûts et de RSE à mesure que les régimes de tarification du carbone se resserrent.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de chauffeurs et coûts de main-d'œuvre élevés | -0.7% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Hausse des prix du carburant et réglementations sur les émissions | -0.5% | Mondial, avec une intensité réglementaire variable | Moyen terme (2-4 ans) |
| Congestion portuaire et rareté des postes Ro-Ro | -0.4% | Concentrée dans les principaux hubs maritimes mondiaux | Court terme (≤ 2 ans) |
| Goulots d'étranglement de capacité des wagons porte-voitures (autoracks) | -0.3% | Principalement en Amérique du Nord, certaines liaisons européennes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les pénuries de chauffeurs et les coûts de main-d'œuvre élevés freinent la montée en puissance opérationnelle
Les postes vacants dans le secteur dépassent 100 000 en Amérique du Nord et en Europe, faisant grimper l'inflation salariale de 6 à 8 % par an et érodant les marges des transporteurs liés par des accords tarifaires pluriannuels[3]Paul Berger, "La pénurie de chauffeurs routiers atteint des niveaux critiques dans l'ensemble du secteur," Wall Street Journal, wsj.com. Les chauffeurs spécialisés de transporteurs de voitures nécessitent une formation et des certifications supplémentaires, allongeant les délais d'intégration et augmentant les primes d'assurance. Le vieillissement des effectifs aggrave l'attrition, tandis que les limitations des heures de service restreignent le kilométrage journalier, obligeant les flottes à recruter davantage pour maintenir leur capacité. Les pilotes d'automatisation, notamment les tracteurs de cour autonomes et le convoi automatisé sur les trajets longue distance, restent embryonnaires et capitalistiques, n'offrant qu'un soulagement progressif.
La hausse des prix du carburant et les réglementations sur les émissions accroissent la complexité opérationnelle
Le carburant représente environ 30 % des coûts d'exploitation, et la volatilité observée depuis 2024 a commencé à dépasser les mécanismes de surcharge contractuels. Parallèlement, la proposition Euro VII de l'Union européenne et l'extension des zones à faibles émissions obligent les opérateurs à rétrofiter leurs moteurs ou à acquérir des camions fonctionnant aux carburants alternatifs. Les dépenses en capital fragilisent les transporteurs de taille modeste, accélérant la consolidation. La disparité des normes régionales complique les stratégies de déploiement des flottes, augmentant les dépenses administratives liées à la surveillance de la conformité. Les transferts modaux vers le rail et le transport maritime de courte distance peuvent limiter les émissions, mais ils induisent des coûts de transbordement et une rigidité des horaires, nécessitant une conception de réseau sophistiquée pour éviter toute dégradation du service.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les solutions intégrées élèvent la croissance des services non liés au transportLes services de transport ont contribué à hauteur de 64,85 % à la taille du marché de la logistique des véhicules finis en 2025 ; néanmoins, l'entreposage et la distribution, bien que plus modestes, devraient générer les revenus incrémentaux les plus rapides, à un TCAC de 3,84 % (2026-2031). Les centres de traitement de véhicules consolidés combinent désormais stockage, personnalisation et opérations de charge, éliminant les transferts redondants et réduisant les temps d'immobilisation. Les acteurs du transport intègrent des outils de suivi compatibles avec les API qui alimentent les tableaux de bord des équipementiers, créant de nouveaux flux de monétisation à partir des services de données. Les opérateurs d'entreposage déploient quant à eux des grues automatisées de stockage et de récupération pour empiler les véhicules verticalement, augmentant la capacité sans acquisition foncière. La convergence efface les frontières traditionnelles entre services, conduisant les clients à attribuer des contrats pluriannuels multi-services aux prestataires capables de gérer la distribution de bout en bout dans le cadre d'un accord de niveau de service unique.
Malgré la part de marché dominante de la logistique des véhicules finis détenue par le transport, son profil de marge est sous pression en raison des pénuries de chauffeurs et de la fluctuation des coûts du gazole. À l'inverse, les services à valeur ajoutée, bien qu'ils représentent la plus faible part du chiffre d'affaires global, sécurisent des marges brutes à deux chiffres en regroupant les mises à jour logicielles, l'installation légère d'accessoires et la préparation avant livraison sous marque équipementier. Les prestataires capables d'élargir ces offres à l'échelle de réseaux internationaux sont bien positionnés pour défendre leur tarification et remporter des renouvellements. Les jumeaux numériques des parcs et des navires permettent une planification de scénarios qui optimise les séquences de chargement et minimise les dommages, une innovation de plus en plus prise en compte dans les évaluations d'appels d'offres par les équipes achats.
Note: Les parts de segment de chaque segment individuel sont disponibles à l'achat du rapport


Par destination :
la croissance internationale dépasse la base nationaleLes opérations nationales représentaient 62,55 % du chiffre d'affaires de 2025, mais les volumes internationaux s'accélèrent à mesure que les exportations de véhicules en provenance de Chine, du Mexique et d'Asie du Sud-Est se multiplient. Des capacités renforcées en courtage douanier, facturation multidevise et stockage sous douane sont des prérequis pour capter ces flux. Les goulots d'étranglement infrastructurels, tels que les contraintes de postes Ro-Ro à Hambourg et à Long Beach, accentuent les frais d'immobilisation et génèrent une variabilité des horaires. Les prestataires qui réservent à l'avance des postes prioritaires ou exploitent des services de navettes dédiés atténuent ces risques et bénéficient de primes de fidélité.
Les services internationaux profitent également du commerce des véhicules électriques, les certifications dédiées aux batteries et la documentation relative aux classes de danger devenant obligatoires. La taille du marché de la logistique des véhicules finis pour les mouvements transfrontaliers devrait croître à un TCAC de 3,52 % (2026-2031). Pour couvrir les risques de capacité, plusieurs équipementiers chinois affrètent des navires, réduisant l'espace disponible pour les expéditions au comptant et incitant les prestataires tiers à signer des contrats d'affrètement plus longs. Ces dynamiques favorisent les opérateurs financièrement solides capables de s'engager sur des tonnages pluriannuels.
Par type de véhicules :
la domination des véhicules de tourisme face à l'essor des véhicules commerciauxLes véhicules de tourisme représentaient 66,45 % de la part du marché de la logistique des véhicules finis en 2025, soutenus par des cycles de demande prévisibles et des processus de manutention standardisés. De plus, la logistique des véhicules de tourisme devrait dépasser celle des véhicules commerciaux avec un TCAC de 4,06 % (2026-2031), portée par l'essor des flottes de commerce électronique et des projets d'électrification municipale. Les bus électriques et les camionnettes de livraison présentent des profils de hauteur et de poids uniques qui nécessitent des dispositifs de remorque sur mesure et des palans de plus grande capacité.
Les équipementiers adoptent des modèles de vente directe aux consommateurs dans le segment des véhicules de tourisme, réduisant les stocks chez les concessionnaires et augmentant la demande de services de livraison à domicile qui s'appuient sur des réseaux de micro-hubs flexibles. Les expéditions de véhicules commerciaux comprennent souvent le calibrage de la télémétrie et l'application de la livrée de flotte, allongeant le temps sur site mais générant des revenus accessoires plus élevés. Les prestataires experts dans les deux segments tirent parti de la mutualisation des actifs pour équilibrer la saisonnalité — les pics des véhicules de tourisme coïncident avec les changements d'année-modèle, tandis que les pointes des véhicules commerciaux se produisent lors des cycles de financement des infrastructures.
Note: Les parts de segment de chaque segment individuel sont disponibles à l'achat du rapport
Par secteur d'utilisation final :
le contrôle des équipementiers redéfinit les modèles de partenariatLes équipementiers représentaient 68,35 % de la demande en 2025 et amplifient leur influence à mesure qu'ils pivotent vers la vente omnicanale. Les collaborations stratégiques s'appuient sur des tours de contrôle communes où les données de visibilité sont partagées en temps réel, réduisant les stocks tampons et renforçant la responsabilité des partenaires. Les concessionnaires, historiquement gardiens de la logistique, s'appuient désormais sur des allocations pilotées par les équipementiers qui favorisent les prestataires affichant des métriques de livraison dans les délais éprouvées. Les sociétés de location de flottes, classées dans la catégorie « Autres », augmentent leurs commandes d'unités électriques, créant des opportunités de niche pour le transport à température contrôlée et la gestion de parcs de charge sur site.
Le TCAC de 4,24 % du segment équipementiers jusqu'en 2031 souligne la rationalisation des fournisseurs : les constructeurs automobiles passent de dix prestataires logistiques ou plus par région à trois ou moins, favorisant ceux capables de garantir des performances en matière de transport, d'entreposage et de services à valeur ajoutée. Les durées des contrats s'allongent, mais les clauses pénales se durcissent, obligeant les prestataires à investir dans la redondance et la capacité de secours pour éviter les manquements aux accords de niveau de service.
Analyse géographique
Marché de la Logistique des Véhicules Finis en Asie-Pacifique
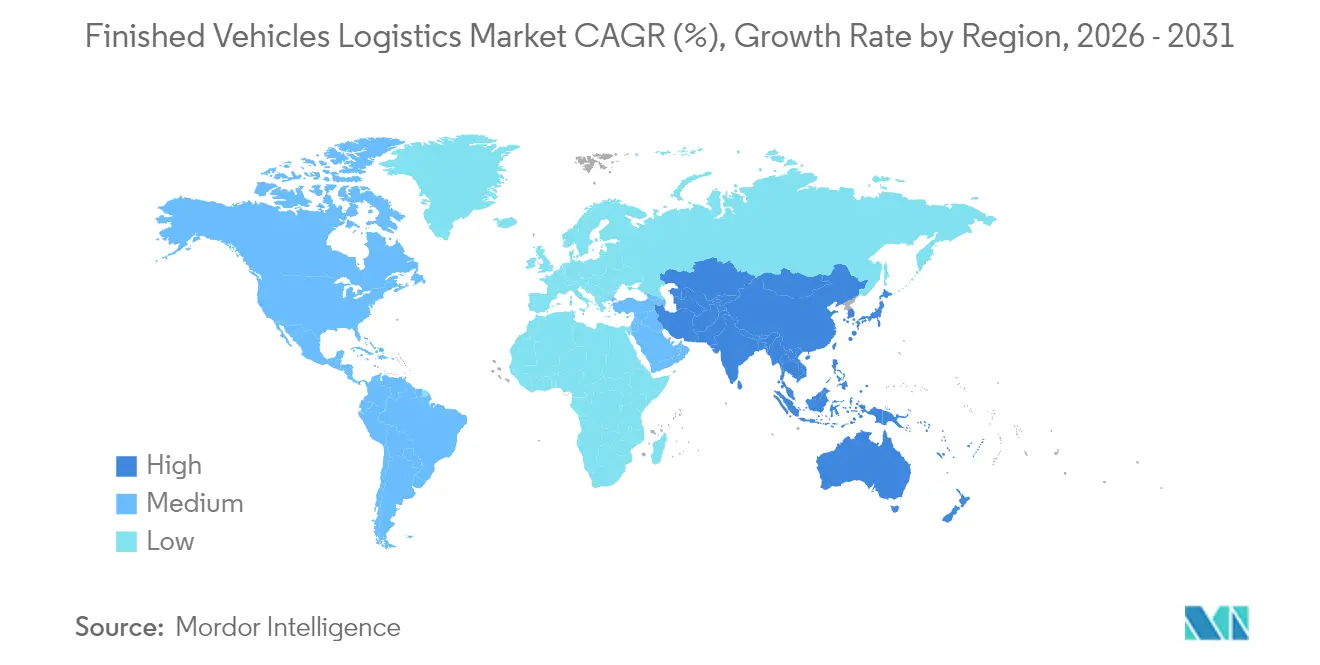
L'Asie-Pacifique a conservé 38,70 % du marché de la Logistique des Véhicules Finis en 2025 et affiche la croissance la plus soutenue avec un CAGR de 4,43 % jusqu'en 2031. Les constructeurs automobiles chinois tels que BYD intègrent verticalement le fret maritime avec six navires Ro-Ro, garantissant la capacité de transport pour leurs programmes d'exportation et réduisant leur dépendance aux affréteurs tiers. La puissance de production indienne exerce une pression sur les corridors ferroviaires intérieurs, incitant à des investissements dans des corridors de fret dédiés et à l'extension des capacités de stockage à Chennai et Kandla. Les pôles d'assemblage d'Asie du Sud-Est s'imposent comme des nœuds d'exportation secondaires, stimulant les services de cabotage vers les centres de transbordement régionaux tels que Singapour et Tanjung Pelepas.
Marché de la Logistique des Véhicules Finis en Amérique du Nord
L'Amérique du Nord demeure structurellement importante, soutenue par une forte demande de remplacement et le rapprochement de la production de véhicules électriques vers le Mexique. Le trafic transfrontalier via Laredo et El Paso croît plus rapidement que les flux domestiques américains, nécessitant des procédures spécialisées de dédouanement et des protocoles de sécurité renforcés. Les pénuries de conducteurs restent les plus aiguës aux États-Unis, augmentant la part modale du rail pour les transports de véhicules sur longue distance, malgré les goulets d'étranglement liés à la capacité des wagons porte-automobiles. Les aires de stockage adaptées aux batteries à proximité des ports californiens répondent à la hausse des importations de véhicules électriques tout en s'alignant sur les mandats d'émissions zéro de l'État.
Marché de la Logistique des Véhicules Finis en Europe
L'Europe fait face à des pressions de capacité aux principaux terminaux ro-ro. Hambourg et Anvers ont lancé des extensions de quais en plusieurs phases pour absorber les afflux d'importations asiatiques et les marques premium à l'exportation. Des limites d'émissions strictes favorisent les transferts modaux vers le rail électrifié et les liaisons de cabotage maritime, tandis que des micro-hubs urbains soutiennent les livraisons du dernier kilomètre dans les zones à faibles émissions. Les prestataires capables d'exécuter des combinaisons rail-route transfrontalières gagnent des parts de marché, notamment sur les corridors d'Europe centrale contraints par la disponibilité des conducteurs et la hausse des péages.

Paysage réglementaire
La logistique des véhicules finis s'inscrit dans un cadre de conformité à plusieurs niveaux couvrant la sécurité du transport routier, les émissions, ainsi que les exigences de cybersécurité et de gouvernance des données liées aux véhicules connectés et aux plateformes de visibilité numérique. Aux États-Unis, le Department of Transportation a publié son 2026 Unified Rulemaking Agenda (juillet 2026), qui met en avant les actions de réglementation et de modernisation liées aux véhicules autonomes, susceptibles de faire évoluer les procédures d'exploitation des transporteurs et les exigences d'équipement au fil du temps.
Parallèlement, des normes portées par le secteur influencent la discipline opérationnelle et les audits des chargeurs. Les directives AIAG (notamment M-22 pour la gestion des dommages liés au transport de véhicules et M-26 pour la manutention des véhicules électriques à batterie) ainsi que les normes de messages logistiques Odette et ECG pour les véhicules finis (EDIFACT et XML) renforcent les attentes en matière de signalement des dommages, de traçabilité lors des transferts et d'échange électronique de données entre constructeurs, compounds et transporteurs, relevant ainsi le niveau de base de conformité des processus lors des appels d'offres.
Analyse de la chaîne de valeur
La chaîne de valeur de la logistique des véhicules finis débute au niveau des usines des constructeurs et des cours de sortie, puis se poursuit à travers les compounds de traitement des véhicules, incluant l'inspection PDI, le montage d'accessoires, l'étiquetage, les tâches liées aux logiciels le cas échéant, et la mise en attente prête à charger pour les véhicules électriques. À partir de là, le transport principal multimodal relie les porte-véhicules routiers, les wagons autoracks ferroviaires et les services ro-ro ou de cabotage pour les flux d'exportation. Des prestataires logistiques spécialisés gèrent le routage, la réservation de capacité et le traitement des exceptions à travers les ports (y compris les terminaux ro-ro), les gares de triage ferroviaires et les dépôts intérieurs, tandis que les exploitants de compounds se concentrent sur le stockage, le séquencement et les mesures de prévention des dommages qui protègent les valeurs résiduelles des constructeurs.
Les normes et les données connectent de plus en plus les partenaires tout au long de la chaîne. Les processus de communication logistique normalisés Odette et ECG pour les véhicules finis (EDIFACT et XML) soutiennent le suivi des jalons au niveau du VIN et le reporting des KPI, et les directives AIAG éclairent les procédures de gestion des dommages et de manutention des véhicules électriques utilisées lors des audits des chargeurs. Les constructeurs interagissent également plus directement avec les entreprises ferroviaires et les fournisseurs d'actifs sur certains corridors, déplaçant certaines activités traditionnelles des prestataires logistiques vers l'orchestration en tour de contrôle, la gestion des compounds et les services à valeur ajoutée, plutôt que la simple organisation de capacité.
Paysage concurrentiel
Le marché de la logistique des véhicules finis présente une fragmentation modérée. L'acquisition de DB Schenker par DSV en 2025 pour 14,3 milliards EUR (14,9 milliards USD) a instantanément créé un prestataire de premier rang doté d'actifs ferroviaires, routiers et maritimes à portée panrégionale, signalant que l'échelle est primordiale pour absorber les coûts croissants de conformité et de technologie. Les grandes entreprises tirent parti de portefeuilles équilibrés pour subventionner les infrastructures de manutention des véhicules électriques en phase précoce, notamment la surveillance de la température des batteries et les stations de charge. L'investissement technologique constitue le second pilier concurrentiel : les optimiseurs d'itinéraires basés sur l'intelligence artificielle, la documentation sur chaîne de blocs et les jumeaux numériques de parcs réduisent les réclamations et améliorent l'utilisation, des avantages quantifiables valorisés dans les appels d'offres des équipementiers.
L'intégration verticale par les équipementiers introduit un vecteur perturbateur. La flotte de navires rouliers en propre de BYD comprime les marges maritimes tierces et contraint les prestataires logistiques à se concentrer sur des services à haute valeur ajoutée tels que l'inspection avant livraison, la mise à jour logicielle et la remise de dernier kilomètre. Pour contrer cette tendance, les prestataires nouent des coentreprises avec des autorités portuaires afin de sécuriser un accès à long terme aux postes à quai et d'intégrer des services à valeur ajoutée sur site. Les entreprises de taille intermédiaire, prises en étau entre les exigences de dépenses d'investissement et la pression tarifaire, constituent des cibles d'acquisition privilégiées pour les acteurs stratégiques en quête de capacités complémentaires.
Les réglementations environnementales façonnent également la concurrence. Les entreprises exploitant des camions alimentés au gaz naturel liquéfié ou à batterie électrique se différencient sur le plan de la conformité RSE, remportant des contrats auprès de constructeurs automobiles ayant des objectifs stricts en matière d'émissions de scope 3. La profondeur des certifications — ISO 14001, extensions logistiques IATF 16949 et ADR pour la manutention des batteries — figure désormais en bonne place dans les grilles d'évaluation des appels d'offres, élevant les barrières à l'entrée pour les nouveaux acteurs.
Leaders du secteur de la logistique des véhicules finis
Deutsche Post DHL Group
DSV
CEVA Logistics
UPS Supply Chain Solutions
Logisteed Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Logistique des Véhicules Finis
- Deutsche Post DHL Group
- DSV
- CEVA Logistics
- UPS Supply Chain Solutions
- Logisteed Ltd
- CJ Logistics
- Nippon Express Co. Ltd
- Toll Group
- Yusen Logistics Co. Ltd
- Kuehne + Nagel
- Kerry Logistics Network Ltd
- Hellmann Worldwide Logistics
- Rhenus Logistics
- Geodis
- GAC
- Silk Contract Logistics
- Linc Group
- Rohlig Logistics
- Allcargo Logistics Ltd
- Broekman Logistics
Lire l’analyse des entreprises de logistique des véhicules finis

Opportunités de marché et perspectives d'avenir
La complexité opérationnelle induite par les véhicules électriques élargit le périmètre adressable pour les prestataires capables de gérer les flux de véhicules finis avec une manutention adaptée aux batteries, un stockage conforme et un accompagnement lié à l'après-vente. Un signal clair à court terme est la signature par CEVA Logistics d'un protocole d'accord de 3 ans avec BYD en juin 2026 pour soutenir la fabrication mondiale et la logistique des véhicules finis de BYD, ce qui indique une demande pour des processus évolutifs et normalisés dans de multiples zones géographiques, et pour des partenaires capables de regrouper le transport, les opérations de cour et les services à valeur ajoutée sous une gestion unifiée de la performance.
Les ajouts de capacité portuaire et de compound, ainsi que l'alignement numérique et normatif, créent également une marge de manœuvre pour les opérateurs afin de réduire le temps de séjour dans les points d'entrée ro-ro contraints et d'améliorer la traçabilité au niveau du VIN à travers les modes de transport. CEVA Logistics a étendu ses capacités de véhicules finis au port espagnol de Tarragone en mars 2026, avec un investissement de 9 millions d'euros et 94 000 mètres carrés d'espace supplémentaire, illustrant l'endroit où la capacité de cour et de traitement incrémentale est déployée près des principaux couloirs commerciaux européens. Parallèlement, l'agenda 2026 du DOT sur la réglementation liée aux véhicules autonomes met en évidence un besoin de conformité pour les transporteurs et les prestataires logistiques de renforcer la collecte de données, les processus de sécurité et la gouvernance documentaire à mesure que les modèles de distribution reposant sur la technologie se répandent.
Recent Industry Developments in Marché de la Logistique des Véhicules Finis
- Juin 2026 : DSV entame la construction d'un nouveau site à Portland, Oregon. Cette expansion accroît la capacité logistique dans les segments à forte valeur de véhicules finis. Le projet renforce les opérations logistiques transfrontalières et technologiques de véhicules finis à travers les routes multimodales.
- Mars 2026 : CEVA Logistics développe ses capacités de véhicules finis au port espagnol de Tarragone avec un investissement de 9 millions d'euros. Cette mise à niveau étend la capacité d'un pôle méditerranéen clé et améliore les capacités de manutention des véhicules électriques. Elle renforce le débit régional et favorise l'intégration de services à valeur ajoutée dans le port.
- Avril 2025 : CEVA Logistics a annoncé un accord contraignant pour acquérir Borusan Tedarik, renforçant ses opérations logistiques de véhicules finis en Turquie. Cette expansion consolide l'empreinte nationale de CEVA en matière de véhicules finis en Turquie et positionne l'entreprise parmi les trois principaux acteurs du marché. L'accord accélère l'échelle et la capacité régionales pour accompagner les constructeurs avec un service de bout en bout.


Marché de la Logistique des Véhicules Finis Portée du rapport et méthodologie de recherche
Définition et portée du marché
Pour cette étude, le marché de la logistique des véhicules finis est défini comme la valeur des services logistiques utilisés pour déplacer, stocker et distribuer des véhicules achevés depuis les usines et les ports jusqu'aux points de livraison finale, y compris les flux domestiques et transfrontaliers.
Exclusions du périmètre : Il exclut la logistique entrante des pièces et les mouvements de matières premières, ainsi que les services de transport de passagers qui n'impliquent pas le déplacement de véhicules finis en tant que marchandise.
Aperçu de la segmentation
- Par type de service
- Transport
- Routier
- Ferroviaire
- Aérien
- Maritime
- Entreposage et distribution
- Services à valeur ajoutée (assemblage, étiquetage, kitting)
- Transport
- Par destination
- National
- International
- Par type de véhicules
- Véhicules de tourisme
- Véhicules commerciaux
- Par secteur d'utilisation final
- Équipementiers
- Concessionnaires
- Autres (sociétés de location, sociétés de location de flottes)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à établir les limites du bassin de demande et les niveaux d'activité de base pour les mouvements de véhicules finis par région. Des sources publiques et officielles ont été largement utilisées, telles que l'OICA pour le contexte de production, les agences nationales de statistiques des transports pour les indicateurs de fret et de mode, les portails douaniers et commerciaux pour les flux transfrontaliers de véhicules, les publications de débit des autorités portuaires pour les signaux liés au ro-ro, et les séries d'inflation des banques centrales ou des gouvernements pour la normalisation des prix.
Pour maintenir la cohérence du comptage, les données secondaires ont été organisées afin de séparer la manutention des véhicules finis de la logistique automobile plus large et du fret général, puis rapprochées des rapports annuels d'entreprises, des présentations aux investisseurs et de la couverture réputée de la presse logistique et automobile. Des abonnements payants à des bases de données ont également été utilisés de manière sélective pour les données financières et de renseignement des entreprises, des bases de données de brevets lorsque pertinentes pour les thématiques de manutention et de suivi, et des bases de données d'expéditions import-export au niveau des envois pour vérifier la cohérence directionnelle des principaux corridors. Les sources mentionnées ici ne sont qu'illustratives, et de nombreuses autres références ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour confirmer des hypothèses qui ne sont pas systématiquement visibles dans les données publiques, notamment les évolutions de la répartition des voies, les tensions de capacité autour des ports et des compounds intérieurs, et les changements de tarification au niveau de service pour les déplacements multimodaux. Les contributions ont été recueillies auprès de prestataires logistiques, de gestionnaires de véhicules finis et de rôles commerciaux en aval dans les principales régions productrices et consommatrices, puis utilisées pour revérifier l'utilisation, la répartition modale et la logique de revenu par véhicule.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Dirigeants (CXO) : 14 % | APAC : 43 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 32 % |
| Acteurs plus petits : 14 % | Managers : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché repose principalement sur une reconstruction descendante qui part des flux de production et de vente de véhicules finis, ensuite traduits en demande de transport et de manutention selon le type de route et les points de contact typiques (cour d'usine, port, compound et livraison chez le concessionnaire). Pour garantir des résultats réalistes, nous corroborons les totaux à l'aide de contrôles ascendants sélectifs tels que le prix échantillonné par véhicule déplacé, les constructions de volume par couloir, et des vérifications de la vraisemblance des revenus de services tirées des communications des opérateurs et des retours des canaux.
Quelques données particulièrement importantes sur ce marché incluent la production de véhicules légers et de véhicules commerciaux, les volumes d'exportation et d'importation par grands corridors, les signaux de débit portuaire et d'activité des porte-véhicules, la répartition modale entre les segments routiers, ferroviaires et maritimes, et le revenu moyen par unité déplacée pour les mouvements domestiques et internationaux. Lorsque le détail au niveau national est inégal, les écarts sont traités en appliquant des références de marchés comparables ajustées selon l'intensité commerciale locale et les schémas de distance, et retenues uniquement après validation par entretien.
Pour les prévisions, nous utilisons principalement l'analyse de scénarios soutenue par un lissage des tendances sur les principaux moteurs, car les volumes et la tarification peuvent évoluer selon les cycles de production, les lancements de modèles et les corrections de stocks. La vision prospective est façonnée par la production de véhicules attendue, le risque de friction commerciale, les ajouts de capacité en ro-ro et ferroviaire, et l'orientation de la tarification indiquée par les répondants, puis vérifiée afin que la trajectoire de croissance reste cohérente avec les contraintes logistiques observées.
Validation des données et cycle de mise à jour
La validation est effectuée à travers plusieurs contrôles afin que les valeurs aberrantes ne passent pas discrètement dans le modèle. Nous comparons les résultats à des signaux indépendants tels que les totaux de production de véhicules, la direction des flux commerciaux et les contraintes de débit connues autour des ports et des compounds intérieurs, puis nous examinons tout écart important avant validation finale.
Une seconde révision par un analyste est appliquée aux calculs, aux hypothèses et aux évolutions d'une année sur l'autre, et un suivi est déclenché lorsqu'un paramètre s'écarte au-delà de ce que les retours d'entretiens confirment. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, tels que des fluctuations marquées de la production ou des perturbations de la capacité de fret. Avant livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus actuelle disponible au moment de la publication.
Taille du marché de la logistique des véhicules finis selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la logistique des véhicules finis peuvent sembler très éloignées les unes des autres, car la même étiquette est souvent utilisée pour désigner des ensembles de services différents et des règles de comptage différentes. Certaines estimations se concentrent principalement sur les segments centraux du transport, tandis que d'autres incluent également les activités de stockage, de cour et de distribution liées à la livraison des véhicules.
Les totaux de production de véhicules, les publications de débit ro-ro des ports et les vérifications de direction des couloirs commerciaux constituent les éléments de preuve utilisés pour maintenir le chiffre de Mordor Intelligence centré sur la manutention et les services de livraison des véhicules finis, plutôt que d'y intégrer un fret automobile plus large déplaçant des pièces ou du fret général. Les différences proviennent également de l'année de référence utilisée, de la manière dont le revenu multimodal est attribué entre les segments, et du fait que la tarification soit mise à jour selon des signaux de tension au niveau des couloirs ou maintenue comme une moyenne pondérée.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 152,1 milliards USD (2026) | |
| Éditeur mondial de données A | 103,2 milliards USD (2024) | Utilise une année de référence antérieure et semble appliquer un périmètre de services plus restreint, davantage orienté vers le revenu du transport principal, avec une couverture moindre du stockage, des compounds et de la distribution liés aux véhicules finis. |
| Éditeur de rapports sectoriels B | 94,61 milliards USD (2024) | Traite probablement le marché selon une vision plus limitée d'expédition et de livraison, et la construction tarifaire ressemble à une moyenne pondérée qui ne reflète pas pleinement la répartition des distances de couloirs et les points de contact de manutention. |
Globalement, l'écart entre les chiffres s'explique principalement par la mesure dans laquelle la chaîne de services est étendue au-delà du transport et par la fréquence de mise à jour de la tarification pour les couloirs contraints. Avec des signaux de demande clairs et des contrôles reproductibles, le modèle reste facile à réviser lorsque de nouvelles données de production, de commerce ou de port sont publiées.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché de la logistique des véhicules finis ?
Le marché s'établit à 152,1 milliards USD en 2026 et devrait atteindre 185,35 milliards USD d'ici 2031.
Quel type de service génère le chiffre d'affaires le plus élevé ?
Les services de transport représentent 64,85 % du chiffre d'affaires 2025, portés par la nécessité essentielle d'acheminer les véhicules entre les usines, les ports et les concessionnaires.
Pourquoi l'Asie-Pacifique connaît-elle la croissance la plus rapide dans la logistique de véhicules ?
Les exportations chinoises et les gains de production indiens élargissent les volumes régionaux, hissant l'Asie-Pacifique à un TCAC de 4,43 % jusqu'en 2031.
Comment les véhicules électriques modifient-ils les exigences logistiques ?
Les véhicules électriques nécessitent une manutention à température contrôlée et un stockage avec charge intégrée, suscitant des investissements dans des équipements spécialisés et des infrastructures de parc.
Quels sont les principaux défis auxquels font face les prestataires ?
Les pénuries aiguës de chauffeurs, la volatilité des coûts du carburant et le durcissement des normes d'émissions compriment les marges et accroissent la complexité de la conformité.
Comment la technologie améliore-t-elle les performances logistiques ?
Les capteurs IoT, les planificateurs d'itinéraires basés sur l'intelligence artificielle et la documentation sur chaîne de blocs réduisent les délais de transit, diminuent les dommages et améliorent la visibilité de bout en bout.
Dernière mise à jour de la page le:



